Статистика
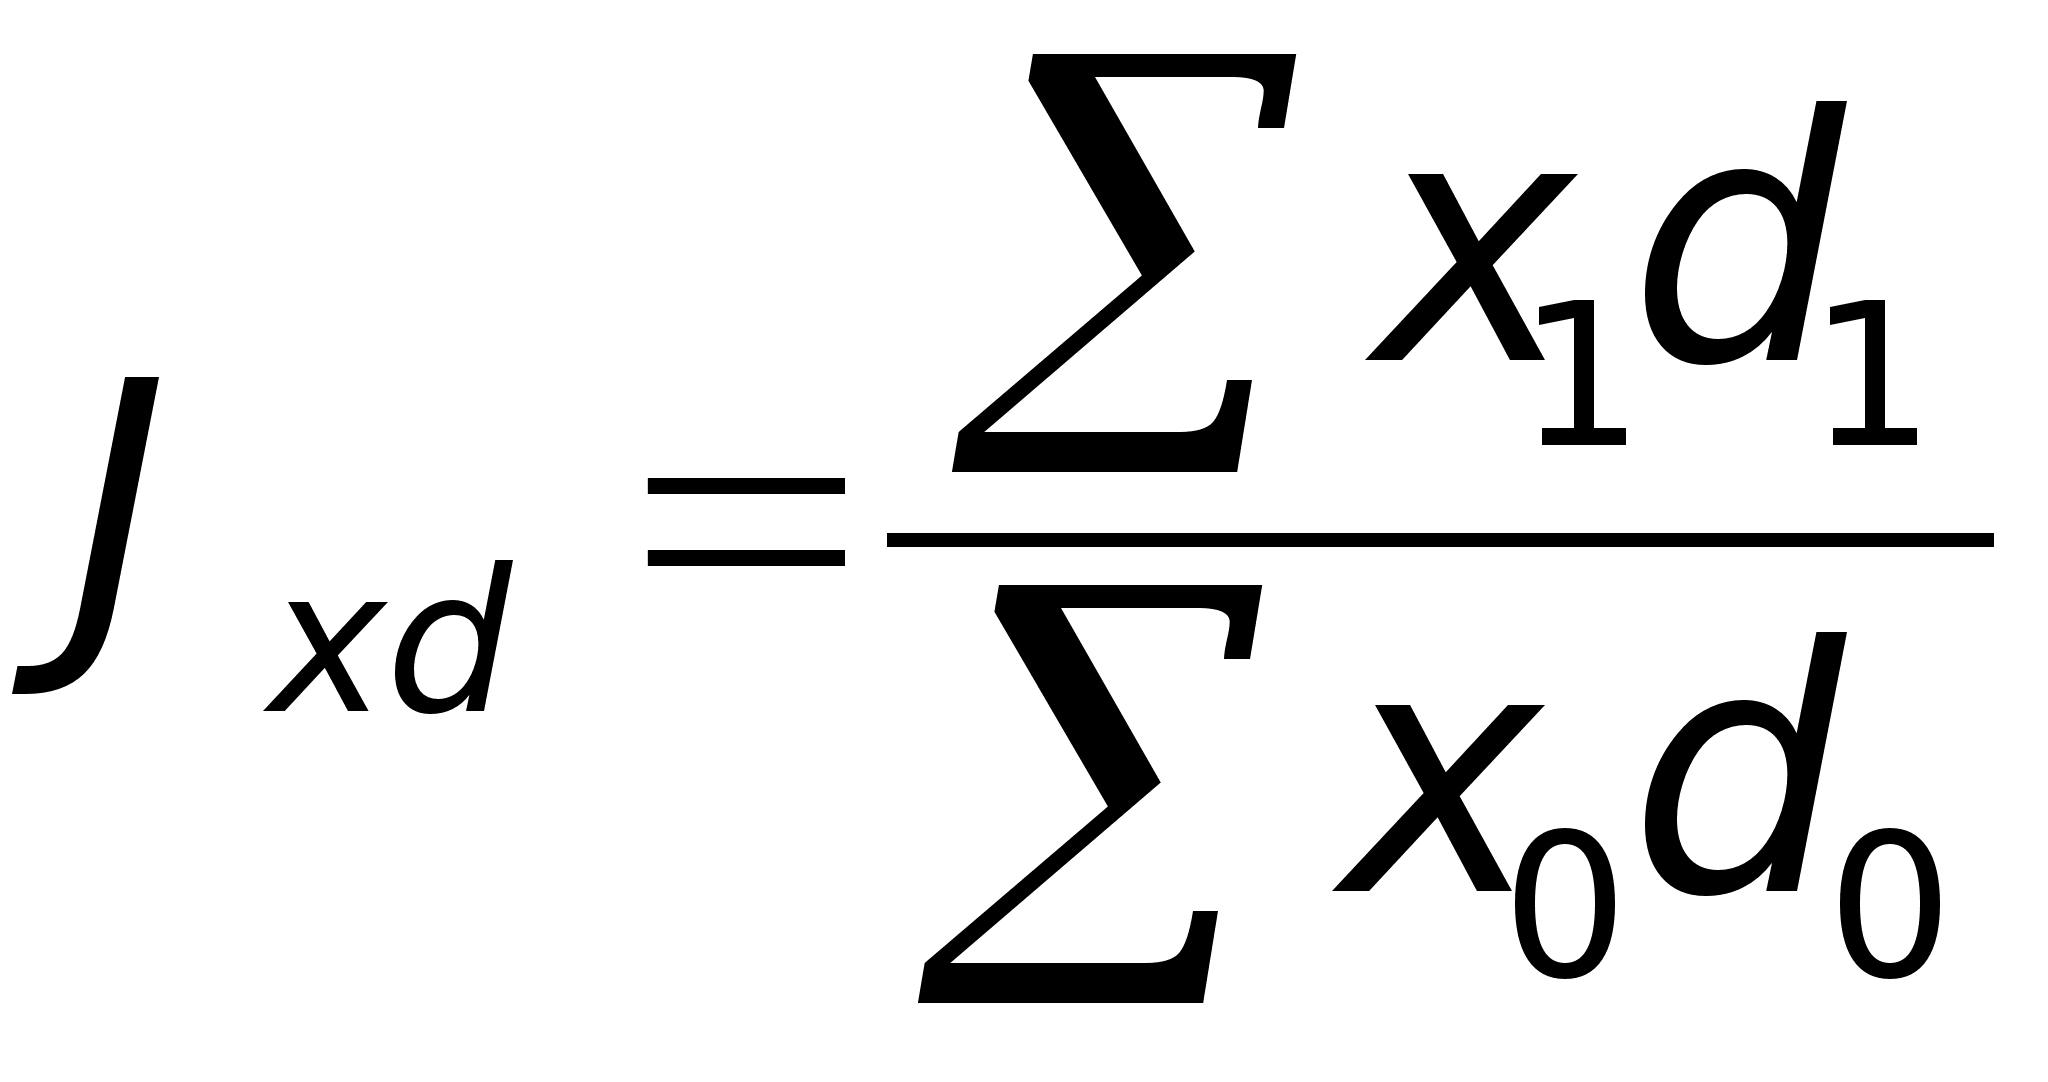 .
Индекс
товарооборота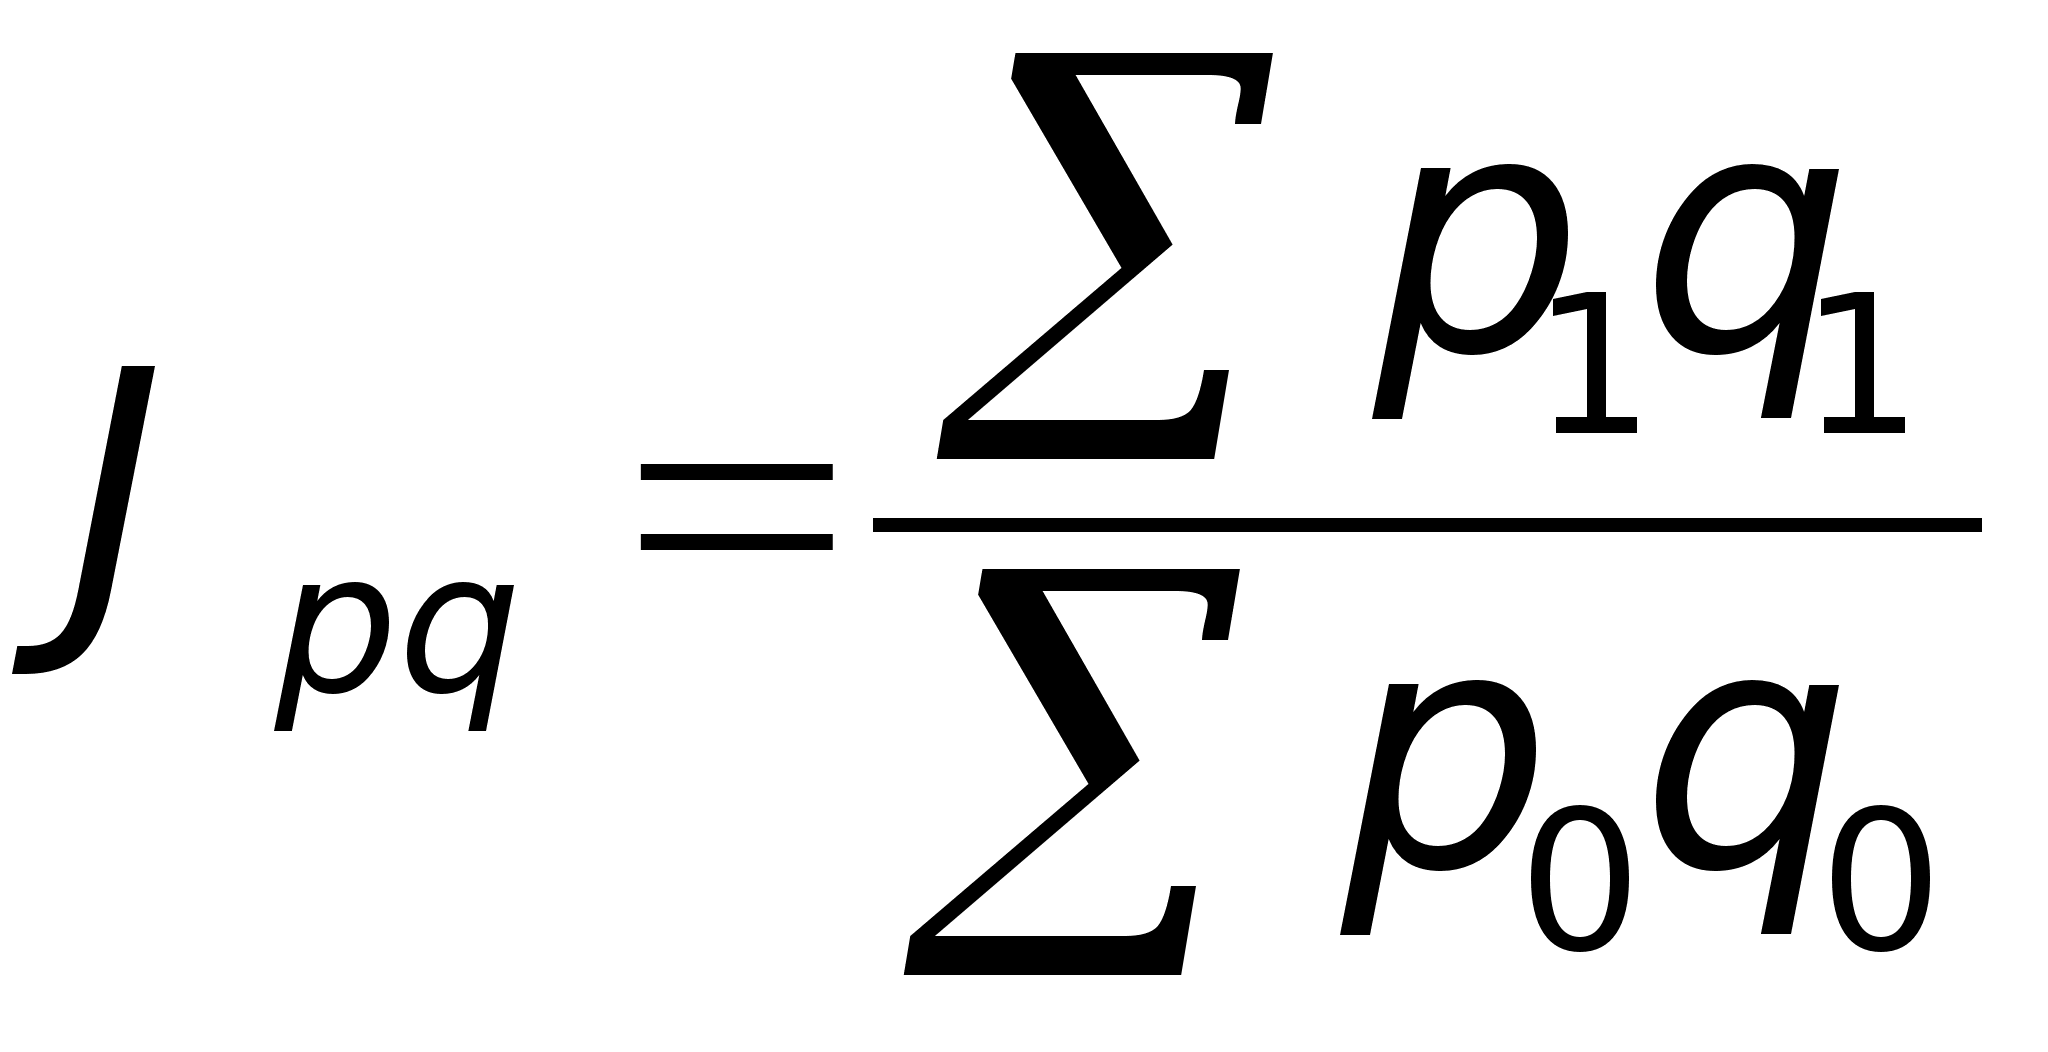 ;
Индекс
издержек (затрат)
на производство
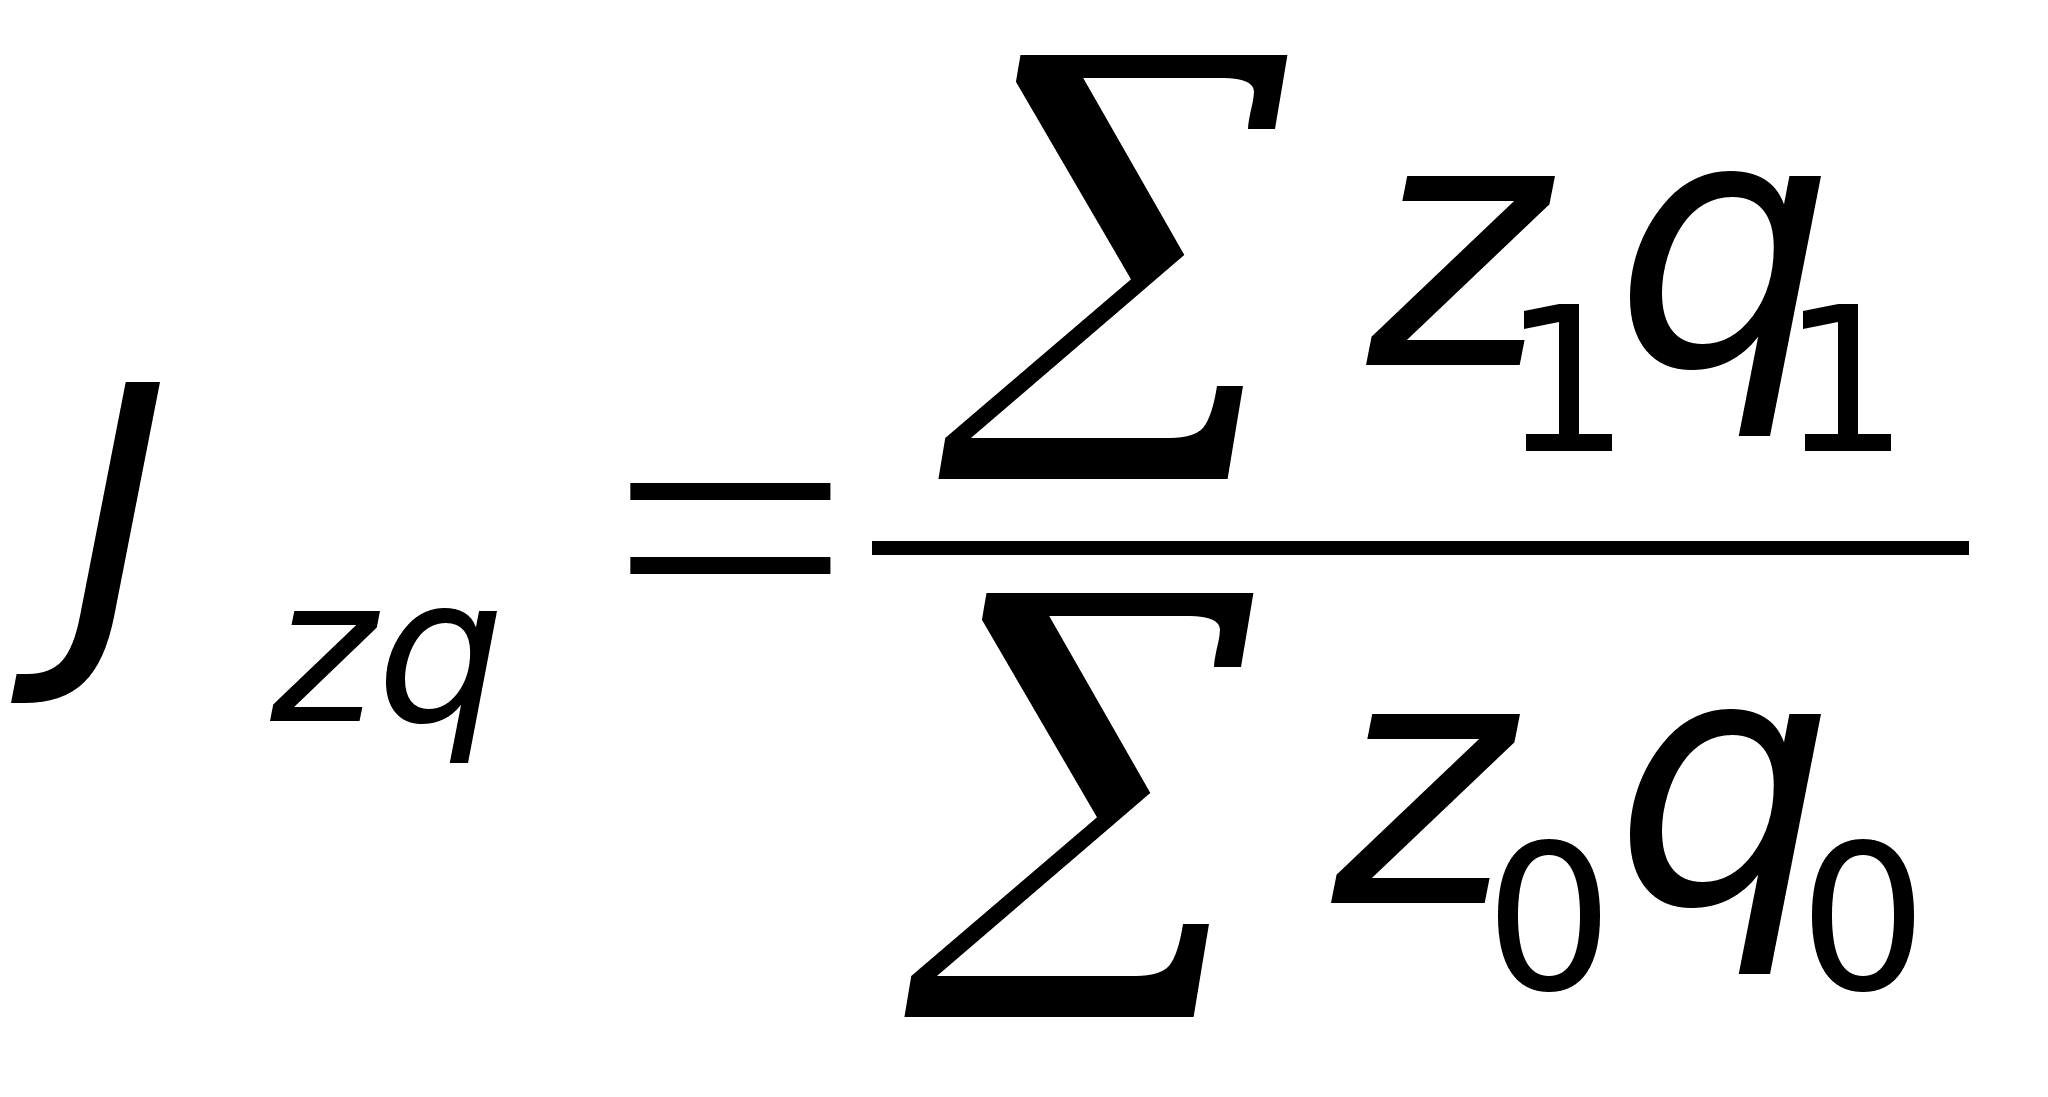 ;
Индекс
валового сбора
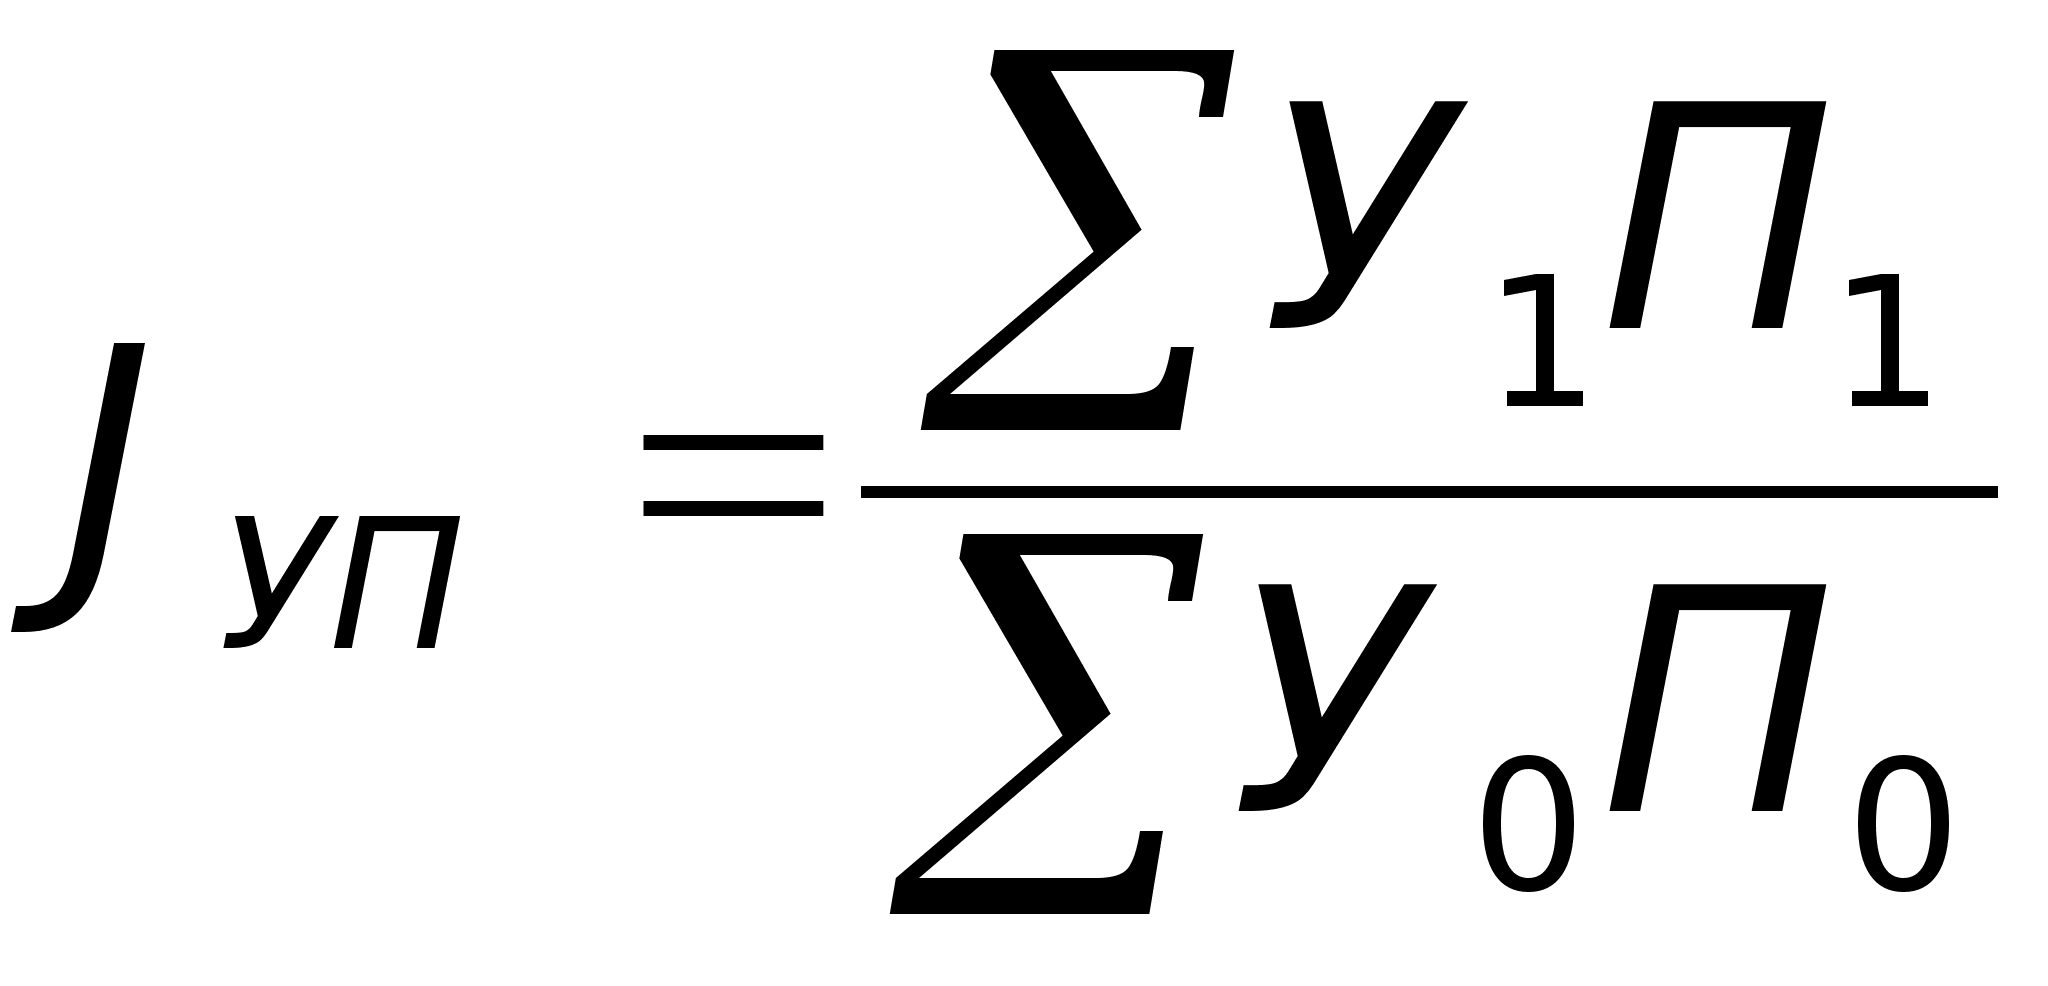 ;
Индекс
фонда оплаты
труда
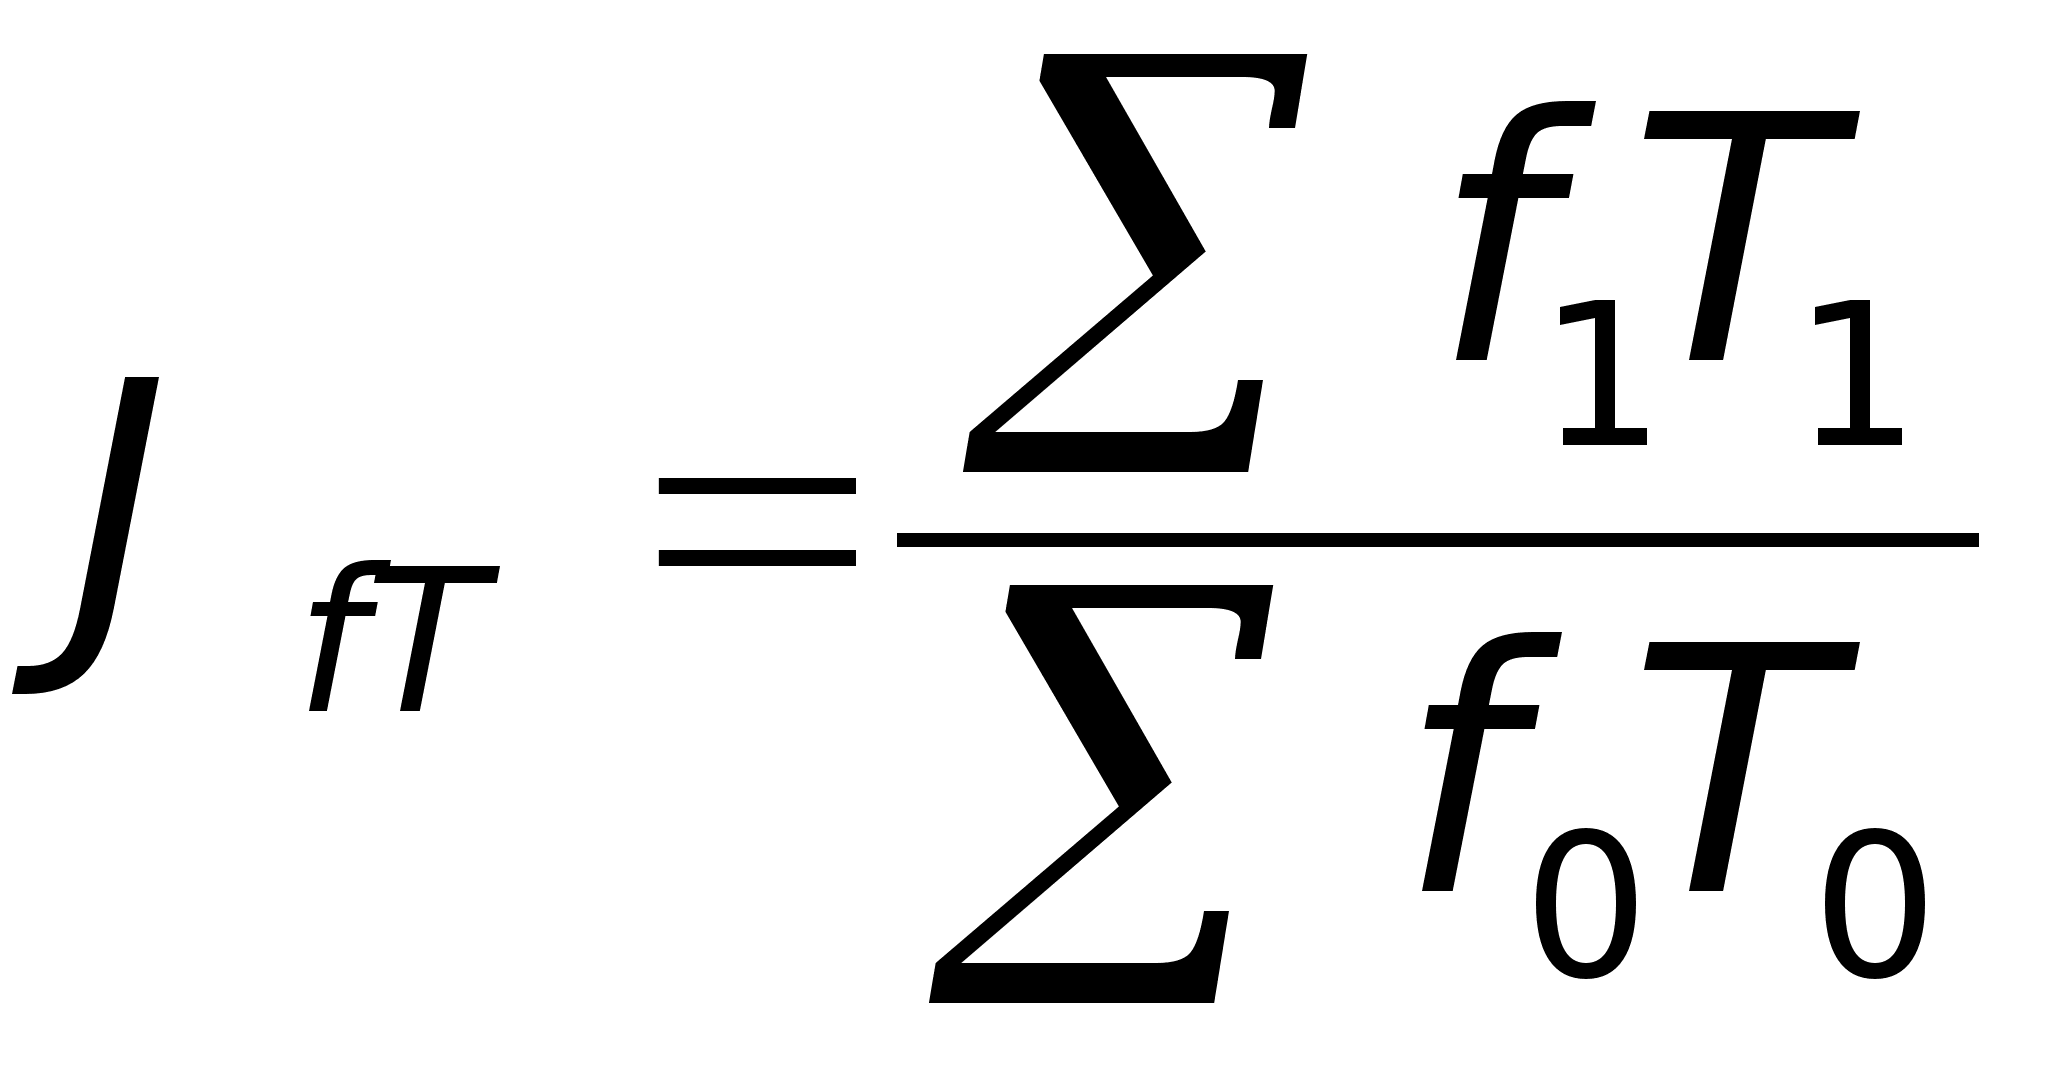 ;
Индекс
затрат труда
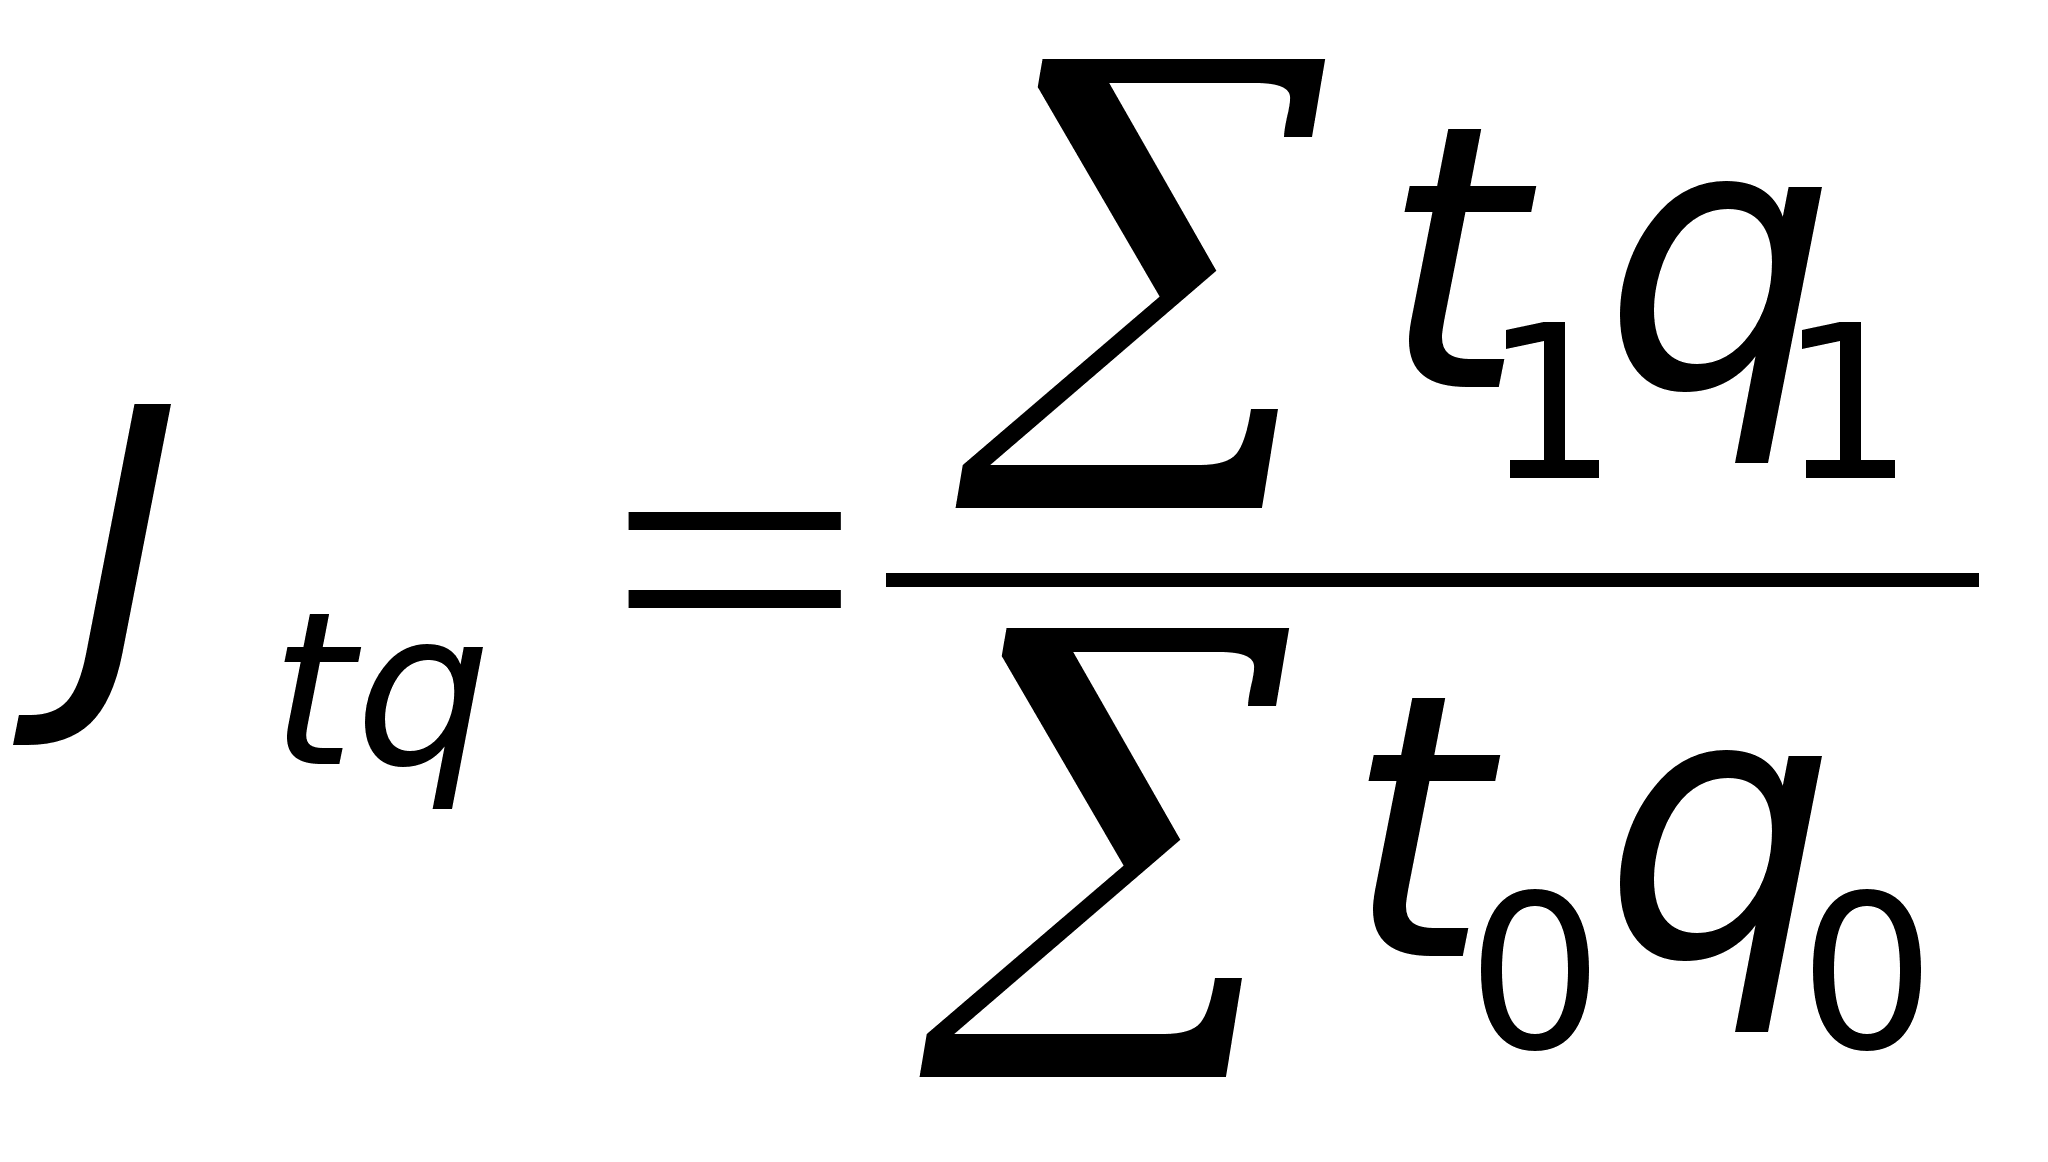 ;
Разность
числителя и
знаменателя
индекса
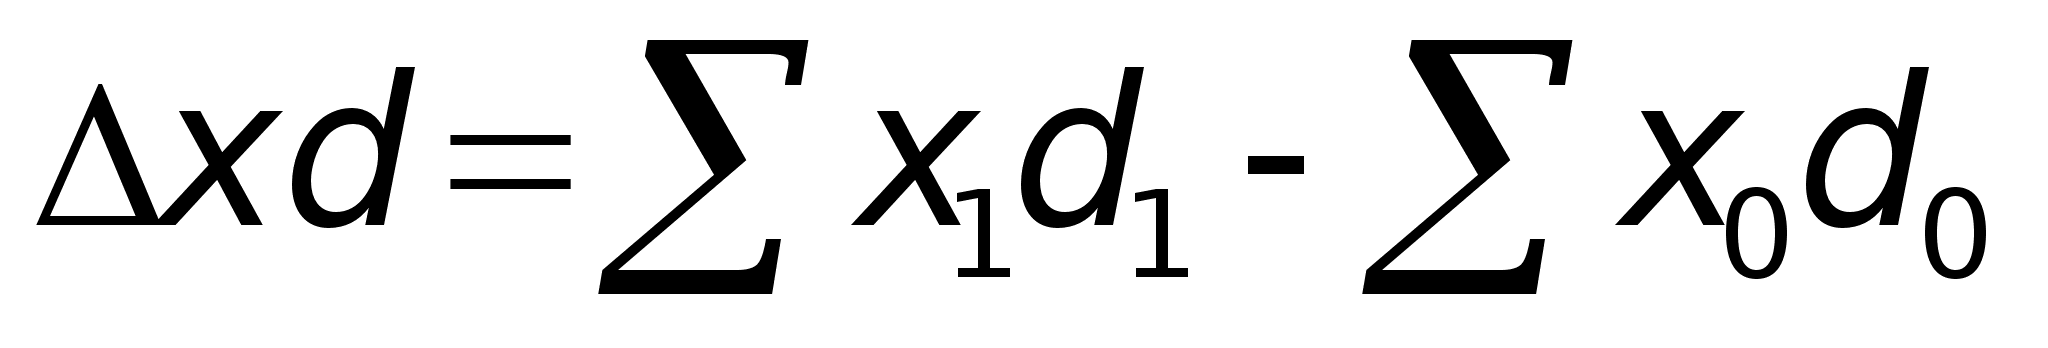 характеризует
общее изменение
сложной совокупности
(смотри дискета
№1 PR-4).
Взаимосвязь индексов связанных явлений.
Между отдельными индексам существуют взаимосвязи, позволяющие на основе одних индексов определять другие. Одной из таких взаимосвязей является взаимосвязь индексов связанных явлений.
Большинство экономических явлений, изучаемых с помощью индексов, связаны между собой. Между индексами этих явлений существует точно такая же взаимосвязь. Например, т.к. товарооборот - это произведение цены на количество товара, то и индекс товарооборота равен произведению индексов цен и физического объема товарооборота
Jpq=Jp*Jq,
т.е.
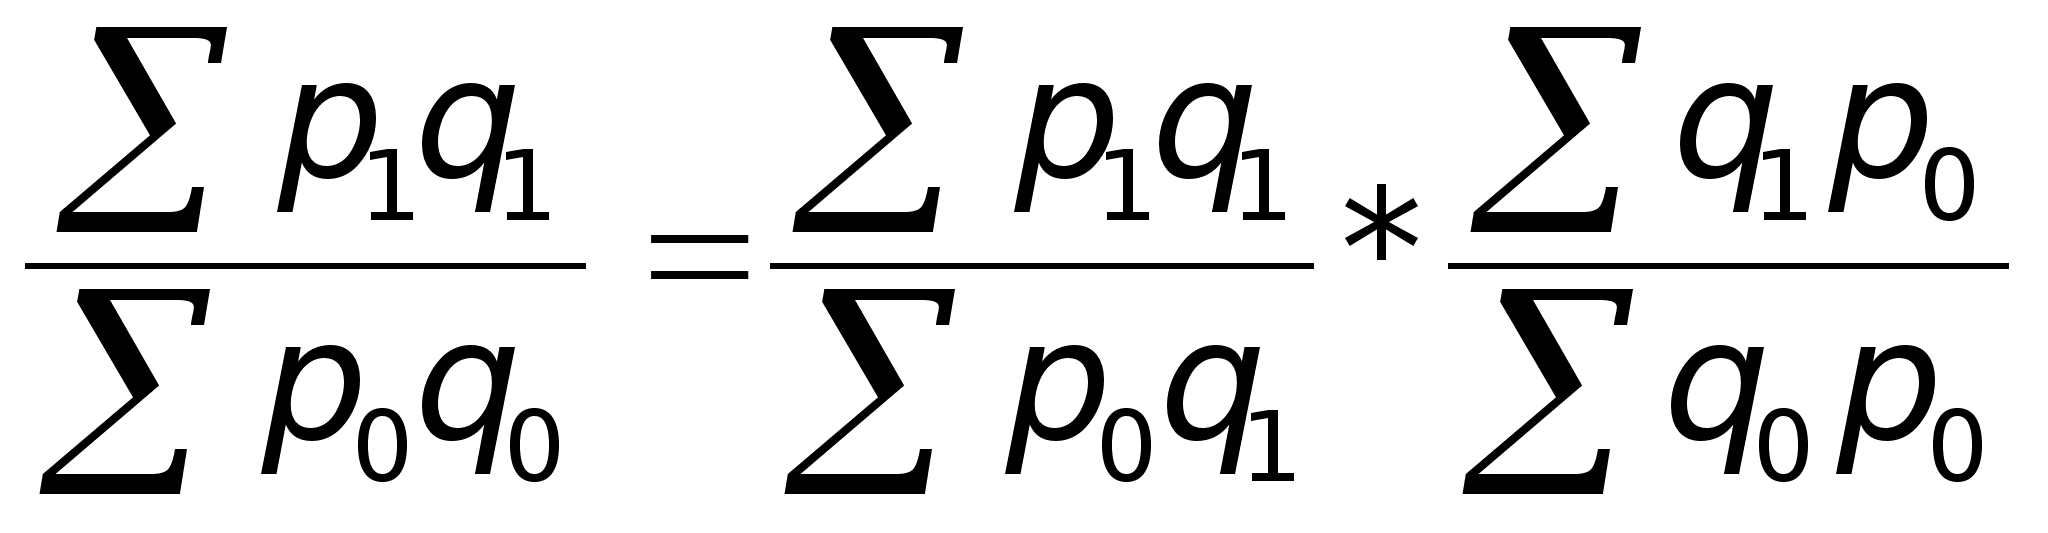 .
В абсолютном выражении эта взаимосвязь
Δpq=Δp+Δq p1q1-p0q0=(p1q1-p0q1)+(q1p0-q0p0).
Аналогично запишем остальные основные взаимосвязи в формализованном виде:
Jzq=Jz*Jq
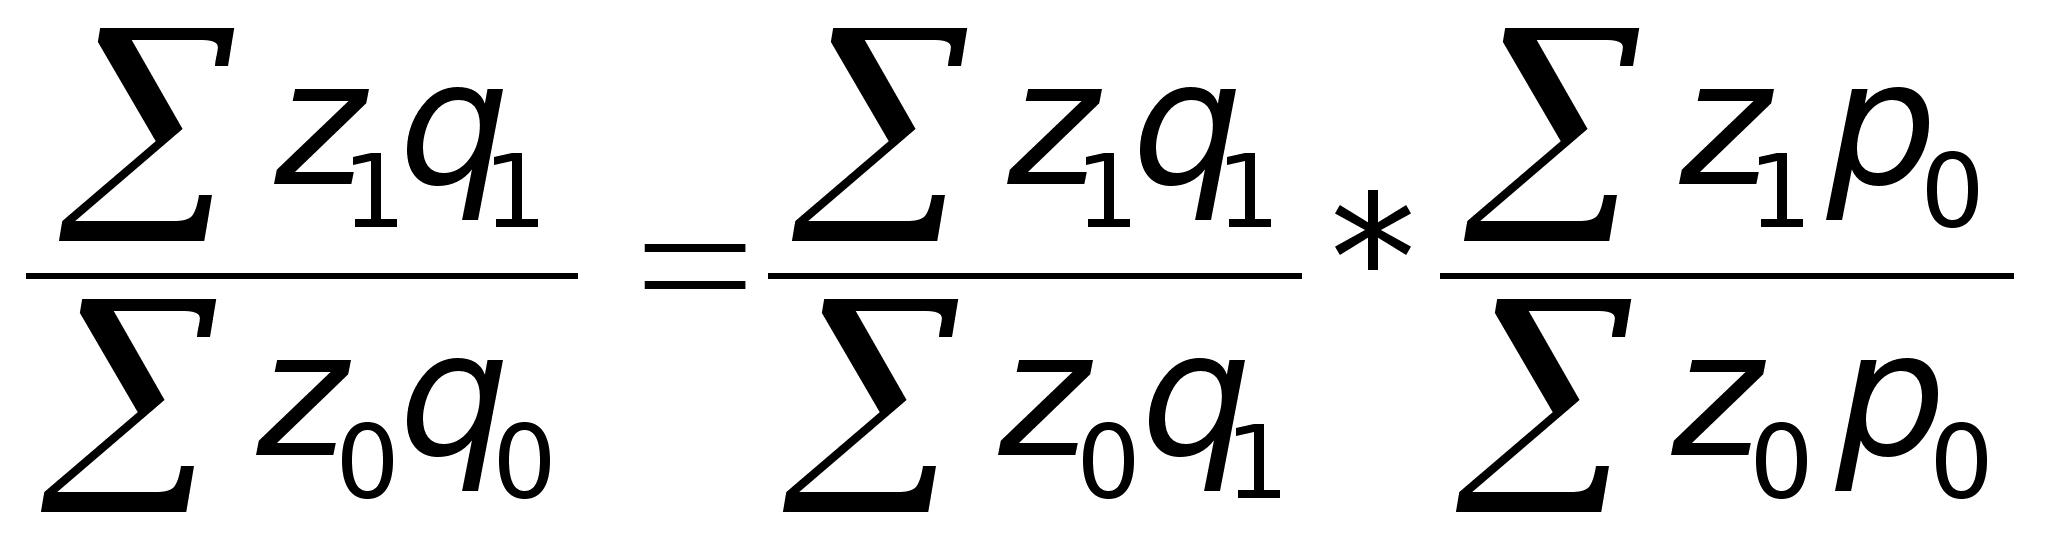 ; Δzq=Δz+Δq;
JУП=JУ*JП 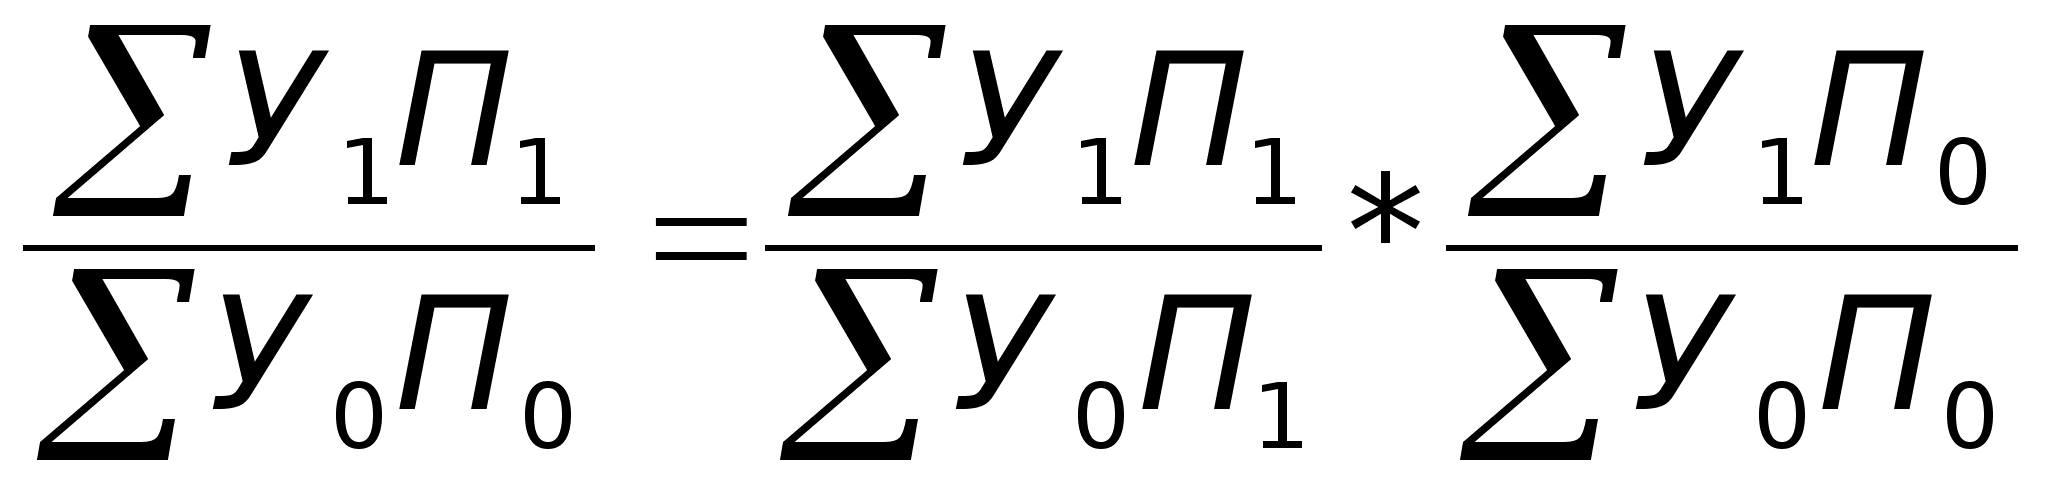 ; Δуп=Δу+Δп;
JfT=Jf*JT
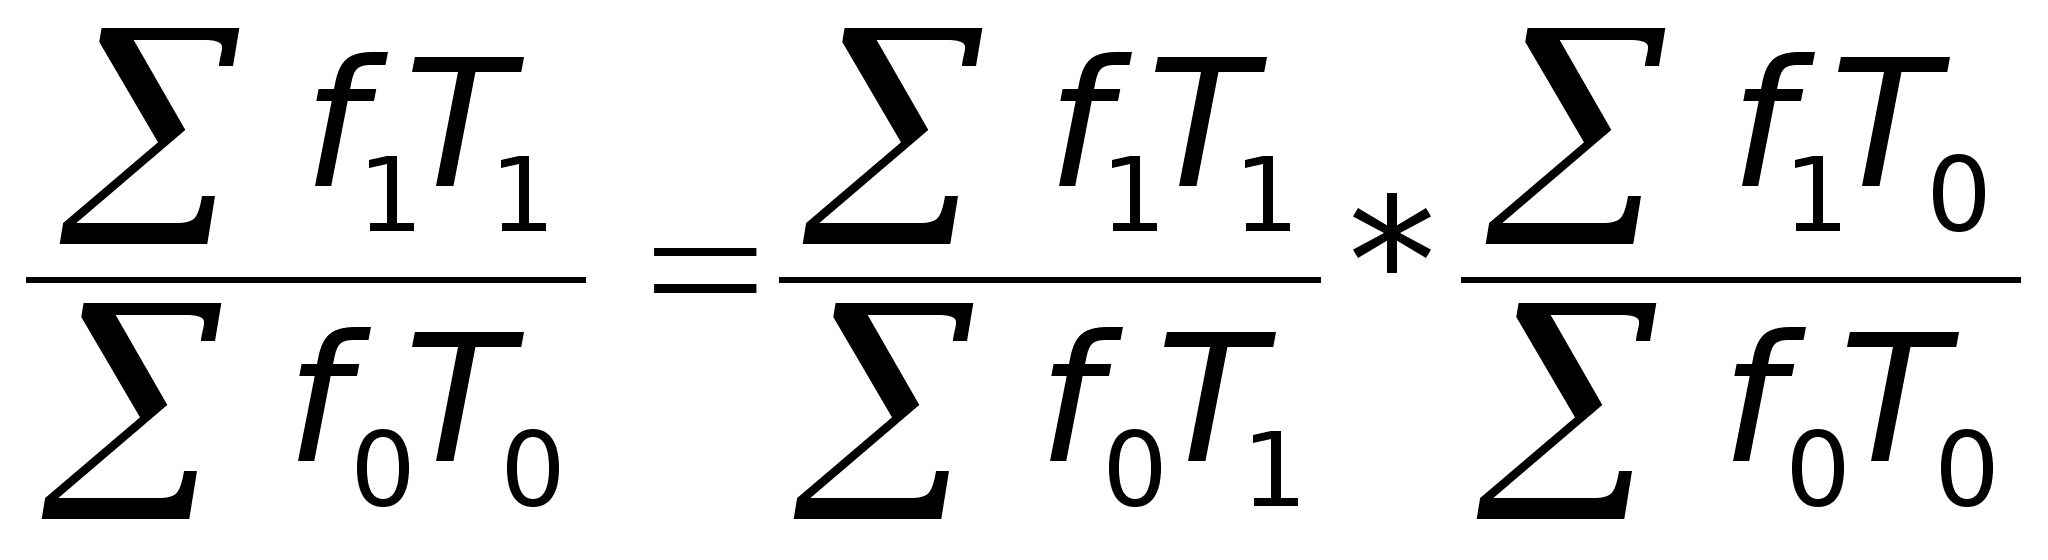 ; ΔfT=Δf+ΔT;
JT=Jt*Jq,
т.к. T=tq,
ΔT=Δt+Δq;
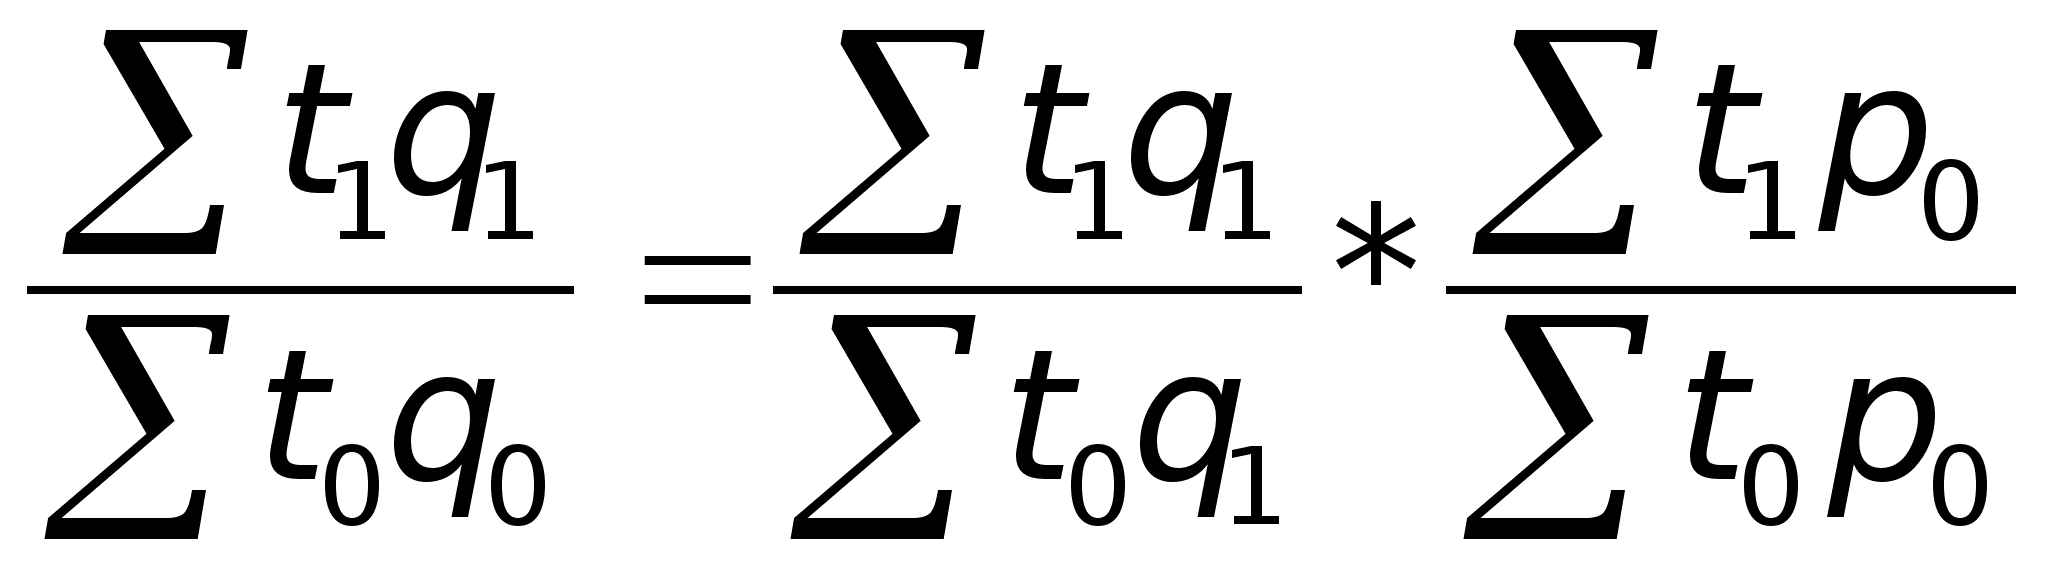 ;
Jq=Jw*JT,
т.к. q=wT,
Δq=Δw+ΔT;
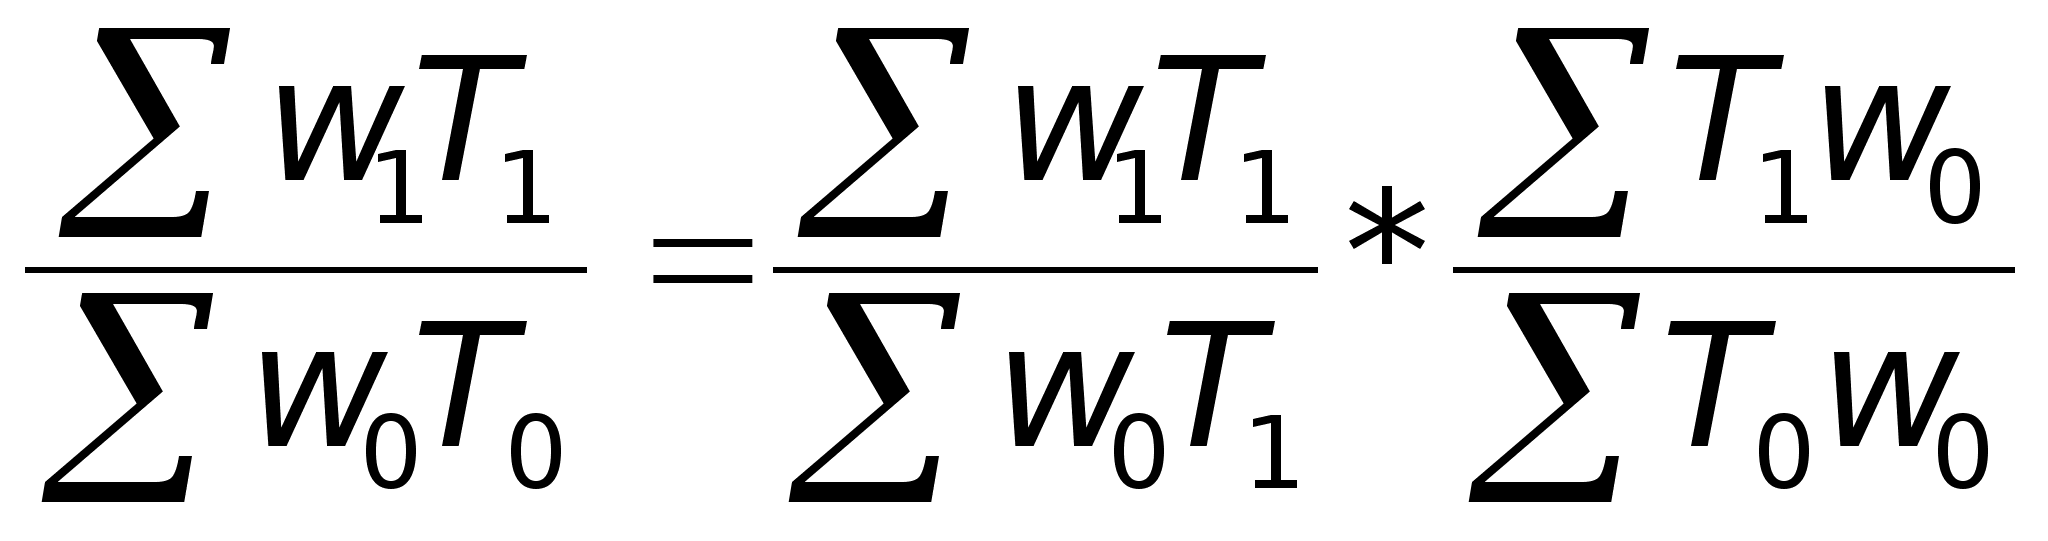 ;
(смотри дискета №1 PR-4).
Форма среднего индекса.
Сводный индекс может быть исчислен как средняя величина из индивидуальных индексов. Форма среднего индекса используется в тех случаях, когда в агрегатной форме индекс на основе имеющейся информации рассчитать невозможно. Однако, форму средней для этого нужно выбрать таим образом, чтобы полученный средний индекс был тождественен исходному агрегатному индексу. В практике статистики в большинстве случаев принято все количественные индексы рассчитывать как средние арифметические, а все качественные как средние гармонические.
Выведем средний арифметический индекс из агрегатного в общем виде.
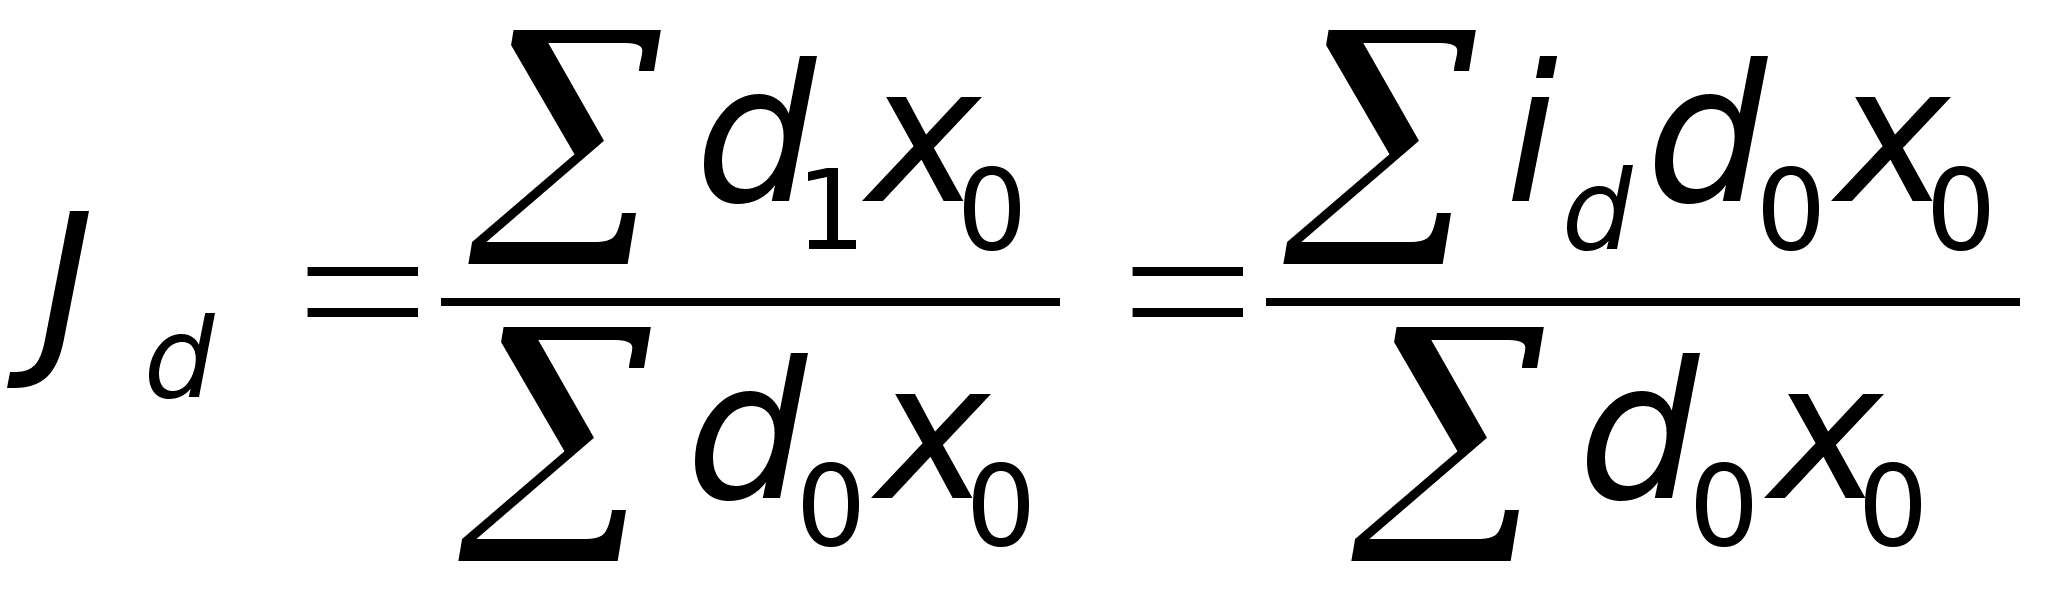 ,
т.к.
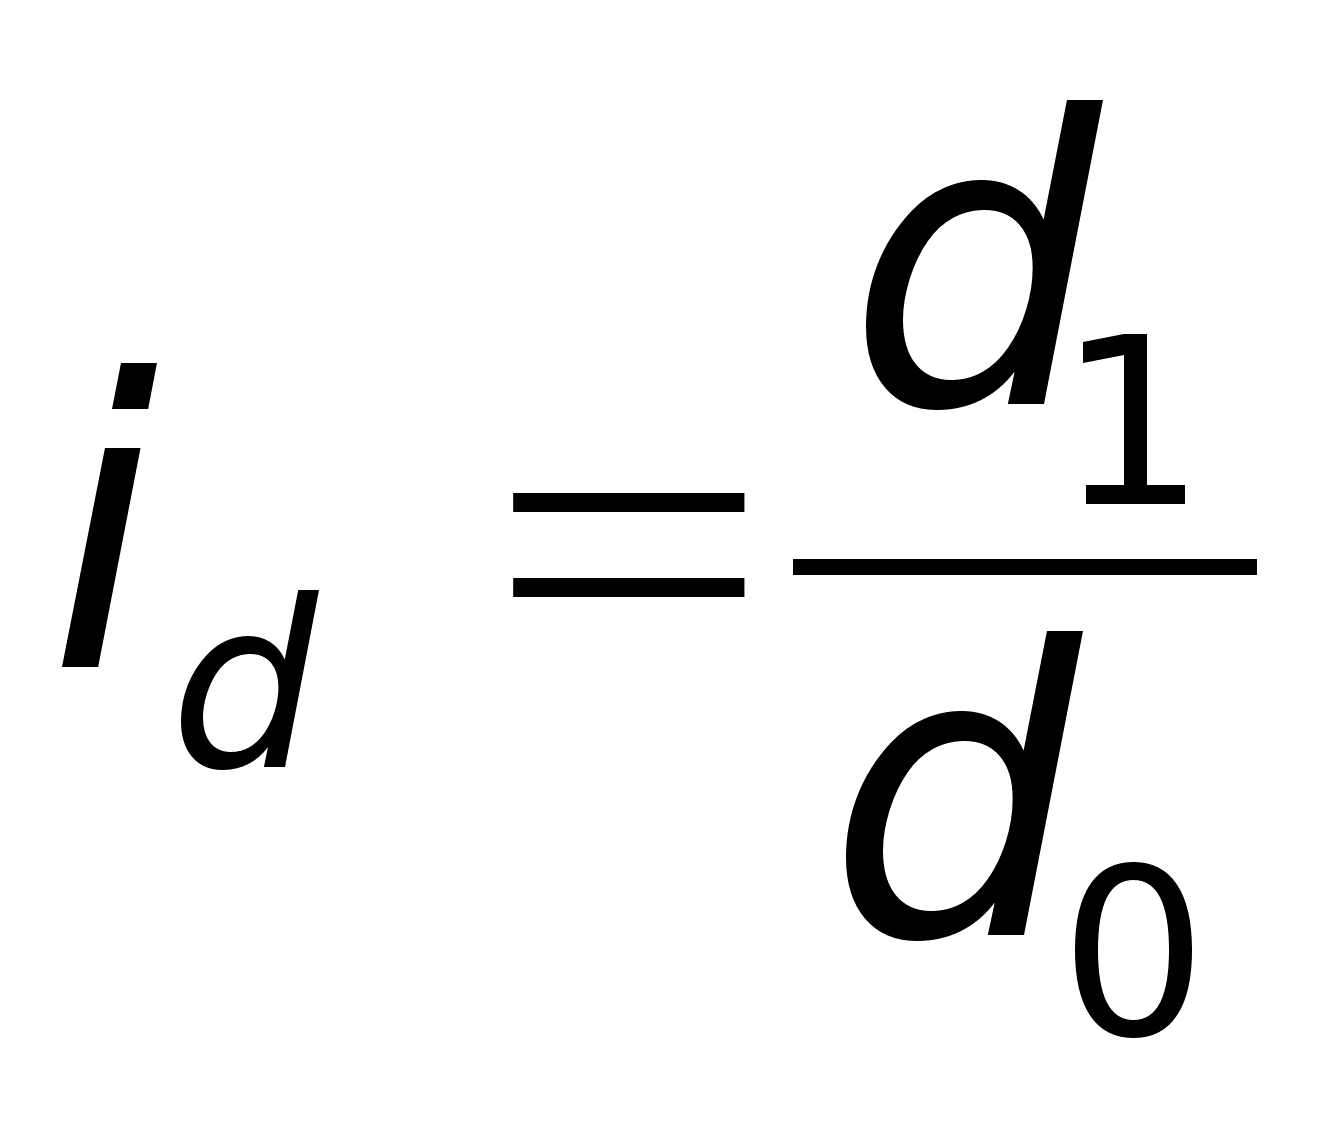 .
Отсюда
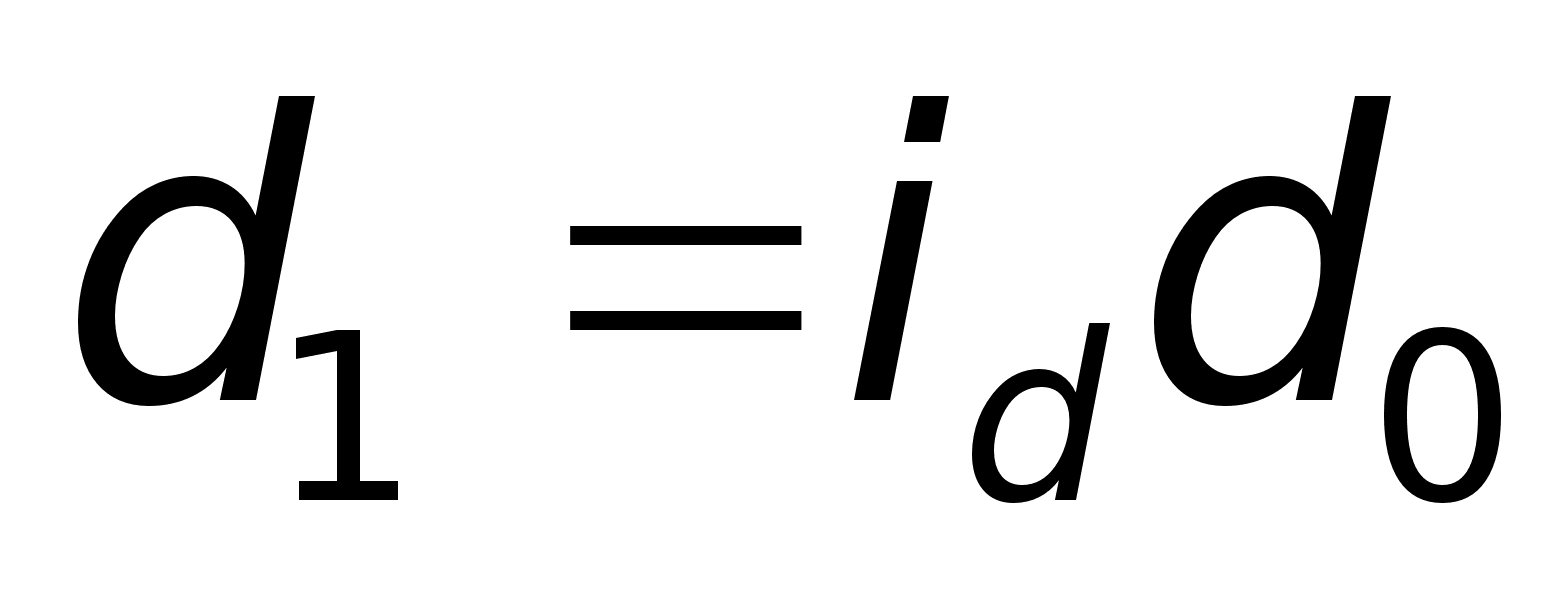 .
Аналогично записываются все конкретные количественные индексы:
Индекс
физического
объема продукции:
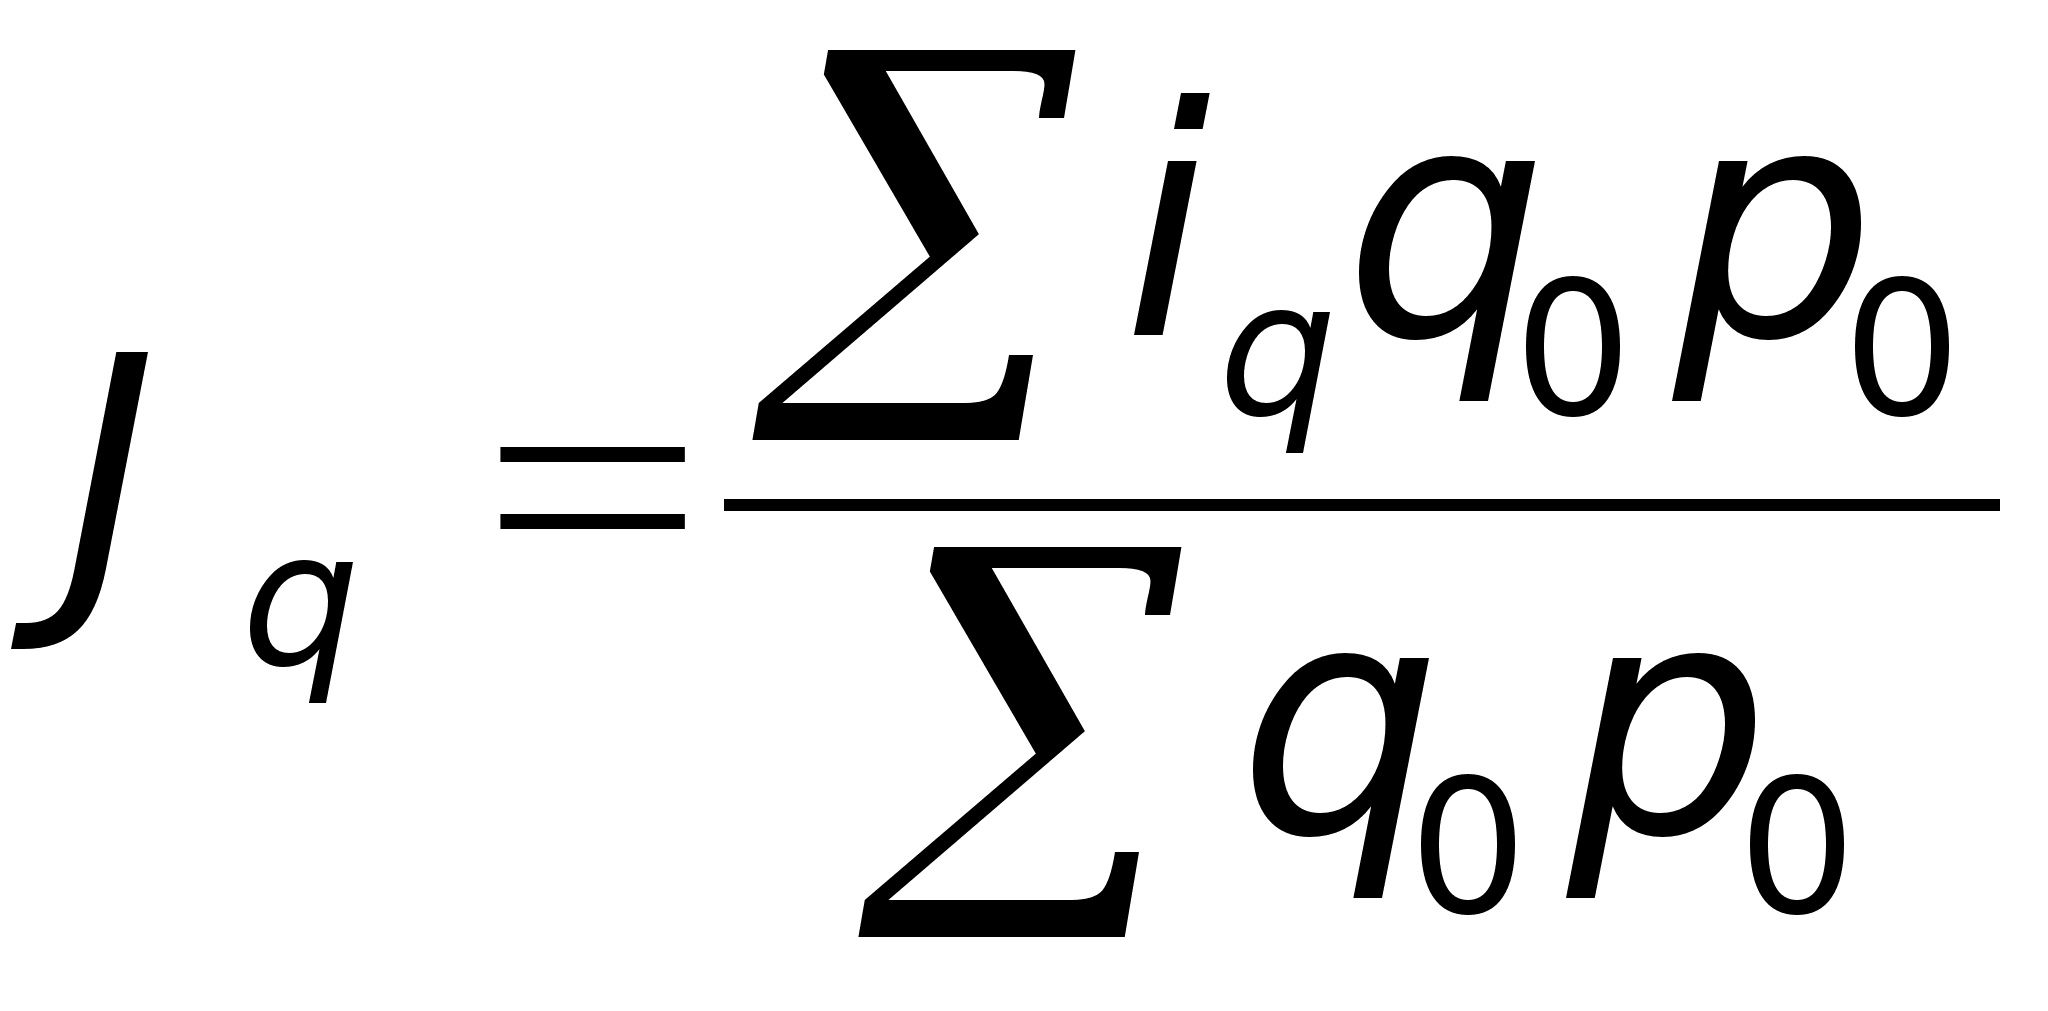 или
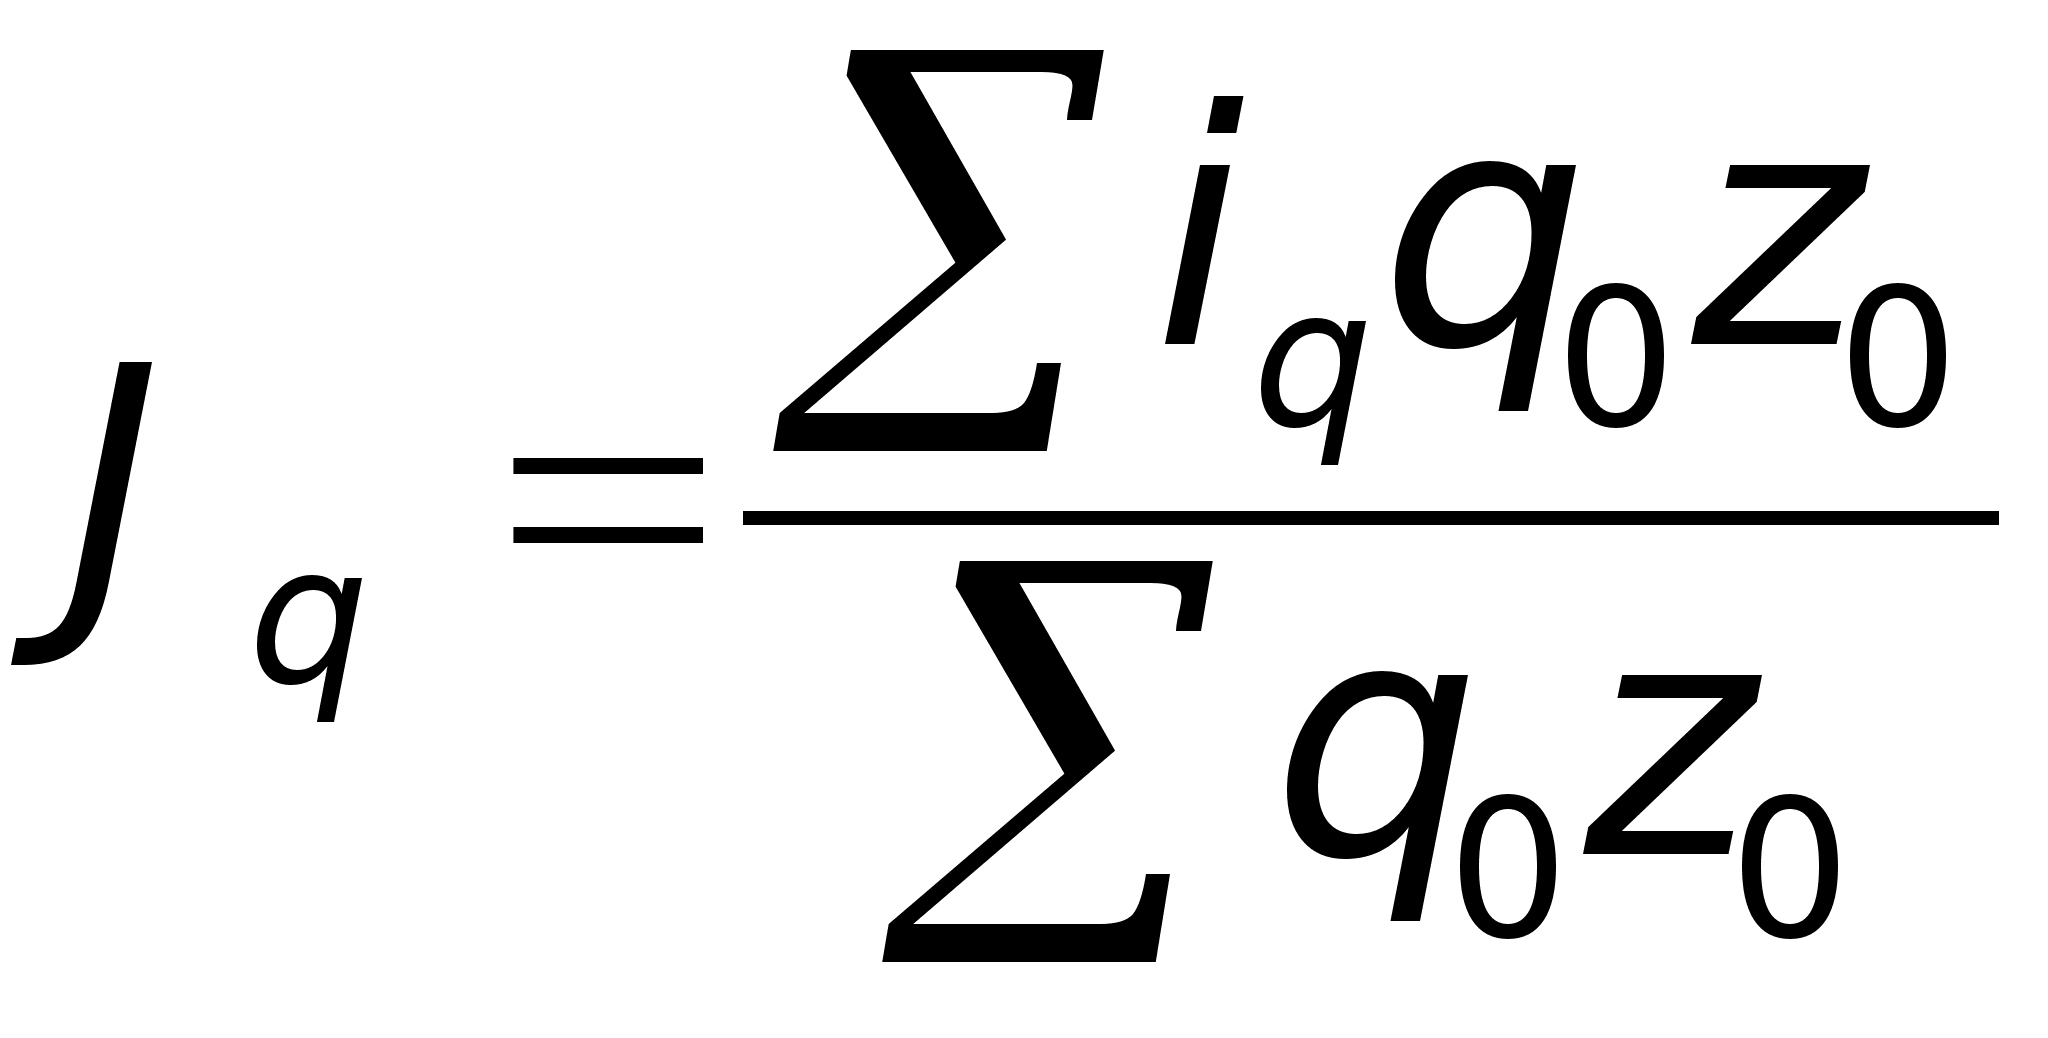 ,
или
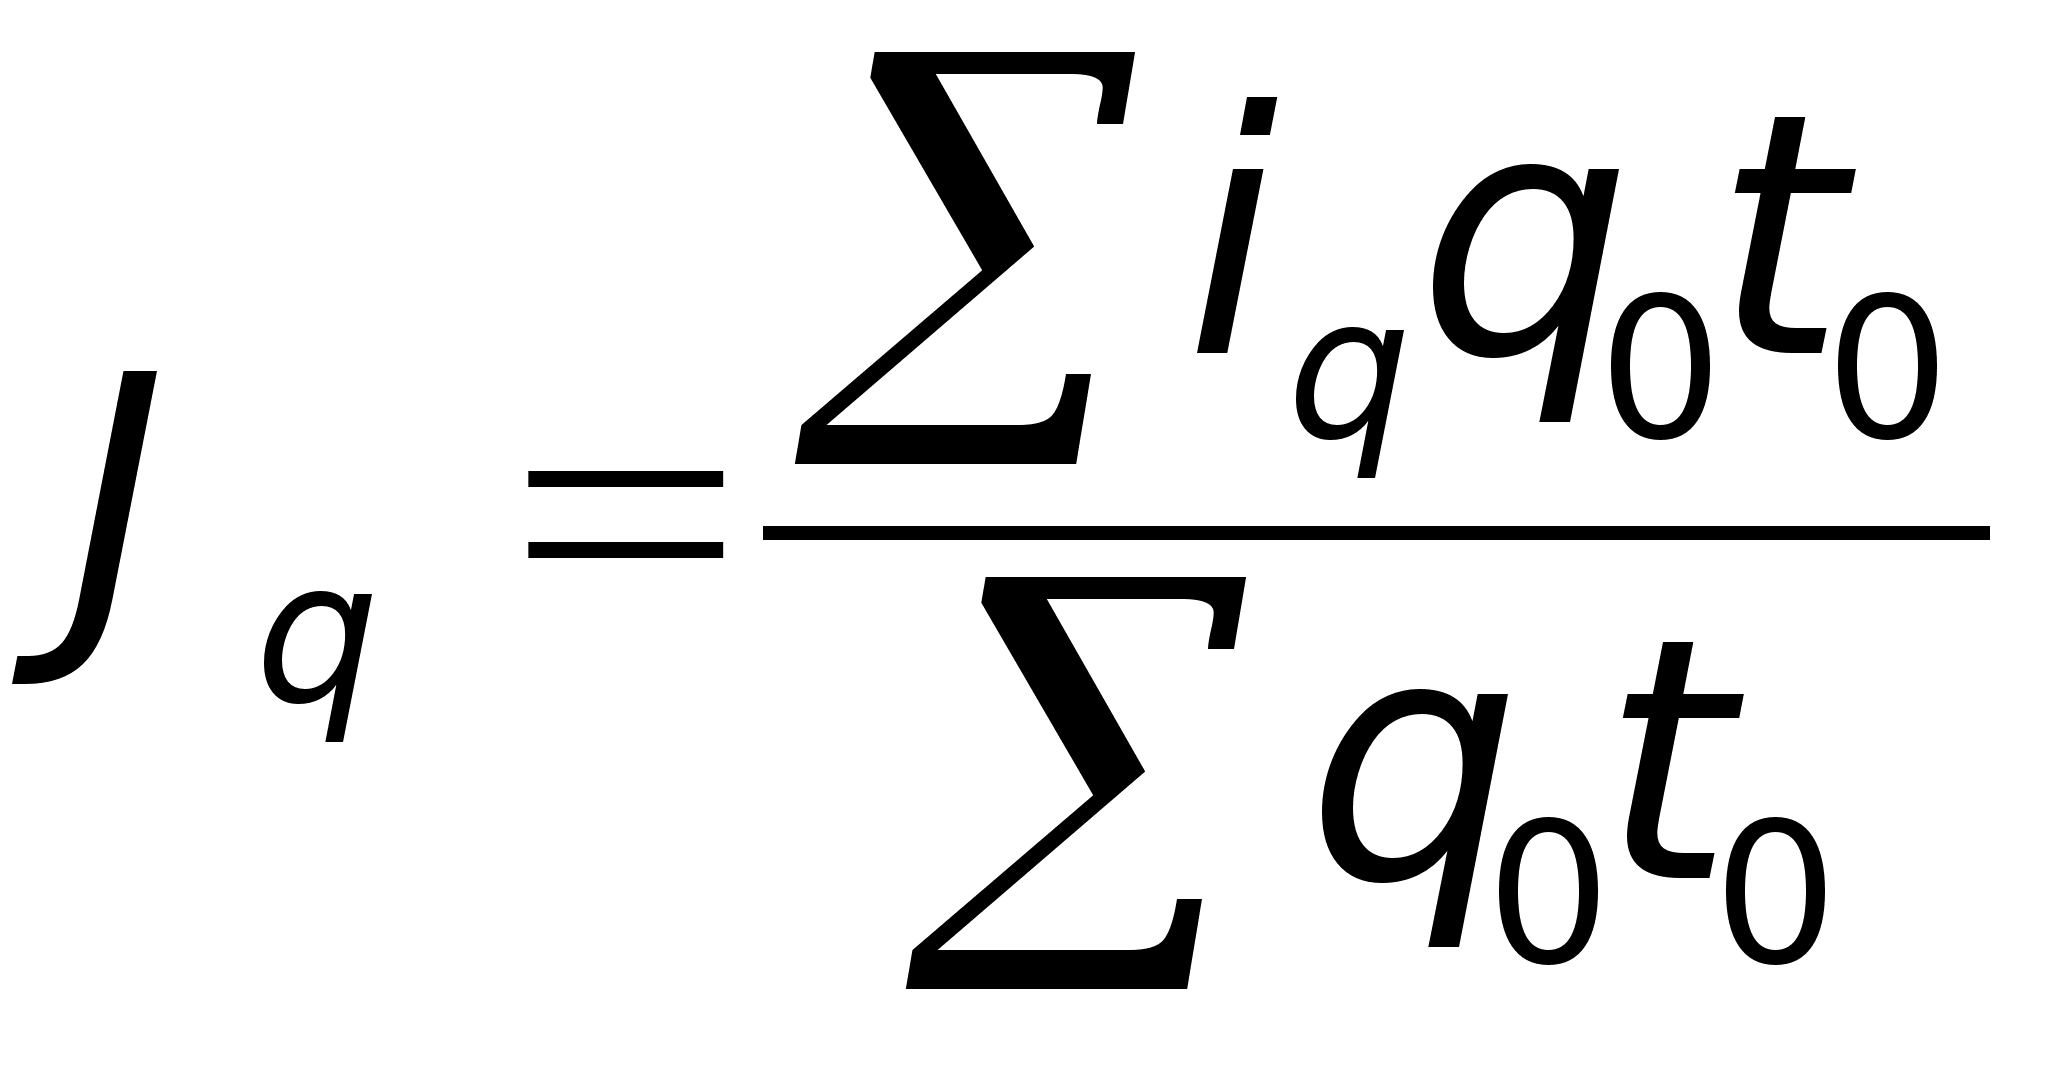 .
Индекс
посевной площади:
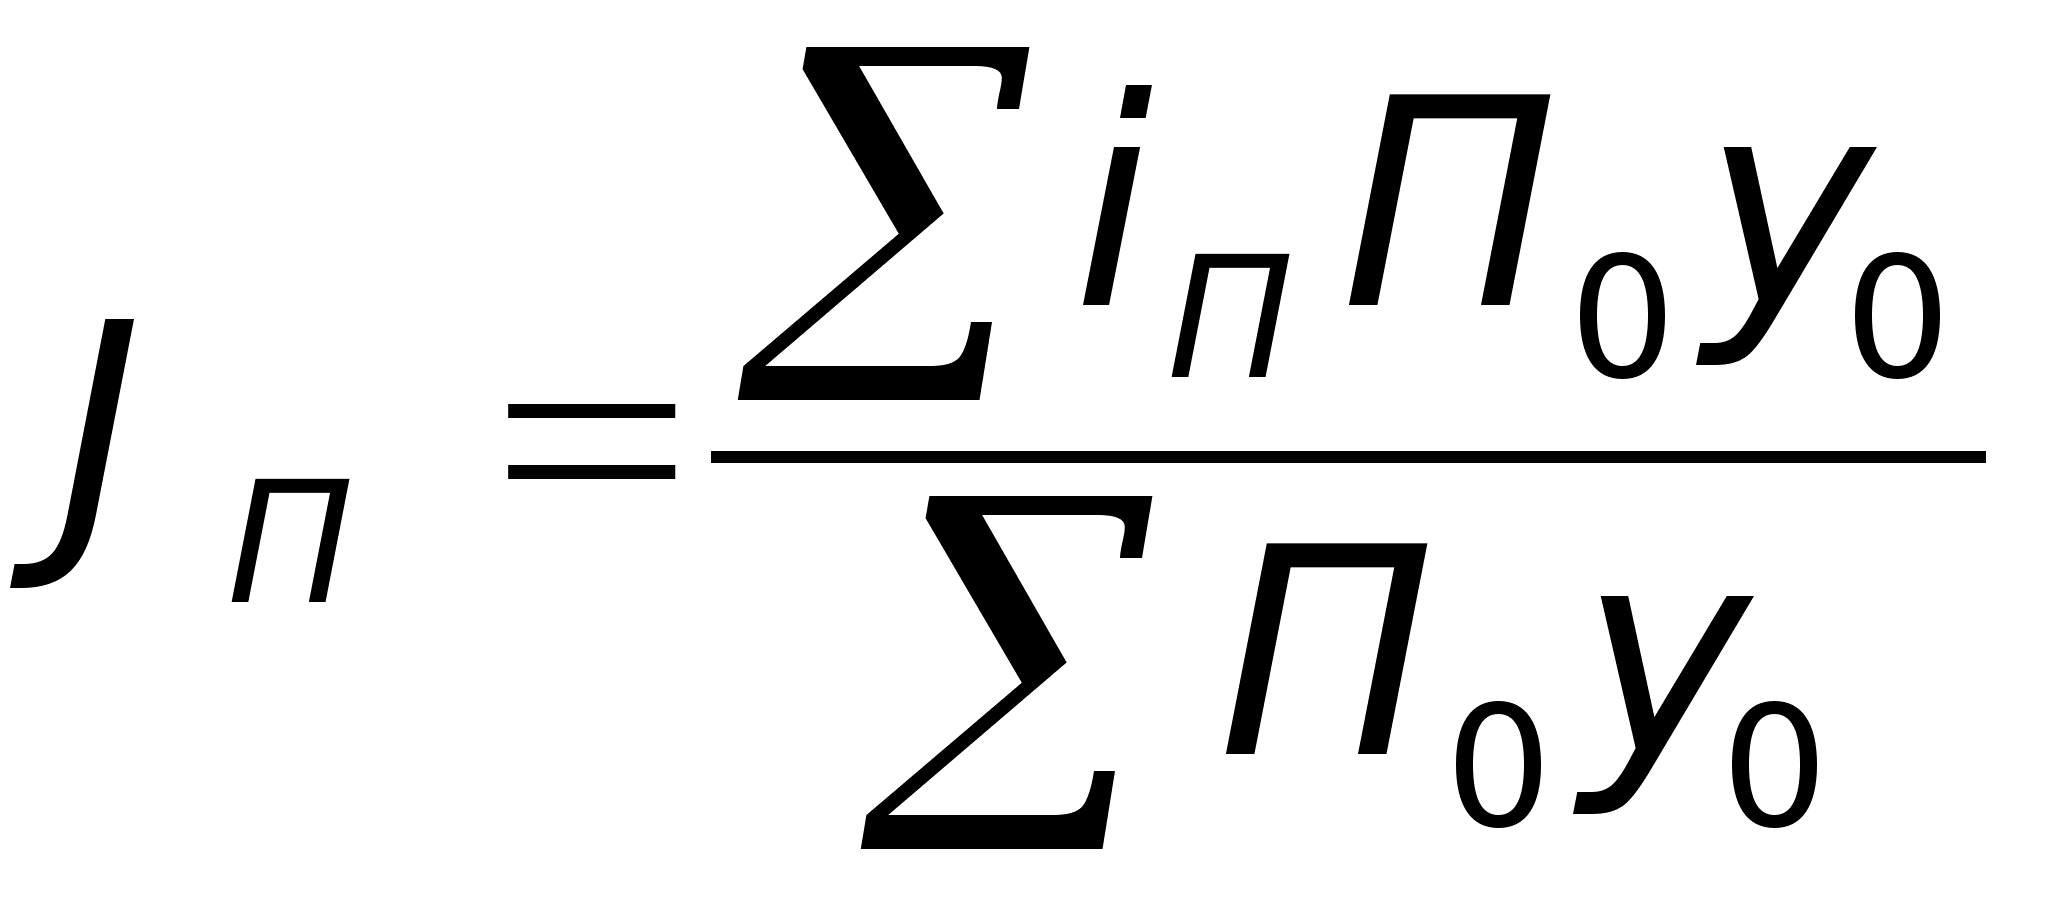 ;
Индекс
численности:
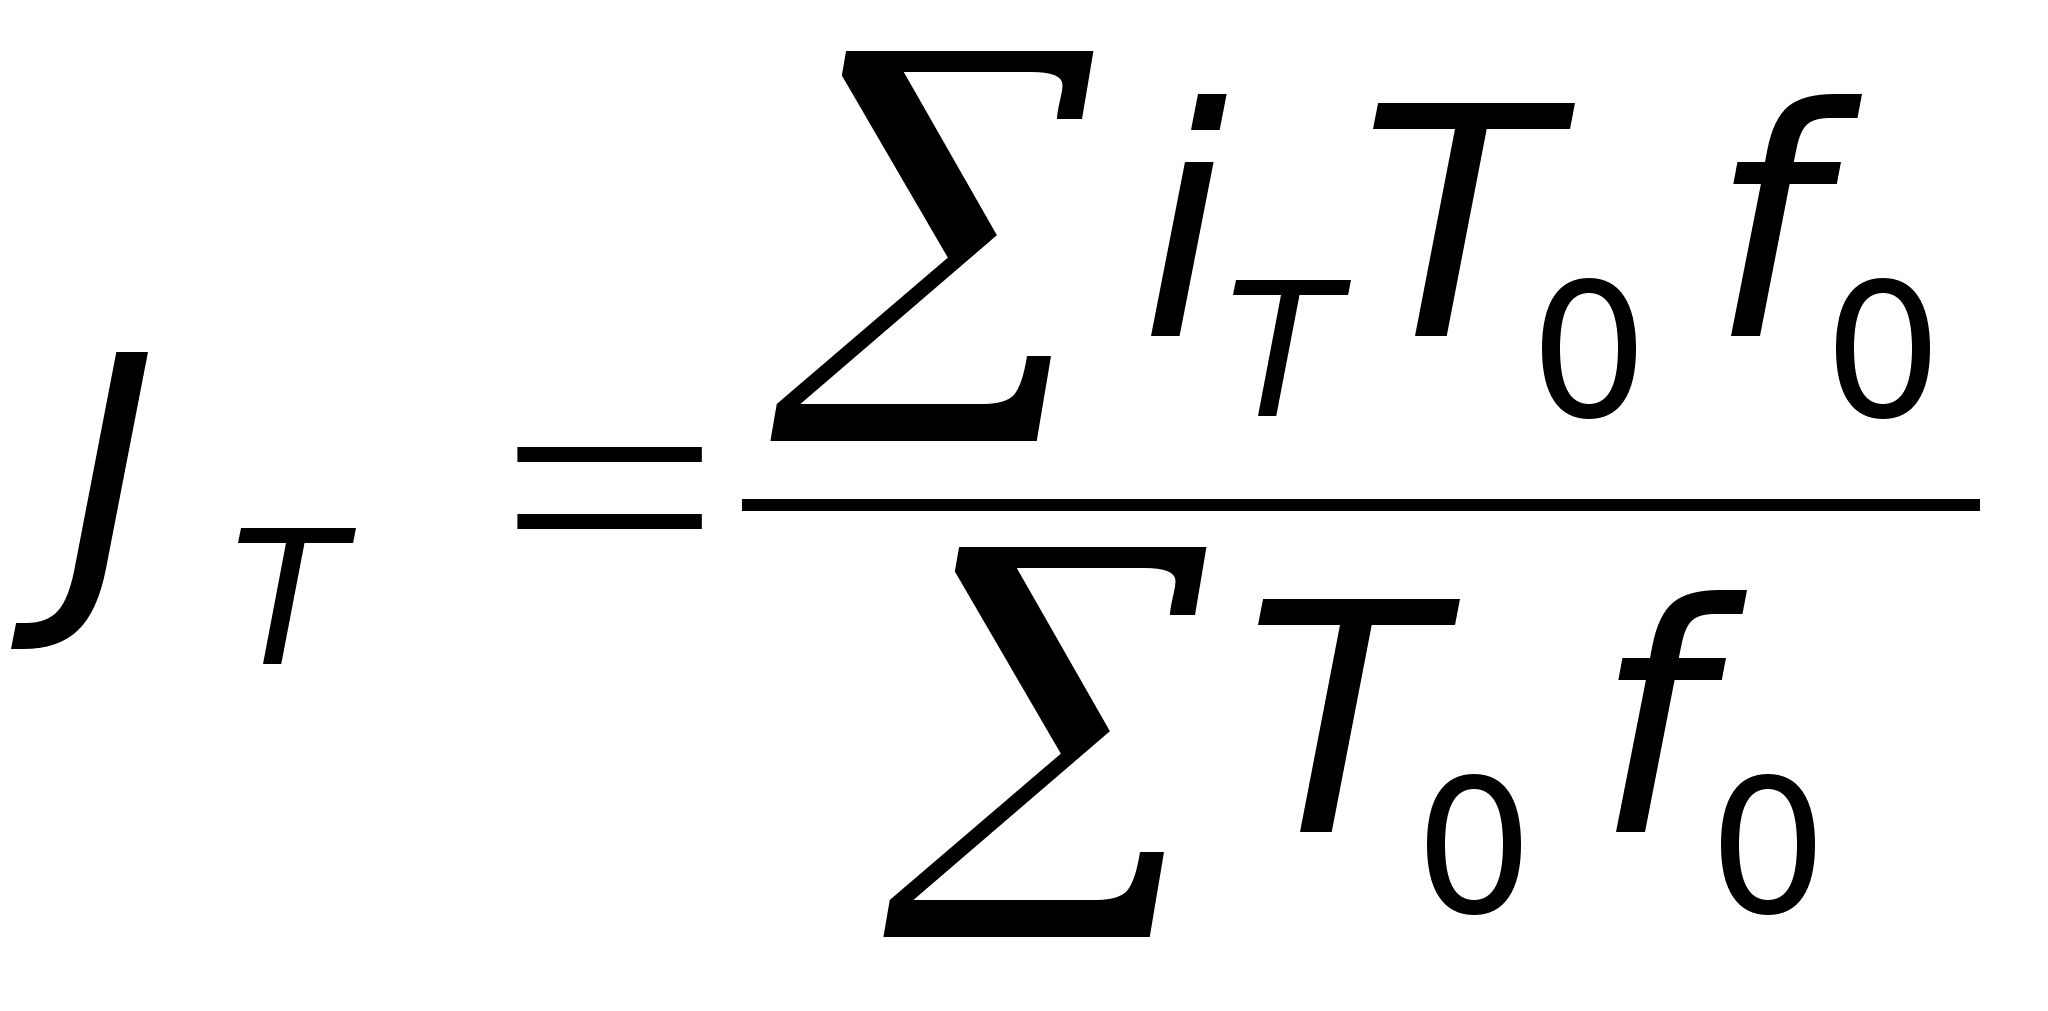 или
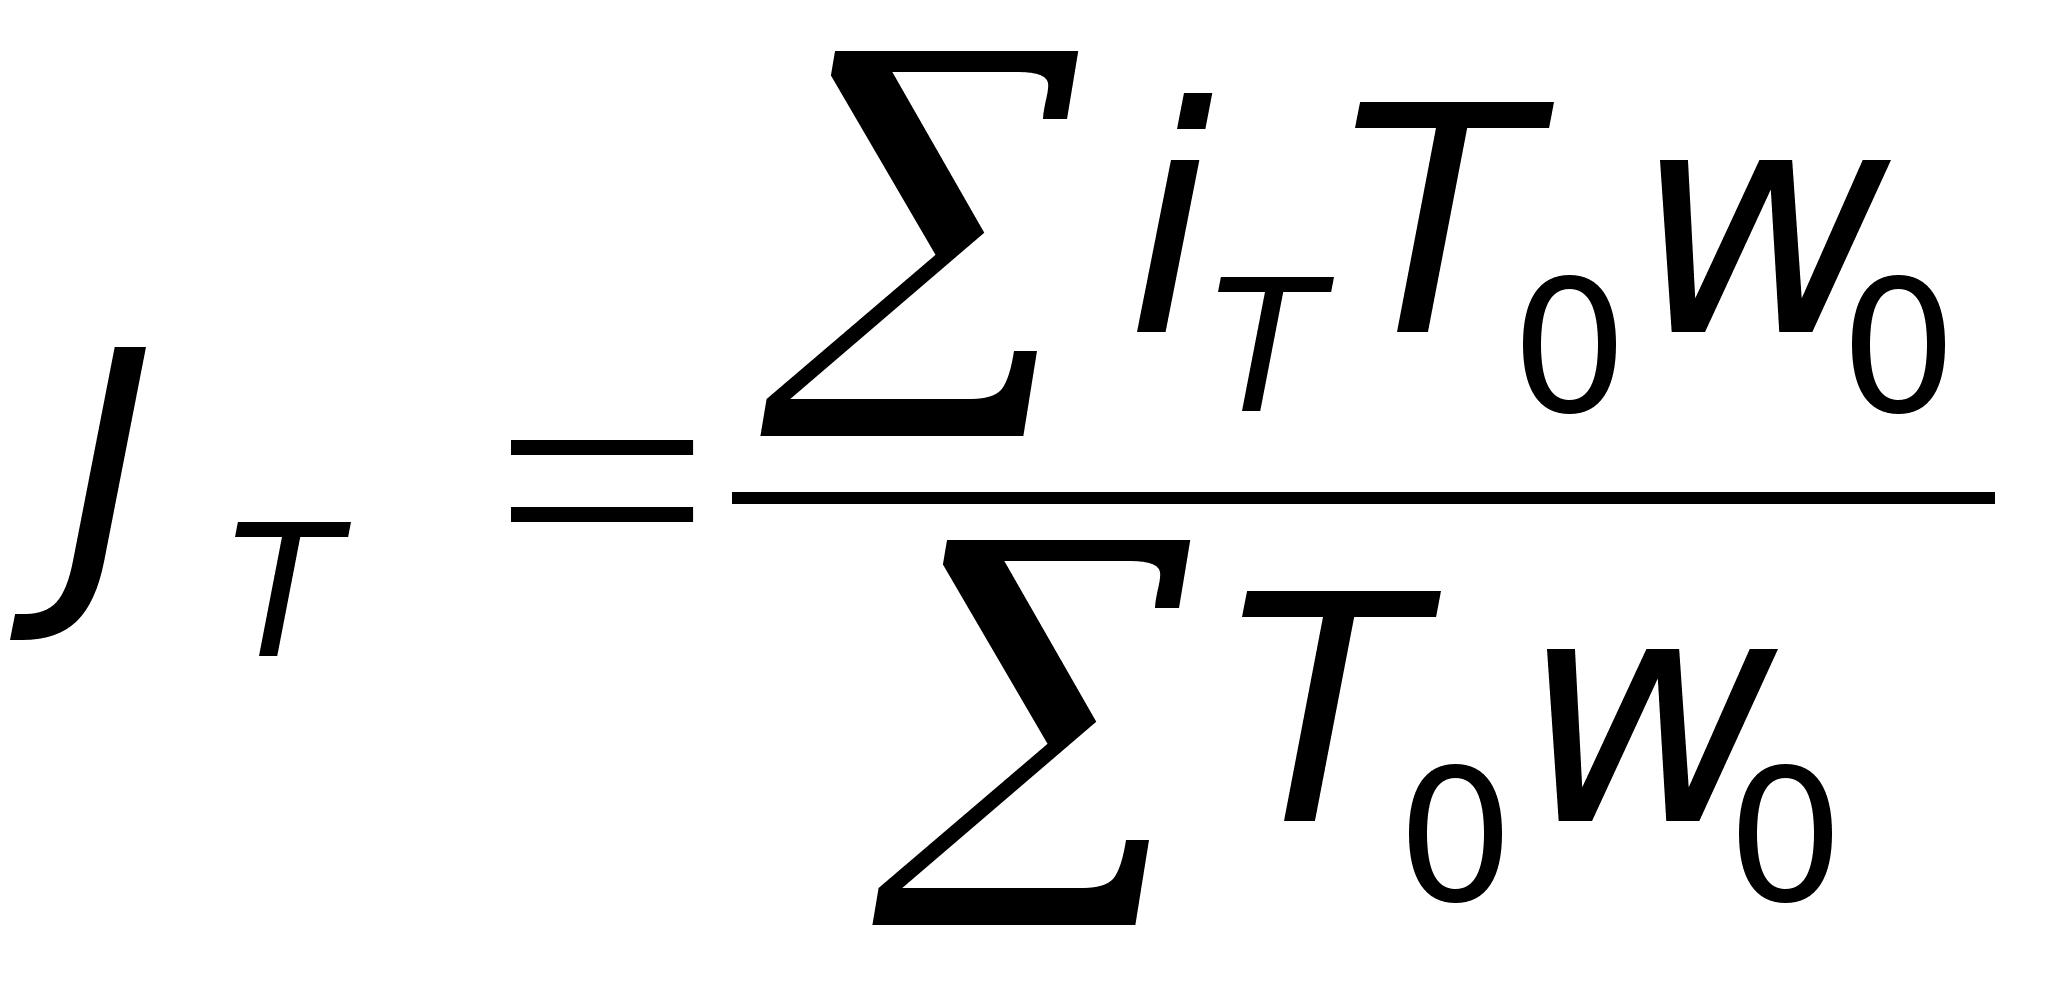 ;
Выведем средний гармонический индекс из агрегатного в общем виде.
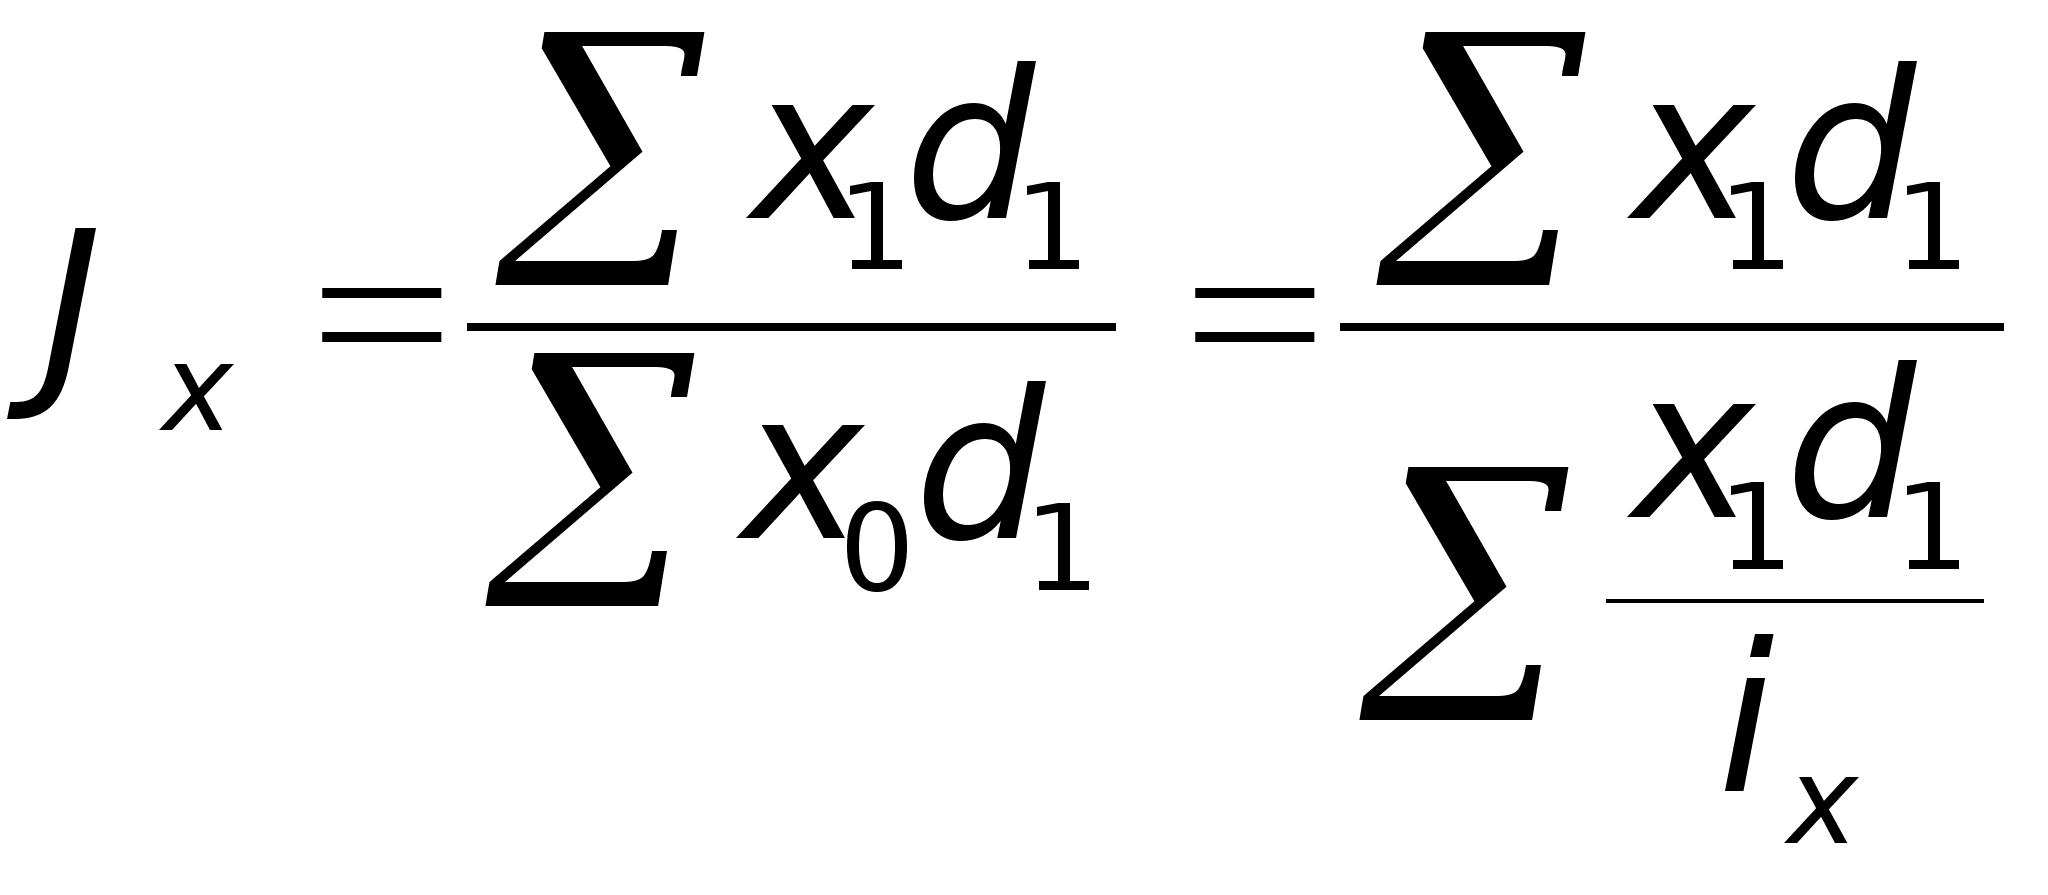 ,
т.к.
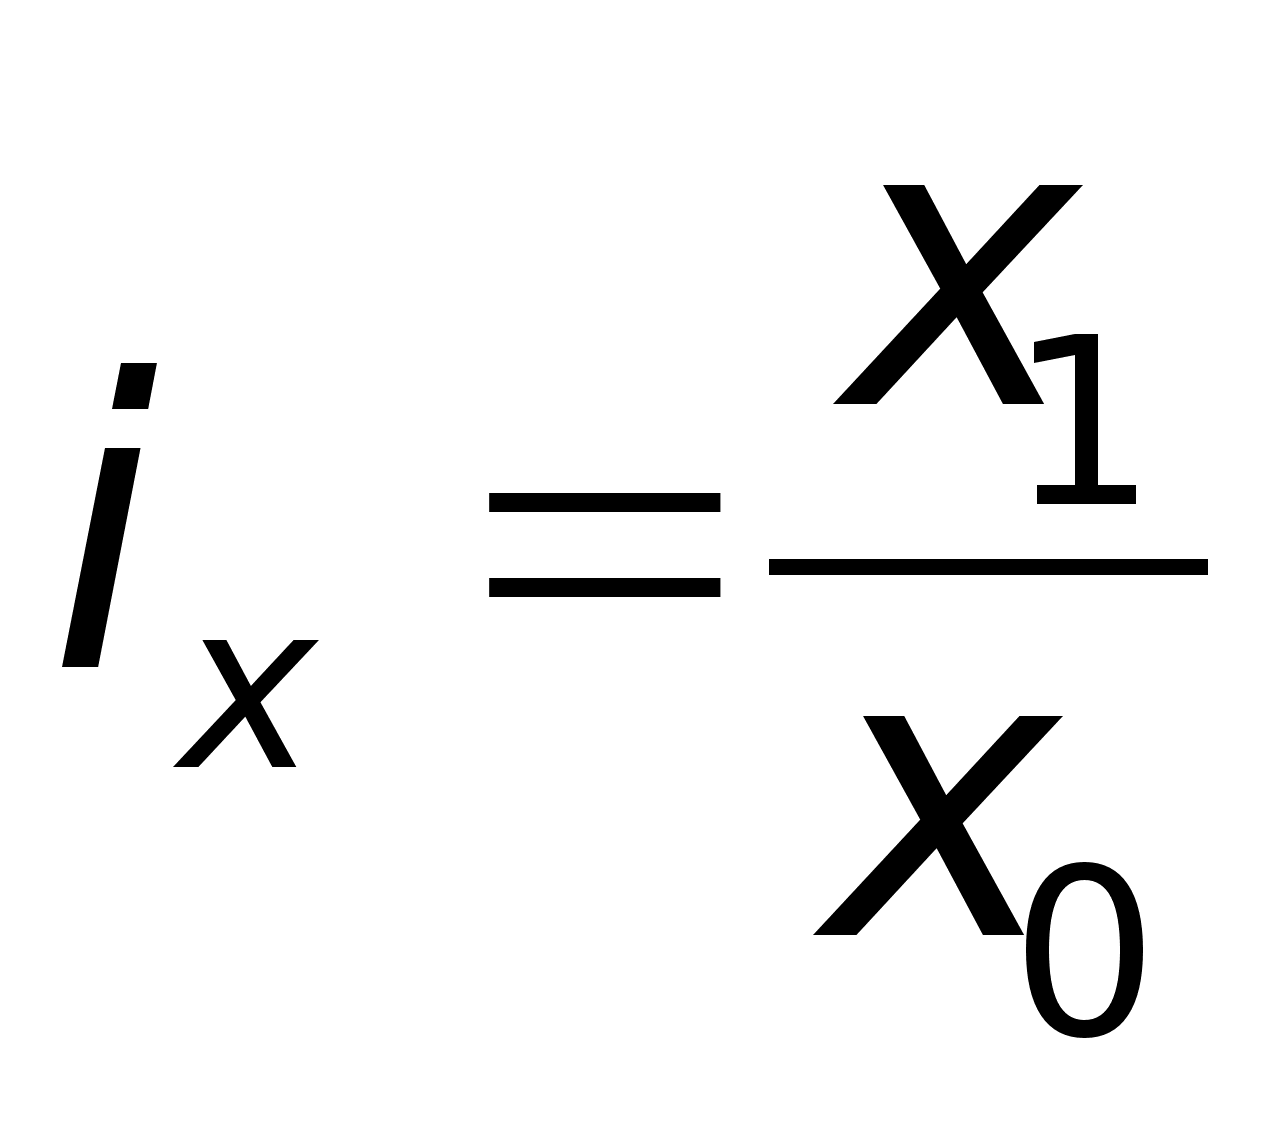 .
Отсюда
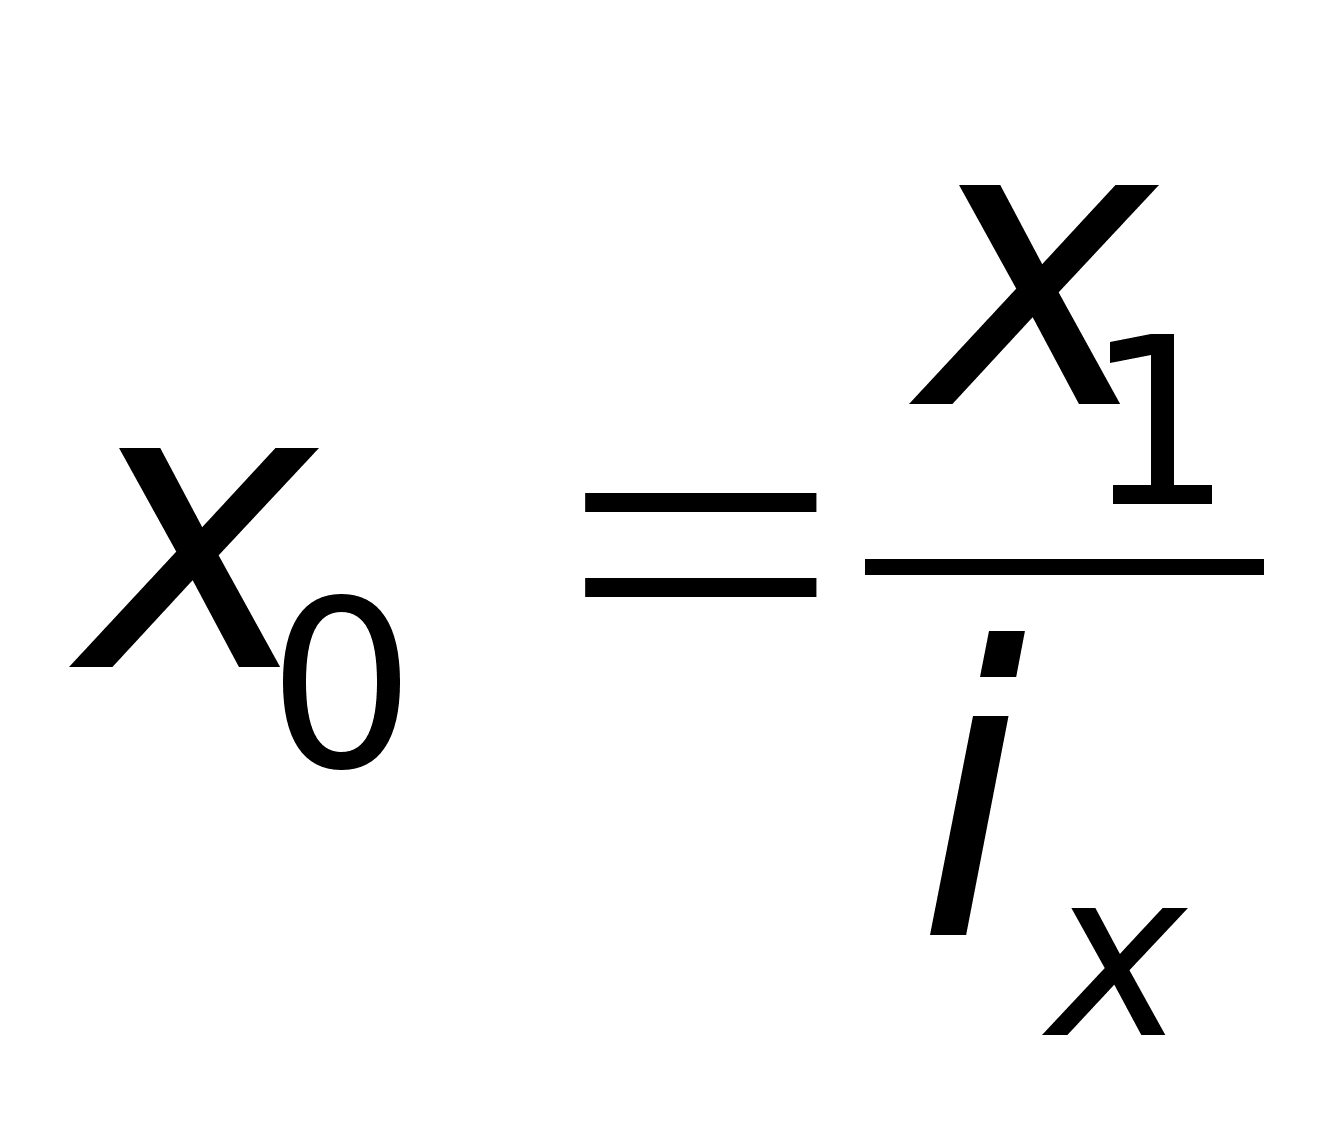 .
Аналогично записываются все качественные индексы (кроме исключения).
Индекс
цен:
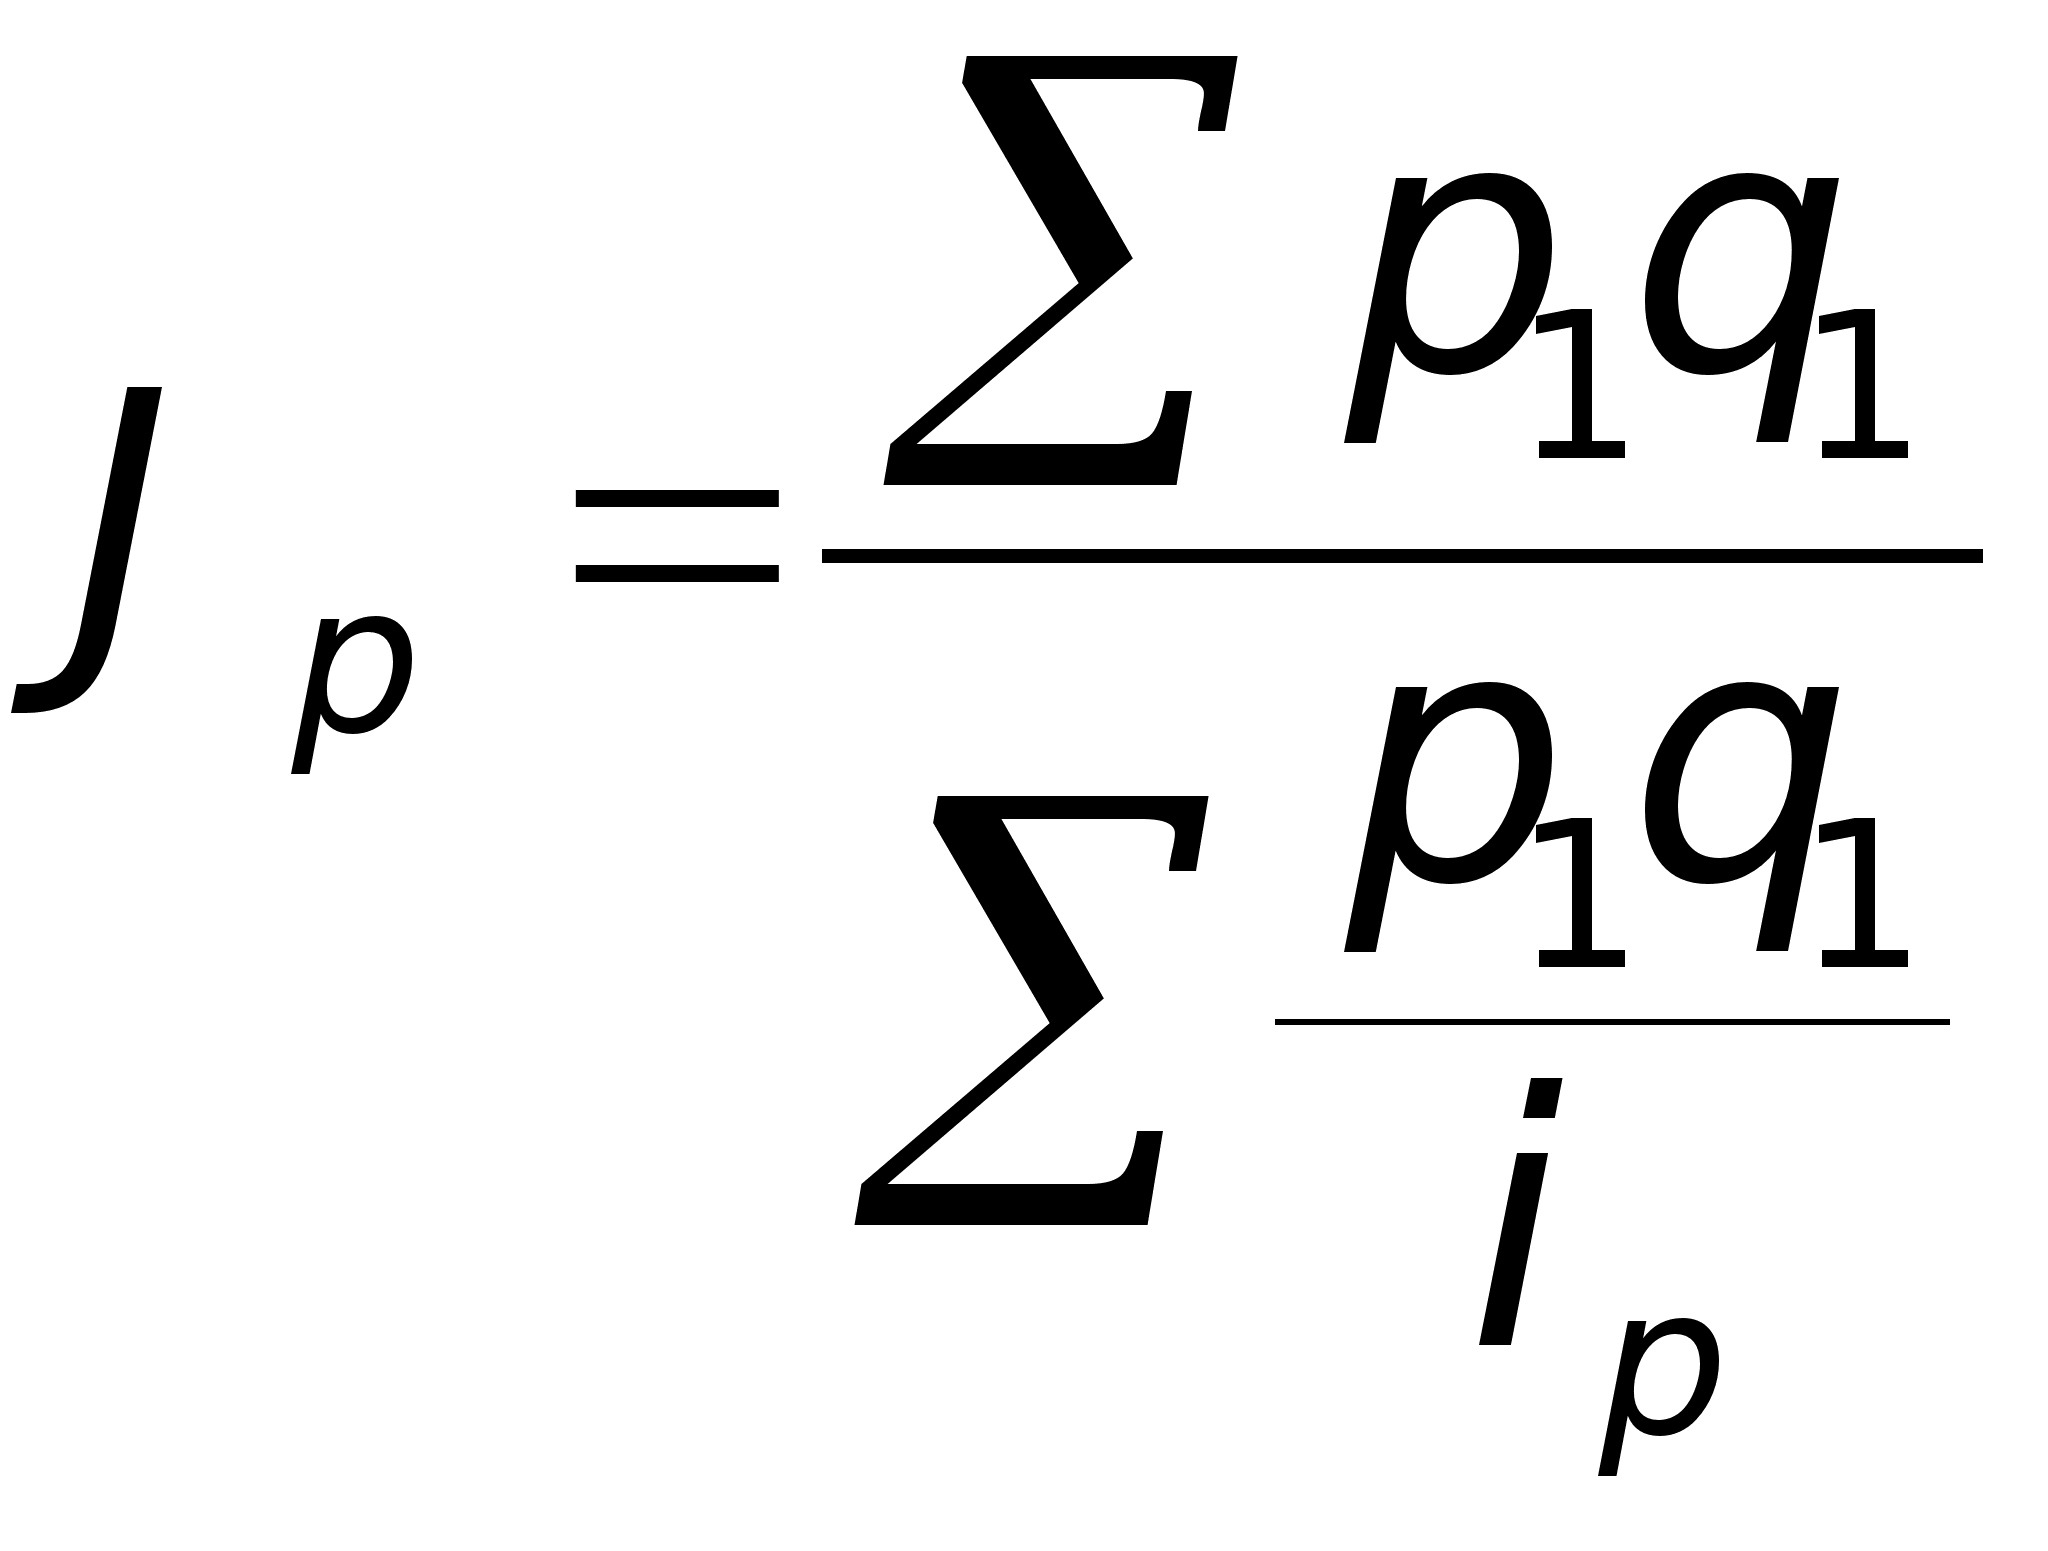 ;
Индекс
себестоимости:
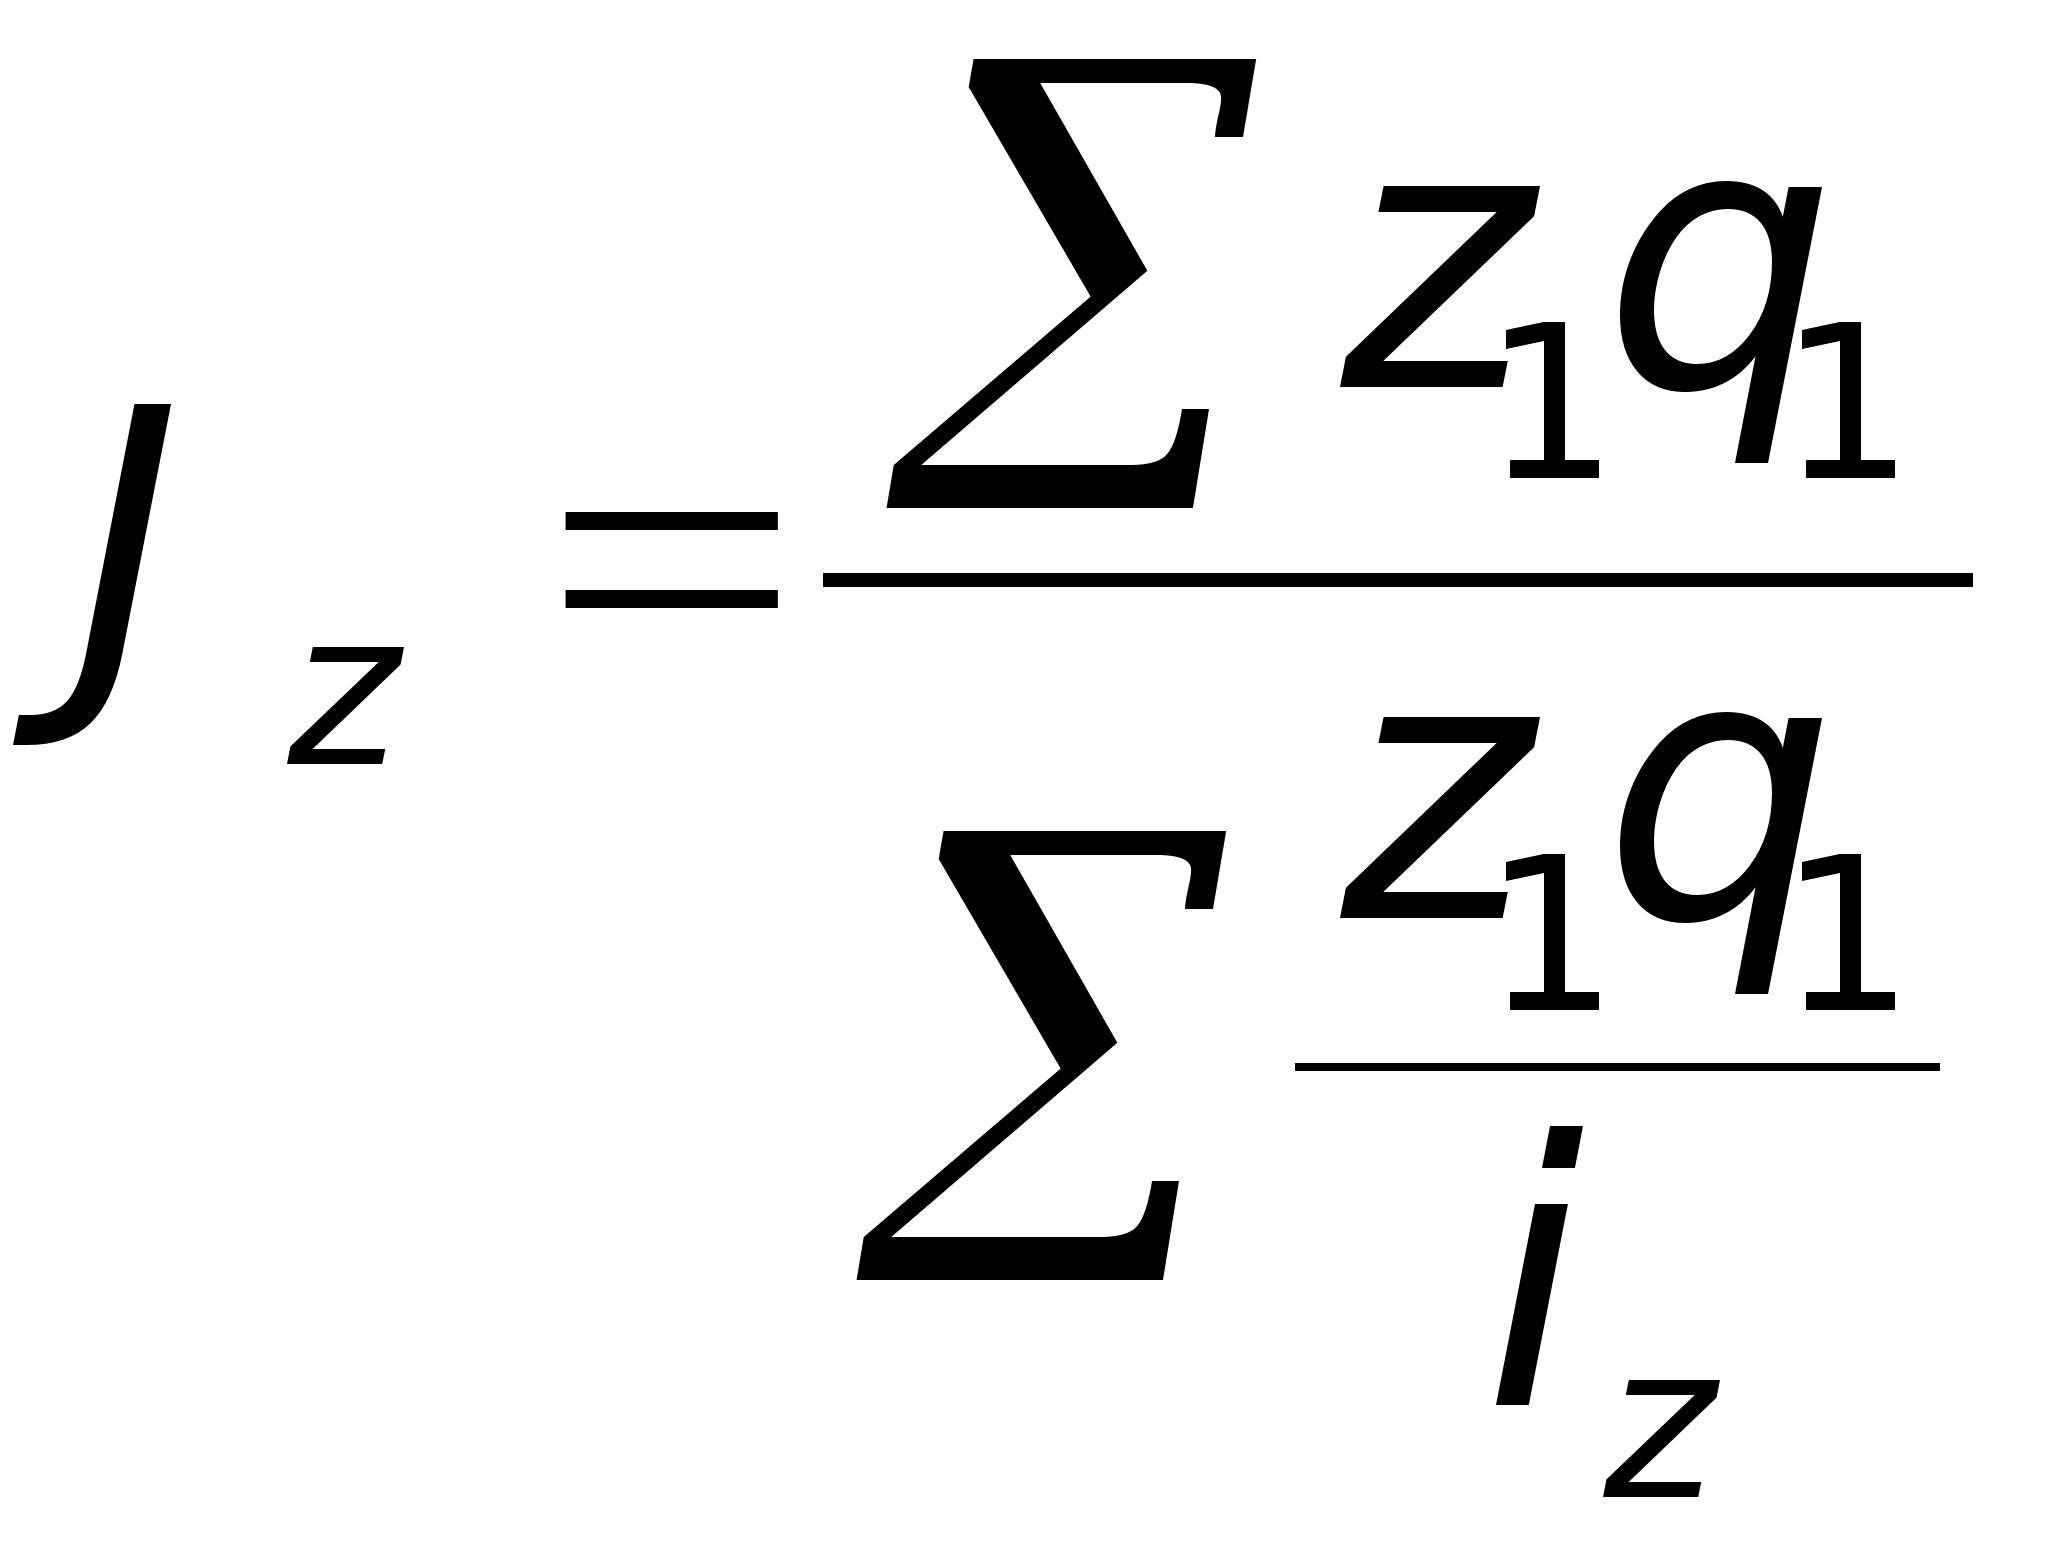 ;
Индекс
урожайности:
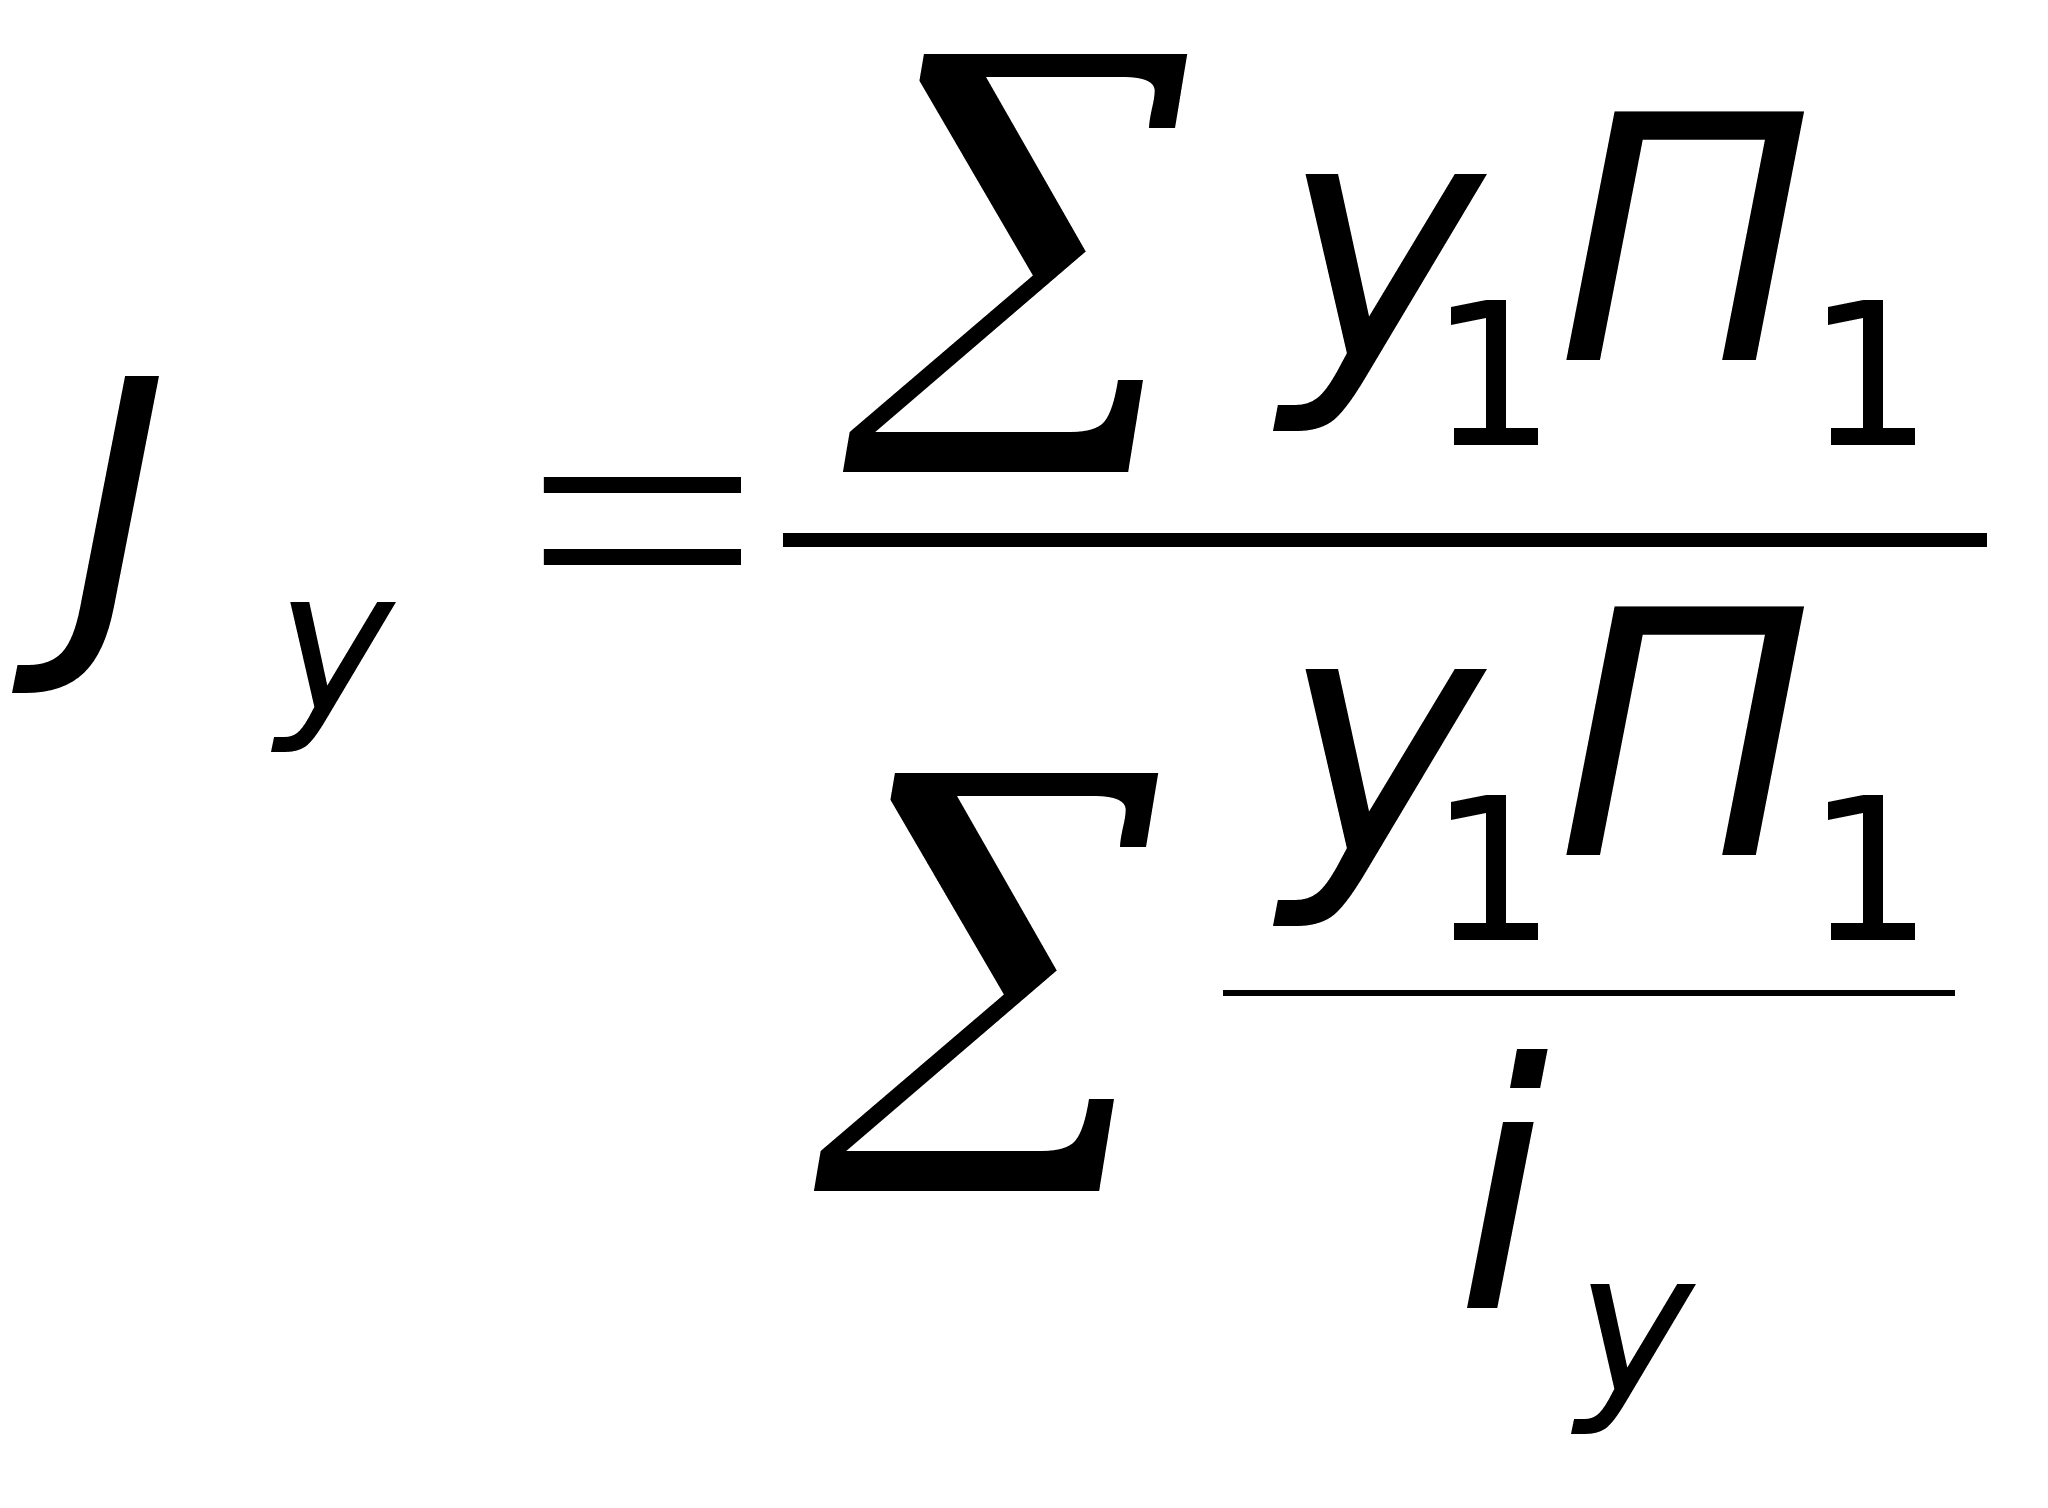 ;
Индекс
заработной
платы:
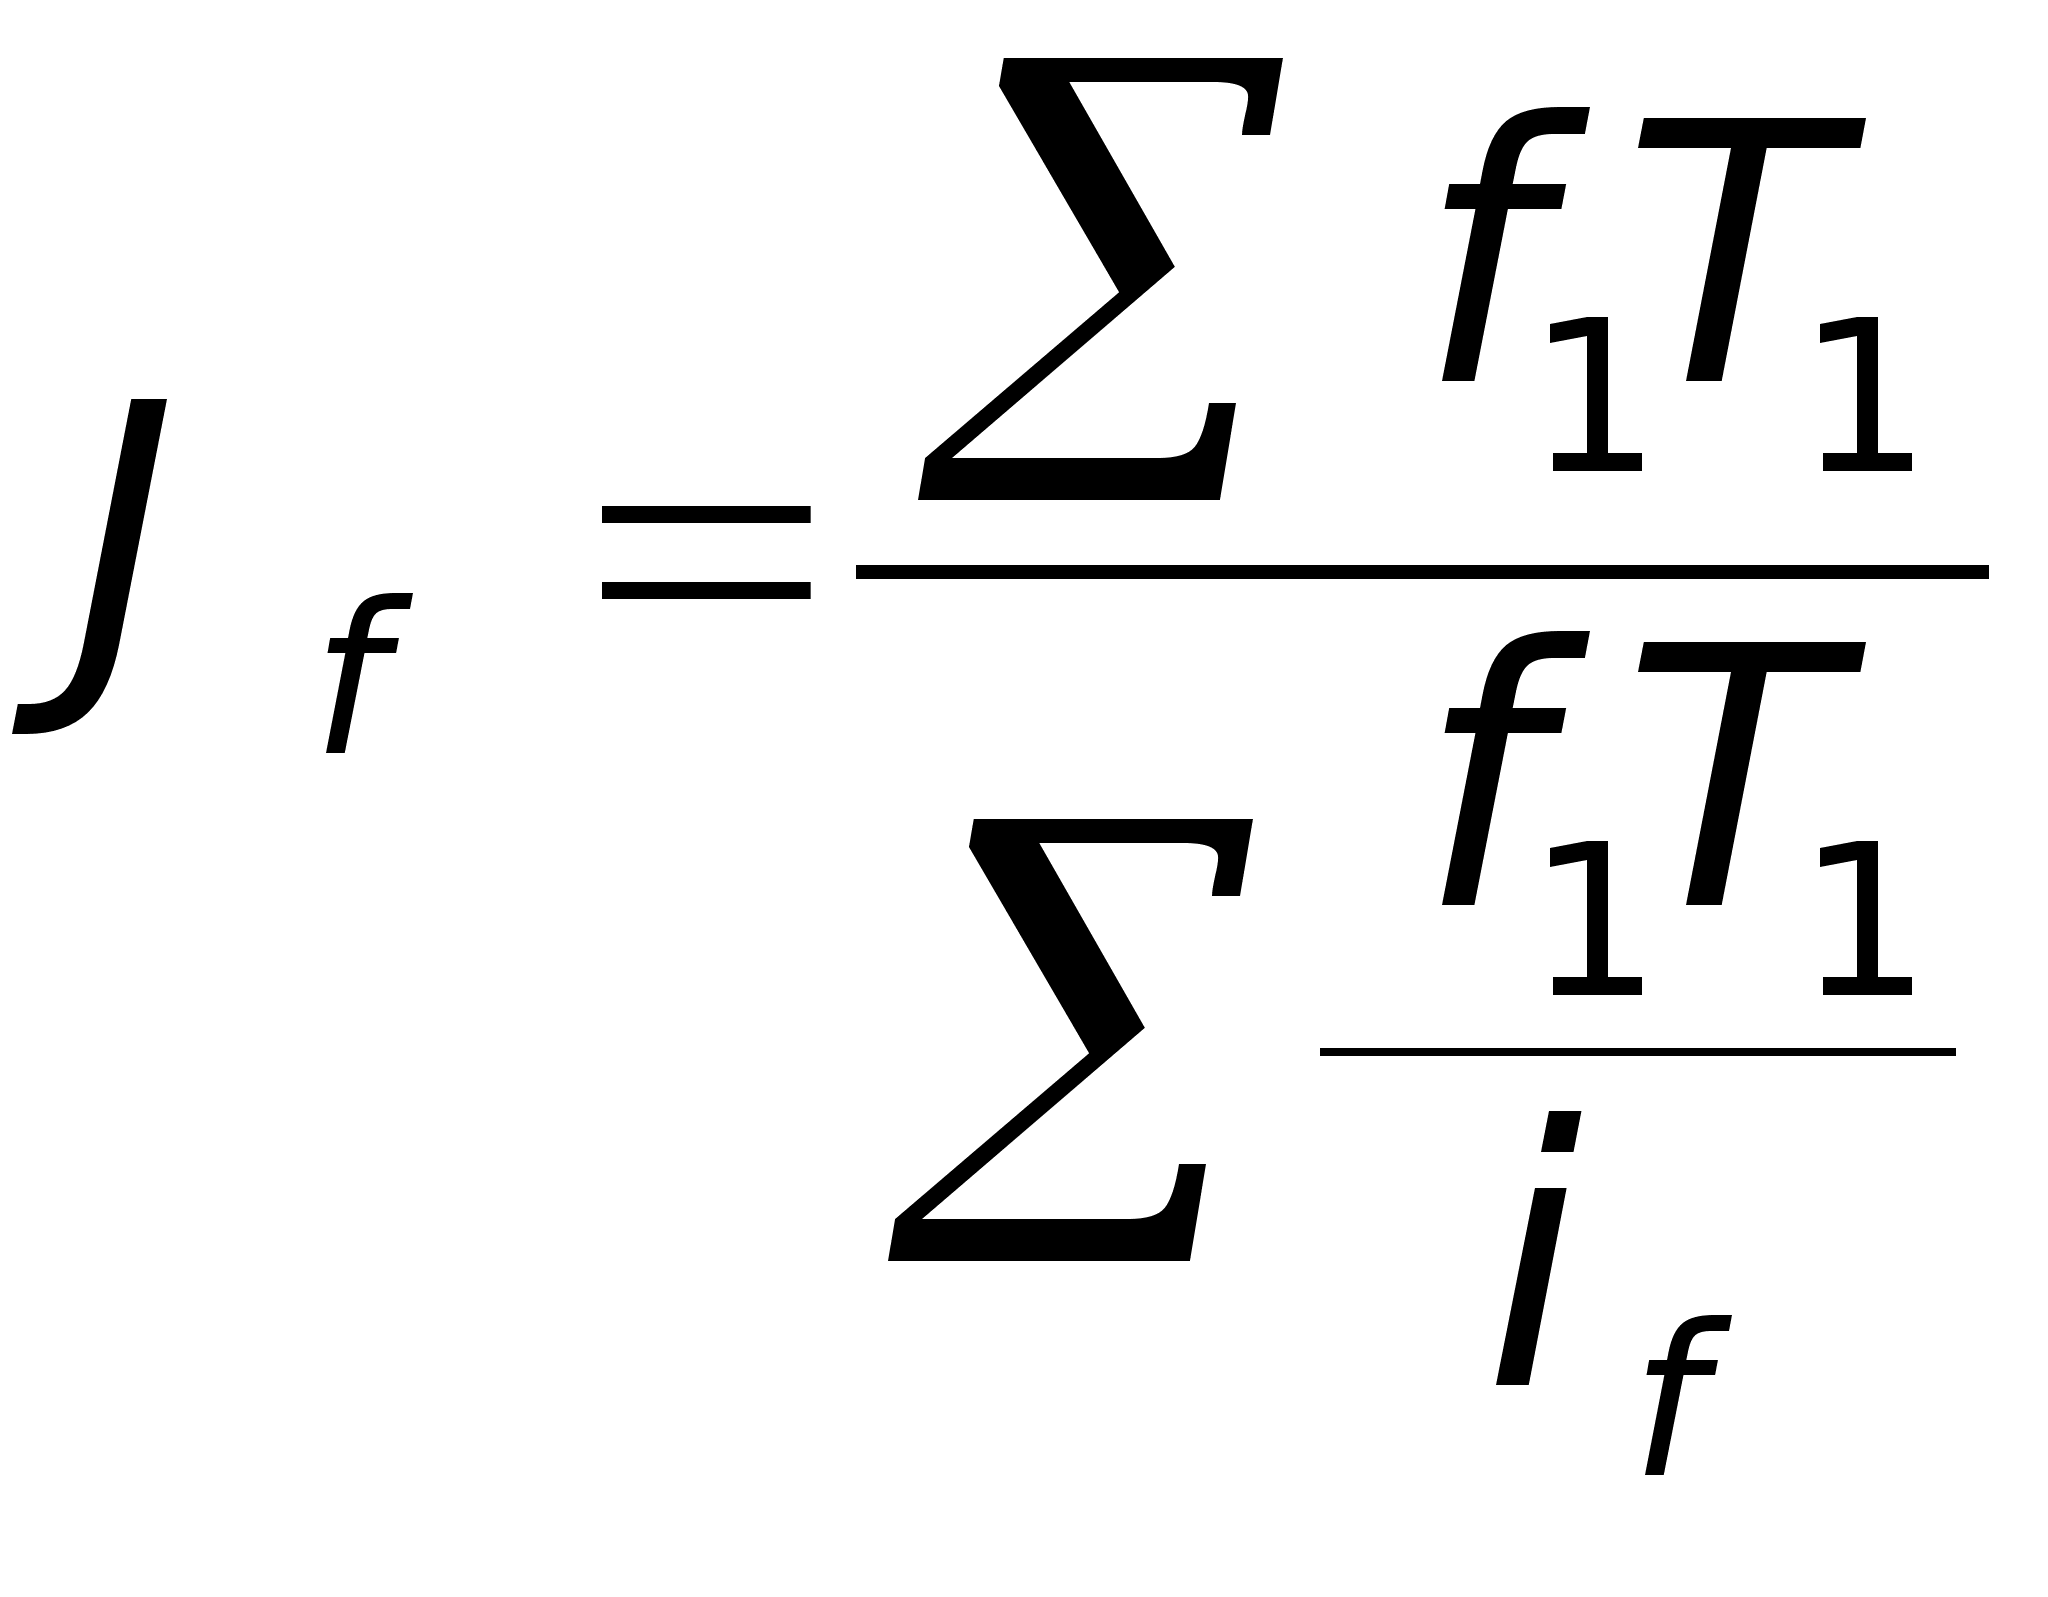 ;
Индекс
производительности
труда по выработке:
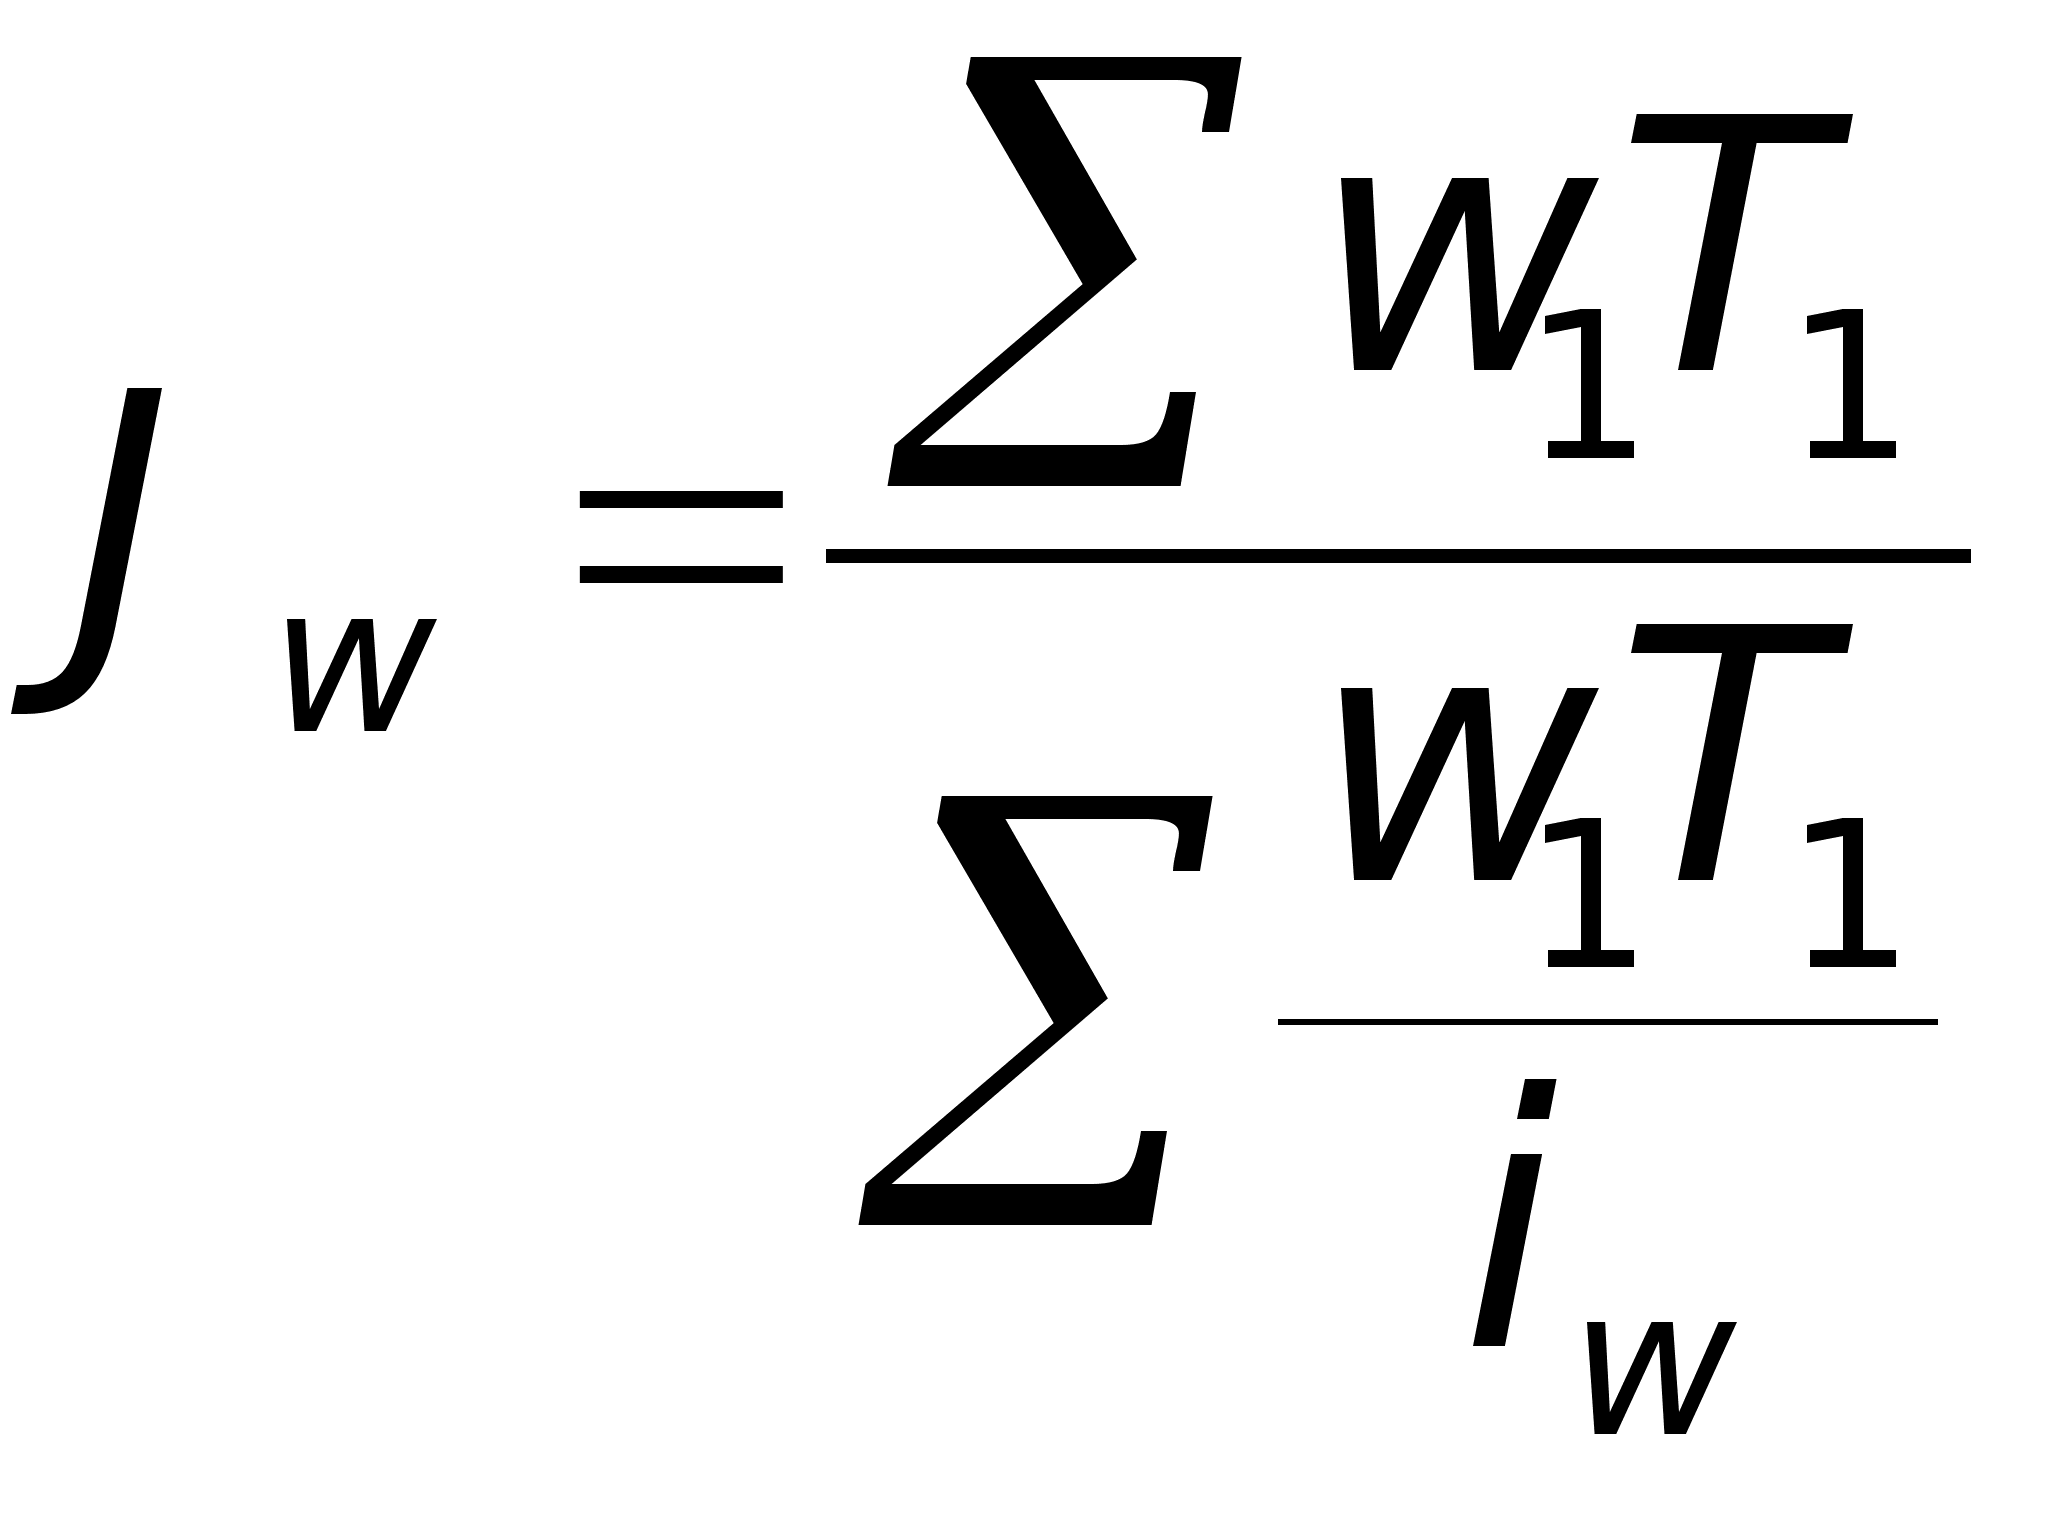 ;
Индекс производительности
труда по трудоемкости
(исключение):
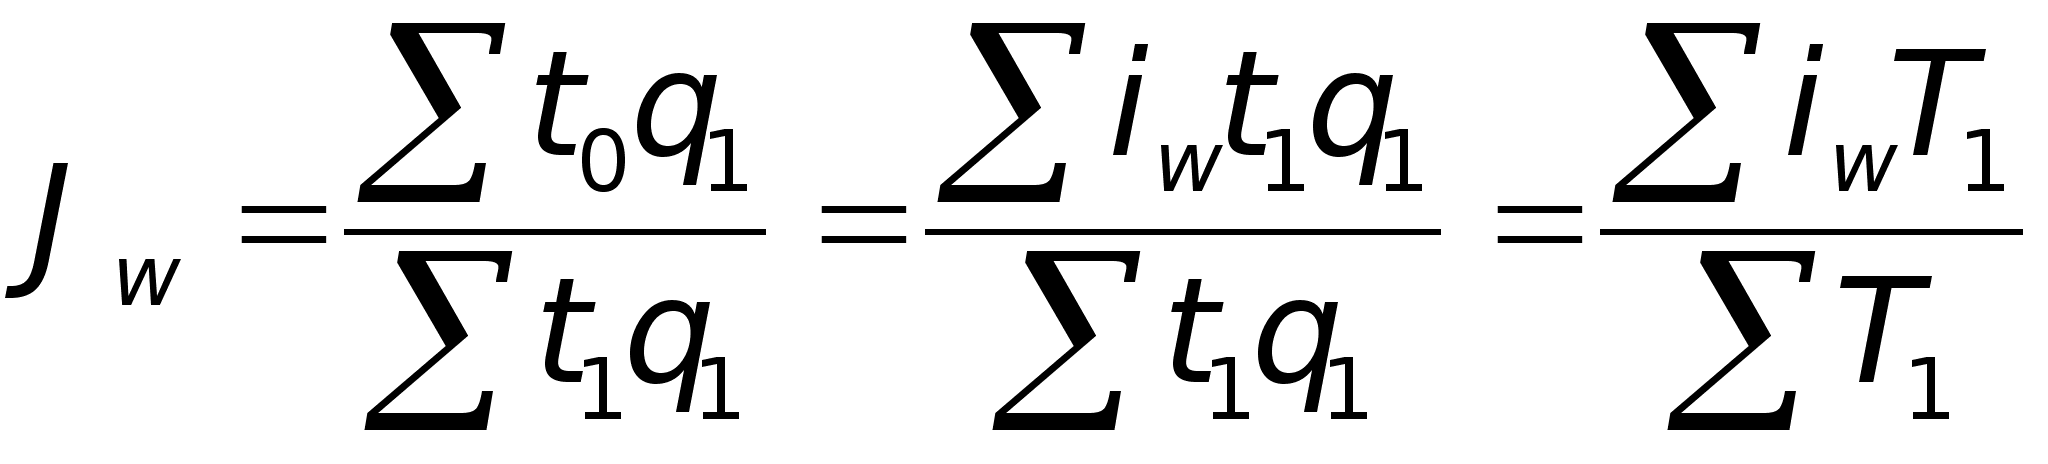 ,
т.к.
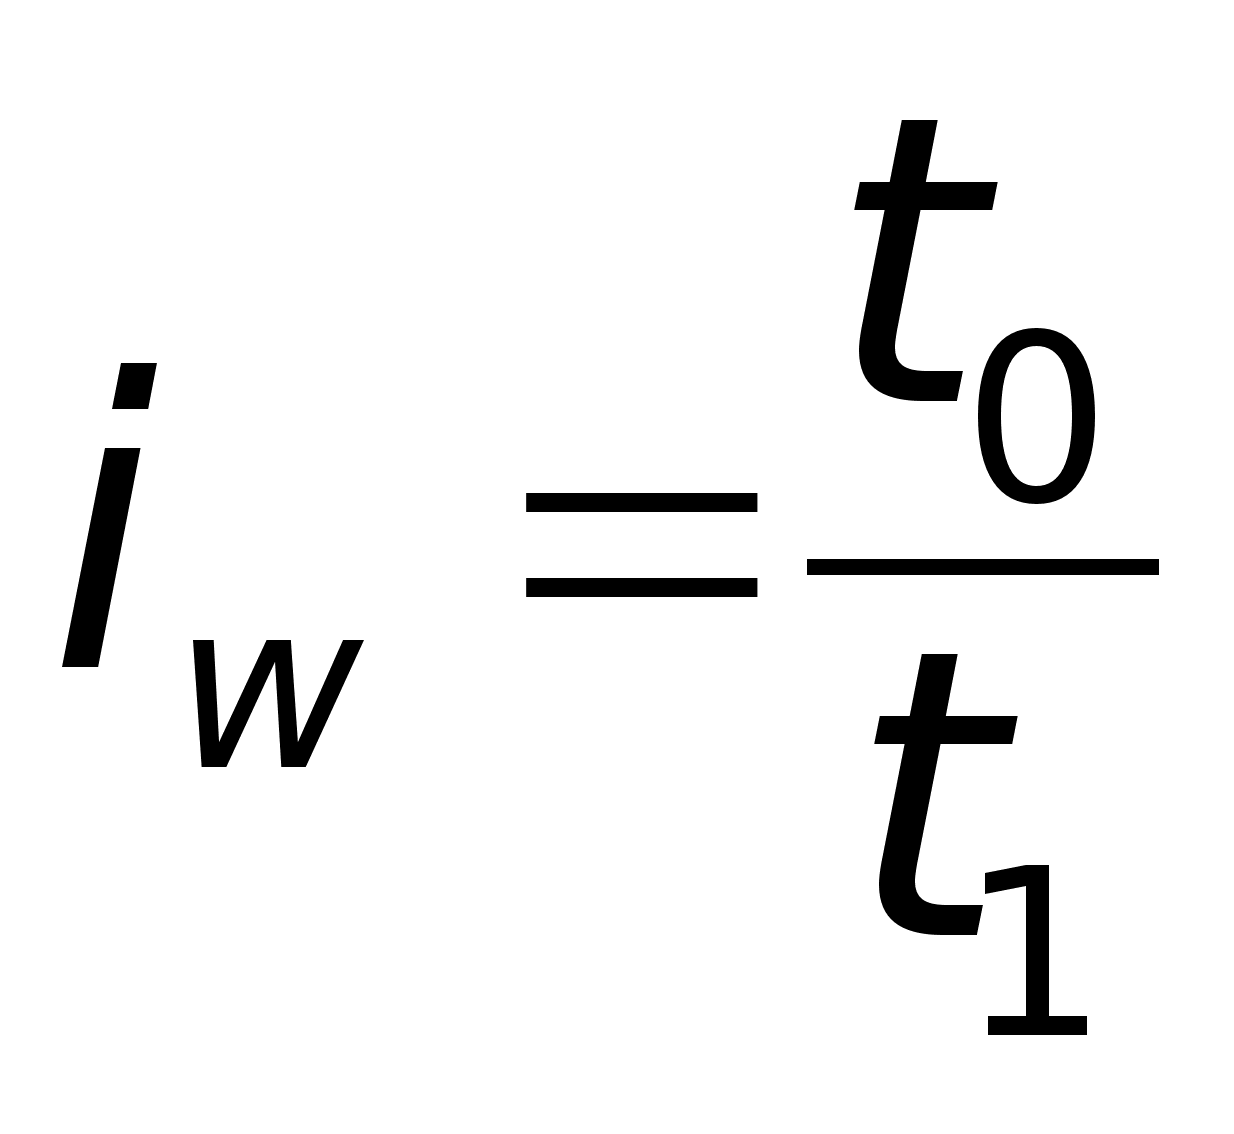 .
Отсюда
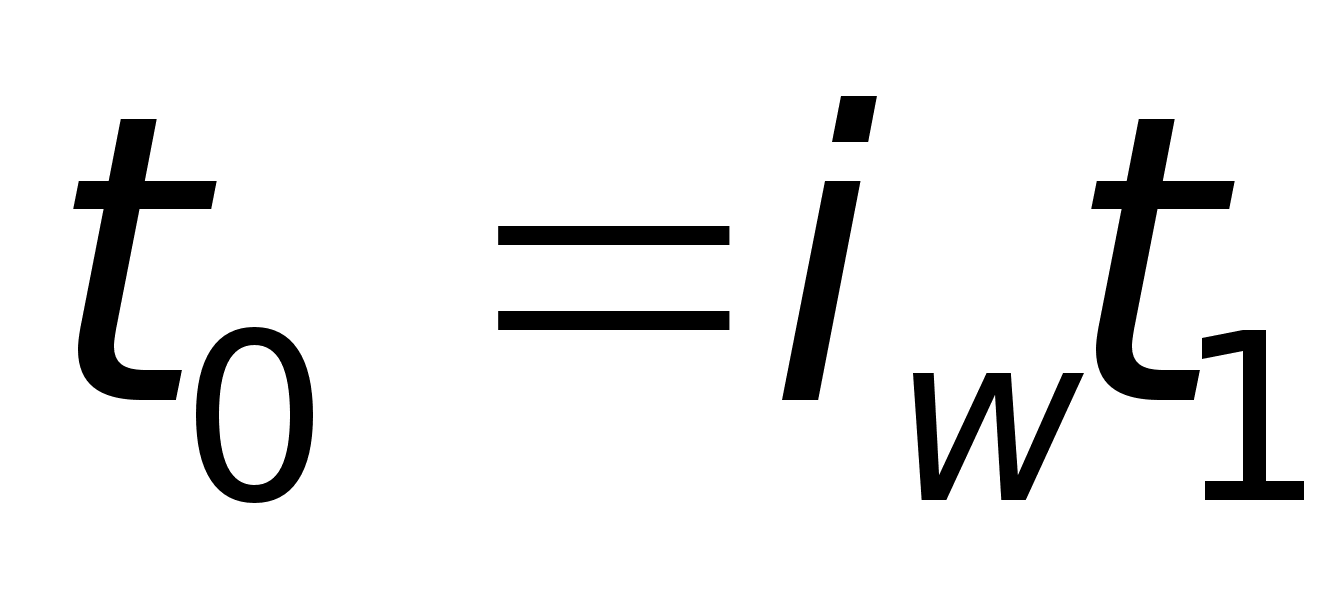 .
Численные
значения индексов
производительности
труда в обеих
случаях будут
одинаковыми.
Изменение же
явления в абсолютном
выражении
определяется
так же как и в
агрегатной
форме разностью
числителя и
знаменателя
индекса (исключение
индекс производительности
труда по трудоемкости).
(смотри дискета
№1 PR-4).
Базисные и цепные индексы.
При
изучении динамики
явления за ряд
последовательных
периодов (лет,
месяцев т.д.)
рассчитывают
ряд индексов.
Эти индексы
показывают
изменение
явления либо
по отношению
к постоянной
базе (базисные
индексы), либо
по отношению
к переменной
базе (цепные
индексы). Цепные
и базисные
индексы могут
быть индивидуальными
и общими. Расчет
индивидуальных
индексов при
этом прост.
(Для удобства
записи отсчет
времени начнем
с первого периода).
Тогда качественные
базисные
индивидуальные
индексы в общем
виде
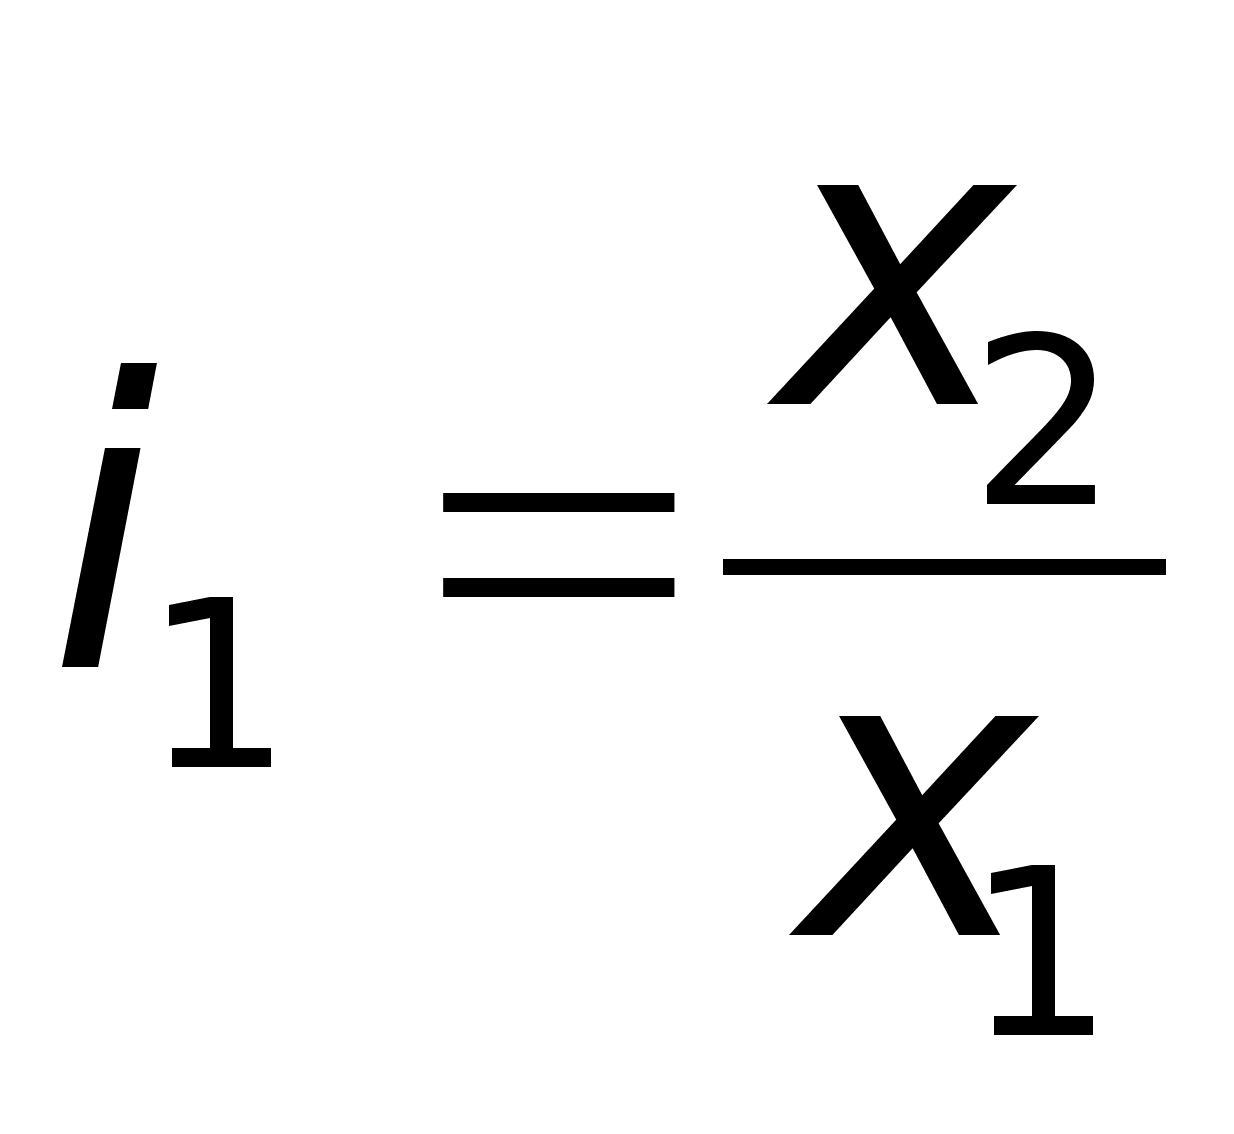 ;
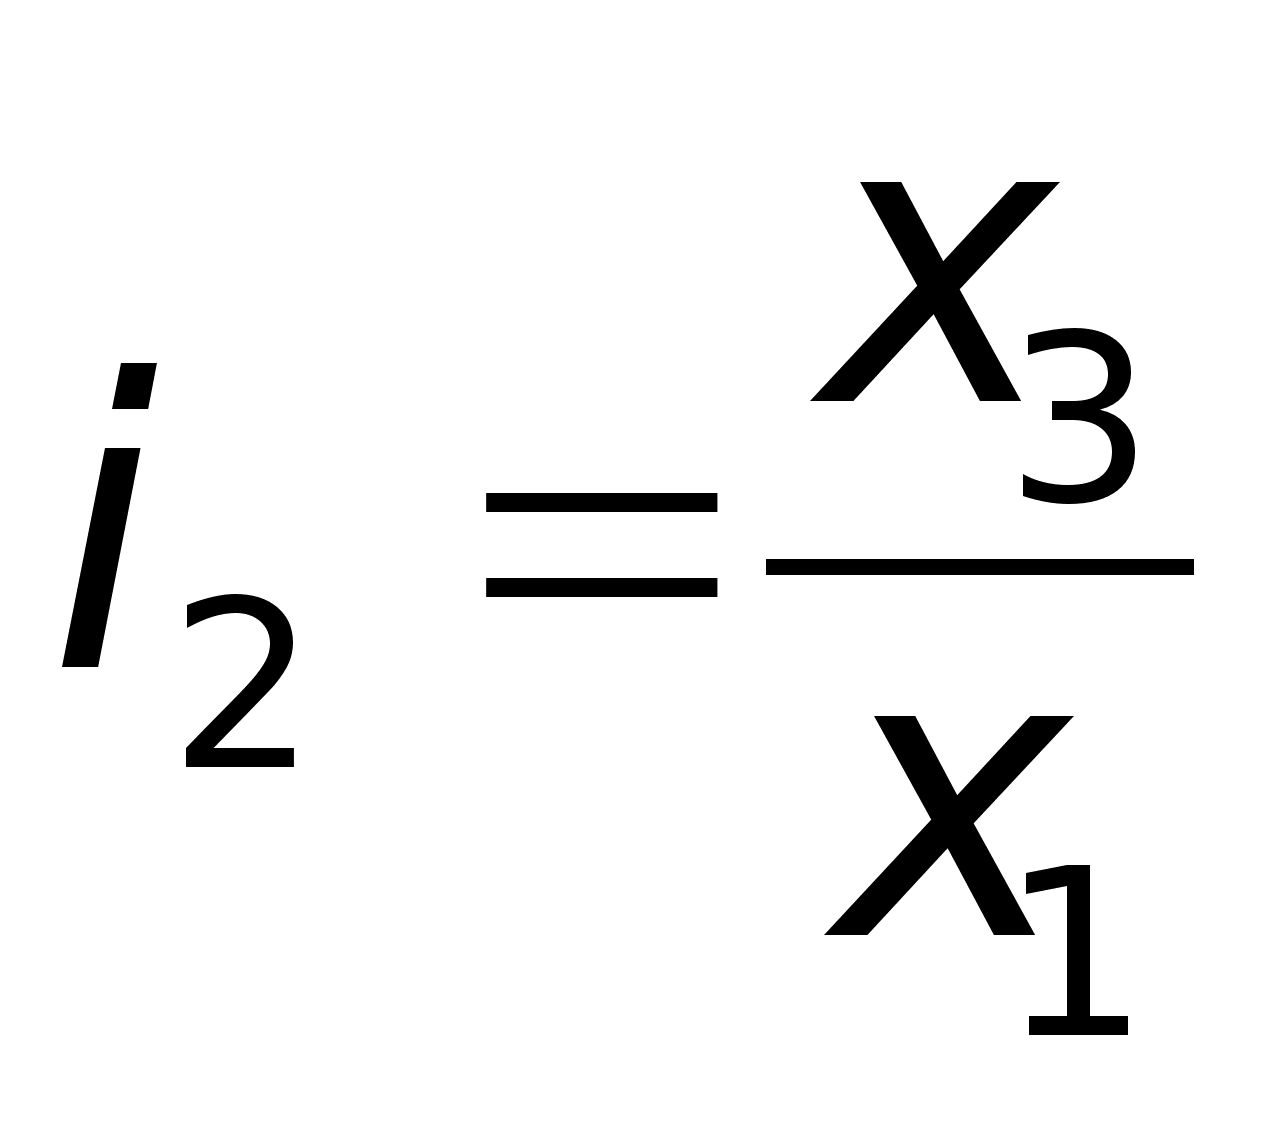 ;
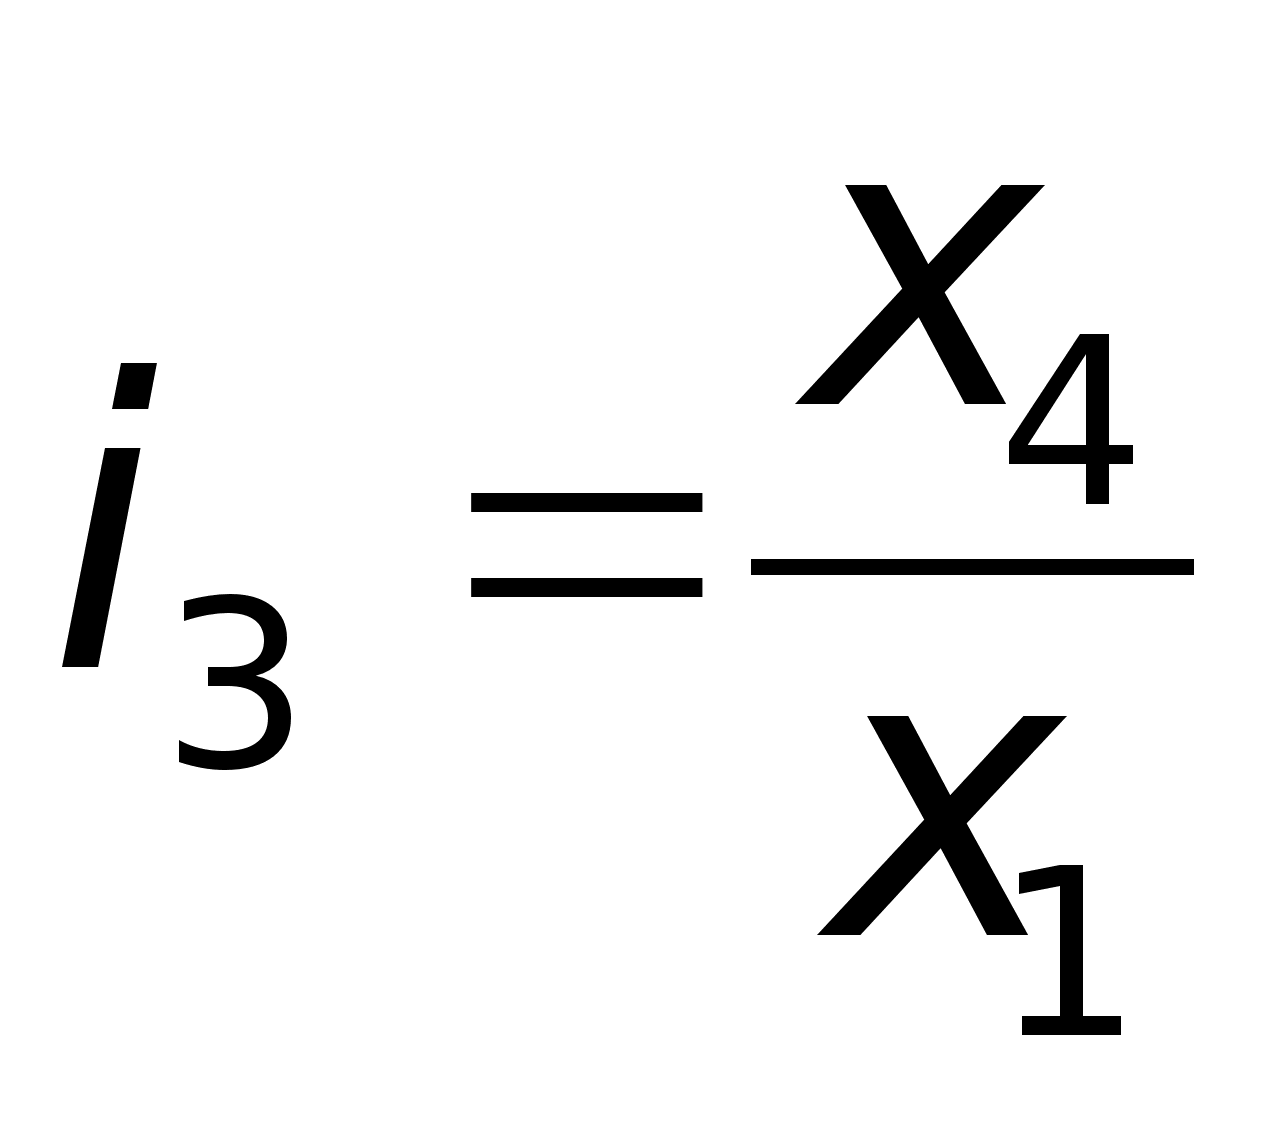 ;
и т.д.
Цепные:
;
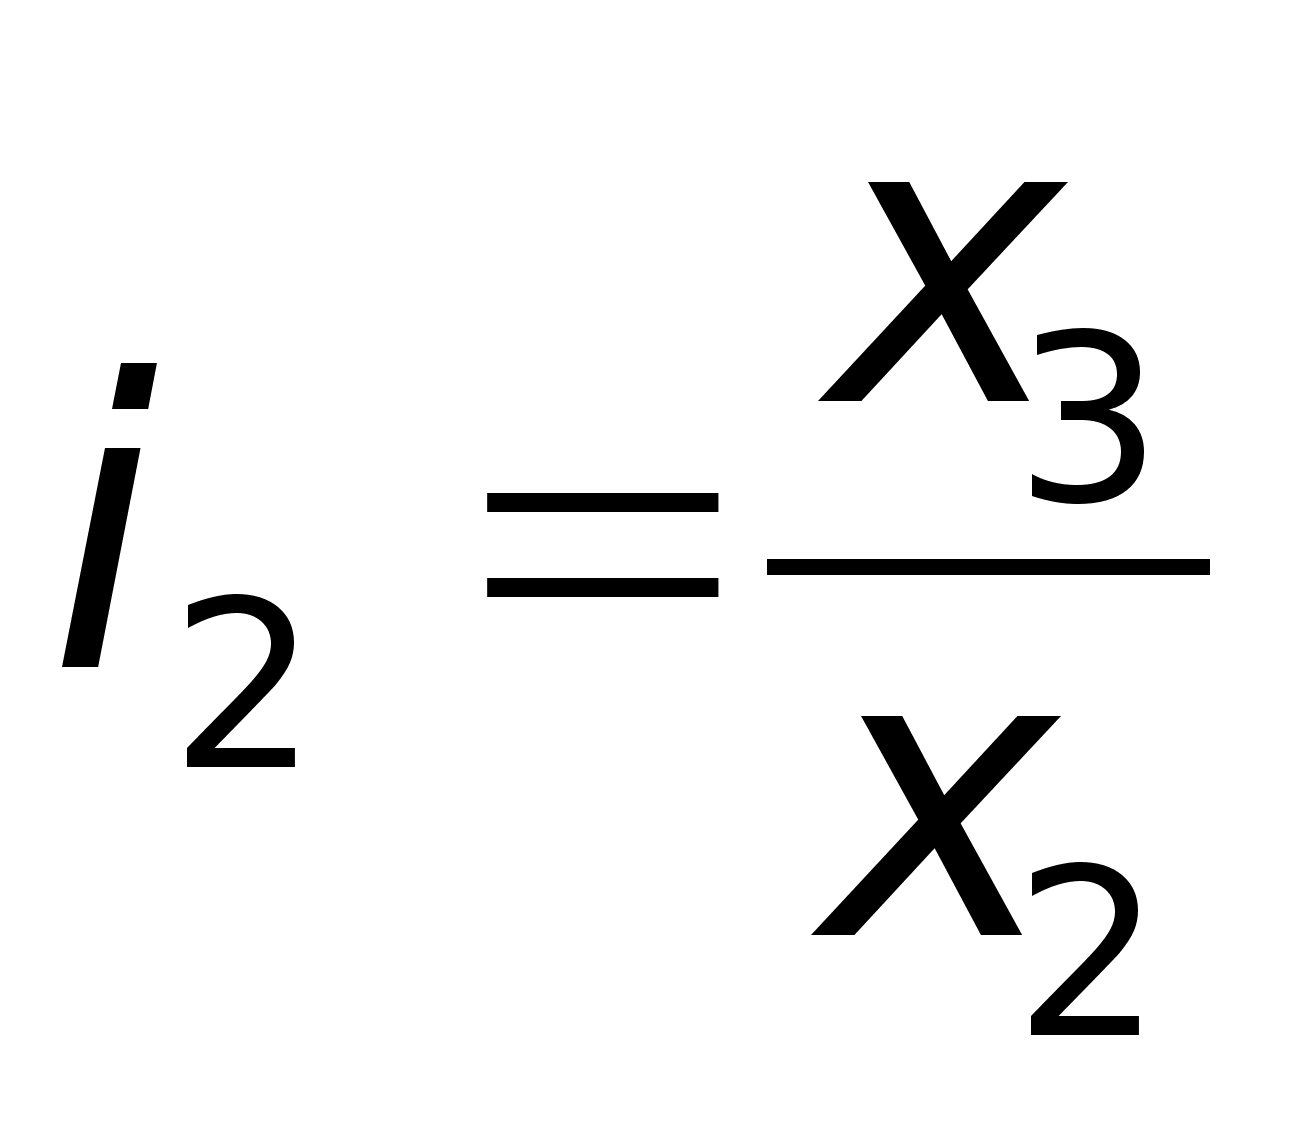 ;
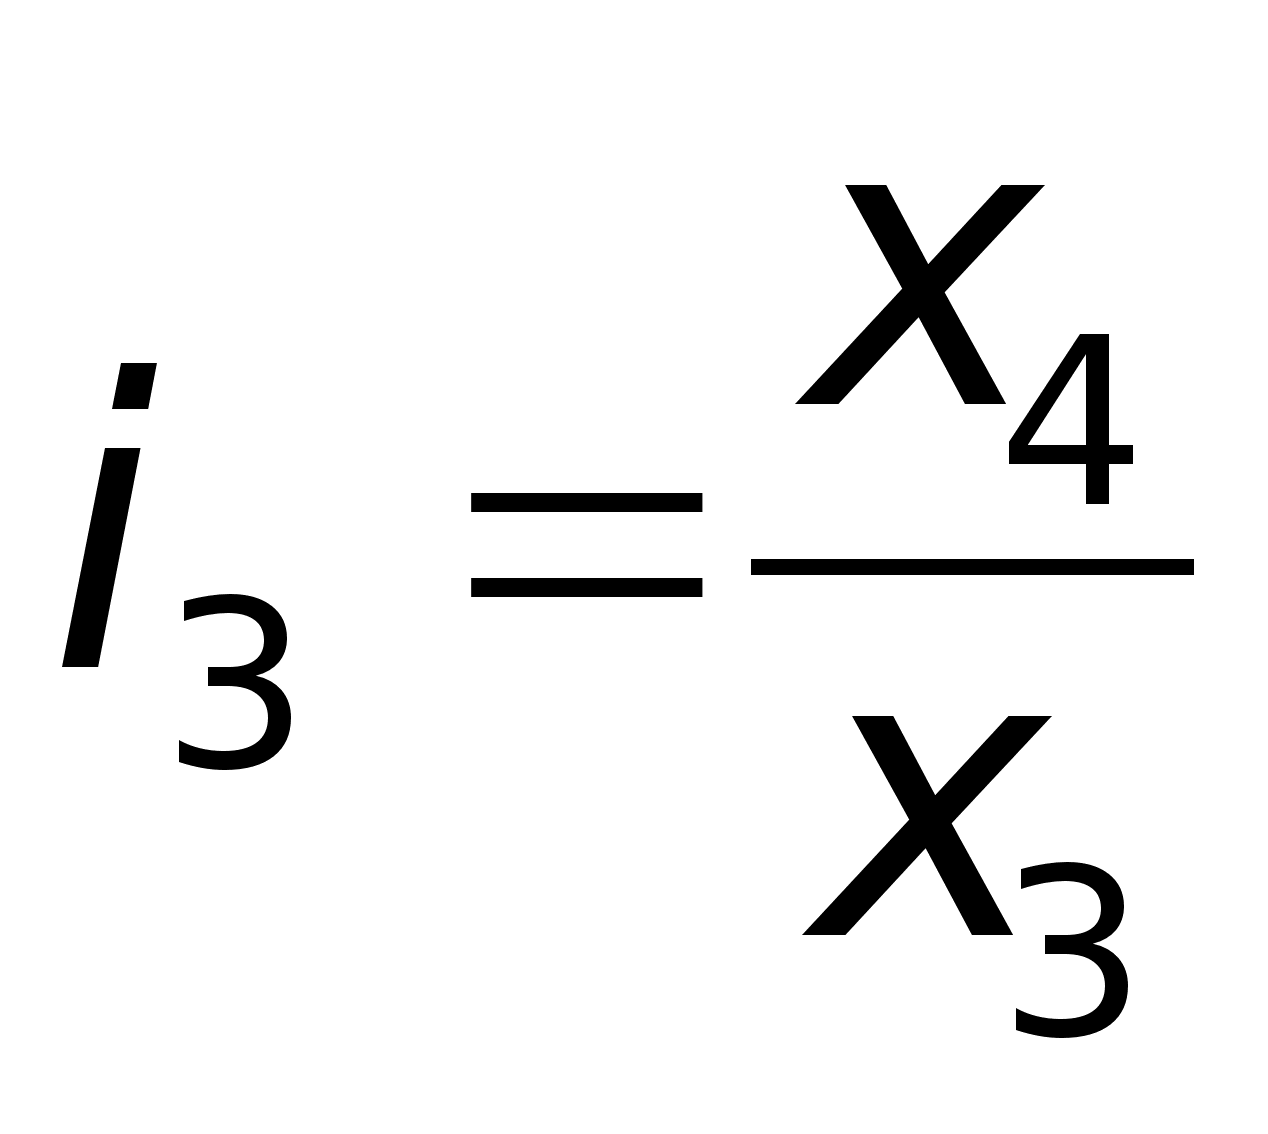 ;
и т.д.
Аналогично рассчитываются и количественные базисные и цепные индивидуальные индексы.
Взаимосвязь
между ними:
произведение
цепных индексов
равно последнему
базисному:
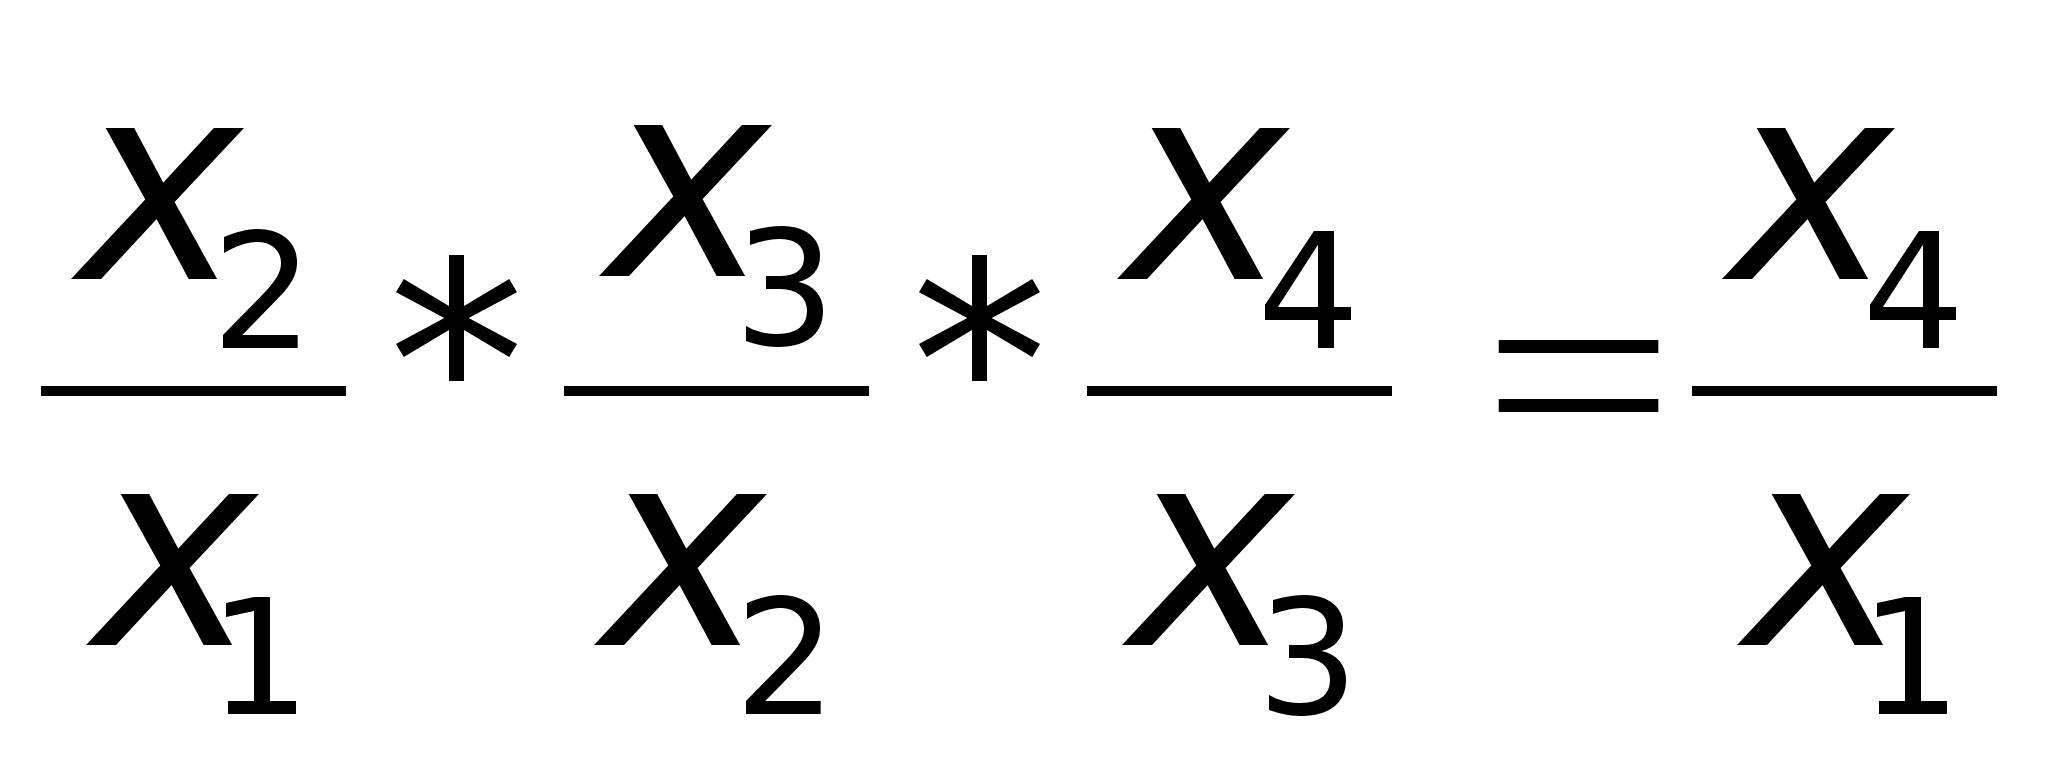 .
При построении базисных и цепных общих индексов возникает проблема весов. Веса при этом могут быть постоянными (т.е. одинаковыми во всех индексах) и могут быть переменными (т.е. изменяющимися от индекса к индексу).
В большинстве случаев принято все индексы (базисные и цепные) количественных показателей записывать с постоянными весами. В общем виде это выглядит так: базисные индексы
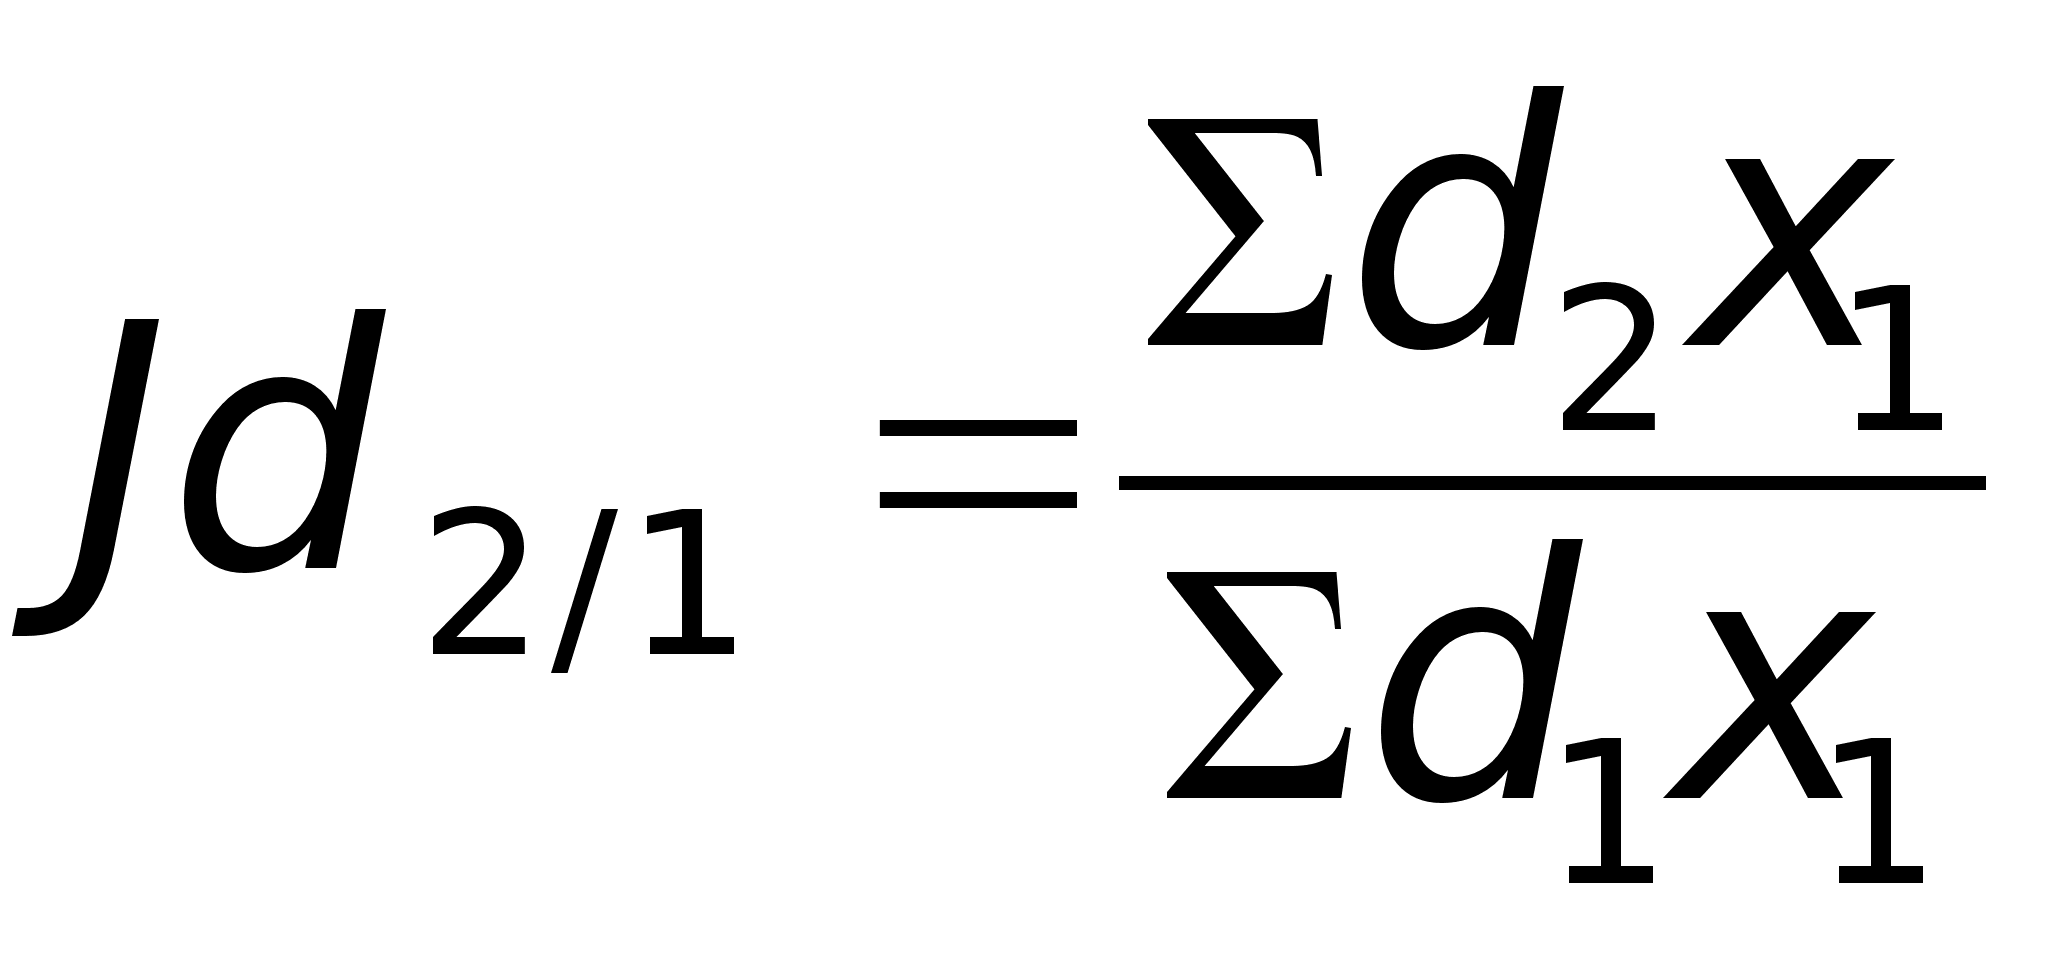 ;
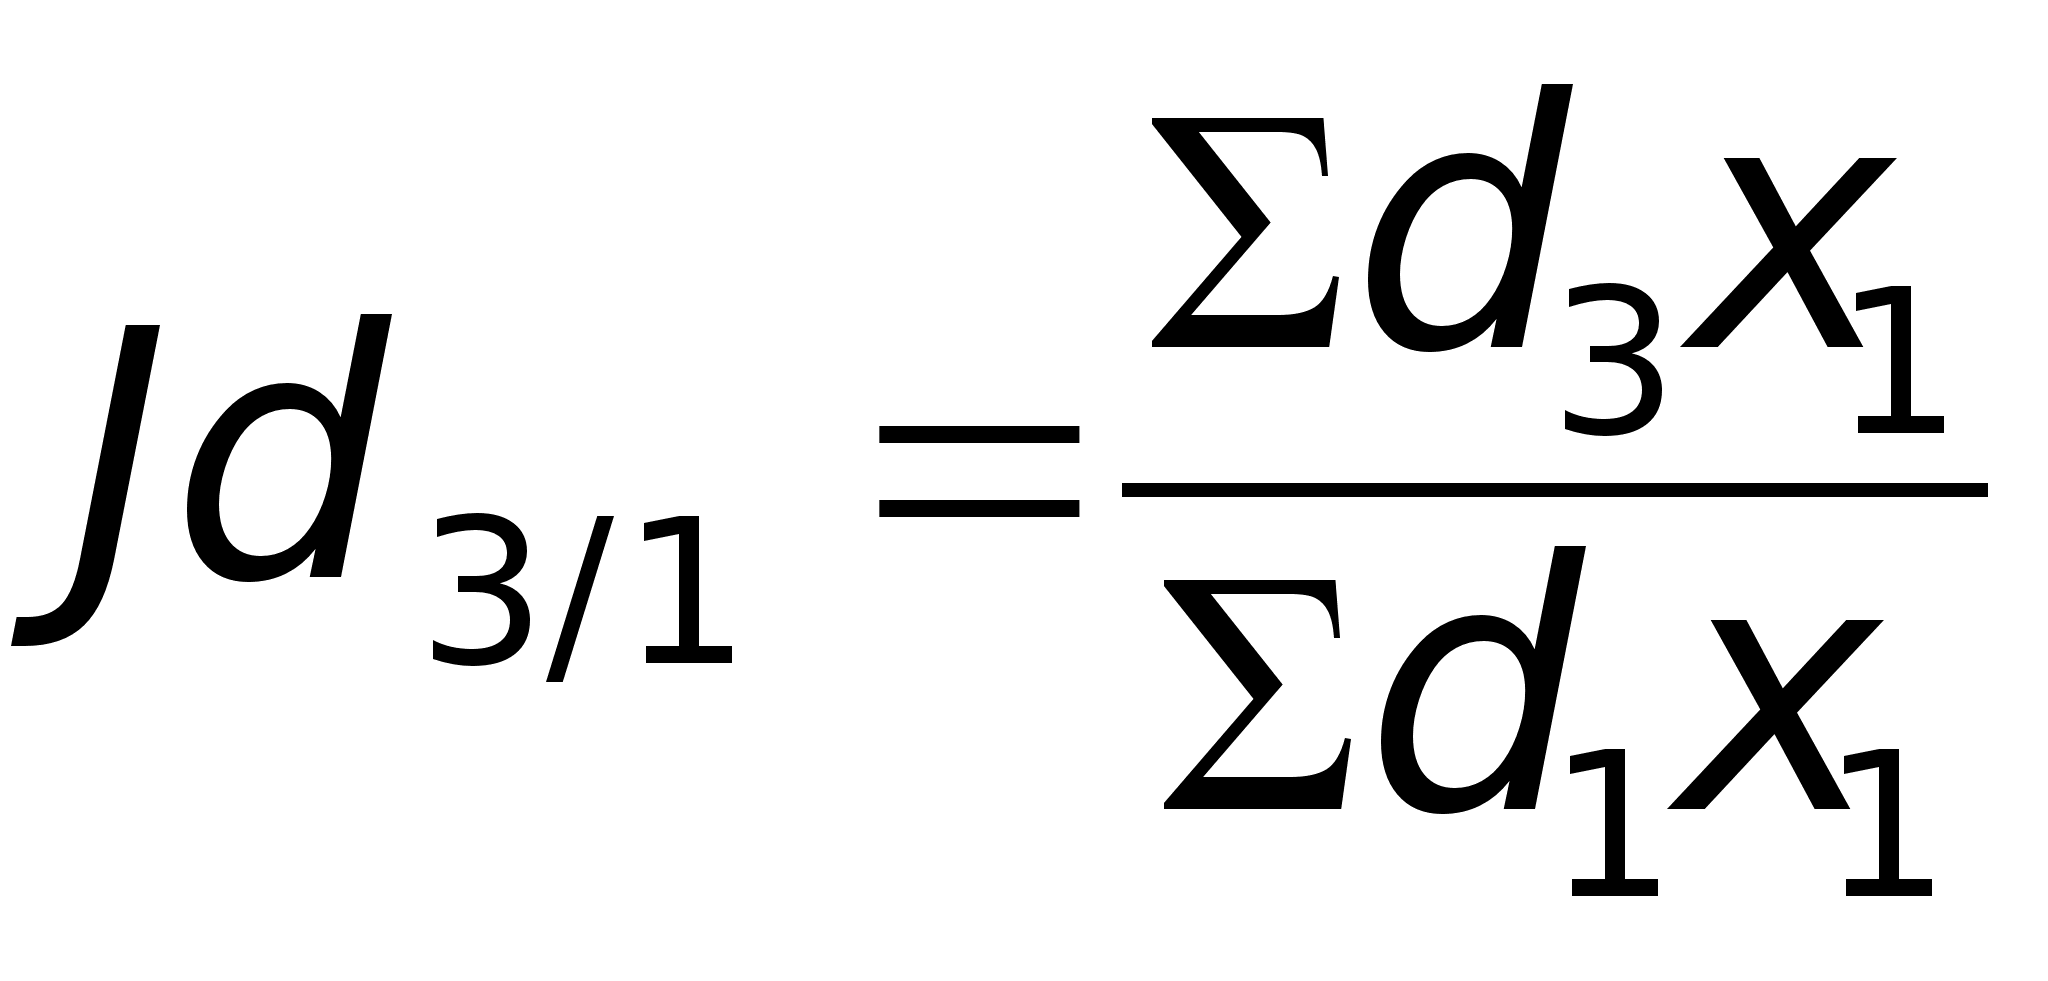 ;
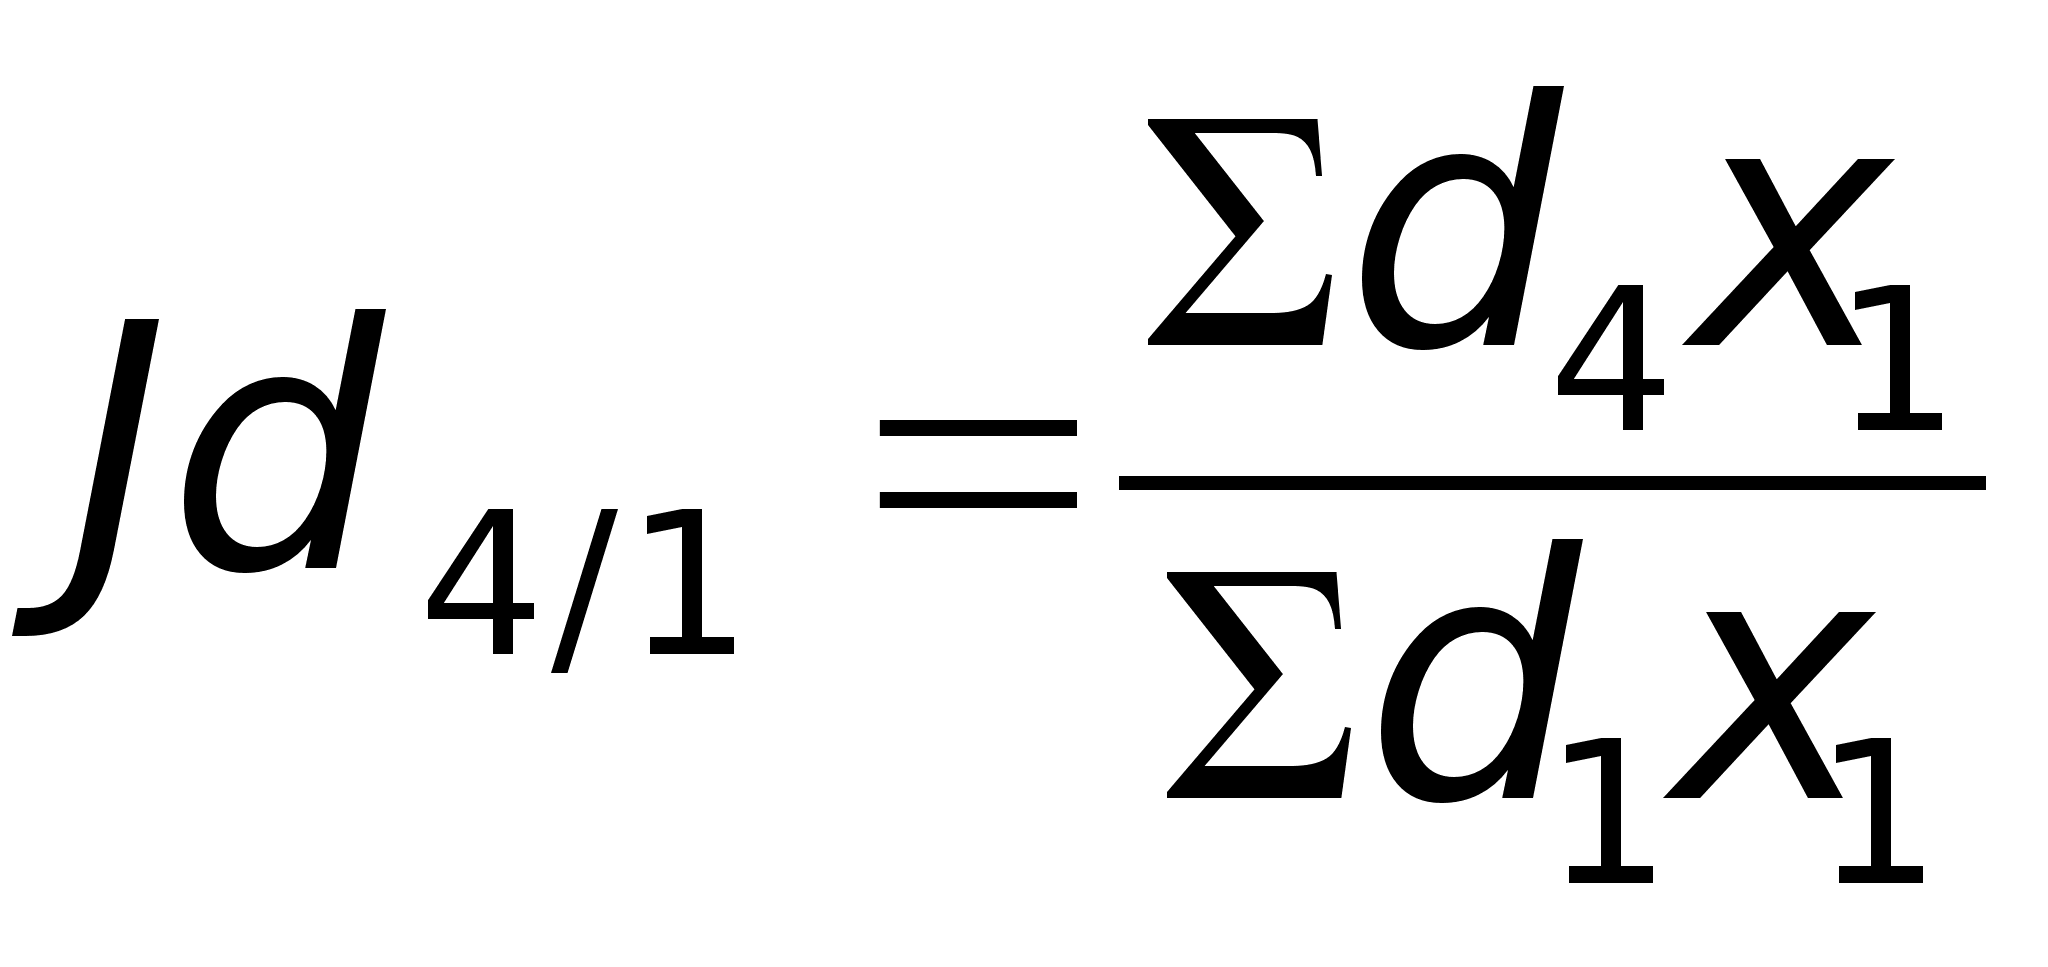 ;
и т.д.
цепные индексы:
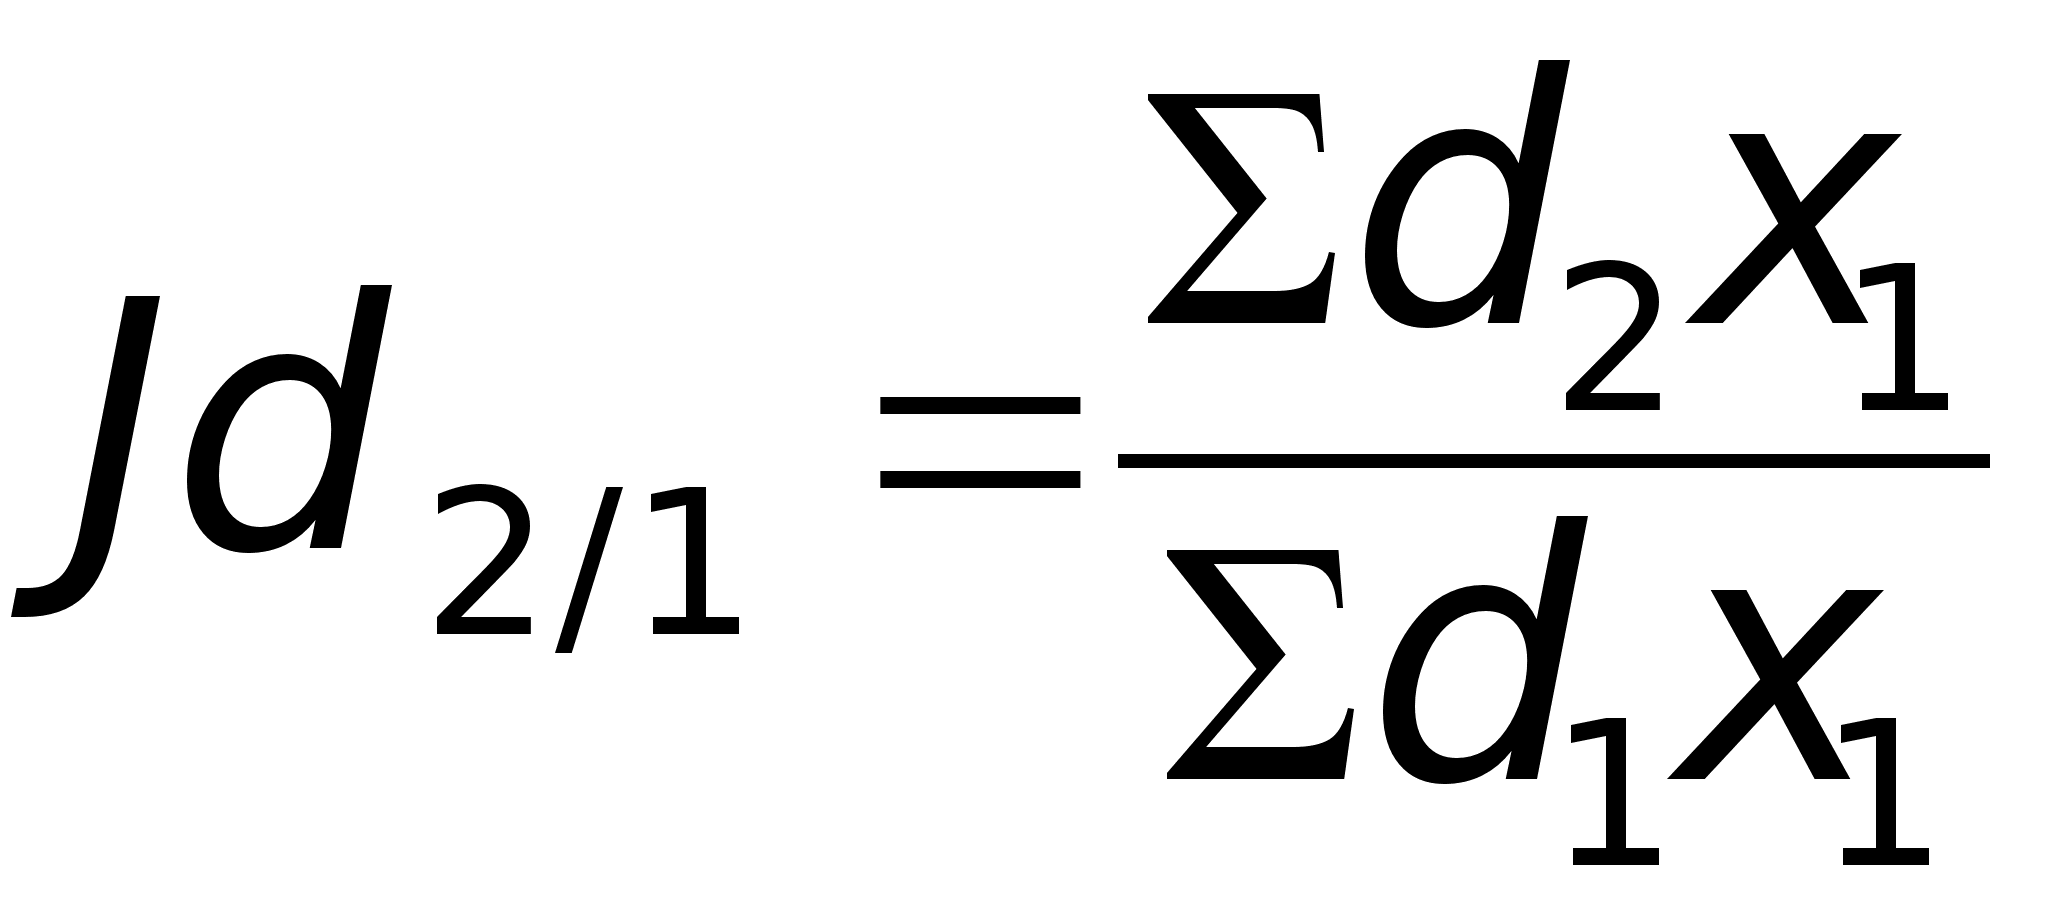 ;
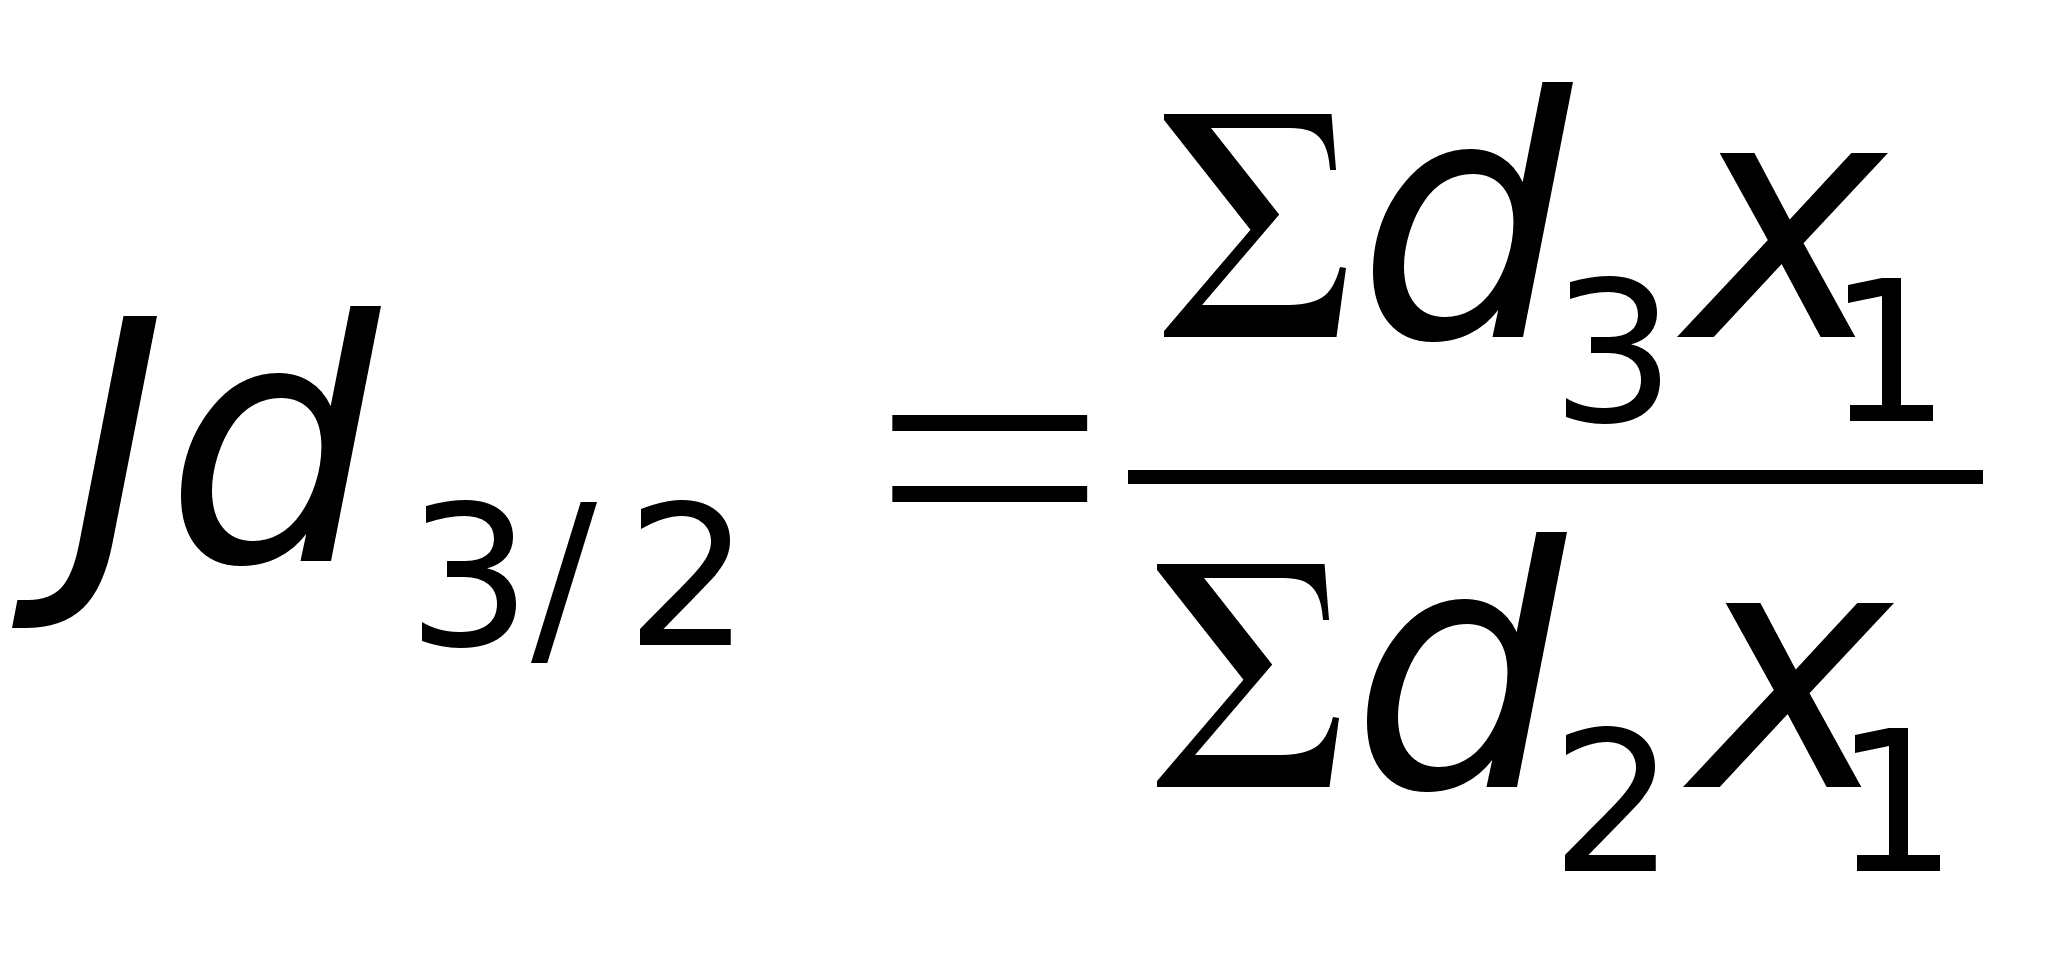 ;
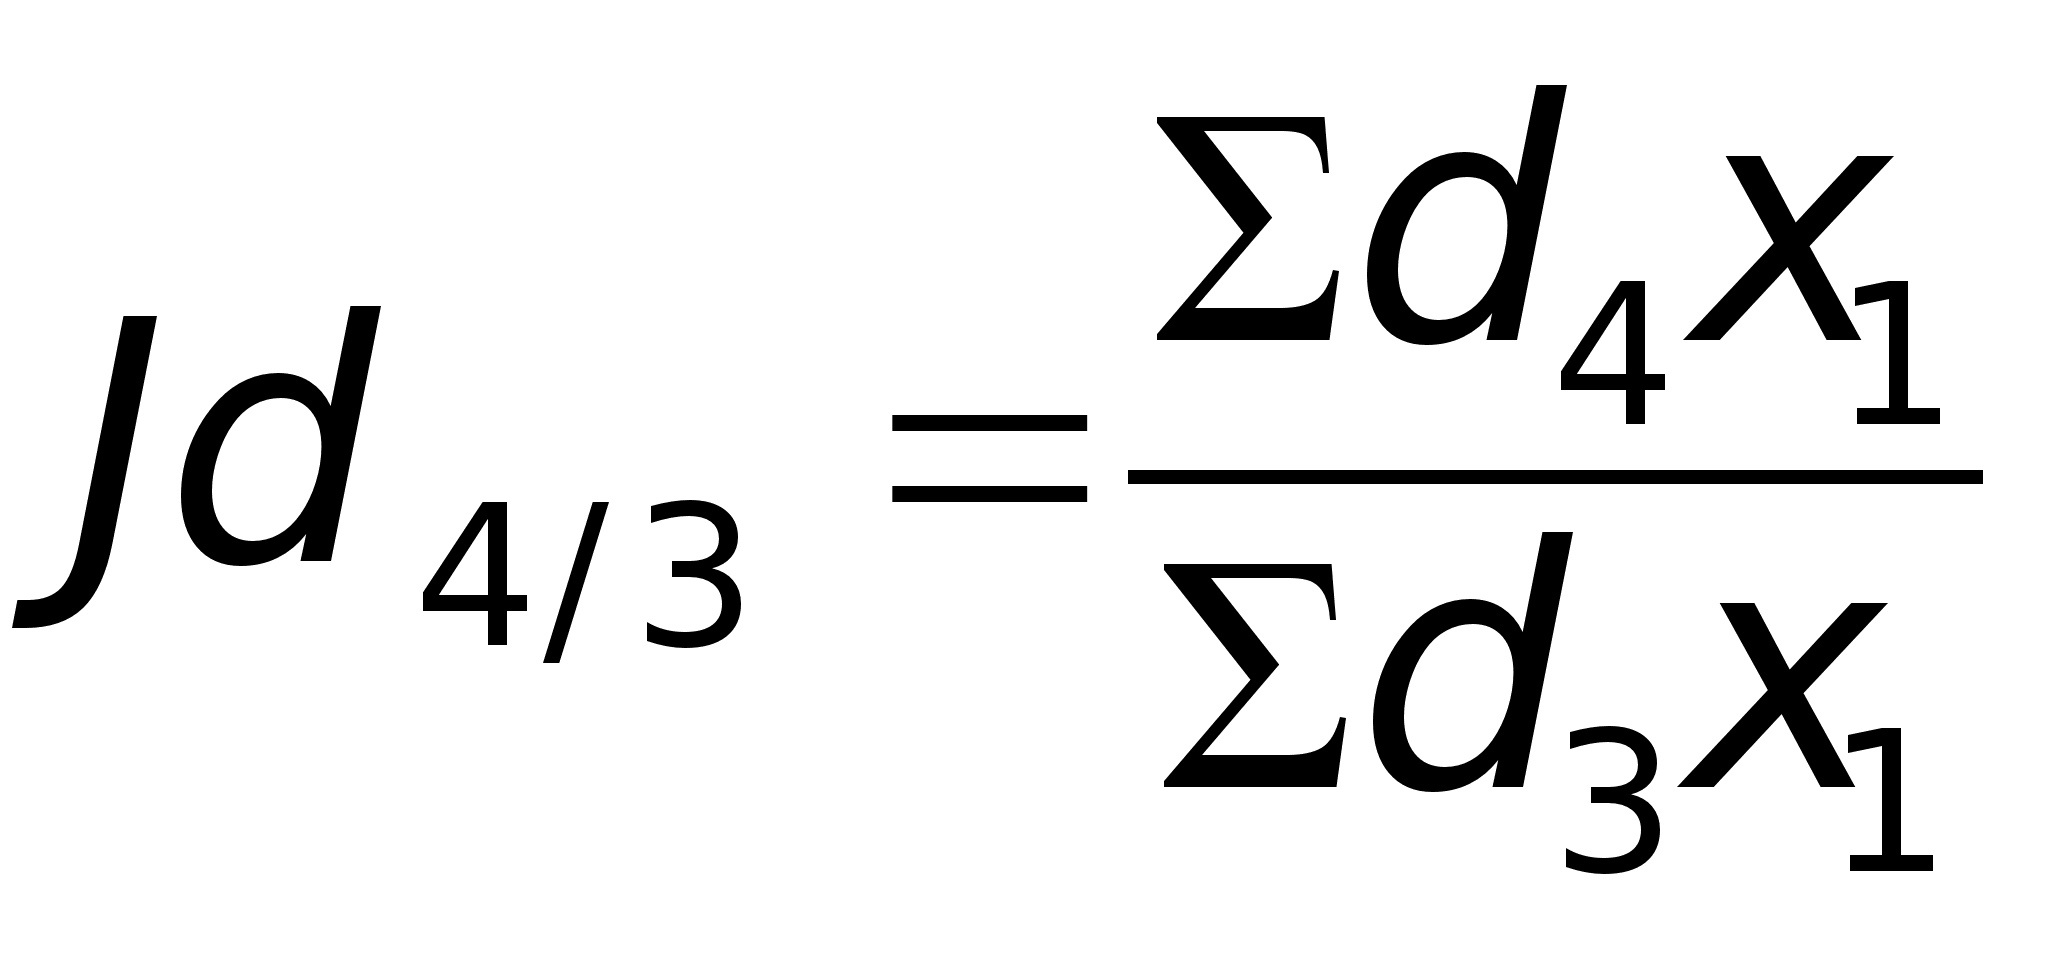 ;
и т.д.
Взаимосвязь
между ними в
этом случае
сохраняется:
произведение
цепных индексов
равно последнему
базисному
индексу:
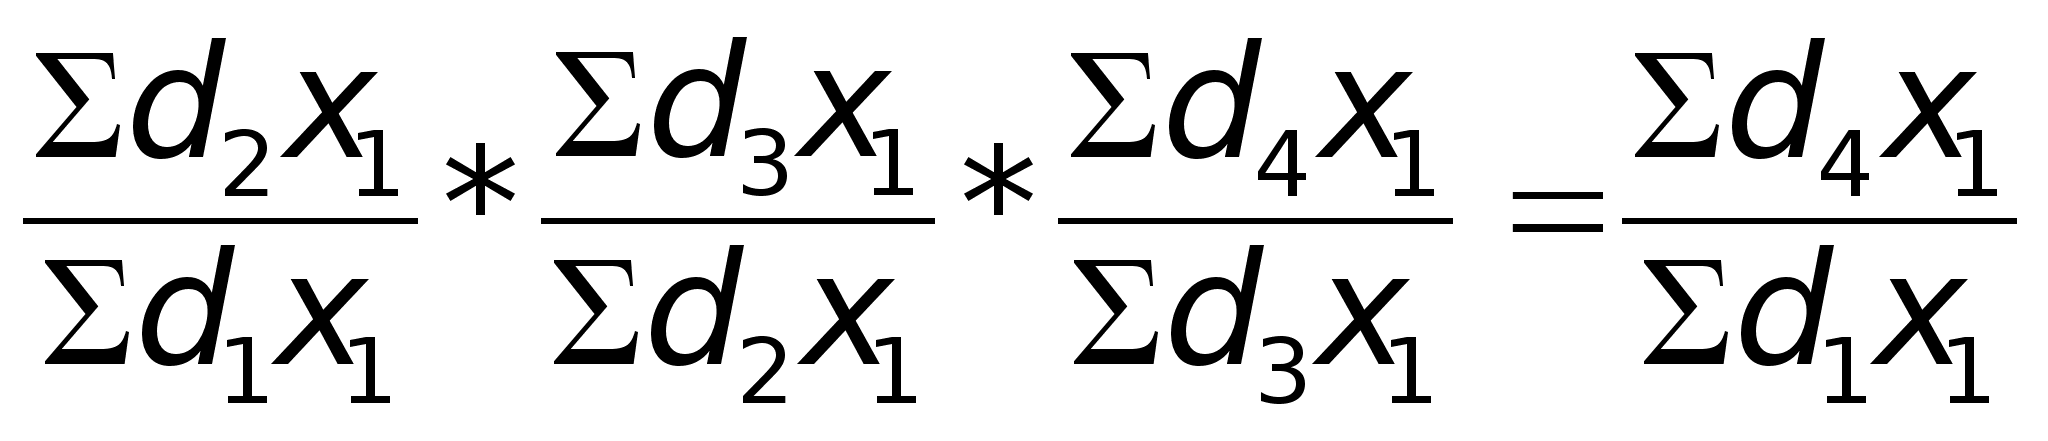 .
Базисные и цепные индексы качественных показателей в большинстве случаев записываются с переменными весами. В общем виде это будет:
базисные индексы:
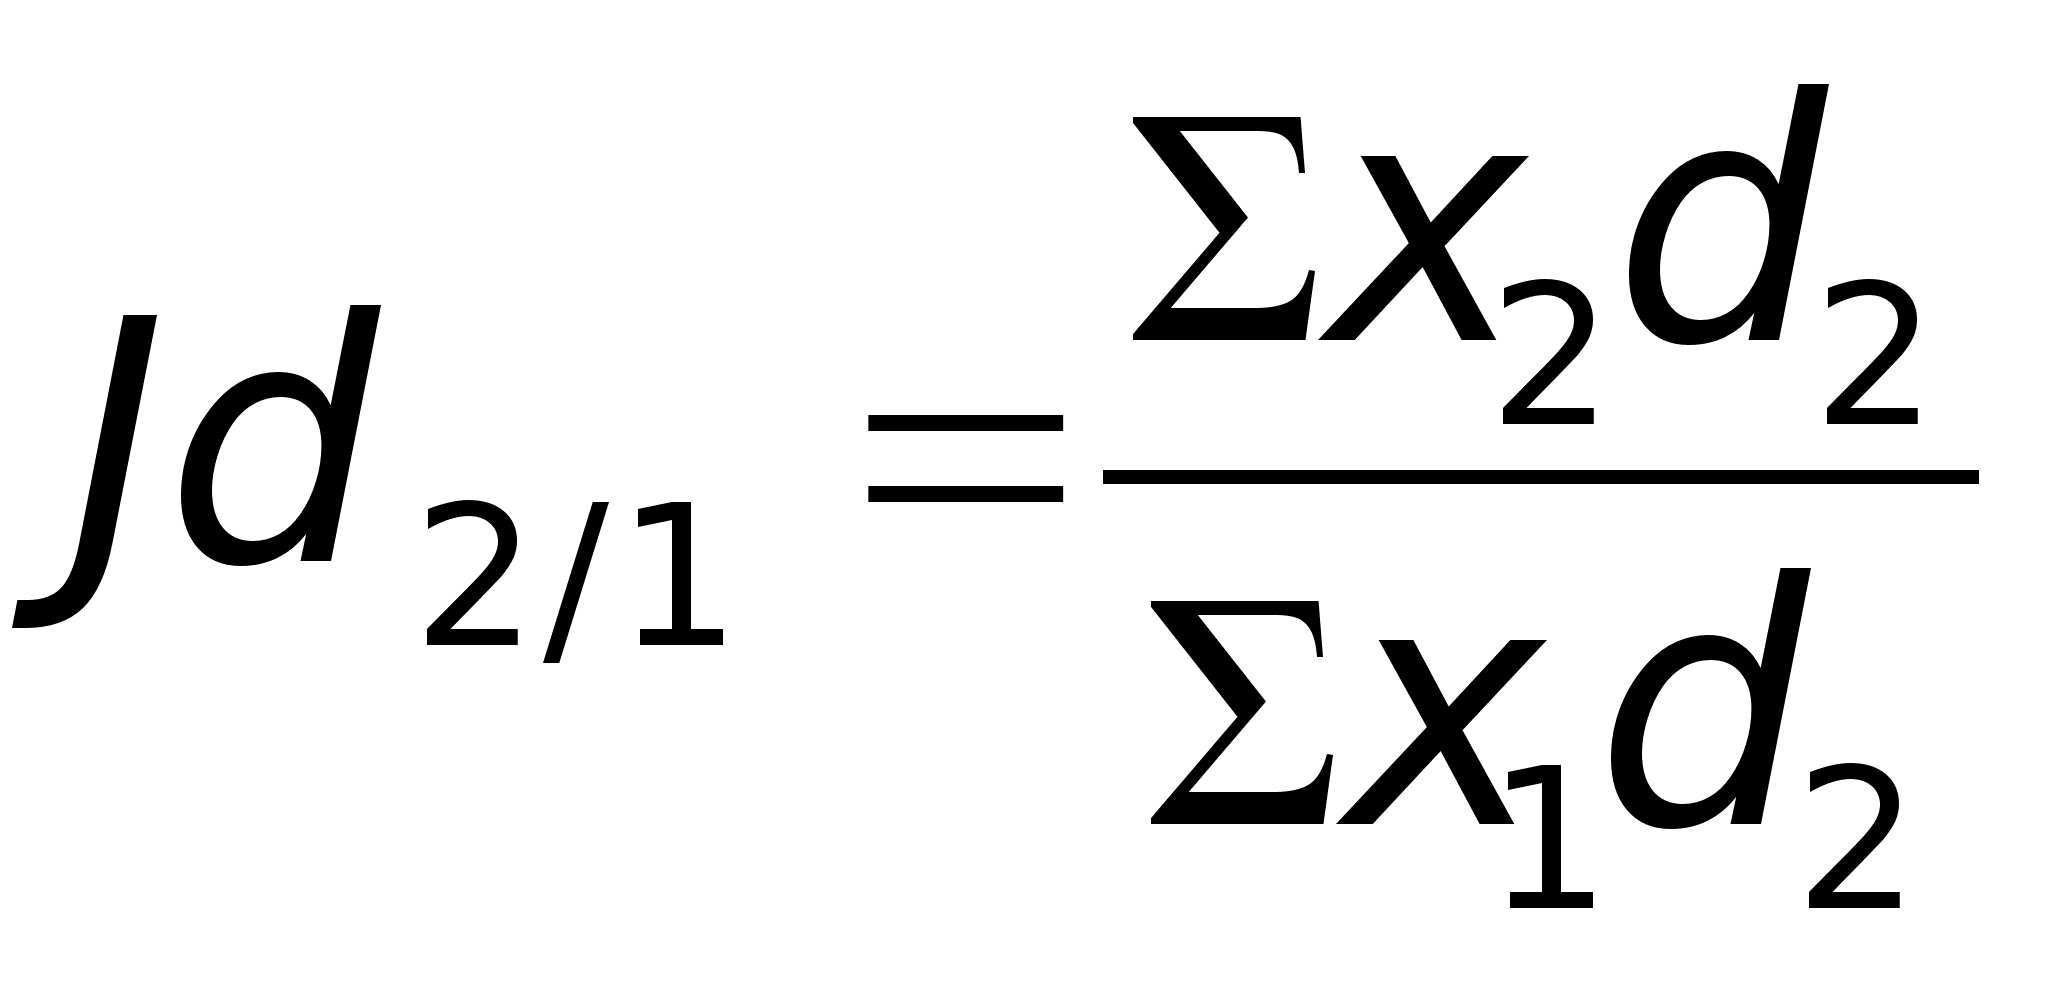 ;
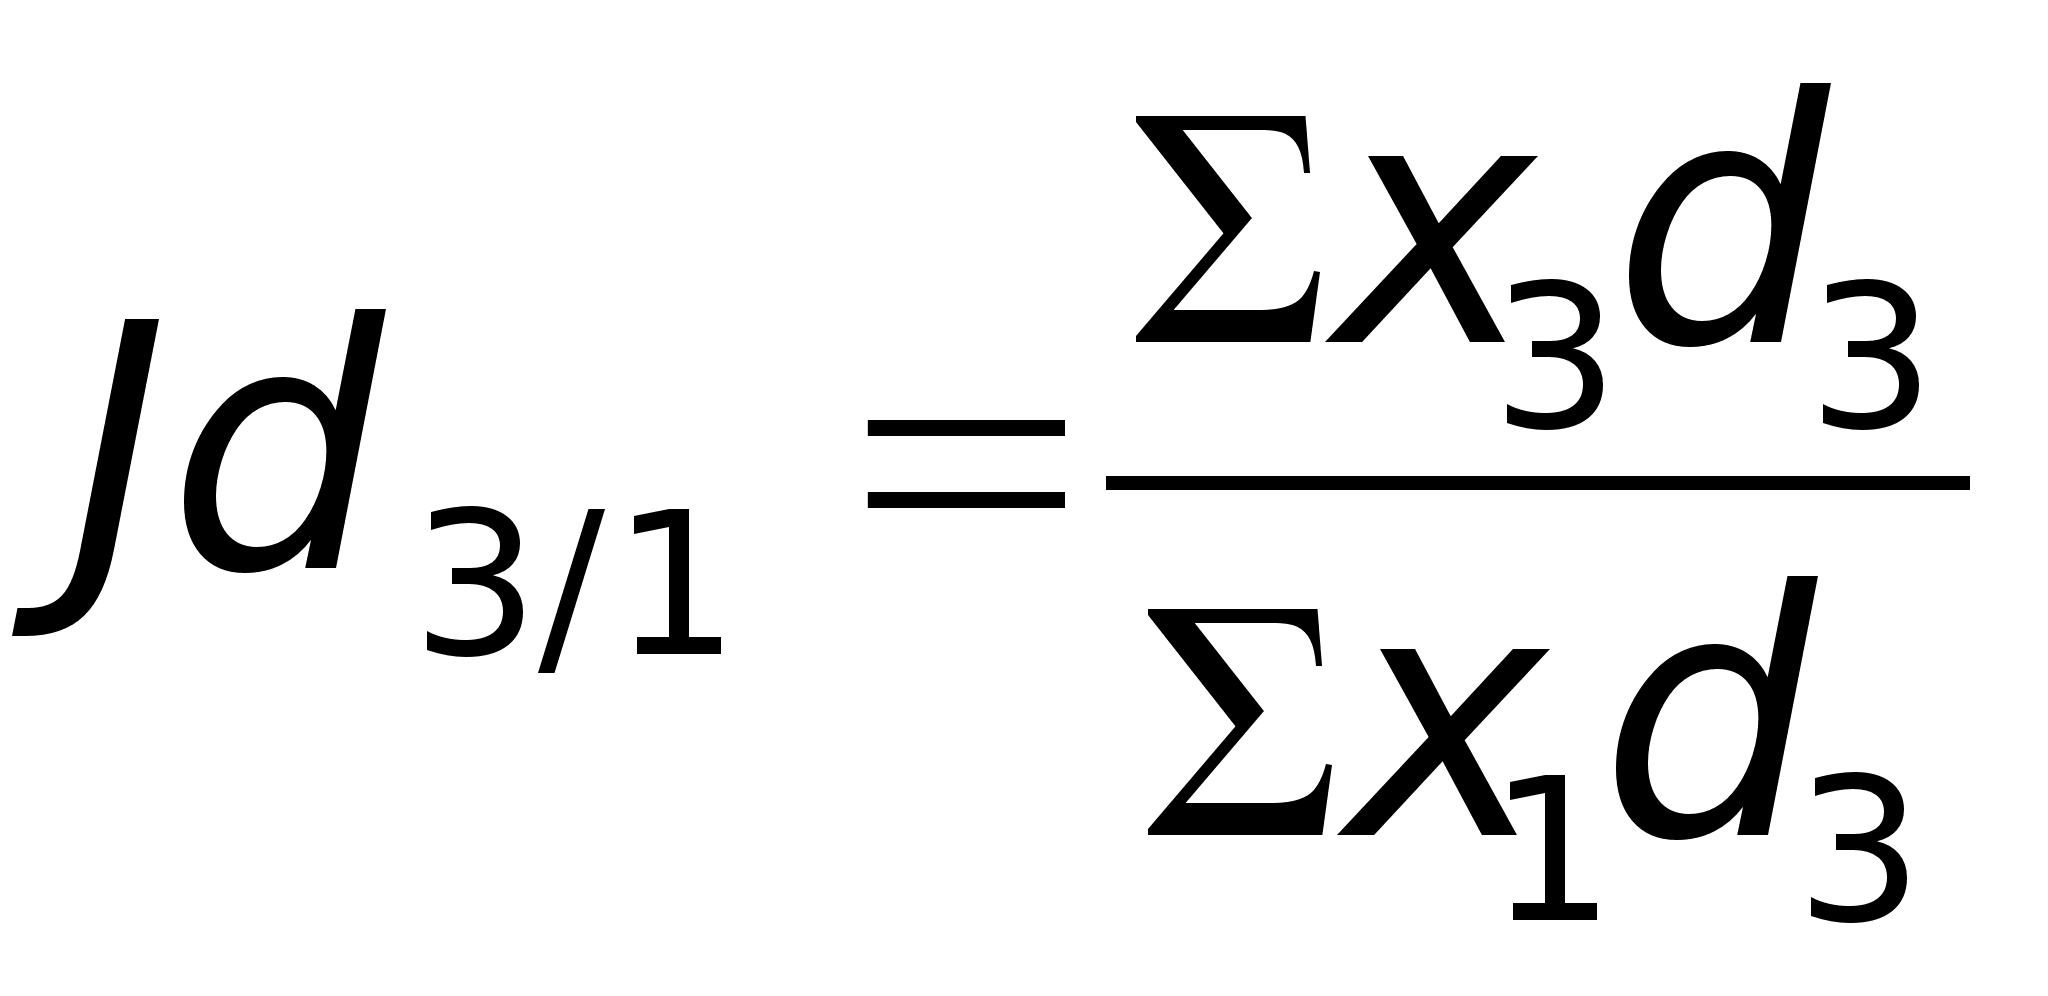 ;
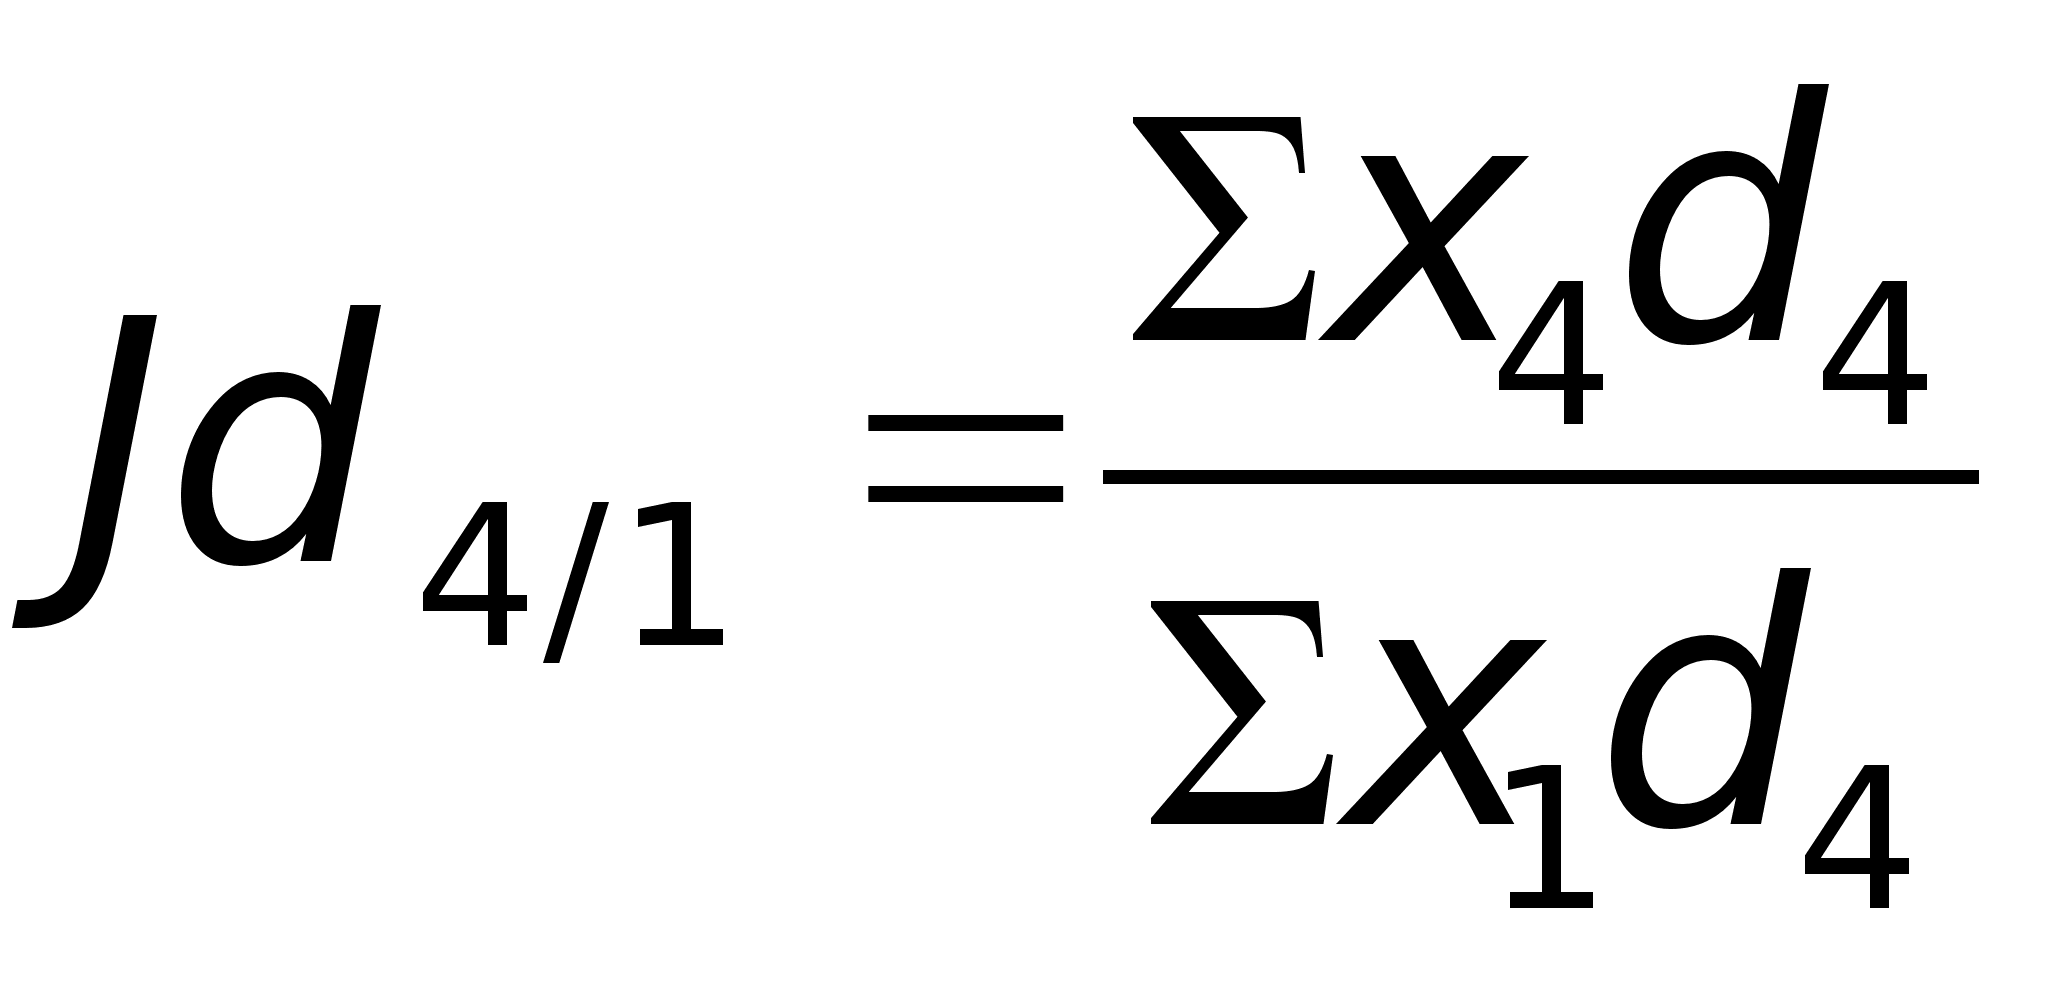 и т.д.
цепные индексы:
;
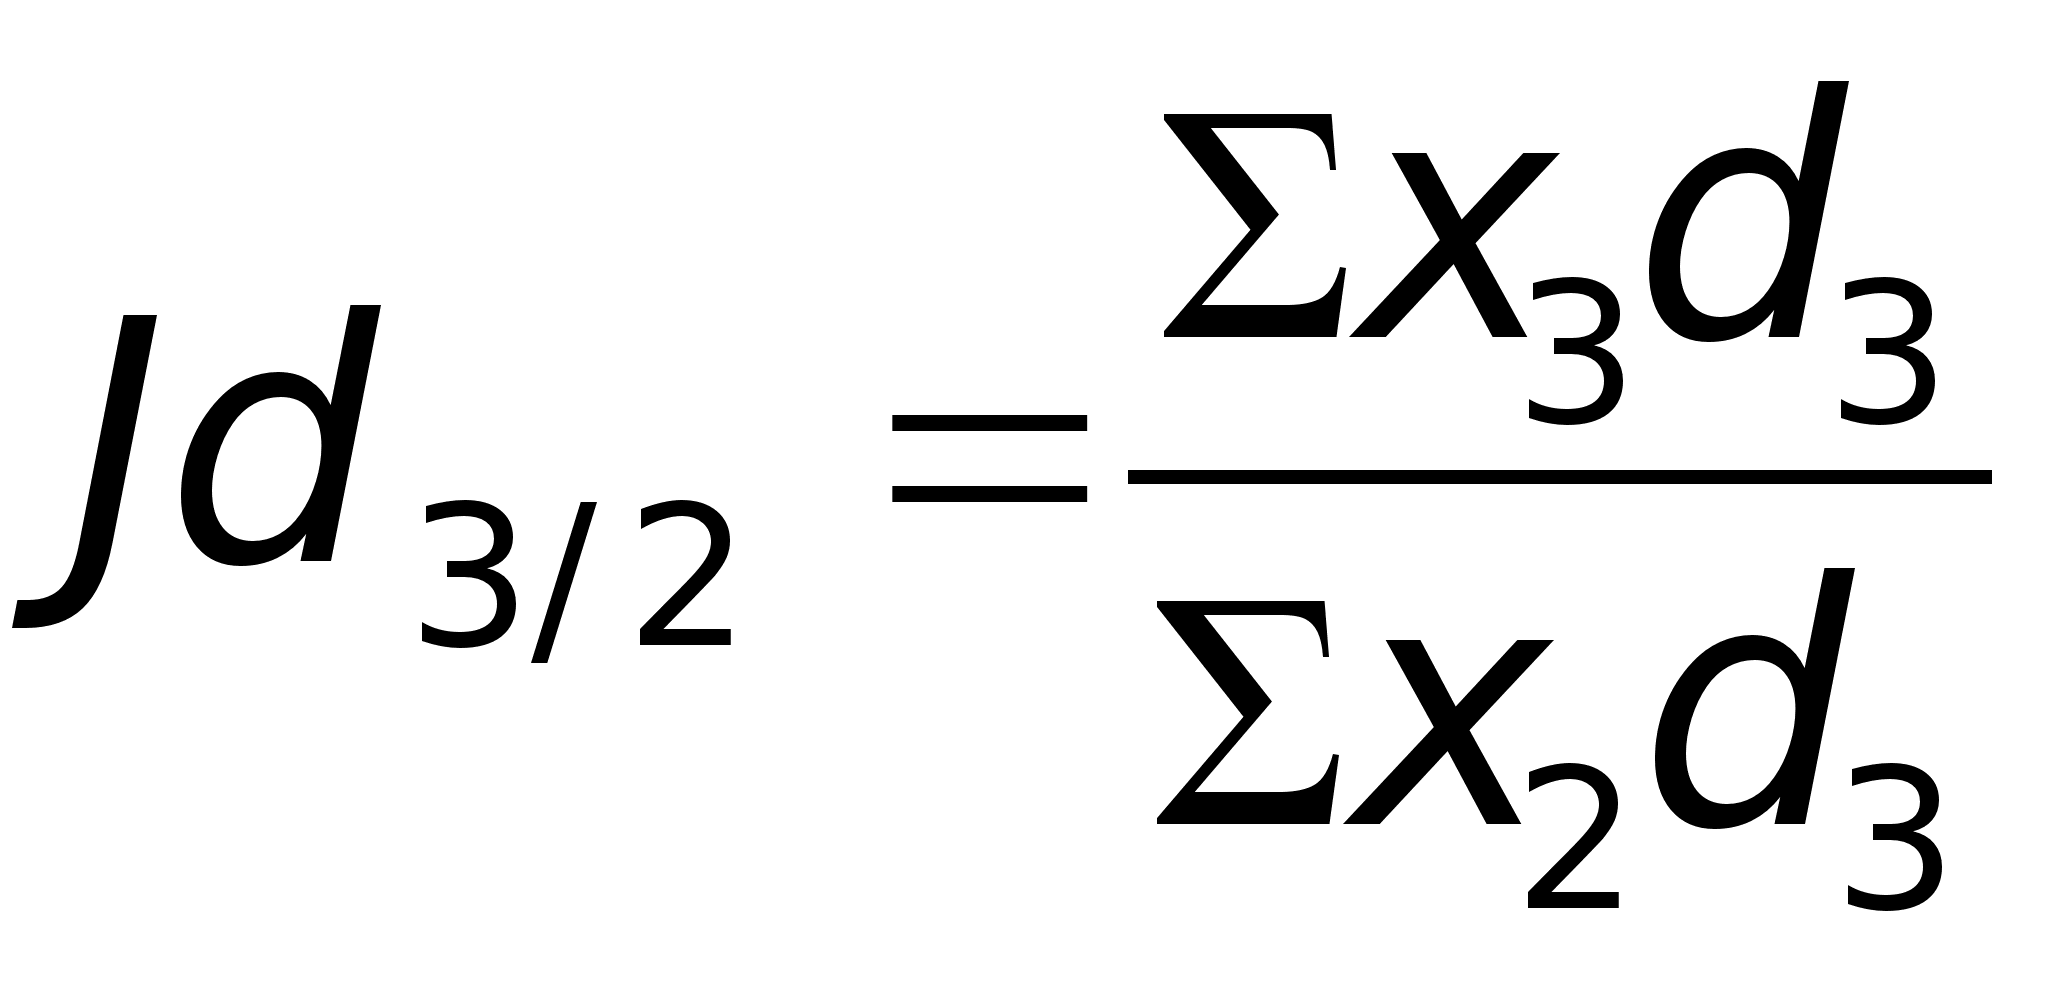 ;
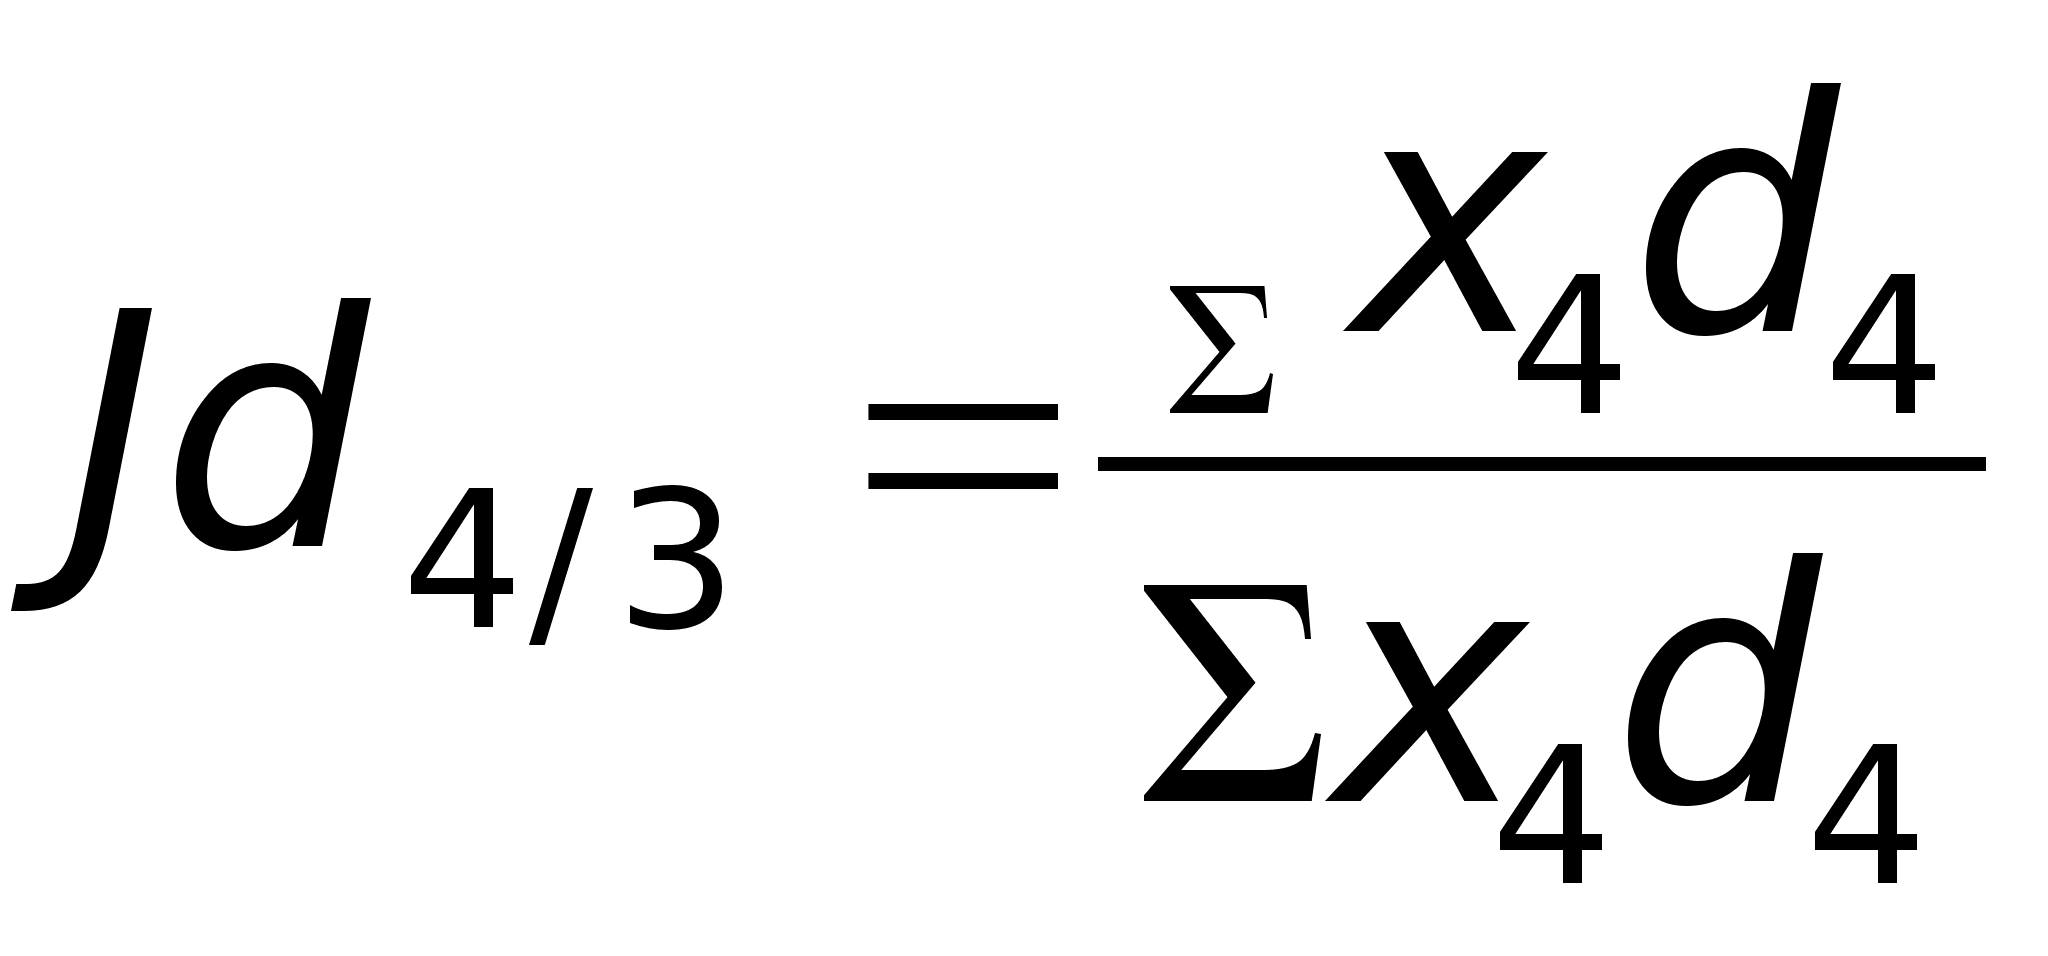 ;
и т.д.
Между базисными и цепными индексами с переменными весами вышеуказанная взаимосвязь отсутствует. (смотри дискета №1 PR-4).
Индексы переменного, постоянного состава и структурных сдвигов.
В том случае, когда, например, однородная продукция (соизмеримая) производится (или продается) на различных участках с различными условиями, могут быть рассчитаны два рода индексов: переменного состава и постоянного (фиксированного) состава.
Предположим, что одна и та же продукция "А" производится на двух предприятиях с различной себестоимостью. В этом случае для характеристики динамики себестоимости индекс может быть рассчитан как индекс переменного состава и индекс постоянного (фиксированного) состава.
Таблица 7.1.
Себестоимость и количество продукции "А", производимой на двух предприятиях.
| предприятия | Базисный период | Отчетный период |
Индивидуальные
индексы себестоимости
(по каждому
предприятию
|
Затраты на выпуск прод. "А", руб. | ||||
|
Себестоимость 1 шт., руб. (z0) |
Количество прод. шт. (q0) |
Себестоимость 1 шт., руб. (z1) |
Количество прод. шт. (q1) |
Базисные z0q0 |
Отчетные z1q1 |
Базисные в пересчете на факт. Объем z0q1 |
||
| №1 | 15 | 5000 | 11 | 20000 | 0,733 | 75000 | 220000 | 300000 |
| №2 | 18 | 10000 | 13 | 15000 | 0,722 | 180000 | 195000 | 270000 |
| Итого | Х | 15000 | Х | 35000 | Х | 255000 | 415000 | 570000 |
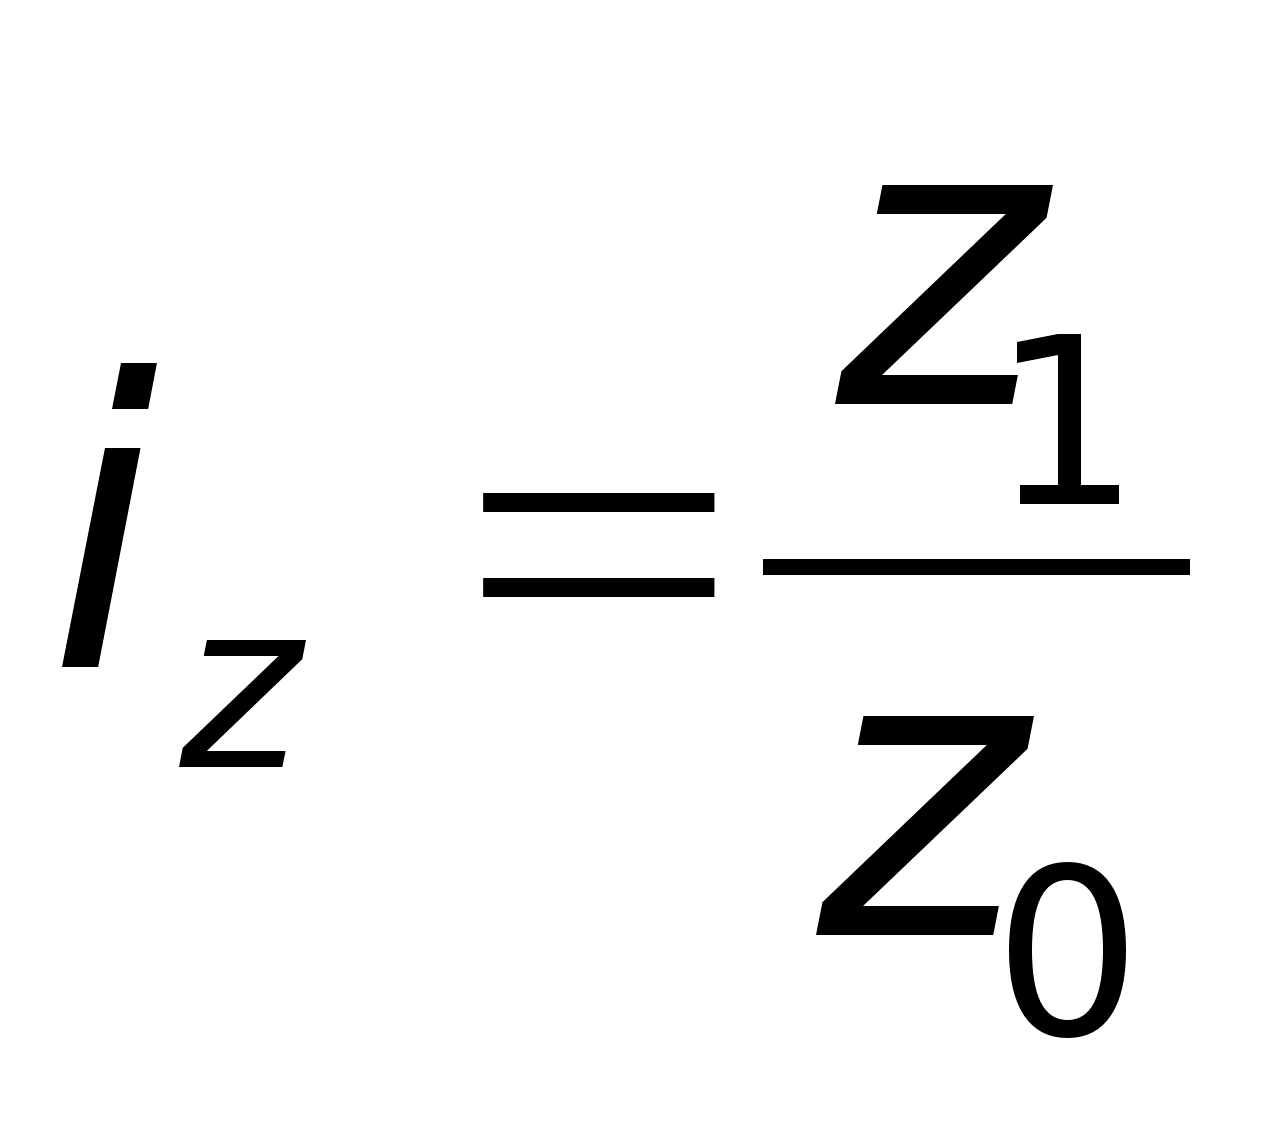
Тогда индекс переменного состава будет равен
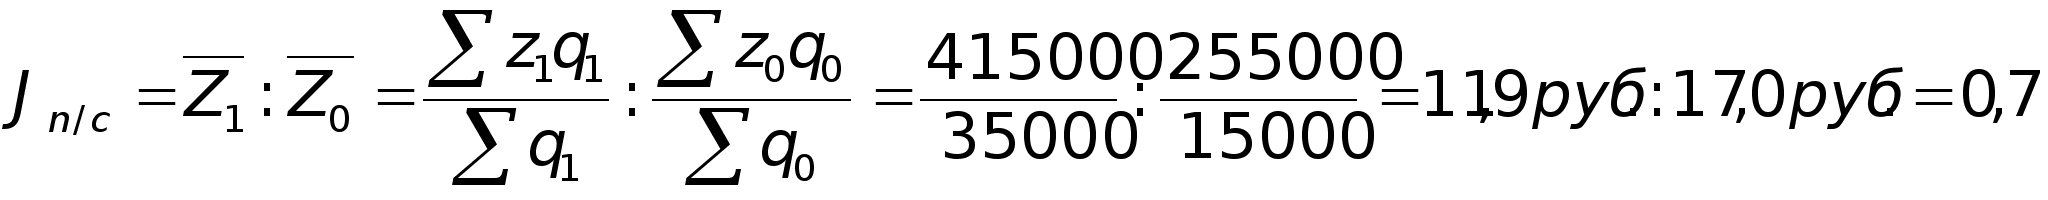 или 70%.
Таким образом, по двум предприятиям себестоимость продукции "А" снизилась на 30%, в то время как снижение себестоимости по первому предприятию 26,7%, а по второму 27,8%.
Причина
такого расхождения
кроется в сущности
индекса. Индекс
переменного
состава характеризует
изменение
средней себестоимости
(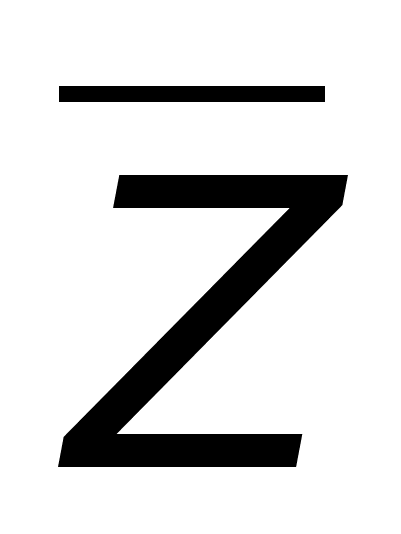 ).
На величине
средней каждого
периода отражается
не только изменение
себестоимости,
но и изменение
удельного веса
каждого предприятия
в общем объеме
производства
(
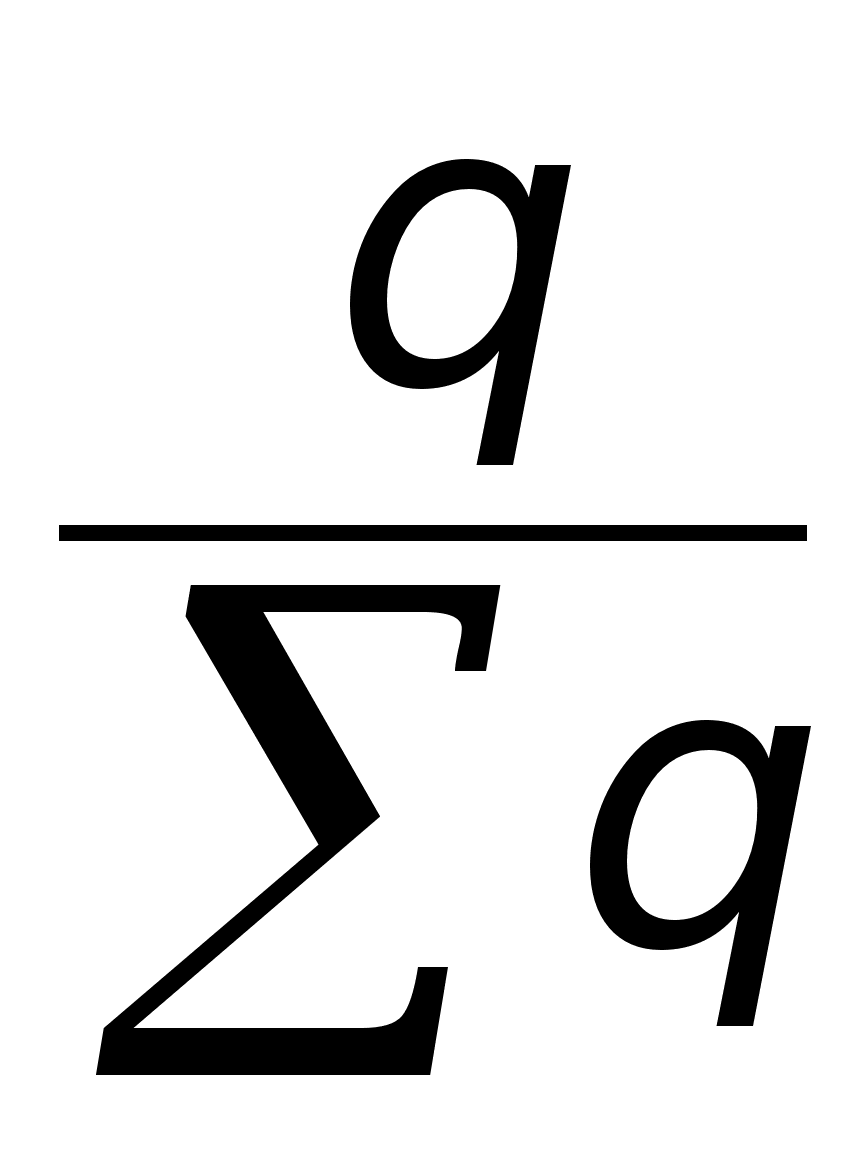 ).
Следовательно,
на индексе
переменного
состава сказывается
влияние сразу
двух факторов.
Для того, чтобы выявить влияние каждого фактора в отдельности на величину индекса переменного состава, следует рассчитать еще 2 индекса: индекс постоянного (фиксированного) состава и индекс структурных сдвигов.
Индекс постоянного (фиксированного) состава - это тоже отношение двух средних уровней себестоимости, но при условии неизменной структуры (удельного веса предприятий в общем объеме производства продукции "А").
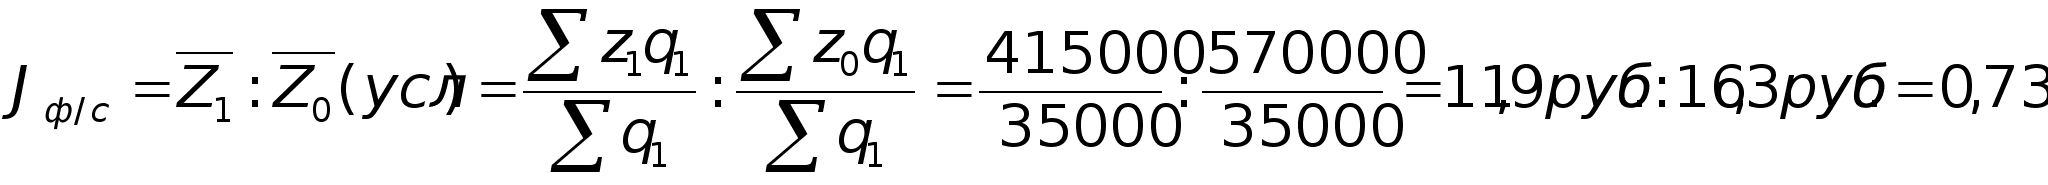 или
73%.
Этот индекс учитывает изменение только самой себестоимости: она снизилась на 27%.
Для выявления влияния структурных сдвигов рассчитываем индекс структурных сдвигов. Это тоже отношение двух средних уровней себестоимости, но в них исключено влияние себестоимости:
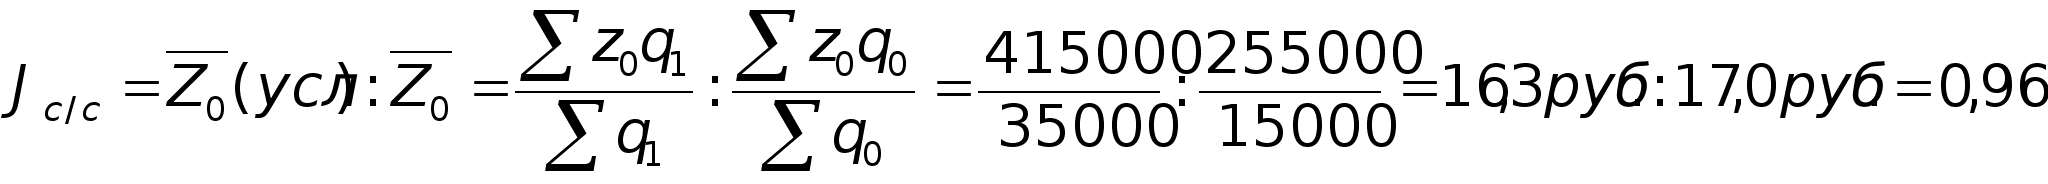 или
96%.
Следовательно, в результате изменений в структуре выпуска, а именно увеличения доли первого предприятия, где себестоимость ниже, произошло дополнительное снижение средней себестоимости на 4%.
Взаимосвязь
этих индексов: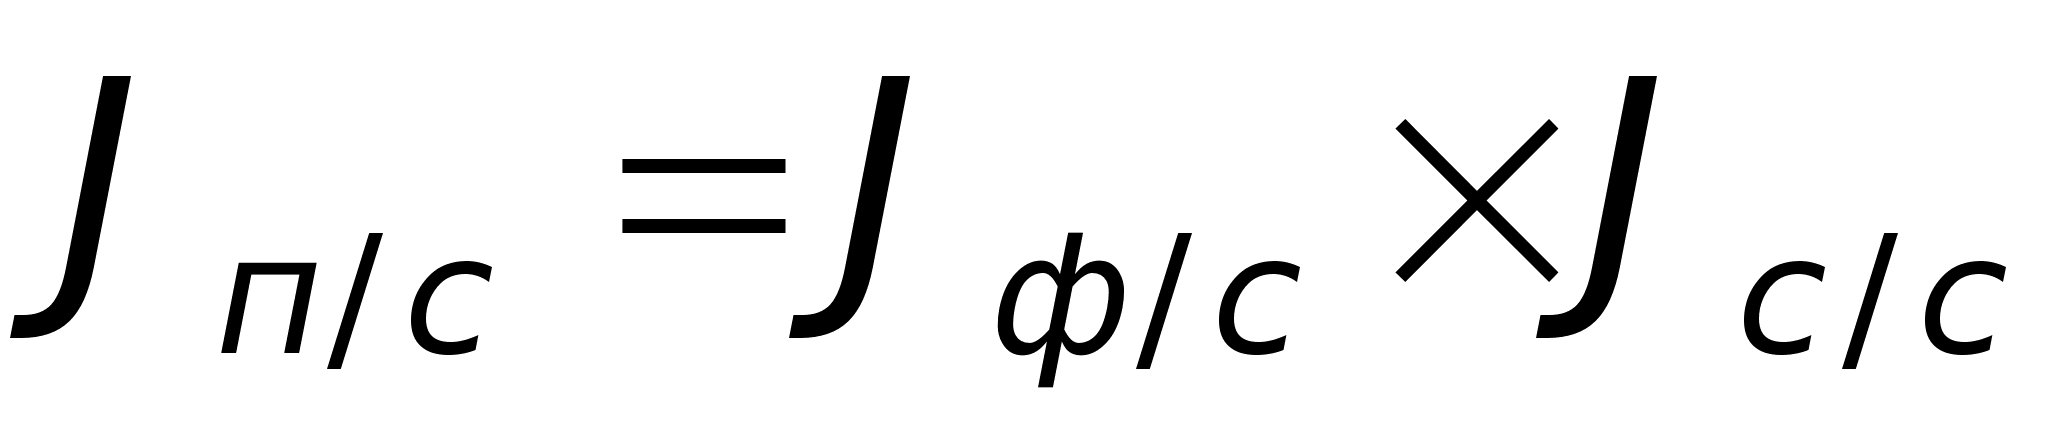 .
В приведенном
примере 0,7=0,73*0,96.
Аналогично рассчитываются все подобные индексы. Следует помнить, что эти индексы могут быть рассчитаны только для качественных показателей (цены, себестоимости, урожайности, заработной платы, производительности труда). В общем виде
Индекс
переменного
состава:
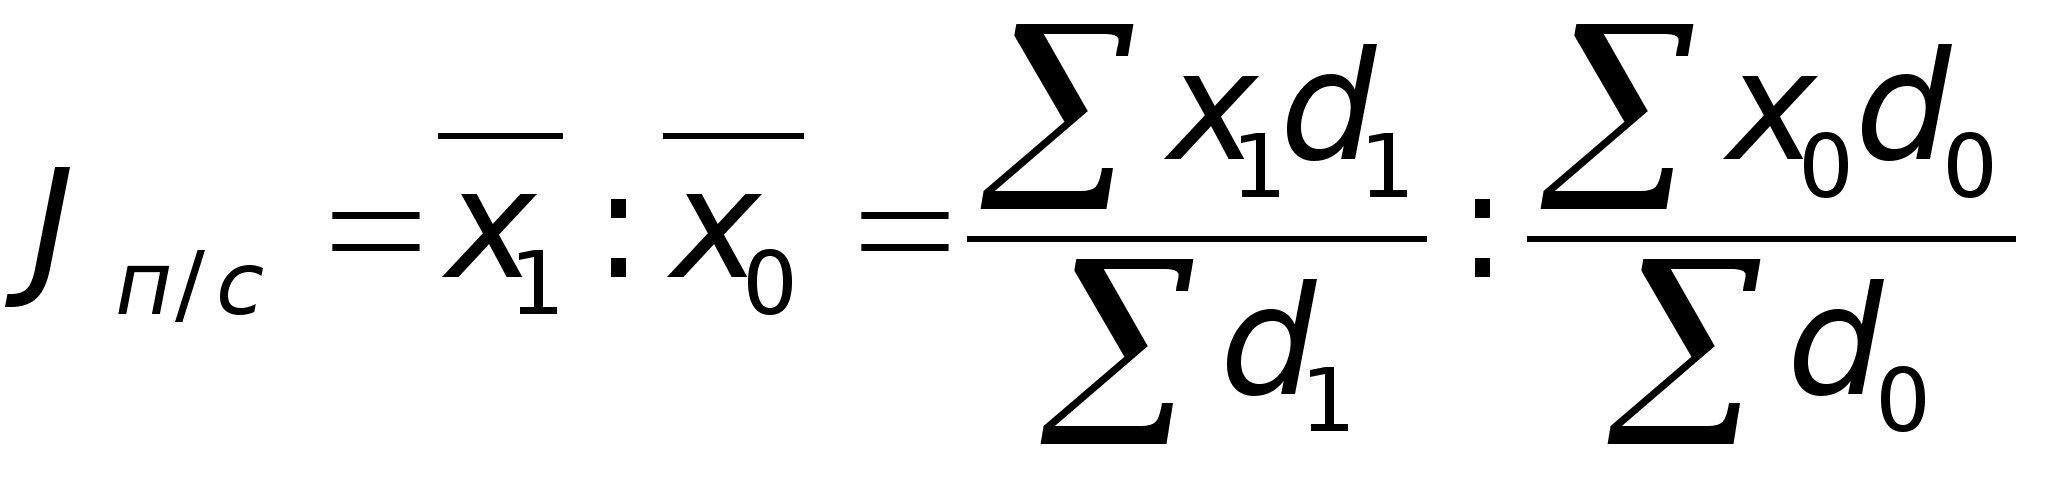 ;
Индекс
фиксированного
состава:
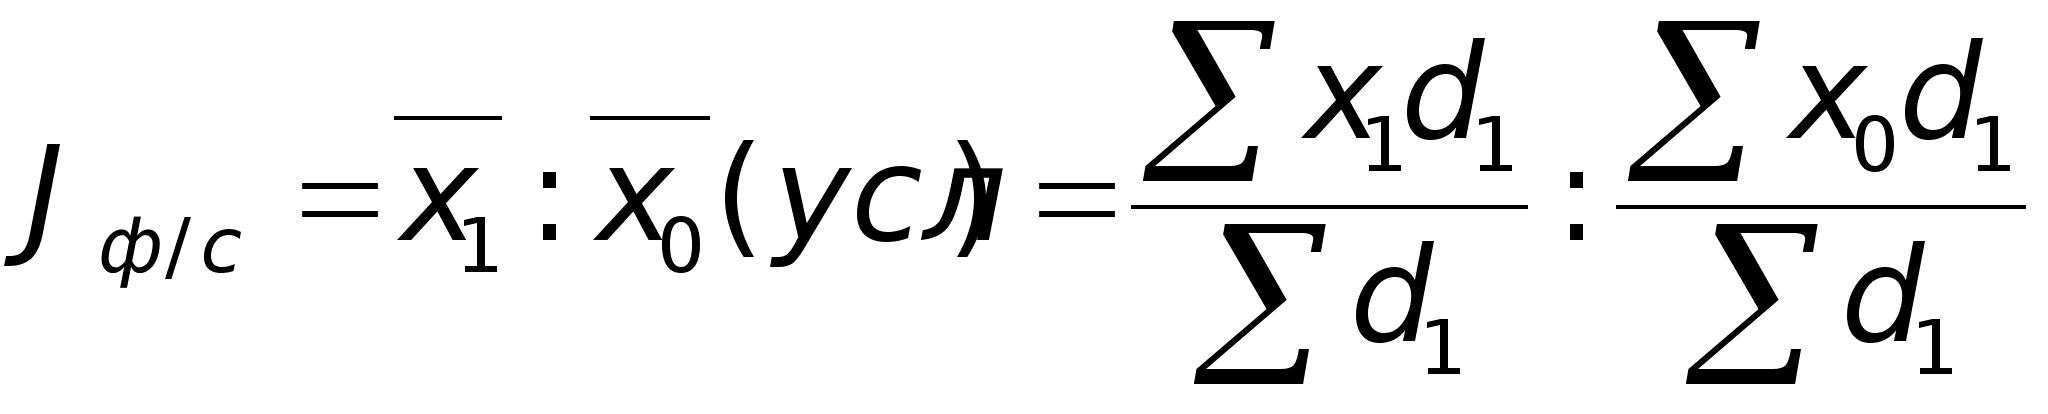 ;
Индекс
структурных
сдвигов:
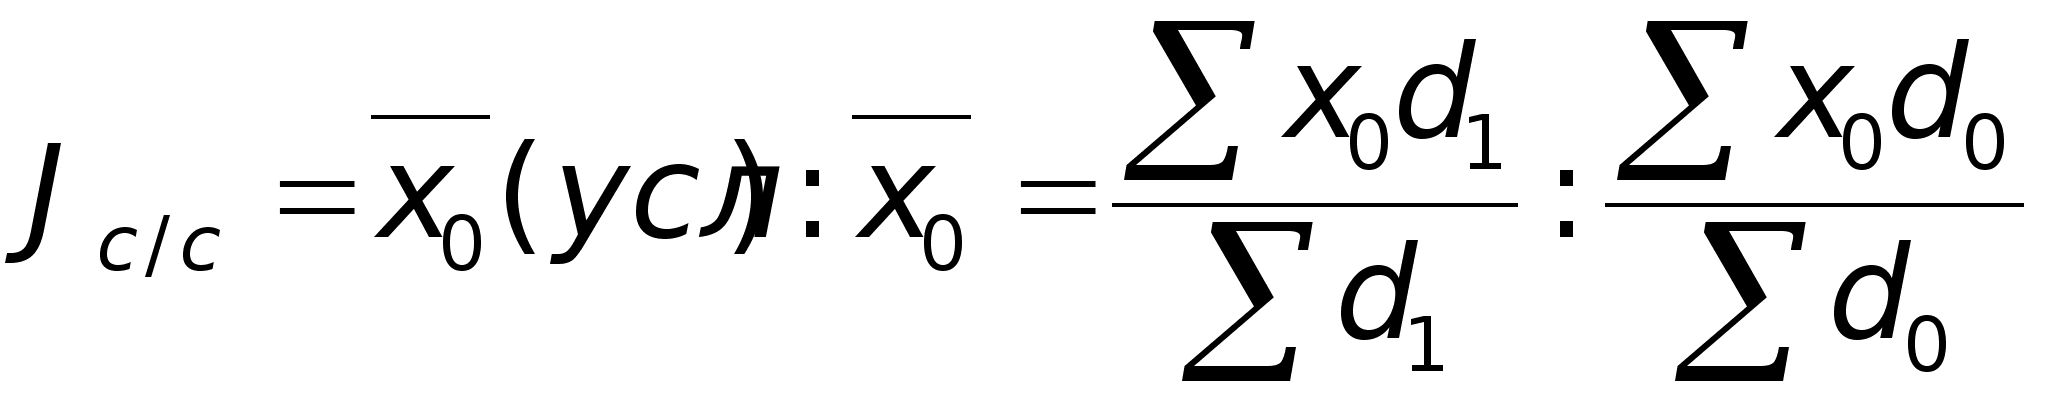 .
Исключением
является индекс
производительности
труда по трудоемкости
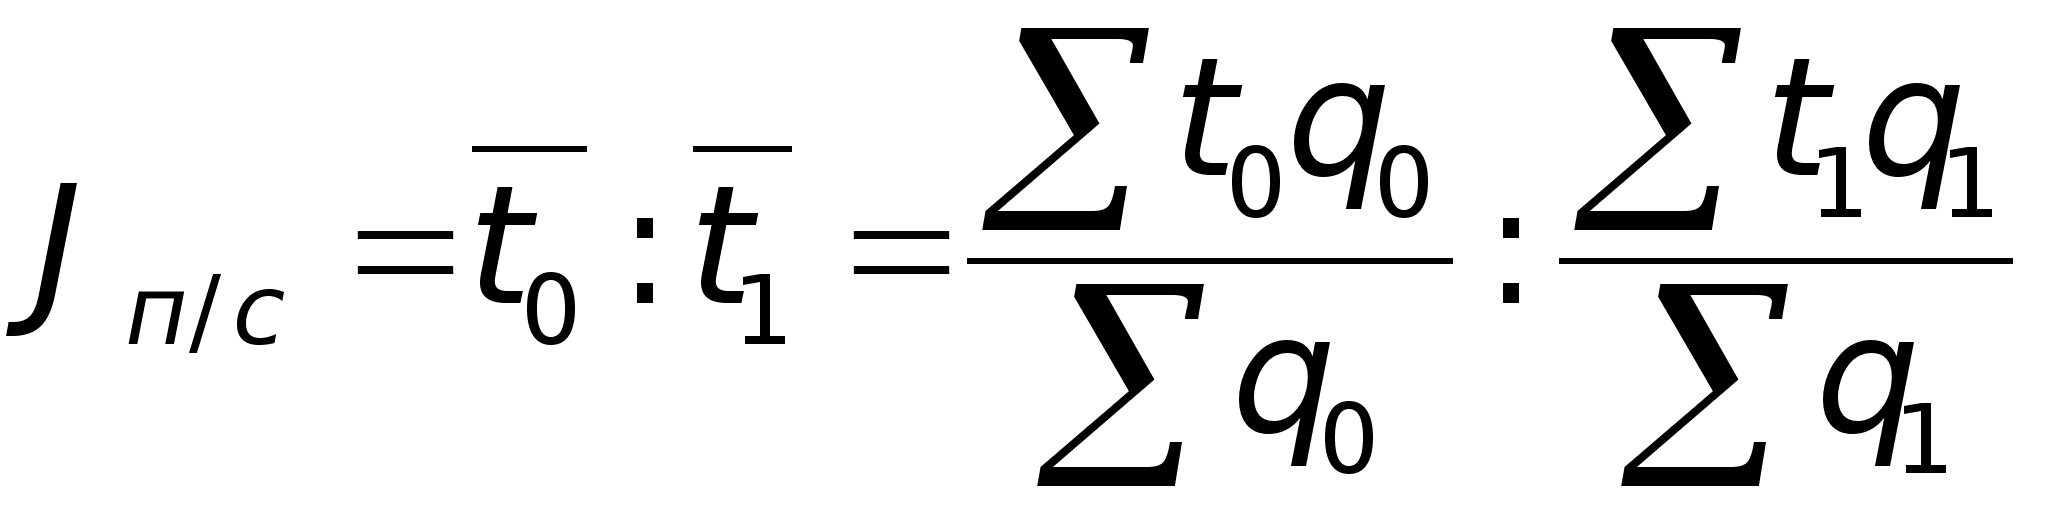 ;
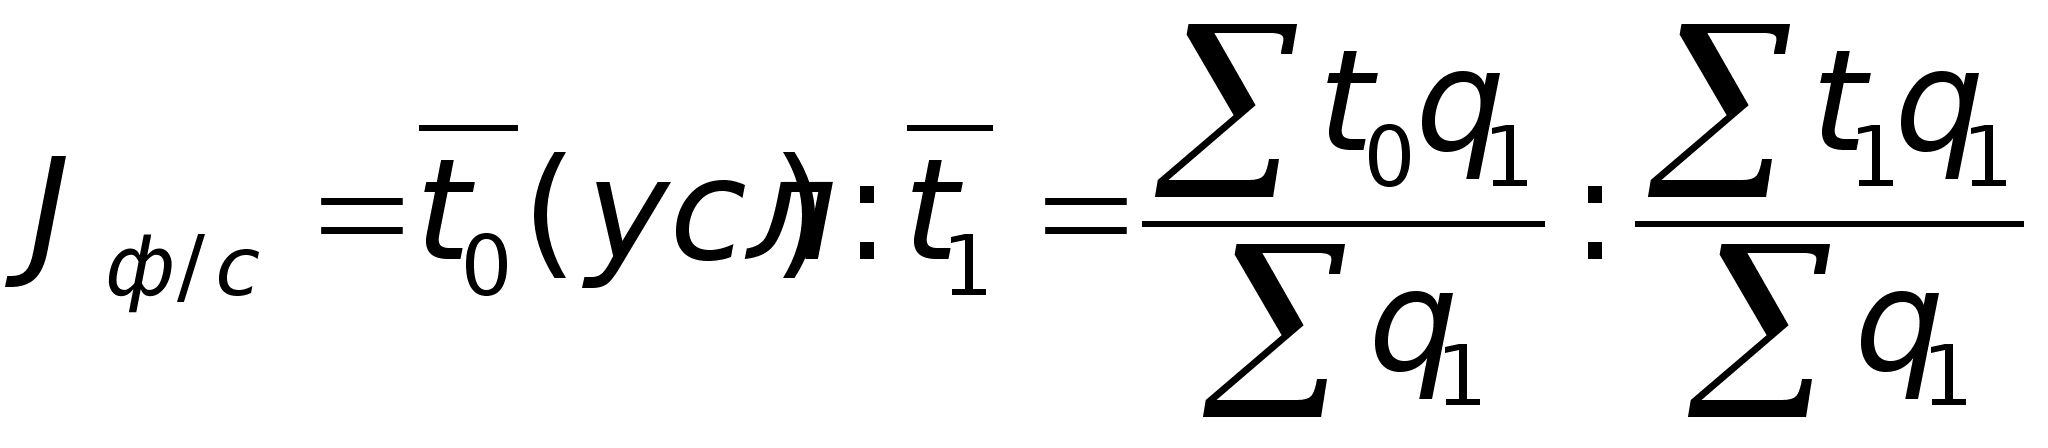 .(смотри
дискета №1 PR-4).
Тренировочные задания.
Имеются следующие данные о реализации мясных продуктов на городском рынке:
| Продукт | сентябрь | Октябрь | ||
| Цена за 1 кг, руб. | Продано, ц. | Цена за 1 кг, руб. | Продано, ц. | |
|
Говядина Баранина Свинина |
38 40 36 |
26,3 8,8 14,5 |
42 40 38 |
24,1 9,2 12,3 |
Рассчитайте индивидуальные и сводные индексы цен физического объема реализации, а также сводный индекс товарооборота. Определите величину перерасхода покупателей от роста цен.
Имеются следующие данные о реализации молочных продуктов на городском рынке:
| продукт | Товарооборот, тыс. руб. |
Изменение цены в декабре по сравнению с ноябрем, % |
|
| ноябрь | декабрь | ||
|
Молоко Сметана Творог |
9,7 4,5 12,9 |
6,3 4,0 11,5 |
+2,1 +3,5 без изменения |
Рассчитайте сводные индексы цен, товарооборота и физического объема реализации. Определите величину перерасхода покупателей от роста цен.
По двум домостроительным комбинатам имеются следующие данные о производственной деятельности:
| Домостроительные комбинаты | Построено жилья, тыс. кв. м. | Цена 1 кв. м. жилья, тыс. руб. | ||
| Баз. год | отч. год | баз. год | отч. год | |
|
№1 №2 |
53 179 |
68 127 |
1,5 1,7 |
1,7 1,9 |
Рассчитайте индексы цен переменного состава, постоянного состава и структурных сдвигов. Объясните результаты расчетов.
ТЕСТ.
Индексы характеризуют изменение социально-экономических явлений:
А) в динамике;
Б) в пространстве;
В) в пространстве и динамике.
Является ли средний арифметический индекс показателя тождественным агрегатному индексу этого показателя?
А) является;
Б) не является.
При каком условии произведение сводных индексов равно базисному индексу?
А) цепные индексы имеют постоянные веса;
Б) базисные индексы имеют переменные веса;
В) базисные и цепные индексы имеют постоянные веса;
Г) базисные и цепные индексы имеют переменные веса.
Индексы переменного состава рассчитываются
А) по группе различных товаров;
Б) по одному товару.
Может ли индекс переменного состава рассчитываться по количественному показателю?
А) может;
Б) не может.
Может ли индекс переменного состава превышать индекс фиксированного состава?
А) может;
Б) не может.
Могут ли индексы фиксированного состава и структурных сдвигов быть противоположными (один - увеличение, другой - уменьшение)?
А) могут;
Б) не могут.
8.Статистика продукции.
Продукция промышленности и виды ее по степени готовности.
Продукция промышленности – часть ВВП, создаваемая заведениями промышленных и непромышленных предприятий и организаций, независимо от формы собственности, подчинения и размеров, а также создаваемая домашними хозяйствами.
В статистике промышленной продукцией называют прямой полезный результат промышленно-производственной деятельности предприятия, выражающийся в форме продуктов, либо в форме работ и услуг промышленного характера (РПХ). Это означает, что, во-первых, к продукции промышленности относят лишь результат деятельности данного предприятия, т.е. те блага, которые подвергались воздействию труда работников данного предприятия.
Во-вторых, учитывается результат промышленно-производственной деятельности, а не всей. Следовательно, продукция непромышленного характера, например, подсобного сельского хозяйства или капитального строительства, не является промышленной и включается в продукцию других отраслей (сельского хозяйства, строительства и т.д.).
В-третьих, прямой результат означает, что эта продукция соответствует цели промышленной деятельности. Отходы даже если они реализуются, не включаются в объем продукции. От отходов следует отличать побочную продукцию. Побочная продукция учитывается наравне с основной, т.к. она получается в ходе единого технологического процесса. Например, жмых на маслобойном заводе.
В-четвертых, полезный результат означает, что в состав продукции включают лишь годную продукцию, т.е. брак не является продукцией.
Для правильного учета продукции промышленного предприятия необходимо различать ее по степени готовности: незавершенное производство (НЗП), полуфабрикат (п/ф) и готовое изделие (ГИ).
К НЗП относят все виды изделий, находящихся в обработке и не получивших товарного вида, а также законченные обработкой, но еще не принятые отделом технического контроля (ОТК). К НЗП относят также исправимый брак.
Полуфабрикатом называют предмет труда, обработка которого в пределах какого-либо цеха (кроме выпускного) закончена, документально оформлена, но должна продолжаться в другом цехе (цехах). При бесцеховой структуре производства п/ф нет, есть только НЗП.
Готовым изделием является продукт, законченный обработкой на данном предприятии, принятый ОТК, сданный на склад готовой продукции, оформленный документально. К готовым изделиям относят также тару в подсобном производстве, которая включается в стоимость готовых изделий основных цехов, т.к. строго говоря, готовыми являются изделия упакованные, например, сигареты в пачках и конфеты в коробках (возвратная тара рассматривается как готовое изделие. Независимо от основной продукции, например, бочки для пива). К готовым изделиям относят также продукты побочного производства (ширпотреб), а также часть продукции вспомогательных цехов, идущих за пределы основной деятельности, например, инструмент и электроэнергия.
С народнохозяйственной точки зрения готовые изделия одного предприятия являются полуфабрикатом для другого предприятия. Поэтому деление продукции по степени готовности рассматривается в пределах предприятия.
Стоимостные показатели продукции промышленности.
Продукция промышленности учитывается в натуральном и стоимостном выражении.
В основу номенклатуры промышленной продукции (в натуральном выражении) положен Общероссийский классификатор продукции. Для продукции в натуральном выражении используют натуральные и условно-натуральные единицы измерения. На предприятиях в натуральном выражении учитывают всю продукцию, а в отчетности указываются лишь важнейшие виды ее.
Для получения общего объема промышленной продукции используют цены. Стоимость продукции промышленности оценивается в отпускных ценах предприятий без налога на добавленную стоимость (НДС).
В систему показателей объема произведенной продукции включаются валовой оборот (ВО), валовая продукция (ВП), товарная продукция (ТП).
ВО характеризует в стоимостном выражении объем продукции, произведенной всеми подразделениями предприятия за отчетный период, независимо от ее дальнейшего использования. В объем ВО входят все готовые изделия, полуфабрикаты, все выполненные работы промышленного характера (РПХ), изменение остатков НЗП. Причем НЗП, которое учитывается по себестоимости, в стоимость продукции включается по стоимости. Для этого производят пересчет НЗП с помощью коэффициентов пересчета (Кп). Изменение остатка НЗП=НЗПк* Кп.к.- НЗПн* Кп.н., где НЗПк и НЗПн, соответственно НЗП на конец и на начало периода, а
Кп=(стоимость готовой или товарной продукции в оптовых ценах)/(себестоимость готовой или товарной продукции).
Кп также рассчитывается на конец и на начало периода (Кп.к. и Кн.п.).
Показатель ВО (за отдельными исключениями) не имеет самостоятельного значения и используется лишь для определения валовой продукции (ВП) заводским методом. Как исключение ВП в таких отраслях, как сахарная, молочная, мясная и рыбная, исчисляется по методу ВО.
ВО содержит повторный счет (внутри заводской оборот – ВЗО), т.е. сумму продукции выработанной в одних подразделениях предприятия и потребленной на производственные нужды в других его подразделениях в одном и том же периоде.
ВЗО – п/ф своей выработки, пошедший на переработку; продукты, вспомогательных цехов, потребленные в основной деятельности предприятия.
ВП предприятия заводским методом определяется как разность ВО-ВЗО.
ВП объединения включает ВП самостоятельных предприятий и производственных единиц за вычетом внутриобъединенческого оборота.
Товарная продукция (ТП) – это объем продукции предприятия, произведенный и подготовленный к реализации в данном периоде. В ее состав входят: стоимость ГИ основных, побочных, подсобных (тара) цехов предприятия; стоимость п/ф собственного производства и изделий вспомогательных цехов на сторону; стоимость РПХ по заказам со стороны. На сторону считается за пределы основной деятельности, следовательно, ТП отличается от ВП на величину ВЗЭ (внутри заводских элементов валовой продукции).
ВЗЭ - ГИ, потребленные для нужд своего производства; изменение остатков п/ф своей выработки; изменение остатков инструментов и приспособлений своей выработки; изменение остатков НЗП.
Если продукция изготовлена из материала заказчика, то в объем ТП она включается за минусом стоимости сырья и материала заказчика. Следовательно, ТП=ВП-ВЗЭ-МЗ.
Основную часть ТП составляет готовая продукция (ГП). Она включает ГИ на сторону, п/ф на сторону, продукцию вспомогательных и побочных цехов на сторону.
Взаимосвязь показателей произведенной продукции можно показать на схеме структуры ВО.
| ВО | ||||||
| ВП | ВЗО | |||||
| ТП | ВЗЭ | МЗ | ||||
| ГП | РПХ | |||||
|
ГИ на сторону |
п/ф на сторону | прод. всп. пр-ва на сторону | ||||
Кроме этого существует понятие отгруженной продукции (ОП).
ОП – фактически отправленная потребителям, включая сданную по акту заказчикам на месте, в пределах отчетного периода. Моментом отгрузки считается дата документа, удостоверяющего факт приема груза или сдачу непосредственно заказчику. ОП по составу не отличается от ТП а по объему отличается на величину изменения остатков ГП на складе предприятия изготовителя, т.е. ОП=ТП-изм.ост.ГП
Объем продукции, поступившей в народнохозяйственный оборот, характеризует реализованная продукция (РП).
РП – это ОП, деньги за которую поступили на расчетный счет (р/с) или в кассу предприятия. РП отличается от ОП на величину сальдо платежей (ОП не оплаченная “-“, ОП ранее, а оплаченная в данном периоде “+”). Следовательно, РП=ТП-изм.ост.ГПСальдо платежей. В объем РП не должны включаться деньги, полученные в порядке аванса (предоплата). В настоящее время как временное исключение допускается включение предоплаты. Однако предприятие обязано указать, что оно ведет учет с включением предоплаты.
В практике учета основным является заводской метод определения объема РП. Но на тех предприятиях, где ВЗО входит в состав ВП и ТП, от отражается и в объеме РП.
По промышленности в целом определяется также показатель чистой продукции (ЧП). ЧП=ВП-мат.затраты (стоимость потребленных сырья, материалов, п/ф, топлива и энергии со стороны, а также амортизация).
В настоящее время в промышленности основными стоимостными показателями продукции являются – ТП и РП.
Индексы выполнения договорных обязательств по поставкам.
Для характеристики работы предприятия по выпуску продукции может быть использована также оценка выполнения договорных обязательств по поставкам, в том числе по объему, ассортименту и срокам поставок. Оценка выполнения договорных обязательств по объему поставок определяется как отношение объема поставок с начала года нарастающим итогом за вычетом продукции недопоставленной к объему по договору (плану).
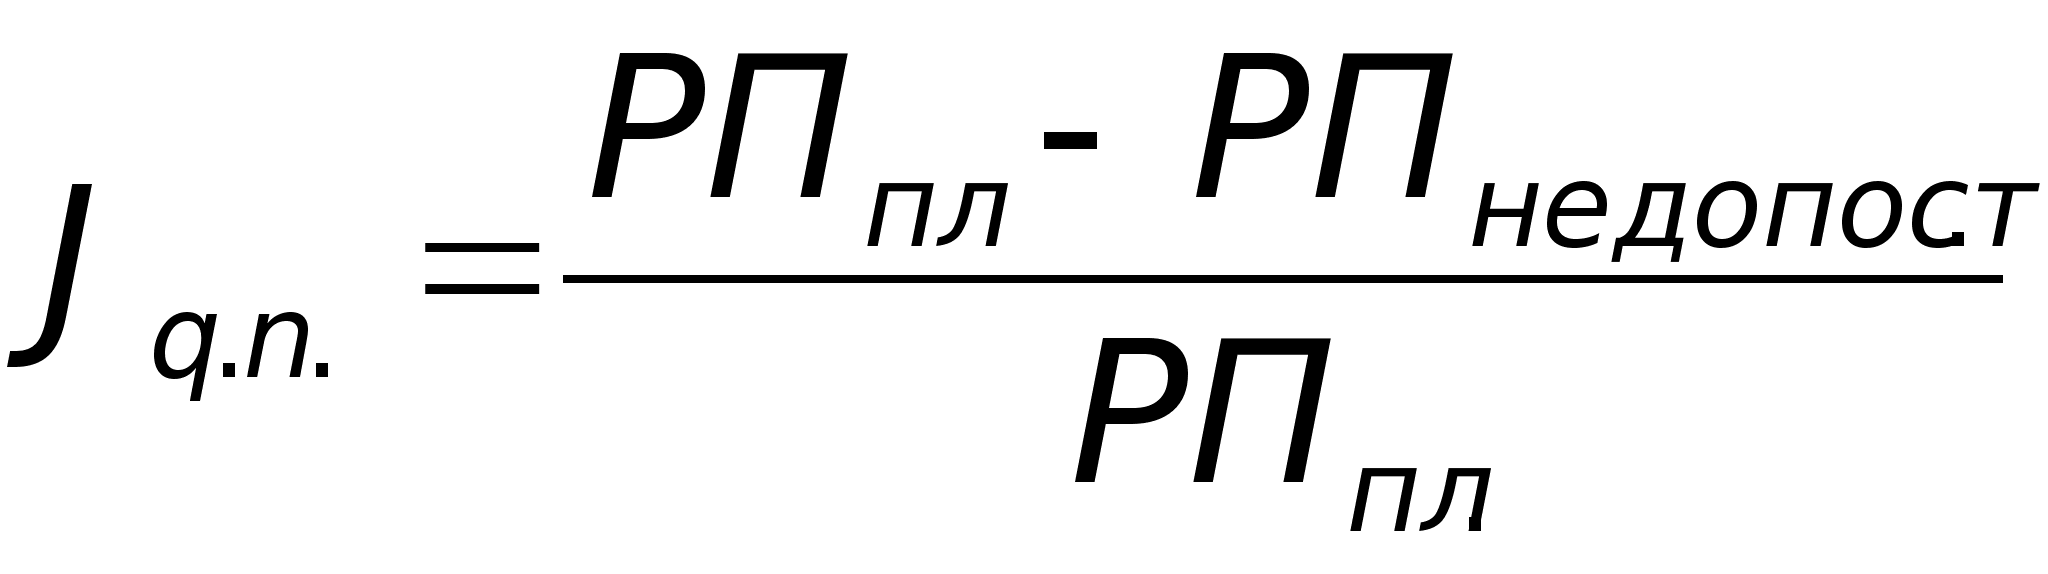
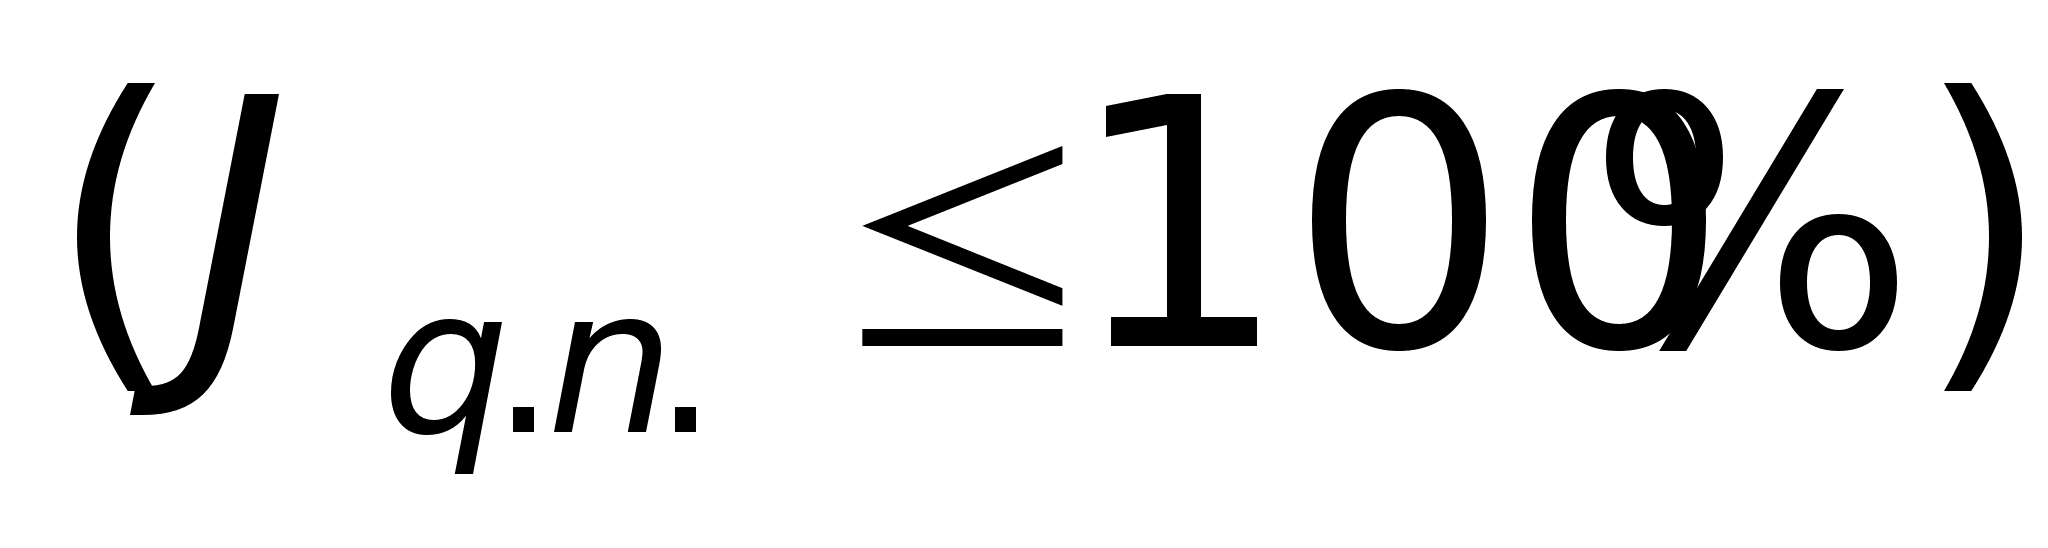 .
Оценка
выполнения
договорных
обязательств
по ассортименту
определяется
по методу зачета,
т.е.
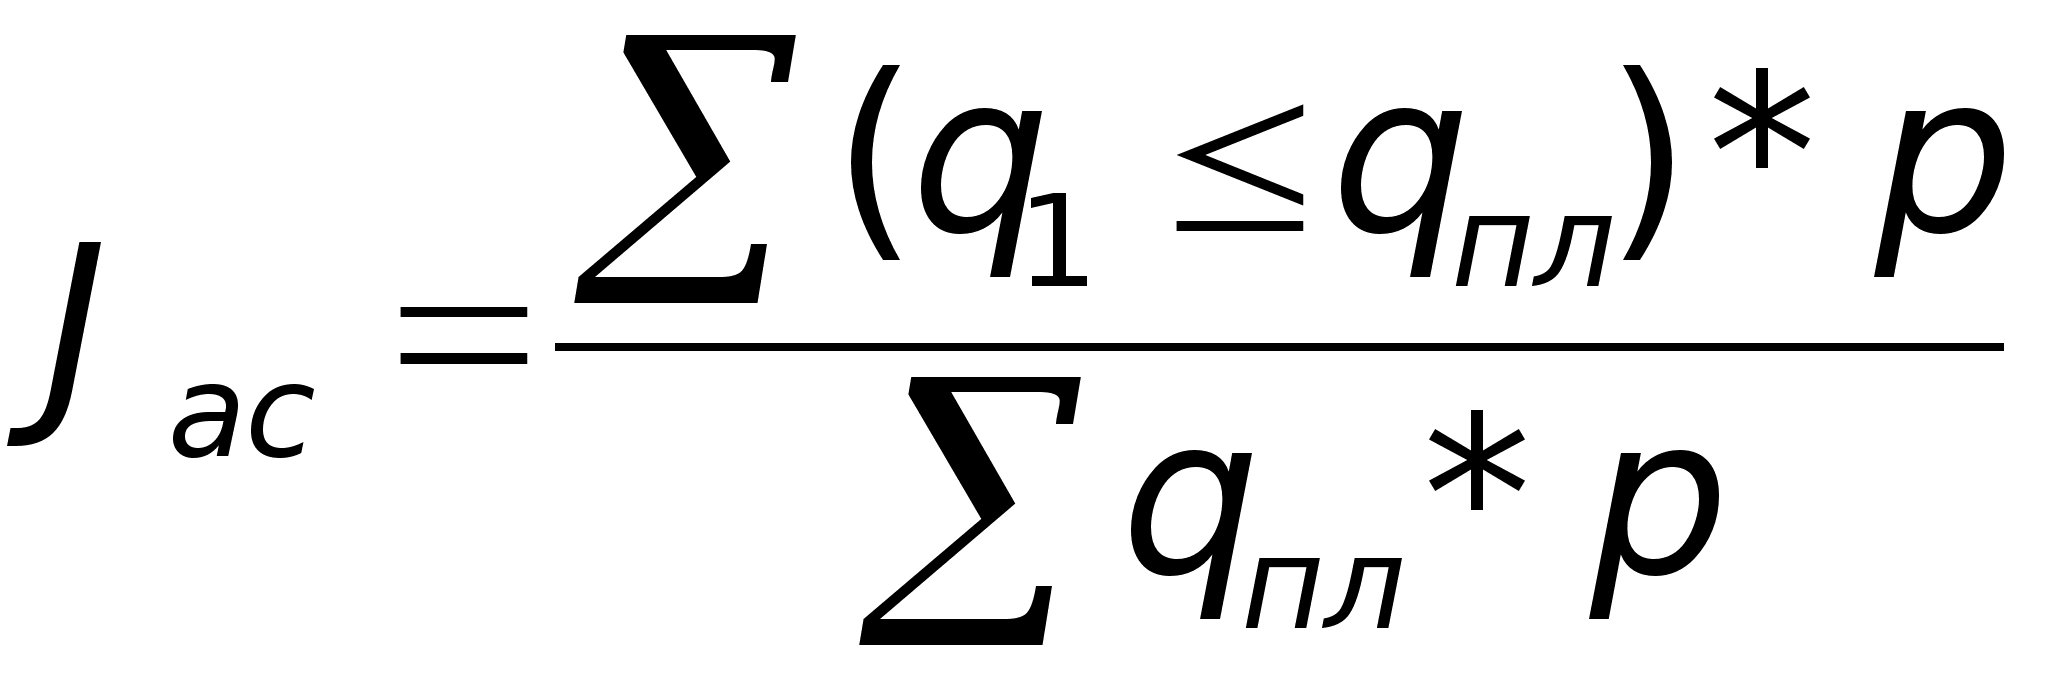 ,
где q1 и
qпл соответственно,
физический
объем (фактический)
и плановый (по
договору) по
каждой номенклатуре
(ассортименту)
продукции, а
p – цена
единицы продукции
сопоставимая.
(
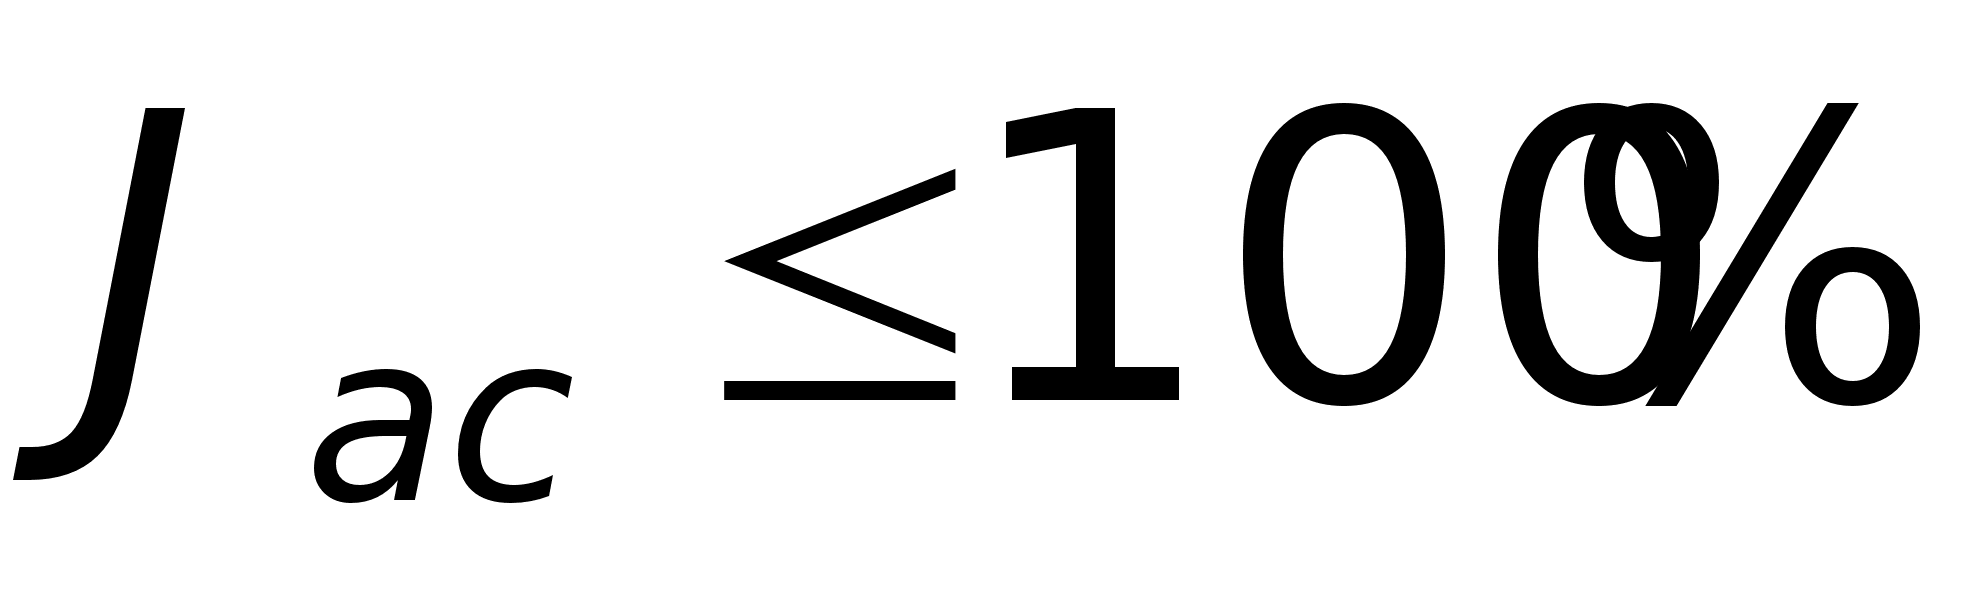 ).
Выполнение
договорных
обязательств
по срокам поставок
определяют
через индекс
невыполнения
договорных
обязательств
в срок.
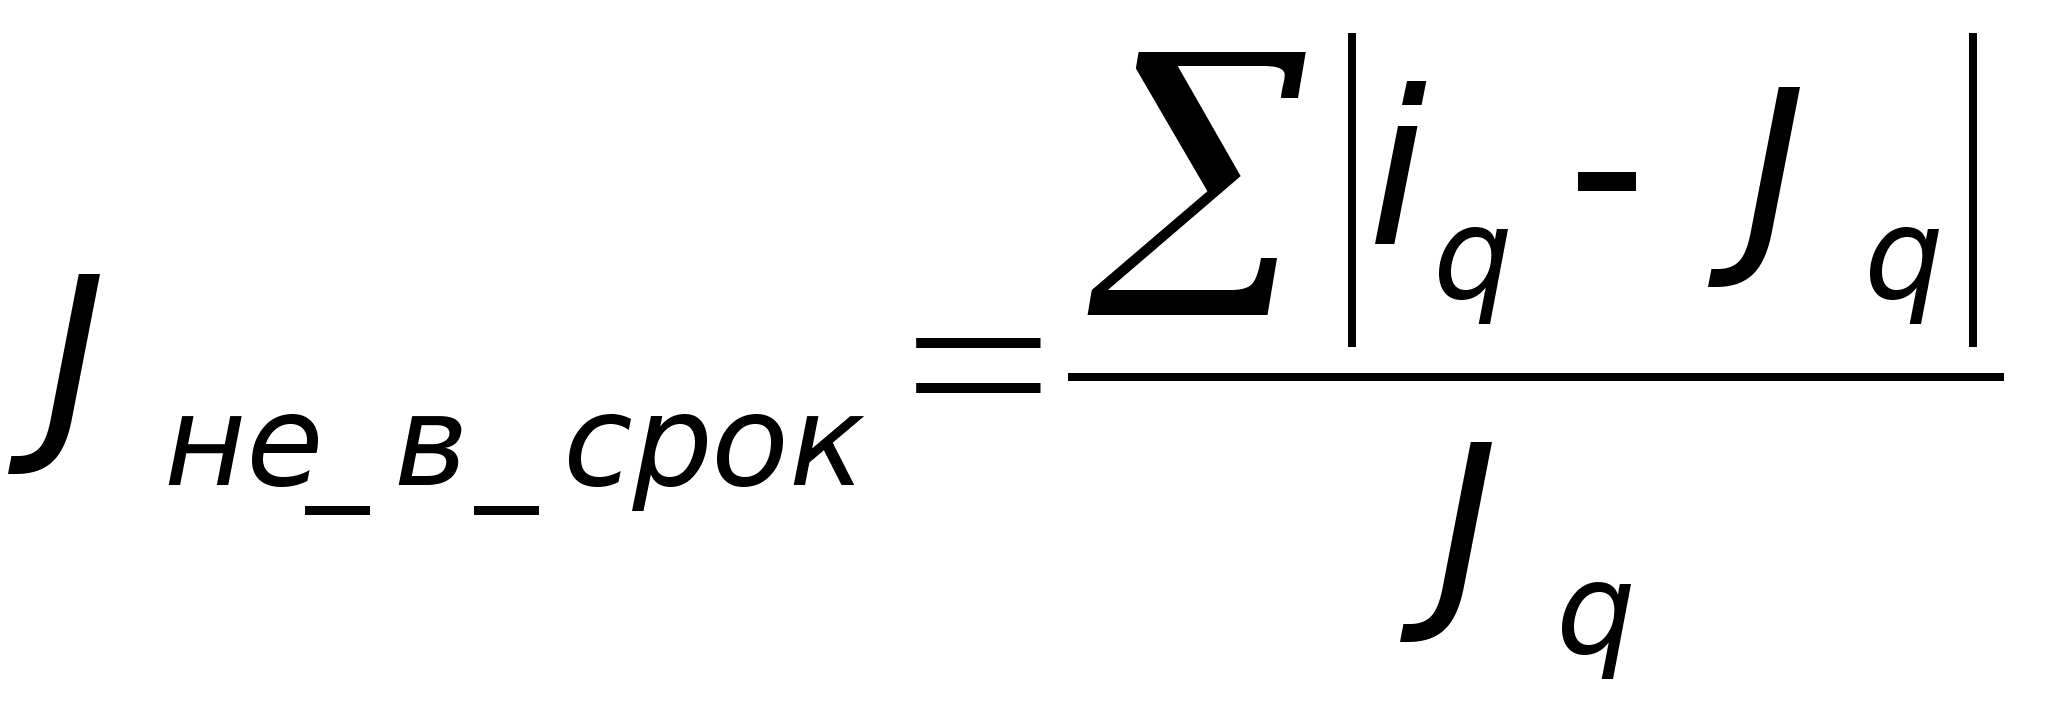 ,
где
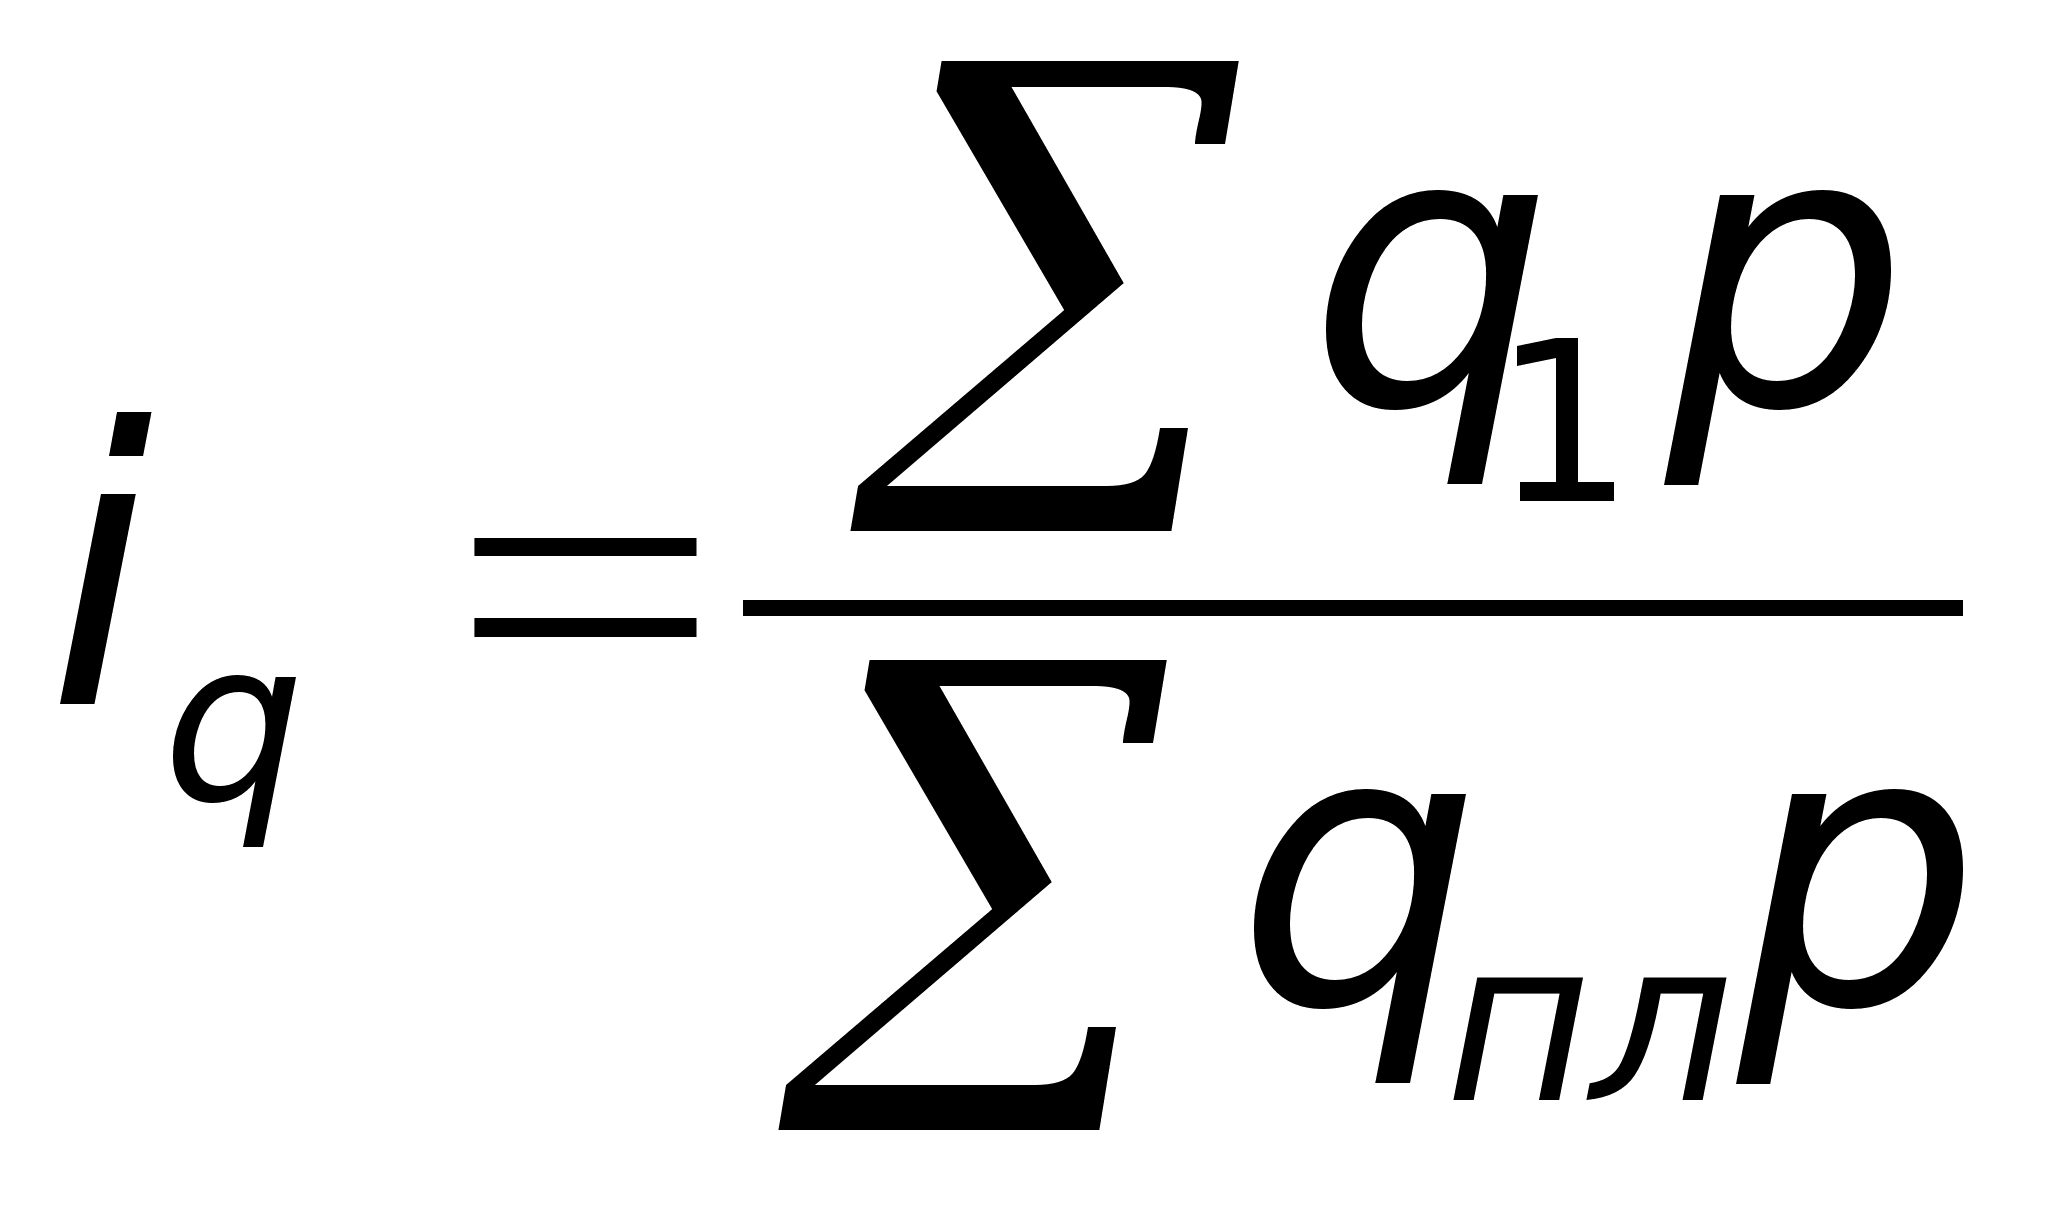 за каждый срок
поставки, а
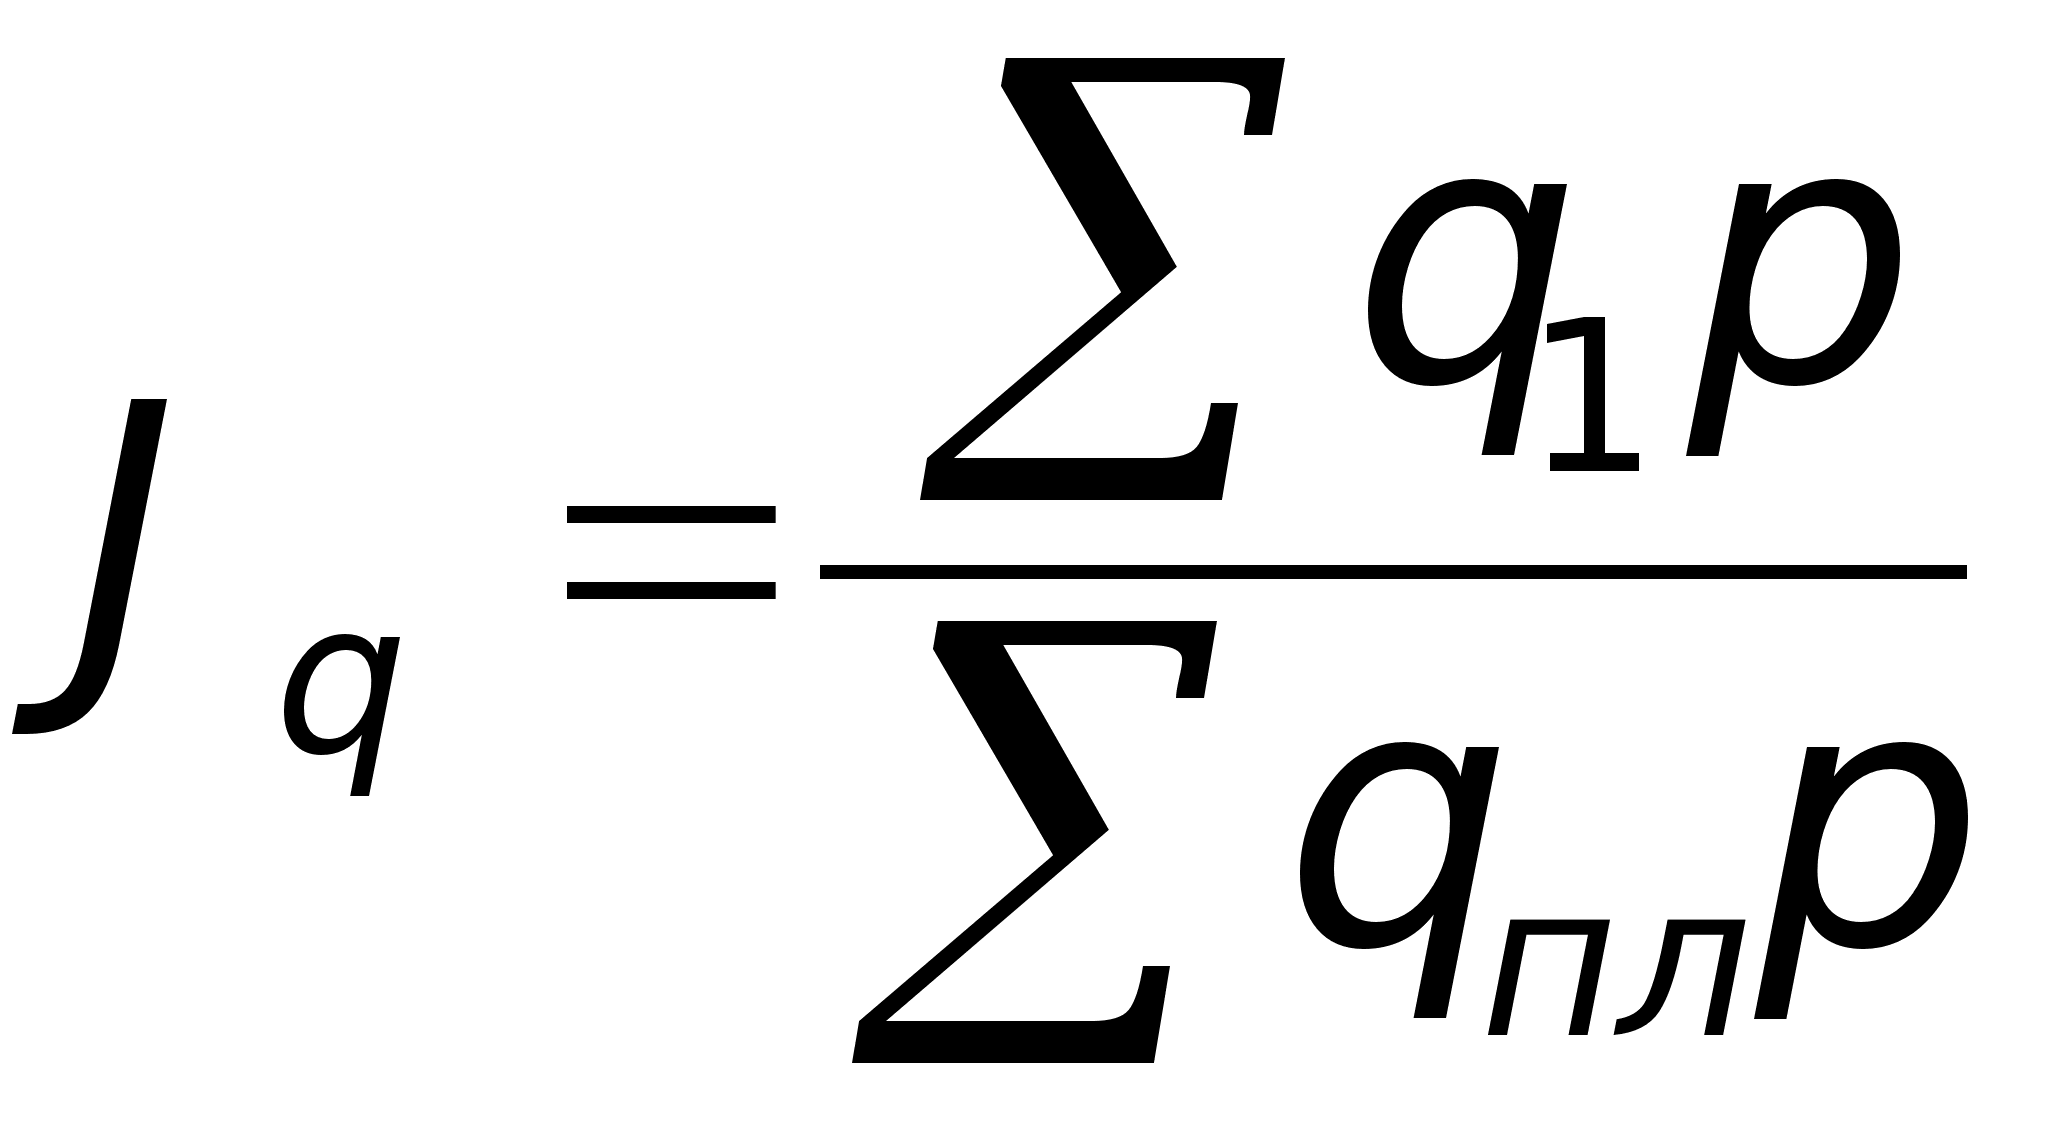 за весь период
с начала года.
Тогда Jв срок=100% - Jне вып.в срок .
Для сводной оценки выполнения договорных обязательств вышеперечисленные индексы следует перемножить (в коэффициентах)
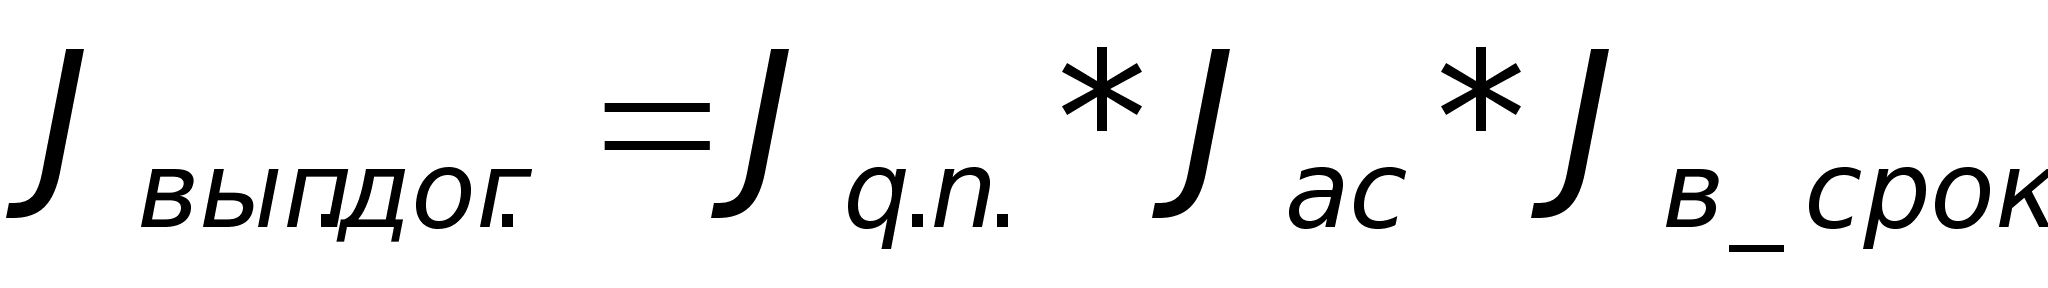 .
Оценка выполнения договорных обязательств может быть дополнена исчислением индексов выполнения договорных обязательств по комплектности и качеству поставок.
Статистическое изучение ритмичности производства и качества продукции.
В анализе работы предприятий большое значение имеет изучение ритмичности. Ритмичность означает работу по графику (плану). График может быть равномерным и неравномерным и по различным периодам времени (суточный, декадный, месячный). Оценку ритмичности дают с помощью различных коэффициентов. Наиболее распространенный из них коэффициент ритмичности по методу Юрьева, определяемый по методу зачета.
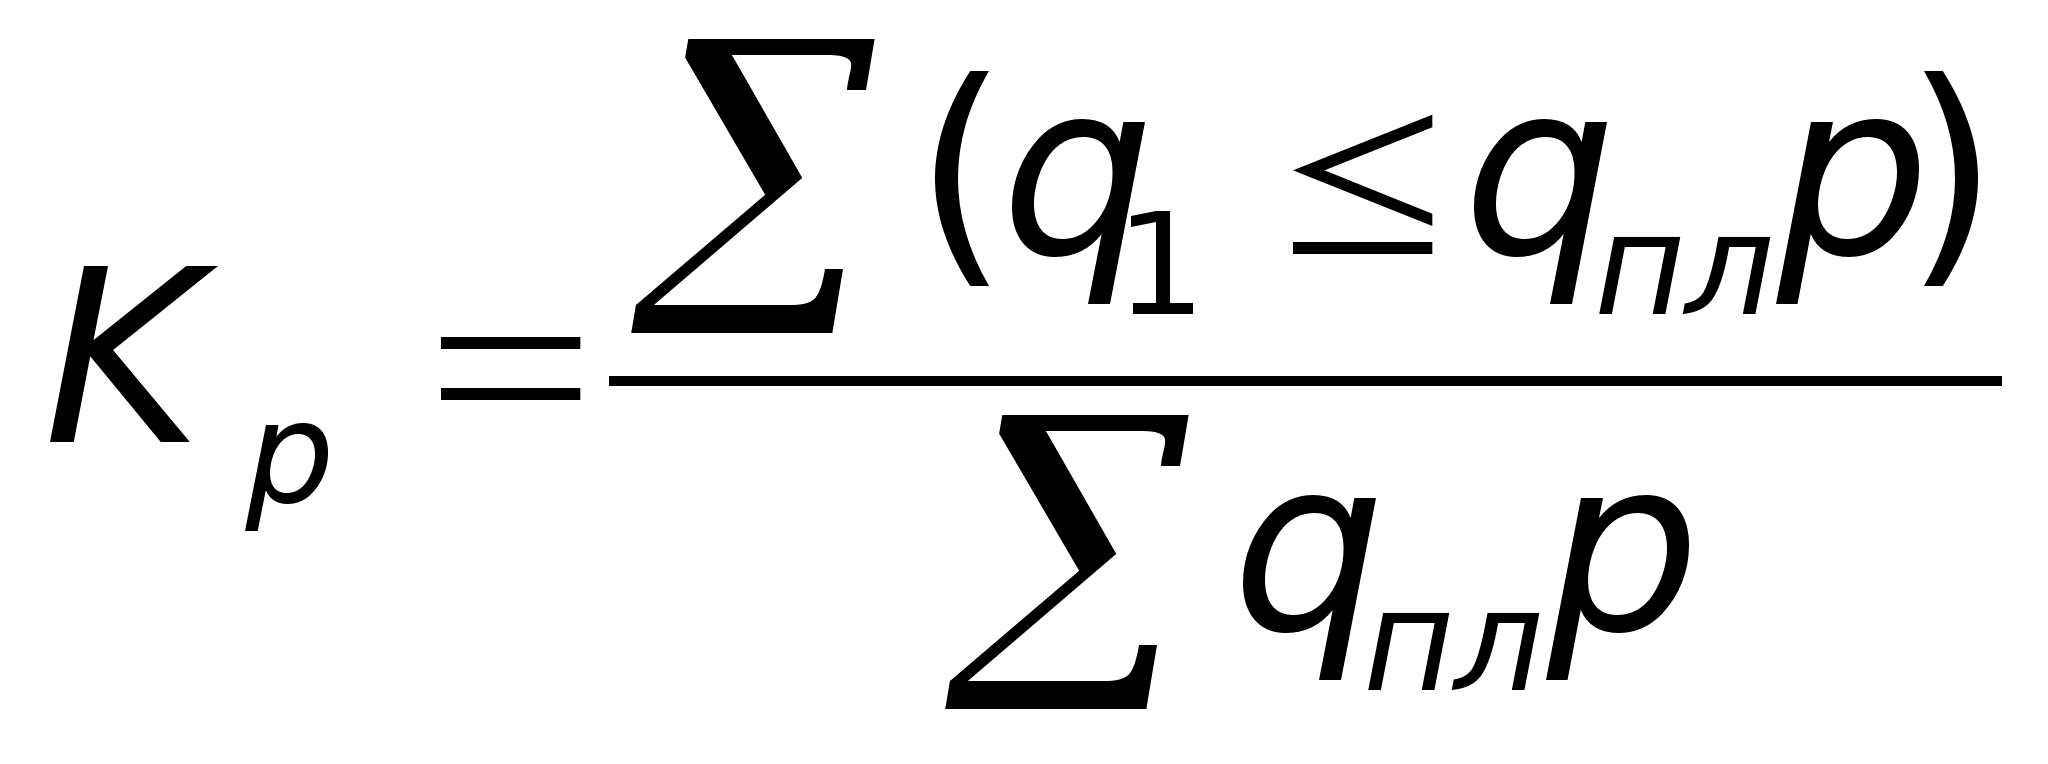 ,
где q1 и
qпл соответственно
выпуск в фактический
и по графику
по периодам
времени графика
(суткам, декадам,
месяцам).
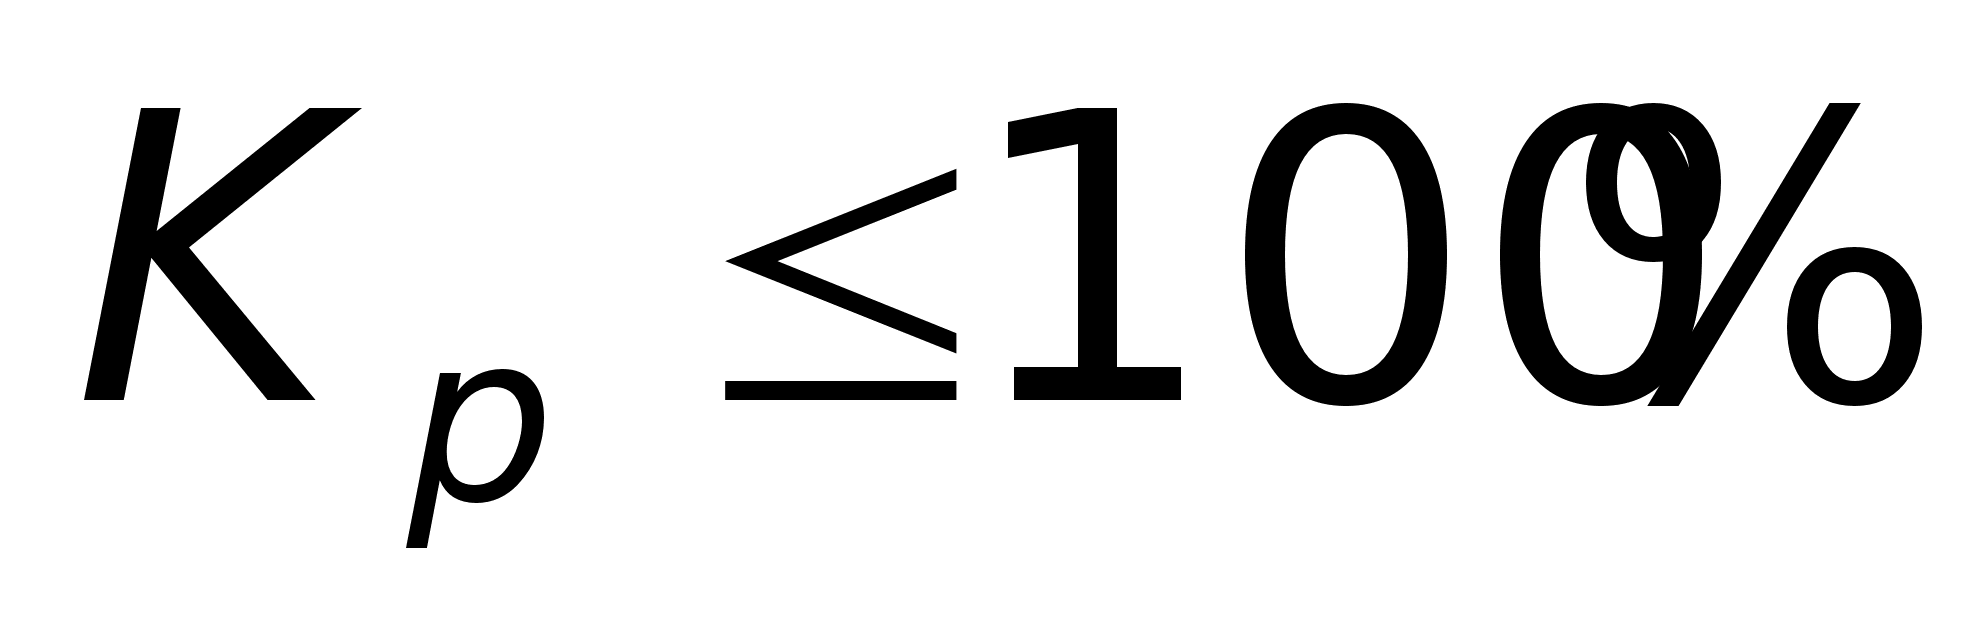 .
Качество промышленной продукции определяется различными показателями. Наиболее общим являются категории качества: высшая и первая. Под продукцией высшей категории качества понимается продукция, которая по своим технико-экономическим показателям находится на уровне лучших мировых аналогов или превосходят их. К первой категории качества относится продукция. Отвечающая отечественным нормативно-техническим документам для серийно выпускаемой продукции.
Не вся продукция предприятия подлежит аттестации по категориям качества. К не аттестованной продукции относят продукцию не прошедшую промышленную переработку, продукцию для нужд обороны, комплектующие изделия и запчасти для продукции, снятой с производства, пищевая продукция, для медицинских целей, парфюмерная, косметическая, ювелирные изделия и художественных промыслов, издательская продукция, ядохимикаты и некоторые другие.
Оценку качества продукции по категориям дают по удельному весу продукции категории качества в объеме всей производственной.
Для характеристики качества реализованной продукции можно использовать данные о рекламациях (претензий по качеству от потребителя). В данном случае определяют удельный вес зарекламированной продукции в объеме РП.
Качество продукции можно характеризовать через брак. Различают брак исправимый и окончательный.
В этом случае определяют сумму брака и долю брака в объеме готовых изделий, деталей и работ. Сумма брака = затраты на производство брака (себестоимость брака) + затраты на исправление исправимого брака.
Доля брака = (брака)/(себестоимость ВП). Считают также сумму потерь от брака. Она равна сумме брака – стоимость брака по цене использования – удержано с виновников брака – взыскано с поставщиков недоброкачественного сырья и материалов.
На
предприятиях
легкой промышленности
качество продукции
определяют
индексы сортности.
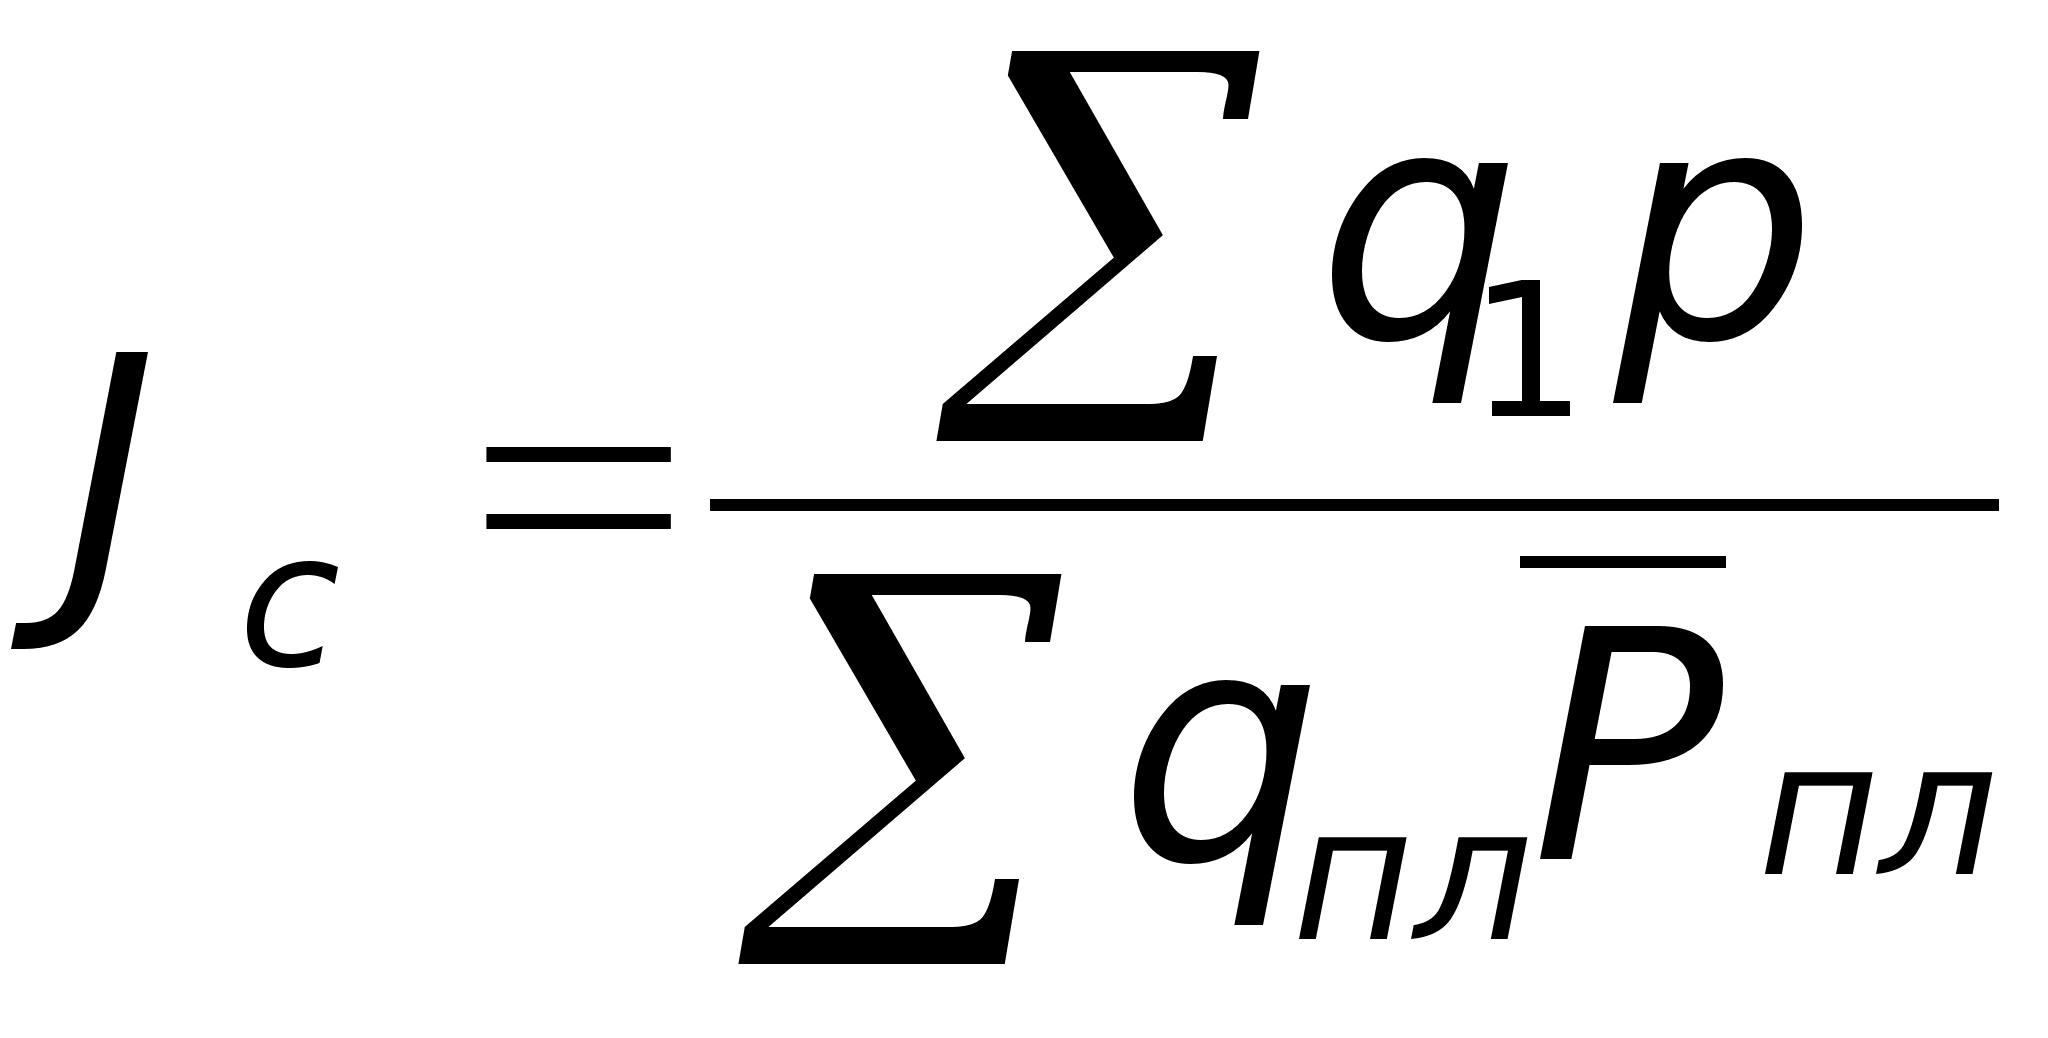 ,
где
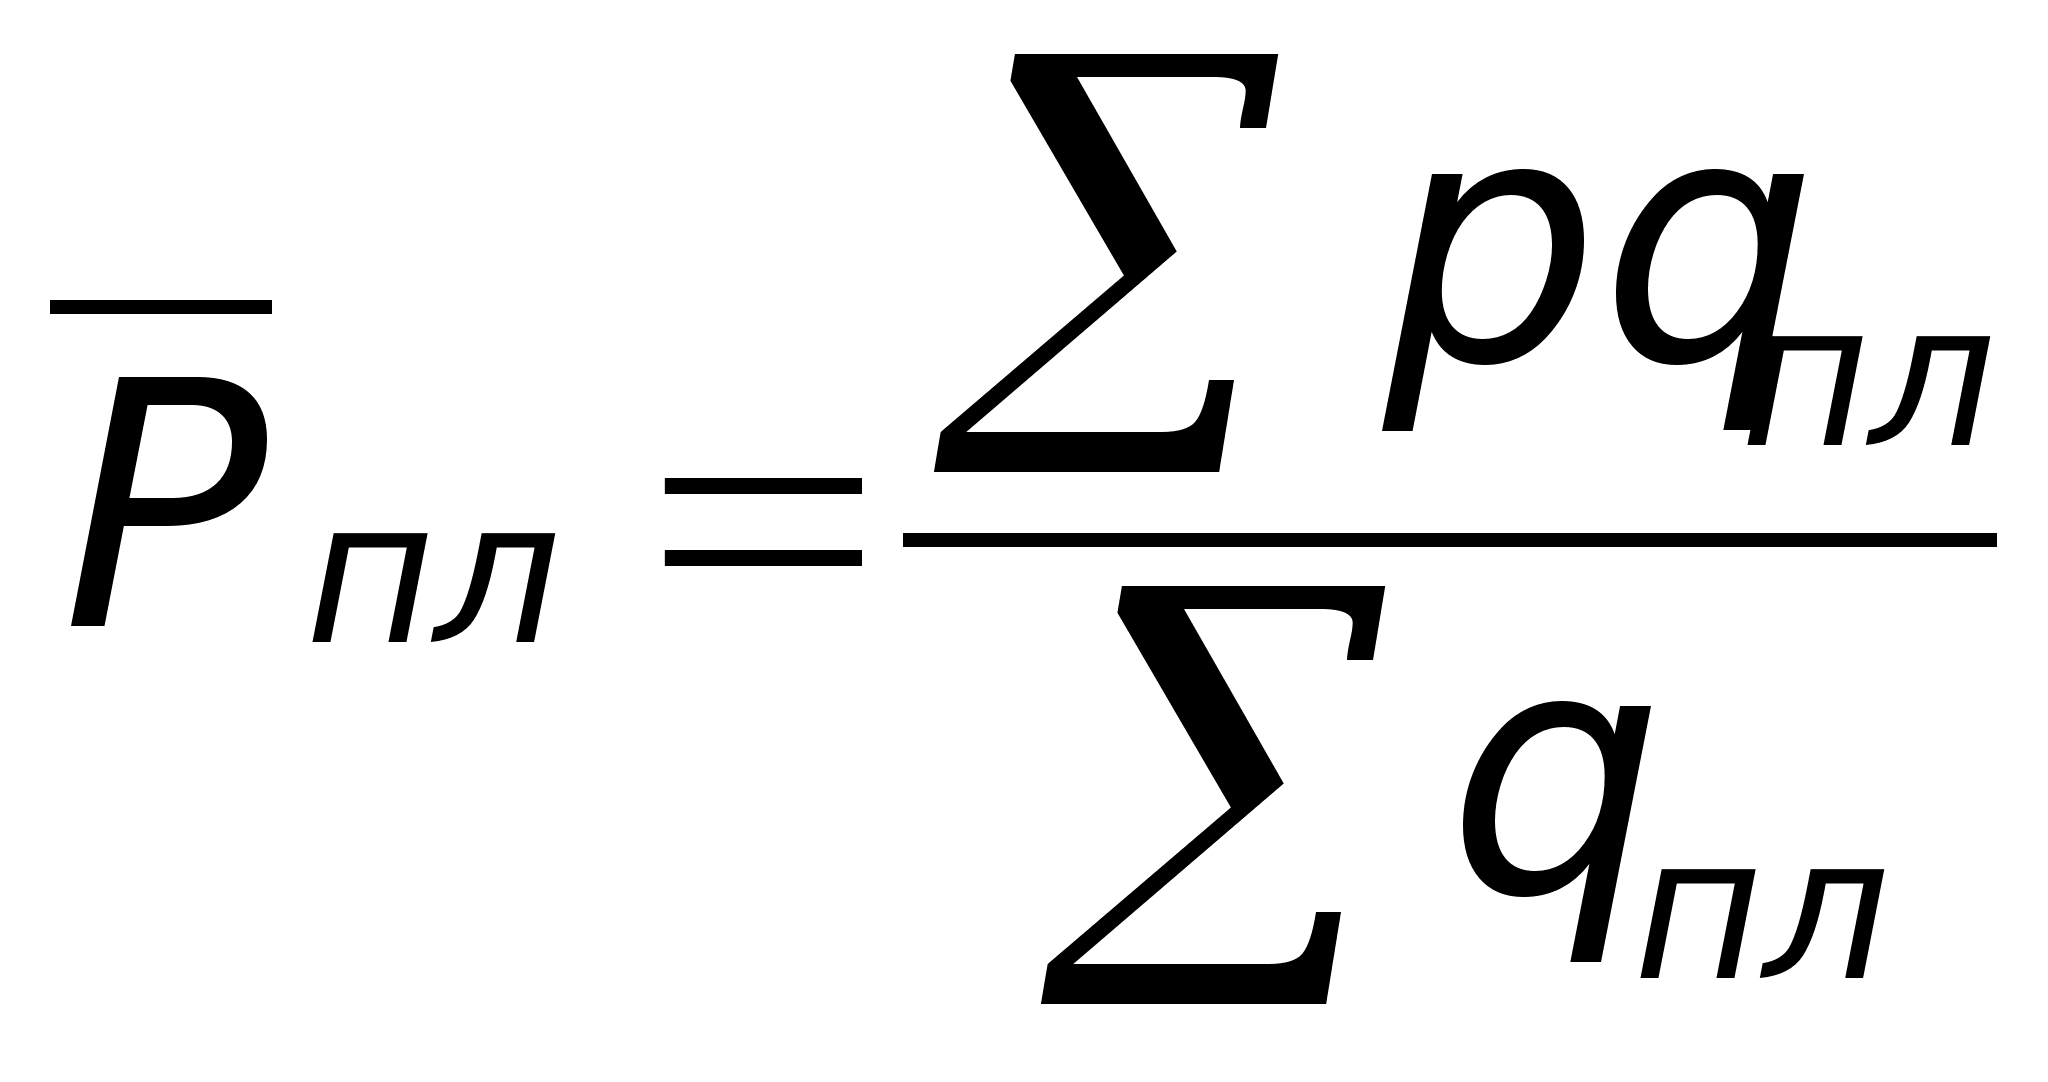 ,
т.е. средняя
цена каждого
вида продукции
при плановой
сортности.
Разность
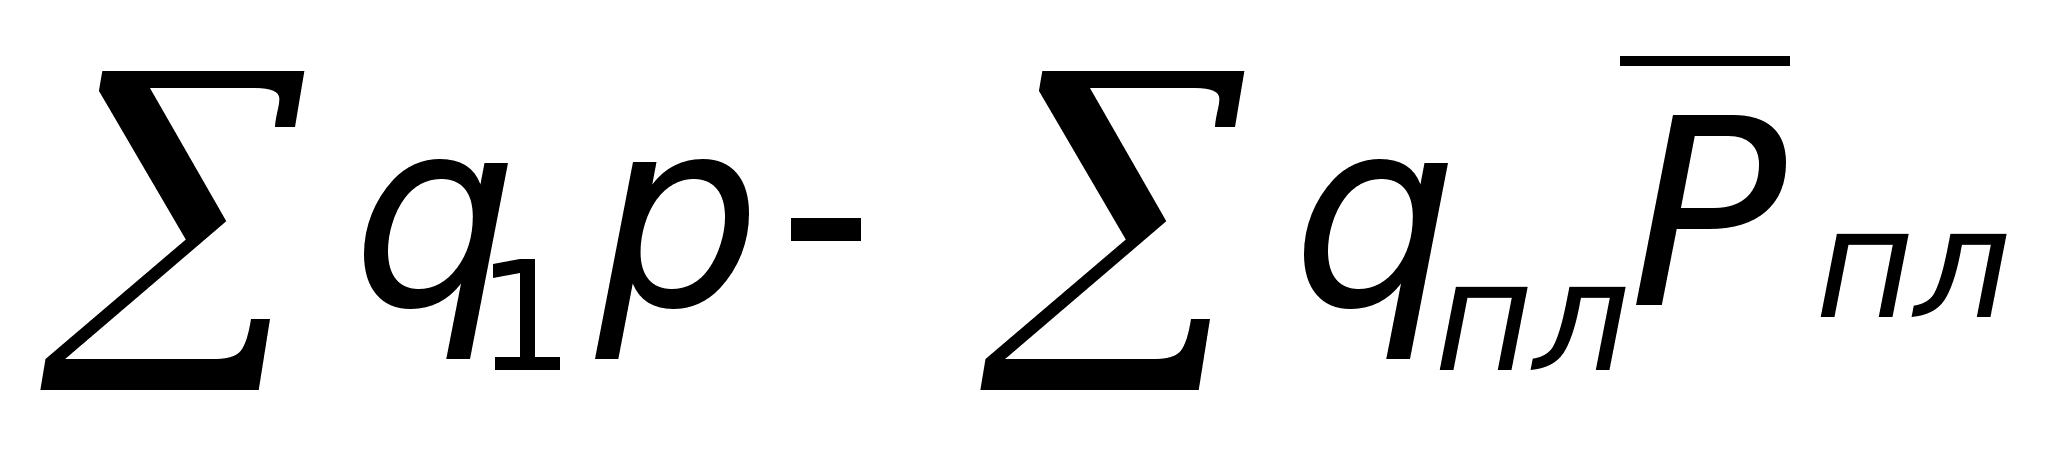 характеризует
сумму потерь
(“-“) от снижения
сортности или
дополнительную
выручку (“+“)
от повышения
сортности.
Статистика характеризует качество продукции, не подразделяемой по сортам в динамике по индексу качества Боярского.
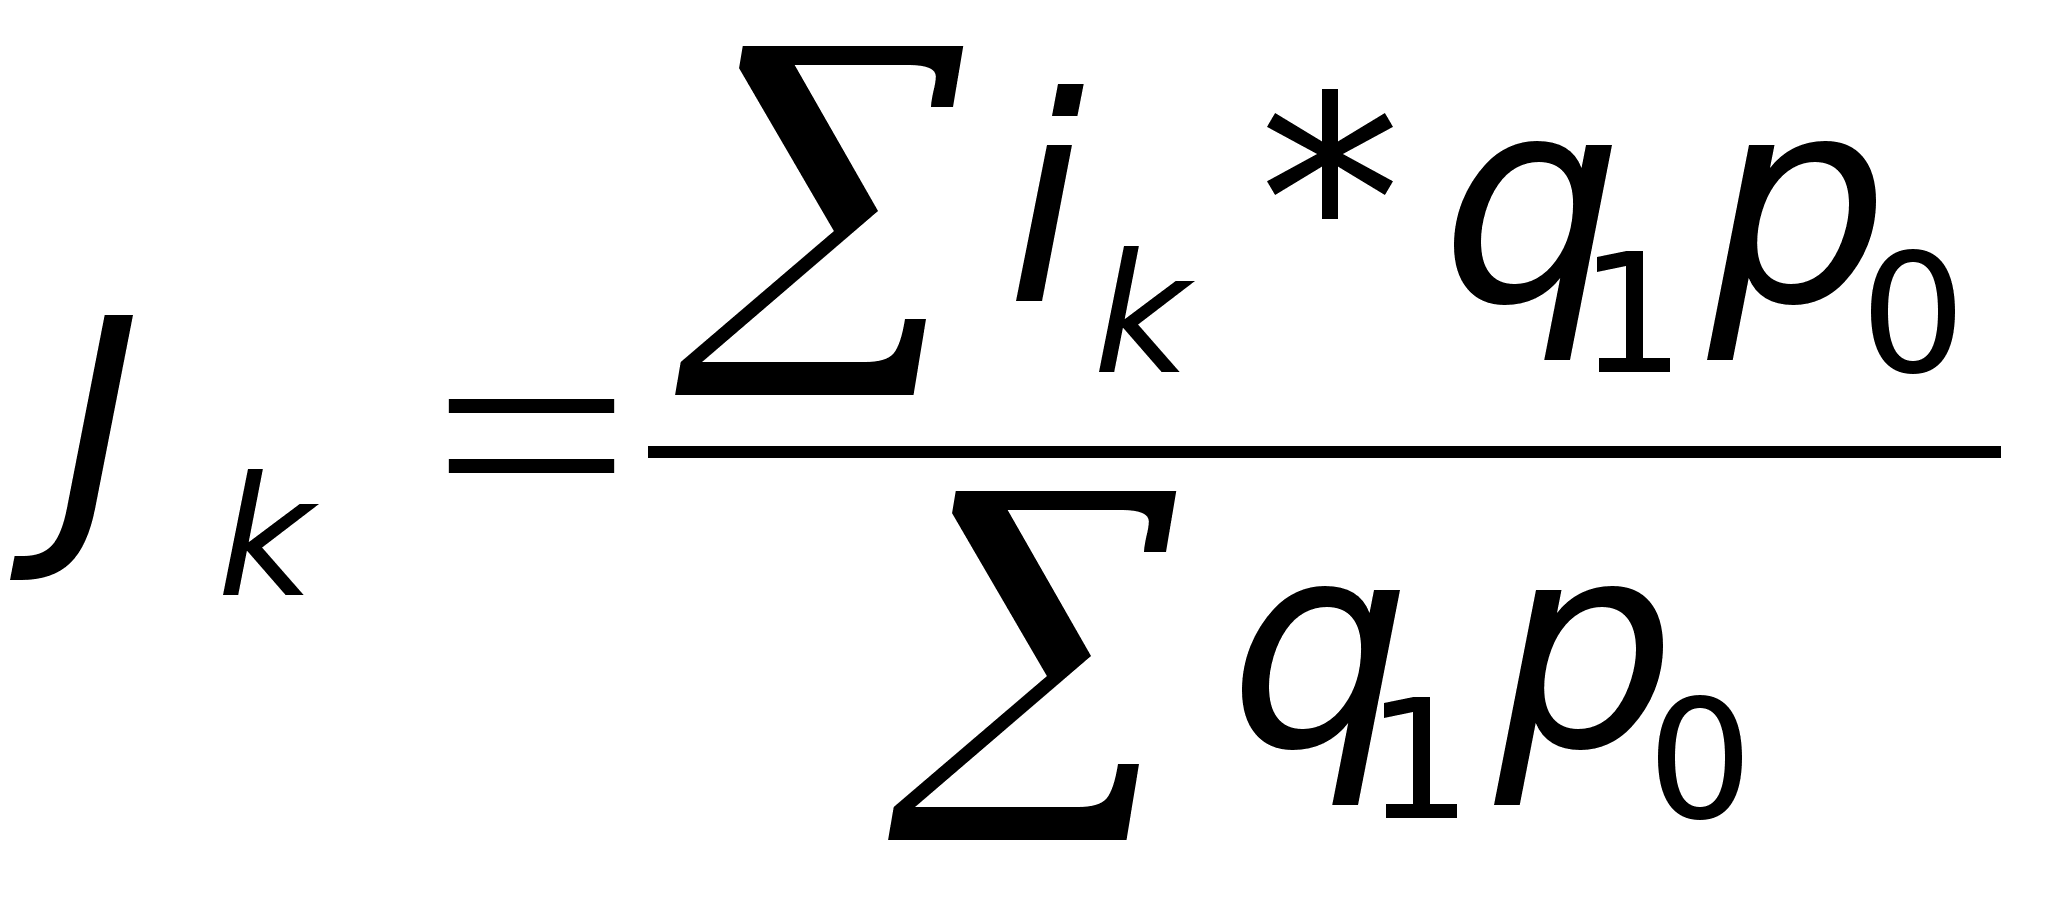 ,
где
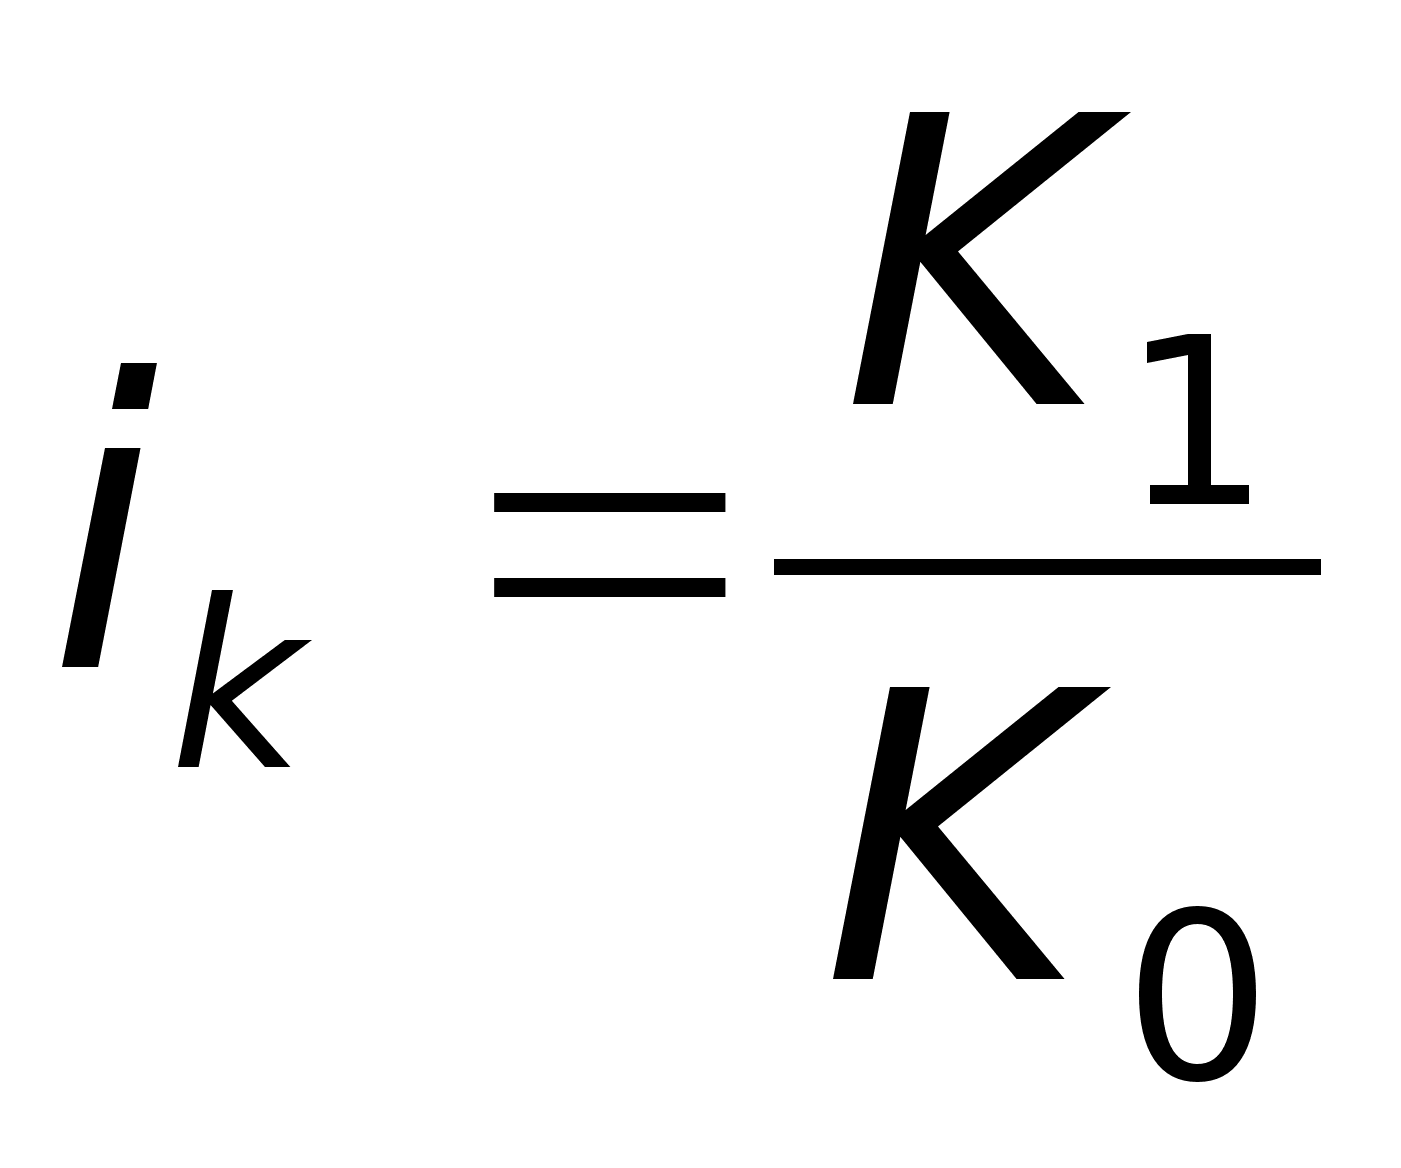 ,
а К – специальные
показатели
качества.
ТРЕНИРОВОЧНЫЕ ЗАДАНИЯ.
Имеются следующие данные о выпуске продукции предприятием за отчетный период, тыс. руб.
механосборочный цех выпустил готовых машин
линейный цех изготовил: 416
чугунное литье 115
стальное литье 139
из этого литья:
а) переработано за период внутри предприятия:
чугунное литье 69
стальное литье 106
б) отпущено на сторону:
чугунное литье 18
стальное литье 9
Кузнечный цех выработал поковок 96
из них:
потреблено внутри предприятия 46
отпущено на сторону 12
Цех ширпотреба изготовил металлических
кроватей на сторону 12
Заводская электростанция выработала
электроэнергии 5
в том числе:
отпущено клубу предприятия 0,3
отпущено детскому саду завода 0,1
Остальная электроэнергия израсходована на производственные нужды.
Ремонтно-механический цех произвел ремонт промышленных изделий на сторону 3
Произведен ремонт зданий цехов 2
Остатки незавершенного производства
на начало периода 11
на конец периода 10
Остатки нереализованной товарной продукции
на начало периода 7
на конец периода 8,2
Поступили платежи за ранее
отгруженную продукцию 2
Готовые машины, ширпотреб оплачены заказчиком.
Определите валовую товарную и реализованную промышленную продукцию предприятия за отчетный период.
Определите выполнение договорных обязательств всего и в том числе по объему, ассортименту и срокам поставок за 1 квартал отчетного года на основании следующих данных:
| Период | План по договору, тыс. руб. | Фактически поставлено продукции, тыс. руб. |
|
Январь Февраль Март |
170,0 170,0 182,5 |
150,0 160,0 200,5 |
| Итого | 522,5 | 510,5 |
|
В том числе Изделие А Изделие Б Изделие В |
200,0 200,0 122,5 |
190,0 180,0 140,5 |
Имеются следующие данные о сортности продукции фабрики в отчетном периоде:
| Вид изделия и сорт | Оптовая цена одного изделия, руб. | Количество изделий | |
| По плану | Фактически | ||
|
Изделие А: высшего сорта 1 сорта Изделие Б: высшего сорта 1 сорта 2 сорта |
70 60 40 35 30 |
1800 200 4000 1000 - |
1700 400 3800 840 260 |
Определите индекс сортности и сумму потерь (дополнительной выручки) от снижения (повышения) сортности.
ТЕСТ:
Продукция выпускного цеха на стадии контроля это:
А) готовое изделие;
Б) полуфабрикат;
В) незавершенное производство.
Валовая продукция может быть
А) больше товарной продукции;
Б) равна товарной продукции;
В) меньше товарной продукции;
Г) больше, меньше, равна товарной.
Реализованная продукция может быть
А) больше товарной продукции;
Б) равна товарной продукции;
В) меньше товарной продукции;
Г) больше, меньше, равна товарной.
Полуфабрикат, оставшийся в цехе для дальнейшей обработки входит в объем:
А) валовой продукции;
Б) товарной продукции;
В) валового оборота;
Г) готовой продукции.
Капитальный ремонт собственного оборудования входит в объем:
А) валовой продукции;
Б) товарной продукции;
В) валового оборота;
Г) не учитывается.
Будет ли выполнен план поставок по договору, если вместо 50 единиц изделия «А» по договору поставили 80 единиц изделия «Б»?
А) да;
Б) нет.
Потери от брака могут быть:
А) равны сумме брака;
Б) больше суммы брака;
В) меньше суммы брака.
9.Статистика основных фондов.
Основные фонды и их состав.
Основные фонды являются важной частью национального богатства страны. Они создаются в производстве, функционируют длительное время и постепенно утрачивают свою стоимость.
В практике учета и статистики к основным фондам относят объекты, которые служат не менее года и стоимостью выше определенной величи6ны, установленной в зависимости от динамики цен на продукцию фондосоздающих отраслей.
По экономическому назначению выделяют производственные и непроизводственные основные фонды. В статистике широко используются различные группировки основных фондов: по формам собственности, по натурально-вещественному составу,