Медицинское страхование в России, проблемы его развития
Добровольное медицинское страхование предусматривало качественно новый и до того неизвестный отечественной страховой практике вид страхового правоотношения. Объектом его должны были выступать имущественные интересы третьих лиц, а не самого застрахованного. Понятие объекта раскрывалось в законе как «затраты но оказание медицинской помощи». Субъектный состав правоотношения усложнялся, кроме страховщика, страхователя и застрахованного лица в него вводилось медицинское учреждение как лицо, непосредственно оказывающее медицинскую помощь.
Взаимодействие субъектов ДМС представлено на рис.5.
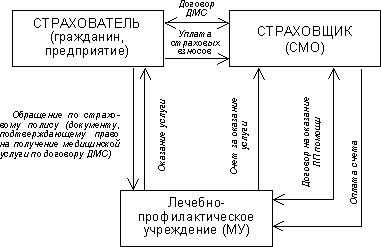
Рис.5. Схема взаимодействия субъектов ДМС
Новшеством выступал также законодательно закрепленный отказ от государственной монополии в области страхования. Отход от государственного монополизма и первое упоминание частного страхования последовало в «Основах гражданского законодательства Союза ССР и союзных республик» 1991 г. Поэтому частный характер ДМС, подчеркнутый в Законе РСФСР «О медицинском страховании граждан в РСФСР» 1991 года был достаточно нов.
2.3.2. Экономическая необходимость ДМС
Поскольку теми или иными системами ОМС во многих странах охвачена основная часть населения, то страховщики разработали такие виды страхования, которые позволили бы гражданам, участвующим в ОМС, с помощью частного страхования полностью покрывать расходы на те медицинские услуги, которые оплачиваются программами ОМС частично или улучшить условия своего медицинского обслуживания по ОМС. Дополнительное ДМС предоставляет покрытие расходов на дорогостоящие операции, на привлечение ведущих врачей – специалистов, выбор больницы и врача, создание комфортных условий лечения, обеспечение ухода и некоторое другое.
Самостоятельно медицинское страхование предполагает медицинские полисы: гражданам, которые не участвуют в ОМС; отдельным группам населения, имеющим особенности лечения (дети, женщины, некоторые другие группы); для лечения в частных клиниках и у частнопрактикующих врачей; для обеспечения медицинской страховки при выезде за рубеж.
ДМС появляется и успешно развивается там и тогда, где и когда возникает необходимость оплаты (полной или частичной) медицинских услуг. Если медицинская помощь оказывается бесплатно и полностью финансируется государством или системой ОМС, то потребность в дополнительном медицинском страховании отсутствует.
Периодичность наступления риска заболевания в течение жизненного цикла человека позволяет отнести этот риск к числу страхуемых за счет выравнивания его последствий для больших групп населения. Риск болезни реально затрагивает каждого человека, но при этом выявлена устойчивая статистическая закономерность, позволяющая разделить жизнь человека на четыре периода, характеризующих частоту наступления заболевания:
с рождения до 15-летия – период детских болезней, характеризующийся достаточно высоким уровнем заболеваемости;
с 15 до 40 лет – период стабильности, характеризующийся наименьшей заболеваемостью;
с 40 до 60 лет – период постепенного нарастания риска;
после 60 лет – период наиболее высокого риска заболеваемости.
Такая динамика риска позволила осуществлять его равномерное распределение в обществе с помощью страхования с использованием выровненных страховых премий для разных возрастных групп.
Потребность в ДМС напрямую зависит оттого, в какой части риск заболевания покрывается обязательными системами медицинского страхования. Чем ỳже спектр гарантий по ОМС, тем выше спрос на частное медицинское страхование, и наоборот. Спрос на частное медицинское страхование определяется во многих случаях желанием получить гарантию не только лечения, но и высокого уровня обслуживания в медицинском учреждении (отдельная палата, сиделка, лечение у ведущих специалистов и некоторые другие услуги). Потребность в ДМС становится весьма актуальной при выезде за рубеж, особенно в те страны, где получение визы невозможно без предъявления медицинской страховки на время поездки.
2.3.3. Развитие, современное состояние и перспективы ДМС в России
Добровольное медицинское страхование – явление в правовом смысле глубоко частное, какое бы то ни было вмешательство государства в частные отношения невозможно, если, конечно, эти отношения нормально развиваются.
Не случайно в 1999 г. по инициативе Федерального фонда обязательного медицинскою страхования проходило обсуждение законопроекта «О внесении изменений и дополнений в Закон РФ «О медицинском страховании граждан в РФ». По этому законопроекту должно было произойти раздвоение закона на два: «Об обязательном медицинском страховании» и «О медицинском страховании». Это была попытка отделить ОМС с его специфическим правовым режимом от ДМС.
По замыслу законодателя, ДМС должно было получить самостоятельное, почти стихийное развитие в период 1991-1993 гг. и дать толчок к дальнейшему развитию здравоохранения. ДМС планировалось как серьезный финансовый поток в отечественное здравоохранение.1
Жизнь показала, что замысел законодателя не оправдался. ДМС не получило должного распространения, во всяком случае, оно не стало значительной финансовой «подпоркой» здравоохранения. Причин этому много, главная из них – экономические проблемы. Но определенные недостатки заложены и в самом законе. Так, не реализуются на практике предусмотренные ч.2 ст.13 Закона налоговые льготы для предприятий, направляющих средства из прибыли ДМС.2 Между тем именно предприятия на сегодняшний день единственно реальные страхователи, на которых необходимо делать ставку. Только коллективный страхователь способен дать толчок дальнейшему развитию ДМС. Индивидуальный страхователь не имеет на сегодняшний день средств для оплаты полиса ДМС, и, если обращается за услугами страховщика, то только тогда, когда ему уже понадобилась медицинская помощь, и, как. правило, – дорогостоящая. В этом смысле работа с индивидуальным страхователем невыгодна для страховщика. Коллективный страхователь обычно заключает договоры ДМС в пользу своих работников – людей трудоспособного возраста, которым реже требуется медицинская помощь. Работа с коллективным страхованием выгодна для страховщика и в конечном счете для системы ДМС и здравоохранения.
Индивидуальное страхование не получит большого распространения в нашей стране еще и потому, что наше общество традиционно ориентировано на коллективизм и коллективные формы реализации прав.
Кроме коллективной формы ДМС возможна так называемая корпоративная форма, когда страхователем выступает общественное объединение, страхуя своих членов, либо создается ассоциация страхователей. Ассоциация страхователей – форма объединения граждан для совместного участия в каком-либо (в нашем случае — ДМС) виде личного или имущественного страхования. Корпоративное страхование пока, к сожалению, распространения не получило. Хотя могло бы развиваться, например, в мелких муниципальных образованиях, где организацию ассоциации страхователей взяли бы на себя муниципальные власти, а в ассоциацию входили бы все жители муниципального образования.
В целом по стране ДМС занимаются многие компании, и наиболее успешно - «Ингосстрах», «Промышпенно-строитепьная компания», СК «Спасские ворота»3, в Самарской области – СК «АскоМЕД», «СамараМед» и др.
Потенциал ДМС очевиден. Но необходимо заинтересовать коллективного и корпоративного страхователя (последнего надлежит еще и формировать). Необходимо создать систему действенных налоговых, экономических, правовых льгот для предприятий, заключающих договоры ДМС в отношении своих работников, распространить эти льготы на частных предпринимателей, использующих наемный труд, предусмотреть возможность для небольших (а возможно, и больших) муниципальных образований выступать в роли корпоративного страхователя для населения этих муниципальных образований.
Создание льготного режима для страхователей возможно как на федеральном, так и на региональном уровне. Региональный уровень представляется даже более оптимальным. Во-первых, региональная власть ближе населению, во-вторых, именно на региональную власть замыкаются проблемы здравоохранения.
2.4. Отличительные особенности обязательного и добровольного медицинского страхования
Добровольное страхование аналогично обязательному медицинскому страхованию и проследует ту же социальную цель – предоставление гражданам гарантии получения медицинской помощи путем страхового финансирования. Однако эта общая цель достигается двумя системами разными средствами.
Во-первых, добровольное медицинское страхование, в отличие от обязательного медицинского страхования (ОМС), является отраслью не социального, а коммерческого страхования. ДМС наряду со страхованием жизни и страхованием от несчастных случаев относится к сфере личного страхования.
Во-вторых, как правило, это дополнение к системе ОМС, обеспечивающее гражданам возможность получения медицинских услуг сверх установленных в программах обязательного медицинского страхования или гарантированных в рамках государственной бюджетной медицины.
В-третьих, несмотря на то, что и та, и другая системы страховые, ОМС использует принцип страховой солидарности, а ДМС – принцип страховой эквивалентности. По договору добровольного медицинского страхования застрахованный получает те виды медицинских услуг и в тех размерах, за которые была уплачена страховая премия.
В-четвертых, участие в программах ДМС не регламентируется государством и реализует потребности и возможности каждого отдельного гражданина или профессионального коллектива.
Имеются и другие не менее существенные отличия обязательного и добровольного медицинского страхования.
В соответствии со ст. 1 Закона РФ «О медицинском страховании...» обязательное медицинское страхование является составной частью государственного социального страхования и обеспечивает всем гражданам Российской Федерации равные возможности в получении медицинской и лекарственной помощи, предоставляемой за счет средств обязательного медицинского страхования. Добровольное медицинское страхование осуществляется на основе программ добровольного медицинского страхования и обеспечивает гражданам получение дополнительных медицинских и иных услуг сверх установленных программами обязательного медицинского страхования.
Обязательное медицинское страхование в отличие от добровольного охватывает все страховые риски независимо от их вида.
ОМС является всеобщим, а добровольное может быть коллективным и индивидуальным.
Страхователями при обязательном медицинском страховании выступают для работающих граждан – работодатели, а для неработающих государство (органы местной исполнительной власти). При обязательном медицинском страховании страхователь обязан включать договор со страховой медицинской компанией, а при добровольном медицинском страховании договор заключается только на добровольной основе.
Деятельность по обязательному медицинскому страхованию осуществляется на некоммерческой основе, а добровольное медицинское страхование представляет собой один из видов финансово-коммерческой деятельности и осуществляется в соответствии не только с Законом РФ «О медицинском страховании граждан РФ», но и другими законами, регламентирующими предпринимательскую деятельность.
В отличие от добровольного медицинского страхования при обязательном медицинском страховании срок страхового периода не зависит от срока уплаты страховых взносов, и страховщик несет ответственность и в случае отсутствия уплаты страховых взносов.
Финансовые средства системы ОМС формируются за счет платежей бюджета и взносов предприятий, органов государственного управления соответствующего уровня. Размер взносов на обязательное медицинское страхование для предприятий, организаций и других хозяйствующих субъектов устанавливается в процентах к начисленной оплате труда. Добровольное медицинское страхование осуществляется за счет прибыли (доходов) предприятия и личных средств граждан, размер страховых взносов устанавливается по соглашению сторон.
Базовая программа обязательного медицинского страхования определяется Правительством РФ и на ее основе утверждается территориальная программа, представляющая перечень медицинских услуг, оказываемых всем гражданам на данной территории. При, добровольном медицинском страховании перечень услуг, и другие условия определяются договором страхователя и страховщика.
Тарифы на медицинские услуги при обязательном медицинском страховании определяются на территориальном уровне соглашением между страховыми медицинскими организациями, органами государственного управления соответствующего уровня и профессиональными медицинскими организациями. Тарифы на медицинские услуги при добровольном медицинском страховании устанавливаются по соглашению между страховой медицинской организацией и медицинским учреждением, предприятием, организацией или лицом, предоставляющим эти услуги.
Система контроля качества при обязательном медицинском страховании определяется соглашением сторон, при ведущей роли государственных органов управления, а при добровольном медицинском страховании устанавливается договором.
2.5. Перспективы сочетания ОМС и ДМС 1
Вопрос о формах дальнейшего существования обязательного медицинского страхования как элемента государственных гарантий связан прежде всего с вопросом о возможных путях покрытия финансового дефицита средств, направляемых на финансирование медицинской помощи. Существуют три основные стратегии достижения финансовой обеспеченности государственных гарантий.
Первая стратегия предусматривает рост государственного финансирования здравоохранения в сочетании с ограниченными мероприятиями по реструктуризации системы медицинского обслуживания и повышению ее эффективности. Эта стратегия ориентирует на развитие ДМС как системы, замещающей ОМС, при сохранении неизменными государственных гарантий медицинского обслуживания населения.
Вторая стратегия ориентирует на существенное повышение эффективности использования имеющихся ресурсов, достигаемое за счет глубокой реструктуризации медицинской помощи с переносом максимально возможной ее части на амбулаторный этап с одновременной ликвидацией финансирования из общественных источников высвобождающихся мощностей. Она не порождает новых вариантов сочетания ДМС и ОМС по сравнению с первой стратегией.
Третья стратегия предполагает сочетание мер по повышению эффективности системы здравоохранения с частичным пересмотром гарантий и сокращением медицинской помощи (по видам, гарантированным объемам и условиям предоставления), полностью оплачиваемой за счет общественных источников. Этот вариант создает принципиально иные условия для развития ДМС, по сравнению с первыми двумя стратегиями. Здесь речь идет о переводе оказания части видов медицинской помощи на платную основу для определенных категорий населения, или введении легального соучастия ряда категорий населения в финансировании медицинской помощи, предоставляемой по программе ОМС (соплатежи в момент получения медицинской помощи или введение дополнительного страхового взноса). Соответственно расширяется предмет добровольного медицинского страхования. Формы сочетания ДМС и ОМС предстают как формы многоуровневой системы медицинского страхования.
Основное условие успешной реализации любой из этих стратегий – четкое описание программы государственных гарантий – видов, объемов и условий предоставления бесплатной медицинской помощи.
Создание многоуровневой системы медицинского страхования предполагает принятие следующих ключевых решений:
четкое определение видов медицинской помощи, предоставляемой любому гражданину бесплатно (оплачивается за счет средств ОМС) при любых условиях;
определение категорий граждан, имеющих право на получение наиболее широкого пакета медицинских услуг по ОМС, и критериев отнесения граждан к той или иной категории (уровень семейного дохода, социальное положение и др.);
определение критериев ограничения видов и (или) объемов медицинской помощи, для разных категорий граждан.
В качестве структур, обеспечивающих реализацию и контроль за выполнением программы ОМС и дифференцированных программ ДМС, должны рассматриваться страховые медицинские компании. Страховые компании должны обеспечивать эффективное управление медицинской помощью, на основе интеграции и анализа финансовой и клинической информации осуществляя управление потоками пациентов и достигая необходимый баланс между затратами, качеством и доступностью медицинской помощи. Одновременно с увеличением полномочий должны возрасти требования к страховым компаниям, участвующим в системе. Это должны быть структуры с высоким кадровым и техническим потенциалом, способные реализовать многообразные дифференцированные программы медицинского страхования, дополняющие и расширяющие гарантированный государственный минимум обеспечения населения РФ бесплатной медицинской помощью.
В российской действительности процесс сочетания обязательного и добровольного медицинского страхования происходит в значительной степени стихийно. Недостаточность медицинской помощи, получаемой в общественном секторе здравоохранения, заставляет пациентов искать пути получения недостающих медицинских услуг за счет личных доходов или средств работодателей. При этом подобными возможностями в значительно меньшей степени могут пользоваться граждане, относящиеся к категории социально незащищенных – хронические больные и малообеспеченные. А ведь именно они и нуждаются в большем объеме медицинской помощи. При недостаточности медицинской помощи для этой категории потребность в ней увеличивается. В результате усиливается диспропорция между объемами необходимого и доступного этим гражданам медицинского обслуживания.
Глава 3.
Медицинское страхование за рубежом
3.1. Зарубежный опыт медицинского страхования
Медицинское страхование, или, точнее, страхование медицинских расходов, представляет важную составляющую социальной инфраструктуры любой развитой страны.
В мире сложилось несколько моделей национального здравоохранения. США придерживаются индивидуалистской модели, при которой незначительный по объему оказываемой медицинской помощи государственный сектор здравоохранение дополнен развитой системой медицинского страхования. Государственный сектор здравоохранения обеспечивает в основном ургентную помощь и лечение социально-значимых заболеваний. Медицинское страхование, частное, осуществляется двух видах – коллективном и индивидуальном. Причем каждый работающий американец, застрахованный работодателем, стремится кроме кого в индивидуальном порядке застраховаться на случай болезни и застраховать членов семьи. ОМС, как элемент государственных гарантий предоставления медицинской помощи, отсутствует. Существующее государственное медицинское страхование распространяется лишь на отдельные категории работников: государственных служащих, чинов полиции, военнослужащих. Страховщиками выступают частные компании, страхование называется государственным лишь потому, что страховые взносы уплачиваются из бюджета.
Германия придерживается смешанной системы, когда существует развитой государственный сектор здравоохранения и развитые системы обязательного и частного (негосударственного) медицинского страхования. При необходимости застрахованный может кроме услуг в рамках обязательного страхования прибегнуть к услугам, предоставляемым частными страховыми компаниями.
Франция придерживается модели, при которой каждый гражданин вынужден страховаться по программам частного страхования, т.к. государство и система ОМС покрывают только 75-80% расходов на лечение (такую систему иногда называют «дополняющей»). Существующая система ОМС, кроме того, не охватывает в качестве застрахованного все население.1
Обязательное медицинское страхование за рубежом основано на формировании негосударственных страховых фондов за счет обязательных платежей с лиц наемного труда и работодателей при частичном субсидировании со стороны государства. За счет этих средств и оплачиваются медицинские услуги.
Как правило, финансирование системы здравоохранения строится на сочетании различных элементов с преобладанием той или иной формы. Большая часть медицинских услуг финансируется через обязательные законодательные формы медицинского страхования либо непосредственно государством через бюджет. Медицинские услуги отчасти приобретаются населением на добровольной основе. Это происходит либо на основе прямой оплаты услуг здравоохранения, либо через добровольное медицинское страхование.
Соотношение денежных потоков, идущих по этим четырем каналам, существенно различается по разным странам. Например, в Германии, это соотношение складывается следующим образом: через цены медицина получает около 5%, премии по добровольному страхованию – 10%, страховые взносы по обязательному страхованию – 75%, налоги – 10% всех финансовых ресурсов.
В обязательном медицинском страховании используются два метода. В германии и Нидерландах действует принцип оказания услуги. Это значит, что пациент обслуживается бесплатно, как в странах с государственной системой здравоохранения. Он лишь должен предъявить свидетельство о страховании. В Бельгии, Франции и Люксембурге практикуется другой принцип – возмещения затрат. Там застрахованный пациент должен вначале сам оплатить медицинские услуги. А потом они будут компенсированы полностью или частично в соответствии с тарифами, установленными больничными кассами с учетом определенного собственного участия.
Таблица 5
Взносы на обязательное медицинское страхование
(в % от фонда заработной платы)1
|
Страна |
Лица наемного труда |
Работодатели |
Собственное участие в затратах |
|
Принцип оказания услуги |
|||
|
Германия |
6,70 |
6,70 |
Содержание
в больнице
|
|
Нидерланды |
9,95 |
10,20 |
Не предусмотрено |
|
Принцип возмещения затрат |
|||
|
Бельгия |
4,70 |
6,20 |
Услуги
врача, |
|
Франция |
6,80 |
12,80 |
– « – |
|
Люксембург |
4,50 |
4,50 |
– « – |
Обязательное медицинское страхование устанавливается законом соответствующей страны не для всех, а лишь для определенных категорий населения. Например, в Германии, где эта система наиболее развита, обязательному страхованию подлежат все лица наемного труда, крестьяне, студенты, и безработные. Пенсионеры и члены семьи страхуются при определенных размерах месячного дохода. Кроме того, существует определенный уровень среднемесячного дохода, с превышением которого обязательные платежи не взимаются.
Негосударственное, или частное, медицинское страхование в ряде зарубежных стран – основной способ покрытия затрат на лечение. В других странах оно дополняет тот уровень бесплатного медицинского обслуживания, который гарантируется государством.
В США личные расходы личные расходы населения покрываются различными способами как частными организациями (медицинское страхование), так и государством. На оба эти источника финансирования в конце 90-х гг. приходилось более 70% общей суммы медицинских расходов населения, равной 440 млрд. долл., в т.ч. на долю частных страховых организаций – свыше 30% указанной суммы.1
В страховых компаниях медицинское страхование часто практикуется наряду с другими видами страховой деятельности (страхованием жизни, имущества и т.д.), т.к. оно менее прибыльно, чем другие виды. Страховые компании, как правило, выступают как посредники, ограничиваясь только покрытием соответствующих расходов своих клиентов. Сами они не занимаются ни организацией, ни предоставлением медицинского обслуживания, давая застрахованному право самостоятельно выбирать врача и больницу, правда, с некоторыми ограничениями. Крупные фирмы создают собственные страховые системы для группового медицинского страхования своих сотрудников. Часто в качестве страхователя в пользу наемного работника выступает предприниматель, который оплачивает до 80% стоимости страхового контракта. Условия медицинского страхования – важный критерий при выборе места работы.2
В отличие от страховых компаний специализированные организации сами обеспечивают лечение в своих клиниках или иным путем, причем клиент не вступает в денежные отношения с клиникой или врачом. Появившиеся первыми специализированные организации по уставу были и остаются бесприбыльными. Все доходы от инвестирования свободных резервов, образованных из страховых платежей, целиком поступают в пользу членов этих организаций. Иначе говоря, прибыль учитывает при определении тарифов страхования. Заметим, что организации, создаваемые в последнее время, обычно предусматривают получение некоторого дохода от своей деятельности. В этом отношении они близки страховым компаниям.
Организации поддержания здоровья (ОПЗ) сами разрабатывают и оплачивают полный лечебный процесс. Клиент вносит заранее фиксированную сумму за медицинское обслуживание в течение определенного времени вне зависимости от реальной (ожидаемой) стоимости лечения. Деятельность ОПЗ регламентируется государством.
Уместно проследить различия между ОПЗ и страховыми организациями (СО). В СО – свободный выбор врача или госпиталя самим застрахованным, в ОПЗ – клиент соглашается получить лечебную помощь от врача, которого предоставляет или рекомендует ему эта организация, причем она же несет ответственность за качество лечения.
В Западной Европе доли застрахованных в общей численности населения (охват страхованием) и размеры взносов в расчете на одного застрахованного существенно варьируют по странам (Таблица 6). Что касается размеров взносов, то отмеченная высокая дифференциация (максимальные взносы – в Германии, минимальные – в Дании и Англии), по-видимому, объясняется различиями в наборах предоставляемых медицинских услуг. Набор медицинских услуг оговаривается в контракте.
Приведенные в таблице показатели, возможно, несколько устарели. Однако по отрывочным более свежим данным можно судить о том, что распространенность частного медицинского страхования к настоящему времени мало изменилась. Взносы же постоянно увеличиваются в связи с удорожанием медицинских услуг, что происходит во всех развитых странах в последние два десятилетия1 (прогресс в «технологии»).
Таблица 6
Частное медицинское страхование в западноевропейских странах в 1992 г.2
|
Доля застрахованных в населении, % |
Количество застрахованных, млн. человек |
Сумма взносов, млн.марок |
Взносы на одного застрахованного, марок |
|
|
Австрия Англия Германия Голландия Дания Испания Италия Франция |
37,5 25,5 16,9 39,4 20,0 15,0 3,7 18,0 |
2,8 14,5 10,3 5,7 1,0 5,6 2,1 10,0 |
1337 2751 15080 4244 169 1210 596 5820 |
483 190 1464 738 169 214 284 582 |
3.2. Возможности использования зарубежного опыта медицинского страхования в России
Система здравоохранения, основанная на страховых принципах, позволяет добиться качественного медицинского обслуживания при ощутимо меньших, чем при частном финансировании, затратах. Страны Европы с развитой системой страховой медицины тратят около 6-9% ВВП ежегодно на охрану здоровья (исключением является ФРГ, где на здравоохранение расходуется около 11% ВВП), тогда как в США с либеральной системой здравоохранения и с широким применением частной оплаты медицинских услуг затраты составляют около 14% от ВВП при аналогичном качестве медицинских услуг.
Модель обязательного медицинского страхования (ОМС) в ФРГ стабильно существует и развивается не один десяток лет, имеет схожие с российскими принципы построения и ее опыт заслуживает внимания.3 На нем и остановимся.
Система национального здравоохранения и социальной защиты в ФРГ создавалась постепенно, не разовым декретом, а серией законодательных актов, расширяющих сферу социальных гарантий. И каждый новый шаг соизмерялся с реальными возможностями, а принятию новых программ предшествовал тщательный анализ ресурсной базы отрасли.
Сравнительный анализ систем медицинского страхования ФРГ и России позволил выделить следующие направления реформы отечественной модели медицинского страхования с учетом возможности применения положительного опыта Германии: эти изменения касаются принципов организации, финансирования системы ОМС, обеспечения взаимосвязи между обязательным и добровольным медицинским страхованием, защиты прав застрахованных.
В силу экономических причин полное финансирование ежегодно утверждаемой Правительством России Программы государственных гарантий по предоставлению бесплатной медицинской помощи (ПГГ) для всего населения РФ невозможно, поэтому необходимо отказаться от декларации предоставления всем гражданам одинакового объема бесплатной медицинской помощи, неосуществимого на практике. В абсолютном большинстве регионов эта программа, а в ее рамках и Базовая программа ОМС, не обеспечивается государственными средствами.
Проблема нехватки средств в системе ОМС в целом характерна и для такой, казалось бы, благополучной страны, как ФРГ. Согласно официальным статистическим данным, дефицит больничных касс по итогам 2001 г. в целом составил 2,5 млрд. евро, при том, что общая сумма расходов всех больничных касс Германии в 2001 г. составила 138 млрд. евро. Для сравнения, за аналогичный период расходы российских территориальных фондов ОМС (с учетом субвенций ФОМС) составили 87401,7 млн. руб. Систему медицинского страхования стало невозможно обеспечить финансовыми ресурсами для предоставления всего декларируемого ОМС объема медицинских услуг каждому застрахованному. В ФРГ, где программы ОМС, как и в России, включают широкий перечень медицинских мероприятий, сейчас активно ведутся дискуссии по вопросам ограничения объема оказываемых медицинских услуг в рамках программ ОМС. В ближайшее время в ФРГ будет определен базовый объем медицинской помощи в системе ОМС, которую предполагается предоставлять каждому застрахованному бесплатно. Все виды медицинской помощи, не входящие в базовую программу, должны будут оплачиваться пациентом в частном порядке из личных средств или путем заключения дополнительного договора ДМС. Исключения будут делаться только для тяжелобольных застрахованных. Лица с низкими доходами получат поддержку из бюджетных средств.
Перед российской системой медицинского страхования также стоит важная задача – добиться сбалансированности программ ОМС и финансирования системы ОМС в целом. Для этого предлагается разработать многоуровневую программу медицинского страхования с перечнем услуг, предоставляемых всему населению РФ бесплатно в объеме базовой программы ОМС, и перечнем услуг, оказываемых сверх этого в рамках дополняющих ОМС программ добровольного медицинского страхования или за счет личных средств граждан. При этом базовый объем медицинской помощи в ОМС должен быть определен с расчетом финансовой потребности для ее реализации в полном объеме на основании накопленной страховой статистики. Услуги сверх базовой программы целесообразно оказывать бесплатно лишь социально незащищенным категориям граждан после подтверждения необходимости в них заключением клинико-экспертной комиссии.
Основу базовой программы ОМС должен составить дифференцированный перечень (классификатор) услуг, выполняемых в рамках каждой врачебной специальности. Необходим отказ от финансирования по обобщенным категориям — профильным посещениям и т.п., так как, используя их в работе, невозможно проверить целевое использование средств.
Для работы в многоуровневой системе медицинского страхования необходимо сочетание обязательного и добровольного медицинского страхования (ДМС). Согласно законодательству ФРГ, около 90% всего населения Германии охвачено обязательным медицинским страхованием. Лишь на незначительную часть жителей страны (в основном это лица с высокими стабильными доходами), не распространяется обязанность в силу закона страховать свое здоровье. Если застрахованный в больничной кассе хочет получать расширенный по сравнению с программой ОМС объем медицинских и сервисных услуг, он может заключить со страховой компанией договор дополнительного медицинского страхования.
В России сложилась ситуация, когда легальная и теневая оплата населением медицинских услуг и лекарственных средств составляют по различным оценкам от 25 до 45% совокупных расходов государства и населения на здравоохранение. При этом крайне важно, чтобы поступающие в медицинские учреждения средства не увеличивали теневые доходы в экономике, а расходовались на развитие здравоохранения.1
Важной задачей для России является, таким образом, выработка системного подхода к развитию ДМС, которое должно стать рационально спроектированной «надстройкой» к бесплатной медицине. Опорой системы ДМС станут стандартные, унифицированные программы страхования, которые целесообразно разрабатывать с учетом специфики базовой программы ОМС. Совместные программы ОМС и ДМС в будущем стали бы основой построения финансовых взаимоотношений в системе медицинского страхования и финансирования системы здравоохранения. Сложившаяся ситуация соответствует экономической логике. Все плательщики единого социального налога (предприятия, предприниматели, граждане) принимают установленные страховщиком цены ДМС без какого-либо уменьшения их на стоимость гарантированных государством минимальных объемов медицинской помощи, за которые они ежемесячно перечисляют в бюджет 3,6% от фонда оплаты труда.
Необходимо введение в России в законодательном порядке единой организационно-финансовой модели ОМС на всех территориях. Это будет способствовать улучшению функционирования всей системы ОМС в целом и облегчит взаимодействие внутри системы между ее субъектами. При этом принципиальным моментом является вопрос включения в систему социальной защиты населения страховых медицинских организаций. Опыт ФРГ показывает, что система ОМС эффективно функционирует при наличии трех субъектов страхования (страхователя, страховщика – больничной кассы – медицинского учреждения). В классической модели ОМС, используемой в Германии, страховые больничные кассы (аналоги российских фондов ОМС) успешно сочетают функции по прикреплению на обслуживание населения, сбору и аккумуляции страховых взносов, заключению договоров на медицинское обслуживание своих застрахованных с лечебными учреждениями и частнопрактикующими врачами, а также напрямую оплачивают медицинским учреждениям стоимость оказанных гражданам медицинских услуг. Подобное сочетание функций позволяет четко отслеживать финансовые потоки, сделать систему управления менее громоздкой и более эффективной, а также значительно снизить расходы на нее. В настоящее время и в России представляется возможным переложить функции, выполняемые страховыми медицинскими организациями, на территориальные фонды ОМС, что позволит снизить организационные расходы системы ОМС и упростить механизмы внутреннего и внешнего контроля. Единая система ОМС позволит также обеспечить на практике право застрахованного на свободный выбор страховщика, базового медицинского учреждения и лечащего врача.
Для современной России чрезвычайно важно обеспечить права застрахованных в системе медицинского страхования в части получения медицинских услуг необходимого объема и качества. Кроме разработки нормативной базы, обеспечивающей права застрахованных, необходимо определить конкретные механизмы компенсации причиненного ущерба пострадавшим. Одновременное с этим введение обязательного страхования профессиональной ответственности врачей позволит обеспечить защиту не только прав пациента, но и защиту профессиональных и имущественных прав медработников. Решение нормативно-правовых вопросов относительно источников уплаты страховых взносов и выплаты средств при наложении штрафов сделает финансовые санкции к лечебному учреждению или к конкретному медицинскому работнику важным фактором улучшения качества медицинской помощи.1
От общих принципов медицинского страхования за рубежом России не мешало бы перенять опыт работы специалистов-актуариев (страховых математиков). Для правильной организации и надежного ведения дела помимо решения различных организационных и правовых проблем требуется серьезная работа актуариев – это разработка условий страхования и конкретных страховых схем, обоснование размеров премий и тарифов страхования, определение суммы резервов, проведение актуарной оценки группового страхования, т.е. проводить проверку адекватности накоплений обязательствам страховой компании пере застрахованными.
Наиболее острой проблемой, с которой уже столкнулись при организации медицинского страхования в нашей стране, является недостаточность, а по ряду позиций и полное отсутствие необходимых статистических данных. Например, для расчетов по краткосрочному страхованию необходимы хотя бы сведения о стоимости лечения в отдельных поликлиниках и территориях. Средними показателями здесь не обойдешься. В свою очередь для долгосрочного страхования, особенно группового, требуется огромный объем информации. Например, необходимы данные для разработки таблицы выбытия застрахованных (таблицами смертности не обойдешься), данные о закономерностях роста стоимости лечения по возрастам и т.д.
Это связано с рядом объективных и субъективных причин – нестабильность экономики, инфляция, отсутствие у предприятий необходимых средств, а также понимания важности данного вида обслуживания нехваткой методик актуарных расчетов и подготовленных кадров для грамотного ведения дела и т.п. Вместе с тем следует ожидать, что серьезные российские страховые компании рано или поздно обратят внимание на этот преобладающий в западных странах вид медицинского страхования.
На последок
С начала февраля в окружном фонде обязательного медицинского страхования началась выдача полисов нового образца на пластиковых картах с микрочипом. Вручаются они только тем, кто постоянно проживает на территории Ненецкого автономного округа.
В новом полисе содержатся только инициалы и год рождения. Вся остальная информация – адрес, телефон, место работы – зашита в чипе. Уже выдано около двух тысяч новых карточек, остальные будут розданы в течение года. Для получения полиса необходимо предъявить паспорт, справку с места работы, свидетельства о рождении детей. Тем же, кто не работает, необходима трудовая книжка, для неработающих пенсионеров – пенсионное удостоверение.
Студенты, обучающиеся за пределами округа, могут получить временный полис в ФОМС по месту учебы. И отказать им в этом никто не вправе. В Нарьян-Маре всем студентам с временной пропиской полис также дадут, но только при наличии паспорта и студенческого билета.
В населенных пунктах округа карточки планируется распространять в течение двух лет, поскольку не у всех есть возможность выехать в город.
– Через год, когда у всех будут на руках карточки нового образца, мы планируем вводить в них больше информации, – говорит Дмитрий Ружников, исполнительный директор ОФОМС. – Надеемся внедрить эту систему в больницы, аптеки, то есть полностью все автоматизировать. По сути, полис будет представлять собой миниатюрную амбулаторную карточку пациента, содержащую все, что касается больного: группу крови, льготы, непереносимость лекарств и прочее.1
Заключение
Здоровье населения – важнейший элемент социального, культурного и экономического развития страны. В связи с этим обеспечение населения гарантированным объемом бесплатной медицинской помощи, финансируемой из бюджетов всех уровней и средств ОМС, является важнейшей государственной задачей. И это положение особо подчеркивается в Программе социально-экономического развития Российской Федерации на среднесрочную перспективу.
Важнейшее условие организации системы медицинского страхования – создание достаточных гарантий для выполнения договорных обязательств страховыми фирмами (компаниями). Для этого необходима диверсификация медицинской страховой деятельности, благодаря которой средства, вырученные в результате высокоприбыльных договоров, направляются на оплату услуг ЛПУ. Медицинская страховая компания заинтересована в инвестициях в свою хозяйственную деятельность, например за счет привлечения средств предприятий, выпуска ценных бумаг и