Страховая деятельность в Российской Федерации
Таким образом, перестрахование позволяет создать страховой портфель страховщика, состоящий из однородных по стоимости рисков, и тем самым обеспечить необходимую финансовую устойчивость страховых операций.
3. Определение финансовой устойчивости страховщика
(на примере ОАО «РОСНО»)
3.1. Характеристика страхового общества.
Российское страховое народное общество (РОСНО) было создано в октябре 1991 года как акционерное общество открытого типа. В числе его акционеров: Правительство Москвы, Российская федерация профсоюзов, а также ряд крупнейших предприятий столицы, в частности, заводы: «ЗИЛ», «Московский подшипник», МПЗ им. Казакова. Уставный капитал компании по состоянию на начало 1997 года составил 9 млрд. рублей. В соответствии с решением акционеров РОСНО в течение этого года он был увеличен до 14 млрд. рублей. Росно является членом Российской Ассоциации авиационных и космических страховщиков, входит в ассоциацию «Союз авиационного двигателестроения» и Межрегиональную ассоциацию экспедиторов.
Федеральной авиационной службой России РОСНО рекомендовано в качестве страхового партнера авиакомпаниям и авиационным предприятиям (приказ директора ФАС от 30.12.96 № 135).
Основные итоги работы.
На протяжении последних двух лет РОСНО лидирует среди российских страховых фирм. По итогам 1995 года компания вышла на первое место в стране по объему страховой премии, собрав почти 690 млрд. рублей. В 1996 году поступления компании по добровольным видам страхования превысили 793 млрд. руб. В1997 году поступления по добровольным видам страхования составили 1692 млрд. рублей, в 1998 году – 1740 млн. руб., в 1999 году – 1917,5 млн. руб.
Результаты деятельности РОСНО в 1999 году характеризуются следующими показателями:
валюта баланса выросла за год на 18% и составила 184,5 млн. рублей;
собственные средства увеличились более чем в 2 раза и достигли 40 млн. рублей;
оборотные активы превысили 188,5 млн. рублей, увеличившись за год на 11,5%;
доходы от инвестирования страховых резервов были получены в объеме 29,3 млн. рублей, что на 3 млн. рублей превышает показатель 1998 года;
за указанный период страховые резервы возросли с 120 млн. до 173 млн. рублей, в 1 полугодии 1999 года страховые резервы составили 221 млн. рублей.
Один из важнейших показателей деятельности страховой компании– объем произведенных выплат. В 1996 году РОСНО выплатила клиентам около 667 млн. рублей, приняв участие в возмещении ущерба от тысяч пожаров, аварий и катастроф. Выплаты по страховым случаям за 1998 год составили 893 млн. рублей, в 1999 году сумма страхового возмещения составила 996,8 млн. руб.
Таблица 5
Финансовые показатели деятельности страховой компании РОСНО (млрд. руб.).
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998млн.р |
1999 млн.р |
|
| Уставный капитал | 0,5 | 0,5 | 1 | 9 | 18 | 22 | 25 |
| Собственные средства | 0,491 | 1,5 | 25 | 40 | 80 | 96 | 113 |
| Резервы | 3,8 | 37 | 109 | 173 | 442 | 520 | 619 |
| Собранные страховые взносы | 8 | 146 | 703 | 793 | 1384 | 1920 | 2016 |
Направления деятельности
РОСНО является универсальной страховой компанией. Обладая значительными финансовыми ресурсами и штатом высококвалифицированных специалистов, компания имеет государственные лицензии на проведение 32 видов имущественного и личного страхования, что позволяет ей полностью удовлетворять потребности клиентов в любых страховых услугах.
Новые продукты
В минувшем году компания приступила к продаже ряда новых страховых продуктов. Теперь большая часть полисов РОСНО представляет собой пластиковые карты, которые помимо страховой защиты дают клиентам дополнительные льготы и доступ к международной дисконтной системе Countdown. Таким образом, РОСНО стала первой в стране страховой организацией, начавшей широкомасштабное распространение собственных пластиковых карт.
Компания также уделяет большое внимание развитию сервисных видов страхования. В частности, в прошлом году были разработаны программы для владельцев транспортных средств «Помощь на дорогах» и «РОСНО-Ассист» для граждан, совершающих поездки по России и странам СНГ.
Клиенты РОСНО.
В настоящее время РОСНО обслуживает более 24 тыс. договоров страхования, общая ответственность по которым превышает 62 млрд. рублей. Разнообразие предлагаемых РОСНО программ по страхованию жизни и здоровья, а также по имущественным видам страхования, делает эти продукты привлекательными и доступными для широкого круга потенциальных страхователей. В то же время, благодаря безупречной репутации фирмы, а также системе скидок и льгот, за более чем девять лет работы РОСНО успело приобрести большое число постоянных клиентов. В их числе крупнейшие промышленные и финансовые организации: Роснефтегаз, Росуголь, Метрострой, Станкоимпорт, Авиаэспорт, Совинцентр, ЛИИ им. М.М. Громова, ЭМЗ им. В.М. Мясищева, Роснефть-Сахалинморнефтегаз, Технобанк, Оргбанк, Российский национальный коммерческий банк, Межкомбанк, Менатеп; совместные предприятия и представительства инофирм: Coca-Cola, Estee Lauder, Shell, Bosch, Rank Xerox, Hewlett Packard, Mars, Trinity Motors, Ernst&Young, AT&T, Deloitte&Touche, Societe Generale, Philip Morris и другие.
Региональное развитие
Стремясь обеспечить максимальное удобство своим клиентам и расширить поле деятельности, РОСНО придает большое значение развитию региональной сети. В течение последнего года компания открыла 11 новых филиалов, в том числе в Санкт-Петербурге, Ростове-на-Дону, Саратове, Смоленске, Воронеже, Калуге, Владимире и Сочи. Таким образом, в настоящее время РОСНО имеет 41 филиал в 29 регионах России.
Инвестиции
Разумное и грамотное размещение средств во многом определяет надежность и привлекательность РОСНО. Компания проводит взвешенную инвестиционную политику, руководствуясь принципами диверсификации, ликвидности и прибыльности вложений.
Аудиторское заключение.
Аудиторская проверка ОАО «РОСНО» была проведена аудиторской консультационной фирмой «АРНИ». В процессе аудита не было обнаружено фактов несоответствия системы внутреннего контроля РОСНО масштабам и характеру его деятельности. Также не было обнаружено нарушений установленного порядка ведения бухгалтерского учета и подготовки бухгалтерской отчетности, которые могли бы существенно повлиять на достоверность бухгалтерской отчетности.
Страховые услуги РОСНО:
Страхование жизни;
Страхование от несчастных случаев и болезней;
Пенсионное страхование;
Медицинское страхование;
Страхование средств наземного транспорта;
Страхование средств водного и воздушного транспорта;
Страхование грузов;
Страхование имущества (имущества, принадлежащего гражданам, имущества предприятий, организаций. Страхование строений, помещений.);
Страхование животных
Страхование финансовых рисков
Страхование гражданской ответственности владельцев автотранспортных средств;
Страхование иных видов ответственности;
Страхование строительных рисков;
Страхование граждан, выезжающих за рубеж;
Страхование владельцев пластиковых карточек;
Фармакологическое страхование.
Обладатели всех видов пластиковых карточек РОСНО автоматически становятся клиентами дисконтной системы Countdown и бесплатно получают путеводитель по международной системе скидок.
«РОСНО-Медэкспресс»
Программа предусматривает предоставления клиентам медицинских услуг по вызову скорой помощи «Мэдэкспресс» и экстренной госпитализации в ведущие лечебные учреждения г. Москвы, а также выплату страхового возмещения при несчастном случае в сумме до15 тыс. рублей.
«РОСНО –SOS»
Программа гарантирует покрытие медицинских расходов на сумму 2500 USD и медико-транспортной помощи на сумму до 2500 USD на время путешествия в СНГ и за рубежом, а также выплату страхового возмещения при несчастном случае в сумме до 15 тыс. рублей.
«Помощь на дорогах»
Предусматривает предоставление клиентам при внезапно возникшей неисправности транспортного средства вызов эвакуатора и/или техпомощи через круглосуточный пульт РОСНО, приезд эвакуатора и/или техпомощи в течение 1 часа от момента принятия вызова и техпомощь на месте в пределах 1 часа или эвакуацию транспортного средства до места, указанного клиентом в пределах МКАД. Предлагает средства связи и информационные услуги диспетчерской.
«Универсальное страхование жизни»
Программа «Универсальное страхование жизни» обеспечит Вам страхование жизни от всех рисков и одновременно сформирует Ваш индивидуальный пенсионный фонд. Ежегодный страховой взнос, в среднем, составляет от 500 до 1000 USD и гарантирует Вам страховую защиту в размере 25000 – 50 000 USD и пожизненную ежемесячную пенсию в размере 100 USD.
Риски перестрахованы в крупнейших западных страховых компаниях.
Таблица 6
Сбор страховой премии ОАО «РОСНО» (местонахождения г. Москва),
регистрационный номер 290
| Место РОСНО по объему собранной страховой премии среди российских страховщиков. | Общий объем страховой премии (тыс. руб.) | ||
1998г. |
1999г. |
2000г. |
|
| 2 (после страховой компании «Спасские ворота –Л») | 1 434 208 | 4 531 624,3 | 1 540 280,6 |
Таблица 7
Сбор страховой премии ОАО «РОСНО» по отраслям страхования
| Показатель | 1998 г. | Всего: | 1999г. | Всего: | ||||||
| по страх. жизни | по лич-ному страх | по страх имущ | по страх. ответ-ствен. | по страх. жизни | по лич-ному страх | по страх имущ | по страх. ответ-ствен. | |||
| Общий объем страховой премии (тыс.руб.) | 36796,2 |
879655,9 |
337921,5 |
179834,7 |
1434208,3 | 68315 |
1520300,5 |
325800,1 |
2617208,7 |
4531624,3 |
Таблица 8
Выплаты страхового возмещения ОАО «РОСНО»
| Место РОСНО по объему страховых выплат в России | Показатель | 1998 г. | 1999 г. |
I квартал 2000 г. |
7 |
Общий объем вып-лаченных страхо-вых возмещений (тыс. руб.) | 702 438,6 |
1 157 380,1 |
305 484,6 |
Таблица 9
Выплата страхового возмещения РОСНО по отраслям страхования
| Показатель | 1998 г. | Всего: | 1999г. | Всего: | ||||||
| страх. жизни | лич-ному страх | страх имущ | страх. ответ-ствен. | страх. жизни | личному страх | страх имущ | страх. ответ-ствен. | |||
| Общий объем выпла-ченных страхо-вых воз-мещений (тыс.руб.) | 22732,8 | 634769,9 | 40112,9 | 4823 | 702438,6 | 35600,1 | 1015740 | 96840 | 9200 | 1157380,1 |
Таблица 10
Место страховой компании «РОСНО» среди других крупнейших
страховщиков России в 1999году.
Компания |
Место страховой компании | |
| по объему собранных страховых премий | по объему выплат страхового возмещения | |
| Спасские ворота - Л | 1 | 1 |
| РОСНО | 2 | 7 |
| Промышленная страховая компания | 3 | 2 |
| Спасские ворота | 4 | 8 |
| Ингосстрах | 5 | 3 |
| Макс - М | 6 | 5 |
| РОСНО - МС | 7 | 6 |
| Военно-страховая компания | 8 | 10 |
| Интеррос – Согласие | 9 | нет данных |
| Ресо-гарантия | 10 | 14 |
| Континет –полис | 11 | 12 |
| Макс | 12 | 9 |
| Кузбасс (Кемерово) | 13 | 11 |
| Солидарность для жизни | 14 | 13 |
| Энергогарант | 16 | 34 |
| Согаз | 17 | 19 |
| Медстрах | 18 | 18 |
| АСКО-ВАЗ | 19 | 15 |
| АСКО - мед | 22 | 20 |
| Россия | 23 | 50 |
| Лукойл | 26 | нет данных |
3.2. Формирование финансовых результатов страхового общества
В целях обеспечения финансовой устойчивости и гарантий страховых выплат страховщики инвестируют страховые резервы, при этом под инвестиционной деятельностью понимаются вложения средств в объекты предпринимательской и других видов деятельности в целях получения прибыли.
Основные принципы инвестирования страховых резервов - это диверсификация, возвратность, прибыльность и ликвидность. Диверсификация означает инвестирование широкого круга объектов с целью уменьшения возможного инвестиционного риска; возвратность – это возврат инвестированных средств в полном объеме; прибыльность - обязательное получение дохода от инвестированных средств; а ликвидность - возможность при необходимости быстрой реализации инвестированных активов при сохранении их номинальной стоимости для выполнения взятых обязательств по страховым выплатам.
В соответствии с действующими условиями страховые резервы могут быть вложены в:
государственные ценные бумаги-
ценные бумаги, выпускаемые органами государственной власти субъектов РФ и органами местного самоуправления;
другие ценные бумаги;
банковские вклады ( депозиты)-
право собственности на долю участия в уставном капитале-
недвижимое имущество;
квартиры;
валютные ценности;
денежную наличность.
С целью соблюдения принципов ликвидности, возвратности и прибыльности активов, покрывающих страховые резервы, установлены нормативы оценки активов:
государственные ценные бумаги — 0,875;
ценные бумаги, выпущенные органами государственной власти субъектов РФ и органов местного самоуправления — 0,500;
другие ценные бумаги — 0,600;
банковские вклады ( депозиты ) — 0,550;
права собственности на долю участия в уставном капитале — 0,125;
недвижимость — 0,588;
квартиры — 0,663;
валютные ценности — 0,525;
денежные средства, находящиеся на расчетном счете — 0,675.
Степень соответствия инвестиционной деятельности в части размещения страховых резервов названным принципам и нормативам (СП) определяется по формуле:
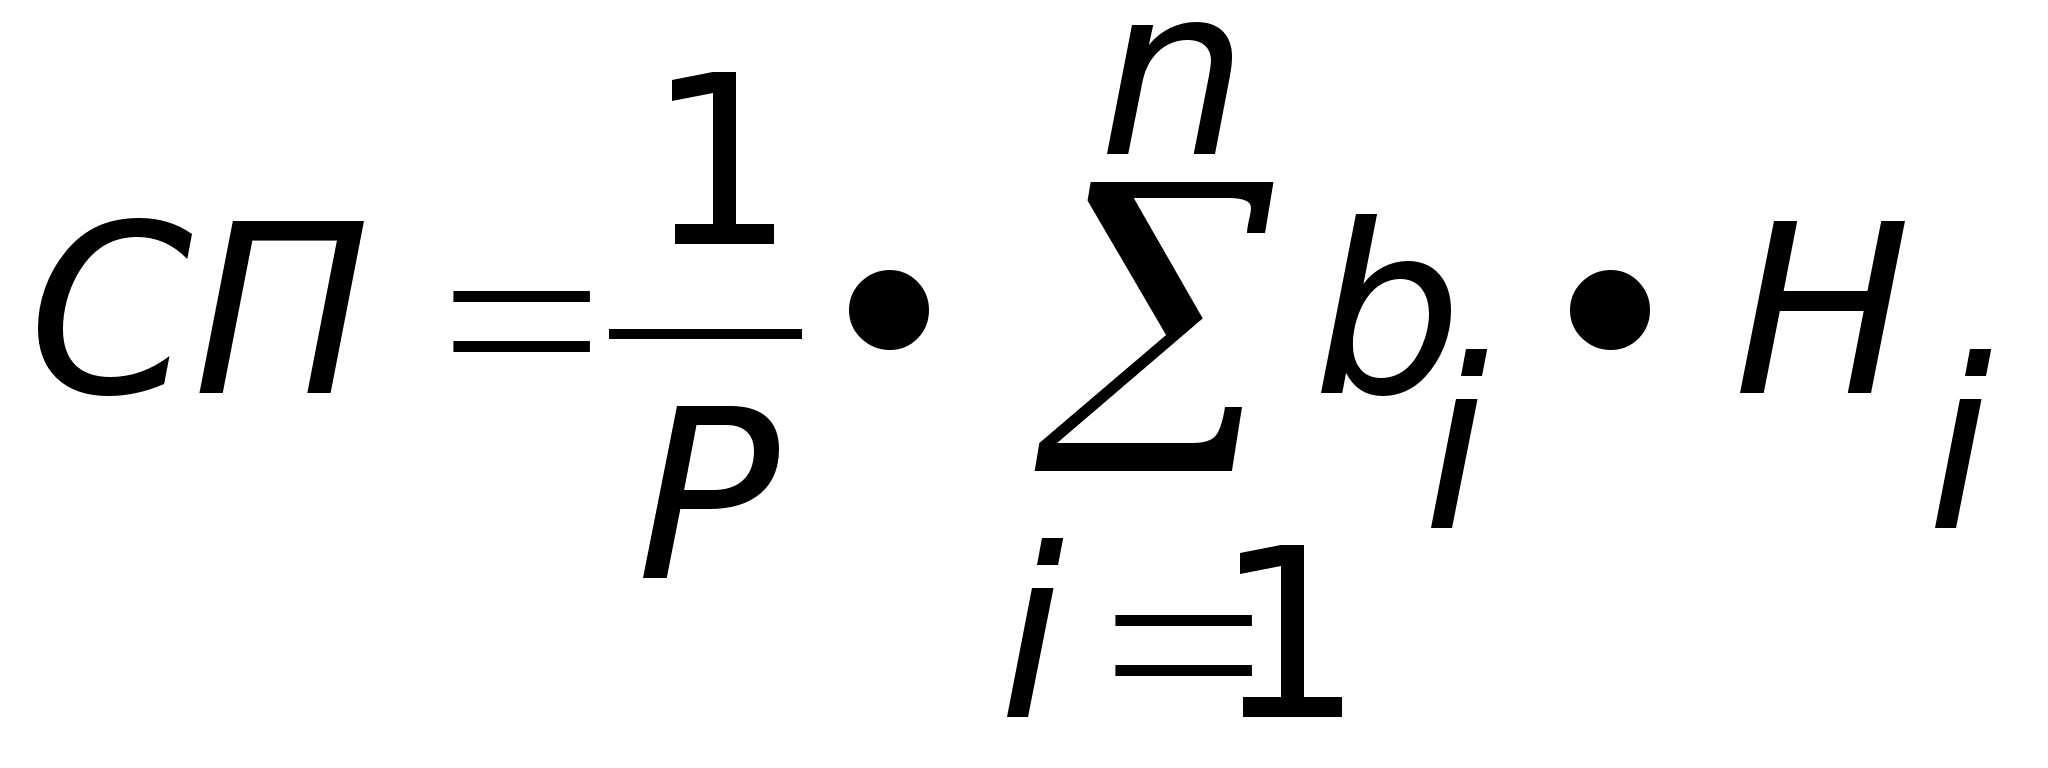 ,
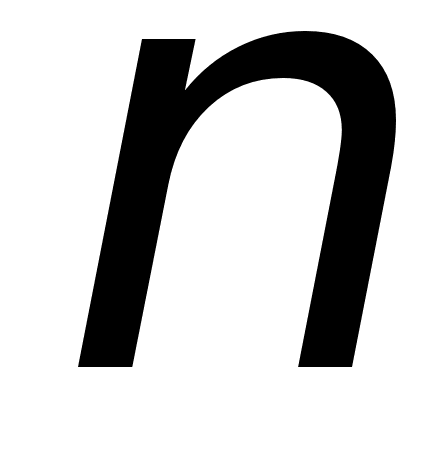
где n — количество инвестиционных активов;
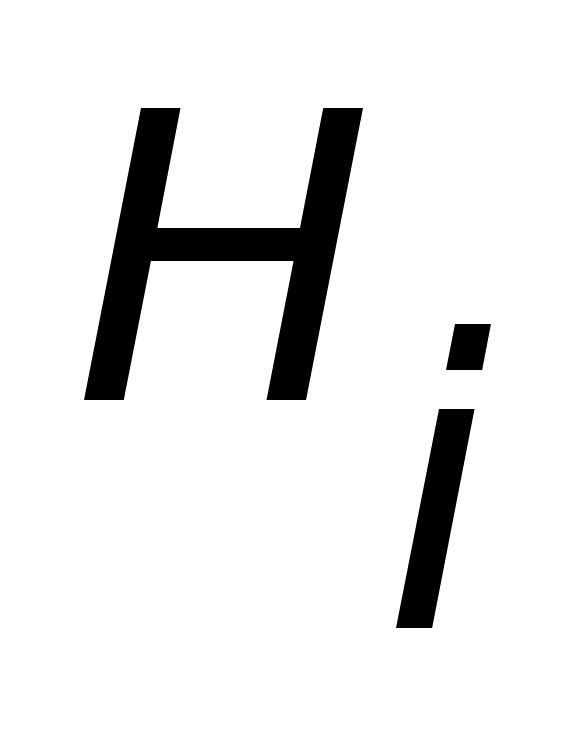 — норматив
оценки i-то
актива;
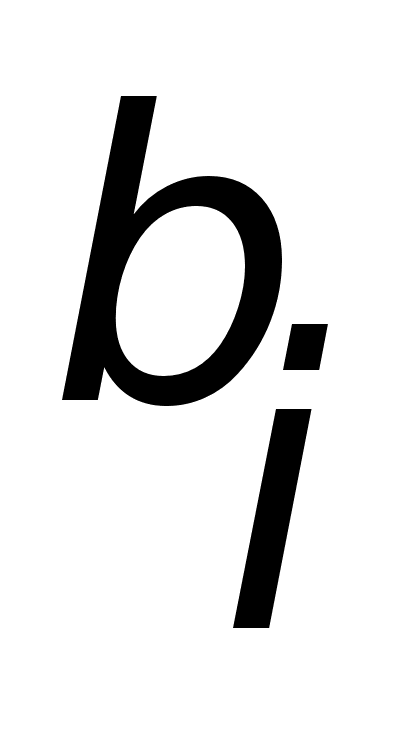 — объем
средств страховых
резервов,
инвестированных
в i-й
актив;
Р — совокупный объем средств страховых резервов.
Таблица 11
Пороговые и рекомендуемая величина СП
| Нижняя граница норматива | Рекомендуемая величина норматива | |
| По страховым резервам, сформированным по договорам срочного страхования жизни | 0,510 |
0,680 |
| По страховым резервам, сформиро-ванным по видам страхования иным, чем страхование жизни | 0,490 |
0,640 |
Таблица 12
Размещение страховых резервов, сформированных по договорам страхования жизни.
Направление вложений |
Размещение резервов, в млн.руб |
| Государственные ценные бумаги | 600 |
| Ценные бумаги, выпускаемые органами государственной власти субъектов РФ | 720 |
| Банковские вклады ( депозиты ) | 810 |
| Другие ценные бумаги | 105 |
| Права собственности на долю в уставном капитале | 18 |
| Недвижимость | 250 |
| Квартиры | 104 |
| Валютные ценности | 120 |
| Расчетный счет | 86 |
| Ссуды | - |
| Итого | 2813 |
Таблица 13
Размещение страховых резервов, сформированных компанией по договорам страхования жизни
Направление вложений |
Норматив |
Размещение резервов, млн.руб | Коэффициент |
| 1 | 2 | 3 |
4 (rp. 2 ∙ гр. 3) |
| Государственные ценные бумаги ( ≥ 20 %) | 0,875 | 600 | 525 |
| Ценные бумаги, выпускаемые органами государственной власти субъектов РФ | 0,5 | 720 | 360 |
| Банковские вклады (депозиты ) | 0,55 | 810 | 455,5 |
| Другие ценные бумаги | 0,6 | 105 | 63 |
| Права собственности на долю в уставном капитале | 0,125 | 18 | 2,25 |
| Недвижимость | 0,588 | 250 | 147 |
| Квартиры | 0,663 | 104 | 54,6 |
| Валютные ценности | 0,525 | 120 | 63 |
| Расчетный счет | 0,675 | 86 | 58,05 |
| Ссуды | 0 | - | - |
| Итого | 2813 | 1728,4 |
Таблица 14
Размещение страховых резервов, сформированных компанией
по договорам страхования иным, чем страхование жизни.
| Направления вложений | Размещение резервов, млн.руб. |
| Государственные ценные бумаги (>10 %) | 280 |
| Ценные бумаги, выпускаемые органами государственной власти субъектов РФ | 140 |
| Банковские вклады ( депозиты ) | 520 |
| Права собственности на долю в уставном капитале | 18 |
| Недвижимость | 300 |
| Квартиры | 240 |
| Валютные ценности | 100 |
| Расчетный счет | 95 |
| Итого | 1693 |
Таблица 15
Оценка размещения резервов.
| Направления вложений | Норматив | Размещение ре-зервов, млн.руб. | Коэффициент |
| 1 | 2 | 3 | 4 (гр.2 ∙ гр.3) |
| Государственные ценные бумаги | 0,875 | 280 | 245 |
| Ценные бумаги, выпуска-емые органами государст-венной власти субъектов РФ | 0,5 | 140 | 70 |
Продолжение таблицы 15
| 1 | 2 | 3 | 4 (гр.2 ∙ гр.3) |
| Банковские вклады (депозиты) | 0,55 | 520 | 836 |
| Другие ценные бумаги | 0,6 | - | - |
| Права собственности на долю в уставном капитале | 0,125 | 18 | 2,25 |
| Недвижимость | 0,588 | 300 | 176,4 |
| Квартиры | 0,663 | 240 | 159,12 |
| Валютные ценности | 0,525 | 100 | 52,5 |
| Расчетный счет | 0,675 | 95 | 64,1 |
| Итого | 1693 | 1605,37 | |
| Показатель оценки активов | 0,948 (1605,37:1693) | ||
| Доля резервов, направлен-ных в государственные ценные бумаги, % | 11,58 (280*70:1693) | ||
Определение финансовой устойчивости страховщика на примере филиала ОАО «РОСНО» по г. Пятигорску
Филиал ОАО «Росно» по г. Пятигорску был создан в 1995 году. Ответственные исполнители: Карташевская Надежда Тимофеевна и Карев Вадим Васильевич.
Юридический адрес филиала ОАО «РОСНО» г. Пятигорск, ул. Кузнечная – 19, тел. 5-26-36. В последствии офис страховой компании был переведен в здание администрации г. Пятигорска.
Показатели деятельности данной страховой компании характеризуются следующими данными:
Таблица 16
Страховые премии и страховые выплаты филиала ОАО «РОСНО»
по г. Пятигорску за ряд лет (тыс. руб.)
Показатели |
1995 | 1996 | 1997 | 1998 | 1999 |
I . Поступление страховых платежей – всего: |
128,2 |
240,6 |
305,8 |
380,6 |
550,3 |
в т.чпо имущественному страхованию |
66,3 |
151,6 |
185,0 |
224,0 |
286,2 |
по личному страхованию |
45,4 | 67,7 | 81,9 | 105,2 | 201,2 |
страхованию ответственности |
16,5 | 21,3 | 38,9 | 51,4 | 62,9 |
II. Выплаты страхового возмещения, всего: |
32,6 |
41,4 |
112,6 |
228,9 |
65,9 |
III. Резервные и запасные фонды |
83,3 | 180,3 | 167,6 | 113,3 | 443,2 |
IV. На ведение дела |
12,6 | 18,9 | 25,6 | 38,4 | 41,2 |
Расчет коэффициента финансовой устойчивости страховой компании.
По данным бухгалтерской и статистической отчетности затраты на проведение страхования (ведение дела), а также другие показатели, характеризующие финансовую устойчивость компании приведены в таблице:
Таблица 17
Исходные данные и расчетные показатели для определения коэффициента финансовой устойчивости филиала РОСНО по г. Пятигорску
| Показатели | Условные обозначения |
1998г. (тыс.руб.) |
1999г. (тыс.руб.) | Отклоне-ния (± ) | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Страховые платежи- всего: |
|
380,6 | 550,3 | +169,7 | 144,6 |
| 2. Выплаты страхового возмещения – всего: |
|
228,9 | 65,9 | -163 | 28,8 |
| 3. Расходы на ведение дела |
|
38,4 | 41,2 | +2,8 | 107,3 |
| 4. Резервные и запасные фонды |
|
113,3 | 443,2 | +329,9 | 391,2 |
| 5. Объекты страхового портфеля |
|
856 | 920 | +64 | 107,5 |
| 6. Средняя тарифная ставка по всему страховому портфелю (руб.) |
|
0,86 | 0,90 | +0,04 | 104,7 |
| 7. Коэффициент финансовой устойчивости |
|
1,85 | 9,3 | +7,45 | 502,7 |
| 7. Коэффициент Ф.В. Коньшина |
|
0,0043 | 0,0029 | -0,0014 | 70,0 |
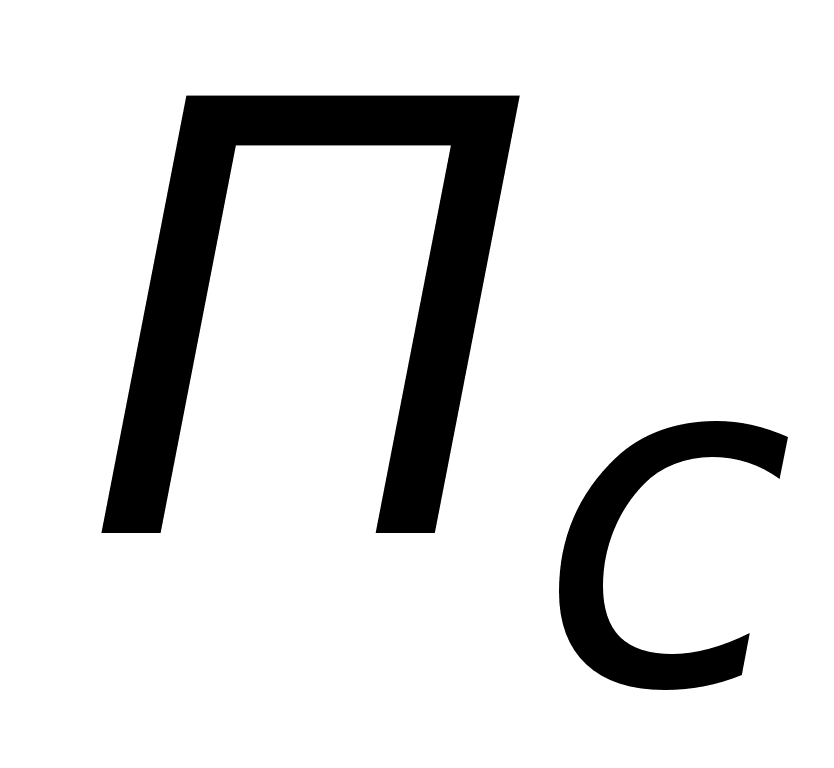
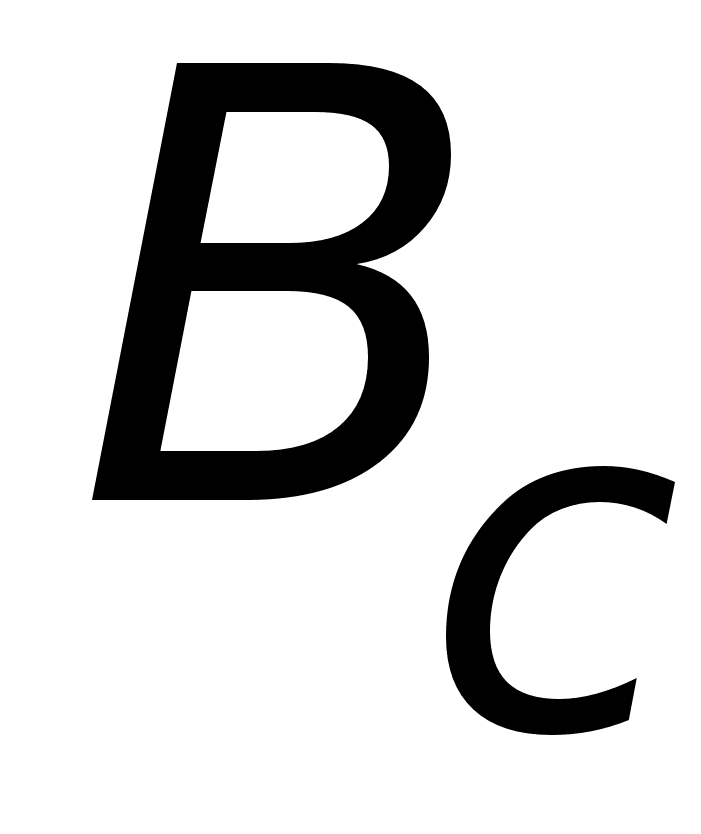
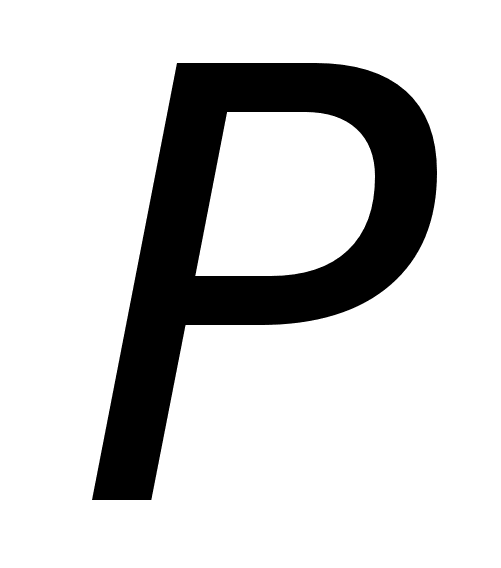
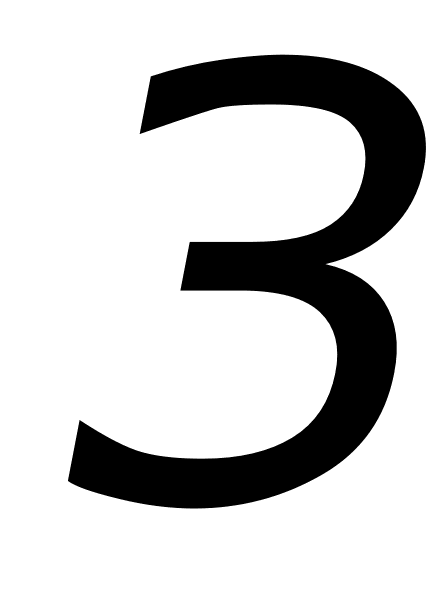
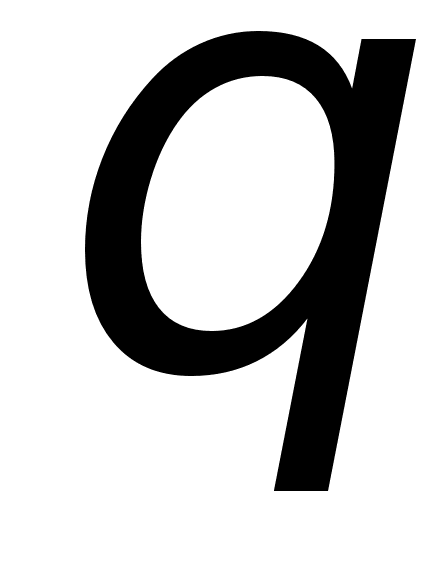
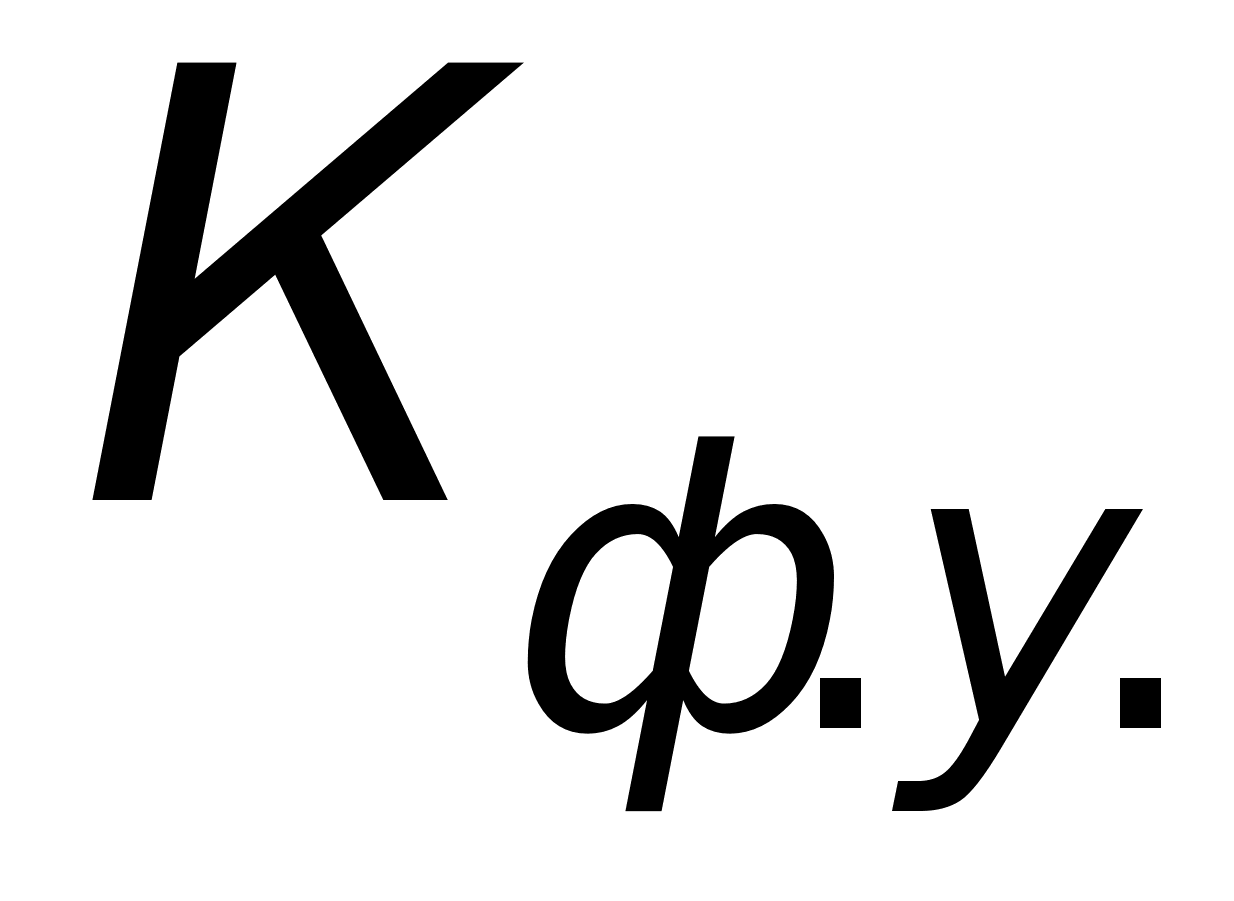
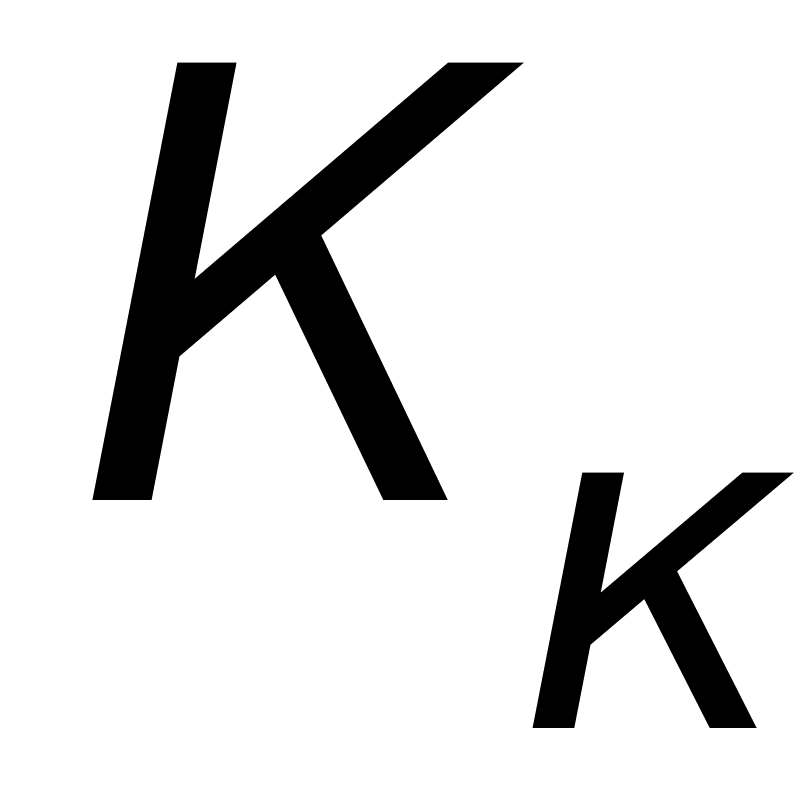
Зная исходные данные, можно определить коэффициент финансовой устойчивости.
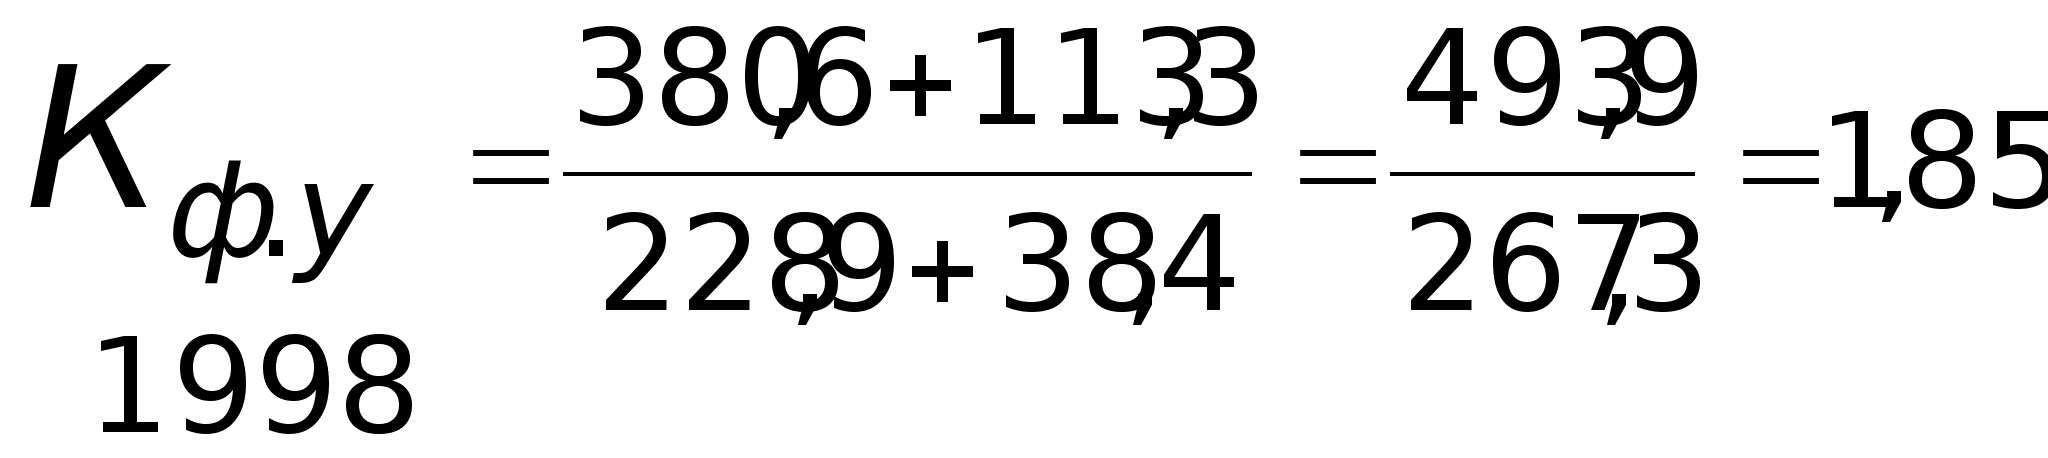
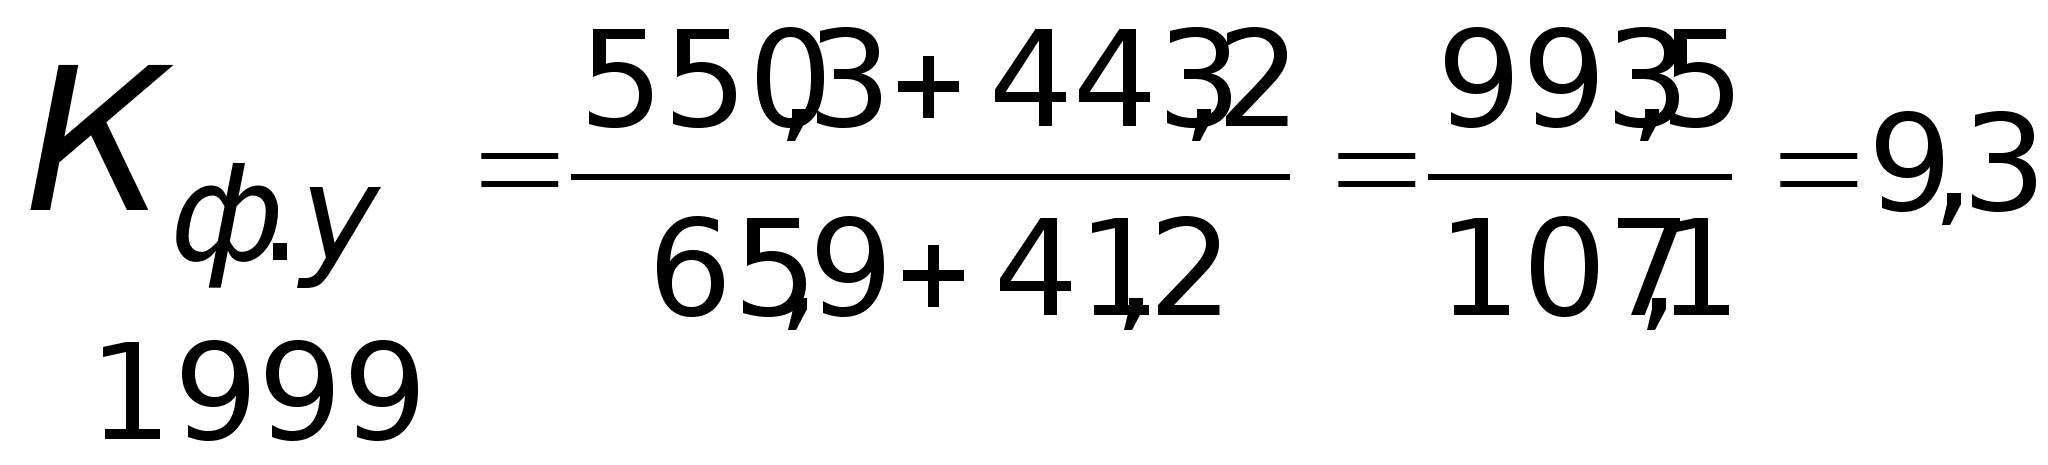
Коэффициент Ф.В. Коньшина можно определить по формуле:
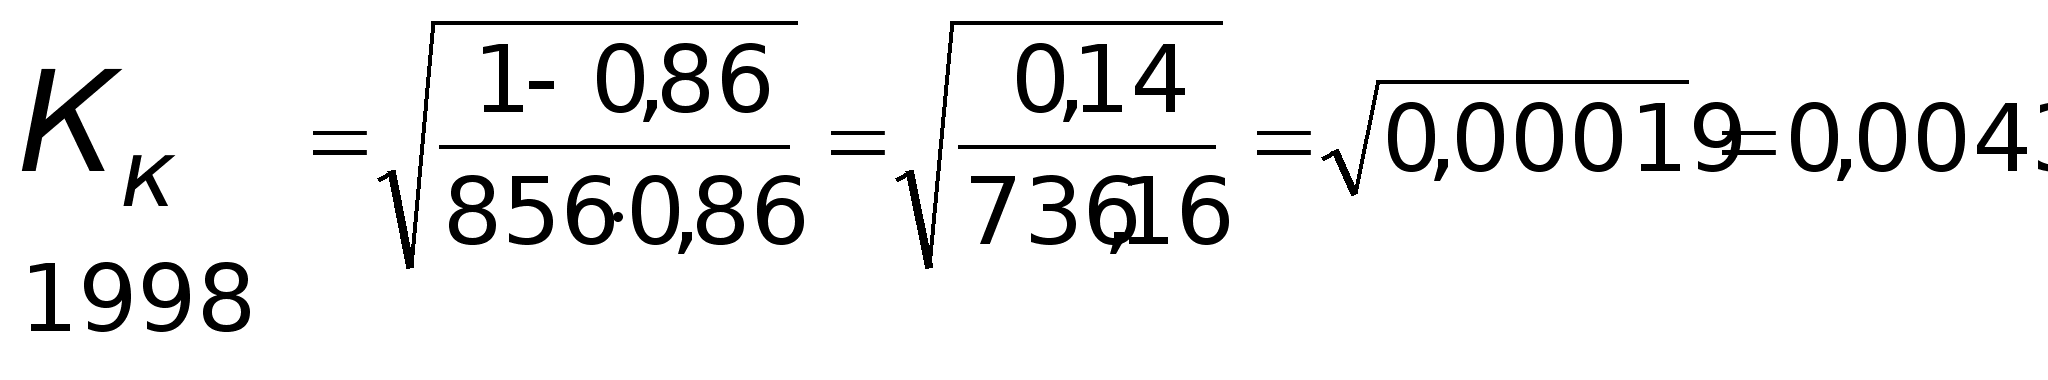
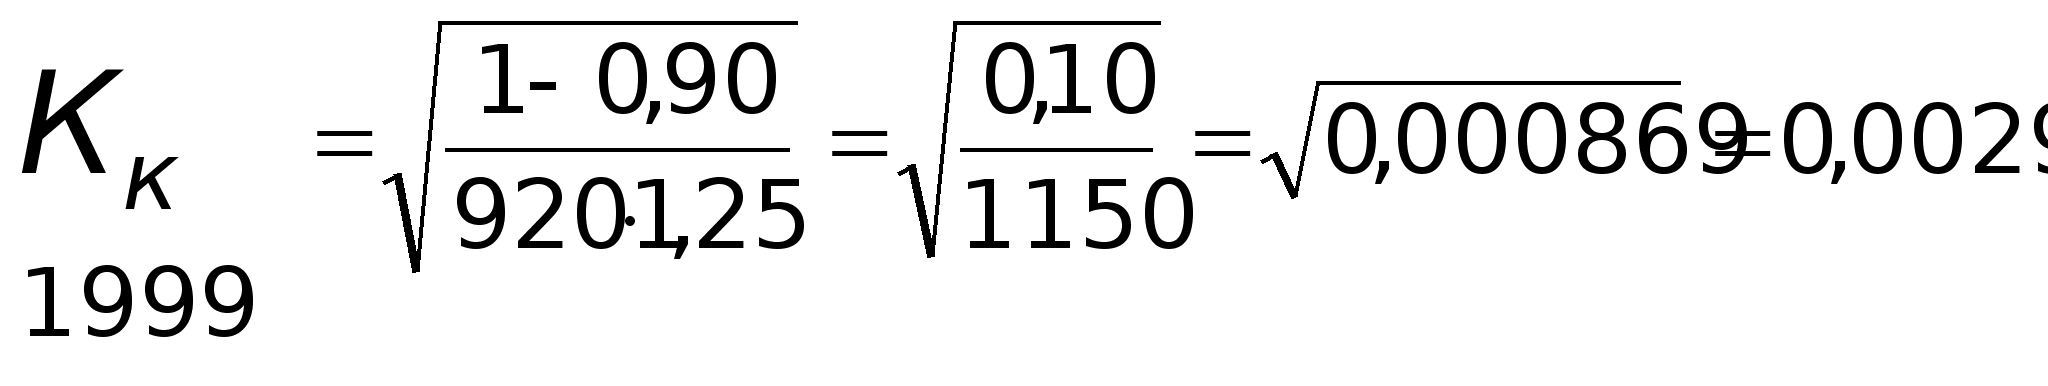
Вывод:
Коэффициент
финансовой
устойчивости
в 1999 году довольно
высокий– 9,3 руб.
доходов и запасных
фондов приходиться
на рубль расходов,
а в 1998 году
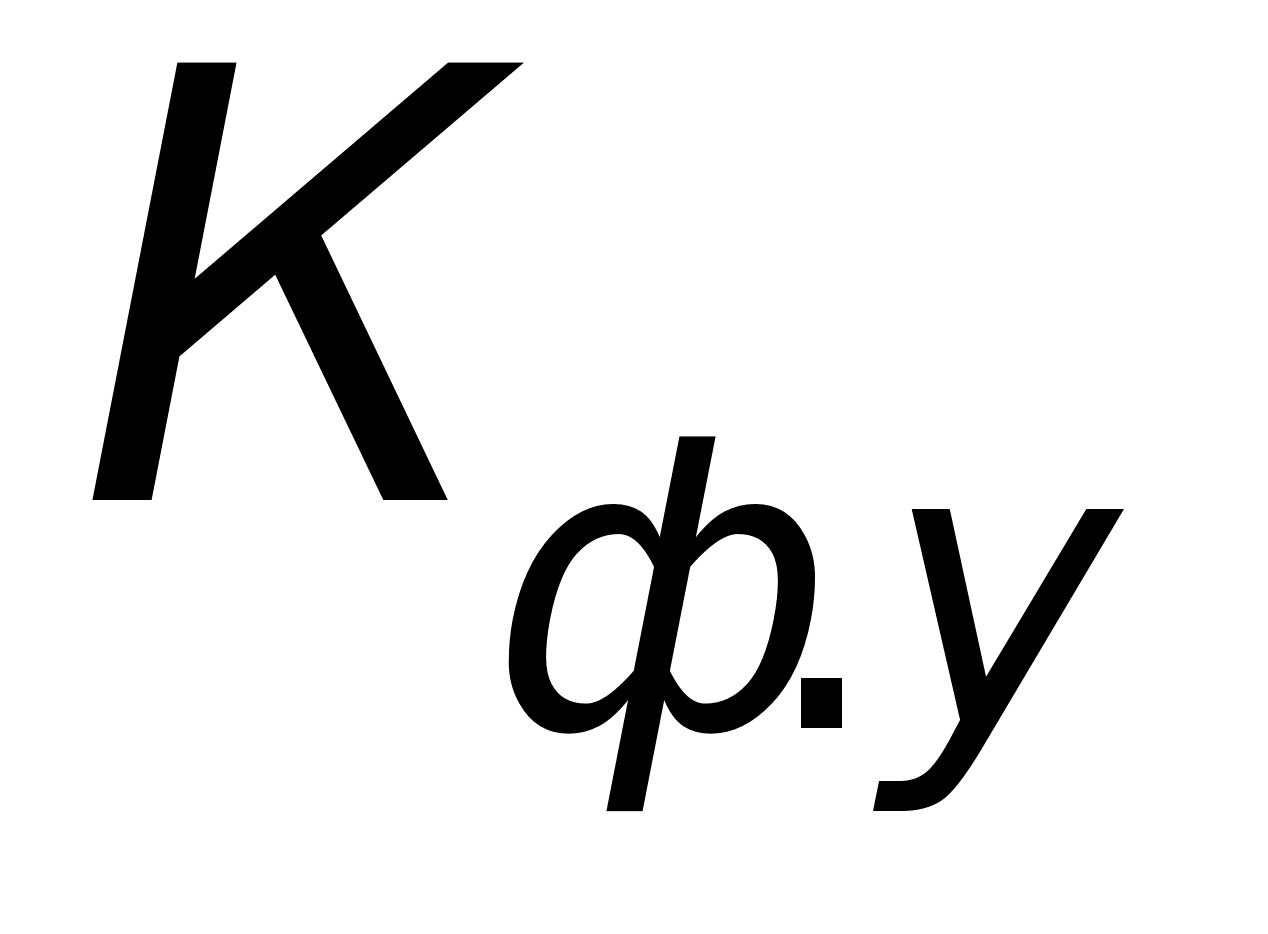 =
1,85 , что гораздо
меньше отчетного
года.
Незначительный коэффициент Коньшина свидетельствует об устойчивости страховой компании и малой вероятности банкротства от недостатка страховых платежей и резервных фондов.
Заключение.
Оценивая ситуацию на российском страховом рынке, можно сказать, что система страхования крайне неравновесна. И, прежде всего, потому, что потребность в страховании неуклонно растет, а подсистема профессиональных услуг отстает в развитии, не удовлетворяет в необходимом объеме указанную потребность.
Не составляют особого секрета как внутренние, так и внешние проблемы отечественного рынка страховых услуг, в преломлении несовершенства российской экономики.
К числу внутренних проблем, т.е. корректируемым внутри системы страхования, за счет резервов, можно отнести такие как:
- низкая финансовая устойчивость страховщиков;
- низкий уровень профессионализма и страховой культуры;
- внутрисистемная разобщенность;
Внешними проблемами, носящими общегосударственный характер, можно назвать следующие:
- экономические (инфляция, отсутствие государственной поддержки, низкий финансовый потенциал страхователей и др.)
- юридические (низкий уровень общего законодательного обеспечения страховой деятельности, длительное становление страхового рынка в условиях полного отсутствия законодательной и методической базы, контроля и др.)
- политисческие (общеполитическая нестабильность).
В итоге, не было бы зазорным рекомендовать использование опыта иностранных профессионалов страхового бизнеса, адаптируя его к отечественному рынку. Это касается вопросов целевого финансирования проектов, создания фондов поддержки, налоговых льгот, возможности открытия иностранного страхового рынка для России, организации института страхователей - экспертов, брокеров, актуариев и др.)
Что касается финансовой устойчивости страховой компании, то в отчетном году наметилась положительная тенденция, характеризующаяся увеличением страховых премий и резервных фондов. Если такое положение сохранится в будущем, то страховой компании не грозит банкротство и она может возместить все суммы ущерба, которые возможно предъявят к оплате страхователи.
Для укрепления финансовой устойчивости страховщика можно рекомендовать следующие меры:
Увеличение страховых тарифов по личному страхованию, т.к. компании пользуются устаревшими тарифами, рассчитанными несколько лет назад, без учета инфляции.
Сокращение расходов страховщика на ведение дела за счет экономии и бережливости средств по каждой статье сметы расходов.
Отчисления средств на предупредительные мероприятия, разъяснительную работу среди населения с целью недопущения (смягчения, предупреждения) страховых случаев.
Инвестирование свободных средств с целью получения дополнительного валового дохода.
Увеличение страховой премии за счет расширения страхового поля и увеличения страхового портфеля (особенно следует активизировать работу по обязательному страхованию гражданской ответственности владельцев транспортных средств.
Список литературы
Алякринский А.Л. Правовое регулирование страховой деятельности в России. - М. Ассоциация «Гуманитарное знание», 19994-464с.
Архангельский В.Д., Кузнецова Н.П. «Страховой рынок России и малое предпринимательство» - СПб, 1995- 44с.
Балабанов И.Т. Риск-менеджмент.- М Финансы и статистика 1996-192с.
Гомелля В.Б. Основы страхового дела: Учебное пособие М. «СОМИНТЭК», 1998
Гражданский кодекс ч.I 1995, ч. II 1996
Закон Российской Федерации «О страховании» от 27 ноября 1992г. - Экономика и жизнь-1993-№2-с.18,19
Закон Российской Федерации «Об организации страхового дела в Российской Федерации» 1998г.
Маркс К., Энгельс.Ф. соч. т.25 ч.2
Пылов К.И. Страхове дело в России - М. ЭДМА 1993- 145с.
Райхер В.К. Общественно-исторические типы страхования-М. : ЮКИС, 1992-248с.
Саркисов С.Э. Личное страхование - М., Финансы и статика, 1996- 96с.
Страхование от А до Я Книга для страхователей /Под ред. Л.И. Корчевской, К.Е. Турбиной - М. Инфра-М,1996г. -624с.
Страховое дело : Учебник /Под ред. Рейтмана Л.И. - М. Рост,1992г. - 530с.
Сухов В.А. Государственное регулирование финансовой устойчивости страховщиков. М: Анкил,1992 -103с.
Хемптон Д.Д. Финансовое управление в страховых компаниях - М. Анкил,1995. - с.263
Шахов В.В. Введение в страхование: экономический аспект - М. Финансы и статистика 1992 -192с.
Шиминова М.Я. Основы страхового права России -М.Анкил, 1993-178с.
Шахов В.В. Страхование: Учебник для ВУЗов-М.Страховой полис ЮНИТИ, 1997г.
Экономика страхования и перестрахования - М. Анкил, 19996- 224с.
1 См: Маркс К., Энгельс Ф. соч., т.25, ч.2, с.416
1 См: Маркс К., Энгельс Ф. соч., т.19, с.17
22 См.: Шахов В.В. «Страхование», М., Страховой полис, ЮНИТИ, 19997г. с.6
3 См.: «Страхование от А до Я» / Под ред. Л.И. Корчевской и К.Е. Турбиной/
М., ИНФРА-М, 19996, с.16
1 См.: Гомелля В.Б. - Основы страхового дела- Учебно-практическое пособи - М., МЭСИ, 1999-110с.
1 ВВП -внутренний валовой продукт
1 См.: Российские вести 1993 4 мая № 84
2 См.: Собрание законодательства Российской Федерации. 1994 №26 Ст.2902