Страхування (контрольна)
на 31.01 - 789 шт. 31.07 – 890 шт.
28.02 – 678 шт. 31.08 - - шт.
31.03 – 1489 шт. 30.09 – 789 шт.
30.04 – 559 шт. 31.10 - - шт.
31.05 – 568 шт. 30.11 – 1280 шт.
30.06 - - шт. 31.12 – 459 шт.
П ід
час ремонту
на кожен телевізор
у середньому
витрачено Q
грн. Витрати
на ведення
страхової
справи складають
с % від тарифної
брутто-ставки,
прибуток складає
П % від собівартості.
Статистичні
дані й розрахунки
відхиленні
від значення
середньої
звести в таблицю.
Вихідні дані для нарахування тарифної ставки:
S
= 2130 грн. с =
19,5 % Q
= 432 грн.
Kв = 720 шт. П = 5,5 %
Розв'язок.
Обчислюємо тарифну нетто-ставку у першому наближенні:
Тн = 100 х q х К (1);
Тн – тарифна нетто-ставка;
100 – 100 грн.;
q – ймовірність настання страхового випадку;
К – коефіцієнт відношення середньої виплати до середньої страхової суми на один договір.
У першому наближені розраховуємо ймовірність настання страхового випадку:
q = Кв / Кд
Кв – кількість виплат за певний період;
Кд – кількість договорів за певний період.
q = 720 / 100000 = 0,0072;
Обчислюємо коефіцієнт відношення середньої виплати до середньої страхової суми на один договір:
K = Q / S = 432 / 2130 = 0,203;
Тоді нетто-ставка дорівнює:
Тн1 = 100 х 0,0072 х 0,203 = 0,15 (грн. з кожної грн.)
Визначаємо ризиковане навантаження. Розрахунок імовірного настання страхового випадку дає можливість визначити середню величину цих подій. Але бувають відхилення від середньої величини в більшу або меншу сторону. У випадку більшого відхилення у страховика виникає дефіцит, у меншого – його запас. З цією метою створюється резервний фонд. Визначення резервного фонду (РФ) залежить від стійкості статистичного ряду. Тому перевіряємо ряд на стійкість.
Перевіряємо ряд на стійкість.
Визначаємо медіану:
Ранжирований ряд: 459, 559, 568, 678, 789, 789, 890, 1280, 1489.
М = 789.
Медіана ряду М = 789 шт.
Обчислюємо середню кількість страхових подій за формулою:
х
= Ех / n; х – кількість
подій, n – страховий
період.
Статистичні дані й розрахунки відхилень від значень середньої зводимо в таблицю.
Табл. 1 Розрахунок тарифної ставки страхового ризику.
|
місяці |
х |
(х-хсер) |
(х-хсер)2 |
|
січень |
789 |
-44 |
1936 |
|
лютий |
678 |
-155 |
24025 |
|
березень |
1489 |
656 |
430336 |
|
квітень |
559 |
-274 |
75076 |
|
травень |
568 |
-265 |
70225 |
|
червень |
- |
- |
0 |
|
липень |
890 |
57 |
3249 |
|
серпень |
- |
- |
0 |
|
вересень |
789 |
-44 |
1936 |
|
жовтень |
- |
- |
0 |
|
листопад |
1280 |
447 |
199809 |
|
грудень |
459 |
-374 |
139876 |
|
разом |
7501 |
4 |
946468 |
|
хсер |
7501 / 9 = 833 |
Порівнюємо значення медіани і значення хсер; визначаємо стійкість ряду:
хсер – 100 %
 М -
r r = (789 х 100) / 833 = 94,72;
Якщо ряд > 75 % - ряд стійкий. В нашому випадку ряд = 94,72%, що є > за 75%, і в якості ризикованої надбавки, що створює резервний фонд приймаємо двохкратне середньоквадратичне відхилення.
2


 .2.
Обчислюємо
показник
середньоквадратичного
відхилення
за формулою:
G = G2 = E(x-xсер)2 / n = 946468 / 9 = 324,3
Обчислюємо ризиковану надбавку, яка створить резервний фонд:
2 х 324,3 = 648,6.
З урахуванням ризикованої надбавки обчислюємо ймовірність настання страхового випадку та розмір нетто-ставки з використанням вищенаведених формул:
q1 = (833 + 648,6) / 100000 = 0,015;
Тоді Тн2 = 100 х 0,015 х 0,203 = 0,30;
Обчислюємо частку платежу, що йде у резервний фонд (РФ):
РФ = Тн2 – Тн1 = 0,3 – 0,15 = 0,15;
Обчислюємо частку платежу, що йде в страховий фонд (Стрф):
Стрф = Тн2 – РФ = 0,3 – 0,15 = 0,15 (грн.)
Обчислюємо розмір тарифної ставки. Згідно інструкції ліцензії страхової діяльності, розмір страхового резервування повинен бути не більше 50% від страхових платежів, а тариф дорівнює подвійній нетто-ставці.
Тбр1 = 2 х Тн2 = 2 х 0,3 = 0,6;
7. Визначаємо витрати на ведення страхової справи і частку платежу, що йде у прибуток. Ці витрати встановлюються у певному процентному відношенні, а прибуток до собівартості:
НС = Тбр1 х с = 0,6 х 19,5% = 0,12 (грн.);
Визначаємо тепер прибуток:
Пр = (Стрф + Рф + Нс) х с = (0,15 + 0,15 + 0,12) х 5,5% = 0,02;
8. Загальна методика розрахунку брутто:
Тбр2 = Стрф + РФ + НС + Пр = 0,15 + 0,15 + 0,12 + 0,02 = 0, 44 (грн. на 100 грн. вартості електроприладу).
9. Страховий платіж страхувальника за 1 електроприлад складає:
2130 – 100
Р – 0,44 Р = 2130 х 0,44 / 100 =
9,37;
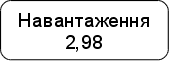
10. Схема структури тарифної ставки має вигляд:
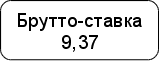
Страховий фонд
3,2
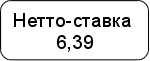


Резервний фонд
3,19
Прибуток
0,43
Витрати на ведення справи 2,56
2130 – 100
Р – 0,30 Р = (2130 х 0,3) / 100 =
6,39;
2130 – 100
Р
– 0,15 Р = (2130 х 0,15) / 100 =
3,2;
2130 – 100
Р
– 0,02 Р = (2130 х 0,02) / 100 =
0,43;
2130 – 100
Р
– 0,12 Р = (2130 х 0,12) / 100 =
2,56.
Таким чином, щоб застрахувати на визначених умовах електроприлад страхувальнику потрібно внести страховий платіж у розмірі 9,37.
ВИСНОВКИ
У контрольній роботі я детально проаналізував деякі