Разработка рекламной программы для страховой компании
Реклама, как уже упоминалось выше, является способом стимулирования продаж, и ее распространение явилось следствием роста страхового сектора экономики и появления конкуренции. В начале прошлого века европейские страховщики столкнулись с положением, в котором находится страховой рынок России в настоящее время: практически полное отсутствие страховой культуры среди населения. Поэтому первая страховая реклама, относящаяся к тому времени, больше напоминает страховой «ликбез» в форме комиксов. Вот один из примеров. Во французском журнале, относящемся к середине прошлого века, представлен занимательный иллюстрированный рассказ некоего господина, обучающего своих друзей основам страхования. Героями его повествования являются:
владелец дома, застраховавший его от пожара;
владелец корабля, застраховавшийся от кораблекрушения;
фермер, застраховавший скот и посевы;
молодой человек, страхующий свою жизнь в компании «Насьональ»;
тридцатидвухлетний врач, выплачивающий 332 франка в квартал, чтобы в случае его смерти семья получила 50000 франков, и когда он умер, выполняя свой долг, компания «Насьональ» незамедлительно выплатила вдове 50000 франков;
образцовый сын, заботящийся о том, что будет с его матерью, если он умрет, и поэтому выплачивающий 118 франков в год для того, чтобы обеспечить своей матери пожизненную ренту в 1000 франков в год;
любящие супруги, которые застраховались на случай смерти одного из них на сумму 20000 франков, и выплачивающие 984 франка в год страховой премии;
молодой нотариус, застраховавшийся по смешанному страхованию жизни на сумму в 100000 франков на срок в 25 лет и выплачивающий в год 3800 франков страховой премии;
молодой кассир, у которого только что родилась дочь и который хочет, чтобы в 20 лет у нее было приданное в 10000 франков, и выплачивающий 104 франка премии в квартал;
присяжный поверенный, который вынужден был занять 40000 франков сроком на 5 лет, чтобы купить должность, он застраховал свою жизнь с премией 888 франков в год сроком на 5 лет с расчетом на то, что страховая компания возместит его долг в случае его смерти;
престарелые супруги, вложившие накопленные 100000 франков с расчетом на то, чтобы получать 7120 франков ежегодной ренты в течении всей их жизни;
племянник рассказчика, который платит страховую премию в 1200 франков в год, чтобы через 30 лет получить ежегодную ренту в 5000 франков.
В конце рассказа следует предупреждение: надо страховаться только в надежной компании, такой как «Насьональ». Далее указывается ее адрес и уверение в том, что это надежная компания под государственным контролем.
Такой тип страховой рекламы можно отнести к «назидательному», «педагогическому». Он просуществовал в качестве основного рекламного приема довольно долго – до середины нынешнего века. Его назначение – втягивание в страхование еще не охваченных слоев населения или же внедрение в страховой обиход новых рисков. Вот один из достаточно поздних примеров. На афише французской страховой компании «Абей», рекламирующей новый вид сельскохозяйственного страхования – защиту посевов от градобития (относится к 1928 г.), нарисовано поле фермера, идет град, его посевы гибнут, в стог сена ударила молния и он горит, а в это время над афишей с условиями страхования светит солнце. Друг убитого горем фермера говорит ему: «Надо было страховаться!» Некоторые рудименты назидательности можно проследить и в более поздних афишах, рекламирующих рисковое страхование.
Кроме «назидательного» в афишах второй половины прошлого века был развит и «информативный» стиль рекламы, заключающийся в размещении на поверхности рекламного сообщения большого количества данных о страховщике и его продуктах.
В дальнейшем, по мере развития страховых отношений, страховщики все чаще переходили к имиджевой рекламе (англ. имидж – образ). Это связано с тем, что по мере внедрения страхования в экономический обиход отпала необходимость объяснять клиенту, что такое страхование. С другой стороны, в связи с унификацией рисков, покрываемых страховой защитой, отпала необходимость в напоминании собственных отличий от конкурентов. Страховщики поняли, что наружная реклама и реклама в прессе не предназначены нести в себе большие объемы информации. Ее основное назначение – это создание привлекательного образа надежности и престижа, доступности страховщика, стоящего на страже интересов своих клиентов, т.е. имиджевая реклама.
Современная страховая реклама в прессе и на телевидении практически полностью относится к имиджевой и нацелена на создание определенного образа процветания и защиты, обеспечиваемых надежной, престижной и доброжелательной страховой компанией.
В качестве основы имиджевой рекламы страховщики часто используют спорт. Так, наша страховая компания использовала в качестве главного героя своего рекламного ролика Владимира Турчинского, который двигал с места 10 РЕСОмобилей. Сюжет был показан в «Очевидце».
Современная имиджевая реклама тесно связана с благотворительностью, спонсорской деятельностью и меценатством. Страховая компания может спонсировать строительство гоночной океанской яхты, чтобы потом поместить ее изображение на своих рекламных плакатах, в газетах или журналах.
Страховщик, организуя в своем агентстве выставку картин модного художника и привлекая дополнительную публику, использует заодно эту акцию для имиджевой рекламы. Или другой пример имиджевой рекламы: страховая компания организует экспедицию на Северный полюс, а в качестве компенсации ее участники размещают там его рекламу. Эта фотография обходит все газеты и журналы, способствуя поддержанию престижа страховой компании.
Каналами распространения имиджевой рекламы страховщика помимо СМИ могут стать публикация книг, съемка фильмов и другие подобные действия, направленные на предоставление потребителю некоего нестрахованного продукта, например, учебника или справочника, изданного под торговой маркой компании.
История развития страховой рекламы в европейских странах на протяжении последних ста пятидесяти лет имеет большое значение для развития современного российского страхового рынка. На сегодняшний день страховщики в России сталкиваются с ситуацией, характерной для европейского страхования сто пятьдесят лет назад: это практически полное отсутствие страховой культуры у населения. Так, по данным опроса, проведенного в начале 1997 года, оказалось, что 57% респондентов никогда не страховались, а из оставшегося большинства что-либо страховали всего один – два раза и лишь 6% - всегда. Многие указали, что обращаться к страхованию вынуждали партнеры или условия контракта, либо страхование являлось формальностью, необходимой для достижения целей, не связанных с этим видом услуг. На вопрос: «Какая доля ваших доходов уходит на страхование?» - большинство опрошенных ответили, что менее одного процента, максимальная же сумма составила 16%. На вопрос: «Возникло ли у вас сожаление о том, что вы не прибегали к услугам страховых компаний?» - 21% ответили «да», 62% - «нет», 17% затруднились с ответом. Не лучше обстоит дело и в среде предпринимателей. Согласно данным опроса, проведенного компанией «РУКСО», только 2% респондентов, представляющие предприятия торговли, имеют некоторое понятие об основных страховых терминах и сути страхового бизнеса. 98% респондентов не понимают сути и необходимости страхования. Более того, они считают страхование ненужным как отрасль, не надеясь на получение даже минимальных страховых возмещений. Ни один из респондентов даже не пытался определить возможные страховые случаи на своих предприятиях и приблизительно оценить соответствующие суммы ущерба. Заключить договоры страхования оказалось возможным с 5% от общего числа исследованных предприятий.
В условиях, когда всего несколько процентов населения являются постоянными страхователями, когда подавляющее большинство руководителей российских предприятий имеет минимальные понятия о страховании, перенос на нашу почву современного опыта европейской страховой рекламы не даст хорошего результата. Россия нуждается, в первую очередь, в страховом «ликбезе» по образцу европейской страховой рекламы начала прошлого века. В то же время в России есть сегменты рынка, например, предприятия топливно-энергетической отрасли, нефтегазового комплекса, где страхование уже пустило глубокие корни и вошло в экономический повседневный обиход. Для руководства таких предприятий, также лиц, отвечающих на них за страховую защиту, «ликбез» уже не нужен. На них должна быть направлена имиджевая реклама, доказывающая, что они имеют дело с солидными компаниями, обладающими высокой стабильностью, надежностью и престижем в финансовом, страховом и банковском мире. Серьезным подспорьем в продвижении страховых услуг на промышленные, торговые, финансовые и иные рынки может стать издание страховщиком «Практического руководящего пособия» для первых лиц фирм и риск-менеджеров, содержащего страховой «ликбез», описание страховых продуктов различных фирм, их основные особенности, а также моменты, на которые надо обращать внимание при подготовке договора страхования. Такое пособие позволит страховщику улучшить свой имидж в глазах руководителей, привлечь их своими консультационными услугами, что в свою очередь даст возможность экспертам и агентам страховой компании сломать барьер отчуждения между ними и клиентом.
Необходимость высокого уровня имиджа страховщика определяется не только потребностью в интенсификации продаж. Вся современная индустрия и сфера услуг стараются продать потребителю разнообразные радости и прелести жизни: райское наслаждение от конфет, нового автомобиля, туристской поездки, нового дома и т.д. На этом фоне страховые компании со своими услугами на случай смерти, инвалидности, старости, пожара, кражи выглядят, как «Смерть на карнавале». Неприятие этих понятий вызывает иррациональное отторжение страховщиков многими потребителями. Именно этим во многом объясняется пассивность клиентов в приобретении страховой защиты, незнание условий собственных страховых договоров и отказ от управления ими. А когда такие потребители вынуждены приобретать страховое покрытие в силу требований законодательства, они подписывают договора, не читая. В случае наступления страхового события плохо информированные клиенты требуют завышенного страхового возмещения, а в случае отказа перекладывают ответственность и вину на страховую компанию. Долгое время страховщики, уверенные в собственной технической компетентности и правоте, не обращали внимания на такое положение. Их юристы доказывали в судах неправоту страхователей, а агентская сеть подыскивала новых клиентов. Однако наступил момент, когда потребители и общественное мнение стали все больше «давить» на страховые компании. Чтобы уйти от образа бандитов с большой дороги страховщики стали заботиться о собственном имидже, переводить на понятный всем язык страховые договора, создавать службы качества и работы с клиентами, активно применять маркетинговые подходы в своей деятельности, требовать от агентов полного разъяснения страхователю условий договора.
Страховщикам, тем не менее, до сих пор не удается справиться с проблемами собственного имиджа. Не имея возможности заявлять открыто, что смысл их существования – выплата компенсаций в случае смерти, инвалидности клиента и уничтожения его имущества, страховщики в основном концентрируют имиджевую рекламу вокруг надежности защиты страхователей (не поясняя, впрочем, от чего они защищают). В последнее время сообществами страховщиков предпринимаются совместные имиджевые рекламные кампании, чтобы показать населению истинное лицо страховщиков, реально помогающих множеству людей сохранить собственный жизненный уровень при потере трудоспособности, восстановить имущество после пожара или наводнения, купить новую машину взамен украденной. Насколько эффективной окажется эта политика в области коммуникаций, покажет будущее.
Имиджевая реклама страховщика и укрепление престижа его торговой марки особенно важно для компаний, занимающихся прямыми продажами страховой продукции. В силу отсутствия агентских сетей и отказа от использования прочих посредников для повышения известности своей торговой марки они предпочитают использовать СМИ. Примером успешного использования высокой репутации является английская страховая компания «Директ Лайн», специализирующаяся на прямых продажах автострахования при помощи телефона. В последние годы она вложила существенные средства в повышение собственного имиджа и по уровню репутации вошла в число наиболее известных компаний в области страхования автотранспорта. Так как страхователь при выборе компании, как правило, обращается к трем – четырем страховщикам, одним из них наверняка будет «Директ Лайн». Высокая репутация марки позволила этой компании занять 10% рынка автострахования в Великобритании.
2.2. Анализ рекламных мероприятий компании
 Страховая
компания имеет
свой узнаваемый
фирменный знак
(рисунок 5). Компания
имеет официальные
цвета – это
сочетание
зеленого и
белого. В компании
издается журнал
– «Журнал РЕСО»,
и приложение
к этому журналу
- «Агент РЕСО».
Особое внимание
страховая
компания уделяет
своей рекламной
полиграфической
продукции, все
буклеты, раздаточный
материал являются
очень красочными,
максимально
информативными,
печатаются
на хорошей
бумаге в Финляндии.
Ключевым фактором рекламы РЕСО являются коммуникации на месте продаж и в процессе продажи страховой продукции:
1. Оформление торговой точки – наличие большого флага РЕСО (на зеленом поле фирменный знак и аббревиатура РЕСО), стенды с информацией о всех видах страховых услуг. Торговая точка специально создается для организации продаж страховой продукции, поэтому все детали ее оформления и организация процесса работы с клиентами направлены на достижение одной единственной цели – увеличение сбыта страховых услуг, при этом, коммуникации нашей компании на месте продаж вписываются в общую стратегию коммуникации фирмы – а это система обеспечения качеств, адекватное ценообразование. Лицом страхового агентства всегда является его витрина, ее оформление должно притягивать клиентов, заставить их обратиться в агентство за дополнительной информацией, оно должно быть актуальным, соответствовать времени года, содержать информацию о новых страховых продуктах. Когда клиент обращается в наше агентство, его встречают с максимальным радушием и благожелательством. Поскольку первые минуты пребывания в помещении решают, станет ли посетитель страхователем или же уйдет навсегда. Таким образом, лицом страховой компании является обученный персонал в местах продаж и страховые представители, чему в нашей компании уделяется очень большое внимание. Существует школа агента РЕСО, где проходят обучение не только агенты, но и специалисты, преподавание ведут топ менеджеры компании, имеющие большой практический опыт.
Так кто же является страховым агентом? Почему ему компания уделяет так много внимания почему в него вкладывают так много денег?
Во-первых он торговец. Его задача состоит в том, чтобы найти потенциального клиента и убедить его в том, что ему следует купить страховые услуги именно сейчас, и именно у нас, и именно на предлагаемых условиях.
Во-вторых, он просветитель. Никакие статьи в прессе или телевизионные передачи не заменят живого общения с человеком в формировании так необходимой сейчас нашему обществу страховой культуры.
В-третьих, он экономист. Он должен на месте в считанные минуты просчитать степень риска и выгодность сделки для компании и для клиента, оценить его платежеспособность. Он должен говорить на одном языке с финансовыми директорами и главными бухгалтерами предприятий и организаций.
В-четвертых, он своего рода криминалист. Он обязан нюхом чуять хитрого клиента, собирающегося надуть страховую компанию.
В-пятых, он менеджер. Его работа настолько разнообразна по содержанию, разбросана во времени и пространству, что без четкой организации собственной деятельности, без искусства руководить собой, с ней очень трудно справиться.
В шестых, что для нас самое главное, он практический психолог. Его ремесло – находить контакт с людьми, говорить с каждым человеком на его языке, уметь убеждать, иначе он не преодолеет всех психологических барьеров, перечисленных выше.
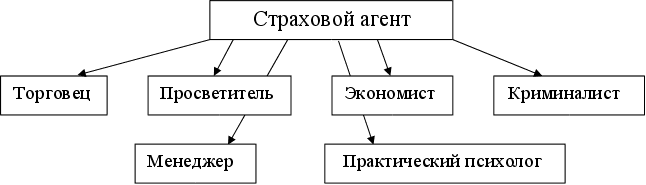
Рисунок 6 - Схема
Какие же качества необходимы, чтобы успешно справляться с такой работой? Прежде всего, к ним относятся энергичность, высокая подвижность.
В страховом деле успех зачастую приходит далеко не сразу, серьезные достижения чередуются с полосами неудач. С этим бизнесом хорошо справляются те, кого неудачи не обезоруживают, не ввергают в растерянность и апатию, а, наоборот, мобилизируют.
Страховому агенту нередко свойственен некоторый авантюризм, поскольку его заработок зависит от его энергии, умения и удачливости. Работа в качестве страхового агента требует от кандидата глубоких знаний в области предлагаемых видах страхования, психологии людей, умения поддерживать беседу и располагать к себе собеседника. Обязательными требованиями к кандидату на эту работу являются 1)коммуникабельность – умение легко, доброжелательно и непринужденно общаться с людьми разных профессий, возрастов и социального статуса; 2) быстрота реакции, т.е. умение быстро, с учетом конкретной ситуации ответить на любой вопрос; 3) финансовое положение – отсутствие претензий со стороны налоговой инспекции в части правильности декларирования своих доходов и их источников; 4) общий уровень культуры – неформальный подход к профессии, слежение за своей речью; 5) внешняя привлекательность и отсутствие вредных (неприятных) привычек; 6) вежливость.
Очевидно, что страховому агенту необходима общительность. Но не простая, а, та, которую психологи называют социальной смелостью, т.е. способность первым вступить в контакт с незнакомым человеком. Страховой агент должен быть компетентным в общении: уметь понять, услышать своего партнера по общению, донести до него свои мысли.
Перечисленные качества в человеческом характере обычно бывают связаны с высокой степенью внутренней свободы, стремлением к независимости. Большинство хороших страховых агентов – типичные кошки, гуляющие сами по себе. Вместе с тем, по складу личности и по образу деятельности страховой агент очень близок к бизнесмену, данная работа является хорошим тренировочным полигоном, для тех, кто желает испытать себя на готовность к самостоятельной предпринимательской деятельности.
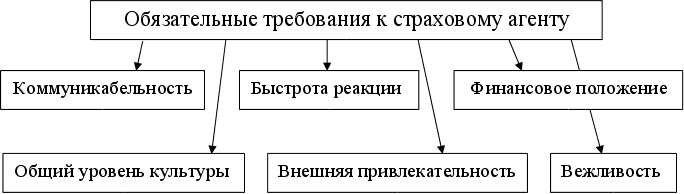
Рисунок 7 - Схема
3. Разработка рекламной ПРОГРАММЫ ОАО «РЕСО-ГАРАНТИЯ»
3.1. Цели рекламной программы
Для начала фирма должна четко представлять цель рекламы, то есть, зачем будет проведена рекламная кампания. Целью данной рекламной компании является формирование имени, престижа Красноярского филиала страховой компании ОАО «РЕСО-Гарантия» в г.Красноярске и крае в целом, с тем, чтобы впоследствии занять прочное положение на рынке, и как следствие этого, увеличение объемов собранной страховой премии, увеличение доли рынка. Другими словами, цели могут быть экономическими и неэкономическими. Рассчитывать на высокую эффективность рекламы с экономическими целями не всегда возможно, потому что практически всегда подобная реклама предполагает приобретение товара потребителем почти «мгновенно». В принципе реклама неэкономического характера добивается тоже экономических целей. Другое дело, что она это делает не напрямую, а опосредованно.
То, какой характер будет носить реклама страхового общества, зависит от многого: от размера самой компании, а следовательно от бюджета (бюджет фирмы может не позволить тратить средства на рекламу, создающую фирме имя и престиж, в этом случае фирма будет производить рекламу экономического характера), от целей на рынке вообще, от конкретной сложившейся рекламной ситуации, от поведения конкурентов, от занимаемого на рынке положения.
По сути дела задачи рекламы заключаются в побуждении внимания, интереса, желания, доверия, действия.
Выбор цели рекламной компании:
Увеличить общий объем услуг.
Увеличить долю рынка (по конкретному виду страховых услуг).
Освоить новые рынки.
Повысить качество услуг.
У
 величить
рост прибыли
(дохода) и т.д.
Я считаю необходимой рекламу автострахования. Во-первых, обязательное автострахование – это инструмент получения клиентов. А в преддверии вступления в силу Закона «Об обязательном страховании автогражданской ответственности», это является наиболее актуальным. Это связано также с тем, что «РЕСО-Гарантия», как ритейловая компания, ориентирована на развитие автострахования. Этот вид страхования не зря называют локомотивом движения вперед не только самого этого вида, но и продаж других видов страхования. Я думаю, что всем понятно – почему. Автострахование легче продавать, в автостраховании мы конкурентоспособны, мы лидеры. И последний самый важный аргумент, автострахование – это самая лучшая основа для кросселинга, для перекрестных продаж.
При этом для систематической, связанной с общей политикой и стратегией страхового общества, рекламной деятельности необходима объемная рыночная и внутренняя информация, в частности:
о степени насыщения рынка;
о деятельности конкурентов;
о характеристике целевой группы;
о доступности и стоимости носителей рекламы.
Очень важен аспект конкуренции. С одной стороны, конкуренты ставят некоторые препятствия и создают некоторые проблемы. С другой стороны, в условиях рыночной экономики конкуренты способствуют борьбе за качество товара или услуги и являются неким стимулом для работы.
Итак, свою рекламную политику страховая компания должна строить на способности чем-то выделиться среди конкурентов на общем рынке. В нашем случае – это высокая финансовая устойчивость общества (самый крупный проплаченный уставной капитал среди страховых компаний России – 3,1 млрд. рублей); хорошо просчитанные, гибкие предложения и тарифы; грамотно размещенные резервы; широкая филиальная сеть (более 230); хорошо подобранные, высококвалифицированные кадры.
Необходимо четко представлять, какое действие должно быть достигнуто, на какой результат рассчитывает фирма по окончании рекламной кампании. Имея теоретические представления об этом и практические результаты рекламной кампании, существенно облегчается анализ проведенной работы, нахождение ошибок и устранение их в последующих рекламных кампаниях.
3.2. Выделение целевой группы
Перед тем, как приступить к дальнейшей разработке рекламной политики и стратегии, нужно иметь совершенно четкое представление о своей целевой аудитории. Целевая аудитория – это группа потребителей, на которую направлено продвижение (реклама, личная продажа, стимулирование сбыта, пропаганда). От правильного определения целевой аудитории зависит как стратегия, так и эффективность продвижения. Целевая аудитория оказывает определяющее влияние на решения о том, что сказать, как сказать, когда сказать, где сказать и от чьего имени сказать. Она может находиться в любом из шести состояний покупательской готовности:
Осведомленность – в нашем случае аудитория осведомлена о такой услуге, но не осведомлена о продавце и задача рекламы – создать необходимую осведомленность, хотя бы узнаваемость названия.
Знание – доля аудитории может быть осведомлена о фирме и ее услугах, но не обладать никакими другими знаниями. В этом случае задача рекламы состоит в том, чтобы донести до аудитории те характеристики общества и услуг, которые могут способствовать достижению целей рекламной кампании.
Благорасположение – целевая аудитория, зная товар, может испытывать по отношению к нему негативные или позитивные чувства. В случае негативного расположения, у фирмы будет определенная рекламная политика, направленная на изменение отношения потребителя к фирме или ее услугам.
Предпочтение – целевая группа может испытывать благорасположение к товару, но не отдавать ему предпочтения перед другими. В этом случае коммуникатор должен попытаться сформировать потребительское предпочтение. Он будет расхваливать качество товара, его ценностную значимость, рабочие характеристики и прочие свойства.
Убежденность – целевая аудитория может испытывать предпочтение к конкретному товару, но не обладать убежденностью в необходимости его приобретения. Задача рекламы – сформировать убежденность в том, что приобретение данного товара – самый правильный курс действий.
Совершение покупки – некоторые члены целевой аудитории могут обладать необходимой убежденностью, но так и не собраться совершить покупку. Коммуникатор должен подвести этих потребителей к совершению требуемого от них заключительного шага. Среди приемов, толкающих на совершение покупки, предложение опробовать товар в течение ограниченного отрезка времени или намек на то, что товар этот скоро станет недоступным.
Целевая аудитория


Осведомленность
Предпочтение
Убежденность
Совершение покупки
Знание
Благорасположение
Рисунок 8 – Выделение целевой группы
(Покупка) – конечная
цель
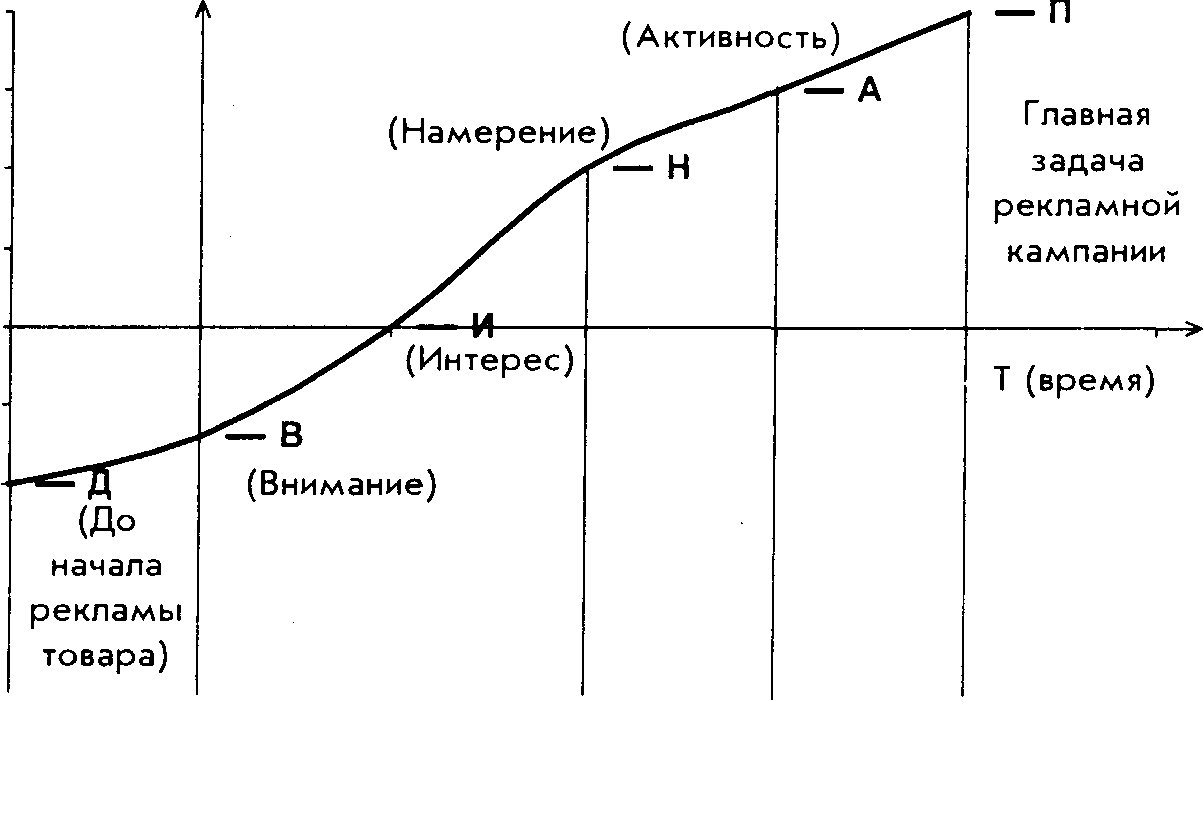
Престижная реклама фирмы
Товарная реклама
Показ товара (реальный товар)
Меры содействия продажам (услуги)
Рисунок 9 – Характер изменения намерения покупателя под воздействием комплексной рекламы
3.3. Выбор средств, видов и способов рекламы
Таблица 15 – Ранжирование средств массовой информации
| № п/п | Наименование рекламного канала | Охват аудитории | Доступ-ность | Стоимость услуг | Авторитет-ность | Сервис | Общий вес, баллов | ||
| 1 | Журналы и газеты | ||||||||
| Миллион | 2 | 2 | 1 | 4 | 3 | 2 | |||
| За рулем | 4 | 3 | 1 | 4 | 3 | 2,8 | |||
| Бизнес | 3 | 4 | 2 | 3 | 2 | 2,3 | |||
| Всем, всем, всем | 5 | 5 | 2 | 1 | 1 | 2,3 | |||
| Красноярский рабочий | 3 | 4 | 2 | 4 | 2 | 2,5 | |||
| 2 | Телевидение и радио | ||||||||
| Авторадио | 3 | 4 | 2 | 2 | 1 | 2 | |||
| Радио-максимум | 3 | 3 | 2 | 1 | 1 | 1,6 | |||
| Краевое ТВ | 4 | 4 | 3 | 4 | 1 |
2,6 |
|||
| Продолжение таблицы 15 | |||||||||
| Прима-ТВ | 3 | 4 | 3 | 3 | 2 | 2,5 | |||
| ОРТ | 5 | 5 | 1 | 4 | 1 | 2,7 | |||
| 3 | Наружная реклама | ||||||||
| Штендер | 3 | 5 | 2 | 1 | 1 | 2 | |||
| Баннер | 3 | 5 | 2 | 1 | 1 | 2 | |||
| Оформление точки продаж | 3 | 5 | 1 | 2 | 1 | 2 | |||
| Наклейки | 3 | 5 | 2 | 1 | 1 | 2 | |||
| 4 | Сувениры, буклеты | ||||||||
| Календарь настенный | 2 | 5 | 1 | 1 | 3 | 2 | |||
| Свеча | 2 | 5 | 1 | 1 | 2 | 1,8 | |||
| Футболка | 2 | 4 | 2 | 1 | 2 | 1,8 | |||
| Календарик | 3 | 5 | 3 | 1 | 2 | 2,3 | |||
| Ручка | 3 | 5 | 2 | 1 | 2 | 2,2 | |||
| 5 | Директ-мейл | ||||||||
| Маленькая листовка | 5 | 5 | 4 | 2 | 3 | 3,2 | |||
| Объявление | 5 | 5 | 3 | 2 | 3 | 3 | |||
| Визитки | 5 | 5 | 2 | 3 | 2 | 2,8 | |||
| 6 | Реклама на транспорте | ||||||||
| РЕСО-мобиль | 4 | 3 | 1 | 2 | 2 | 2 | |||
| На машине скорой помощи | 4 | 3 | 1 | 3 | 4 | 2 | |||
| 7 | Интернет | ||||||||
| Сайт | 1 | 2 | 2 | 2 | 3 | 1,7 | |||
| Баннер на сайтах | 1 | 2 | 2 | 2 | 3 | 1,7 | |||
Престижная реклама:
публикации о достижениях п/я, социальной знгачимости;
организация пресс-конференций;
распространение собственной печатной продукции (фирменных журналов, брошюр, буклетов с историей, достижениями);
участие в благотворительных акциях.
Определив желаемую ответную реакцию аудитории, разрабатывается эффективное обращение. Создание обращения предполагает решение трех проблем: что сказать (содержание обращения), как это сказать логично (структура обращения) и как выразить содержание в виде символов (форма обращения).
Первый этап разработки обращения – выбор темы или мотива, которые вызовут желаемую ответную реакцию. Существует три типа мотивов:
1) рациональные мотивы соотносятся с личной выгодой аудитории (система скидок для постоянных клиентов);
2) эмоциональные мотивы стремятся пробудить какое-то негативное или позитивное чувство, которое послужит обоснованием для совершения покупки (страх, вина, стыд, любовь, юмор, гордость и радость, с помощью которых реклама заставляет людей что-то делать или не делать);
3) нравственные мотивы взывают к чувству справедливости и порядочности аудитории. Нравственными мотивами часто пользуются, чтобы побудить людей поддержать общественные движения, такие, как оздоровление окружающей среды, помощь в восстановлении памятников или чего-либо другого.
Второй этап – структура обращения. Эффективность обращения зависит и от его структуры. Необходимо решить, нужно ли в обращении сделать четкий вывод или предоставить сделать это аудитории, нужно ли предоставить аргументы не только “за”, но и “ против”, когда приводить самые действенные аргументы – в начале или конце обращения.
Необходимо сделать так, чтобы потребитель запомнил хотя бы название товара (услуги) и связал его с наиболее важным качеством товара и с основным мотивом для покупки.
Заключительный этап в разработке обращения – это определить форму обращения. Главное – привлечь внимание и заинтересовать потребителя. Для этого рекламодатели прибегают к некоторым нижеприведенным приемам: использование захватывающих иллюстраций и заголовков, слоганов, эффектов контраста, непривычных конфигураций, размеров и месторасположения обращений, использование цвета, формы и движения, подбор темпа речи, тона, ритма, пауз и прочих звуковых сигналов, аромата и осязательных свойств. Все эти вещи тонко влияют на наше сознание. Заинтересовать потребителя можно также при помощи использования в рекламе авторитетного мнения. Еще, как правило, привлекает оригинальность идеи.
Основной задачей специалистов рекламной службы на этом этапе является формирование комплекса рекламных мероприятий, который обеспечит максимальный охват представителей группы целевого воздействия при наименьших (точнее оптимальных) материальных затратах.
В процессе выбора средств распространения рекламного обращения необходимо ответить на три вопроса:
1) место размещения рекламы;
2) время и частота размещения рекламы;
3) выбор носителей рекламы.
1. Место размещения рекламы.
Решение этого стратегического вопроса зависит от того, что рекламирует фирма и от бюджета рекламной кампании. В практике при организации рекламы, например, товаров народного потребления приоритетными средствами являются мероприятия в средствах массовой информации, выставки и ярмарки этих товаров. Из печатной рекламы используются, в основном, недорогие рекламные листовки или буклеты и рекламные плакаты, развешиваемые в торговых залах и других местах скопления людей вместе с различными разновидностями наружной рекламы.
Рассмотрим преимущества и недостатки основных средств рекламы.
Таблица 16 – Виды рекламной продукции
|
№ пп |
Наименование видов продукции |
№ пп |
Наименование видов продукции |
||
|
I. |
Аэростат, воздушный шар, дирижабль (рекламный) |
19. |
Демонстрационный ролик для компьютера |
||
|
2. |
Бегущая строка Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |