Расчет тарифных ставок в страховании
Показатели таблицы смертности связаны следующими соотношениями:
lx+1=lx-dx;
dx=lx*qx;
qx=1-px=1-lx+1/lx=dx/lx .
Для определения страховых тарифов необходимо знать страховые вероятности в страховании жизни и действия над ними:
npx=lx+n/lx – вероятность прожить n лет лицо, дожившим до возраста х лет.
px=1-qx=1-dx/lx=lx+1/lx – вероятность человеком, дожившим до х лет, прожить еще 1год.
nqx=1-npx=(lx-lx+n)/lx – вероятность умереть в интервале возрастов от x лет до n лет.
mqx=mpx*qx+m=(lx+m/lx)*(dx+m/lx+m)=dx+m/lx - вероятность дожить до возраста х лет и умереть в возрасте x+m лет в течении 1 года.
m/nqx=mpx*nqx+m=(lx+m/lx)*(lx+m-lx+m+n)/lx+m=(lx+m-lx+m+n)/ lx – вероятность дожить до x+m лет и умереть в возрасте от x+m лет до x+m+n лет.
Для упрощения расчетов и сокращения записи формул в таблицах смертности используются коммутационные функции. Их смысл сложно интерпретировать, поэтому они должны восприниматься как чисто технические вспомогательные средства. Их можно разделить на две группы. В основу первых положены числа доживающих до определенного возраста, вторых – числа умерших.
Dx=lx*vx
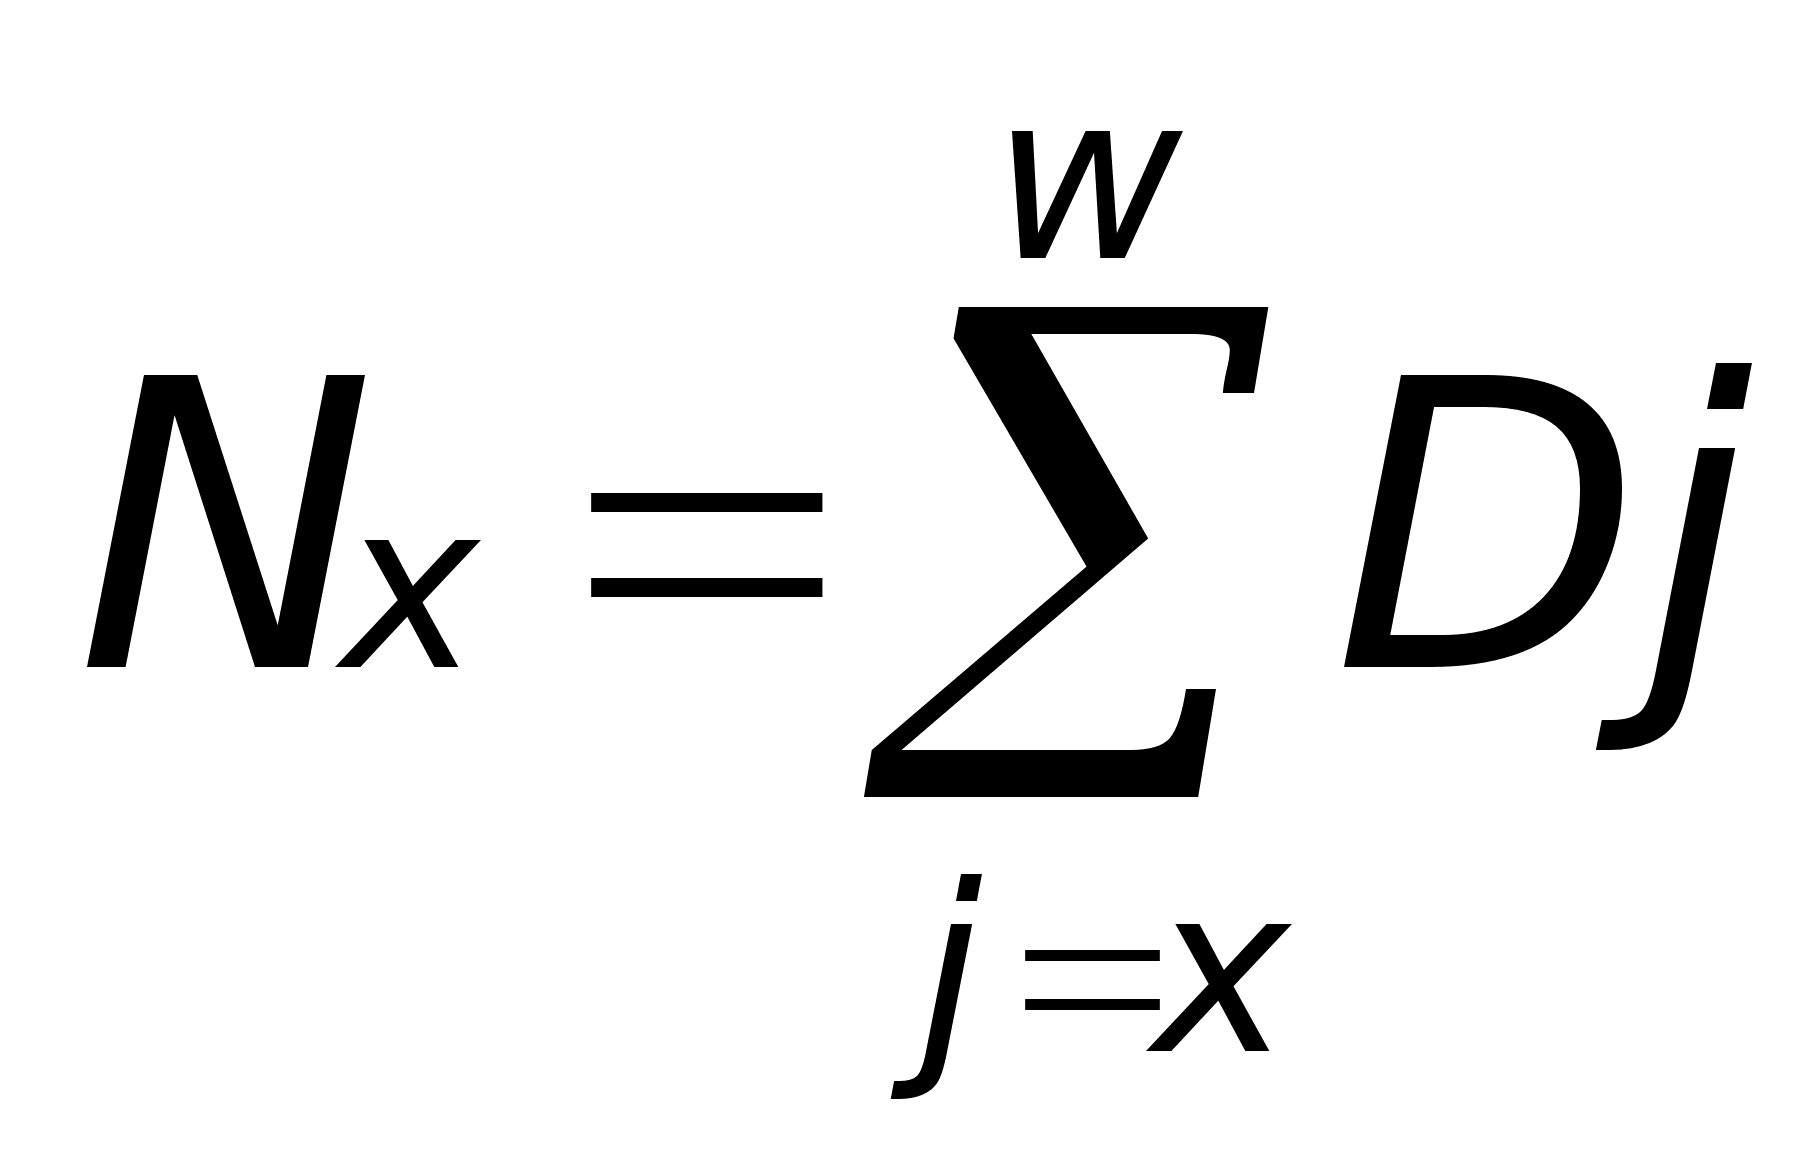 ,
где w-предельный
возраст, учитываемый
в таблице
смертности.
Nx=Nx+1+Dx; Nw=Dw
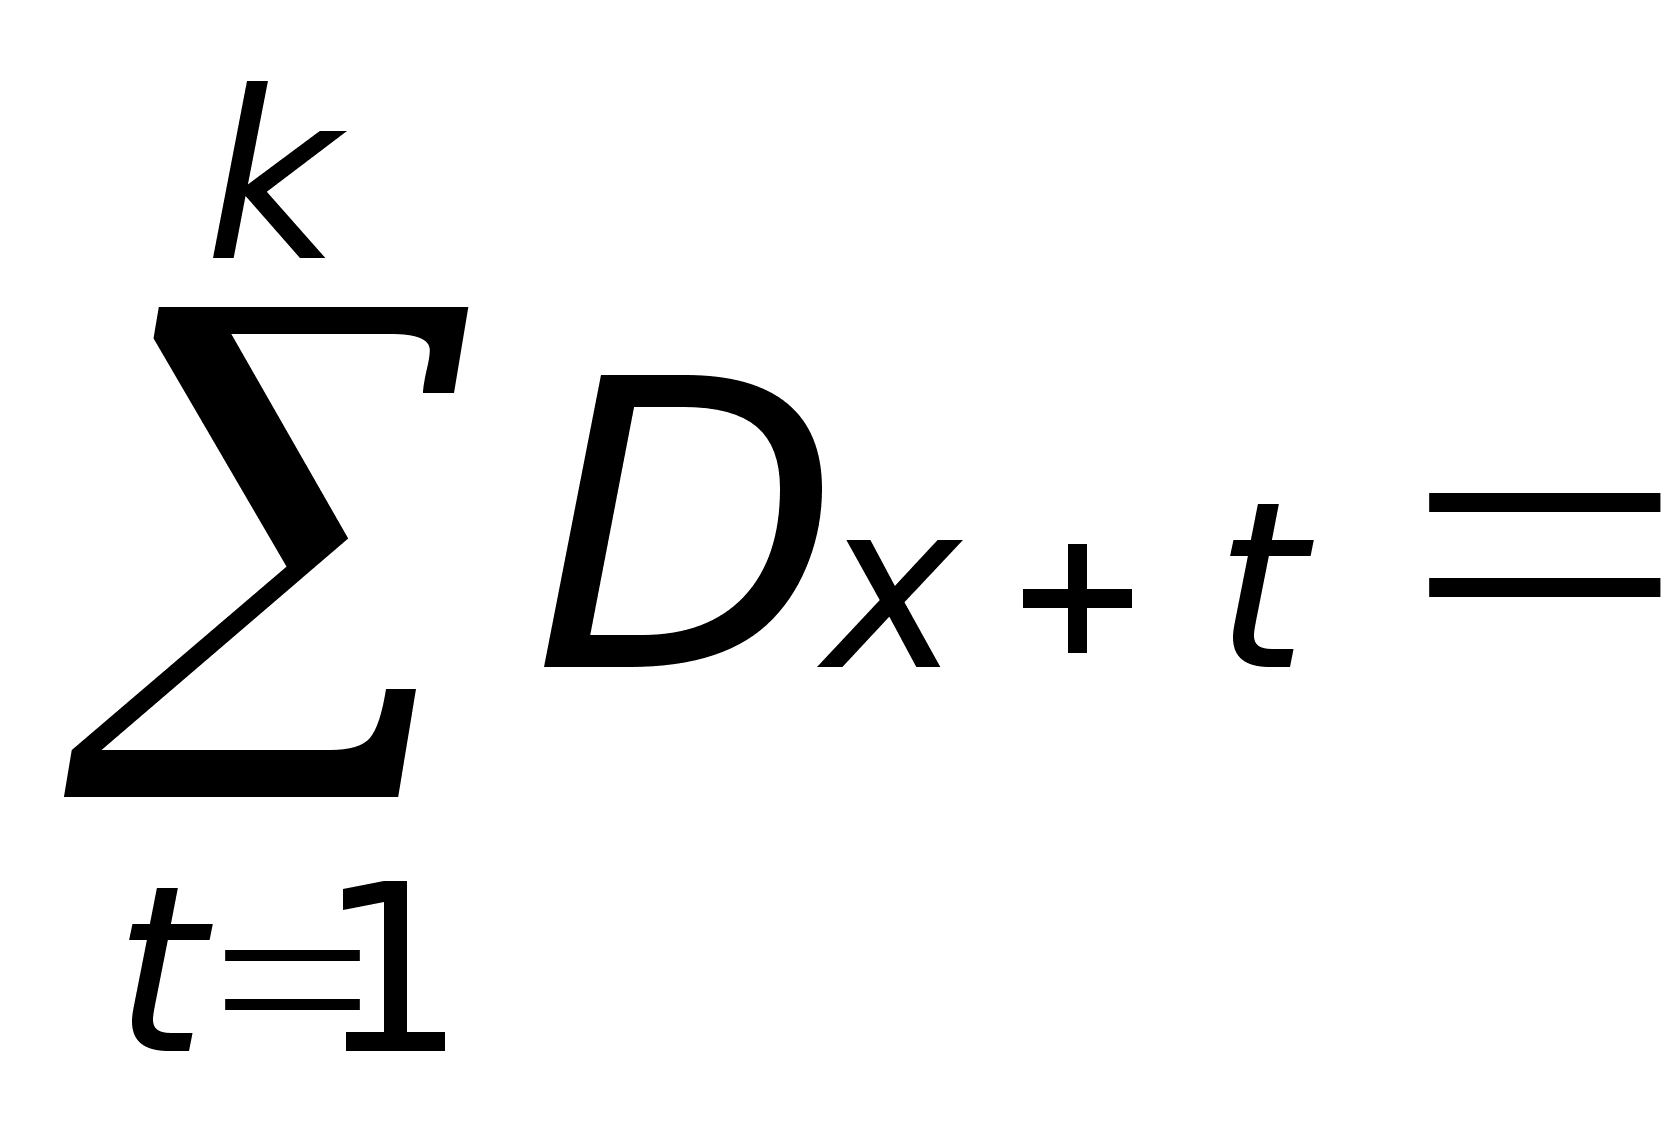 (Nx+1-Nx+2)+(Nx+2-Nx+3)+…+Nx+k-Nx+k+1=Nx+1-Nx+k+1
Cx=dx*vx+1; Cx=dx*vx+1=(lx-lx+1)*vx+1=lx*vx*v-lx+1*vx+1=Dx*v-Dx+1
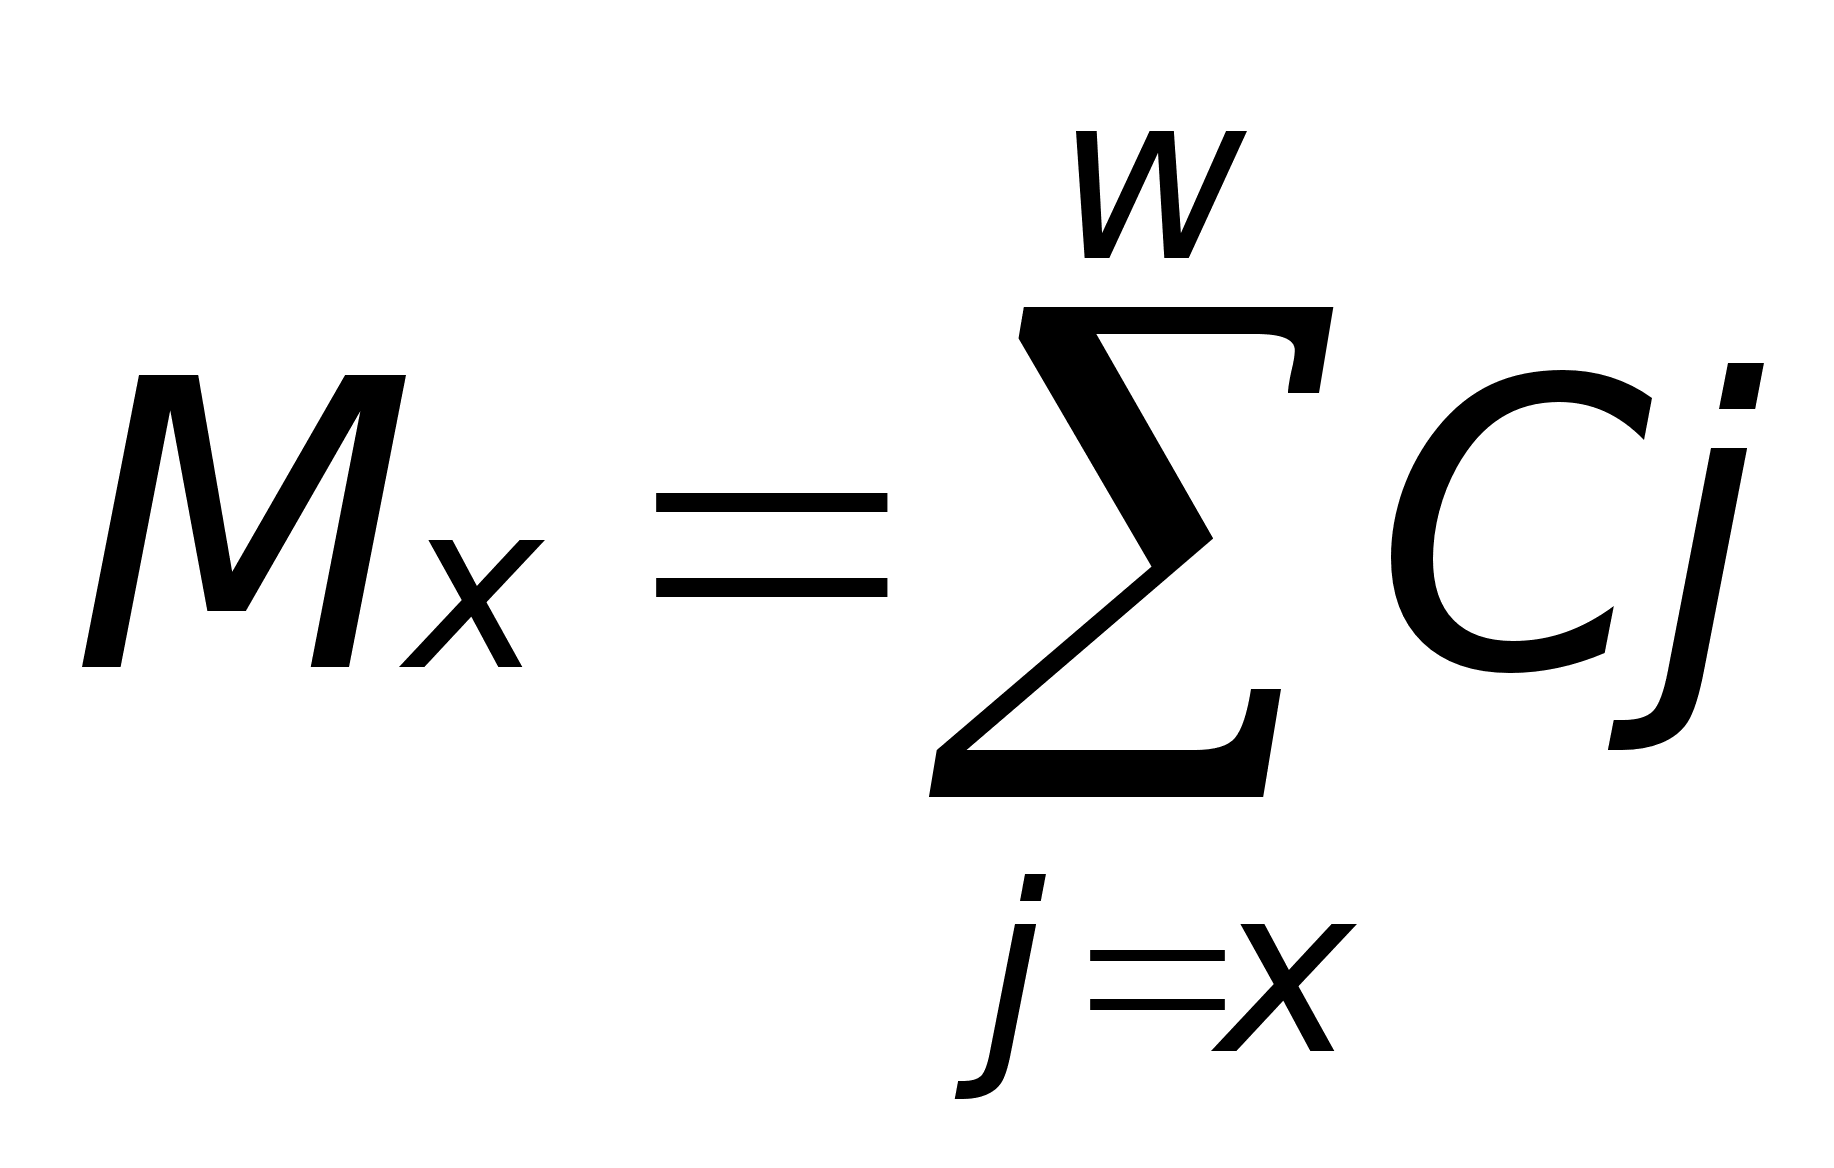 ;
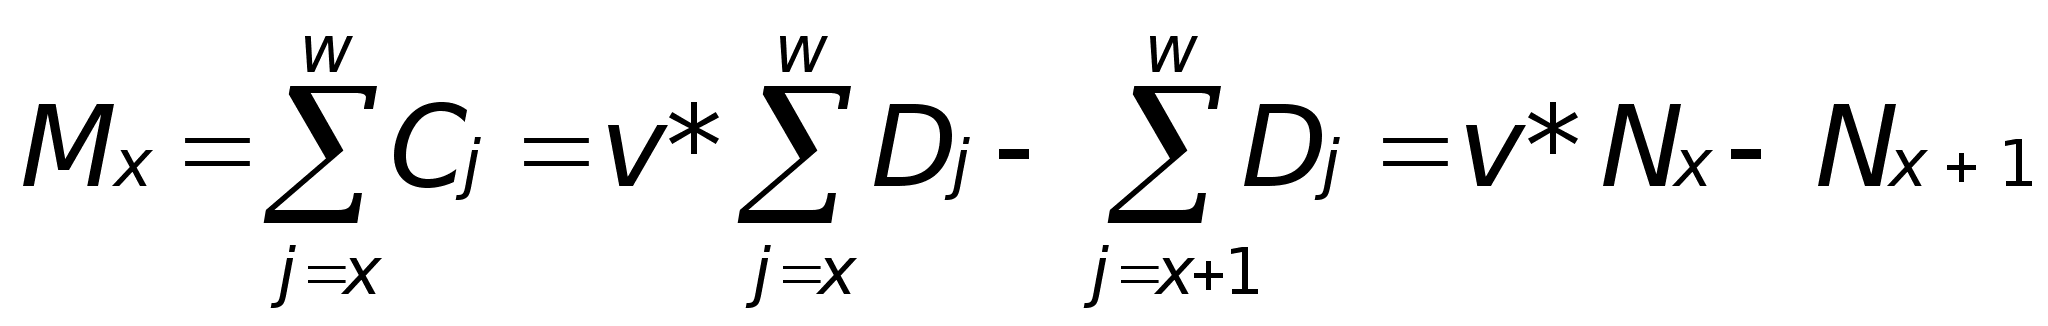
Страхование на дожитие.
Страхователь и страховщик договариваются между собой о том, что второй выплатит первому страховую сумму S, если он доживет до возраста n. В обмен на данные условия страхователь предлагает заплатить страховщику нетто-премию, которая равна произведению страхового тарифа и размера выплаты (nEx*S). Нетто-премия может уплачиваться единовременно, а может в рассрочку, что ведет к различной методике расчета:
Нетто-премия уплачивается единовременно. В этом случае страхователь обязательно ее заплатит, иначе договор не будет заключен. Страховая выплата зависит от того, доживет ли страхуемый до n лет или нет. Поэтому, при ее расчете применяется математическое ожидание от суммы выплаты (S*npx). Страховая выплата произойдет только через n лет после заключения договора, поэтому ее необходимо привести к моменту уплаты нетто-премии (S*npx*vn). Используя принцип финансовой эквивалентности (обязательства должны быть равны), получается:
nEx*S = S*npx*vn
nEx= npx*vn= (lx+n/lx)* vn
nEx= (lx+n*vx+n/lx*vx+n)* vn=Dx+n/Dx
Нетто-премия уплачивается в рассрочку. Здесь нетто-премия представляет собой поток платежей от страхователя страховщику, при этом все платежи составляющие нетто-премию в данном виде страхования – суммы фактические, а не вероятные, так как если человек умрет раньше времени, то он не получит страховую сумму, а у страховщика останется часть нетто-премий, которые он никому не должен. Пусть, страховые премии уплачиваются в течении t лет, в начале каждого года. Тогда P1*S – премия уплаченная в первом году, Р2*S – премия уплаченная во втором году и т.д.
(P1+P2*v+…+Pt*vt-1)*S = S*npx*vn
Если платежи одинаковы, то P(1+v+v2+…+vt-1)=npx*vn или
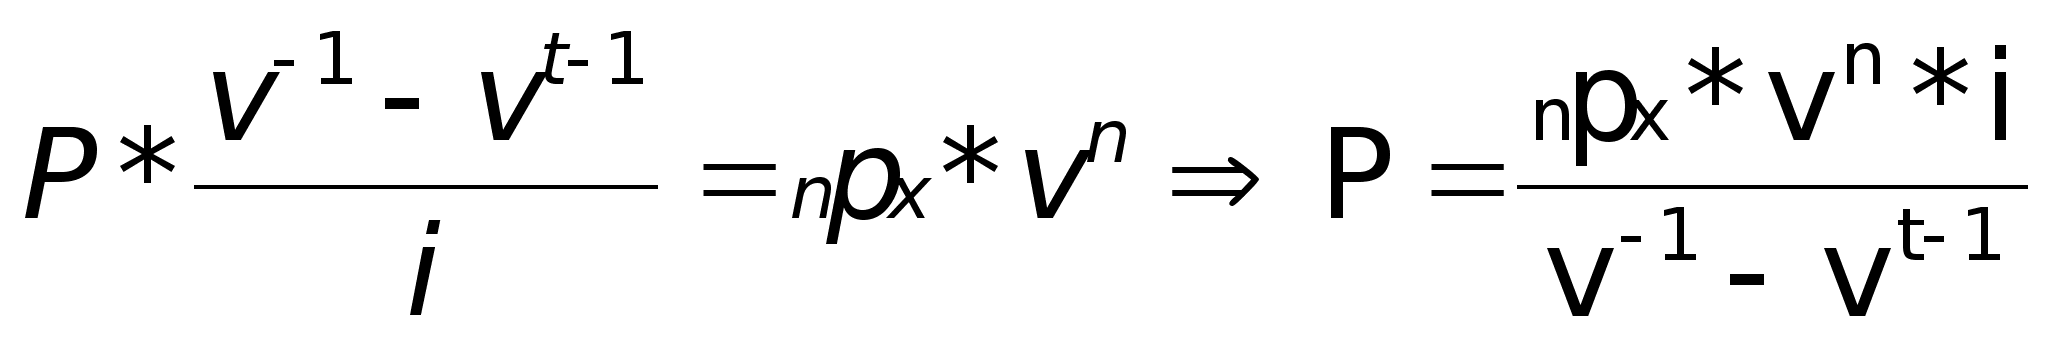
Страхование жизни.
Этот вид страхования называют также страхованием на случай смерти. Страховая сумма, равная S, выплачивается в случае смерти застрахованного. Страховой договор заключается страхователем в x лет на срок n лет. Здесь также следует рассмотреть два случая:
Нетто-премия уплачивается единовременно. Тогда обязательства страхователя равны произведению страхового тарифа и страховой суммы (S*nAx). Нетто-премия – основное условие заключение договора, поэтому ее величина для страховщика реальная, а не вероятная. Если выплаты страховых сумм происходят в конце года, и страхователь умрет в 1-ый год, то страховая сумма будет равна S*qx*v (qx – вероятность умереть в возрасте х лет); если во второй год, то страховщик должен будет заплатить S*2qx*v2=S*v2*dx+1/lx;
если умрет в третий год – страховая выплата = S*v3*dx+2/lx и так далее.
В силу финансовой эквивалентности:
S*nAx=S*dx/lx*v+ S*dx+1/lx*v2+S*dx+2/lx*v3+…+S*dx+n-1/lx*vn
Умножим и разделим данное выражение на vx, тогда:
nAx=(dx/Dx)*vx+1+(dx+1/Dx)*vx+2+(dx+2/Dx)*vx+3+…+(dx+n-1/Dx)*vx+n=1/Dx *(Cx+Cx+1+…+Cx+n-1)
Mx=Cx+Cx+1+…+Cx+n-1+Cx+n+Cx+n+1+…+Cw
Mx+n= Cx+n+Cx+n+1+…+Cw
Mx-Mx+n= Cx+Cx+1+…+Cx+n-1
nAx= 1/Dx *(Mx-Mx+n)
Если страхование пожизненное, то nAx= Mx/Dx
Нетто-премия вносится в рассрочку. Пусть рассрочка осуществляется посредством равных платежей (P) пренумерандо (в начале года) в течении t лет. В данном случае нетто-премия представляет собой поток платежей, ограниченный периодом t. При этом каждый член этого потока, является случайной величиной, так как при наступлении страхового случая платежи прекратятся, а страховщик должен будет уплатить всю страховую сумму страхователю. Наступление каждого последующего платежа не определено, так как неизвестно наступит ли страховой случай. Страховщик должен учитывать, что если он произойдет, то он потеряет не только страховую сумму, но и премии.
Исходя из принципа финансовой эквивалентности можно записать следующие выражение: S*(P+P*px*v+P*2px*v2+P*3px*v3+…+P*t-1pxvt-1) = S*dx/lx*v+ S*dx+1/lx*v2+S*dx+2/lx*v3+…+S*dx+n-1/lx*vn
P*(1+lx+1/lx*v+lx+2/lx*v2+lx+3/lx*v3+…+lx+t-1/lx*vt-1)= (Mx-Mx+n)/Dx
P*( 1+lx+1/lx*v+lx+2/lx*v2+lx+3/lx*v3+…+lx+t-1/lx*vt-1)* (vx/vx)= (Mx-Mx+n)/Dx
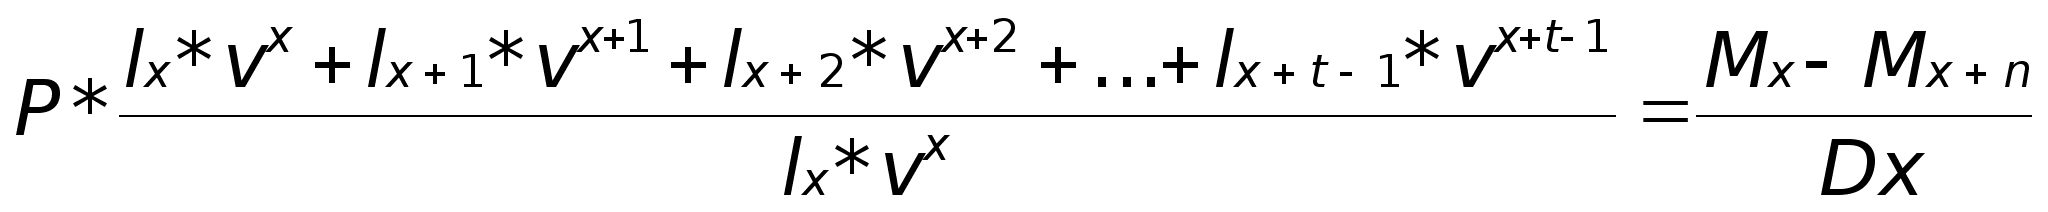
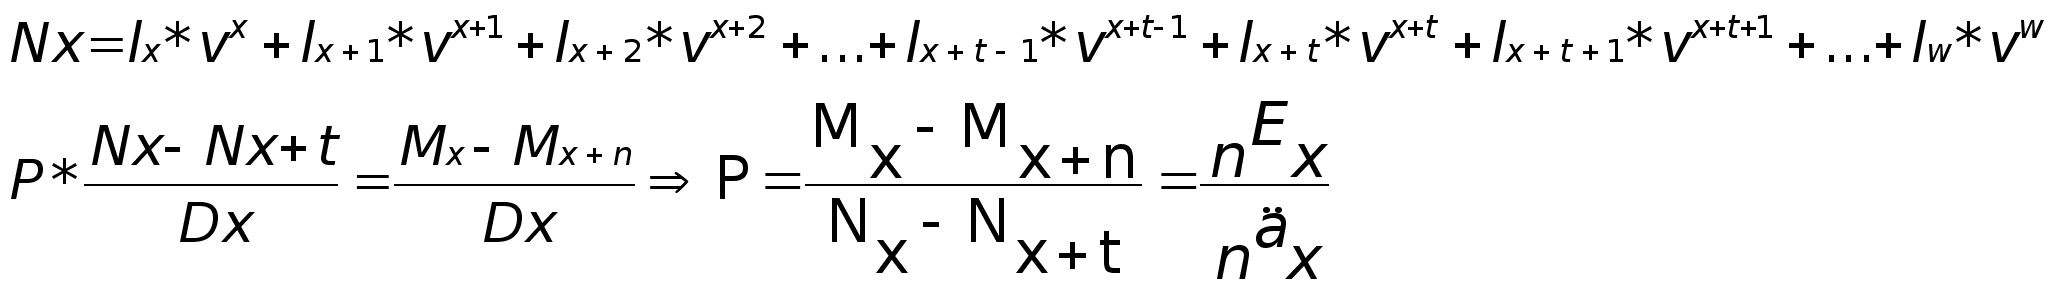
Страховые выплаты, а иногда и страховые премии представляют собой поток платежей, что в финансовой математике называется аннуитетом (страховой рентой). Стоимость страхового аннуитета, по сути, является отправным моментом в актуарной математике. Как известно, платежи могут вносится в начале года – пренумерандо, и в конце года - постнумерандо. В зависимости от этого различаются и виды аннуитетов. Кроме этого в страховании ренты делятся в зависимости от интервала времени, в котором производятся платежи. Аннуитет уже применялся в приведенных выше расчетах. Далее он будет рассмотрен более подробно, так как широко используется в пенсионном и других видах страхования, о которых речь пойдет ниже.
Виды страховых аннуитетов.
|
Пояснение |
Формула |
|||||||
|
Постнумерандо. |
||||||||
| Аннуитет пожизненный, немедленный – лицу, начиная с возраста х лет пожизненно в конце года выплачивается по 1 рублю. |
|
|||||||
| Аннуитет отложенный на n лет, пожизненный – уплачивается пожизненно лицу в возрасте x+n лет по одному рублю в конце каждого года. |
|
|||||||
| Аннуитет немедленный, ограниченный – выплачивается лицу в возрасте x лет в течение t лет, по 1 рублю, в конце каждого года. |
|
|||||||
| Аннуитет отложенный на n лет, ограниченный – лицу, в конце каждого года выплачивается по 1 рублю, начиная с возраста n лет, до возраста t лет. |
|
|||||||
|
Пренумерандо. |
||||||||
| Аннуитет пожизненный, немедленный | Выплаты производятся в начале года. |
|
||||||
| Аннуитет отложенный на n лет, пожизненный |
|
|||||||
| Аннуитет немедленный, ограниченный |
|
|||||||
| Аннуитет отложенный на n лет, ограниченный |
|
|||||||
|
Соотношения |
|
|
||||||
|
Рента уплачиваемая k раз в год. |
||||||||
| Для ограниченной ренты |
|
|
||||||
| Для пожизненной ренты. |
|
|
||||||
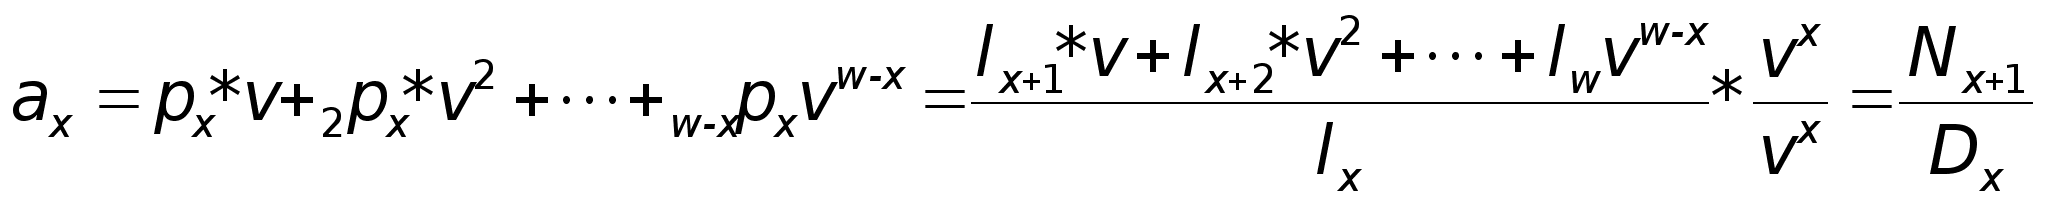
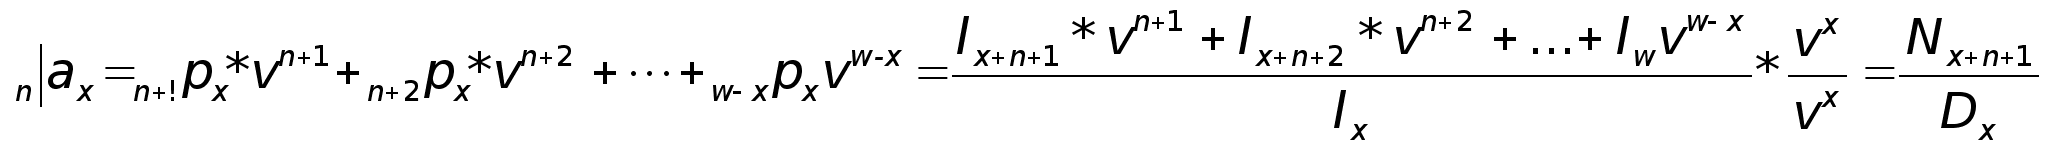
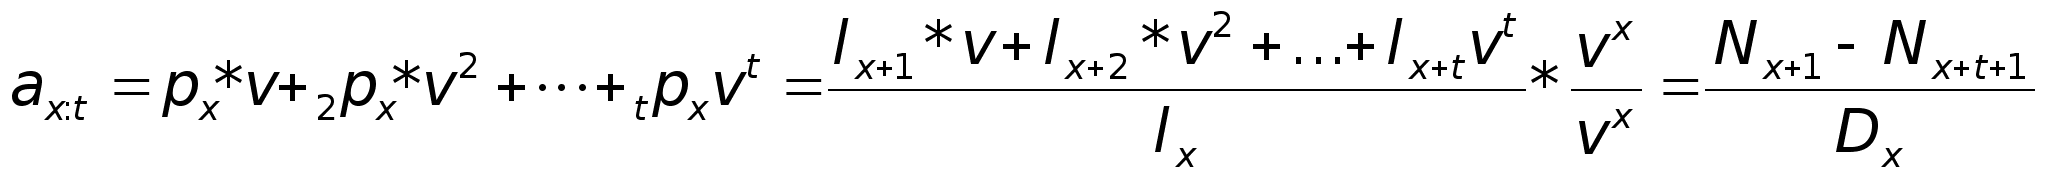
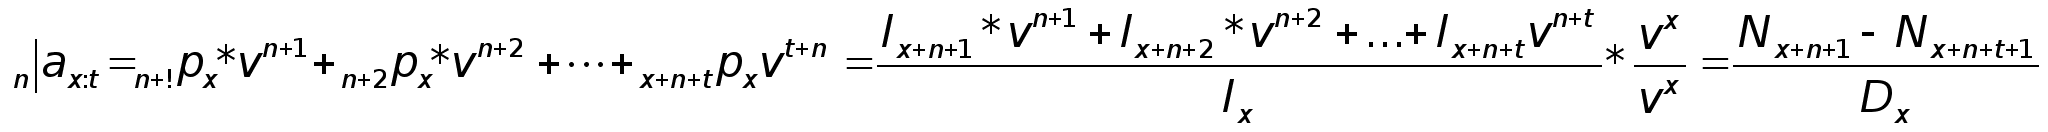
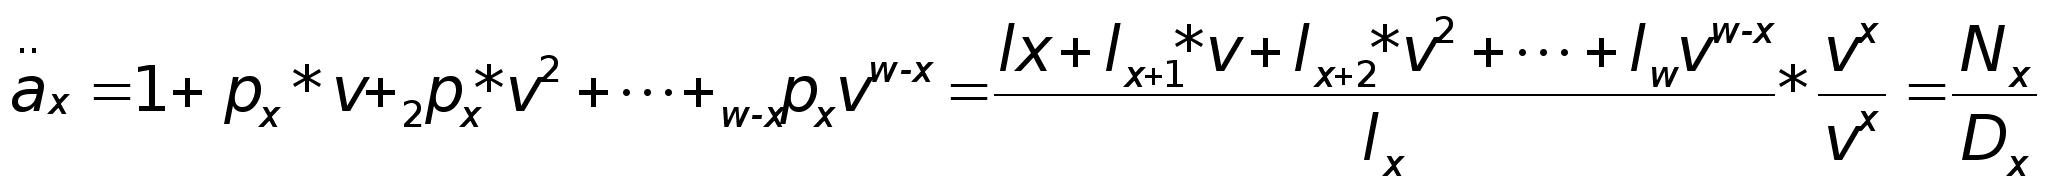
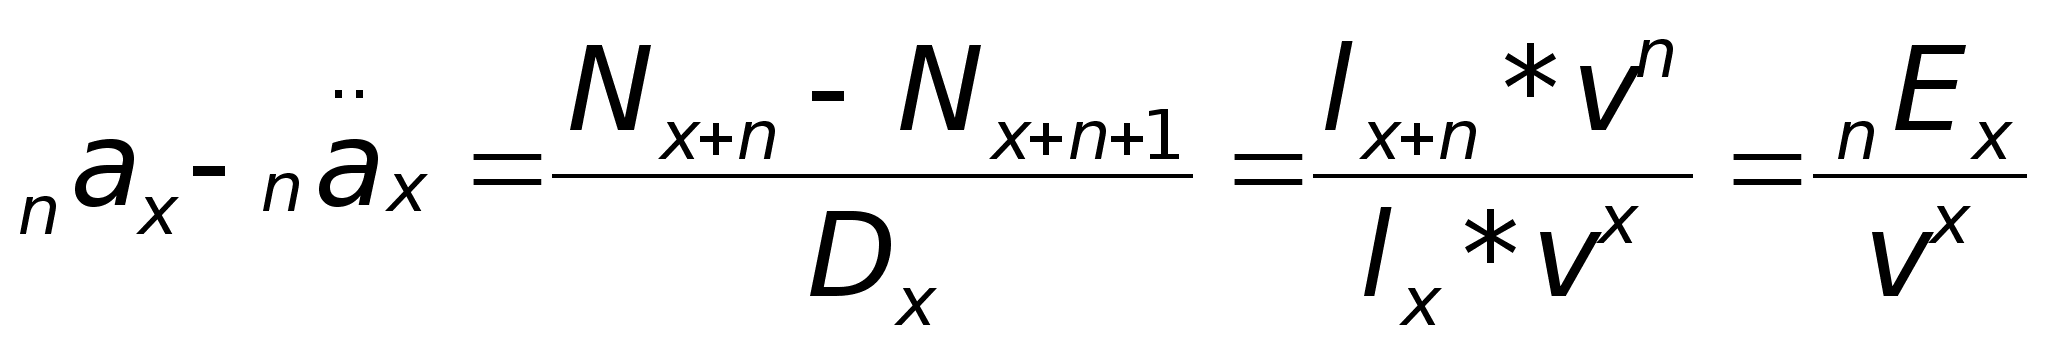
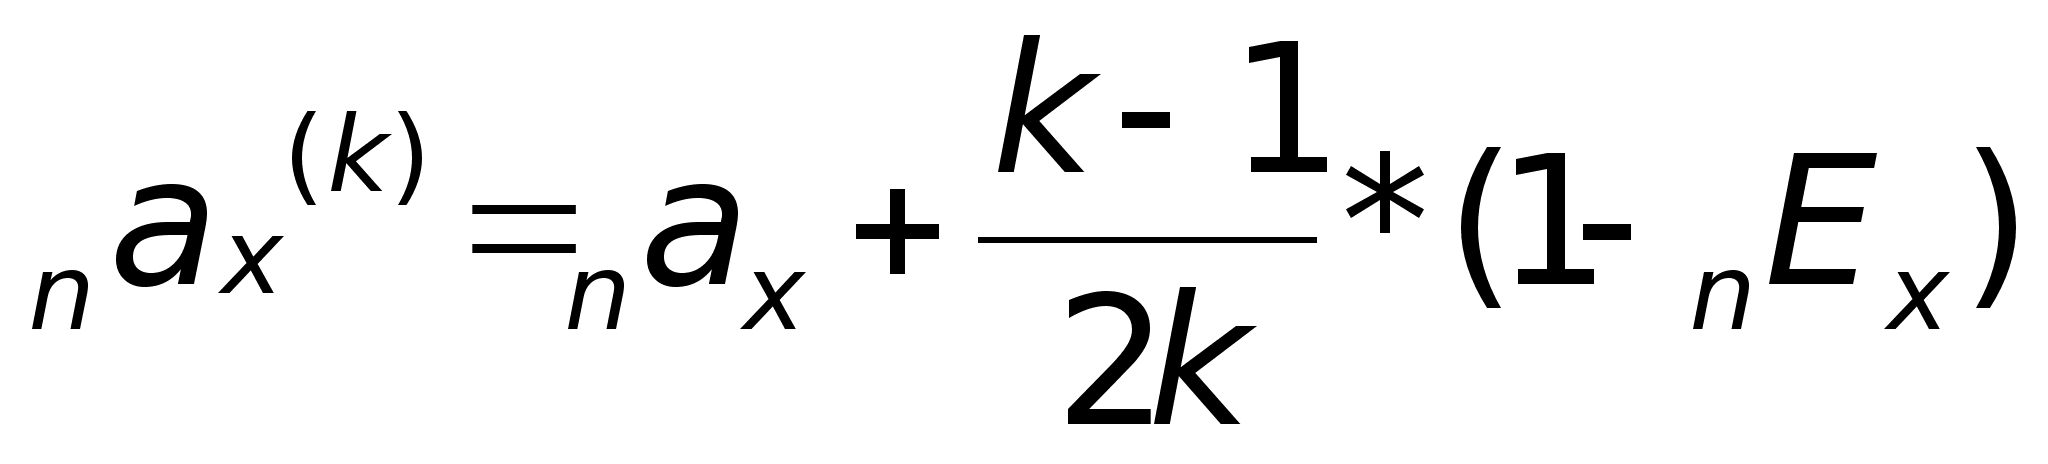
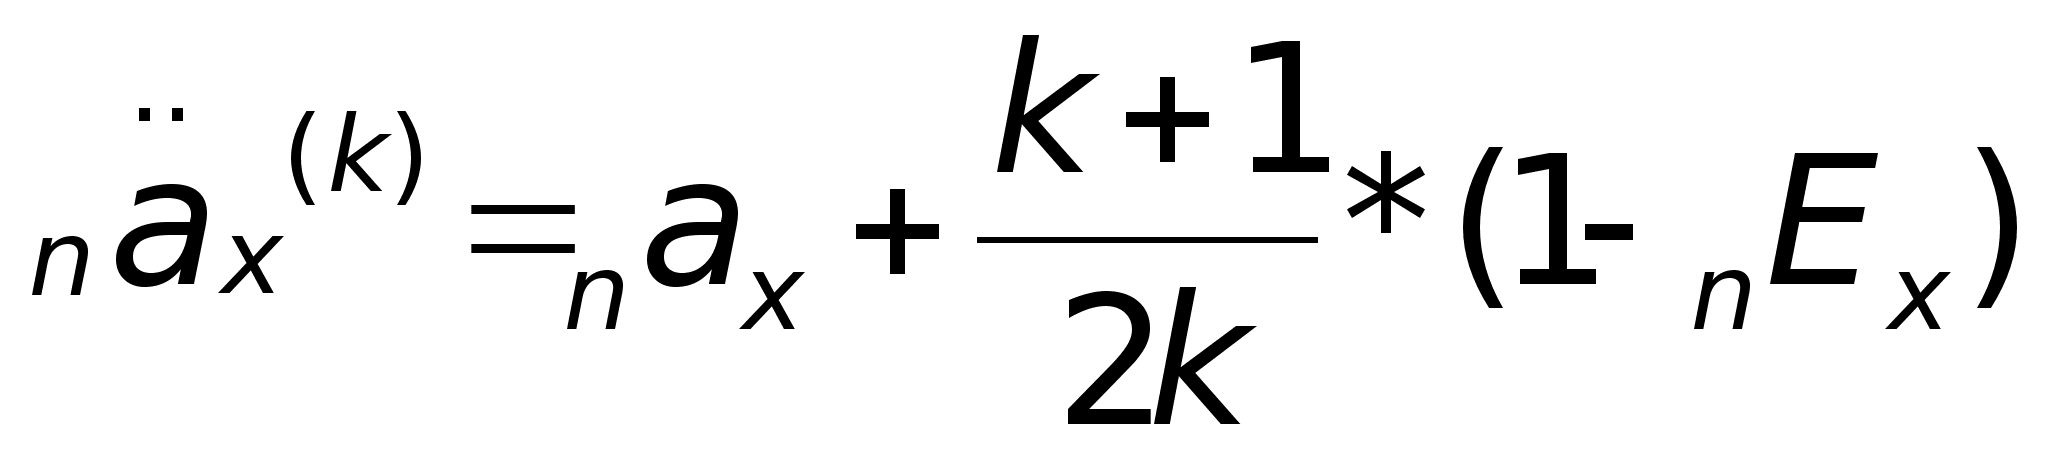
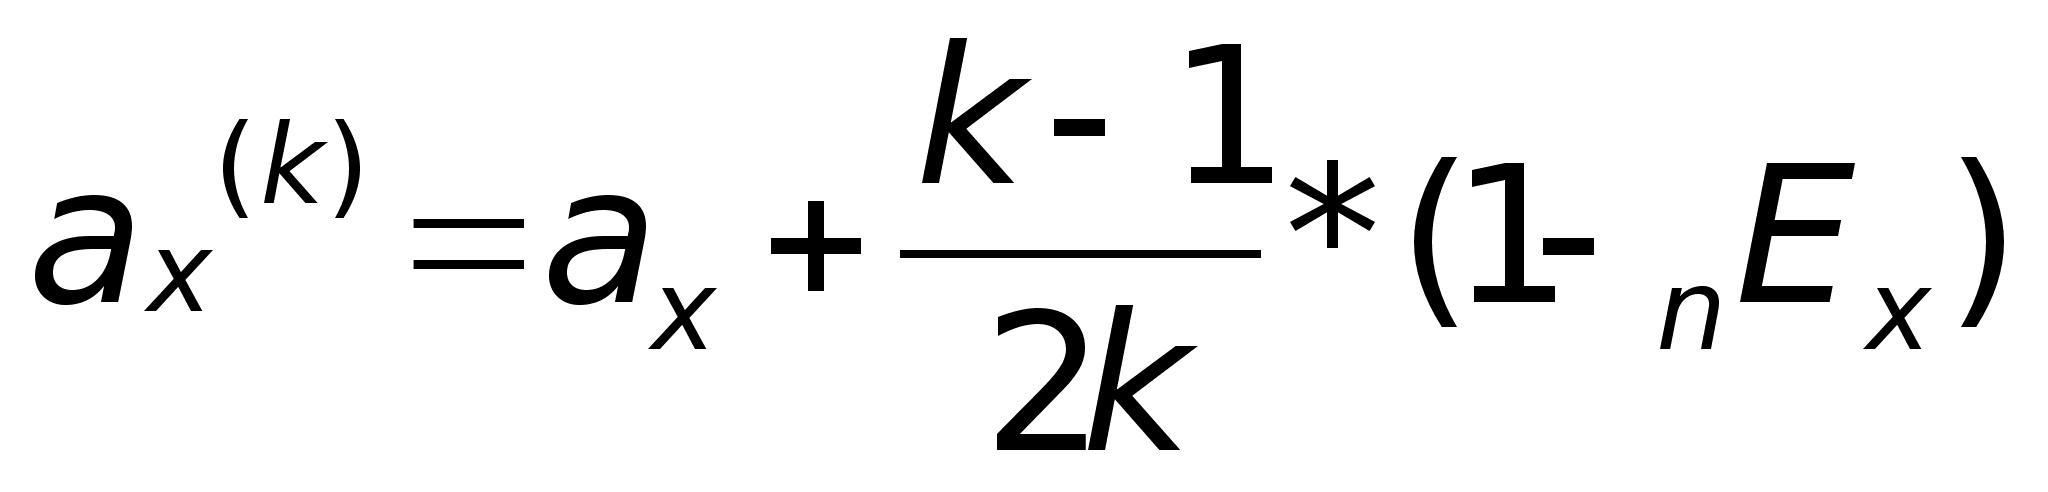
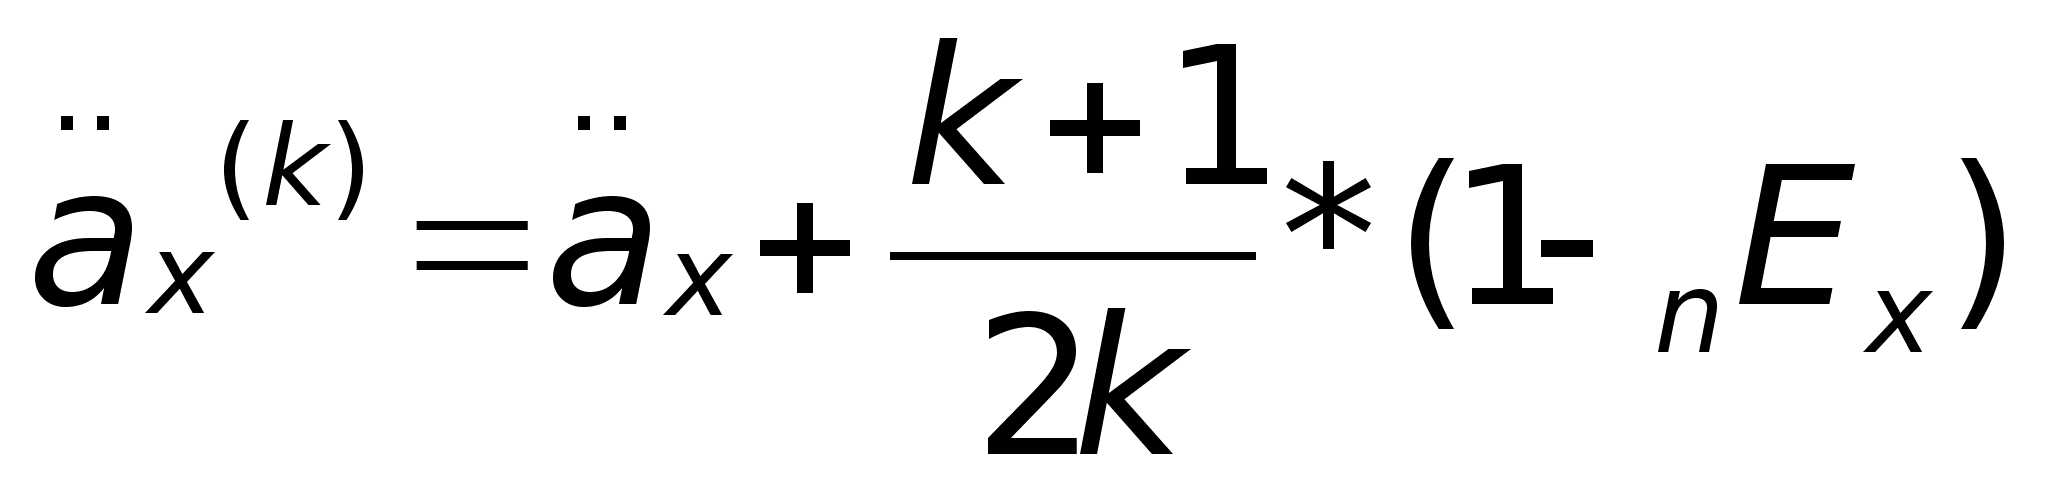
Пенсионное страхование.
С экономической точки зрения обеспечение пенсиями по старости на базе негосударственных пенсионных фондов – это долгосрочный инвестиционный процесс, на первом этапе которого осуществляются вложения (пенсионные взносы) и последовательное наращение вложенных сумм за счет инвестиций свободных денежных средств, на втором – получение отдачи от накоплений в виде периодических пенсий.
Пенсионное страхование делится на два вида:
Нефондируемые – выплата пенсий осуществляется из текущих поступлений. В этом случае страховые тарифы не рассчитываются.
Накопительные – для выплаты пенсий создаются специализированные фонды. Они в свою очередь делятся также на три вида схем страховых выплат:
Сберегательные – данная схема не учитывает вероятность дожития каждого участника фонда, предусматривается наследование накоплений, отсутствует солидарность участников в обеспечении выплат (при смерти одного из участников его вклад не идет на выплату пенсий), оговаривается конкретный срок выплат.
Страховые – участники солидарны между собой, учитывается вероятность дожития застрахованных, нет наследования накоплений.
Смешанные сберегательно-страховые – здесь предусматривается последовательное использование описанных выше схем, то есть, например, в период накопления применяется сберегательная схема, а в период выплат – страховая.
Расчет тарифных ставок в пенсионном страховании основывается на принципе финансовой эквивалентности (равенстве обязательств). С практической точки зрения основа всех расчетов – страховые аннуитеты. При применении любой из пенсионных схем с использованием специализированного фонда необходимо решить две задачи:
Определение размера пенсии по величине установленных взносов ( расчет величины взносов по заданным размерам пенсии)
Расчет страховых резервов.
Условные обозначения, используемые в расчетах.
| Переменная | Описание. |
| -R- | Годовая сумма пенсии |
| -E- | Размер единовременного взноса |
| -A- | Сумма, накопленная на индивидуальном счете, на начало выплат пенсий. |
| -x- | Возраст застрахованного в момент заключения договора. |
| -L- | Возраст выхода на пенсию. |
| -w- | Возраст в момент окончания действия контракта. |
| -n- | Срок накопления, n=L-x |
| -t- | Срок выплат пенсий, t=w-L |
Сберегательные схемы.
В данном случае пенсия представляет собой финансовый аннуитет, в котором не учитываются вероятности дожития до определенного возраста, то есть, что человек вкладывает, то он и получает, с учетом доходности на вложенные средства. Рассчитывать пенсии можно двумя методами:
В
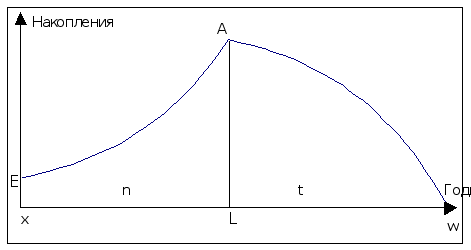 зносы
уплачиваются
единовременно.
Данная схема
отображена
на графике.
Видно, что после
уплаты в фонд
первоначальной
суммы, она
накапливается
с годами (срок
n
лет), пропорционально
норме доходности
до момента
начала выплат
пенсий. После
чего накопленные
в фонде средства
постепенно
расходуются,
до тех пор, пока
не кончатся
совсем (срок
t
лет). В силу
финансовой
эквивалентности,
некоторые из
приведенных
на графике
обозначений
можно объединить
следующим
выражением:
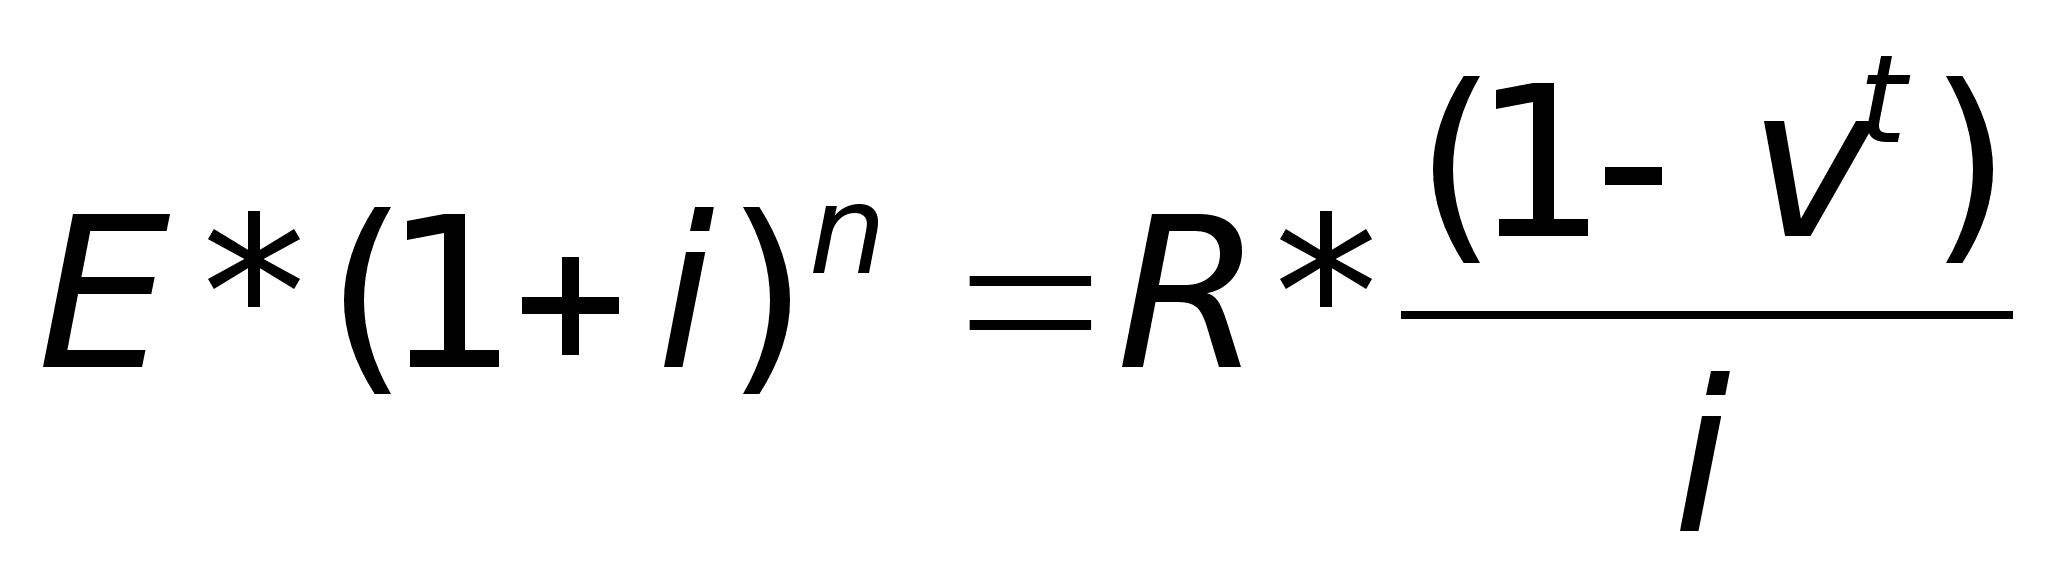
П
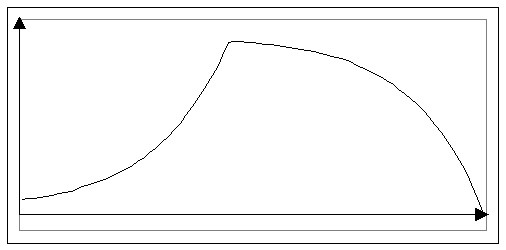 ремия
уплачивается
в рассрочку.
Здесь схема
похожа на
предыдущую,
это подтверждает
график, нарисованный
справа. Разделенные
на равные части
премии представляют
собой поток
платежей, поэтому
накопление
происходит
медленнее, чем
в первом случае,
при прочих
равных условиях.
Период выплат
такой же, как
и в первом случае.
Математически
данную схему
можно отобразить
следующим
выражением:
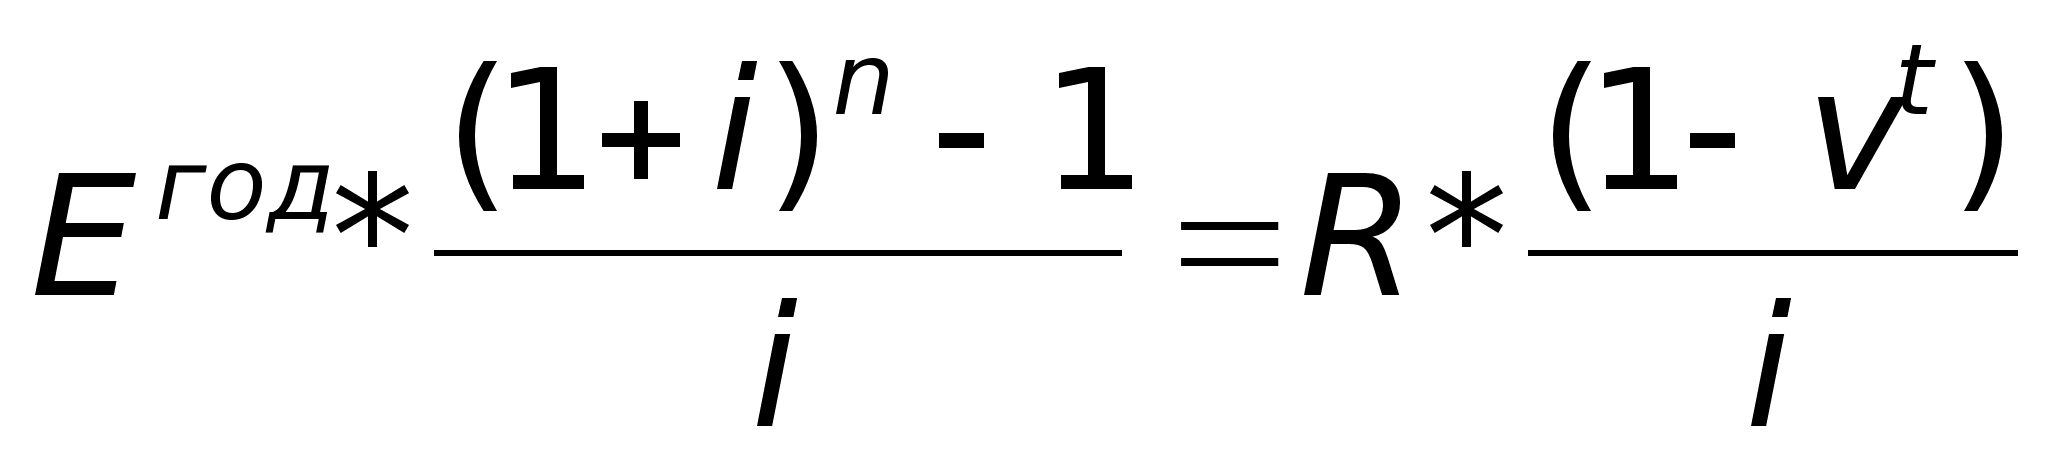
Преобразовывая приведенные выше равенства, не составит труда определить как размер требуемой пенсии, та к и размер необходимой величины премии, которую нужно внести в пенсионный фонд для обеспечения себя нужной пенсией. Кроме этого, можно определить срок , в который необходимо внести платеж, для обеспечения заданной величины пенсии, или срок в течении которого будет уплачиваться накопленная в фонде пенсия.
Страховые схемы.
По сути дела пенсионное страхование является одним из видов страхования на дожитие. Если бы пенсия выплачивалась разовой выплатой, то эти два вида страхования были бы полностью одинаковыми. Существенным отличием здесь является то, что пенсия представляет собой страховой аннуитет. То есть каждая последующая выплата зависит от вероятности дожития лица до следующей выплаты. Кроме этого, все платежи приводятся здесь к начальному моменту времени (момент вклада первого взноса).
Нетто-премия в данном виде страхования может быть определена при двух условиях, когда она вносится единовременно и когда платежи вносятся в рассрочку. Система определения нетто-тарифов основывается на принципе финансовой эквивалентности обязательств страховщика и страхователя, поэтому, приведенные ниже тождества отличаются от предыдущих лишь некоторыми нюансами.
Нетто-премия вносится единовременно. Здесь нетто тариф равен стоимости аннуитета , соответствующего условиям выплат пенсии, а нетто-премия – произведению нетто-тарифа на размер пенсии. Условия выплат, в данном случае, влияют на применяемый в расчетах вид аннуитета. Рассмотрим некоторые из них:
Пенсия буде выплачиваться с возраста x лет пожизненно, в начале года:
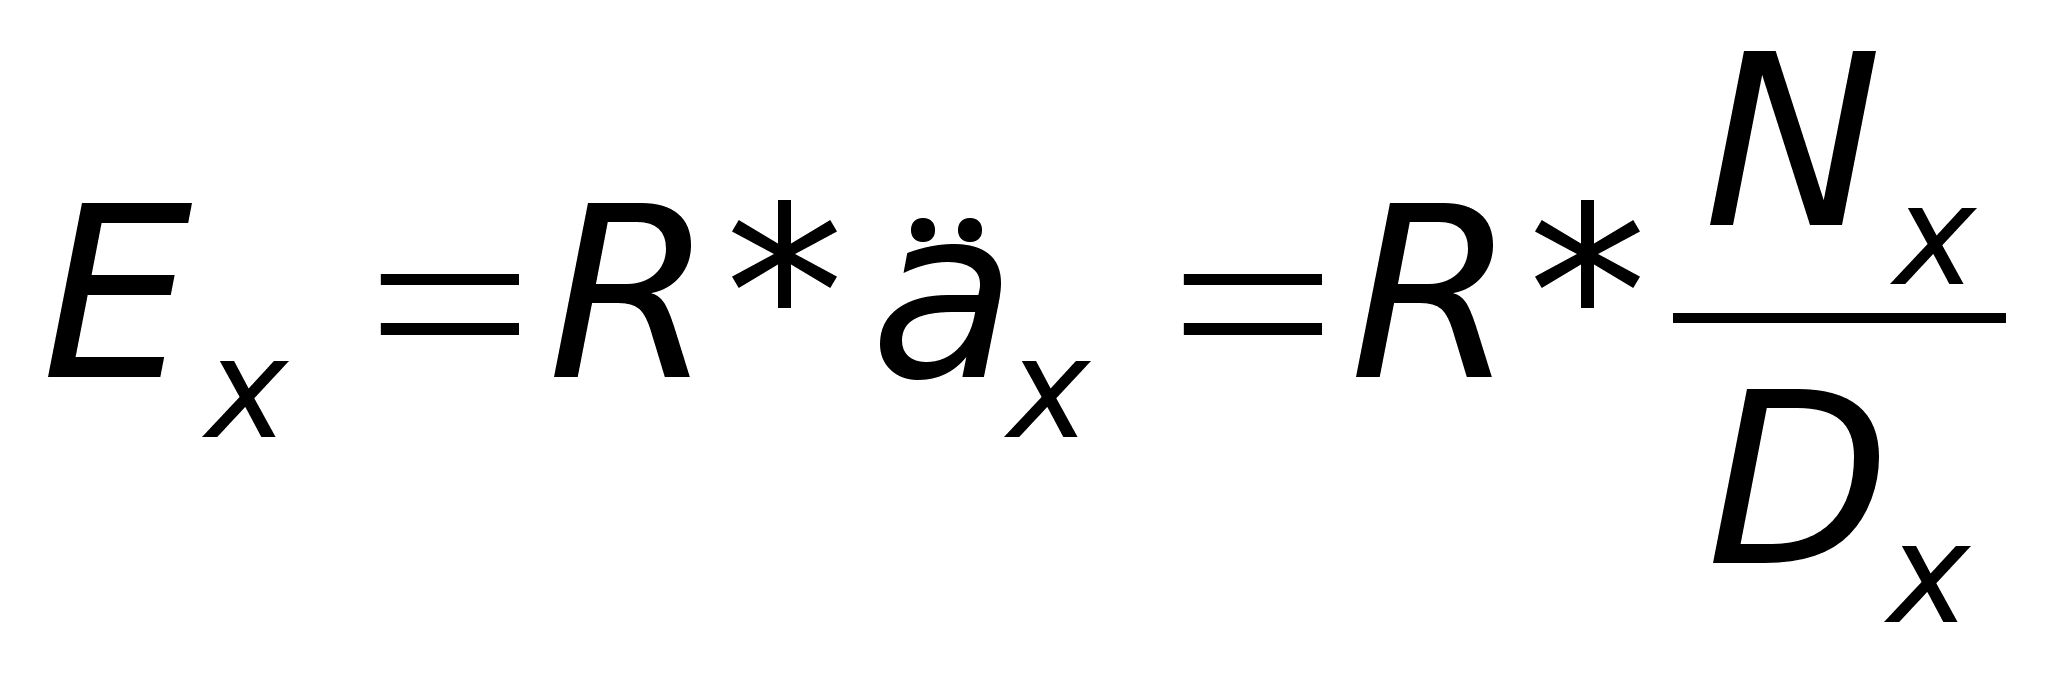
Пенсия будет выплачиваться с возраста x+n лет пожизненно, в начале года:
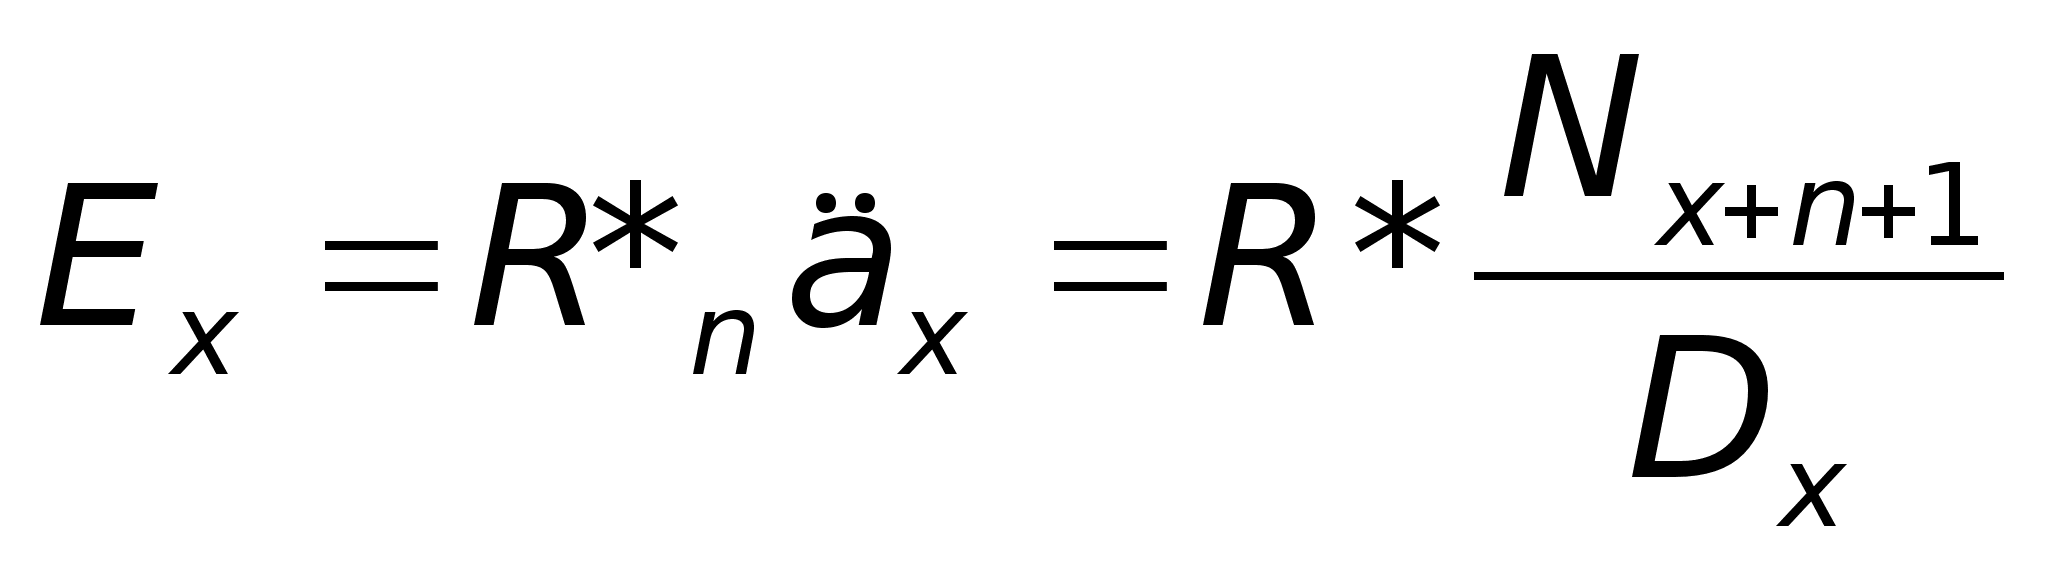
Зная формулы для определения аннуитетов, можно определить размер пенсии и размер нетто-премий для любого варианта пенсионного обеспечения.
Нетто-премия вносится в рассрочку. Для обеспечения себя достаточной пенсией нужно вносить в пенсионный фонд большую сумму средств, которой мы не всегда располагаем, или достаточно большим интервалом времени до момента выплат пенсий, что чревато риском развала страховой компании и прочими рисками, связанными с нестабильностью политических и экономических систем. Удобным вариантом вложения средств является данная схема, которая позволяет не в ущерб себе и близким вносить часть доходов в пенсионный фонд, обеспечив себя в будущем должной пенсией. Платежи можно вносить как ежемесячно, так и раз в год. Здесь буде рассмотрен 2-ой вариант. В данном случае, как размер пенсии, так и вкладываемые средства зависят от вероятности дожития, поэтому, в приведенных ниже уравнениях финансовой эквивалентности, как слева, так и справа используются страховые аннуитеты. Например, взносы делаются раз в год начиная с возраста x лет до возраста x+t лет, а пенсия выплачивается с возраста x+n лет, пожизненно. Как взносы, так и пенсии уплачиваются в конце каждого года:
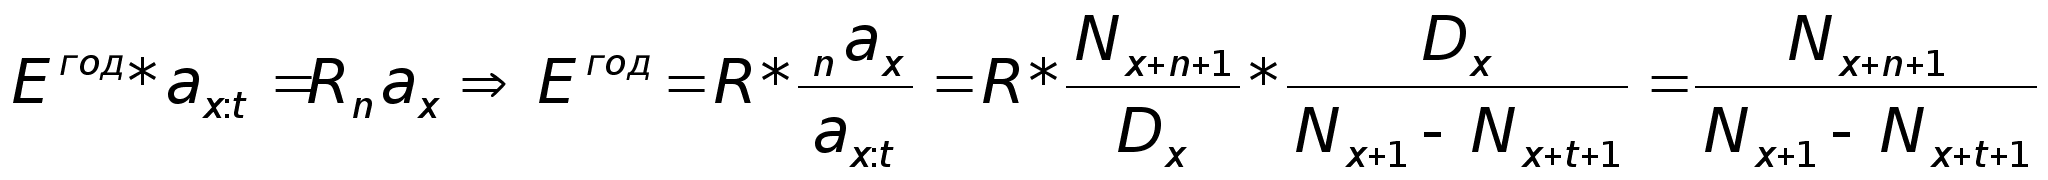 .
Если взносы
производятся
в начале года,
то в данном
случае применяется
аннуитет
пренумерандо:
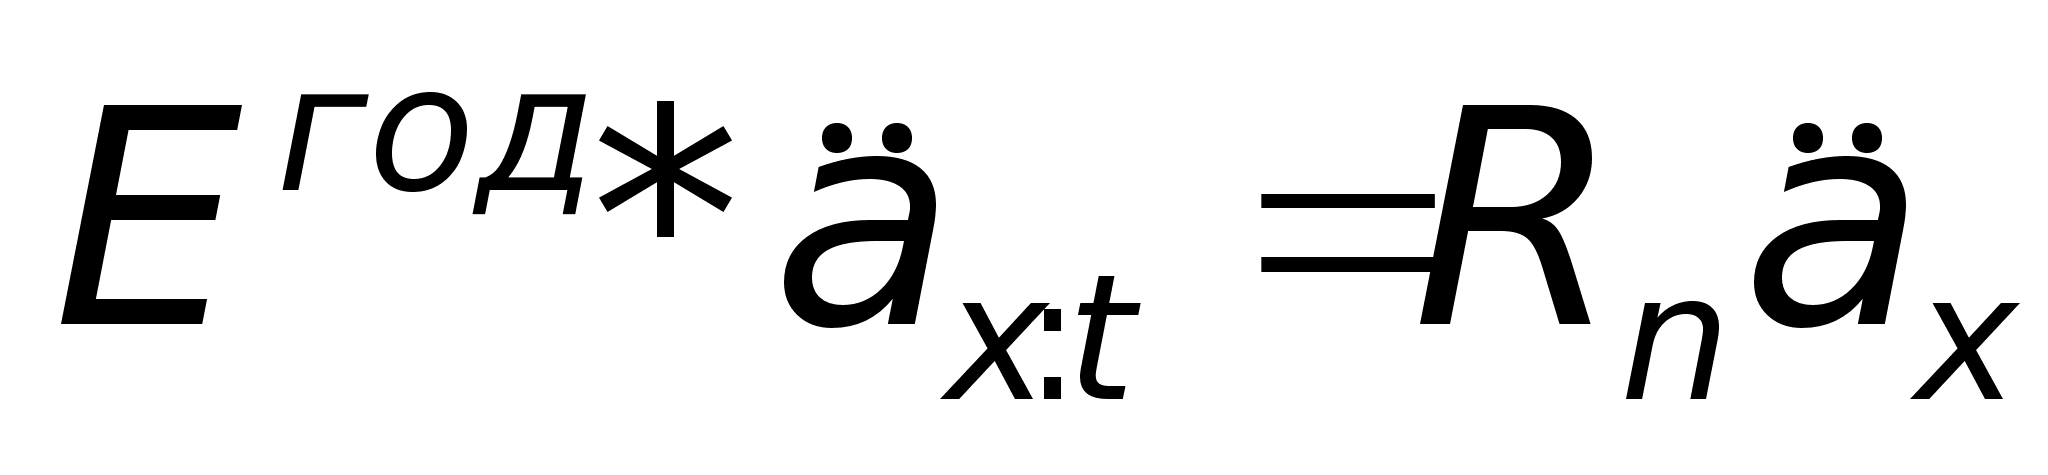 .
Так применяя различные виды аннуитетов, можно построить различные варианты пенсионных схем. Здесь, как и везде выше, все равенства строятся по принципу финансовой эквивалентности обязательств страхователя и страховщика. Исходя из составленных равенств, можно определить помимо ежегодных взносов, размер ежегодной пенсии и наоборот.
Страховые резервы.
При уплате страхователем страховой премии выполняет свои финансовые обязательства, и обязывает страховщика отвечать по договору страхования. То есть страховщик, по сути, становится кредитором страхователя. И если наступает страховой случай, то страховщик обязуется уплатить страхователю страховую сумму. Чтобы суметь произвести обещанные выплаты, страховщику необходимо создать резервы.
В личном страховании существуют резервы двух типов:
резервы по страховым случаям, подлежащим урегулированию (резервы по уже произошедшим, но не оплаченным страховым событиям)
резервы по текущим (действующим) договорам.
Страховой резерв отражает долг страховщика перед страхователем. Обязательства страховщика носят вероятностный характер, так как страховой случай может не произойти, и все средства страхователя останутся у страховщика, долг исчезнет. Кроме того выплаты страховых премий и страховой суммы не совпадают во времени, а, следовательно, имеет место эффект накопления. Поэтому при расчете математических резервов необходимо использовать современную вероятную стоимость обязательств.
Схема баланса компании по страхованию жизни.
| Актив | Пассив |
| Инвестиции | Собственные фонды |
| Математические резервы | |
| Прочие активы | Другие обязательства |
Из данной схемы видно, что математические резервы – это разница между обязательствами компании и обязательствами перед компанией. Исходя из приведенных выше рассуждений, можно изменить данное определение, а, именно, страховой резерв – разница между современной вероятной стоимостью будущих обязательств страховщика и современной вероятной стоимостью будущих обязательств страхователя. Так как страховые резервы накапливаются у страховщика, то они достигают со временем огромных размеров, которые можно эффективно инветировать. Однако, при использовании этих средств, необходимо помнить, что они принадлежат страхователям, и являются активами, направленными на выполнение обязательств перед страхователями.
Резерв можно определить на любой момент действия страхового контракта. Для понимания сущности страхового резерва рассмотрим несколько вариантов его определения:
Определение математического резерва в момент заключения договора до первой выплаты премии. При этом, предусматриваются пожизненные взносы в начале года Рх. Тогда, по определению:
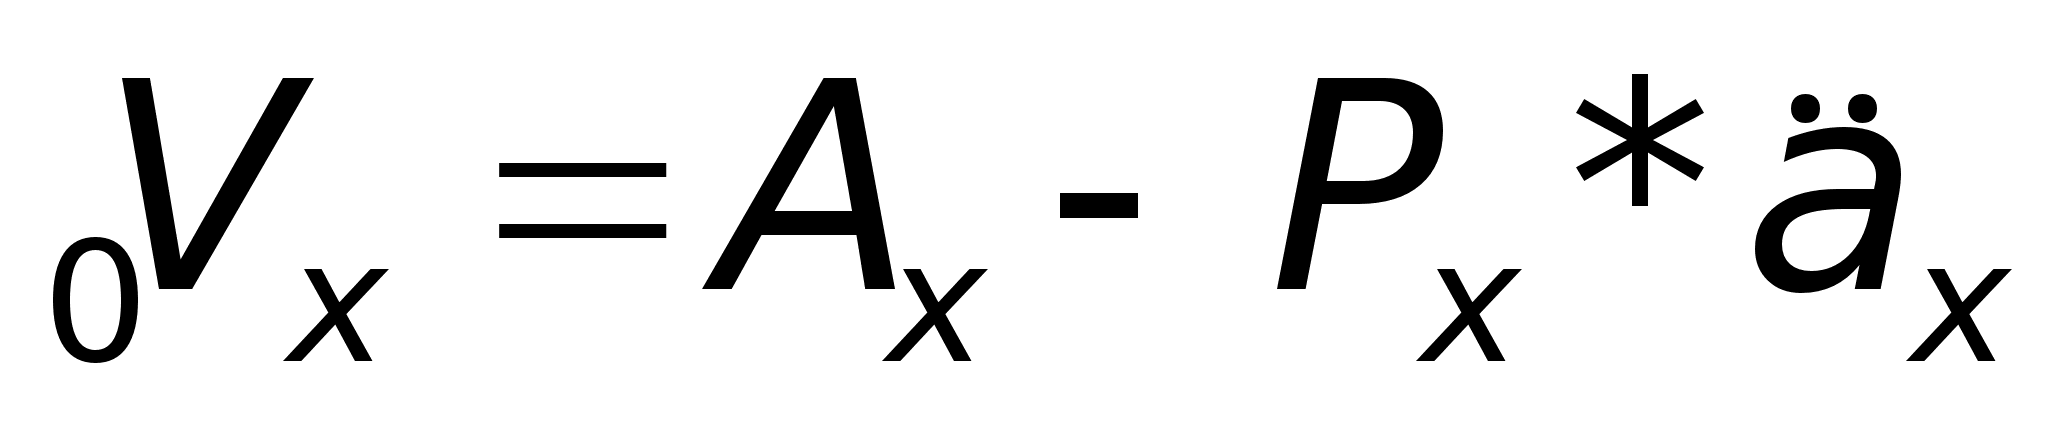 ,
где Ax
– современная
стоимость
неких обязательств
страховщика,
0Vx
– размер страхового
резерва в
возрасте х
лет, в момент
заключения
договора. Так
как, страхователь
еще не заплатил
ни одной страховой
премии, то
страховщик
также ему ничего
не должен, поэтому
0Vx=0.
С математической
точки зрения,
страховой
резерв – разница
между некоторым
постоянным
числом и ожидаемой
суммой поступлений
от страхователя.
Размер резерва
зависит от
страховой
суммы, размера
страховой
премии, доходности
от инвестиций
и периода сделки.
Если страховые премии уже выплачиваются страхователем в течении времени t, тогда величина страхового резерва определяется по формуле:
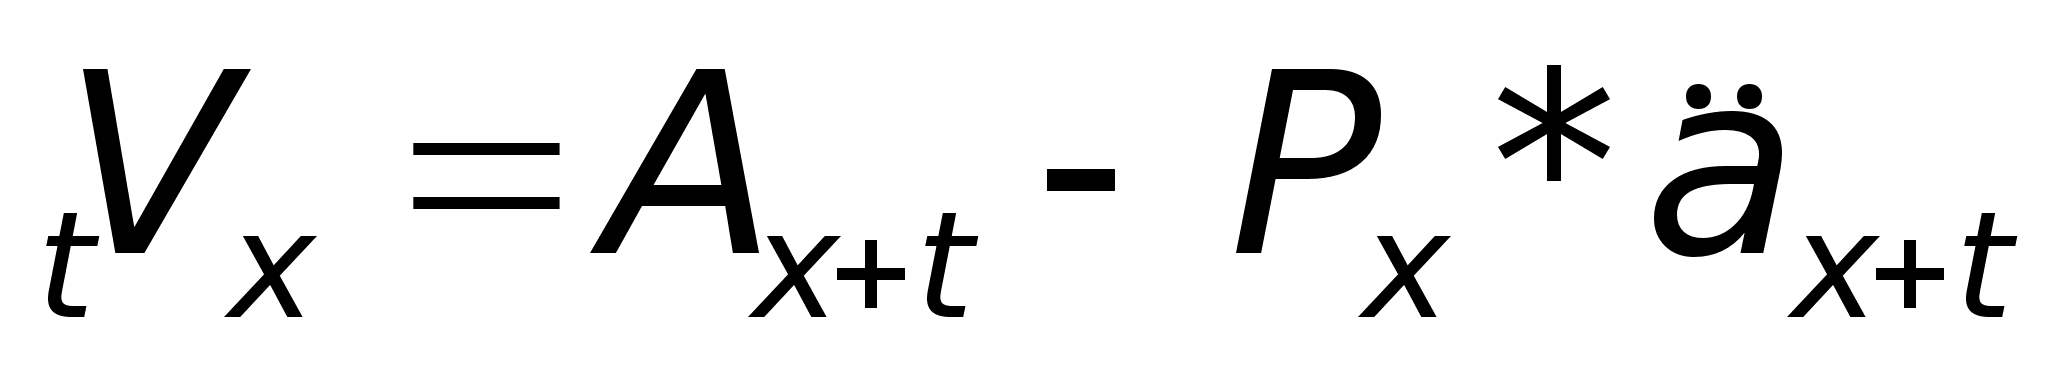
Страхование на дожитие. В данном случае страховые премии уплачиваются одним платежем в момент заключения договора, а после истечения срока t (в момент x+t) выплаты уже не ожидаются, поэтому величина резерва определяется современной величиной обязательств страховщика, зависящих от уплаченной нетто-премии: tVx=Ax+t. Современная вероятная стоимость обязательств будет определяться в зависимости от страховой суммы R, вероятности дожития от возраста x+t до возраста x+n, а также ставкой доходности, сроком страхования и моментом заключения сделки:
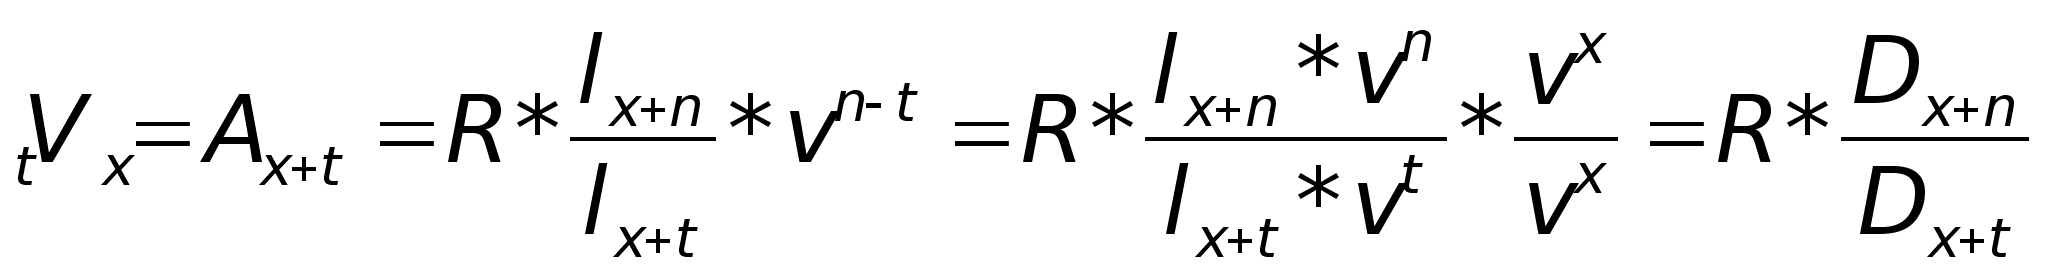 .
Если в страховании на дожитие страховые премии уплачиваются в рассрочку, на протяжении всего срока страхования, до наступления страхового случая (период t), исходя из определения страховго резерва, его величина определяется по формуле:
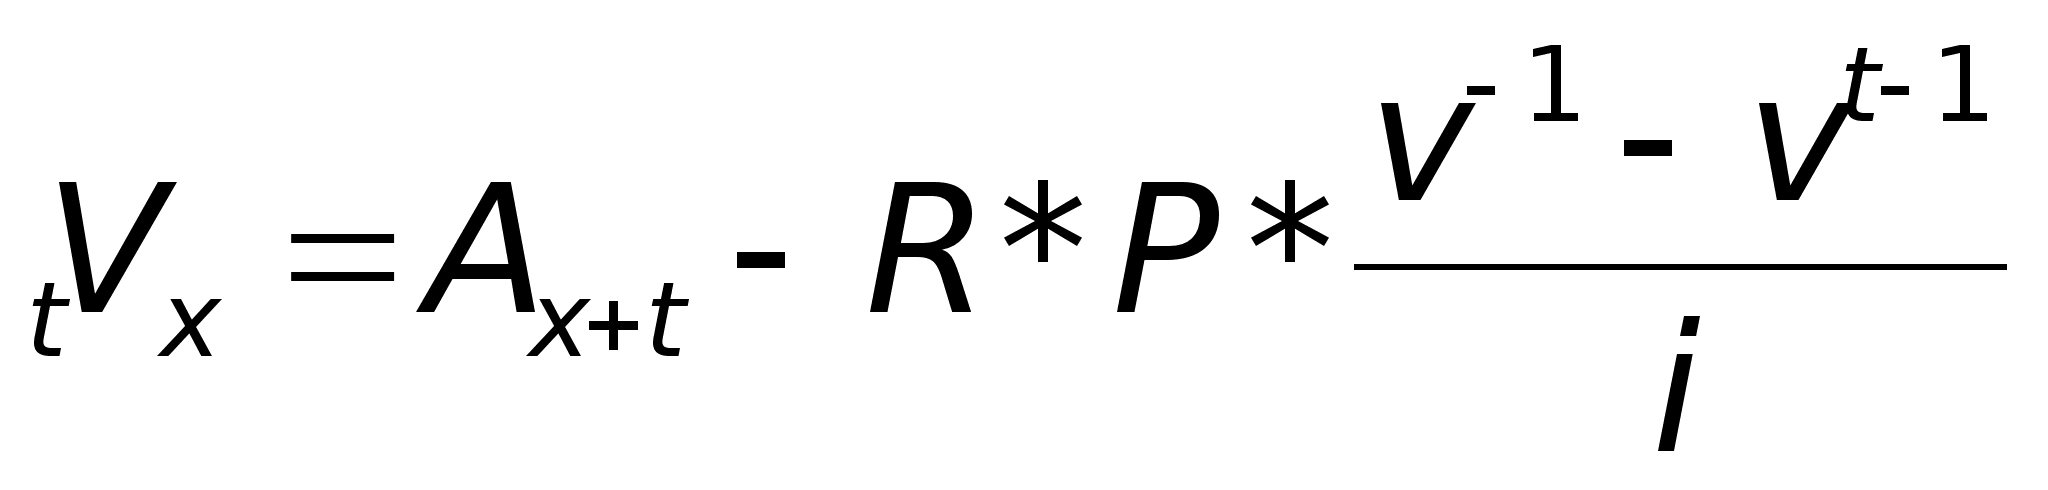 ,
где р – страховой
тариф.
Накопленные в страховой компании средства инвестируются в различные виды деятельности, следовательно, на них начисляется процент. В данном случае, возникает путаница между страховым резервом и накопленной суммой, так как кажется, что страховщик, чтобы обеспечить возврат средств страхователю, при наступлении страхового случая, накапливает их по обычной схеме наращения (как в банке). Пусть нетто-премия увеличивается на коммерческом счете по ставке i% в до момента x+t, тогда наращенная сумма определется по формуле:
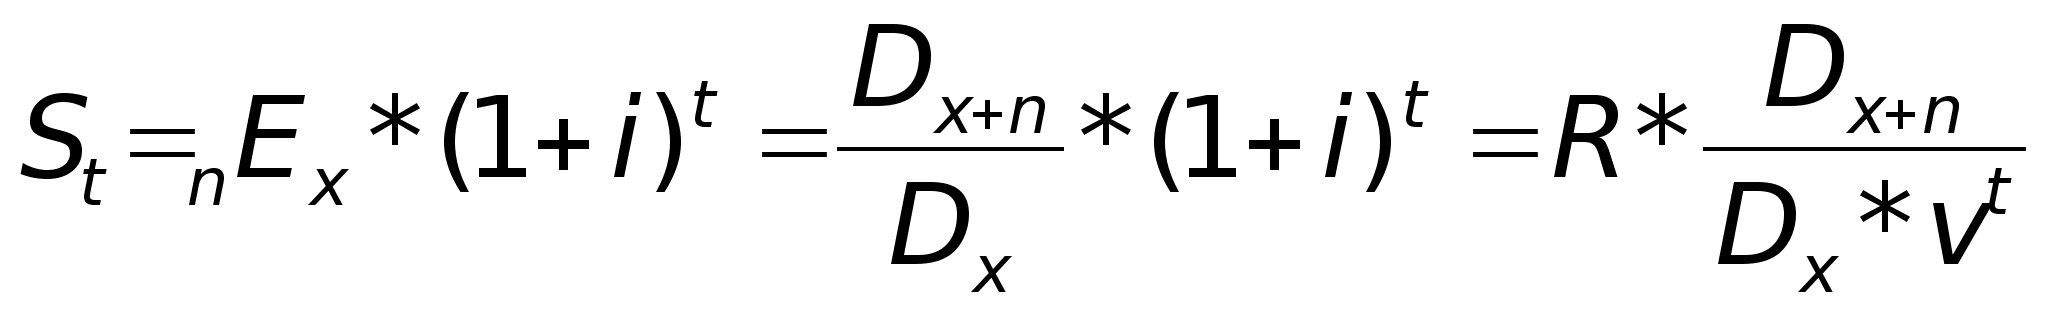 .
А в этот же момент
времени страховой
резерв определяется
выражением:
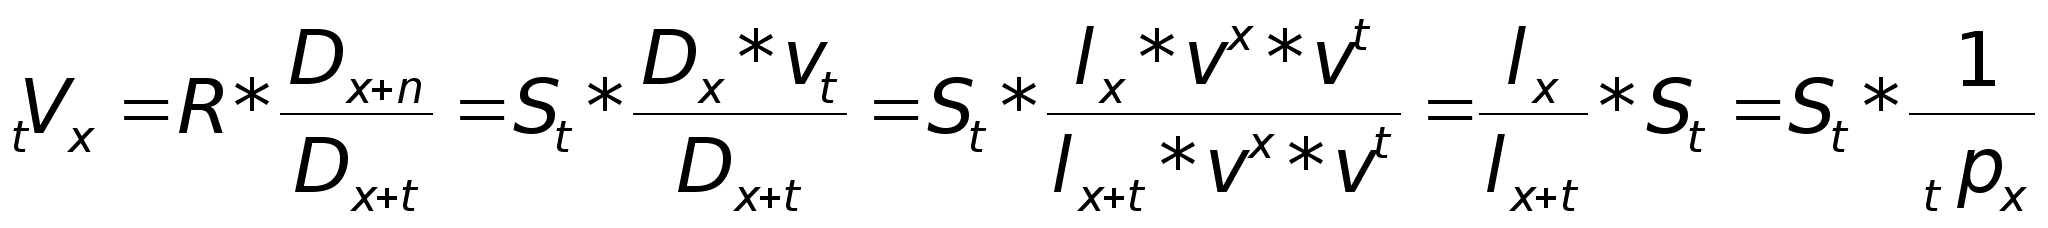 .
То есть страховой
резерв больше
чем наращенная
нетто-премия,
если вероятность
дожития до
момента t
не равна единицы.
Это очевидно,
так как если
бы вероятность
наступления
страхового
события не
влияла на величину
страховой
суммы, или
обязательств
страховщика,
то клиенту,
было бы выгоднее
положить деньги
в банк, а не
застраховаться.
Величина страхового
резерва – есть
величина наращенной
нетто-премии,
который изменяется,
обратно пропорционально
вероятности
дожития от х
лет до возраста
x+t
лет. Чем больше
вероятность
умереть в этом
интервале, тем
меньше страховой
резерв. Страховой
резерв и страховые
суммы больше,
чем банковский
процент, так
как в страхователи
несут солидарную
ответственность
перед друг
другом, в зависимости
от вероятности
наступления
страхового
случая. То есть,
если страховое
событие не
наступит, то
часть средств
не полученных
страхователем
получит кто-нибудь
другой.
Страхование жизни. По определению имеем:
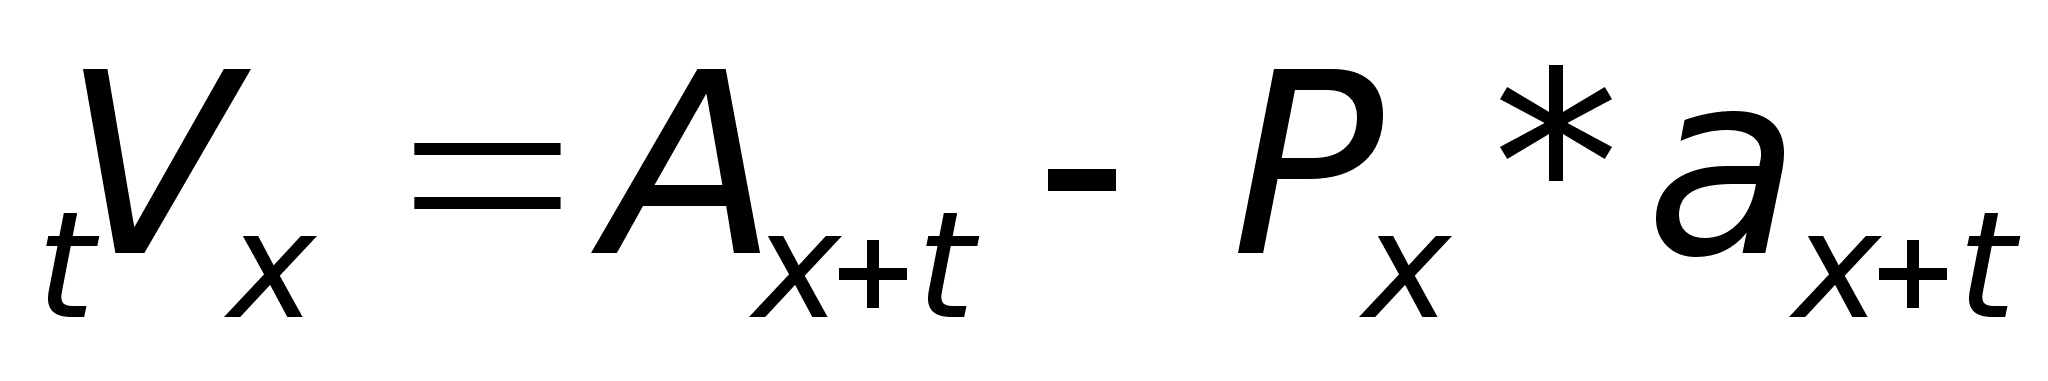 .
При уплате
нетто-премии
единовременным
платежем, после
момента времени
x+t взносы
страхователь
не уплачивает,
следовательно,
правая часть
равенства
определяется
лишь обязательствами
страховщика
Аx+t.
Тогда,
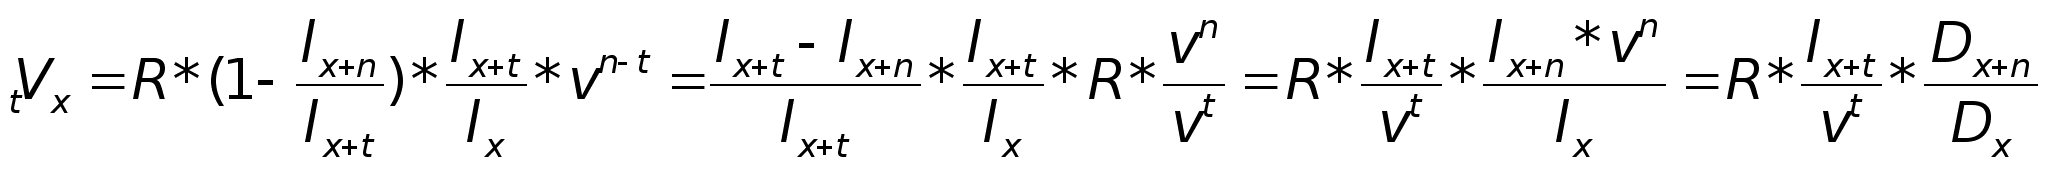 .
Аналогично
данным
преобразованиям
выводятся
формулы для
расчета страхового
резерва при
платежах в
рассрочку. Все
данные приводятся
к моменту времени
x+t.
Страхование пенсии. Рассмотрим вариант, когда страховая премия уплачивается единовременно в возрасте x лет, а пенсия выдается с возраста L лет (L>x) пожизнено. Тогда весь период от возаста x до предельного возраста можно разделить на два временных интервала. В первом происходит накопление средств – период до выплаты пенсии (L-x), а во втором периоде, с продолжительностью (w-L) – выплата пенсий (расходование средств). Схематично это можно увидеть на представленном выше графике, показывающем накопление страховых премий и их расходование. На начало взноса резерв равен страховой премии, или современной стоимости страховых выплат. Пусть размер годовой пенсии равен R, а ее выплата происходит в начале года, тогда
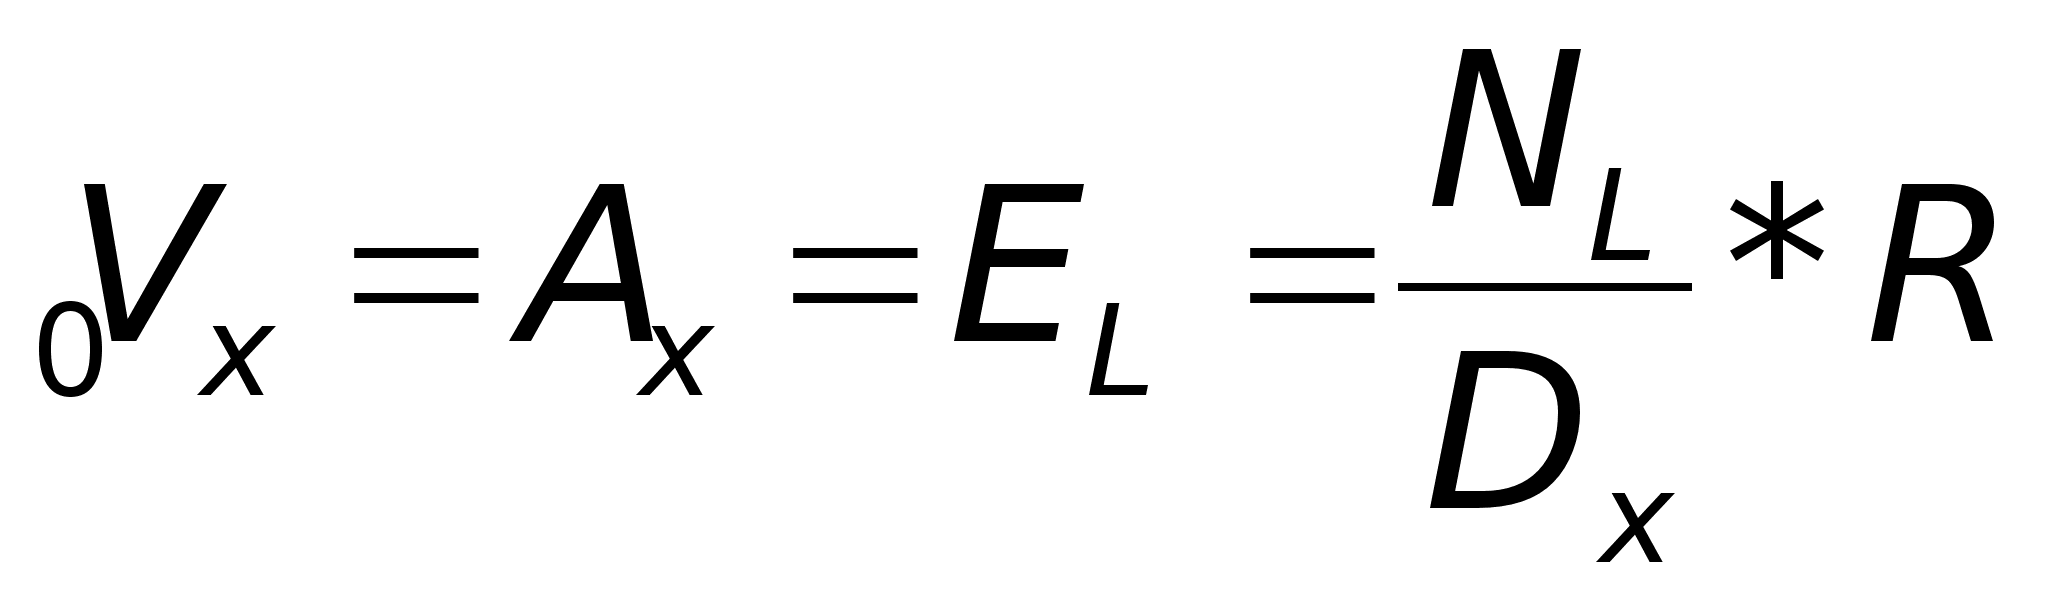 .
Далее, в интервале
от х лет до L
лет, резерв
увеличивается
пропорционально
норме доходности:
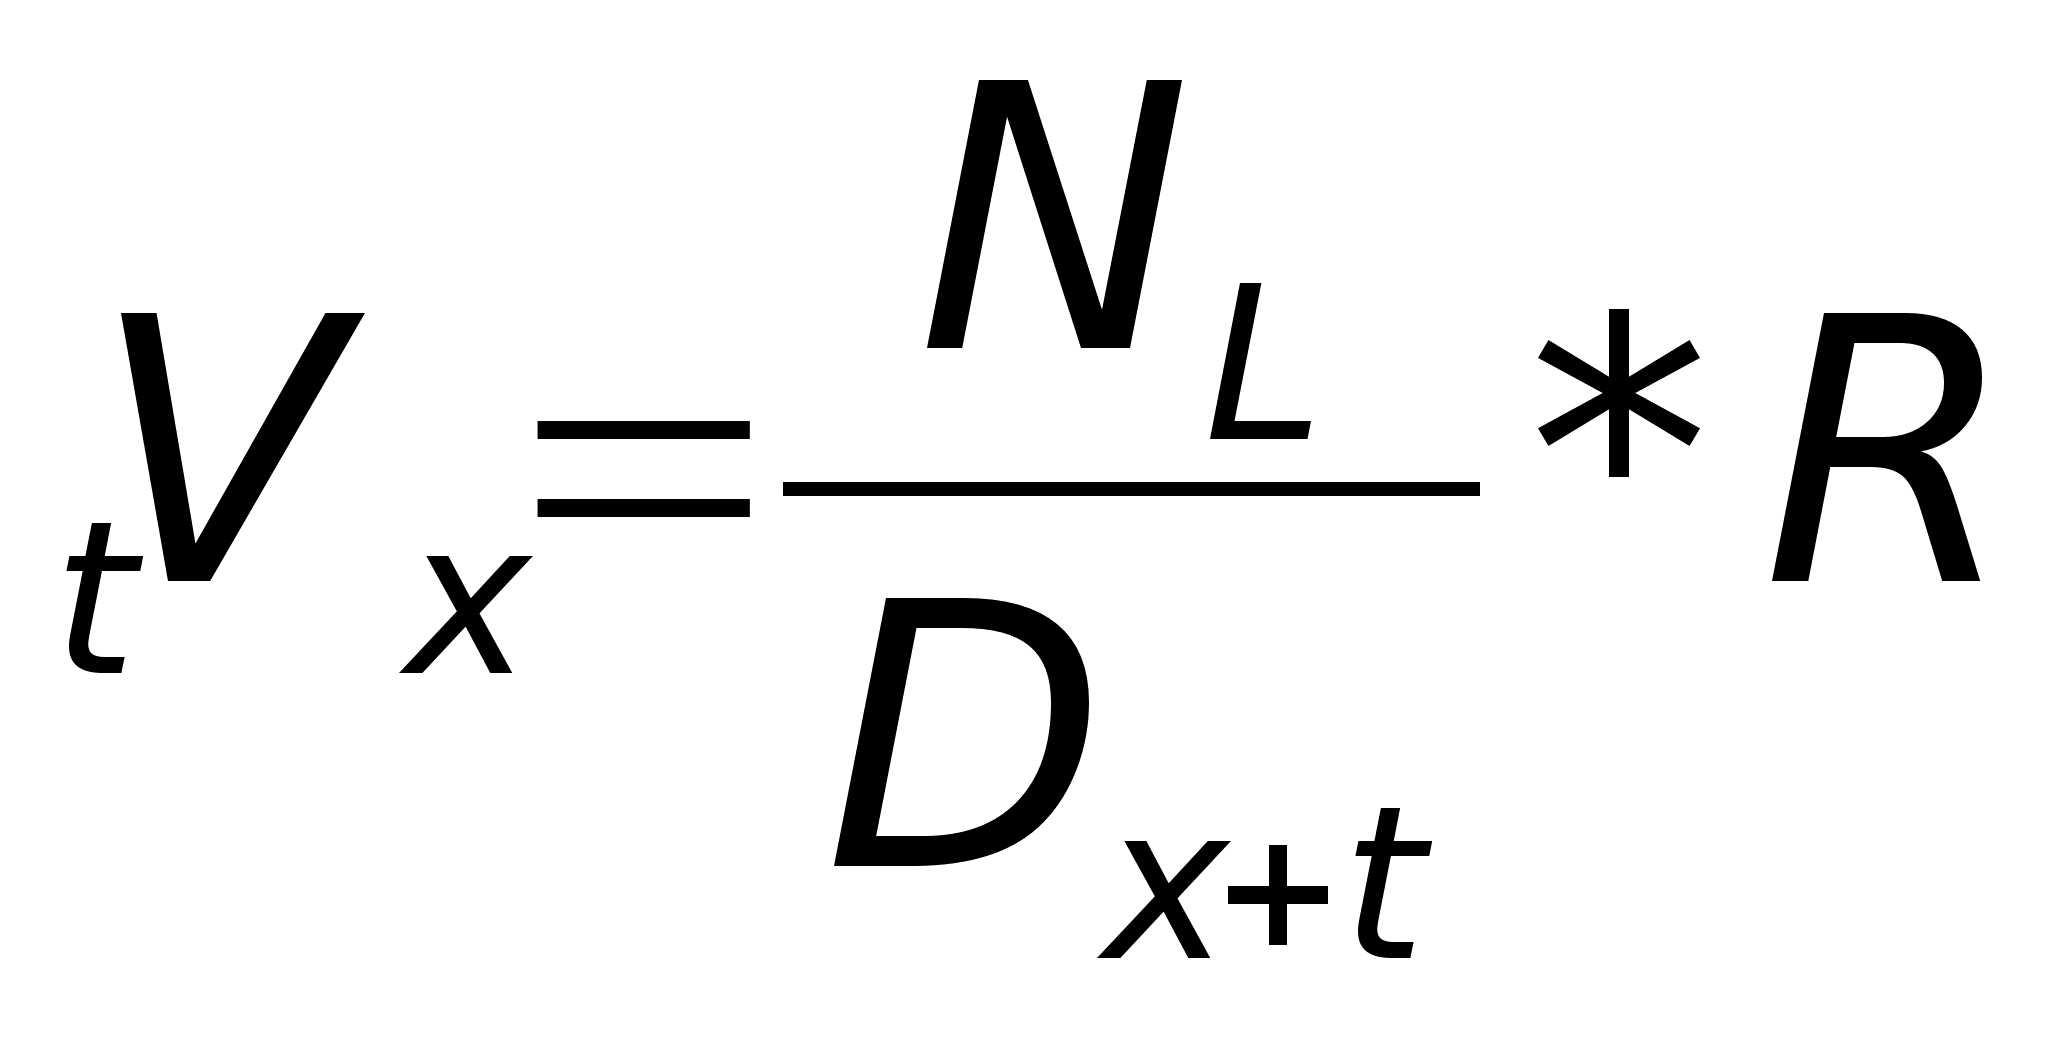 .
Здесь имеется
ввиду, что от
момента х лет
проходит срок
t<(L-x),
и страховой
резерв определяется
как нетто премия
в момент времени
t+x.
Чем больше
проходит времени,
тем меньше
знаменатель,
а, следовательно,
тем больше
величина страхового
резерва.
Затем, в интервале
от возраста
L лет до
предельного
возраста w
лет, происходит
выплата пенсий,
а следовательно
обязательства
страховщика
сокращаются.
Коме того, часть
страхователей
пенсию не получают,
так как они
умирают и договоры
страхования
перестают
действовать,
что также является
фактором сокращения
обязательств
страховщика.
Страховой
резерв в этот
период времени
определяется
по формуле:
.
Здесь
страховой
тариф определяется
страховым
аннуитетом
пренумерандо,
в момент времени
x+t. Данная
формула соответствует
формуле по
вычислению
нетто-премии
в момент x+t,
при пенсионном
страховании.
Следовательно,
страховой
резерв здесь
равен нетто-премии,
уплачиваемой
страховщику
для обеспечения
страхователя
немедленной
пенсией в размере
R.
Действительно,
внося взнос,
страхователь
начинает п
 олучать
пенсию сразу
же, поэтому
накопления
сразу начинают
расходоваться.
Они остаются
постоянными
лишь в том случае,
когда наращение
процентов, и
смертность
других клиентов
так влияют на
изменение
страховой
суммы, что ее
увеличение
больше ее
уменьшения.
Это может быть,
когда процентная
ставка слишком
велика, и(или)
смертность
клиентов страховщика
слишком высока,
и(или) маленький
размер выплат.
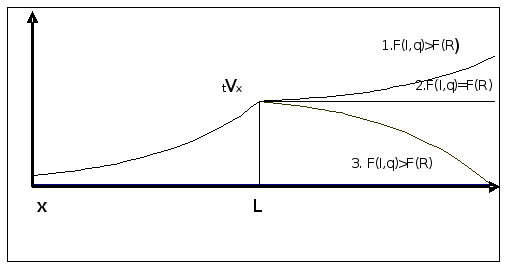
Описанное выше
можно отобразить
графически.
В данном
случае, страховой
резерв представляет
собой нетто-премию
по пенсионному
страхованию,
в различные
моменты времени.
Если взносы производятся в рассрочку, то по сути ничего не меняется. Пусть предусматривается пожизненная выплата пенсий и рассрочка выплат в течении k лет. В данном случае общих срок страхования можно разбить на три анализируемых периода, где страховой резерв изменяется с различной скоростью. Первый период – от возраста x до возраста x+k лет. Здесь сумма резерва увеличивается как за счет премий, так и за счет процентов. Во втором периоде ( от x+k лет до L лет) резерв увеличивается только за счет процентов. И в третьем периоде (от L до w лет) резерв увеличивается за счет процентов, и сокращается за счет выплаты пенсий. В возрасте x резерв равен первому взносу, а в возрасте w лет резер равен 0. Пусть пенсия уплачивается 1 раз в году, пренумерандо. Величина резерва в момент x+t определяется по формуле:
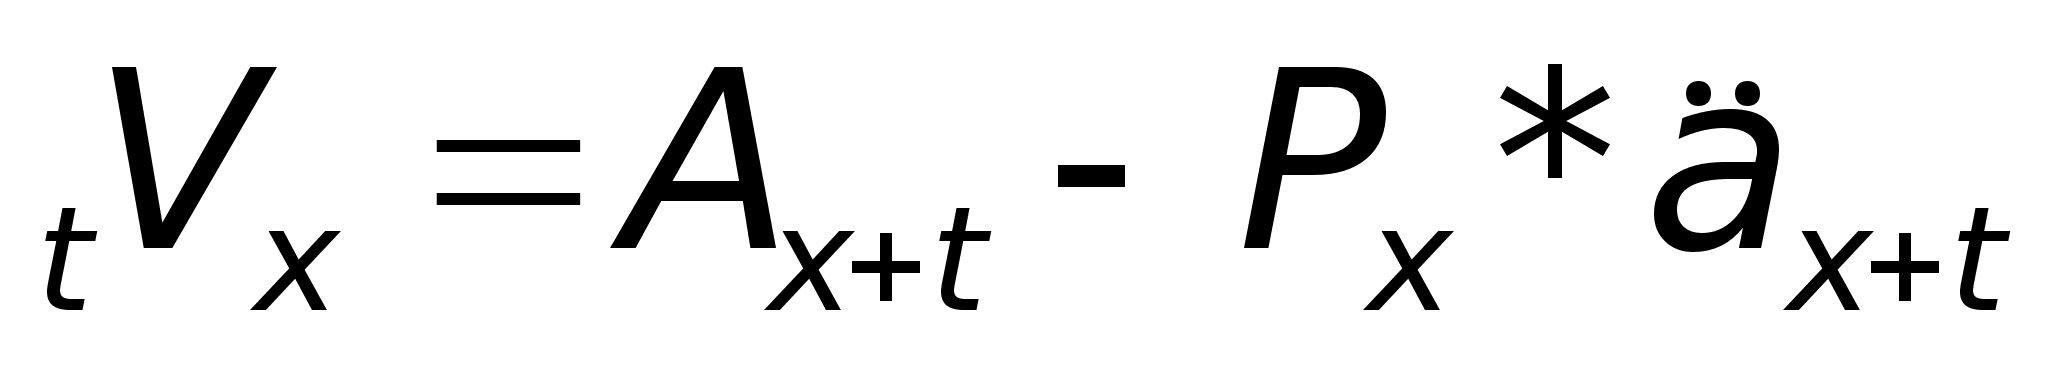 ,
где Ax+t-
современная
стоимость
пенсионных
выплат (обязательства
страховщика),
производимых
после возраста
x+t
лет; Px-
годовой размер
премии, установленный
в возрасте x
лет; ax+n
– стоимость
немедленного,
ограниченного
страхового
аннуитета
пренумерандо
в возрасте x+t
лет. Данная
формула представляет
собой чисты
обязательства
страховщика
перед клиентом,
в возрасте x+t
лет. Для первого
периода страховой
резерв определяется
по формуле:
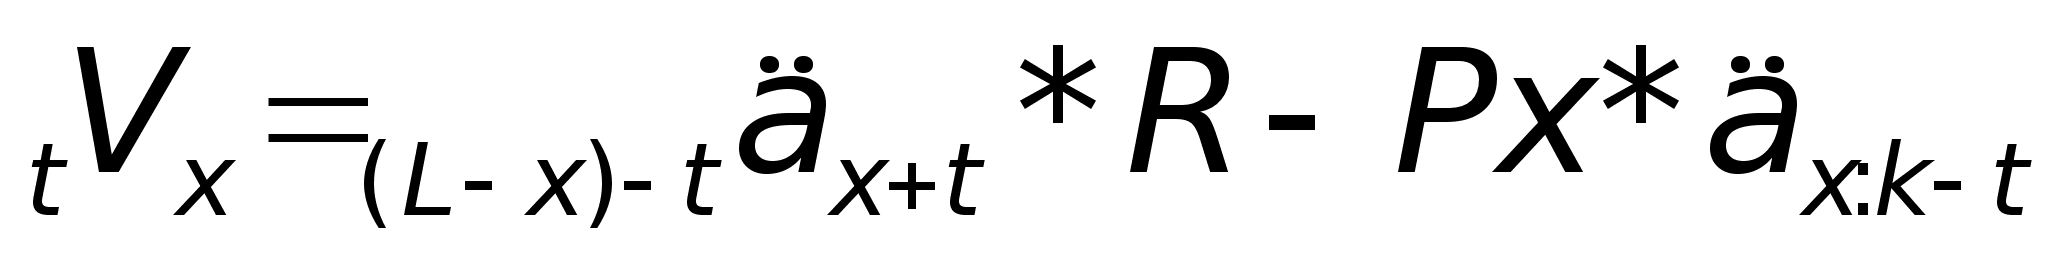 .
Здесь страховой
резерв равен
определяется
в момент времени
t
(x
 .
Как видно для
последних двух
периодов, величины
страховых
резервов остаются
такие же, как
и в случае с
единовременной
нетто-премей.
Это объясняется
тем, что процесс
накопления
в этих двух
вариантах,
становятся
одинаковыми
с момента x+k.
Расчет тарифных ставок в рисковых видах страхования.
В каждой страховой компании со временем накапливается опыт вместе с которым формируется тарификационная система. Другими словами, каждый страховщик составляет схемы рисков, наподобие таблиц смертности, откуда можно определить вероятность наступления страхового случая, по тем видам страхования, которыми занимается страховая компания.
Тарификационная система представляет собой некую взаимосвязь данных по рисковым видам страхования. Она выглядит следующим образом. Все страхуемые объекты делятся на несколько крупных категорий, для каждой из которых рассчитывается базовая тарифная ставка. Кроме того, страховщик описывает факторы риска, которые он учитывает при составлении договора страхования. Каждый фактор риска входит в расчет тарифной ставки в виде поправочного коэффициента.
При заключении договора страхования, прежде всего, определяется принадлежность страхуемого объекта к тарификационной группе, на основании чего определяется базовая тарифная ставка. Потом анализируются факторы риска, присущие данному договору страхования, и определяются поправочные коэффициенты.
Создание тарифных ставок по каждой категории страхуемых объектов, т.е. процесс тарификации, обеспечивает создание страхового фонда, необходимого для выполнения обязательств страховщика, с минимальной долей отклонения от требуемого размера фонда. Например, если использовать одну среднюю тарифную ставку, для формирования страхового фонда, то его размер может сильно отличаться от истинных значений величин ущербов.
Пусть
страховые
события первой
группы наступают
с вероятностью
q1,
страховые
события второй
группы – с
вероятностью
q2, а страховые
события группы
N –
с вероятностью
qn.
Тогда средняя
вероятность
по данному виду
страхования
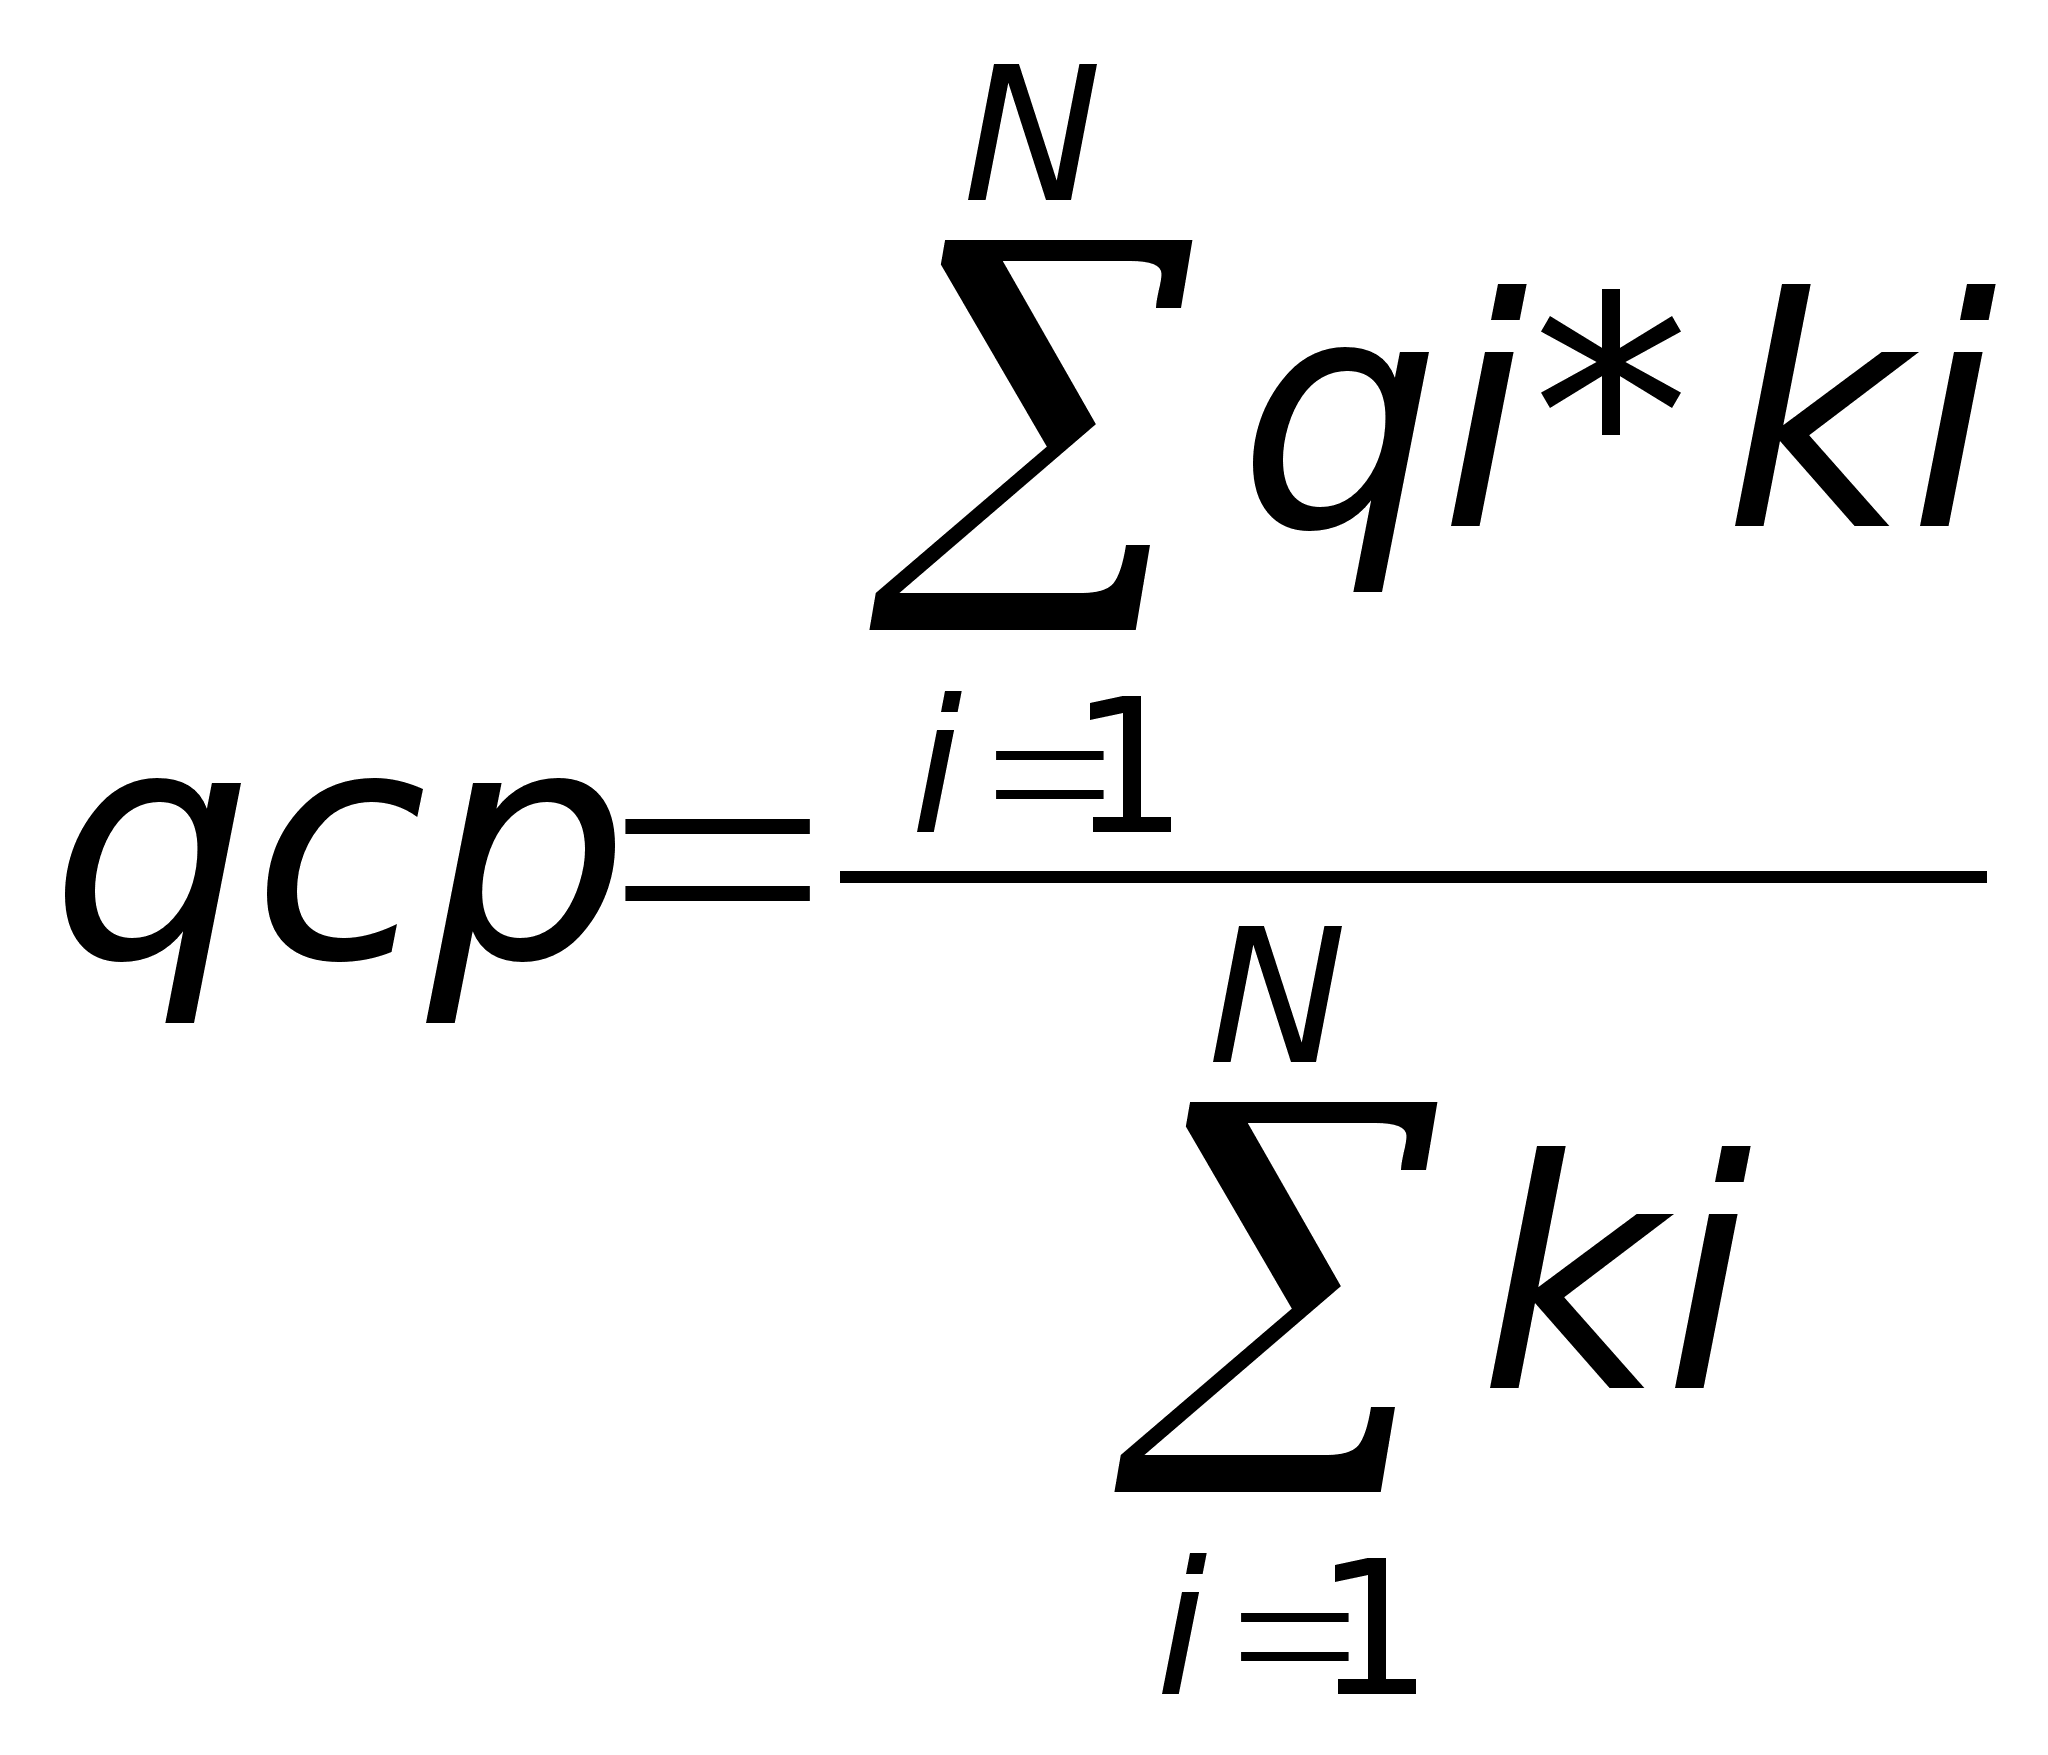 ,
где ki –
число застрахованных
по каждой группе.
Чем неоднороднее
страховые
события в группах,
чем больше
число групп
страховых
событий, тем
сильнее qср
отличается
от qi.