Страхование жизни
В2=В1(1+ i)*(1+ i)=А(1+ i)2.
В конце третьего года новая сумма В3=В2(1+ i)=А(1+ i)3
Через 10 лет первоначальная денежная сумма А даст наращенную сумму В10=А(1+ i)10, а через п лет - В=А(1+ i)п.
Величина (1+ i) называется процентным множителем. За п лет он равен (1+ i)п.
На практике применяются таблицы с заранее исчисленными значениями (1+ i) при заданной норме доходности (табл.2).
Таблица 2.
|
Число лет, п |
(1+ i)п при |
||
|
i=0.03 |
i=0.05 |
i=0.07 |
|
| 1 | 1.03000 | 1.05000 | 1.07000 |
| 5 | 1.15927 | 1.27628 | 1.40254 |
| 10 | 1.34392 | 1.62889 | 1.96712 |
| 20 | 1.80611 | 2.65330 | 3.86261 |
| 50 | 4.38391 | 11.46740 | 28.73535 |
В нашем примере сумма в 100000 руб через 10 лет при i=0,03 будет равна В10(100*1.34392)=134390 руб
Очевидно, что чем выше норма процента, тем быстрее возрастет первоначальная сумма. Так, при 3%-ной норме она удваивается за 23 года, при 5%-ной - за 14 лет, при 7%-ной - за 10 лет.
Используя таблицу смертности, страховщих определяет величину страхового фонда Вп, необходимого для выплаты в обусловленные сроки страховых сумм. Нам же нужно найти цифровое значение величины А, то есть определить, каким фондом можно располагать в начале страхования до начисления на него процентов.
Очевидно, что
 или
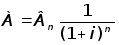
Например, если В10=134390руб, п=10, i=0.03, то
А=134,39/(1+0.03)10=134.39/1.3439=100
Для упрощения расчетов вводится показатель V, называемый дисконтирующим множителем, или дисконтом, и равный 1/(1+ i).
Возведя его в степень п, получим дисконтирующий множитель за п лет, то есть
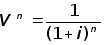
Дисконтирующий множитель Vn позволяет узнать, сколько нужно внести средств сегодня, чтобы через несколько лет иметь определенной величины денежный фонд с учетом заданной нормы процента, то есть определить современную стоимость этого фонда.
Например, дисконтирующий множитель за 5 лет (V5) при 3% дохода равен 0.86261, а за 10 лет (V10) - 0.74409. Значит, чтобы при 3%-ной норме через 5 лет сложилось 100000 руб., сегодня достаточно иметь 86260 руб. - это современная стоимость 100000 руб. Если нам нужно, чтобы 100000 руб были в наличии через 10 лет, сегодня можно иметь 74410 руб. При норме доходности 5% достаточно было бы иметь лишь 61390 руб.
Тарифные ставки по страхованию жизни исчисляются исходя из предположения, что поступившие в виде страховых взносов денежные суммы за определенный отрезок времени, принеся какой-то доход, увеличатся, то есть они исчисляются исходя из современной стоимости страховых фондов.
Применяя показатель Vn, формулу для определения величины Ф можно представить в следующем виде: А=ВпVп.
Абсолютные значения показателя V, так же как и показателя (1+i)n, обычно помещаются в специальной таблице, которой пользуется затем на практике при расчете тарифов (табл. 3).
Таблица 3.
|
Число лет, п |
Дисконтирующий множитель Vn при |
||||
|
i=0.03 |
i=0.05 |
i=0.07 |
|||
| 1 | 0.97087 | 0.95238 | 0.93458 | ||
| 2 | 0.94260 | 0.92456 | 0.90703 | ||
| 3 | 0.91514 | 0.83900 | 0.86384 | ||
| 4 | 0.88849 | 0.85480 | 0.82270 | ||
| 5 | 0.86261 | 0.78353 | 0.70638 | ||
| 10 | 0.74409 | 0.61391 | 0.50364 | ||
| 20 | 0.55367 | 0.37689 | 0.25602 | ||
| 50 | 0.22811 | 0.08720 | 0.03363 | ||
3.3. Методика построение единовременных нетто-ставок по страхованию на дожитие и на случай смерти. Нетто-ставки страховой ренты
Тарифные ставки бывают единовременные и годичные.
Единовременная ставка предполагает уплату взноса в начале срока страхования. Экономическая сторона страховых операций основана на так называемом принципе нуля, который предполагает равенство финансовых обязательств страховщика и страхователя. При единовременном взносе страхователь сразу при заключении договора погашает все свои обязательства перед страховщиком и договор в дальнейшем действует без уплаты взносов.
Годичная ставка предполагает постепенное погашение финансовых обязательств страхователя перед страховщиком. Взносы уплачиваются раз в год. На практике для уплаты годичного взноса предоставляется еще и помесячная рассрочка.
Вначале исчислим единовременные тарифные ставки, а затем годичные. Например, надо рассчитать нетто-ставку по дожитию по договору страхования для лица в возрасте 40 лет (х=40) на срок 5 лет (п=5) со страховой сумы 100000 руб. (S=100000).
По истечении 5 лет предстоит выплатить определенное количество страховых сумм. Сколько будет выплат? Из таблицы смертности видно, что до 45 лет доживет 90 096 человек. Значит, и выплат будет 90 096. Страховая сумма каждого договора 100000 руб. Следовательно, страховой фонд должен составить 9 009 600 000 руб. Однако в начале страхования этот фонд может быть меньше с учетом того, что каждый год на него будет нарастать 3 сложных процента годового дохода. Чтобы соответственно уменьшить этот фонд, то есть найти его современную стоимость, прибегнем к помощи дисконтирующего множителя, равного в этом случае 0,862 61. Отсюда современная стоимость равна 7 771 771 000 руб.(9 009 600 000*0.86261).
Следовательно, чтобы через 5 лет иметь средства для выплаты страховых сумм по дожитию, страховщик в начале страхования должен располагать фондом в размере 7 771 771 000 руб. Эту сумму и нужно единовременно собрать со страхователей. Разница между величиной сбора и выплат будет покрыта за счет 3%-ого дохода на собранные средства.
Сколько же должен внести в страховой фонд каждый страхователь? Для этого 7 771 771 000 руб надо разделить на 92 246 человек, вступивших в страхование, то есть на число лиц, доживающих по таблице смертности до начала страхования - в примере до 40 лет. Получим 84250 руб , а не 97670 руб, которые нужно было бы вносить, если не начислять 5% годового дохода.
Таким образом, единовременная нетто-ставка по страхованию на дожитие для лица в возрасте 40 лет сроком на 5 лет на 100000 руб составит 84250 руб .
Представим этот расчет в виде формулы, пользуясь указанными выше символами:
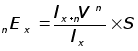
где пЕх - единовременная нетто-ставка по страхованию на дожитие для лица в возрасте х лет при сроке страхования п лет,
lп+х - число лиц, доживших до окончания срока страхования,
lх -число лиц, заключивших договор в возрасте х лет,
V- дисконтирующий множитель
S - страховая сумма.
Чем моложе застрахованный, тем дороже ему обходится договор страхования на дожитие, так как тем больше число доживающих до окончания срока. Чем длиннее срок, тем ниже ставка, так как больше дохода от процентов.
Теперь исчислим единовременную нетто-ставку по страхованию при тех же условиях, обозначив ее символом 5А40. Число умирающих на каждом году страхования, взятое из таблицы смертности, умножаем на соответствующие дисконтирующие множители и делим на число лиц, вступивших в страхование:
5А40=(374*0.97087+399*0.94260+427*0.91514+458*0.88849+492*0.86261)*100/92246= 2130 руб
Таким образом, страховая сумма составляет 100000 руб, ее страховая стоимость равна 2130 руб. При выплате по случаю смерти застрахованного все недостающие средства перераспределяются из взносов тех, кто дожил до окончания срока страхования, к ним добавляется доход от процентов.
Представим формулу в общем виде:
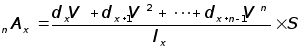
где пАх - единовременная нетто-ставка по страхованию на случай смерти для лица в возрасте х лет сроком на п лет.
dx, dx+1 ,..., dx+п-1 - числа умирающих в течении срока страхования,
V - дисконтирующий множитель, S - страховая сумма.
Рассмотрим теперь принципы построения единовременных ставок по страхованию пенсии или ренты.
Страхование ренты - это вид личного страхования, по которому страховщик обязуется уплачивать застрахованному лицу в установленные сроки регулярный доход. Одной из самых распространенных разновидностей такого страхования является страхование пенсии.
Страхование ренты бывает пожизненным или временным, немедленным или отсроченным, в зависимости оттого, выплачивается регулярный доход сразу после уплаты взносов или по истечении обусловленного периода.
Для вывода соответствующих формул применим следующий ход рассуждений. Допустим, что страховая организация обязалась выплачивать застрахованному лицу в возрасту х лет в течении всей его жизни ежегодно определенную денежную сумму и что эта выплата будет производиться с первого же года страхования в начале каждого года. Ее размер составляет 100000 руб. Предположим далее, что договоры заключили все лица в возрасте х лет. Тогда первая выплата будет произведена всем лицам lх немедленно после заключения договора страхования и составит lх руб.
Во втором году будет выплачено lх+1 руб. С момента заключения договора современная стоимость выплаты равна lx+1V руб.
Современная стоимость выплаты третьего года равна lx+2V2 руб, четвертого - lx+3V3, пятого и так далее. Последняя выплата будет спустя w-х лет, где w - предельный возраст таблицы смертности. Современная стоимость последней выплаты lwVw-x руб.
Современная стоимость финансовых обязательств страховщика, относящихся ко всем lx лицам, выразится суммой:
lх+ lх+1V+ lх+2V2+...+ lwVw-x.
Чтобы получить современную стоимость взаимных обязательств страховщика и страхователя по отношению к одному лицу, то есть найти единовременную нетто-ставку по страхованию пожизненной ренты - пренумерандо, то есть выплачиваемой застрахованному лицу в начале каждого страхового года, надо эту сумму поделить на число лиц, вступивших в страхование:
wax=(lх+ lх+1V+ lх+2V2+...+ lwVw-x)/lx
где wax - единовременная нетто-ставка по страхованию пожизненной ренты (пенсии) - пренумерандо.
Если рента выплачивается не пожизненно, а в течении определенного числа лет в начале каждого страхового года (пренумерандо) формула приобретет вид:
nax=(lх+ lх+1V+ lх+2V2+...+ lx+n-1Vn-1)/lx
если же в конце страхового года (постнумерандо):
nax=( lх+1V+...+ lx+nVn)/lx
3.4. Понятие коммутационных чисел. Методика расчета нетто-ставок через коммутационные числа
Показатели, необходимые для вышеуказанных расчетов, изменяются в таблицах смертности и дисконтирующих множителей. Однако, поскольку на практике приходится исчислять тарифные ставки для многих возрастов и на несколько различных сроков, пришлось бы складывать, перемножать и делить очень длинные ряды крупных чисел, что очень трудоемко. С целью упрощения расчета тарифов применяются специальные технические показатели - коммутационные числа:
Dx=lxVx
Nx=Dx+Dx+1+...+Dw
Cx=dxVx+1
Mx=Cx+...+Cw
Rx=Mx+...Mw
Рассмотрим принцип перевода в коммутационные числа формул, применяемых для расчета тарифов, на примере единовременной нетто-ставки по дожитию.
Известно, что, если числитель и знаменатель дроби умножить на одинаковое число, абсолютная величина ее не изменится.
Умножим правую часть формулы на Vx/Vx. Поскольку Vx/Vx=1, абсолютная величина останется той же. Таким образом,
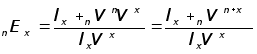
 (1)
В результате аналогичных преобразований остальные формулы примут следующий вид:
для исчисления единовременной нетто-ставки на случай смерти на определенный срок
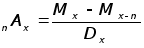 (2)
для пожизненного страхования на случай смерти

пожизненной ренты пренумерандо

временной ренты пренумерандо
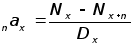
Размер временной ренты постнумерандо. То есть выплачивается не в начале, а в конце года, исчисляется по формуле
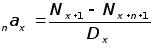
Приведем в сокращенном виде таблицу коммутационных чисел. (Табл. 4)
Таблица 4.
| х | Dx | Nx | Cx | Mx | Rx |
| 0 | 100 000 | 2 894 942 | 1 730 | 15 674 | 832 317 |
| 1 | 95 360 | 2 794 942 | 174 | 13 944 | 816 643 |
| 2 | 92 406 | 2 699 582 | 88 | 13 770 | 802 699 |
| 3 | 89 632 | 2 607 176 | 60 | 13 682 | 788 929 |
| 4 | 86 957 | 2 517 544 | 55 | 13 622 | 775 247 |
| 5 | 84 367 | 2 430 587 | 51 | 13 567 | 761 625 |
| 6 | 81 861 | 2 347 220 | 47 | 13 516 | 748 058 |
| 7 | 79 428 | 2 264 359 | 43 | 13 469 | 734 542 |
| 8 | 77 070 | 2 184 931 | 38 | 13 426 | 721 073 |
| ... | ... | ... | ... | ... | ... |
| 18 | 56 994 | 1 509 203 | 69 | 13 031 | 588 340 |
| 19 | 55 266 | 1 452 209 | 74 | 12 962 | 575 309 |
| 20 | 53 583 | 1 396 943 | 78 | 12 888 | 562 347 |
| 21 | 51 938 | 1 343 360 | 80 | 12 810 | 549 459 |
| ... | ... | ... | ... | ... | ... |
| 25 | 45 836 | 1 144 976 | 83 | 12 482 | 498 706 |
| 26 | 44 419 | 1 099 140 | 84 | 12 399 | 486 224 |
| ... | ... | ... | ... | ... | ... |
| 31 | 37 914 | 890 437 | 88 | 11 972 | 425 076 |
| ... | ... | ... | ... | ... | ... |
| 35 | 33 341 | 745 815 | 96 | 11 611 | 377 721 |
| 36 | 32 270 | 712 474 | 98 | 11 515 | 366 110 |
| ... | ... | ... | ... | ... | ... |
| 40 | 28 283 | 589 505 | 111 | 11 101 | 320 651 |
| 41 | 27 341 | 561 222 | 115 | 10 992 | 309 548 |
| 42 | 26 436 | 533 881 | 120 | 10 877 | 298 556 |
| 43 | 25 538 | 507 445 | 125 | 10 757 | 287 679 |
| 44 | 24 676 | 481 907 | 130 | 10 632 | 276 922 |
| 45 | 23 825 | 457 231 | 136 | 10 502 | 266 290 |
| 46 | 22 992 | 433 410 | 141 | 10 366 | 255 788 |
| ... | ... | ... | ... | ... | ... |
| 50 | 19 859 | 346 216 | 163 | 9 776 | 215 191 |
| 51 | 19 122 | 326 357 | 169 | 9 607 | 205 421 |
| ... | ... | ... | ... | ... | ... |
| 55 | 16 300 | 254 171 | 198 | 8 888 | 168 035 |
| 56 | 15 622 | 237 871 | 204 | 8 690 | 159 147 |
| ... | ... | ... | ... | ... | ... |
| 61 | 12 472 | 166 202 | 225 | 7 624 | 117 788 |
| ... | ... | ... | ... | ... | ... |
| 65 | 10 187 | 119 799 | 247 | 6 693 | 88 662 |
| 66 | 9 641 | 109 612 | 253 | 6 446 | 81 969 |
| ... | ... | ... | ... | ... | ... |
| 70 | 7 566 | 74 202 | 275 | 5 399 | 57 727 |
| 71 | 7 069 | 66 636 | 280 | 5 124 | 52 328 |
| ... | ... | ... | ... | ... | ... |
Пользуясь табл. 4 , рассчитаем единовременные нетто-ставки по дожитию и на случай смерти, например, при условии х=40, п=5 по формулам (1) и (2):
5Е40=D45/D40*100=23825/28283*100=84 руб 25 коп
5А40=M40-M45/D40*100=11103-10502/28283*100=2 руб 13 коп
3.5. Методика перехода от единовременной к годичной нетто-ставке. Годичная нетто-ставка. Совокупная ставка на случай смерти и дожития, ее анализ
Ранее при расчетах нетто-ставки мы предполагали, что сумма подлежащих уплате взносов погашается единовременно в момент заключения договора страхования. Однако случаи единовременной оплаты страховых взносов практически встречаются редко. Большинству страхователей удобнее вносить платежи в течении всего срока страхования. Для этого исчисляются годичные нетто-ставки.
Уплачивая страховой взнос единовременно, страхователь расходует меньше денег, чем при уплате взносов в течении нескольких лет. Во-первых, при единовременной уплате большая денежная сумма поступает сразу в хозяйственный оборот и на нее нарастают проценты. При годичных же взносах часть дохода, получаемого за счет процентов, теряется и, следовательно, годичные ставки не могут быть заранее уменьшены на такую же величину, как единовременные. Во-вторых, при единовременном взносе все страхователи уплачивают свои взносы, при годичной же уплате по ряду договоров взносы не будут уплачены полностью, поскольку часть застрахованных умирает в течении срока страхования.
Следовательно, исчисляя размер годичной нетто-ставки, нельзя механически поделить единовременную ставку на число лет страхования. Нужно осуществить особый расчет с тем чтобы годичные ставки учитывали как потерю дохода на процентах, так и уменьшение числа застрахованных вследствии смертности.
Переход от единовременной нетто-ставки к годичной осуществляется посредством применения коэффициентов рассрочки.
Обычно условия страхования, предоставляют страхователю право помесячной уплаты взносов, ориентируются на возможность погашения полной суммы годичного взноса к концу страхового года. В ходе дальнейших рассуждений этот факт надо будет иметь ввиду.
Каким должен быть размер ежемесячного взноса? Представим, что все 40-летние лица (см. Таблицу смертности) обязались в конце каждого года страхования в течении 5 лет вносить страховой организации 10 000 руб. Тогда в конце первого года будет внесено 922 460 000 руб (l41*10 000 руб). Современная стоимость этой суммы равна lх+1V, то есть 922 460 000 руб * 0,97087, современная стоимость взносов второго года - lx+2V2, третьего - lx+3V3, п-го года - lx+nVn. Для каждого из вступивших в страхование сумма современных стоимостей годичных взносов составит:
(lx+1V+...+lx+nVn)/lx
Выше мы получили формулу для исчисления временной ренты - постнумерандо, которая послужит коэффициентом рассрочки:
nax=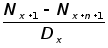
Коэффициент рассрочки (рента - постнумерандо или пренумерандо) представляет собой стоимость взносов в размере 10 000 руб, производимых в течении определенного срока в конце или начале каждого страхового года.
В таблице 5 приведены коэффициенты рассрочки.
Таблица 5.
|
Срок уплаты, лет |
Возраст, лет (х) |
|||||
|
20 |
30 |
40 |
50 |
|||
| 5 | 4.55 | 4.54 | 4.51 | 4.45 | ||
| 10 | 8.45 | 8.41 | 8.30 | 8.06 | ||
| 15 | 11.77 | 11.67 | 11.43 | 10.91 | ||
| 20 | 14.59 | 14.41 | 13.96 | 13.07 | ||
Теперь рассчитаем годичные ставки.
Единовременная нетто-ставка, как было показано ранее, равна современной стоимости финансовых обязательств страховщика и страхователя. При единовременной оплате страхователь все свои финансовые обязательства выполняет в момент заключения договора. При годичных взносах он рассчитывается со страхователем постепенно. Очевидно, что общая сумма годичных взносов должна быть эквивалентна единовременному взносу. Однако она не равна ему в связи с двумя обстоятельствами. Во-первых, в течении срока страхования будет нарастать доход в виде процентов (i), во-вторых, часть страхователей не сможет полностью расплатиться вследствии смертности. Иначе говоря, единовременная нетто-ставка является современной стоимостью суммы годичных взносов, поскольку это рассроченные финансовые обязательства страхователя.
Мы установили, что современная стоимость годичного взноса в 10 000 руб представляет собой коэффициент рассрочки. Отсюда можно составить следующую пропорцию. Искомый годичный взнос так относится к 10 000 руб, как современная стоимость всех годичных взносов в размере 10 000 руб (коэффициенту рассрочки), или
nPx : 1=nEdx : nax
где пРх - годичный взнос
пЕдх - единовременный взнос
пах - коэффициент рассрочки
Следовательно,
nPx=
то есть годичная нетто-ставка равна единовременной, деленной на коэффициент рассрочки, и наоборот, единовременная ставка равна годичной, умноженной на коэффициент рассрочки.
Абсолютные значения коэффициентов рассрочки близки к значению п - срока страхования, но несколько ниже его. В результате размеры годичных ставок получаются более высокими, чем если бы мы просто делили единовременную ставку на количество лет страхования. Таким путем возмещаются потери на процентах и учитывается постепенное уменьшение числа лиц, производивших взносы.
Применив коэффициент рассрочки, исчислим годичные ставки для лица в возрасте 40 лет , заключившего договор страхования на 5 лет на сумму 100 000 руб. Годичная нетто-ставка по дожитию равна 18680 руб (84250 руб : 4,51): на случай смерти - 470 руб. (2130 коп: 4,51).
Поделив единовременные нетто-ставки на коэффициент рассрочки через коммутационные числа, получим рабочие формулы для исчисления годичных нетто-ставок постнумерандо:
на
дожитие nPx=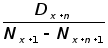
на
случай смерти
nPx=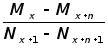
из приведенных в таблице 6 примеров видна закономерность изменения размеров нетто-ставок под влиянием вступительного возраста застрахованного и срока страхования.
Таблица 6.
|
Вступительный возраст застрахованного, лет |
Нетто-ставка по страхованию, руб |
||
|
на дожитие |
на случай смерти |
||
|
Срок страхования 5 лет |
|||
| 20 | 18.76 | 0.16 | |
| 30 | 18.73 | 0.25 | |
| 40 | 18.68 | 0.47 | |
| 50 | 18.42 | 0.99 | |
| 60 | 18.00 | 2.03 | |
|
Срок страхования 10 лет |
|||
| 20 | 8.64 | 0.18 | |
| 30 | 8.59 | 0.29 | |
| 40 | 8.45 | 0.56 | |
| 50 | 8.16 | 1.20 | |
| 60 | 7.59 | 2.45 | |
Таким образом, чем моложе застрахованный, тем выше нетто-ставка на дожитие и тем ниже по страхованию на случай смерти. При этом размер ставок на дожитие в несколько раз превышает ставки на случай смерти. Однако эта разница по мере увеличения возраста уменьшается. Так, при 5-летнем сроке для 20-летнего лица нетто-ставка по дожитию равна 18760 руб , а по страхованию на случай смерти - лишь 160 руб. Для 60-летнего лица они соответственно равны 18000 руб. И 2030 руб.
Нетто-ставки по страхованию на дожитие и по страхованию на случай смерти в том виде, в каком мы их рассмотрели, входят как составные части в тарифы по смешанному страхованию жизни - наиболее распространенному виду долгосрочного страхования. В совокупной нетто-ставке на дожитие и на случай смерти преобладающий удельный вес имеет ставка по дожитию.
Список используемой литературы:
1. Страховое дело, Москва, 1985
2. Страхование от А до Я, ред. Л.И. Корчевская, Москва, 1996 год
3. Налогообложение банков и страховых фирм, Р.П. Крованов, Москва, 1996 год
4. Гражданский кодекс Российской Федерации