Девятиэтажное жилое здание
Квалификационный разряд – величина, отражающая уровень профессиональной подготовки работника.
Тарифная сетка – совокупность тарифных разрядов, определяемых в зависимости от сложности работ и квалификационных характеристик работников с помощью тарифных коэффициентов.
Тарифный коэффициент – это часовая тарифная ставка соответствующего разряда к часовой тарифной ставке первого разряда.
Для измерения производительности труда применяются три основных метода: стоимостной, натуральный и трудовой, которые различаются единицами измерения работы.
При стоимостном методе измерения производительности труда объем работы приводится в денежном исчислении.
Стоимостной метод позволяет сравнивать производительность труда работников разных профессий, квалификаций, например кондитера и повара, токаря и водителя. Достоинствами этого метода являются простота исчисления, возможность сравнения уровней продуктивности труда разных производств, а также определения его динамики в разные периоды времени. Но недостатком метода является влияние неценовых факторов: конъюнктуры рынка, инфляции, а также материалоемкости работы.
Натуральный метод измерения производительности труда применяется в случае производства (выпуска) однородной продукции. Объем работы в этом случае определяется с помощью натуральных измерителей, таких, как тонны, штуки, метры, литры и др. Уровень произведенных работ в натурально-вещественном измерении является наиболее объективным и достоверным показателем производительности труда. Посредством этого метода можно измерять и сравнивать производительность труда отдельных бригад и работников, планировать их численность, определять профессиональный и квалификационный состав, сопоставлять производительность труда разных предприятий.
Натуральный метод измерения производительности труда отличается простотой и наглядностью расчетов. Однако его использование ограничено: им нельзя пользоваться при расчетах производительности труда на тех участках, где производится или выпускается разнородная продукция, например машины и инструменты. Кроме того, он не учитывает изменение запасов незавершенного производства. По видам работ натуральный показатель выработки можно определить по формуле:
Вн = Vн.и.: Ч
Где: Вн – выработка рабочего в натуральных показателях;
Vн.и. – объём отдельного вида работ в натуральных измерениях (кубометр, погонные метры, квадратные метры);
Ч – численность рабочих по данному виду работ.
По строящему объекту:
Определение выработки в натуральном выражении – кирпичная кладка:
Vн.и = 2815: 75 = 37.5 
Вн = 37,5: 8 = 4,7
Разновидностью натурального методы является условно-натуральный метод, когда объем работы учитывается в условных единицах однородной продукции. Так, разные по емкости вагоны переводятся в двухосные, консервные банки разной емкости – в условные банки, а различная обувь – в условную пару. Пересчет в условные измерители производится, как правило, с помощью переводных единиц (коэффициентов).
Условно-натуральный метод расчета производительности труда удобен для применения, так как производство (продажу) многих разнообразных товаров (услуг) с помощью переводных коэффициентов можно привести в сопоставимый вид. Например, затраты на реализацию муки, хлеба и макаронных изделий можно выразить через коэффициенты пересчета в затраты на реализацию одного условного килограмма хлебобулочных изделий. Такой подход приближает условно-натуральный метод к трудовому методу, в основе которого лежит измерение объемов продукции с помощью условной трудоемкости производства продукции или продажи товаров.
Трудовой (нормативный) метод измерения производительности труда показывает соотношение фактических затрат труда на определенный объем работы с затратами труда, полагающимися по норме, т.е. он характеризует степень выполнения нормы выработки рабочим. Расчет производительности труда этим методом представляет собой объем работы с учетом нормативной трудоемкости (чел. ч), приходящийся на единицу фактически отработанного времени. При измерении производительности труда трудовым методом используются нормативы времени на производство единицы продукции или продажу единицы товара:
Пm=Om
Bф
где Пm – производительность труда, измеренная трудовым методом;
Оm – объем работы в единицах нормативного времени работы;
Вф – фактическое время работы.
Преимуществом трудового метода является возможность его применения ко всем видам работ и услуг. Но для широкого использования метода необходимы нормативы времени на каждый вид работы, которые имеются далеко не всегда и не везде. Этим методом нельзя пользоваться для расчета производительности труда работников, находящихся на повременной оплате труда, если в их трудовой деятельности не применяются нормы времени. В масштабах экономики страны общественная производительность труда измеряется валовым внутренним продуктом (ВВП), приходящимся на годовую среднесписочную численность работников, т.е. занятых в экономике.
Трудоёмкость – сумма затрат живого труда не производство единицы продукции. Затраты на всё производство делятся на объём выпущенной продукции за определённый период. Этот показатель не подвержен влиянию посторонних по отношению к данному строительству факторов. Поэтому фактическая трудоёмкость продукции более объективна, чем показатель стоимости выработки.
Технологическая трудоёмкость (Т1) определяется затратами труда основных рабочих-сдельщиков и повременщиков. Она рассчитывается по производственным операциям, деталям, узлам и готовым изделиям.
Трудоёмкость обслуживания (Т2) – это затраты труда вспомогательных рабочих основных цехов и всех рабочих вспомогательных цехов и подразделений, занятых обслуживанием строительного производства. Расчёт производится по каждой операции, изделию либо пропорционально технологической трудоёмкости изделия или работ.
Производственная трудоёмкость (Т3) – это затраты труда основных и вспомогательных рабочих на выполнение единицы работ.
Трудоёмкость управления (Т4) складывается из затрат труда руководителей, специалистов, служащих. Часть этих затрат непосредственно связана с
изготовлением изделий, прямо относится на трудоёмкость этих изделий, другая часть затрат, которая непосредственно не связана с изготовлением изделий, относятся к ним пропорционально производственной трудоёмкости.
Полная трудоёмкость продукции включает затраты труда всех категорий работников, (в человеко-часах), определяется по формуле:
Т = Т1 +Т2 +Т3 + Т4.
По строящему объекту:
Т – берём из календарного графика.
2847  8 =25623
5.3 Структура сметной стоимости строительства
Сметная стоимость строительства по методам расчёта и экономическому содержанию, входящая в локальные сметы, состоит из прямых затрат, накладных расходов и сметной прибыли (плановых накоплений).
Прямые затраты включают: заработную плату рабочих; стоимость материалов, деталей, конструкций; расходы на эксплуатацию строительных машин и механизмов.
Заработную плату рабочих в условиях рыночной экономики заказчик и подрядчик определяют в составе договорных цен на строительную продукцию (работы, услуги). Расчёт средств на оплату труда зависит от метода определения сметной стоимости строительства и наличия исходной информации по конкретному строительному предприятию.
Стоимость материальных ресурсов определяется с учётом данных норматив – ной потребности материалов, изделий и конструкций, а также соответствующей цены на вид материальных ресурсов.
Нормативная потребность в материальных ресурсах определяется путём расчёта ресурсных показателей в локальных сметах и по проектным материалам.
Нормативная потребность в строительных машинах и механизмах определяется:
– на основе локальной сметы на строящийся объект;
– по данным Проекта организации строительства;
– по данным Проекта производства строительных работ.
Накладные расходы предусматриваются для покрытия расходов на управление и хозяйственное обслуживание строительно-монтажных работ и обеспечение условий для функционирования процесса строительного производства.
Сметная себестоимость СМР определяется проектной организацией по нормам и текущим ценам на момент расчёта. Сметная себестоимость является основным показателем, по которому налоговая инспекция контролирует прибыльность договора подряда строительной организации, и является основой для расчёта плановой себестоимости СМР.
Плановая себестоимость СМР должна быть меньше сметной за счёт применения более дешёвых строительных материалов, прогрессивных строительных конструкций и изделий, а также более производительной техники, усовершенствованной технологии и т.п.
Фактическая себестоимость СМР – это сумма затрат, производимых конкретной строительной организацией в ходе выполнения заданного комплекса работ в сложившихся условиях производства.
Фактическая себестоимость СМР позволяет определить фактические финансовые результаты деятельности строительной организации и её подразделений.
Снижение затрат достигается путём экономии всех видов ресурсов, потребляемых в производстве и при проведении СМР.
Снижение трудоёмкости СМР, рост производительности труда и сокращение численности административно-управленческого персонала – одна из актуальных задач снижения затрат производства. Это можно осуществлять за счёт механизации производства, разработки и применения прогрессивных, высокопроизводительных технологий, замены и модернизации устаревших строительных машин и механизмов, их более эффективного использования.
Экономия материальных ресурсов и их рациональное использование имеет большое значение. Это достигается за счёт ресурсосберегающих технологий, рационального снабжения и хранения материальных ресурсов. Необходимо осуществлять входной контроль за качеством поступающих от поставщиков сырья и материалов, конструкций и изделий.
Снижение затрат на строительство и производство может осуществляться за счёт оптимизации величины партии закупаемых материалов, особенно в условиях инфляции или сезонности работ; реорганизации управления строительным производством; выбора рациональных темпов и сроков строительства; оптимизации номенклатуры выпуска продукции и типов работ; диверсификации производства; применения эффективного маркетинга; сокращения накладных расходов; сокращения отходов и потерь; ликвидации брака; оптимизации применения факторов производства и т.п.
5.5 Сметная прибыль, рентабельность
Сметная прибыль (плановые накопления) – это средства для покрытия расходов строительных организаций, не проходящих по статьям прямых затрат и накладных расходов, а именно: плата за кредиты банка; затраты на развитие производства, модернизацию и рекомендацию основных фондов; частичное пополнение собственных оборотных средств; затраты на уплату налога на прибыль; затраты на материальное стимулирование работников; затраты на оказания материальной помощи; затраты на развитие социальной сферы, содержание объектов и учреждений здравоохранения, культуры, спорта, детских лагерей отдыха, жилищного фонда и других объектов непроизводственного назначения; расходы на организацию помощи и бесплатных услуг учебным заведениям и др.
Общеотраслевой норматив сметной прибыли составляет 65% к величине средств на оплату труда рабочих-строителей и механизаторов или 8% от общей суммы сметной стоимости строительства. В тех случаях, когда условия производства работ отличаются от принятых в усредненных нормативах, а прибыль не покрывает расходы строительной организации, не проходящих по статьям прямых затрат и накладных расходов, по согласованию с заказчиком, рекомендуется разрабатывать индивидуальный норматив сметной прибыли.
Для оценки уровня эффективности работы строительной организации и для сравнения его м другими предприятиями отросли определяют показатели рентабельности.
Сметный уровень рентабельности рассчитывается как отношение сметной прибыли (плановых накоплений) к сметной стоимости объекта строительства.
Плановый уровень рентабельности определяется как отношение плановой прибыли к договорной цене объекта.
Фактический уровень рентабельности определяется по окончании строительства объекта и завершения денежных расчётов с заказчиком, который рассчитывается как отношение фактической прибыли к фактическим затратам на строительство объекта.
На рентабельность строительной организации влияют многие факторы, такие как: увеличение объёмов работ, ценообразование, инфляция, научно-технический процесс, организация работ, управление производством, экономия материальных ресурсов и многие другие.
При сокращении продолжительности строительства и досрочной сдаче объекта в эксплуатацию создаётся дополнительный экономический эффект. Он создаётся в сфере заказчика за счёт выпуска дополнительной продукции за период сокращения строительства. Этот эффект в зависимости от имеющейся информации может быть определён по формулам:
Сокращения монтажа:
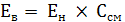
 (
 –
 ) / 360
Где:  – нормативный коэффициент
экономической эффективности (для строительства
 );
 - сметная стоимость
работ, руб.;
360 – число дней в году, дн.
 = 0,17 47614382 (247 –
201) /360 = 1034290 руб.
Экономия условно-постоянной части накладных расходов при уменьшении сроков работ:
 = 0,5 НР
 (1 –
 / )
Где: 0,5 – доля условно-постоянной части накладных расходов;
НР – накладные расходы (из локальной сметы), руб.;
– продолжительность
работ по сетевому графику, дн.;
– продолжительность
работ по календарному графику, дн.
 = 0,5 71347.8
 (1 – 201 / 247) =
6643.72
Общая экономия составит:
 =
 + = 1034290+ 6643.72=
1040933.72 руб.
Инновации и инвестирование на предприятиях СМР.
Инновация – процесс введения изменений в систему производства для изменения рыночного опроса на продукцию на основе новых технических решений.
Инновационный процесс не может обойтись без инвестиций. В самом общем виде инвестиции определяются как денежные средства, банковские вклады, вклады и другие ценные бумаги, технологии, машины, в том числе на товарные знаки, кредиты, любое другое имущество или имущественные права, интеллектуальные ценности, вкладываемые в объекты предпринимательской деятельности в целях получения прибыли (дохода) и достижения социального эффекта.
По финансовому определению инвестиции – это все виды активов (средств), вкладываемых в хозяйственную деятельность в целях получения дохода.
Экономическое определения инвестиции трактуется как расходы на создание, расширение, реконструкцию и техническое перевооружение основного капитала и связанного с ним оборотного капитала.
Сущность инвестиций включает сочетание затрат и результатов. Если затраты ресурсов (инвестиций) не приводят к желаемому результату, то они становятся бесполезными.
– Венчурный капитал представляет собой инвестиции в форме выпуска новых акций, произведённых в новых сферах деятельности, связанных с большим риском венчурный капитал инвестируется в не связанные между собой проекты расчёте на быструю окупаемость вложенных средств.
– Прямые инвестиции – это вложение в капитал хозяйственного субъекта с целью извлечения дохода и получения на участие в управление предприятием.
– инвестиции – связаны с формированием (совокупность, разность инвестиционных ценностей) и представляет собой приобретение ценных бумаг и других активов.
Ценообразование
1 Оплата труда рабочих строителей: 14588.9 x 18.85 = 275000.8
2 Эксплуатация машин: 5434 x 0.37 = 2010.58
3 Оплата труда машинистов: 1853.7 x 18.85 = 34942.2
4 Стоимость материалов: 23782.03
5 Средства на оплату труда: 23782.03 + 34942.2 = 58724.23
6 Прямые затраты: = 71396.41 x 0.02 + 71396.41 x 0.12 + 71396.41 = 81391.9
7 Накладные расходы: 81391.9 x 0.18 = 14650.5
8 Сметная стоимость: 104044.2
9 НДС – 20%: 104044.2 x 0.20 = 20808.8
10 Сметная стоимость с учетом НДС: 104044.2 – 20808.8 = 83235.4
11 Прибыль: 83235.4 x 0.08 = 6658.8
12 Договорная цена 83235.4 + 6658.8 = 89894.2
13 Налог на прибыль:
Согласно ст. 284 НК РФ основная ставка налога составляет 24%, из них:
7,5%(6742.4) – федеральный бюджет;
14,5%(13034.7) – субъект РФ;
2%(1797.9) – местный бюджет.
При этом субъекту РФ дано право уменьшать ставку на 4%.
С 01.01.2004 г. налог перераспределяется между бюджетами в следующем порядке:
5%(4494.7) – федеральный бюджет;
17%(15282) – субъект РФ;
2%(1797.9) – местный бюджет.
Литература
1. СНиП П-25–80 «Деревянные конструкции».
2. СНиП 2.02.01–83 «Основания зданий и сооружений».
3. СНиП 2.03.01–84 «Бетонные и железобетонные конструкции».
4. СНиП 2.01.07–85 «Нагрузки и воздействия».
5. Правила выполнения архитектурно-строительных чертежей ГОСТ 21501–93.
6. Цая Т.Н. «Строительные конструкции», том 1.
7. Цая Т.Н. «Строительные конструкции», том 2.
8. Куваддин А.Н. «Примеры расчета железобетонных конструкций зданий».
9. Строительный каталог, часть 3. Типовая документация на конструкции, изделия и узлы зданий и сооружений.
10. Общесоюзный каталог материалов конструкций. Сборник 3.01–15
11. Ломакин В.А. «Технология и организация строительного производства».
12. Смирнов Н.А. «Технология строительного производства».
13. Добронравов С.С. «Строительные машины и механизмы».
14. ГОСТ 21.508–89 «Генеральные планы».
15. СНиП 2.08.01–85 «Жилые здания».
16. Сборник железобетонных конструкций 3.01–22
17. Шерешевский И.А. «Конструирование гражданских зданий».
18. Неелов В.А. «Гражданские здания».