Организация аналитической деятельности в таможенном органе
Преобразование всех аналитических подразделений в единую систему, подчиненную начальнику таможенного органа, позволит:
- обеспечить единообразие и научность в подходе к аналитической деятельности по всей вертикали управления;
- обеспечить комплексность аналитической работы и подготовку выверенных решений по всем направлениям деятельности таможенного органа;
- сократить время и трудозатраты, необходимые при анализе информации по разным направлениям деятельности. Необходимо сосредоточить всю аналитическую работу в одном подразделении на уровне таможни, в одной службе на уровне РТУ, в одном управлении на уровне ФТС. Результативная информационно-аналитическая деятельность возможна лишь при создании структуры аналитических подразделений по всей вертикали таможенной службы.
Внешними факторами воздействия на таможенный орган определяется специфика его деятельности. Результативность управленческой деятельности полностью зависит от способности оценить степень влияния факторов на изменение величины показателей, характеризующих работу каждого таможенного органа (рис. 2.3).





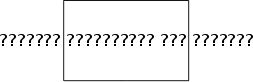
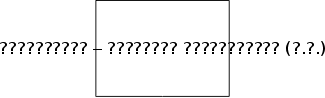

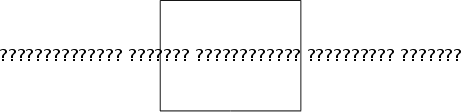
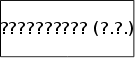



Рис. 2.3. Организационно-функциональная структура аналитической деятельности
В общем случае организационную основу аналитической деятельности в таможенных органах должны составлять:
Теоретико–методологическое обеспечение системных исследований деятельности таможенных органов;
Система информации и информационные базы анализа, технологии автоматизации процессов анализа;
Система информационно – аналитического мониторинга;
Информационно – аналитическая служба13.
Результатом согласованного анализа внешнеэкономической и таможенной деятельности должна стать адекватной процедура управления таможенной деятельностью. На рисунке представлена модель процедуры управления таможенной деятельностью с учетом аналитической компоненты формирования управленческого решения14 (рис. 2.4).










Рис.2.4. Модель процедуры управления таможенной деятельностью
2.2 Оперативно-аналитическое подразделение таможни: основные задачи и особенности аналитической деятельности
Известно, что задачи анализа обычно рассматриваются как более значимые по отношению к задачам информатизации. Тем не иене исход данных для анализа создается в ходе сбора систематизации. Следовательно, рассматривая цикл образования информации и получения на основе исходных данных нового знания, необходимо в первую очередь обратиться к вопросу создания полноценных информационных ресурсов, а также средств пользования ими15.
Процесс ресурсного обеспечения информационно-аналитической деятельности (ИАД), то есть создание необходимых для анализа объема либо потока информации в наиболее общем виде включает этапы:
формирование проблемной области (задачи);
формирование перечня исходных данных;
формирование информационного потока;
предварительное хранение и обработка данных;
анализ данных16
Оперативно-аналитическая работа в правоохранительном блоке таможни есть комплекс мероприятий по информационному, а также аналитическому сопровождению деятельности оперативных и следственных подразделений. Содержание оперативного поиска информации силами и средствами можно определить как получение первичной оперативно-значимой информации с использованием ресурсов и специальной компьютерной технологией. К способам добывания информации, присущим ИАД в интересах решения задач оперативно-розыскной деятельности (ОРД) таможенного органа, представляется возможным выделить следующие стадии ОРД:
оперативный поиск;
проверка;
разработка и контроль;
розыск
На основании вышеизложенного можно сделать вывод, что сначала по внутренним и внешним каналам происходит передача данных оперативному подразделению, затем они анализируются с использованием определенных методов, диагностируются, планируются текущие оперативно-розыскные мероприятия, отслеживаются внешнеторговые операции, определяется риск несоблюдения таможенного законодательства и затем оперативный происходит поиск17.
Так как аналитическая составляющая оперативных подразделений основана на работе, которая заключается в анализе данных, то чаще всего деятельность на различных стадиях ОРД представляет собой цикл систематизации и анализа информации. Рассмотрим этот цикл:
цель (задание), например, собрать данные для анализа, осуществить оперативный поиск;
для решения поставленной задачи выдвигается оперативная версия (на основе данных предыдущих аналитических исследований);
формализация оперативной версии;
подготовка запроса и его выполнение (надо помнить, что слишком краткий перечень условий влечет неполноту картины, а излишне широкие дадут объем информации, осознать который будет очень сложно);
анализ результата. Один из наиболее ответственных этапов работы аналитика. Только от него зависит - увидит ли он исходные закономерности, сможет ли понять, какие криминальные действия стоят за словами и цифрами. Задача аналитической деятельности заключается в рассмотрении отобранных и систематизированных данных в их совокупности для основания утверждать о справедливости выдвинутой версии.
Основная цель деятельности отделения заключается в повышении эффективности работы правоохранительного блока таможни.
Осуществление информационного взаимодействия с профилирующими подразделениями ФТС, МТУ, МОТ и другими государственными и правоохранительными органами. Можно выделить следующие задачи данного блока:
Организационные задачи:
- Организация и поддержание информационного взаимодействия с вышестоящими таможенными органами (ГУБК ФТС РФ, МОТ);
- Организация информационного взаимодействия с подразделениями таможни (АСУ, ОКДТ...);
- Организация сбора данных от подразделений правоохранительного блока и предоставление им доступа к информационным базам.
2) Оперативные задачи:
- Информационное и аналитическое сопровождение деятельности оперативных и следственных подразделений таможни;
- Участие в планировании специальных и оперативных мероприятий в части их информационного и аналитического обеспечения, а также сбора данных и подведение итогов по ним;
- Сбор и обработка информации от оперативных и следственных подразделений в рамках программных продуктов и форм отчетностей;
- Представление информационных и аналитических материалов руководству таможни и вышестоящим таможенным органам;
- Обмен информацией в рамках взаимодействия с другими правоохранительными органами.
3) Информационные функции:
- Сбор и систематизация данных, относящихся к результатам правоохранительной деятельности таможни;
- Изучение информационно-справочных программных продуктов других правоохранительных органов с целью применения их в правоохранительной деятельности таможни;
- Формирование информационного массива в отделении и доведение его в порядке установленного доступа до подразделений таможни;
- Доведение до сведения руководства и подразделений таможни об информационных возможностях отделения;
- Обмен в установленном порядке информацией с другими правоохранительными и государственными органами.
4) Аналитические функции:
- Анализировать результаты деятельности:
-- подразделений таможни;
-- совместных мероприятий в рамках взаимодействия с другими правоохранительными органами;
-- специальных мероприятий и операций.
- По рекомендованным методикам ГУБК ФТС РФ и МОТ проводить анализ деятельности правоохранительного блока таможни.
- Представлять оперативным подразделениям в установленном порядке аналитические материалы о деятельности участников ВЭД, а также другие материалы, необходимые в их служебной деятельности.
- Анализировать базу грузовых таможенных деклараций (ГТД) АСУ таможни с целью выявления предполагаемых правонарушений, совершенных путем заявленных недостоверных сведений в ГТД. Определение фирм - импортеров, которыми были совершены предполагаемые правонарушения при таможенном оформлении. Результаты анализа в виде материалов направлять в оперативные подразделения с целью проверки деятельности этих фирм.
- Совместно с ОКДТ проводить анализ направленных, а также недоставленных товаров в зону деятельности таможни. Результаты анализа в виде материалов направлять в оперативные подразделения с целью проверки этих фирм.
Проведение в рамках взаимодействия с другими правоохранительными органами совместного анализа внешнеторговой деятельности фирм, организаций.
- Анализировать правонарушения, совершенные участниками ВЭД с целью ухода от уплаты таможенных платежей, и вырабатывать предложения по борьбе с ними.
Подготовка оперативных аналитических материалов о состоянии правоохранительной деятельности руководству таможни18.
2.3 Разработка проектов профилей рисков как процесс аналитической деятельности
Важную роль в системе управления рисками играет аналитическая составляющая. Система управления рисками связана с определением области риска и вероятностью совершения правонарушений. На этой основе определяются критерии, которые взятые вместе, служат в качестве практического инструмента риска-сочетание факторов риска, основанная на собранной информации, которая была проанализирована и классифицирована по определенным категориям. Данные процедуры выполняются в определенной логической последовательности. В первую очередь решаются вопросы стратегии решения задачи - определение области риска, а также критерии оценки риска, затем подлежат определению сами риски. Для этого необходим глубокий анализ всей структуры внешнеэкономической сделки, начиная с предпосылок ее заключения. Анализируются вопросы, связанные со сведениями об участниках сделки, сильные и слабые стороны, возможности и предпосылки возникновения риска. На третьем этапе анализируется сам риск. На данной стадии определяется вероятность наступления риска и потенциальные последствия его возникновения. Результатом анализа является определение уровня риска. Затем осуществляется сопоставление данного риска с уже имеющимися рисками и установление его значимости, приоритетности. После решения данных задач определяется план действия, направленный на предотвращение совершения правонарушения, в том числе организационного характера19. Должностные лица таможенных органов, осуществляющие выявление и анализ рисков, используют информацию из источников:
1) базы данных электронных копий поданных, а также зарегистрированных и оформленных ГТД;
2) базы данных электронных уведомлений о направлении товаров;
3) базы данных электронных копий деклараций таможенной стоимости и корректировок таможенной стоимости (КТС);
4) базы данных электронных копий таможенных приходных ордеров;
5) базы данных автотранспортных средств;
6) базы данных фактического вывоза товаров;
7) базы данных электронных журналов;
8) центральный реестр субъектов ВЭД (ЦРСВЭД);
9) базу данных информационного обмена с Европейским бюро по борьбе с мошенничеством (OLAF);
10) базу данных внешней торговли ЕС;
11) базу данных внешней торговли стран - участниц СНГ;
12) базу данных по итогам внешней торговли МВФ;
13) базу данных внешней торговли ООН (Comtrade);
14) базу данных международной торговли;
15) базы данных паспортов сделок;
16) образцы оттисков печатей уполномоченных банков и других компетентных органов, используемых для целей валютного контроля и контроля за исполнением внешнеторговых бартерных сделок;
17) базы данных, содержащие информацию об уголовных делах и делах об административных правонарушениях;
18) единый информационный банк данных правоохранительных органов для обмена информацией о физических и юридических лицах, подозреваемых в незаконном обороте и контрабанде оружия;
19) оперативную информацию;
20) информацию, полученную из средств массовой информации;
21) информацию, полученную в результате оперативно-розыскной деятельности;
22) информацию, полученную в результате расследования уголовных дел и дел об административных правонарушениях20.
Информация о рисках может быть передана в координирующее подразделение ФТС России любым заинтересованным лицом через официальный сайт ФТС России в сети Интернет.
Анализ информации проводится по направлениям, определенным Перечнем критериев отнесения товаров, внешнеэкономических операций и лиц к группам риска, который доводится до таможенных органов письмом ФТС России.
С целью единообразного выявления и анализа рисков ФТС России разрабатывает на основании предложений РТУ и таможен целевые методики выявления рисков, типовые правила. При выявлении риска уполномоченное должностное лицо таможенного органа определяет его степень с применением целевой методики выявления рисков и (или) экспертным методом (например, исходя из рассчитанной потенциальной суммы недополученных таможенных платежей).
В целях реализации принципа выборочности при проведении таможенного контроля, упорядочения и систематизации обмена информацией, взаимодействия подразделений координации и применения системы управления рисками таможенных органов, подразделений, осуществляющих таможенное оформление и таможенный контроль, с подразделениями таможенной инспекции при применении системы управления рисками, в соответствии с положениями Таможенного кодекса Российской Федерации.
Подразделения таможенной инспекции организовывают и проводят проверку достоверности сведений после выпуска товаров и (или) транспортных средств с применением форм таможенного контроля, в том числе таможенной ревизии, установленных Таможенным кодексом. С этой целью подразделения таможенной инспекции в пределах своей компетенции и взаимодействия осуществляют:
- анализ информации о деятельности отправителей товаров, получателей товаров, лиц, ответственных за финансовое урегулирование, декларантов, таможенных брокеров (представителей), владельцев складов временного хранения, владельцев таможенных складов и таможенных перевозчиков с целью выявления рисков;
- разработку проектов профилей риска или подготовку предложений о целесообразности разработки проектов профилей;
- организацию, координацию и проведение проверочных мероприятий;
- анализ результатов проверочных мероприятий, и при выявлении рисков - передачу информации в подразделение координации и применения СУР таможенных органов.
Проверочные мероприятия проводятся подразделениями таможенной инспекции в общем порядке в соответствии с положениями таможенного законодательства Российской Федерации, правовых актов ФТС России.
В целях ускорения актуализации информации, касающейся таможенного контроля, взаимодействующие подразделения по возможности используют современные технологии информационного обмена (электронная почта, телефакс).
Взаимодействие осуществляется при применении СУР в следующих случаях:
- при анализе деятельности лиц, по которым подразделениями таможенной инспекции выявлены риски;
- при получении информации о деятельности лиц от подразделений координации и применения СУР по результатам анализа эффективности применения прямых мер по минимизации рисков, содержащихся в профилях рисков;
- при получении информации от подразделений таможенной инспекции о лицах, в отношении которых затруднены проверочные мероприятия;
- при получении информации о деятельности лиц, у которых отсутствует индивидуальный таможенный номер (ИТН) в Центральном реестре субъектов внешнеэкономической деятельности (ЦРСВЭД);
- при анализе информации о деятельности лиц, перемещающих товары, в отношении которых таможенный контроль при таможенном оформлении проводится не в полном объеме.
Организация взаимодействия подразделения таможенной инспекции таможенных органов проводят анализ информации о деятельности лиц, из источников, указанных ранее, с целью выявления рисков, разработки и направления проектов профилей. Подразделения таможенной инспекции таможенных органов ежеквартально осуществляют обобщение результатов проведенных проверочных мероприятий. Информация о ревизионных мероприятиях, по результатам которых целесообразно рассмотреть вопрос о разработке проектов профилей рисков (проектов ориентировок), направляется в подразделения координации и применения СУР либо применяется подразделением таможенной инспекции для разработки проектов профилей риска самостоятельно.
Подразделение таможенной инспекции таможенного органа по запросу подразделения координации и применения СУР или структурного подразделения таможенного органа, по направлению деятельности которого выявлены риски, представляет информацию о результатах проведения проверочных мероприятий.
Проекты профилей рисков, направленные в ФТС России, рассматриваются совместно структурным подразделением ФТС России, по направлению деятельности которого выявлен риск, Управлением таможенной инспекции (УТИ) и Главным управлением организации таможенного контроля (ГУОТК) в максимально короткие сроки:
- определение целесообразности издания правового акта ФТС России, содержащего профиль риска - в течение двух рабочих дней;
- подготовка профилей рисков - в течение пяти рабочих дней.
Структурные подразделения таможенных органов проводят анализ информации о таможенном оформлении и таможенном контроле, а также анализ результатов применения прямых мер по минимизации рисков.
Результаты указанного анализа, касающиеся деятельности лиц, при необходимости проведения проверочных мероприятий подразделениями таможенной инспекции направляются в подразделение координации и применения.
Начальник подразделения таможенной инспекции на основании информации, поступившей из подразделения координации и применения СУР, определяет целесообразность проведения проверочных мероприятий, определяет форму таможенного контроля в соответствии с главой 35 Таможенного Кодекса и сроки проведения.
В случае отсутствия оснований для проведения проверочных мероприятий мотивированная информация об этом направляется в подразделение координации и применения СУР таможенного органа.
Контрольно-аналитическое подразделение УТИ после проведения анализа полученных документов и сведений, информирует ГУОТК о целесообразности разработки ориентировок, профилей рисков (либо внесения изменений в существующие профили риска (ориентировки), содержащие перечень лиц).
ГУОТК с учетом предложений УТИ самостоятельно либо во взаимодействии с заинтересованным структурным подразделением ФТС России разрабатывает ориентировки, профили рисков либо вносит соответствующие изменения в существующие профили рисков, ориентировки.
При выявлении уполномоченным должностным лицом таможенного поста (ОТОиТК) в процессе декларирования товаров факта отсутствия у лица, перемещающего товары, ИТН в ЦРСВЭД таможенный пост (ОТОиТК) информирует об этом по телефону отдел применения СУР таможни.
Отдел применения СУР таможни в течение 15 минут с момента получения указанной информации направляет ее по оперативным каналам связи в отдел таможенной инспекции таможни.
При проведении структурными подразделениями таможенных органов анализа рисков в отношении товаров, перемещаемых лицами, информация о выявленных рисках передается в подразделение таможенной инспекции с целью принятия решения о проведении таможенного контроля после выпуска товаров. Информация о результатах проведения таможенного контроля направляется подразделением таможенной инспекции в течение пяти календарных дней в УТИ ФТС России по оперативным каналам связи21.
Заключение
Переход таможенных органов страны на работу в соответствии с мировыми стандартами таможенного администрирования требует разработки нового механизма информационного контроля внешнеэкономической деятельности. Для этого, образующиеся аналитические подразделения в процессе своей деятельности обеспечат единообразие и научность в подходе к аналитической составляющей таможенного администрирования по всей вертикали таможенных органов.
Комплексность и структурированность аналитической деятельности по всей вертикали таможенных органов обеспечат подготовку выверенных управленческих решений, позволят создать механизм информационного контроля по всем направлениям деятельности таможенных органов.
Кроме того, структурные изменения в процессе организации аналитической деятельности таможенных органов позволят сократить время и трудозатраты, необходимые при анализе информации по разным направлениям деятельности, поскольку одной из компонент совершенствования аналитической деятельности является проведение комплексных аналитических исследований на основе метатехнологии согласованного анализа внешнеэкономической и таможенной деятельности.
На основании вышеизложенного определим аналитическую деятельность как процесс и целостную систему взаимосвязанных компонентов.
С одной стороны, аналитическая деятельность предстает перед нами как динамичный процесс сбора, обработки, анализа и систематизации информации, а с другой, как организованная структура, основными элементами которой являются: аналитики, информационное, методическое, программное и нормативно-правовое обеспечение.
В связи с тем, что на таможенную службу была возложена функция формирования государственной политики в области таможенного дела, потребовалась структура, которая могла бы не только составлять представляемые предложения, но соотносить их со всеми другими факторами, анализировать все программные и стратегические документы Аппарата Президента и Правительства РФ. И в итоге, все эти задачи были возложены на Аналитическое управление, которое было создано 15 января 2008 года.
Если раньше Правительство РФ давало какое-то поручение, которое таможенная служба выполняла и отправляла требуемые материалы, а Аппарат Правительства РФ готовил решения по представляемым материалам, то в настоящее время по определенным вопросам Аналитическое управление стало основным органом формирования соответствующих предложений.
Очевидно, что на этапе определения наиболее эффективных средств и методов непосредственной реализации таможенными органами России задач в области таможенного дела, таких как: усовершенствование существующей системы таможенного администрирования, повышения ее качества в условиях разделения товаропотоков и документооборота и перехода от тотального контроля товаров к контролю информационному, роль аналитических подразделений будет возрастать.
Список использованных источников
Конституция Российской Федерации. – М.: Омега-Л, 2007.
Таможенный кодекс РФ: Закон Российской Федерации от 28.05.2003 №61-ФЗ.
Письмо ГТК России от 10.12.1999 № 06-16/9035 «Типовое положение оперативно-аналитического отделения правоохранительного блока таможни».
Приказ ГТК России от 26.09. 2003 № 1069 «Концепция системы управления рисками в таможенной службе Российской Федерации».
Приказ ФТС РФ от 17.08. 2005 №751 «Об утверждении порядка взаимодействия при применении системы управления рисками».
Приказ ФТС от 27.11.2006 № 1227 «Об утверждении типовых положений об оперативно-розыскном подразделении, подразделении по борьбе с особо опасными видами контрабанды, подразделении по борьбе с контрабандой наркотиков, оперативно-аналитическом подразделении таможни».
Приказ ФТС России от 19.02.08 № 143 «Об утверждении Положения об Аналитическом управлении ФТС России».
Акимов. А.Е. Информационно-аналитическое обеспечение оперативно-розыскной деятельности. Дис… канд. юр. наук/ РТА. – М., 2003. – 108 с.
Бекяшев К.А., Моисеев Е.Г. Таможенное право: Учеб. – М.: Проспект, 2007. – 360 с.
Данилин Н.С., Якупов Р.Г. Введение в информационные таможенные технологии:Учеб. пособие. – М.: РИО РТА, 2000. – 48 с.
Зиновьва А.Л. Совершенствование организации аналитической деятельности в системе таможенных органов России. Форум. Методический сборник № 14. – М.: РИО РТА, 2005. – 180 с.
Зиновьева А.Л. Совершенствование аналитической деятельности таможенного органа в СЭЗ. Дис… канд. экон. наук/ РТА. – М., 2005. – 145 с.
Курносов Ю.В., Конотопов П.Ю. Аналитика: методология, технология и организация информационно – аналитической работы. – М.: Русаки, 2004. – 512 с.
Лейбин В.М. Системный анализ или системный синтез: Учеб. – М.: Наука, 1987. – 238 с.
Макрусев В.В. Основы системного анализа: Учеб. – М.: РИО РТА, 2006. – 576 с.
Мескон М., Альберт М., Франклин Х. Основы менеджмента: Пер. с англ. – М.: Дело, 2004. – 720 с.
Сереброва С.П. Использование компьютерной информации при рассмотрении преступлений в сфере экономики // Российский следователь. – 2000. - № 4. – С. 5-7.
Чернова Г.В., Кудрявцев А.А. Управление рисками: Учеб. пособие. – М.: Проспект, 2003. – 160 с.
1 Зиновьева А.Л. Совершенствование аналитической деятельности таможенного органа в СЭЗ. Дис… канд. экон. наук/ РТА. – М., 2005. – 145 с.
2 Лейбин В.М. Системный анализ или системный синтез: Учеб. – М.: Наука, 1987. – 238 с.
3 Зиновьева А.Л. Совершенствование аналитической деятельности таможенного органа в СЭЗ. Дис… канд. экон. наук/ РТА. – М., 2005. – 145 с.
4 Мескон М., Альберт М., Франклин Х. Основы менеджмента: Пер. с англ. – М.: Дело, 2004. – 720 с.
5 Зиновьева А.Л. Совершенствование аналитической деятельности таможенного органа в СЭЗ. Дис… канд. экон. наук/ РТА. – М., 2005. – 145 с.
6 Макрусев В.В. Основы системного анализа: Учеб. – М.: РИО РТА, 2006. – 576 с.
7 Курносов Ю.В., Конотопов П.Ю. Аналитика: методология, технология и организация информационно – аналитической работы. – М.: Русаки, 2004. – 512 с.
8 Там же. – С. 43.
9 Макрусев В.В. Основы системного анализа: Учеб. – М.: РИО РТА, 2006. – 576 с.
10 Курносов Ю.В., Конотопов П.Ю. Аналитика: методология, технология и организация информационно – аналитической работы. – М.: Русаки, 2004. – 512 с.
11
Зиновьва А.Л. Совершенствование организации аналитической деятельности в системе таможенных органов России. Форум. Методический сборник № 14. – М.: РИО РТА, 2005. – 180 с.
12 Зиновьва А.Л. Совершенствование организации аналитической деятельности в системе таможенных органов России. Форум. Методический сборник № 14. – М.: РИО РТА, 2005. – 180 с.
13 Приказ ФТС России от 19.02.08 № 143 «Об утверждении Положения об Аналитическом управлении ФТС России».
14 Зиновьева А.Л. Совершенствование аналитической деятельности таможенного органа в СЭЗ. Дис… канд. экон. наук/ РТА. – М., 2005. – 136 с.
15 Сереброва С.П. Использование компьютерной информации при рассмотрении преступлений в сфере экономики // Российский следователь. – 2000. - № 4. – С. 5-7.
16 Данилин Н.С., Якупов Р.Г. Введение в информационные таможенные технологии:Учеб. пособие. – М.: РИО РТА, 2000. – 48 с.
17 Акимов. А.Е. Информационно-аналитическое обеспечение оперативно-розыскной деятельности. Дис… канд. юр. наук/ РТА. – М., 2003. – 108 с.
18 Письмо ГТК России от 10.12.1999 № 06-16/9035 «Типовое положение оперативно-аналитического отделения правоохранительного блока таможни»
19 Бекяшев К.А., Моисеев Е.Г. Таможенное право: Учеб. – М.: Проспект, 2007. – 360 с.
20 Приказ ГТК России от 26.09. 2003 г. N 1069 «Концепция системы управления рисками в таможенной службе Российской Федерации»
21 Приказ ФТС РФ от 17.08. 2005 №751 «Об утверждении порядка взаимодействия при применении системы управления рисками»