Актуальные проблемы организации контроля таможенной стоимости товаров
Целью контроля таможенной стоимости является осуществление объективной и точной оценки товаров, перемещаемых через таможенную границу РФ, для обеспечения поступления в федеральный бюджет полных сумм причитающихся таможенных платежей, исчисляемых на основе таможенной стоимости; применения нетарифных мер регулирования, базирующихся на стоимости товаров; ведения таможенной статистики; а также создания предпосылок для формирования равных конкурентных условий в части налогообложения в связи с внешнеторговой деятельностью хозяйствующих субъектов.
Исходя из поставленной цели, задачами контроля таможенной стоимости являются:
1) дальнейшее совершенствование законодательства РФ по таможенной стоимости, его гармонизация с нормами ВТО;
2) организация контроля таможенной стоимости на основе анализа возможных рисков правонарушений в части таможенной стоимости, а также обеспечение единообразного подхода к принятию таможенными органами решений по таможенной стоимости;
3) формирование системы информационного обеспечения контроля таможенной стоимости и единой системы мониторинга стоимостных показателей внешнеторговой деятельности.
Основными принципами осуществления контроля таможенной стоимости таможенными органами России являются:
соблюдение законности должностными лицами таможенных органов при принятии решений по таможенной стоимости;
обеспечение соблюдения законодательства РФ, в том числе по таможенной стоимости;
объективность и точность оценки товаров;
предсказуемость действий должностных лиц таможенных органов при осуществлении контроля таможенной стоимости;
неотвратимость наказаний при выявлении административных нарушений в процессе оформления и контроля таможенной стоимости.
В соответствии со ст.323 ТК РФ контроль таможенной стоимости осуществляется таможенными органами в порядке, определяемом ФТС России, в частности порядок и технология контроля определены в приказе ГТК РФ от 5.12.2003 г. № 1399 "Об утверждении положения о контроле таможенной стоимости товаров, ввозимых на таможенную территорию РФ".
Как средство контроля таможенной стоимости применяются, как правило, следующие формы таможенного контроля: (18)
проверка документов и сведений (ст.367 ТК РФ);
таможенный осмотр товаров и транспортных средств (ст.371 ТК РФ);
таможенный досмотр товаров и транспортных средств (ст.372 ТК РФ);
устный опрос (ст.368 ТК РФ);
получение пояснений (ст.369 ТК РФ);
таможенная ревизия (ст.376 ТКРФ).
Контроль таможенной стоимости осуществляют должностные лица таможенных органов, уполномоченные производить такой контроль в соответствии со своими должностными обязанностями.
Контроль таможенной стоимости при декларировании и выпуске товаров осуществляют уполномоченные должностные лица таможенного поста или таможни. Контроль таможенной стоимости осуществляют должностные лица функционального подразделения по контролю таможенной стоимости таможни, если:
заявленная таможенная стоимость определена декларантом по методу по стоимости сделки с идентичными товарами, методу по стоимости сделки с однородными товарами или по резервному методу на их основе, а таможенное оформление идентичных или однородных товаров производилось вне зоны деятельности того таможенного поста, где проходит декларирование оцениваемых товаров;
заявленная таможенная стоимость определена декларантом по методу вычитания стоимости или резервному методу на его основе;
заявленная таможенная стоимость определена декларантом по резервному методу;
проверка правильности определения таможенной стоимости, а также проверка документов и сведений, представленных в подтверждение заявленной таможенной стоимости по результатам анализа рисков уклонения от уплаты таможенных пошлин, налогов, отнесена ФТС России к компетенции специализированного подразделения по контролю таможенной стоимости таможни, поскольку уровень таможенный стоимости является признаком, указывающим на то, что заявленные при декларировании товаров сведения могут являться недостоверными;
изменяется первоначально заявленный таможенный режим;
заявленная декларантом таможенная стоимость определена по методу по стоимости сделки с ввозимыми товарами, но участники сделки, в соответствии с которой перемещаются товары через таможенную границу РФ, являются взаимозависимыми лицами и имеются основания полагать, что взаимозависимость повлияла на цену сделки;
в отношении товаров необходим контроль стоимостной квоты, установленной законодательством РФ или международными договорами РФ.
Контроль таможенной стоимости при декларировании и выпуске товаров осуществляется путем проведения следующих операций:
контроля правильности выбора метода определения таможенной стоимости, то есть, соответствует ли выбранный метод виду и условиям внешнеторгового договора и представленным документам;
контроля правильности определения декларантом структуры заявленной таможенной стоимости (включение всех предусмотренных законом РФ "О таможенном тарифе" для данного метода оценки компонентов и, в случае заявления вычетов из выбранной основы для определения таможенной стоимости, их обоснованность);
контроля документального подтверждения заявленной таможенной стоимости и всех ее компонентов;
оценки достоверности заявленной декларантом таможенной стоимости с использованием системы управления рисками.
По результатам проведенного контроля уполномоченные должностные лица таможенных органов принимают решение.
Принимают заявленную декларантом таможенную стоимость - в случае, если должностными лицами таможенных органов не выявлено признаков, указывающих на то, что декларантом неправильно избран метод определения таможенной стоимости и неправильно определена заявленная таможенная стоимость. Данное решение формализуется путем проставления уполномоченным должностным лицом таможенного органа в таможенных документах отметки "ТС принята" После принятия таможенной стоимости таможенные органы могут продолжить контроль таможенной стоимости после выпуска товаров в соответствии с установленным порядком.
Запрашивают у декларанта дополнительные документы и сведения, необходимые для подтверждения заявленной таможенной стоимости, или затребуют пояснения по условиям продажи товаров, которые могли повлиять на цену сделки, и пояснения о влияющих на цену физических характеристиках, качестве и репутации на рынке ввозимых товаров. При этом в таможенных документах уполномоченным должностным лицом таможенного органа производится запись "ТС уточняется".
Таким образом таможенный орган обеспечивает реализацию декларантом предоставленного ему права доказать правомерность и обоснованность избранного метода и заявленной величины таможенной стоимости. Для представления запрошенных документов и сведений ТК РФ установлен срок, "который должен быть достаточен для этого", в то время как Приказ от 5.12.2003 г. № 1399 ограничивает его достаточным сроком в рамках предельного срока, составляющего 45 дней после принятия таможенной декларации.
Право декларанта доказать обоснованность заявленной таможенной стоимости (п.4 ст.323 ТК РФ) одновременно выступает и как его обязанность подтвердить достоверность представленных сведений и правомерность использования избранного метода таможенной оценки (ст. ст.124, 127, 131, 323 ТК РФ).
Спорным в юридической литературе и правоприменительной практике является вопрос о пределах исполнения декларантом этой обязанности. Так, если заявленная таможенная стоимость существенно отличается от информации о стоимости аналогичных товаров, имеющейся в распоряжении таможенных органов, и представленные документы подтверждают именно такую величину таможенной стоимости (т.е. документы составлены надлежащим образом, внутренне не противоречат друг другу, в связи с чем у таможенного органа отсутствуют основания для отказа в их принятии в качестве документов, подтверждающих таможенную стоимость), возникает вопрос о том, обязан ли декларант обосновывать и подтверждать указанное выше отличие заявленной им таможенной стоимости по сравнению с информацией таможенных органов. Впоследствии, если таможенным органом принимается решение о корректировке заявленной таможенной стоимости, встает вопрос о правомерности такого решения.
Представляется, что указанная выше обязанность по доказываю достоверности заявленной таможенной стоимости предполагает в том числе подтверждение обоснованности ее отличия от уровня стоимости аналогичных товаров по сделкам, совершенным при сопоставимых условиях, по информации таможенных органов. Обоснованной она может считаться, если документально подтверждена величина таможенной стоимости и "причины" ее снижения, поскольку, претендуя на занижение налоговой базы, декларант обязан подтвердить наличие оснований для такого занижения (например, путем представления дилерского соглашения, в рамках которого декларанту предоставлены скидки; документов, подтверждающих более низкую цену товаров вследствие длительного постоянного сотрудничества контрагентов по внешнеторговому договору и др.).
О необходимости корректировки таможенной стоимости путем изменения величины таможенной стоимости в рамках выбранного декларантом метода определения таможенной стоимости или путем применения другого метода определения таможенной стоимости. Данное решение отражается в ДТС или грузовой таможенной декларации (далее ГТД) путем проставления отметки "ТС подлежит корректировке". При этом таможенный орган передает декларанту:
а) уведомление о принятом решении (оформляется в письменном виде в произвольной форме и подписывается уполномоченным должностным лицом таможенного органа) и его основаниях. В уведомлении должны быть указаны номер ГТД, код товара в соответствии с ТН ВЭД России и его наименование, наименования сторон и реквизиты внешнеторгового контракта, условия поставки в соответствии с Инкотермс-2000, цена за единицу товара, перечень документов, представленных декларантом для подтверждения заявленной таможенной стоимости, результаты сравнительного анализа заявленной цены сделки, перечень дополнительных документов и сведений, запрошенных у декларанта, результаты анализа представленных декларантом пояснений, дополнительных документов и сведений;
б) копию соответствующего листа ДТС или ГТД с решением о корректировке таможенной стоимости;
в) расчет суммы обеспечения уплаты таможенных платежей, которые могут быть дополнительно начислены по результатам проверки правильности определения таможенной стоимости.
После получения и анализа дополнительных документов и сведений или получения письменного обоснования причин, по которым такие документы не могут быть представлены, уполномоченные должностные лица таможенных органов в течение трех рабочих дней со дня их получения принимают решение:
о принятии заявленной декларантом таможенной стоимости;
о необходимости корректировки таможенной стоимости путем изменения величины таможенной стоимости в рамках выбранного декларантом метода определения таможенной стоимости или путем применения другого метода определения таможенной стоимости.
Если в установленные сроки декларантом не представлены дополнительные документы и сведения и в письменной форме не дано объяснение причин, по которым такие документы и сведения не могут быть представлены, то в течение трех рабочих дней, начиная со дня, следующего за днем окончания срока, должностные лица принимают решение о таможенной стоимости исходя из имеющихся в их распоряжении документов и сведений.
По результатам контроля должностные лица могут принять решение о необходимости корректировки таможенной стоимости (таблица 3). При принятии такого решения до выпуска товара на первом листе ДТС в поле "Для отметок таможни", а если она не заполняется, - в графе "С" основного листа ГТД, уполномоченные должностные лица таможенных органов:
производят запись "ТС подлежит корректировке";
приводят обоснование принятого решения о неправомерном использовании избранного декларантом метода определения таможенной стоимости товаров и (или) неправомерном определении декларантом структуры заявленной таможенной стоимости;
предлагают декларанту произвести пересчет таможенной стоимости или определить ее с использованием другого метода.
При принятии решения о корректировке таможенной стоимости после выпуска товара уполномоченные должностные лица таможенных органов:
аннулируют перечеркиванием предыдущее решение по таможенной стоимости (запись "ТС уточняется"), производят запись "ТС подлежит корректировке" с обоснованием принятого решения и предложением декларанту произвести пересчет таможенной стоимости;
направляют декларанту копию соответствующего листа ДТС или ГТД с записью "ТС подлежит корректировке" с изложением обоснования принятого решения;
устанавливают декларанту срок для прибытия в таможенный орган с целью продолжения процедуры определения таможенной стоимости, а также дату проведения консультаций по выбору метода определения таможенной стоимости товаров (если декларанту предлагается определить таможенную стоимость другим методом). Указанный срок должен составлять не более 45 дней (ст.131 и 135 ТК РФ).
Таблица 3
Права и обязанности должностных лиц таможенного органа при контроле таможенной стоимости
| Права | Обязанности |
| 1. Запросить дополнительные документы и сведения по таможенной стоимости и установить достаточный для их представления срок, если представленные декларантом документы и сведения не являются достаточными для принятия решения по таможенной стоимости | 1. Осуществить контроль заявленных декларантом сведений о таможенной стоимости в соответствии с законодательством РФ |
| 2. Принять решение о несогласии с использованием избранного декларантом метода определения таможенной стоимости и предложить использование другого метода, если заявленная декларантом таможенная стоимость не подтверждена либо обнаружены признаки недостоверности и (или) недостаточности представленных декларантом документов и сведений | 2. Провести консультации с декларантом по выбору метода определения таможенной стоимости в случае несогласия таможенного органа с использованием избранного декларантом метода |
| 3. Самостоятельно определить таможенную стоимость товаров, если в установленный срок декларантом не представлены запрошенные дополнительные документы и сведения либо таможенным органом обнаружены признаки недостоверности и (или) недостаточности представленных декларантом сведений и декларант отказался определить ТС на основе другого метода | 3. По просьбе декларанта осуществить выпуск товаров до завершения процедуры определения ТС под обеспечение уплаты таможенных платежей, которые могут быть дополнительно начислены |
| 4. Последовательно применять методы таможенной оценки при самостоятельном определении ТС | |
| 5. Уведомить декларанта о принятом таможенным органом самостоятельно решении по таможенной стоимости в срок не позднее дня, следующего за днем принятия такого решения, с приложением документов, содержащих обоснование принятого решения, и документов, на основании которых производился расчет таможенной стоимости | |
| 6. Выставить требование об уплате таможенных платежей, если в результате определения ТС таможенным органом требуется их доплата |
Примечание: ТС - таможенная стоимость
После получения уведомления о принятом решении, о необходимости корректировки таможенной стоимости декларант передает в таможенный орган ответное письменное решение:
либо об уточнении структуры заявленной таможенной стоимости;
либо о своем несогласии уточнить заявленную таможенную стоимость, с обязательным объяснением причин отказа.
При согласии изменить таможенную стоимость на решении декларанта проставляется дата, с момента которой исчисляется срок корректировки таможенной стоимости (не более 15 дней).
Изменение таможенной стоимости (корректировка) оформляется путем заполнения специальной формы корректировки таможенной стоимости (далее КТС) и таможенных платежей КТС-1 и КТС-2.
Рассматривая систему контроля таможенной стоимости, можно выделить следующие формы контроля:
предварительный - это система контрольно-аналитических, прогностических и управленческих мер, направленных, на выявление зон и критериев риска таможенных правонарушений. Основными методами предварительного контроля являются: аналитический, сравнительный, статистический и управления рисками;
текущий - контроль в процессе таможенного оформления, реализуется методами документального контроля и анализа рисков;
последующий - контроль после выпуска товаров в соответствии с заявленным таможенным режимом, применяются такие методы как документальный контроль, аудит, ревизия, контроль ФХД, бухгалтерский учет, складской учет, коммерческая документация, а также оперативно-розыскные мероприятия.
Порядок контроля в соответствии с приказом ГТК от 05.12.2003 г. № 1399 "Об утверждении положения о контроле таможенной стоимости товаров, ввозимых на таможенную территорию РФ" может быть представлен в виде схемы, изображенной на рисунке 2.
Рис.2. Порядок контроля таможенной стоимости ввозимых товаров
Таким образом, система определения таможенной стоимости товаров базируется на ст. VII ГАТТ. На сегодняшний день, таможенная стоимость ввозимых товаров определяется в РФ при помощи 6 методов, основывающихся на общих принципах таможенной оценки принятых в международной практике и закрепленных в законе “О таможенном тарифе”.
Процедура контроля таможенной стоимости ввозимых товаров определена и строго регламентирована нормативными документами. Основным документом регламентирующим порядок контроля таможенной стоимости ввозимых товаров является приказ ГТК от 05.12.2003 г. № 1399 "Об утверждении Положения о контроле таможенной стоимости товаров, ввозимых на таможенную территорию РФ". Однако, как показывает практика, должностные лица таможенных органов не всегда действуют согласно установленному порядку. Также существует ряд противоречий в действующих нормативных документах, которые влекут за собой оспаривание в арбитражных судах участниками ВЭД решений должностных лиц таможенных органов связанных с непринятием заявленной таможенной стоимости и ее корректировкой.
Острыми проблемами в работе таможенных органов РФ остаются вопрос занижения таможенной стоимости товаров и их недостоверное декларирование участниками ВЭД. Данные проблемы обусловлены столкновением интересов участников ВЭД, направленных на снижение таможенной стоимости и таможенных платежей с целью получения конкурентного преимущества на рынке, и интересов таможенных органов, связанных с увеличением поступлений таможенных платежей в федеральный бюджет.
2. Организация контроля таможенной стоимости товаров, ввозимых на таможенную территорию РФ
2.1 Динамика и особенности ввоза товаров через Находкинскую таможню
Находкинская таможня учреждена приказом Министерства внешней торговли СССР от 26 мая 1951 года № 375. Находится в оперативном и финансовом подчинении Дальневосточного таможенного управления (ДВТУ), является таможней первой категории.
В зону ответственности Находкинской таможни входят: Кавалеровский, Лазовский, Ольгинский, Партизанский, Тернейский, Шкотовский районы Приморского края; города краевого подчинения Приморского края: Дальнегорск, Находка, Партизанск; города краевого подчинения Приморского края, находящиеся в ведении федеральных органов государственной власти и управления: Фокино, Большой Камень; акватория вод территориального моря РФ, омывающего берега вышеперечисленных административных образований.
Штатная численность таможни составляет 612 единиц, в том числе 483 должности федеральных государственных гражданских служащих, 113 должностей сотрудников и 16 должностей работников бюджетной сферы.
В состав Находкинской таможни входит 5 таможенных постов: Морской порт Находка, Морской порт Восточный, Нефтепорт, Ольгинский, Морской порт Пластун (все таможенные посты первой категории).
В зоне ответственности таможни функционируют 11 складов временного хранения (открытого типа - 7, закрытого типа - 4).
В соответствии с функциями, возложенными на таможенные органы РФ, основными направлениями деятельности Находкинской таможни являются:
осуществление таможенного оформления и таможенного контроля перемещаемых через таможенную границу товаров и транспортных средств;
контроль за доставкой товаров;
контроль правильности исчисления и своевременности уплаты таможенных пошлин, налогов и сборов;
обеспечение соблюдения установленных в соответствии с законодательством о государственном регулировании внешнеторговой деятельности и международными договорами РФ запретов и ограничений в отношении товаров, перемещаемых через таможенную границу;
ведение таможенной статистики внешней торговли;
контроль таможенной стоимости товаров;
осуществление в пределах своей компетенции валютного контроля;
борьба с контрабандой и иными преступлениями, административными правонарушениями в сфере таможенного дела, обеспечение в пределах своей компетенции защиты прав интеллектуальной собственности.
Находкинская таможня является одной из крупнейших на Дальнем Востоке. По показателям 2008 года она занимает второе место как по объемам ввоза (31,1% веса грузов и 27,1% стоимости), так по величине вывоза (19% и 22,7%).
Круг участников ВЭД в зоне деятельности таможни достаточно стабилен. Количество участников ВЭД, осуществлявших экспортно-импортные операции в зоне деятельности Находкинской таможни в 2008 году, составило 2 419 участника ВЭД (в 2007 году - 2504 участник ВЭД). Начиная с 2006 года, наблюдается тенденция к плавному сокращению количества участников ВЭД, что в условиях увеличения объемов товарооборота свидетельствует о расширении деятельности некоторых участников ВЭД.
География поставок товаров, ввозимых на территорию РФ в 2008 году через Находкинскую таможню, представлена такими странами как: КНР - 1517,22 млн. долл. от общего объема импорта (3707,21 млн. долл.), Япония - 1135,68 млн. долл., Республика Корея - 639,9 млн. долл., прочие страны - 375,51 млн. долл. (рисунок 3).
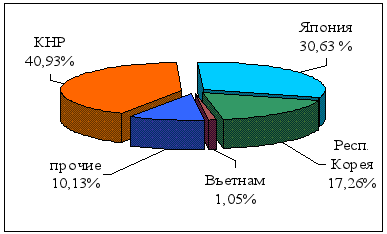
Рис.3. Ввоз товаров из стран-контрагентов через Находкинскую таможню в 2008 г.
В таблице 4 представлены основные показатели работы Находкинской таможни.
Таблица 4
Основные показатели работы Находкинской таможни в 2005-2008 гг.
| Наименование показателя | 2005 | 2006 | 2007 | 2008 | ||||||||
| ввоз | вывоз | всего | ввоз | вывоз | всего | ввоз | вывоз | всего | ввоз | вывоз | всего | |
| Количество ГТД, шт. | 26226 | 4557 | 30783 | 27810 | 4480 | 32290 | 33794 | 4033 | 37827 | 40892 | 3318 | 44210 |
| Количество оформленных грузов, нетто тыс. т. | 1085 | 5106 | 6191 | 1235 | 5653 | 6888 | 1724 | 9096 | 10820 | 2327 | 8942 | 11269 |
| Внешнеторговый оборот, млн. долл. | 1302 | 620 | 1922 | 1783 | 699 | 2482 | 2571 | 2920 | 5491 | 3707 | 5658 | 9365 |
| Таможенные платежи, млн. руб. | 12537 | 1302 | 13839 | 16660 | 1604 | 18264 | 20719 | 14964 | 35683 | 27176 | 26933 | 54109 |
| Количество участников ВЭД | - | - | 2999 | - | - | 2671 | - | - | 2504 | - | - | 2419 |
| Количество транспортных средств, пропущенных через границу, шт. | 4512 | 4448 | 8960 | 4613 | 4704 | 9317 | 4617 | 4643 | 9260 | 4013 | 4113 | 8126 |
Источник: данные таможенной статистики Находкинской таможни
В 2007 году произошел резкий рост товарооборота как в стоимостном, так и в физическом объеме. Если в 2005 году оборот по вывозу и по ввозу составлял 1922,46 млн. долл., в 2006 году - 2482,58 млн. долл. (показатели по ввозу и по вывозу возрастали в пределах от 10 до 36 %), то на 2007 год приходится самый большой объем внешнеторгового оборота в стоимостном выражении - 5491,05 млн. долл., годовой рост составил - 121%. В 2008 году высокие темпы роста сохранили только стоимостные показатели, что связано с падением курса доллара и увеличением стоимости вывозимых товаров в иностранной валюте (таблица 4).
Следует отметить, что до 2007 года доля ввоза по количеству перемещаемых товаров и сумме взимаемых платежей преобладала над аналогичными показателями вывоза. Однако в 2007 году стоимостные показатели ввоза и вывоза меняются местами, что связано со значительным увеличением вывоза товаров в количественном выражении, а также с ростом их стоимости. Несмотря на это, доля таможенных платежей, взимаемых при ввозе товаров, хоть и уменьшается, но продолжает лидировать. По весовому показателю вывозимые товары превышают ввозимые на всем рассматриваемом промежутке времени.
Темпы роста объема, стоимости товарооборота и таможенных платежей представлены на рисунке 4.
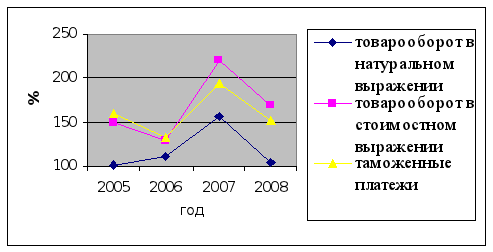
Рис.4. Темпы роста товарооборота Находкинской таможни в 2005 - 2008 гг.
Объем ввоза товаров через Находкинскую таможню постоянно растет, аналогичными темпами возрастает объем взимаемых таможенных платежей (рисунок 4).
В 2008 году ввоз товаров составил: в стоимостном выражении - 5658,01 миллионов долларов США (на 52 % больше, чем в 2007 г), в натуральном выражении 8942 тысяч тонн (на 1% меньше). Таким образом, средняя стоимость 1 кг вывозимых товаров составила 0,63 доллара, что почти в 2 раза больше по сравнению с 2007 годом.
В настоящее время в товарной структуре российского экспорта сохраняется сырьевая направленность с преобладанием энергоносителей. Основными вывозимыми товарами по-прежнему остаются сырая нефть, круглый лес, а также черные металлы (рисунок 5).
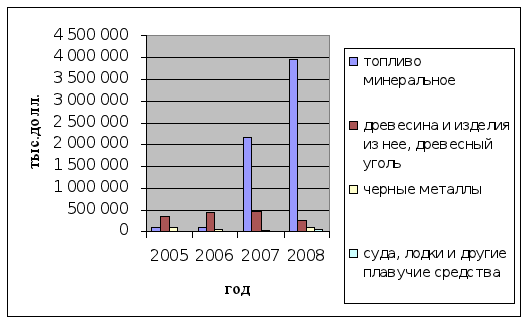
Рис.5. Структура вывоза товаров через Находкинскую таможню в 2005-2008 гг.
Увеличение стоимостного и физического объемов вывоза товаров обусловлено значительным ростом поставок нефтепродуктов (в 5 раз), черных металлов (в 2 раза), при этом сокращение вывоза древесины и изделий из нее (в 2 раза) и некоторых других товаров не оказало влияния на общий объем экспортных поставок.
Вывоз товаров в 2008 году осуществлялся участниками ВЭД в такие страны как: Япония - 32,7 % от общего объема экспорта (2924,03 тыс. т.), Республика Корея - 12,3 % (1099,87 тыс. т.), Китай - 47,7 % (4265,33 тыс. т.), прочие страны - 7,3 % (652,76 тыс. т.).
Таблица 5
Структура ввоза товаров через Находкинскую таможню в 2005-2008 гг.
| Товарная группа | Объем ввоза товара, тыс. долл. | ||||||
| 2005 г. | 2006 г. | темп роста | 2007 г. | темп роста | 2008 г. | темп роста | |
| 84 оборудование и механические устройства | 285075,21 | 344989,37 | 1,21 | 579942,58 | 1,68 | 965327,2 | 1,66 |
| 39 пластмассы и изделия из них | 261181,85 | 442747,77 | 1,70 | 557294,99 | 1,26 | 650211,34 | 1,17 |
| 87 средства наземного транспорта | 180851,96 | 211494,44 | 1,17 | 295743,39 | 1,40 | 449257,43 | 1,52 |
| 85 электрические машины и оборудование | 164671,06 | 228111,95 | 1,39 | 231160,21 | 1,01 | 360169,21 | 1,56 |
| 73 изделия из черных металлов | 36241,29 | 42394,64 | 1,17 | 216200,04 | 5,10 | 253474,64 | 1,17 |
| 90 инструменты и аппараты оптические, фотографические | 11452,81 | 35404,68 | 3,09 | 27587,76 | 0,78 | 118632,91 | 4,30 |
| 72 черные металлы | 8416,97 | 33012,07 | 3,92 | 80947,71 | 2,45 | 93196,6 | 1,15 |
| 40 каучук, резина и изделия из них | 35026,71 | 40586 | 1,16 | 56972,22 | 1,40 | 73434,22 | 1,29 |
| 25 штукатурные материалы | 13374,36 | 9580,46 | 0,72 | 8939,02 | 0,93 | 40378,22 | 4,52 |
| 29 органические химические соединения | 13265,22 | 15540,45 | 1,17 | 23705,35 | 1,53 | 37105,82 | 1,57 |
Источник: данные таможенной статистики Находкинской таможни
В 2008 году стоимостный объем ввоза товаров увеличился в сравнении с 2007 годом в 1,4 раза и составил 3707,21 млн. долларов США. Физический объем ввоза составил 2327 тыс. тонн, что в 1,3 раза выше по сравнению с базисным периодом. Средняя цена 1 кг ввозимых товаров составила 1,59 долларов США, что на 7% выше базисного уровня.
Номенклатура ввозимых товаров в зоне деятельности Находкинской таможни очень обширна (рисунок 6).
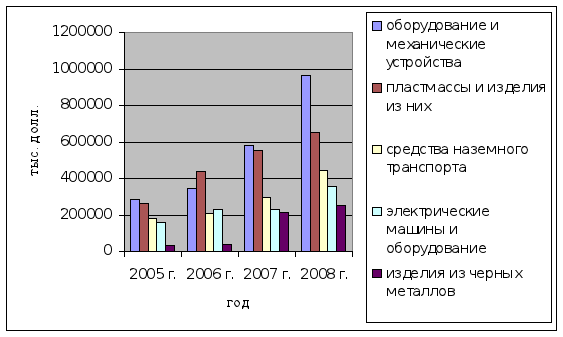
Рис.6. Структура ввоза товаров через Находкинскую таможню в 2005-2008 гг.
Наибольший удельный вес в структуре ввоза товаров через Находкинскую таможню занимают следующие товарные группы:
86 (оборудование механическое и электромеханическое) - увеличение в объеме (тыс. т.) в 3,5 раза, в сумме таможенных платежей - в 4,5 раза;
84 (оборудование и механические устройства) - темп прироста по сравнению с 2007 годом составляет 121 % по объему, 146% по сумме уплаченных таможенных платежей;
39 (пластмассы и изделия из них) - объем остался на уровне 2007 года при увеличении суммы таможенных платежей на 18 %;
87 (средства наземного транспорта) - увеличение в объеме 133 %, в сумме таможенных платежей - 165 %;
73 (изделия из черных металлов) - увеличение по объему 128 %, по сумме таможенных платежей - 130 %;
25 (штукатурные материалы) - увеличение в объеме в 8,2 раза, в сумме таможенных платежей - в 3,5 раза.
География поставок товаров, ввозимых на территорию РФ в 2008 году через Находкинскую таможню, представлена такими странами как: КНР - 57,2% от общего объема импорта (1331,04 тыс. т.), Япония - 17,9 % (416,53 тыс. т.), Республика Корея - 18,1 % (421,19 тыс. т.), прочие страны - 12,7% (295,53 тыс. т.).
Ввоз из Китая включает в себя пластмассы и изделия из них (14, 20%), оборудование и механические устройства (13,98%), изделия из черных металлов (13,28%), аппараты телефонные и факсимильные (12,31%), черные металлы (3,64%), обувь (2,08%), керамические изделия (1,16%). Доля прочих товаров (мебель, изделия из стекла, игрушки и спортинвентарь, изделия из резины и др.) составила 39,35%.
Номенклатуру ввоза из Японии составляют: оборудование и механические устройства (28,12%), легковые и грузовые автомобили и запчасти к ним (21,61%), каучук, резина и изделия из них (3,04%), черные металлы (1, 19%), прочие товары (46,04%).
Ввоз из Республики Корея весьма разнообразен: пластмассы и изделия из них - 48,49%, оборудование и механические устройства - 5,09%, электрические машины и оборудование и изделия из них - 3,39%, легковые и грузовые автомобили - 3,29%, черные металлы - 1,84%, органические химические соединения - 1,14%, прочие товары (изделия из бумаги и картона, пищевые продукты, изделия из стекла и т.д.) - 36,76%.
Ввоз из Вьетнама включает в себя изделия из зерна злаков, муки, крахмала или молока, мучные кондитерские изделия - 51,34%, пластмассы и изделия из них - 18,73%, каучук, резина и изделия из них - 14,81%, злаки - 13,21%. Доля прочих товаров - 1,91%.
Анализ данных статистики внешней торговли в зоне деятельности Находкинской таможни выявил, что:
в отчетном периоде стоимостной объем внешнеторгового оборота в сравнении с базисным периодом увеличился в 1,7 раза и составил 9365,23 млн. долларов США. При этом вывоз составил: в стоимостном выражении - 5658,01 млн. долларов США (в 1,93 раза выше уровня 2007 года), в натуральном выражении - 8942 тыс. т. (на 2% меньше). Импортная составляющая увеличилась в 1,44 раза, и достигла по стоимости 3707,21 млн. долларов, а по физическому объему - 2327 тыс. т. Таким образом, сальдо торгового баланса сложилось положительное - превышение вывоза над ввозом составило 1950,8 млн. долларов;
следует отметить такой недостаток, как нерациональная структура экспорта. Доля сырьевых товаров и полуфабрикатов значительно превышает долю готовой продукции. Вывозятся в основном нефтепродукты (70,04% от общей стоимости экспорта), древесина (4,34%), черные металлы и их лом (1,72%);
наблюдаемое увеличение экспортных поставок обусловлено значительным ростом поставок нефтепродуктов (в 5 раз), черных металлов (в 2 раза), при этом сокращение вывоза древесины (в 2 раза) и некоторых других товаров не оказало влияния на общий объем экспортных поставок. не оказало существенного влияния на общий объем вывозимых товаров;
рост импорта обусловлен увеличением ввоза автомобилей (на 32%), изделий из черных металлов (на 28 %), аппаратов телефонных и факсимильных (на 27%), штукатурных материалов (в 8,2 раза) и прочих структурообразующих товаров.
Таким образом, развитие внешнеторговых отношений по-прежнему имеет негативный характер - высока доля вывоза невосполнимых природных ресурсов и сырья (75% вывозимых товаров), взамен ввозятся автомобили, дорогостоящие высокотехнологичные товары, товары народного потребления.
В период 2005-2008 гг. в среднем наблюдается тенденция роста внешнеторгового оборота по обеим его составляющим. Можно предположить, что тенденция роста сохранится и в дальнейшем, если не произойдет коренных изменений в таможенном законодательстве РФ или в конъюнктуре мировых цен на сырьевые товары.
Следующим и наиболее важным показателем деятельности Находкинской таможни является объем перечисленных денежных средств в федеральный бюджет.
По итогам 2008 года в доход федерального бюджета перечислено 54109,32 млн. руб., что составило 110,89% от установленного контрольного показателя. Количество таможенных платежей перечисляемых Находкинской таможней в федеральный бюджет растет из года в год, однако их структура значительных изменений не терпит. Наибольший удельный вес приходится на вывозную таможенную пошлину, которая составляет около 49 %. Налог на добавленную стоимость составляет 31,02 %, а ввозная таможенная пошлина почти достигает 17 %. Доля сборов и иных платежей принимает значение около 2 %, и оставшиеся 1,01 % приходятся на акциз (рисунок 7).
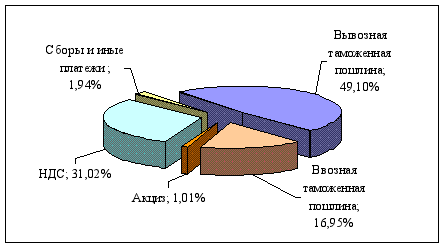
Рис.7. Структура таможенных платежей, перечисленных Находкинской таможней в федеральный бюджет в 2008 г.
Таким образом, основную часть таможенных платежей в федеральный бюджет вносит вывозная таможенная пошлина. На долю ввозной таможенной пошлины приходится 16,95% (рисунок 7).
Основными составляющими ввоза, дающими наибольшее поступления таможенных платежей в 2008 году, являются товары 84 группы ТН ВЭД России (машиностроительная продукция), 39 (пластмассы и изделия из нее), 85 (электрические машины и оборудование, их части), 87 (транспортный средства, предназначенные для перевозки людей, прочие части, и принадлежности к ним), 73 (изделия из черных металлов)
Наибольшие объемы платежей, взимаемых при вывозе товаров в 2008 году приходятся на товары 27 группы ТН ВЭД России (нефтепродукты), 72 (отходу и лом черных металлов), 44 (древесина и изделия из нее).
Увеличение товарооборота обуславливает рост поступления таможенных платежей (рисунок 8).
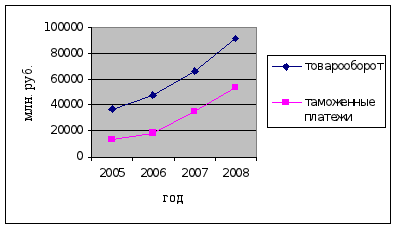
Рис.8. Динамика роста таможенных платежей и товарооборота в 2005-2008 гг.
Следует отметить,