Організаційна та правова регламентація діяльності митного органу України (МОУ) на прикладі діяльності Київської обласної митниці
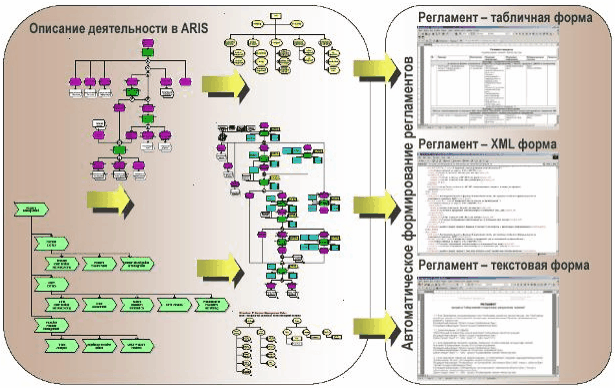
Рис.1.3. Процедура створення регламентної документації в ARIS [38]
Головним регламентуючим документом установи або компанії є положення про область діяльності - інструкція, що встановлює загальний порядок виконання робіт у виділеній області діяльності. У положенні про область діяльності встанов-люються цілі, які потрібно досягти організації в даній області діяльності, принци-пи організації робіт, границі бізнес-процесів, реалізовані в рамках області діяль-ності, суб'єкти, що приймають участь у реалізації бізнес-процесів, і принципи роз-межування відповідальності між ними.
Технологічний регламент – це інструкція, що встановлює вимоги до вико-нання бізнесу-процедури. В інструкції більш глибоко, ніж у головному регламенті розкриваються способи виконання дій (технологія виконання), які повинен вико-нати виконавець для одержання необхідного результату.
Методичні матеріали – це інструкції, у яких описуються рекомендації як щонайкраще виконати роботи в рамках області діяльності, бізнес-процесу, бізнес процедури якого-небудь бізнес-процесу. Методичні матеріали носять рекоменда-ційний характер, викладаються в оповідальній формі й можуть містити опис прик-ладів правильного виконання
Регламентація діяльності - це встановлення чітких правил виконання робіт (функцій). Для персоналу це насамперед посадові інструкції (регламенти), поло-ження про підрозділи й регламенти бізнес-процесів (адміністративні регламенти) Для того щоб регламентувати діяльність організації, необхідно регламентувати наступні об'єкти - процеси й проекти. Але для створених регламентів необхідно витримувати наступні принципи [38]:
- регламентацію діяльності необхідно проводити там, де це необхідно з пог-ляду доцільності. Регламентація всіх областей діяльності викликає непотрібні витрати праці й зайво бюрократизує організацію. Якщо регламент створений, то він повинен бути актуальним і його виконання повинне контролюватися, інакше сенсу в такому регламенті не буде;
- оскільки регламент є допоміжним інструментом керування, призначеним для співробітників компанії, то він повинен бути простим і коротким.
Основними видами регламентних документів є наступні [38]:
1. Положення про підрозділ (регламент підрозділу).
Основним регламентом з погляду визначення й розподілу повноважень між підрозділами - є положення про підрозділ. Положення про підрозділ містить набір функцій, закріплених за підрозділом і опис взаємодії з іншими підрозділами. Фак-тично положення про підрозділ - це регламент, що встановлює напрямки діяльнос-ті даного підрозділу, його функції, організаційну структуру (підрозділи або поса-дові особи, що входять у його склад), структуру керування (хто є керівником, хто його призначає, хто його заміщає), взаємодію з іншими підрозділами або посадо-вими особами.
Основною проблемою при створенні повноважень про підрозділи є їхня пов-нота й узгодження між собою положень для різних підрозділів. На жаль, у біль-шості державних установ України процес створення положень про підрозділи йде зверху-вниз й не ґрунтується на глибокому аналізі бізнес-процесів.
Процесний підхід може змінити алгоритм створення положень про підроз-діл. У цьому випадку споконвічно регламентуються процеси, а потім із процесів функції розподіляються по підрозділах і закріплюються в положеннях про підроз-діл. У цьому випадку положення про підрозділи виходять взаємопогоджєні й відповідаючі поточній діяльності.
Іноді можна почати розподіл функцій між підрозділами, сформувавши за-гальну концепцію керування в компанії, де зафіксувати основні процеси й визна-чити принципи побудови організаційної структури, а у вже на основі даної кон-цепції почати створення положень про підрозділи через подальшу деталізацію й регламентацію бізнес-процесів.
Фактично концепція управління в установі та бізнес-компанії - це регламент верхнього рівня, що встановлює принципи розподілу відповідальності між суб'єк-тами, організаційну структуру, побудовану на підставі даних принципів, зони відповідальності й повноваження суб'єктів
2. Регламенти бізнес-процесу (адміністративний регламент, регламент діло-вого процесу, регламент адміністративно-управлінського процесу)
Один зі способів закріплення процесів у компанії є регламентація. Регламент бізнес-процесу фіксує зони повноважень і відповідальності в процесі й визначає способи взаємодії підрозділів. Однією з помилок регламентації процесів є зайва деталізація, що утруднює зміни й робить регламенти процесу важкими для сприй-няття.
Фактично регламент процесу являє собою регламент маршрутизації потоку робіт між виконавцями. Також можна зустріти наступне визначення регламенту бізнес-процесу (виконання робіт) – це інструкція, що встановлює послідовність реалізації одного бізнесу-процесу. У регламенті бізнес-процесу встановлюються границі даний бізнес-процесу: ініціююча подія, результат виконання процесу, тимчасові обмеження, відповідального за процес, відповідального за контроль виконання вимог регламенту процесу, а також вимоги до виконання складових частин бізнес-процесу - бізнесів-процедур (виконавець, вхід (ініціююча подія й використовувані дані), дії, виконувані виконавцем, вихід (результат і напрямки використання), тимчасове обмеження виконання процедури й можливих виклю-чення (варіанти виконання дій).
Іноді для спрощення регламентів процесів досить зафіксувати регламентом взаємодію підрозділів між собою, визначивши строки й результати на вході й ви-ході підрозділів. Тут регламент процесу дуже тісно стикається з положенням про підрозділ. І якщо в положенні про підрозділ у першу чергу приділяється увага складу функцій підрозділу, то в регламенті бізнес-процесу основна увага приділя-ється логіці маршрутизації робіт в установі чи компанії.
Якщо докладно регламентувати процес, то він буде складатися з безлічі рег-ламентів окремих процедур, які будуть об'єднані загальною логікою. Регламенти процедур фіксують діяльність співробітників - учасників процедури і як правило використовуються при необхідності строгої регламентації особливо критичних дій процесу або у випадку його великої частоти виконання.
Регламентна документація по процесу повинна підкорятися основним прин-ципам регламентації, тому можна рекомендувати в загальному випадку регламен-тувати взаємодію між підрозділами й тільки у випадку особливо відповідальних процедур створювати регламенти процедур.
3. Посадові інструкції (посадовий регламент)
Закріплення посадових обов'язків співробітників провадиться у формі поса-дових інструкцій (зараз у держслужбі прийнята назва - посадовий регламент). По-садова інструкція в обов'язковому порядку повинна бути присутньою у держуста-нові та бізнес-компанії. Фактично посадова інструкція (регламент) - це організа-ційний документ (регламент), що встановлює напрямки діяльності посадової осо-би, його функції (посадові обов'язки), кваліфікаційні вимоги до співробітника, що займає дану посадову позицію, вказівку, чим повинен керуватися даний співробіт-ник при виконанні своїх посадових обов'язків, порядок призначення й звільнення з посади, вищестоящі й підлеглі співробітники, права й відповідальність співробіт-ника.
4. Інші види регламентних документів
Один з використовуваних типів регламентуючих документів - це розпорядчіі документи (накази, розпорядження, службові записки, рішення, протоколи й т.п.). Ці регламентуючі документи використовуються або для розподілу окремих не-процесних робіт, або для змін в існуючій регламентній документації. Такими регламентними документами можна регламентувати окремі дії, але для системної регламентації вони не підходять, за винятком затвердження, скасування або зміни існуючої регламентної документації.
Види розпорядчих регламентуючих документів:
- Наказ по основній діяльності - фіксує управлінський вплив Першої особи установи чи компанії, звернене до її співробітників;
- Розпорядження - фіксує управлінський вплив заступника Першої особи, звернене до працівників установи, або керівника структурного підрозділу, зверне-не до працівників підрозділу;
- Доручення є управлінським вплиаом керівника, яке було надане усно або письмово (у вигляді резолюції на документі) й поставлене на контроль виконання.
Регламентуючими документами, за допомогою яких керівництво управляє ресурсами, установлює правила (границі, обсяги, строки) витрат або надходження ресурсів Компанії - є всі плани й звіти про їхнє виконання.
Основними правовими документами, які регламентують правову та організаційну діяльність МОУ є:
- новий Митний Кодекс (МК) України від 2002 р.[1];
- Постанова КМУ «Про державну митну службу України» від 2007 р.[11];
- Регламент Державної митної служби України від 2007 р. [15].
Структура та організація діяльності митних органів України урегульовані однойменною главою МК України. Так, у ст. 11 МК України [1] вказано, що безпосереднє здійснення митної справи покладається на митні органи України. Ці органи при реалізації митної політики держави здійснюють спеціальні основні завдання [8]:
1) виконання та контроль за додержанням законодавства України з питань митної справи;
2) захист економічних інтересів України;
3) забезпечення виконання зобов'язань, передбачених міжнародними договорами України з питань митної справи, згода на обов'язковість яких надана Верховною Радою України;
4) сприяння захисту інтелектуальної власності учасників зовнішньо-економічних зв'язків, інших юридичних та фізичних осіб;
5) застосування відповідно до закону заходів тарифного та нетарифного регулювання при переміщенні товарів через митний кордон України;
6) здійснення митного контролю та митного оформлення товарів і транспортних засобів, що переміщуються через митний кордон України, вдосконалення форм і методів їх здійснення;
7) контроль за дотриманням правил переміщення валютних цінностей через митний кордон України;
8) здійснення спільно з уповноваженими органами державної влади заходів щодо захисту інтересів споживачів товарів і додержання учасниками зовнішньоекономічних зв'язків державних інтересів на зовнішньому ринку;
9) створення сприятливих умов для прискорення товарообігу та пасажиропотоку через митний кордон України;
10) боротьба з контрабандою та порушенням вимог цього кодексу (митного законодавства);
11) розвиток міжнародного співробітництва у галузі митної справи;
12) ведення митної статистики;
13) ведення Української класифікації товарів зовнішньоекономічної діяльності;
14) здійснення верифікації (встановлення достовірності сертифікатів походження товарів з України).
Митні органи України є невід'ємним елементом системи центральних державних органів виконавчої влади і здійснюють функції в галузі митної справи відповідно до Конституції України, законодавства про зовнішньоекономічну діяльність, митного законодавства та інших нормативних актів. Специфіка митних органи України в системі державних органів України визначається покладеними на них завданнями та функціями. Як органи виконавчої влади митні органи України характеризуються такими основними рисами:
- належать до юридичних осіб публічного права (ст. 146 ЦК України; ч.7 ст.13 МК). Як юридичні особи вони мають правосуб'єктність, індивідуальні ознаки;
- утворюються і діють під загальним керівництвом Президента України (ч. 3 ст.11 МК);
- виключно й безпосередньо здійснюють митну справу (ст.11 МК);
- митні органи наділені визначеною для них законами компетенцією в галузі митної справи. Інші органи, крім Верховної ради, Президента України, KM України, не вправі приймати рішення, що перетинаються з компетенцією митних органів України, та виконувати без відповідного допуску чи заміняти їх функції чи іншим чином втручатися в діяльність митних органів;
- діяльність митних органів за своїм змістом є розпорядчою і в межах визначеної для них компетенції вони вправі видавати нормативні акти з митної справи, які діють на всій території України і мають обов'язкову силу для підвідомчих підпорядкованих органів, інших державних органів та їх посадових осіб, юридичних та фізичних осіб (ч.2 ст.14 МК);
- митні органи утворюють єдину систему (ч.І ст.12 МК);
- митні органи утворюються, реорганізуються і ліквідовуються у встановленому законом порядку
- фінансування діяльності митних органів здійснюється за рахунок коштів державного бюджету, які передбачаються на утримання державного апарату (ч.2 ст.13 МК);
- діяльність митних органів здійснюється виключно на основі чинного законодавства України.
Чинним законодавством митні органи віднесені до воєнізованих органів. Це означає, що співробітники цих органів мають право носити зброю та інші засоби індивідуального захисту. У передбачених законом випадках вони можуть застосувати ці спеціальні засоби (вогнепальна зброя, наручники, упаковки з газом дратівливої дії, засобами примусової зупинки транспортних засобів, тощо).
В багатьох країнах світу, у тому числі і Російській Федерації, з якою в України найбільший митний кордон, такі органи віднесені законодавством до правоохоронних. Оскільки митні органи України теж здійснюють правоохоронні функції щодо захисту її економічного суверенітету і економічної безпеки, забезпечують захист прав і законних інтересів громадян та господарюючих суб'єктів, а також державних органів при дотриманні ними зобов'язань у сфері митної справи, питання про те, віднести митні органи України до правоохоронних чи ні, не таке вже й просто. З цього приводу при прийнятті МК розгорілась дискусія, у якій перемогу здобули супротивники концепції митних органів як правоохоронних.
У той же час митні органи виконують функції дізнання у справах про порушення митних правил, мають право застосовувати примус і накладати стягнення відповідно до чинного законодавства, застосовують низку характерних для правоохоронних органів процедур (особистий догляд, передогляд). Діяльність митних органів детально урегульована МК України та іншими нормативними актами і забезпечується спеціально підготовленими державними службовцями.
Митна система України є загальнодержавною системою, яка складається з митних органів та спеціалізованих митних установ і організацій [8].
Ефективне здійснення функцій митних органів та покладених на них завдань багато в чому залежить від взаємодії між Державною митною службою та Міністерством економіки, Міністерством закордонних справ, Службою безпеки України, Державним комітетом у справах охорони державного кордону України, Державною податковою адміністрацією, Міністерством внутрішніх справ, Міністерством охорони здоров'я, Міністерством транспорту України, Міністерством екології та природних ресурсів, іншими державними органами, що уповноважені на здійснення відповідних контрольних функцій.
Загальні засади взаємодії митних органів з державними й недержавними органами та фізичними особами урегульовані чинним законодавством. Глава 3 МК України [3] встановлює, що митні органи і організації, їх посадові особи при виконання покладених на них завдань взаємодіють з іншими органами державної влади, органами місцевого самоврядування, а також з підприємствами та громадянами в порядку, встановленому законом. Таке співробітництво має загальний і спеціальний характер. Воно проявляється у проведенні спільних заходів, інші прояви взаємодії між зазначеними державними органами при перетинанні Державного кордону України повинні регулюватися спільно прийнятими нормативними актами. Наприклад, згідно зі ст. 29 МК [1] товари, що переміщуються через митний кордон України, крім митного контролю, можуть підлягати санітарно-епідеміологічному, ветеринарному, фітосанітарному, радіологічному, екологічному контролю та контролю за переміщенням культурних цінностей. Митні органи взаємодіють з органами державної влади, що здійснюють зазначені види контролю, в порядку, встановленому законодавством України. У фінансовій сфері митні органи взаємодіють із Міністерством фінансів України та Національним банком України. Варто зауважити, що це співробітництво регулюється МК України.
Згідно зі ст. 26 МК [1] митні органи, спеціалізовані митні установи та організації та їх службові особи при виконанні покладених на них завдань взаємодіють з іншими органами державної влади, органами місцевого самоврядування, а також з підприємствами та громадянами, в порядку, встановленому законом. У відносинах з митними органами інтереси підприємств та громадян можуть представляти митні брокери на підставі відповідного договору, укладеного з підприємством, або нотаріально посвідченої довіреності (доручення), виданої громадянином, інші особи на підставі нотаріально посвідчених довіреностей (доручень).
У разі виявлення під час здійснення митних процедур працівниками митних органів ознак злочинів керівник митного органу чи особа, яка його заміщує, повідомляє про це правоохоронні органи або органи виконавчої влади з питань охорони державного кордону, залежно від їх компетенції.
Органи виконавчої влади з питань охорони державного кордону та правоохоронні органи повідомляють митні органи про виявлені порушення вимог цього Кодексу або контрабанду.
Статтею 27 МК встановлено [1], що товари, які переміщуються через митний кордон України, крім митного контролю, можуть підлягати санітарно-епідеміологічному, ветеринарному, фітосанітарному, радіологічному, екологічному контролю та контролю за переміщенням культурних цінностей. Митні органи взаємодіють з органами державної влади, що здійснюють зазначені види контролю, в порядку, встановленому законодавством України.
Митне оформлення товарів, що переміщуються через митний кордон України, завершується тільки після здійснення встановлених чинним законодавством України необхідних для цього товару видів контролю, зазначених у частині першій цієї статті.
Відповідно до ст.28 МК [1] митні органи взаємодіють з органами виконавчої влади в межах повноважень, встановлених цим МК та законами України. У справі забезпечення надходження коштів до Державного бюджету України спеціально уповноважений центральний орган виконавчої влади в галузі митної справи підконтрольний Міністерству фінансів України. Митні органи інформують Національний банк України та фінансові органи України про перерахування ними коштів до Державного бюджету України,
Отже, розмежування повноважень і функціональних обов'язків між митними та іншими органами виконавчої влади України щодо справляння податків, зборів та інших обов'язкових платежів встановлюється Конституцією, цим Кодексом та іншими законами України.
На регіональному рівні повинно бути налагоджене також тісне співробітництво із регіональними ланками відповідних органів державної влади. Такі співробітництво повинно здійснюватися із органами місцевого самоврядування в межах встановлених законом повноважень (ст.29 МК України) та населенням. Це проявляється у інформаційній діяльності митних органів із доведення до зацікавлених осіб митних правил, роз'яснення положень чинного законодавства і щодо його змін, наданні відповідних текстів нормативних актів.
Взаємодія митних органів України з митними та іншими уповноваженими органами іноземних держав, а також з міжнародними організаціями з питань, пов'язаних з впровадженням у справах про контрабанду та порушення митних правил, здійснюється митними органами України в порядку, передбаченому міжнародними договорами України, укладеними в установленому законом порядку.
Законодавець встановлює, що взаємодія митних органів України з митними та іншими уповноваженими органами іноземних держав, а також з міжнародними організаціями з питань, пов'язаних з впровадженням у справах про контрабанду та порушення митних правил, здійснюється митними органами України в порядку, передбаченому міжнародними договорами України, укладеними в установленому законом порядку. Цей напрямок діяльності митних органів України ретельно регламентується як національними нормативно-правовими актами, такими як Закон України «Про міжнародні договори України» від 22.12.2002 р. №3767, Положенням про порядок проведення робочих зустрічей керівника регіональної митниці, керівника митниці та їхніх заступників з представниками митного органу суміжної іноземної держави, затвердженим постановою Кабінету Міністрів України від 17 грудня 2003 р. №1956, Положенням про порядок укладання, виконання та денонсації міжнародних договорів України міжвідомчого характеру, затвердженим постановою Кабінету Міністрів України від 17.06.1994 р. №422, так і міжнародними договорами України, укладеними в установленому законом порядку, наприклад, Угодою про співробітництво та взаємодопомогу в митних справах країн СНД, ратифікованою Законом України від 15.12.1999 р. №1301, згідно з якою митні служби в рамках своєї компетенції та з дотриманням законодавства Сторін співробітничатимуть з метою: удосконалення пасажирського і вантажного сполучення між Сторонами; забезпечення правильного стягнення мита, зборів та інших платежів, а також застосування митних пільг; запобігання, припинення та розслідування митних правопорушень та іншими міжнародними договорами України. Серед міжнародних організацій, з якими митні органи України здійснюють взаємодію з питань, пов'язаних з впровадженням у справах про порушення митних правил та контрабанди, необхідно виділити Інтерпол (ДМСУ "Про порядок надання запитів в Національне центральне бюро Інтерполу в Україні" від 25 квітня 1994 р. №60).
1.4 Висновки до розділу 1
Регламентація діяльності й регламентні документи - це сукупність норм, правил, стандартів і процедур, що обмежують і визначають форми діяльності в суспільствах з розвиненим поділом праці.
До регламентації відносяться не тільки юридичні норми й правила, тобто звід державних законів, підзаконних актів (указів та ін.), але й різноманітні внут-рішньогалузеві інструкції, положення, оргструктури, регламенти підприємств і організацій, промислові стандарти (ДСТУ, СНІП і т.д.).
Регламентація – це спосіб організації правового регулювання суспільних відносин за допомогою наділення їх учасників суб'єктивними юридичними правами й обов'язками.
Головним регламентуючим документом установи або компанії є положення про область діяльності - інструкція, що встановлює загальний порядок виконання робіт у виділеній області діяльності. У положенні про область діяльності встанов-люються цілі, які потрібно досягти організації в даній області діяльності, принци-пи організації робіт, границі бізнес-процесів, реалізовані в рамках області діяль-ності, суб'єкти, що приймають участь у реалізації бізнес-процесів, і принципи роз-межування відповідальності між ними.
Технологічний регламент – це інструкція, що встановлює вимоги до вико-нання бізнесу-процедури. В інструкції більш глибоко, ніж у головному регламенті розкриваються способи виконання дій (технологія виконання), які повинен вико-нати виконавець для одержання необхідного результату.
Методичні матеріали – це інструкції, у яких описуються рекомендації як щонайкраще виконати роботи в рамках області діяльності, бізнес-процесу, бізнес процедури якого-небудь бізнес-процесу. Методичні матеріали носять рекоменда-ційний характер, викладаються в оповідальній формі й можуть містити опис прик-ладів правильного виконання
Регламентація діяльності - це встановлення чітких правил виконання робіт (функцій). Для персоналу це насамперед посадові інструкції (регламенти), поло-ження про підрозділи й регламенти бізнес-процесів (адміністративні регламенти) Для того щоб регламентувати діяльність організації, необхідно регламентувати наступні об'єкти - процеси й проекти.
Процесний підхід може змінити алгоритм створення положень про підроз-діл. У цьому випадку споконвічно регламентуються процеси, а потім із процесів функції розподіляються по підрозділах і закріплюються в положеннях про підроз-діл. У цьому випадку положення про підрозділи виходять взаємопогоджєні й відповідаючі поточній діяльності.
Основними правовими документами, які регламентують правову та організаційну діяльність МОУ є:
- новий Митний Кодекс (МК) України від 2002 р.;
- Постанова КМУ «Про державну митну службу України» від 2007 р.;
- Регламент Державної митної служби України від 2007 р..
Розділ 2. Дослідження сучасного стану організаційної та правової регламентації діяльності МОУ
2.1 Аналітичний огляд експортно-імпортних операцій в Україні
Митні органи України контролюють сплату та приймають безпосередню участь у стягування до державного бюджету України 5 основних види загально-державних непрямих податків (див.рис.2.1) [10]:
- 1501 0000 Ввізне (імпортне) мито;
- 1502 0000 Вивізне (експортне) мито;
- 1401 0300 Імпортний податок на додану вартість із ввезених на територію України товарів (імпортний ПДВ);
- 1401 0200 Експортне бюджетне відшкодування податку на додану вартість грошовими коштами (відшкодування експортного ПДВ);
- 1403 0000 Акцизний збір із ввезених на територію України товарів.
Як показує аналіз графіків, наведених на рис.2.1 (обробка даних Додатку А):
- абсолютний рівень ввізного мита з рівня 2,58 млрд.грн. у 2003 році зріс до рівня 12,1 - 12,3 млрд.грн. у 2008 – 2009 рр.;
- абсолютний рівень вивізного мита з рівня 0,18 млрд.грн. у 2003 році зріс до рівня 1,26 млрд.грн. у 2005 році та знизився до рівня 0,36 – 0,27 млрд.грн. у 2007 -2009 рр.;
- абсолютний рівень імпортного ПДВ у 2003 – 2009 роках систематично перевищував рівень експортного бюджетного відшкодування ПДВ, при цьому у 2009 році співвідношення досягло значень 81 млрд.грн. (імпортний ПДВ) на -36,5 млрд.грн. (бюджетне відшкодування). У 2010 році в проекті Державного бюд-жету прогнозується різке зменшення бюджетного відшкодування ПДВ з рівня -36,5 млрд.грн. у 2009 році до рівня -20 млрд.грн. у 2010 році, при цьому рівень імпортного ПДВ прогнозується практично на рівні 2009 року;
- абсолютний рівень акцизного збору з ввезених на територію України товарів з рівня 0,55 млрд.грн. у 2003 році поступово зріс до рівня 5,86 млрд.грн. у 2008 – 2009 рр.;
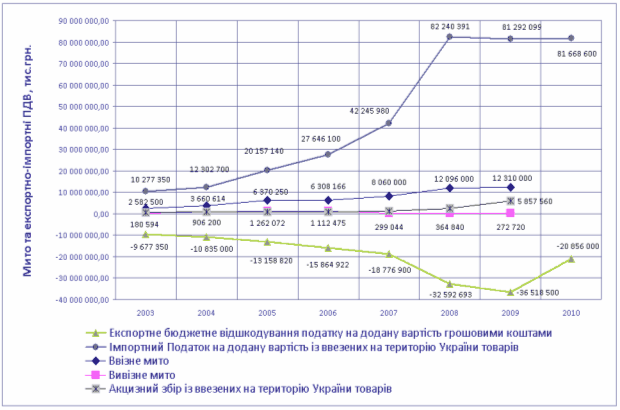
Рис.2.1. Динаміка абсолютних обсягів митних платежів, імпортно – експорт-ного ПДВ та імпортних акцизів, стягнутих в Державний бюджет України у 2003 – 2009 роках
На рис.2.2 – 2.5 наведена структура доходної частини Державного бюджету України у 2007 – 2009 роках з виділенням питомої ваги ввізного та вивізного мита, а також сальдо (імпортного-експортного) ПДВ з загальній сумі податкових та неподаткових надходжень.
Як показує аналіз структур, наведених на рис.2.2 – 2.5, питома вага контро-люємих митними органами джерел дохідної частини Державного бюджету України складає:
1. Ввізне мито – питома вага з рівня 4,95% у 2003 році зросла до рівня 5,82% у 2005 році та поступово знизилась до рівня 5,03 – 5,18% у 2007 -2009 роках;
2. Вивізне мито – питома вага з рівня 0,35% у 2003 році зросла до рівня 1,39% у 2004 році та поступово знизилась до рівня 0,11% у 2009 році;
3. Імпортний ПДВ – питома вага з рівня 19,3% у 2003 році поступово зросла до рівня 34,0 – 35,46% у 2008 -2009 роках, при цьому внутрішня частка „чистого імпортного ПДВ” (за мінусом експортного бюджетного відшкодування) зросла з рівня 5,83% від власної величини (у 2003 році) до рівня 55,0 – 60,4% від власної величини у 2008 – 2009 роках, тобто „чистий імпортний ПДВ” у 2009 році дав майже 19,0% доходів Державного бюджету України;
4. Акцизний збір з ввезених товарів – питома вага з рівня 1,04% у 2003 році зросла до рівня 2,45% у 2009 році.
Таким чином, у 2009 році економічна ефективність безпосередньої та контрольної діяльності митних органів України оцінюється часткою наповнення Державного бюджету України у 24,6%.
В додатку Б наведені таблиці сумарного обсягу імпорту та експорту окремих зведених груп товарів за кодами ТНЗЕД (тисяч доларів США) за період з 01.01.2009 по 31.12.2009.
Як показує аналіз даних, наведених в таблиці додатку Б, у 2009 році митниці України обробили товарні потоки на суму [48]:
Імпорт – 48,957 млрд. доларів США;
Експорт – 39,649 млрд.доларів США;
Сальдо (експорт мінус імпорт) – (-9,308) млрд.доларів США.
На рис.Е.1 Додатку Е наведені графіки структури питомої ваги вартості основних товарних груп імпорту в Україну за 2009 рік (81,4% від загального обсягу імпорту по 96 товарним групам на загальну суму 48,957 млрд. доларів США). Як показує аналіз графіків рис.Е.1 Додатку Е, основними групами імпортованих товарів в Україну у 2009 році були [72]:
Енергетичні матеріали; нафта та продукти її перегонки; бітумінозні речовини; воски мінеральні - 37,46%;
Реактори ядерні, котли, машини, апарати і механічні пристрої; їх частини – 8,12%;
На рис.Е.2 Додатку Е наведені графіки структури питомої ваги вартості основних товарних груп експорту з України за 2009 рік (86,3% від загального обсягу експорту по 96 товарним групам на загальну суму 39,649 млрд.доларів США). Як показує аналіз графіків рис.Е.2 Додатку Е, основними групами експортованих товарів з України в Україну у 2009 році були [48]:
Чорні метали – 25,86%;
Зернові культури – 8,97%;
Реактори ядерні, котли, машини, апарати і механічні пристрої; їх частини – 7,07%;
2.2 Виявлення зовнішніх та внутрішніх факторів впливу на регламентацію діяльності Київської обласної митниці
Зовнішніми факторами впливу на діяльність Київської обласної митниці є:
економічна система України, режим зовнішньоекономічної діяльності суб’єктів підприємницької діяльності та режим пересування громадян через кордони;
державно-правове тарифне та нетарифне регулювання митних правил перетину економічних та географічних кордонів України товарами (пос-лугами) суб’єктів підприємницької діяльності та громадянами;
державно-правове тарифне та нетарифне регулювання митних правил перетину економічних та географічних кордонів іноземних держав това-рами (послугами) суб’єктів підприємницької діяльності та громадянами;
політичні впливи, внаслідок яких встановлюються режими «митних союзів», «зон вільної торгівлі», «зон прикордонної торгівлі», «візові та безвізові» режими пересування громадян;
міжнародні стандарти регламентації митних процедур.
Внутрішніми факторами впливу на діяльність Київської обласної митниці є:
фактична географічна розташованість митниці (внутрішня чи прикордонна-пропускна) та її спеціалізація;
матеріально-технічне обладнання митниці відповідно до її спеціалізації;
система автоматизації інформаційної діяльності митниці;
персонал митниці, його кваліфікація та ступінь загрузки;
Київська обласна митниця створена у 2008 році згідно наказу N 991 Держ-митслужби України «Про створення митного органу і визначення зон діяльності Київської регіональної та Київської обласної митниць» [33].
Згідно п.6 наказу [33] визначено зоною діяльності Київської обласної митниці - Київську область, за винятком аеропорту "Бориспіль", зони відчуження ЧАЕС і смт. Вільча, з виключенням з компетенції цієї митниці питань, що належать до компетенції Київської центральної спеціалізованої митниці, Київської та Енергетичної регіональних митниць, територій митних ліцензійних складів, складів тимчасового зберігання й вантажних митних комплексів (у тому числі територій, що будуть використовуватися за таким призначенням), які розташовані в Київській області, власниками яких є суб'єкти зовнішньоекономічної діяльності, що перебувають на обліку в цих митницях.
Таблиця 2.1 - Структура та кодування підрозділів Київської обласної митниці згідно «Класифікатора митних органів та їх структурних підрозділів, спеціалізованих митних установ та організацій України» [30]
| 14 | Київська обласна митниця | 12500 00 00 |
| Зона діяльності - Київська область, за винятком аеропорту "Бориспіль", аеродрому "Київ (Антонов)" ("Гостомель"), зони відчуження ЧАЕС і смт Вільча, з виключенням з компетенції митниці питань, що належать до компетенції Київської центральної спеціалізованої митниці, Київської та Енергетичної регіональних митниць, територій митних ліцензійних складів, складів тимчасового зберігання й вантажних митних комплексів (у тому числі територій, що будуть використовуваться за таким призначенням), які розташовані в Київській області, власниками яких є суб'єкти зовнішньоекономічної діяльності, що перебувають на обліку в цих митницях | ||
| Служба боротьби з контрабандою та порушеннями митних правил | 12500 00 01 | |
| Відділ внутрішньої безпеки | 12500 00 02 | |
| Відділ митних платежів | 12500 00 03 | |
| Відділ інформаційної роботи та митної статистики | 12500 00 04 | |
| Відділ контролю за переміщенням товарів | 12500 00 05 | |
| Відділ контролю митної вартості | 12500 00 06 | |
| Відділ номенклатури та класифікації товарів | 12500 00 07 | |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||