Фискальные и протекционистские таможенные пошлины, их роль в регулировании ввоза товаров в страну
Временная специальная и специальные пошлины не применяются в отношении товаров, помещаемых под следующие таможенные режимы: магазин беспошлинной торговли, таможенный склад, транзит, переработка товаров под таможенным контролем, свободная экономическая зона, свободный склад, реимпорт, перемещение припасов, условия которых предусматривают освобождение от уплаты ввозных таможенных пошлин и неприменение мер экономической политики.
В настоящее время в России специальной пошлиной облагаются: трубы из черных металлов, происходящие из Украины; варенные конфеты, тоффи и карамели, за исключением товаров, происходящих из Республики Беларусь; крахмал картофельный, крахмал кукурузный, за исключением крахмала, ввозимого из стран – участников Таможенного союза; сахарный сироп, за исключением товаров, происходящих из Республики Беларусь; компрессоры, используемые в холодильниках, кроме используемых в гражданской авиации, за исключением компрессоров, ввозимого из стран – участников Таможенного союза.
Таблица 5.
Товары, на которые установлены протекционистские пошлины
|
Код товарной группы |
Наименование позиции |
Преобладающая ставка пошлины |
| 02 | Мясо и пищевые мясные субпродукты | 15%, но не менее 0,2 евро за 1 кг – 25%, но не менее 0,2 евро за 1 кг |
| 17 | Сахар и кондитерские изделия из сахара | 270 долларов США за 1000 кг |
| 19 | Готовые продукты из зерна злаков, муки, крахмала или молока; мучные кондитерские изделия | 15% |
| 22 | Алкогольные и безалкогольные напитки и уксус | 20%; 100%, но не ме- нее 2 евро за 1 л |
| 31 | Удобрения | 10% |
| 39 |
Пластмассы и изделия из них: - изделия для транспортировки или упаковки товаров, из пластмасс; пробки, крышки, колпаки и другие изделия для закупорки, из пластмасс |
10, 20% |
| 42 | Изделия из кожи | 20, но не менее 1,9 евро за 1 кг |
| 44 |
Древесина и изделия из нее: - изделия столярные и плотницкие, деревянные, строительные |
15% 20% |
| 47,48 | Масса из древесины или из других волокнистых целлюлозных материалов; Бумага и картон | 15% |
| 58 | Специальные ткани; тафтинговые текстильные материалы; кружева; гобелены; отделочные материалы; вышивки | 20% |
| 61,62,63 | Предметы одежды; прочие готовые текстильные изделия | 20%, но не менее 2 евро за 1 кг - 20%, но не менее 0,7 евро за 1 кг |
| 65 | Головные уборы и их части | 20% |
| 68 | Изделия из камня, гипса, цемента, асбеста, слюды или аналогичных материалов | 15% |
| 69 | Керамические изделия | 20% |
| 70 | Стекло и изделия из него | 15% |
| 71 | Жемчуг природный | 20% |
| 76 | Алюминий и изделия из него | 20% |
| 88 | Летательные аппараты, космические аппараты, и их части | 20% |
Производство этих товаров (табл. 5) в нашей стране слабо развито и поэтому для поддержки развития отстающих производителей государство устанавливает высокие таможенные пошлины. Размер ставок на эти товары колеблется от 15-20%. Самые высокие практически запретительные ставки введены на ввоз спирта этилового с концентрацией спирта 80% или более – 100% от таможенной стоимости или 2 евро за 1 л. без дифференциации и по субпозициям и подсубпозициям.
Можно сделать вывод о том, что применение протекционистских ставок необходимо, так как высокие ставки ограничивают ввоз товаров, которые составляют конкуренцию отечественным товарам, а, следовательно, помогают развиваться молодым отраслям. Протекционистские пошлины в мировой практике промышленно развитых стран недостаточно высоки для прекращения импорта, но они все же ставят иностранного производителя в невыгодное конкурентное положение при торговле на внутреннем рынке.
Таможенная политика России нацелена так же на выполнение фискальной функции. Уплачиваемые таможенными органами таможенные платежи (пошлины, НДС, акциз, таможенные сборы) являются важным источником государственных доходов. О значении этой задачи таможенного регулирования свидетельствуют бюджетные задания по таможенной пошлине и иным таможенным платежам.
Но не смотря на это в большинстве стран фискальная функция таможенного тарифа отошла на второй план (таможенные пошлины, как правило, составляют лишь несколько процентов в общей сумме бюджетных доходов). Но в ряде развивающихся стран, особенно промышленно наименее развитых, эта функция по-прежнему имеет важное значение. К их числу относится и Россия, как было сказано выше.
С учетом того, что таможенный тариф выполняет, прежде всего, фискальную функцию, подходы по формированию таможенно – тарифной политики ориентированы на фискальные меры. При такой оценке таможенного тарифа он имеет ряд слабых сторон:
1. Во-первых, абсолютный размер ставок пошлин не учитывает платежеспособность населения.
2. Во-вторых, при завышенных ставках пошлин, а они установлены на уровне 30% от таможенной стоимости, не учитывались реалии, связанные с возможностью «ухода» от причитающихся платежей через декларирование товаров не своим наименованием по коду товарной номенклатуры, где ставки пошлин ниже.[11]
Как уже говорилось, таможенные платежи являются одним из основных и самых надежных источников пополнения доходной части бюджета. На рисунке 2 показана доля перечислений таможенными органами в федеральный бюджет за 2007-2009гг.
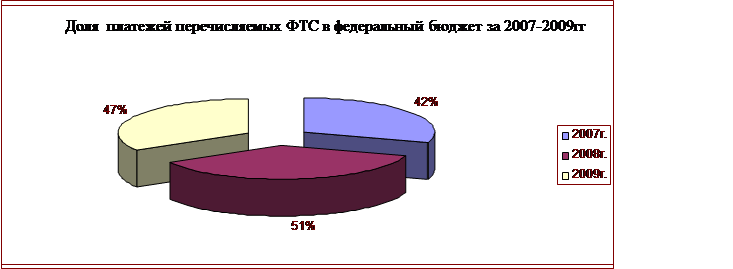
Рис. 2 Доля платежей перечисляемых ФТС в федеральный бюджет РФ за 2007-2009гг
Из рисунка 2 мы видим, что в целом таможенные платежи составили 42% от доходной части федерального бюджета в 2007г., 51% от доходной части федерального бюджета 2008г. и 47% от доходной части федерального бюджета 2009г. По всем периодам плановое задание по перечислению таможенными органами средств в бюджет было перевыполнено в среднем на 5%.
Как правило, таможенные пошлины установленные с целью пополнения доходной части бюджета применятся к товарам, производство которых хорошо развито и налажено на внутреннем рынке, т.е. те которые не нуждаются в защите государства и могут достойно составлять конкуренцию иностранным аналогам- товары первой группы. (таблица 3.)
Таблица 6.
Товары, на которые установлены фискальные пошлины
|
Код товарной группы |
Наименование позиции |
Преобладающая ставка пошлины, в % |
| 03 | Рыба и ракообразные, моллюски и другие водные безпозвоночные | 10 |
| 16 | Готовые продукты из мяса, рыбы или ракообразных, моллюсков или прочих водных беспозвоночных | 15 |
| 51 | Шерсть, тонкий и грубый волос животных; пряжа и ткань из конского волоса | 15 |
| 52 |
Хлопок - ткани х/б |
15 |
| 54 | Химические нити | 10 |
| 55 |
Химические волокна - ткани из синтетических волокон |
10 |
| 60 | Трикотажное полотно машинного или ручного вязания | 10 |
| 73 | Изделия из черных металлов | 15 |
| 84 |
Реакторы ядерные, котлы, оборудование и механические устройства; и их части: - бульдозеры, грейдеры - машины швейные - станки металлорежущие |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |