Експертиза, оцінка якості какао-бобів та какао-продуктів і їх митне оформлення при переміщенні через митний кордон України
Запах, аромат
Колір:
- у розтопленому стані
Темно- коричневий
Темно- коричневий
Темно-коричневий.
Допускається посивіння
4.
Консистенція:
- при температурі 18 є С
Тверда маса
Тверда маса
- при температурі 40 є С
Визначення фізико-хімічних показників якості какао тертого, наведені у таблиці 22.
Таблиця 22
Фізико-хімічні показники якості какао тертого
| № п/п | Показник | Какао терте, фактичний показник | Вимоги стандарту |
| 1. | Масова частка волги, не більше, %. | 1,25 | 3,0 - за ГОСТ 5900 |
| 3. | Масова частка жиру, не менше, %. | 60,2 | 54,0 - за ГОСТ 5899 |
| 4. | Масова частка золи, не більше,%. | 0,3 | 0,1 - за ГОСТ 5901 |
Проаналізував данні, органолептичних та фізико-хімічних показників какао тертого виробництва „ADM Cocao Polska” Польща можна зробити висновок, що партія какао тертого відповідає вимогам стандартів і може бути класифікована в товарній підкатегорії УКТЗЕД за номером 1803100 00 10, як какао терте (какао-паста) незнежирене. Зразок акту проведення експертизи (довідка експерта) какао тертого у Центральній митній лабораторії наведено у додатку М .
РОЗДІЛ ІІІ. МИТНЕ ОФОРМЛЕННЯ КАКАО-БОБІВ ТА ПРОДУКТІВ ЇХ ПЕРЕРОБКИ ПІДПРИЄМСТВОМ ДК „ УКРПРОМІНВЕСТ-КОНДИТЕР” НА КИЇВСЬКИЙ МИТНИЦІ
3.1. Засоби митного та державного регулювання переміщення
через митний кордон України та митного оформлення какао-бобів
та продуктів їх переробки
Коротко про державне регулювання питань митного контролю та митного оформлення какао-бобів та продуктів їх переробки. Декретом КМУ №4-93 від 11.01.93 р. на 1994 рік були встановлені однакові ставки ввізного мита на всю групу какао-продуктів: повна – 10%, пільгова – 5% від митної вартості. Однак Постановою КМУ №285 від 03.05.94 р. були змінені ставки імпортного мита, зокрема, на какао-боби – 10% повна і 0% – пільгова ставки. Подальші зміни в ситуацію внесла Постанова КМУ №1378 від 08.11.96 р., де мито на какао-боби встановлювалося на однаковому рівні як для повної, так і для пільгової ставки – 10%, але не менш 0,1 екю за кг. Однак вже з першої декади лютого 1997 року діяли нові ставки, рівні 2% (ПКМУ №43 від 21.01.97 р.). Закон України № 468 від 17.07.97 р. вніс свої корективи в ставки пільгового мита, установивши її для какао-бобів на рівні 0%. Закон України „Про державне регулювання імпорту сільськогосподарської продукції” № 32 від 16.01.98 р. регламентував установлення повних ставок на рівні пільгових на товари, що відносяться до 3-24 групи товарної номенклатури (какао-боби входять у цей перелік). Таким чином, на даний момент увізне мито на какао-боби складає 0% від митної вартості.
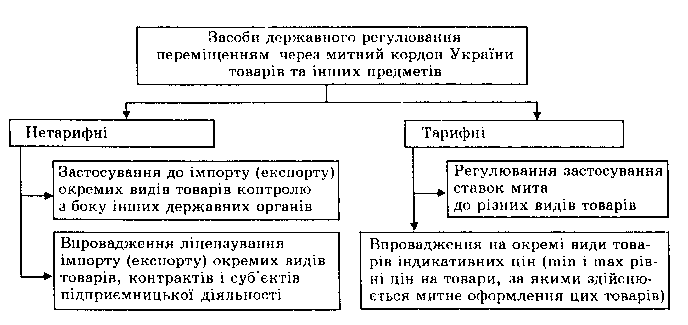
Рис. 15. Засоби державного регулювання переміщення через митний кордон України товарів та інших предметів
Тарифні і нетарифні засоби державного регулювання показано на рисунку 15.
Діяльність митних органів України пов`язана із здійсненням митного контролю та митного оформлення товарів, речей, валюти, цінностей, транспортних засобів, які перемішуються через митний кордон України. Не виключна ймовірність того, що під видом какао-бобів (смажених, мелених) завозиться какао-терте. Цьому сприяють як сприятливі умови, створені для імпорту бобів (0% – імпортне мито, 0% – ПДВ), так і деяка плутанина у визначеннях (у стандартах і митних документах). Інколи виникають ситуації коли окремі фірми завищуючи ціни на продукт, можуть переслідувати визначені комерційні цілі. Крім того, з одного боку, багато підприємств здобули іноземний капітал для розвитку, з іншого боку, знайшли практично повну залежність від “настрою” інвесторів (в імпорті, виробництві).
Митні органи здійснюють митний контроль товарів і предметів, при переміщенні іх через митний кордон України в межах своїх повноважень з метою законності переміщення товарів, предметів, транспортних засобів через митний кордон України суб'єктами зовнішньоекономічної діяльності та фізичними особами мають право здійснювати митний контроль шляхом перевірки документів, огляду, переогляду та інших форм, що не суперечить законам України.
У пунктах пропуску через митний кордон або в інших місцях митної території, в межах якої митниця здійснює митний контроль, визначається зона митного контролю. Режим її це порядок доступу та перебування в таких зонах, включаючи службових осіб, які безпосередньо забезпечують процес митного контролю, та громадян, що проходять митний контроль або уповноважені пред'явити контролю товари та інші предмети, а також порядок переміщення товарів та інших предметів за межі зони митного контролю.
Зони митного контролю в пунктах пропуску через державний кордон встановлюються в місцях оформлення пасажирів, транспортних засобів, вантажів.
На території та в приміщенні підприємств, що зберігають товари та інші предмети під митним контролем, митниця визначає території зон митного контролю за умови виконання підприємством вимог, що забезпечують здійснення митного контролю в повному обсязі.
В даному випадку ми розглядаємо ситуацію імпорту какао-бобів та какао-продуктів українським підприємством ДП “Укрпромінвест-кондитер”, Україна, м. Київ. Митне оформлення та митний контроль здійснюється особовим складом Київської регіональної митниці, і є його повсякденною роботою.
Всі операції, які здійснюються в процесі митного оформлення та контролю, повинні бути належним чином упорядковані та впроваджені в нормативних актах (документах), технологічних схемах, порядках, що визначають правову основу та послідовність дій співробітників Київської регіональної митниці. Така робота проводиться відділами організації митного контролю Київської регіональної митниці.
Також спірні питання з митного контролю (коли під видом какао-бобів (смажених, мелених) завозиться какао-терте, або окремі фірми завищуючи ціни на продукт, можуть переслідувати визначені комерційні цілі) регулюються Центрального Митного Управління лабораторних досліджень і експерементальної роботи (ЦМУ ЛДЕР).
Проведення матеріалознавчих, хімічних, технічних досліджень і експертиз з метою:
1.Уточнення класифікації речовин, матеріалів, виробів(товарів), що переміщуються через митний кордон України, підтвердження їх складу, марки тощо;
2. Проведення експертиз з метою підготовки висновків, необхідних для встановлення коду товару згідно з ТНЗЕД.
3.Виконання робіт з метою надання рекомендацій для ідентифікації товарів щодо відповідності їх контрольним спискам.
4. Взяття проб, проведення досліджень і зберігання контрольних проб (зразків) продукції згідно з вимогами Постанови КМУ від 21 жовтня 1998р. №1665, згідно з ст.75, Митного кодексу України.
- Організація митного контролю при імпорті какао-бобів та
продуктів їх переробки
Суб'єкти зовнішньоекономічної діяльності та фізичні особи, які переміщують через митний кордон України товари, на вимогу митного органу зобов'язані здійснювати навантаження, вивантаження, перевантаження, усунення пошкоджень упаковки, упакування та перепакування товарів, що підлягають митному контролю та оформленню, а також відкривати приміщення, ємкості та інші місця, де можуть знаходитися такі товари.
Операції з товарами - навантаження, вивантаження, перевантаження, усунення пошкоджень упаковки, розкриття упаковки, упакування або перепакування товарів, щодо яких митне оформлення не було закінчене, а також зміна ідентифікаційних знаків чи маркування на цих товарах або їх упаковці можуть здійснюватися тільки з дозволу митного органу, та перебувають під митним контролем.
Операції з товарами, що перебувають під митним контролем, здійснюються за рахунок підприємств чи громадян, які переміщують ці товари та предмети через митний кордон України.
При здійсненні митного контролю в разі необхідності митні органи можуть залучати експертів та спеціалістів сторонніх організацій.
Виклик експерта або спеціаліста службовою особою митниці — обов'язковий для керівника тієї організації чи установи, де працює спеціаліст чи експерт.
Особливі режими митного контролю.
Поняття митного режиму включає сукупність положень, що визначають для митних цілей статус товарів та інших предметів, які переміщуються через митний кордон України, згідно з ст. 185, 186, 187, Митного кодексу України.
Застосування митних режимів дозволяє митним органам однотипно визначати статус переміщуваних через митний кордон, товарів та інших предметів і відповідно до передбачених законодавством положень щодо встановлення заходів тарифного та нетарифного регулювання зовнішньоекономічної діяльності. Контролювати їх виконання суб`єктами ЗЄД під час здійснення ними зовнішньоекономічних операцій (у 2003 році імпорт здійснювався на базисних умовах постачання: FCA – 53%; DDU – 31%; CIP – 15%; DAF і EXW). Статус переміщуваних через митний кордон України товарів та інших предметів визначається умовами зовнішньоекономічних контрактів укладених відповідно до вимог чинного законодавства України суб`єктами ЗЄД з використанням необхідних для митного контролю та оформлення документів. Відомості про митний режим вносяться в друге поле 1-ої графи вантажної митної декларації (ВМД) шляхом внесення до неї графи двозначного коду митного режиму відповідно до розділу 1-го класифікатора процедур переміщення через митний кордон України, визначених додатком № 2 до “ Інструкції про порядок заповнення вантажної митної декларації”, наказ ДМСУ від 09.07.97 N 307 "Про затвердження Інструкції про порядок заповнення вантажної митної декларації" (в редакції наказу ДМСУ від 18.04.2002 р. N 207), наказ ДМСУ від 30.06.98 N 380 "Про затвердження Порядку заповнення граф вантажної митної декларації відповідно до митних режимів експорту, імпорту, транзиту, тимчасового ввезення (вивезення), митного складу, магазину безмитної торгівлі" (в редакції наказу ДМСУ від 14.10.2002 р. N 555)
3.3. Порядок митного оформлення какао-бобів та какао-продуктів
підприємством ДП “Укрпромінвест-кондитер “ в режимі «імпорт»
Переміщення через митний кордон України товарів та інших предметів підлягає митному оформленню ( Митний кодекс України ст.70, 72). Порядок здійснення операцій з митного оформлення визначається Державною митною службою України (ДМСУ) відповідно до Митного кодексу України. Оформлюються митні документи українською мовою або офіційними мовами митних союзів, якщо України є їх членом. Процес митного оформлення товарів та інших предметів складається з двох частин (черговість їх здійснення залежить від напрямку переміщення через кордон – експорт або імпорт). В даному випадку переміщення (ввезення) через митний кордон України підприємством ДП “Укрпромінвест-кондитер” какао - бобів та какао - продуктів – імпорт. При митному оформлені імпорту, на митну територію України за станом на початок 2004 р. , застосовується попереднє декларування зі сплатою митних платежів окремих груп товарів, що ввозяться на митну територію, перелік яких затверджується Держмитслужбою (різноманітні продукти харчування, папір, книги, різні одяг і взуття, товари народного вжитку — побутова апаратура, запасні частини до автомобілів тощо).
Імпорт - митне оформлення товарів, що ввозяться в Україну відповідно до заявленого митного режиму, здійснюється в митниці за місцем державної реєстрації або проживання юридичної чи фізичної особи, на адресу якої ввозяться товари. Для здійснення контролю за доставкою вантажів із какао - бобами або продуктами їх переробки, що ввозяться на митну територію України (напрямок переміщення — ІМ) та переміщуються з будь-якою метою, використовуються попереднє повідомлення (далі — ПП) та його електронна копія згідно ст. 89, Митного кодекса України. Заповнена згідно з установленим порядком ПП та її електронна копія до моменту ввезення вантажу із какао - бобами або продуктами їх переробки подається до митниці призначення, де інспектор у межах своєї компетенції перевіряє:
• відомості про особу, на адресу якої ввозяться товари;
• правильність заповнення ПП та її електронної копії.
Київська регіональна митниця, якою було оформлено ПП, передає інформацію до електронно-автоматизованної інформаційної системи (ЄАІС) Управління інформаційного забезпечення та митної статистики (УІЗМС) засобами електронного зв'язку.
Ягодинська митниця дає дозвіл на переміщення через митний кордон вантажу із какао - бобами або продуктами їх переробки, що ввозяться в Україну, тільки за умови позитивного результату перевірки (шляхом здійснення оперативного запиту до ЄАІС УІЗМС за номером ПП, зазначеним у товаросупровідних документах) інспектором пункту пропуску наявності в ЄАІС УІЗМС відповідного ПП та відповідності характеру і кількості вантажу та відомостей, зазначених у товаросупровідних документах на переміщувані товари, відомостям, зазначеним у даній електронній копії. Інспектор митниці відправлення, використовуючи дані ЄАІС УІЗМС, роздруковує два примірники витягу з електронної копії ПП на переміщуваний вантаж какао-бобів або продуктів їх переробки, ознайомлює під розпис особу, що приймає вантаж та документи на них до перевезення у Київську регіональну митницю й бере зобов'язання щодо доставки цих товарів у митницю призначення згідно з ст.91, 92, 93 і 94 Митного кодексу України.
Перший примірник витягу з електронної копії ПП зберігається у митниці відправлення разом із примірниками всіх товаросупровідних документів. Другий — передається особі, що приймає заявлені товари до перевезення. Цей примірник використовується як довідковий документ упродовж усього терміну переміщення товарів, а по завершенні його засвідчується печаткою митниці призначення та залишається у перевізника як свідчення здійсненого переміщення.
При надходженні товарів до Київської регіональної митниці у визначений Ягодинською митницею відправлення термін доставки (або раніше) інспектор перевіряє відповідність вантажу відомостям про нього, зазначеним в електронній копії ПП, та проставляє в усіх товаросупровідних документах штамп «Під митним контролем». Другий примірник витягу з електронної копії ПП засвідчується відбитком особистої номерної печатки інспектора митниці призначення та записом «Вантаж надійшов». В електронній копії ПП, що міститься в ЄАІС УІЗМС, інспектор митниці призначення робить відмітку про надходження вантажу в Київську регіональну митницю.
Представлення ВМД до внутрішньої митниці та її оформлення. ВМД подається до Київської регіональної митниці підприємством ДП “Укрпромінвест-кондитер”, яке здійснює декларування вантажу какао-бобів або продуктів їх переробки, на підставі договору .
Вантажна митна декларація — складений письмово уніфікований адміністративний документ (УАД), у якому декларантом заявлена мета переміщення через митний кордон України товарів та інших предметів, містяться точні дані про самі товари й предмети, транспортні засоби, а також інформація, необхідна для здійснення митного контролю, митного оформлення, нарахування митних платежів, формування державної та митної статистики. Під час митного оформлення товарів у випадках, визначених ДМСУ, замість додаткових аркушів МД-3 допускається застосування специфікацій форми МД-8 (Додаток Б). Кількість бланків форми МД-2, МД-3, необхідних для надання митниці при митному оформленні однієї декларації, та порядок використання МД-8 встановлюється Державною митною службою. На сьогодні комплект ВМД складається з п'яти зброшурованих номерних основних аркушів форми МД-2 та аналогічно МД-3, МД-8. ВМД заповнюється на товари, фактурна вартість яких перевищує суму, еквівалентну 100 доларам США, а також на товари незалежно від їх фактурної вартості у випадках, передбачених законодавством. ВМД складається на партію товарів за умови, що до всіх товарів означеної партії застосовується єдиний митний режим.
Партія товару — це:
— товари та інші предмети, що надсилаються на адресу одного одержувача за одним товаротранспортним документом (накладною, коносаментом тощо), а також товари, що пересилаються за однією поштовою накладною або переміщуються як ручна поклажа однією особою, яка перетинає митний кордон України;
— товари та інші предмети, що надходять на станцію призначення одночасно у складі однієї відправки, на адресу одного ванта жоотримувача, від одного вантажовідправника, з однієї станції відправлення;
Декларація складається на основному аркуші ВМД (МД-2) на кожну партію товарів. Одна декларація складається не більше як на 99 товарів. При оформленні однієї декларації загальна кількість додаткових аркушів не повинна перевищувати 33. Додаткові аркуші можна використовувати тільки в тому випадку, коли митний режим щодо зазначених у них товарів співпадає з митним режимом товару, вказаного в основному аркуші. ВМД, заповнена з підчистками та помилками, для оформлення не приймається. Виправлення можуть бути зроблені шляхом перекреслення помилкових та внесення правильних відомостей (друкованим способом або від руки). У ВМД не допускається більше трьох виправлень. У графах 12, 22, 37, 42, 45, 46, 47 виправлення не допускаються. Кожне виправлення засвідчується печаткою декларанта. Посадові особи органів Державної митної служби не мають права з власної ініціативи, за дорученням або проханням декларанта заповнювати ВМД, змінювати або доповнювати відомості, зазначені в ній, за винятком тих граф або відомостей, заповнення яких належить до компетенції органів Державної митної служби. У зв'язку з необхідністю формування державної митної статистики за єдиним принципом, а також враховуючи можливість контролю однієї декларації декількома митними органами, ВМД заповнюється виключно державною мовою за допомогою комп'ютера. Визначення державного реєстраційного номера ВМД. У разі прийняття до митного оформлення ВМД реєструється в журналі обліку та реєстрації ВМД. Декларації присвоюється реєстраційний номер, який заноситься у відповідні графи декларації посадовою особою митного органу. Реєстрація стверджується прославленням у ній штампа митного органу.
Реєстраційний номер вантажної митної декларації — це дванадцятизначний цифровий код, який складається таким чином:
1) перші п'ять знаків становлять код митного органу, в якому реєструється ВМД згідно з Класифікатором митних установ;
2) шостий знак — остання цифра поточного року;
3) останні шість знаків становлять поточний номер реєстрації ВМД у «Журналі обліку та реєстрації ВМД».
Остаточне митне оформлення вантажу з какао-бобами здійснюється, у Київської регіональної митниці. При цьому перевірка ВМД проходить декілька етапів контролю, які проводяться працівниками відповідних підрозділів митниць.
При необхідності додаткових досліджень, какао-бобів чи продуктів їх переробки, або більш поглибленого вивчення наданих декларантом документів співробітниками митниці, які перевіряють ВМД, може бути направлений запит, до Центральної митної лабораторії для уточнення хімічного складу товару, відділу тарифів і вартості для перевірки заявленої вартості та експертизи сертифікатів, які засвідчують країну походження товарів, тощо. Завершенням митного оформлення, какао-бобів або продуктів їх переробки, фіксується поставленням кожним із співробітників відтисків штампів контрольних відміток на зворотному боці ВМД. Митне оформлення ВМД може бути остаточно завершено тільки після проведення всіх цих видів контролю .
Дозволи інших державних органів України при переміщенні вантажів через митний кордон України.
Санітарно-епідеміологічний контроль. Підприємства, установи, організації та громадяни можуть ввозити з-за кордону сировину, продукцію і реалізовувати чи використовувати їх в Україні лише за наявності даних щодо їх безпеки для здоров'я населення при наявності гігієнічного висновку державної санітарно-гігієнічної експертизи. Зазначений гігієнічний висновок видається органами, установами та закладами державної санітарно-епідеміологічної служби. Перелік товарів (предметів), які підлягають санітарно-епідеміологічному контролю, визначається державною санітарно-епідеміологічною службою України. Під дію санітарно-епідеміологічного контролю підпадають такі товари, як продукти харчування, лакофарбові вироби, будівельні матеріали, побутові прилади та вироби, обчислювальна техніка, транспортні засоби та інше, Закон України від 24.02.94 N 4004-XII "Про забезпечення санітарного та епідемічного благополуччя населення"
Гігієнічний висновок містить у собі такі відомості: повне найменування; використання, застосування; термін дії висновку; обсяг дозволеної до використання партії. У ВМД гігієнічний висновок зазначається в графі 44 під кодом 6.1. - 6852, (Додаток Й).
Карантин рослин, фіто-санітарний контроль. Загальні правові, організаційні та фінансово-економічні основи карантину рослин, діяльність державних органів, підприємств, установ, організацій, посадових осіб та громадян, спрямовану на запобігання завезенню та поширенню відсутніх на території України небезпечних шкідників, хвороб рослин і бур'янів, визначено Законом України від 30.06.93 N 3348-XII "Про карантин рослин". Взагалі такий контроль поширюється на всі продукти рослинного походження. Центральним спеціальним органом у галузі карантину рослин визначено Головну державну інспекцію з карантину рослин, а безпосередньо в пунктах пропуску на державному кордоні пункти карантину рослин. Безпосереднє здійснення державного контролю з карантину рослин покладено на державних інспекторів з карантину рослин. Карантинний дозвіл містить у собі інформацію про найменування організації, якій він виданий, країну, з якої буде ввезено рослинний вантаж, його найменування та якість, перелік речовин, рослин, хвороб, які не повиьпіі міститись у рослинах, особливі вимоги, пункт пропуску на кордоні України, через який вводитимуться вантажі, маршрут перевезення, заходи, які будуть застосовані при доставленій вантажу, дату видачі та термін дії, печатка установи, що видала сертифікат, та підпис керівника. У ВМД карантинний сертифікат зазначається в графі 44 під кодом 6.1.-6841.
Загальні правові, організаційні та фінансово-економічні основи фітосанітарного контролю на державному кордоні України, спрямовані на охорону території України від проникнення із-за кордону карантинних та інших небезпечних шкідників, хвороб рослин, визначаються правилами фітосанітарного контролю на державному кордоні України Державною інспекцією з карантину рослин Мінсільгосппроду України. Підставою для пропуску через митний кордон України вантажів є фітосанітарний сертифікат установленої форми. У ВМД фітосанітарний сертифікат (дозвіл) зазначається в графі 44 під кодом 6.1.- 6851, (Додаток Ї ).
Реєстрація й облік зовнішньоекономічних договорів (контрактів)
Митне оформлення здійснюється лише за наявності картки реєстрації-обліку зовнішньоекономічного договору (контракту), яка видається Міністерством економіки України у визначеному порядку, й уповноваженіми ним органами. Відповідно до Положення про порядок реєстрації окремих видів зовнішньоекономічних договорів (контрактів) для реєстрації зовнішньоекономічного договору (контракту) суб'єкт зовнішньоекономічної діяльності України, який є стороною контракту, подає такі документи: інформаційну карту зовнішньоекономічного договору (контракту) за формою, встановленою Міністерством економіки України; оригінал зовнішньоекономічного договору (контракту) та його копію, завірену в установленому порядку керівником суб'єкта зовнішньоекономічної діяльності. Документом, що підтверджує реєстрацію зовнішньоекономічного договору (контракту), є картка реєстрації-обліку зовнішньоекономічного договору (Додаток Е,Ж). Картка реєстрації-обліку зовнішньоекономічного договору (контракту) видається суб'єкту зовнішньоекономічної діяльності України у двох примірниках. Перший примірник такої картки суб'єкт зовнішньоекономічної діяльності - підприємство ДП “Укрпромінвест-кондитер”- залишає у митних органах після митного оформлення вантажу какао-бобів або продуктів їх переробки, другий примірник картки реєстрації-обліку ЗЕД залишається у ДП “Укрпромінвест-кондитер”.
Контракт - картка реєстрації-обліку зовнішньоекономічного договору дійсна для митного оформлення товарів, які є предметом відповідного договору - контракту, до кінця поточного календарного року і втрачає чинність після здійснення митного оформлення товарів, що експортуються, в повному обсязі, передбаченому договором. Внесення змін і доповнень до картки реєстрації-обліку зовнішньоекономічного договору (контракту) не допускається. Картка реєстрації-обліку зовнішньоекономічного договору, яку одержав суб'єкт зовнішньоекономічної діяльності, додається до вантажної митної декларації і є підставою для митного оформлення товарів, зазначених у цій обліковій картці. Номер і дата картки реєстрації-обліку зовнішньоекономічного договору зазначається в товаросупровідних документах і вантажній митній декларації. Переміщення товарів через митний кордон України здійснюється тільки через митниці, зазначені в картці реєстрації-обліку. Після закінчення терміну дії облікової картки пропуск товарів за нею припиняється.
3.4. Порядок нарахування платежів при митному оформлення
какао-бобів та продуктів їх переробки
Митно-тарифне регулювання - особливість сучасних національних систем регулювання зовнішньоекономічної діяльності, носить комплексний характер, що виявляється у використанні різноманітних інструментів регулювання, які взаємодіють і взаємодоповнюють один одного, а саме: економічного та адміністративного регулювання, а також валютно-фінансових заходів.
Зовнішньоекономічна політика держави — це комплекс заходів, що мають на меті досягнення економікою країни певних переваг на світовому ринку і водночас захист внутрішнього ринку від конкуренції іноземних товарів. Можна сказати, що вона спрямована на стимулювання або обмеження імпорту та експорту товарів.
Головним інструментом такої політики є метод тарифного регулювання, який займає одне з центральних місць у системі державного регулювання зовнішньоекономічної діяльності.
Мито збільшує ціну конкретного імпортного товару при його надходженні на внутрішній ринок країни. Дає змогу національним товаровиробникам підвищувати загальний рівень цін вітчизняних товарів та одержувати додатковий прибуток. Прямо захищає внутрішні ціни і прибутки національних підприємств.
Законом України «Про Єдиний митний тариф» визначено порядок формування і застосування митного тарифу України при ввезенні або вивезенні товарів та обкладання їх митом. Систематизований звід ставок мита єдиний для всіх суб'єктів зовнішньоекономічної діяльності незалежно від форм власності, організації господарської діяльності та територіального розташування, за винятком випадків, передбачених законами України та її міжнародними договорами.
Ставки митного тарифу встановлюються Законами України і Постановами Кабінету Міністрів України. Зараз діють понад п'ятдесят таких актів законодавства.
З метою розробки пропозицій з питань митно-тарифного регулювання та врахування при цьому інтересів суб'єктів зовнішньоекономічної діяльності і держави в цілому в 1994 р. створено Митно-тарифну раду. До її складу входять представники Міністерства економіки, Державної митної служби, Міністерства фінансів, Міністерства юстиції, Міністерства закордонних справ, Міністерства промисловості, Міністерства сільського господарства, Кабінету Міністрів України.
За своєю структурою митний тариф ділиться на експортний та імпортний.
Експортний - інструмент регулювання експорту. Його застосовують окремі країни з метою одержання додаткових бюджетних надходжень і регулювання експорту окремих видів товарів.
Імпортний - головний інструмент митно-тарифного регулювання зовнішньоекономічної діяльності, виконує такі основні функції:
— формує оптимальну товарну структуру імпорту шляхом диференціації ставок на ввезення різноманітних товарів;
— впливає на господарську діяльність підприємств і соціальні умови в суспільстві, виступаючи складовою частиною механізму ціноутворення;
— захищає окремі галузі національної економіки (протекціонізм) від можливого заподіяння їм суттєвих збитків іноземною конкуренцією;
— дозволяє проводити активну зовнішньоторговельну політику та впливати на партнерів у ході торговельних переговорів, формувати митні союзи;
— сприяє оптимізації співвідношення експорту й імпорту держави, валютних витрат і надходжень, досягненню сприятливого торговельного балансу.
У загальному плані мито являє собою податок на товари, що переміщуються через митний кордон України. Застосовуючи його, держава може регулювати (стимулювати) розвиток певних галузей національної економіки .
Визначення митної вартості
Більшість країн світу вирішили стягувати митні платежі як відсоток від вартості товару. Але для вартості товару суттєве значення мають різні чинники, в тому числі й умови поставки товару. Без сумніву, вартість товару, який продавець передає покупцю безпосередньо на складі у своїй країні, буде меншою за вартість цього ж товару за умови, що продавець доставить свій товар у країну покупця за свій рахунок, тобто товар — той самий, а вартість може дуже відрізнятися залежно від умов його передачі продавцем покупцю.
Тому необхідність урівняти у правах покупця та продавця щодо митної оцінки незалежно від умов поставки вимагає єдиного підходу різних країн до оцінки товарів саме для митних цілей. Зазначений підхід повинен забезпечувати єдину митну оцінку для товарів, які поставляються на різних умовах поставки, незважаючи на те, хто дійсно несе витрати (продавець чи покупець). Зрозуміло, що для кожного бізнесмена дуже важливо, яким способом буде проведена митна оцінка, тому що прямим наслідком її є висновок про економічну доцільність угоди, розрахунок прибутку від зовнішньоекономічної операції та ін. Митна оцінка — це питання розвитку зовнішньої торгівлі між країнами. Виходячи з вищевикладеного, на Конференції ООН прийнято рішення про загальні правила митної оцінки. Виходячи з необхідності справедливої, рівноцінної та прозорої (простої) митної оцінки товару за різних умовах поставку введена розрахункова величина — митна вартість.
Митна вартість встановлена міжнародною угодою як ціна, яка фактично сплачена або підлягає сплаті на момент перетину митного кордону. Для визначення митної вартості встановлені єдині критерії: момент перетину митного кордону та ціна угоди (вартість, зазначена в рахунку-фактурі),однаковим навіть у випадках, коли вони поставляються за різними умовами поставки з ст. 259 Митного кодексу України. Обчислення митної вартості здійснюється насамперед на основі ціни угоди, тобто фактурної вартості товару - з ст. 266, 267, 268, 269 Митного кодексу України.
Подальший розрахунок митної вартості здійснюється з урахуванням умов поставки товару згідно з інтерпретацією Міжнародних комерційних термінів Інкотермс, виходячи з того, які витрати включені продавцем до рахунку-фактури й коли вони зроблені — до перетину митного кордону чи після (рис.16.). Тому знання Інкотермс необхідною умовою для вирішення питань визначення митної вартості, а саме — знання того, які витрати поставки включаються продавцем до рахунку фактури за різних умов поставки.Фактурна (контрактна) вартість — це ціна товару, обумовлена в контракті та відповідно в рахунку-фактурі.
При обчисленні митної вартості товарів витрати, зроблені до перетину митного кордону (якщо вони не включені до рахунку-фактури), додаються до фактурної вартості: за навантаження товару на транспортний засіб, по страхуванню, сплачене вивізне мито та ін. Відповідно витрати, зроблені після перетину митного кордону, віднімаються (якщо вони включені до рахунку-фактури). Ст. 16 Закону України «Про Єдиний митний тариф» дає законодавче визначення терміна «митна вартість».
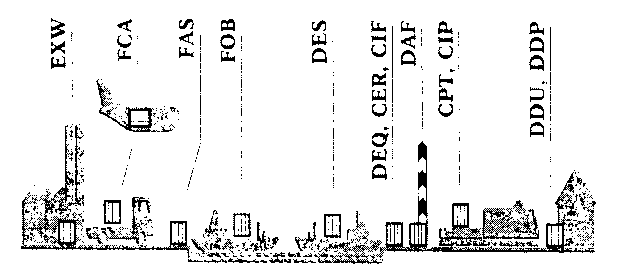
Рис.
16. Графічне
відображення
правил Інкотермс.
Постановою Кабінету Міністрів України від 05.10.98 р. №1598 затверджений «Порядок визначення митної вартості товарів та інших предметів у разі переміщення їх через митний кордон України». Виходячи з необхідності справедливої, рівноцінної та прозорої (простої) митної оцінки товару за 98 рік затверджений «Порядок визначення митної вартості товарів та інших предметів у разі переміщення їх через митний кордон України». Головне правило визначення митної вартості — її обчислення на