Таможенное регулирование в России
Рисунок 1. Порядок применения ставок таможенного тарифа РФ [11]
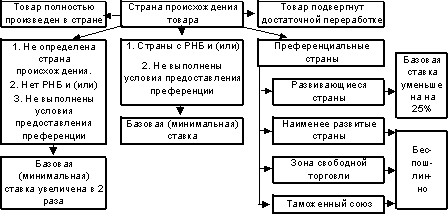
Помимо тарифного регулирования внешнеэкономических связей в международной торговле используются и так называемые нетарифные ограничения (нетарифные барьеры). Последние можно классифицировать по следующим группам: барьеры экономического характера; барьеры административного характера; установление монопольного (государственного) канала для импорта; технические н другие специальные требования.
Барьеры экономического характера включают антидемпинговые меры, налогообложение, меры валютного и финансового характера. Налогообложение в рассматриваемом аспекте представляет собой введение различного рода налогов и налоговых платежей с импортеров, широко используемых в международной торговле. К ним относятся:
налог на добавленную стоимость, взимаемый с импортера в некоторых странах;
налог с оборота (или налог на продажу);
скользящие компенсационные сборы; налог на потребление; акцизные сборы;
специальные импортные налоги и сборы, также взимаемые на границе;
сборы с импортера в связи с таможенным оформлением груза;
гербовый сбор;
статистический сбор;
сборы на развитие национального экспорта;
благотворительный сбор;
лицензионный сбор;
консульский сбор и др.
К мерам валютного и финансового характера относят:
множественность валютных курсов;
налог при операциях с иностранной валютой или сбор за ее получение;
импортный депозит;
систему предварительной оплаты пошлин и налогов. [16]
Не одно десятилетие существуют и барьеры административного характера, которые используют и развитые, и развивающиеся страны. В реестр таких мер включены запрещение импорта (экспорта), количественные ограничения и лицензирование, « добровольное» самоограничение экспорта.
Наибольшее распространение получили квоты. Государство выдает ограниченное количество лицензий, разрешающих ввоз (вывоз), и запрещает нелицензированный импорт (экспорт).
Квоты бывают индивидуальные, тарифные, сезонные и глобальные. Распространены следующие виды лицензий:
разовая индивидуальная;
генеральная;
лицензирование с целью наблюдения;
выдача разрешений на импорт для избранных покупателей;
обусловленность выдачи лицензий закупками аналогичных товаров на внутреннем рынке;
выдача импортных лицензий продуценту в зависимости от его экспортной деятельности;
выдача лицензий на ввоз товаров, обеспеченных финансированием;
лицензии на бартерные и другие безвалютные коммерческие операции.
В группу технических и других специальных требований включают: национальные стандарты, системы сертификации и прочие нормы; требования, устанавливаемые санитарно-ветеринарными и эдравоохранительными органами; требования экологического характера; требования к упаковке и маркировке товара.
В современных условиях все без исключения государства регулируют свою внешнеэкономическую политику и через таможенный тариф, и через нетарифные ограничения.
Валютный контроль в таможенных органах
Мировая практика подтверждает невозможность организации эффективного валютного контроля в части операций, связанных с внешнеторговой деятельностью без активного участия в этой работе таможенных органов. Справедливость такого положения подтверждает и тот факт, что период осуществления таможенного контроля является последней возможностью для предотвращения возможного нарушения законодательства, в том числе, валютного.
Понимание этого послужило основанием для определения функций и полномочий таможенных органов при осуществлении валютного контроля. Компетенция таможенных органов в этой части зафиксирована в ст. 199 Таможенного кодекса Российской Федерации:
таможенные органы Российской Федерации осуществляют валютный контроль над перемещением лиц через таможенную границу Российской Федерации, за исключением периметров свободных таможенных зон и свободных складов, валюты Российской Федерации, валютных ценностей, а также за валютными операциями, связанными с перемещением через указанную границу товаров и транспортных средств.
С получением ГТК России в июне 1993 г. статуса органа валютного контроля и определением компетенции таможенных органов в части контроля валютных операций в торговом обороте впервые в России появилась реальная возможность создания практических технологий контроля. Перед Центральным банком РФ ГТК России была поставлена задача в кратчайшие сроки разработать и ввести в действие соответствующие механизмы.
В первую очередь речь шла об организации контроля над исполнением валютных операций, связанных с вывозом и ввозом товаров в счет исполнения внешнеторговых договоров купли-продажи.
Объективно, в настоящий момент экономическая ситуация в России соответствует стандартным критериям, когда в полном объеме проявляются негативные тенденции “бегства” от национальной валюты, сокрытия средств от налогообложения, незаконных утечек капиталов за рубеж. ЦБР и ГТК России было принято решение о разработке в первоочередном порядке системы валютного контроля за поступлением в Российскую Федерацию валютных средств, получаемых участниками ВЭД при поставках товаров на экспорт.
При этом действие технологии таможенно-банковского контроля ограничивается поставками товаров в таможенном режиме экспорта с расчетами в валюте, отличной от валюты Российской Федерации.
Таким образом, вне зоны действия рассматриваемых контрольных механизмов остались поставки товаров с расчетами в валюте РФ, а также товары, вывозимые в соответствии с прочими таможенными режимами.
Наиболее серьезной проблемой оказался не сам процесс создания системы контроля, а ее завершающий этап - применение к нарушителям установленных санкций.
В настоящий момент в случае непоступления валютной выручки в установленные актами законодательства сроки, таможенные органы обязаны заводить и принимать к производству в отношении лиц, осуществивших экспорт товаров, дела о нарушении таможенных правил в соответствии Таможенным кодексом Российской Федерации.
Очередным шагом по развитию системы валютного контроля стало введение в действие с 1996 г. совместной Инструкции ЦБ России и ГТК России “ О порядке осуществления валютного контроля за обоснованностью платежей в иностранной валюте за импортируемые товары”.
Необходимость введения данной контрольной системы обусловлена значительными переводами за рубеж валютных средств, не подтвержденных поставками импортируемых товаров.
В соответствии с Указом Президента от 21.11.95 г. № 1163 импортеры-резиденты в случае необеспечения ввоза товаров на территорию России несут ответственность в виде штрафа в размере суммы, эквивалентной сумме иностранной валюты, ранее переведенной в оплату товара.
Взыскание штрафов осуществляется Федеральной службой России по валютному и экспортному контролю.
С ноября 1996 г. на уже существующей технологической основе обработки информационных потоков для осуществления мер государственного регулирования начат контроль исполнения внешнеторговых бартерных сделок.
Положительные тенденции в действии системы - это переход на общепринятые формы расчетов, повышение активности клиентов в части принятия всех возможных мер по возврату неполученной валютной выручки. Стали развиваться гарантийные операции по внешнеторговым контрактам, сокращаются сроки оплаты экспортированного товара. Начинает складываться взаимодействие таможенных органов с другими ведомствами в связи с решением вопросов, требующих привлечения информации, получаемой таможенными органами в процессе валютного контроля.
Вместе с тем, следует отметить и некоторые негативные моменты, существенно влияющие на эффективность применения системы ТБВК:
отставание нормативно-правовой базы, не позволяющее реализовать технологию ТБВК на ряде направлений (операции нерезидентов, контроль сделок с расчетами в валюте РФ);
необходима доработка правовых актов, регламентирующих контроль исполнения внешнеторговых бартерных сделок;
неполный охват системой ТБВК внешнеторговых операций в связи с особенностями контракта;
недостаточная эффективность завершающего этапа ТБВК, прежде всего - применение мер воздействия к нарушителям.[5, c. 163]
Ключом к реализации потенциальных возможностей ТБВК в первую очередь служит дальнейшее совершенствование нормативно-правовой базы, определяющей принципы валютного регулирования и валютного контроля, права и обязанности государственных органов, осуществляющих такой контроль. Работа в данном направлении ведется, в стадии проработки находятся предложения по внесению изменений в Таможенный кодекс, в Закон РФ “О валютном регулировании и валютном контроле”, в другие нормативные акты, затрагивающие проблемы валютного контроля.
Присоединение России к ВТО
Цель создания и основные функции ВТО
Цель создания ВТО - обеспечение функционирования системы мировой торговли на основе единых правил таким образом, чтобы рынки оставались открытыми и чтобы доступ на них не мог быть нарушен введением внезапных и произвольных ограничений на импорт. В то же время страны-члены ВТО имеют право на введение защитных антидемпинговых и компенсационных мер для ограничения доступа на свой рынок. Введение таких мер возможно в связи с наступлением кризисной ситуации в той или иной отрасли или в связи с нарушением торговыми партнерами принципов ВТО. Тем не менее, деловые сообщества во многих странах до сих пор не до конца осведомлены о преимуществах торговой системы ВТО. Основная причина этого - огромная сложность системы, что до сих пор мешает деловым людям получить от нее выгоду и осмыслить ее положения и правила. В то же время малоизвестно, что эта правовая система не только коммерчески выгодна производителям и торговым предприятиям, но и предоставляет им большие права.[9]
Основной целью ГАТТ/ВТО является создание на основе единых правовых норм торговой системы, при которой предприятия стран-членов ВТО могут торговать друг с другом на основе справедливой и свободной конкуренции. Правила ГАТТ на первый взгляд могут показаться сложными и запутанными, но на самом деле они основаны на трех простых принципах:
принципе наибольшего благоприятствования (РНБ), который означает предоставление иностранным товарам и иностранным поставщикам услуг таких же условий на внутреннем рынке государства-участника, какие предоставляются иностранным товарам и иностранным поставщикам услуг из третьих государств-участников. То есть, речь идет о недискриминации между товарами (работами, услугами) из различных стран-участниц;
принципе национального режима, который предполагает, что странам-участницам не следует применять менее благоприятный режим в отношении иностранных товаров и услуг, чем тот, который применяется в отношении отечественных аналогичных товаров и услуг. В то же время в отношении услуг возможно сделать определенные изъятия, которые дадут национальным поставщикам услуг более льготные условия деятельности на рынке;
принципе транспарентности, который является ключевым в юридической системе ВТО. Хотя формально он закреплен только в Генеральном соглашении по торговле услугами (ГАСТ), этот принцип пронизывает всю систему Соглашений в рамках ВТО. Он означает, что для обеспечения доведения до сведения иностранных поставщиков товаров (работ, услуг) всей информации, касающейся торговли соответствующими товарами (работами, услугами) в данной стране, страны обязаны публиковать документы, содержащие нормы права, которые регулируют данные правоотношения. Кроме того, каждая страна обязуется создать информационный центр, где другие страны-члены могут получить информацию о законах и постановлениях, действующих в соответствующих секторах экономики. Принцип транспарентности является международно-правовым выражением принципа неприменения неопубликованных нормативных правовых актов, на котором основаны правовые системы всех цивилизованных стран мира.[11]
ВТО призвана регулировать торгово-политические отношения участников Организации на основе пакета Cоглашений Уругвайского раунда многосторонних торговых переговоров (1986-1994 гг.). Эти документы являются правовым базисом современной международной торговли.
ВТО функционирует во многом так же, как и ГАТТ, но при этом осуществляет контроль за более широким спектром торговых соглашений (включая торговлю услугами и вопросы торговых аспектов прав интеллектуальной собственности) и имеет большие полномочия в связи с совершенствованием процедур принятия решений и их выполнения членами организации. Неотъемлемой частью ВТО является уникальный механизм разрешения торговых споров.
Основополагающими принципами и правилами ГАТТ/ВТО являются: торговля без дискриминации, т.е. взаимное предоставление режима наибольшего благоприятствования (РНБ) в торговле и взаимное предоставление национального режима товарам и услугам иностранного происхождения; регулирование торговли преимущественно тарифными методами; отказ от использования количественных и иных ограничений; транспарентность торговой политики; разрешение торговых споров путем консультаций и переговоров и т.д.
Важнейшими функциями ВТО являются: контроль над выполнением соглашений и договоренностей пакета документов Уругвайского раунда; проведение многосторонних торговых переговоров и консультаций между заинтересованными странами-членами; разрешение торговых споров; мониторинг национальной торговой политики стран-членов; техническое содействие развивающимся государствам по вопросам, касающимся компетенции ВТО; сотрудничество с международными специализированными организациями.[8, c.147]
Общие преимущества от членства в ВТО можно суммировать следующим образом:
создание более благоприятных условий доступа на мировые рынки товаров и услуг на основе предсказуемости и стабильности развития торговых отношений со странами-членами ВТО, включая транспарентность их внешнеэкономической политики;
доступ к механизму ВТО по разрешению споров, обеспечивающему защиту национальных интересов, если они ущемляются партнерами, и таким образом устранение дискриминации;
возможность реализации своих текущих и стратегических торгово-экономических интересов путем эффективного участия в МТП при выработке новых правил международной торговли.
Все страны-члены ВТО принимают обязательства по выполнению основных соглашений и юридических документов, объединенных термином "Многосторонние торговые соглашения" (МТС). Таким образом, с правовой точки зрения система ВТО представляет собой своеобразный многосторонний контракт (пакет соглашений), нормами и правилами которого регулируется примерно 97% всей мировой торговли товарами и услугами.
Пакет соглашений Уругвайского раунда объединяет по совокупности более 50 МТС и других правовых документов, основными из которых являются Соглашение об учреждении ВТО и прилагаемые к нему МТС.[13]
Основные проблемы присоединения России к ВТО
Условно проблемы присоединения России к ВТО можно разделить на две группы:
к первой из групп относится проблемы доступа на рынок российских товаров и услуг или, если выразиться по иному, проблемы определения приоритетов развития Российской экономики на ближайшее время;
вторая связана с необходимостью изменения действующего законодательства в соответствии с нормами и принципами ВТО.
Определять приоритеты развития стране, экономика которой находится в стадии реформирования, крайне сложно. В течение почти десяти лет (с момента создания рабочей группы по присоединению России к ГАТТ/ВТО) у членов организации была возможность ознакомиться с ходом и логикой развития реформ в России. И если эта логика и достижения реформ свидетельствует о кардинальных мерах по либерализации экономики, то как представляется, члены организации могут пойти и на уступки в вопросах предоставления переходных периодов для снижения таможенных пошлин.
Второй проблемой является изменение законодательства. В течение 90-ых годов была выстроена юридическая основа для России как страны с рыночной экономики. В настоящее время речь идет о тюнинге этого законодательства и о его состыковке с нормами и принципами ВТО.
Примером является Таможенный кодекс Российской Федерации, на изменение которого неоднократно указывали члены ВТО.
Новый проект Таможенного кодекса прошел экспертизу различных западных экспертов работающих по программам технической помощи России и экспертов международных организаций. И в целом можно сказать, что он не противоречит нормам и принципам Конвенции Киото, Соглашения по таможенной оценке, Соглашения по предпогрузочной инспекции и другим соглашениям ВТО. Периодический перенос сроков вступления в ВТО, по официальным данным, обусловлен тем, что представители ВТО на переговорах с Россией выдвигают дискриминационные требования и считают их обязательными условиями. При этом важно отметить, что все эти требования являются не обязательными, а дополнительными, то есть нормы ВТО не предусматривают от страны-кандидата их безусловного выполнения.
Есть на переговорах и реальные проблемы – это вопросы выравнивания внутренних энергетических тарифов, поддержки сельского хозяйства, проблема интеллектуальной собственности.
По вопросу выравнивания энергетических тарифов позиция российских переговорщиков справедливо категоричная. Это требование неправомерно, а следовательно и неприемлемо.
Россия пытается отбиться от выдвигаемых к ней требований. Так, большие сложности у наших переговорщиков возникли при согласовании с членами ВТО условий доступа на российский рынок иностранных услуг. Российская сторона предполагает по большинству пунктов усиление ограничений, а эксперты чуть ли не в один голос заявляют, что здесь-то как раз крайних мер не требуется.[11]
Государственная Дума третьего созыва провела огромную работу - был принят целый пакет законов, необходимых не столько для присоединения к ВТО, сколько для самой российской экономики: Таможенный кодекс, законы «Об основах государственного регулирования внешнеторговой деятельности», «О защитных, антидемпинговых и компенсационных мерах при импорте товаров», «О валютном регулировании и валютном контроле», «О техническом регулировании» и пакет законов, связанных с защитой интеллектуальной собственности.
Однако правоприменительная, судебная и административная практика будут интересовать РФ ничуть не меньше, чем контрагентов по ВТО. Для нас самих важны перемены в работе российской таможни, улучшение жизни экспортеров и импортеров, реализация всего принятого законодательства.
Федеральное законодательство в большей части уже скорректировано. Однако работа будет продолжена: вслед за вступлением в действие нового Таможенного кодекса потребовались изменения закона о таможенном тарифе, положений об определении таможенной стоимости, окончательно не завершено законодательное оформление по вопросам интеллектуальной собственности, в дальнейшей либерализации нуждается валютное законодательство. Особого внимания требует нормативно-правовая база регионов России. В настоящее время ГД РФ приводит разработку законодательства в соответствие с действующими и будущими международными обязательствами нашей страны.[8, c.310]
Эта работа должна выполняться независимо от членства России в ВТО, ибо создание единого правового пространства на всей территории страны – это одно из главных требований Конституции РФ.
Заключение
Исторически динамика государственного регулирования степени открытости или закрытости экономики (таможенная политика) движется от свободной торговли к протекционизму и наоборот. Однако, как известно, протекционистские барьеры эффективны в краткосрочном периоде, они создают временный эффект, приводящий затем к существенным провалам, будь то таможенная политика, экспорт и импорт товаров, инвестиции.
В настоящее время сложилось несколько форм протекционизма:
селективный протекционизм – направлен против отдельных стран или товаров;
отраслевой протекционизм – защищает определенные отрасли (например, автомобилестроение);
коллективный протекционизм – проводится союзами некоторых государств в отношении стран, в них не входящих;
скрытый протекционизм – осуществляется методами внутренней экономической политики.
Инструменты государственного регулирования международной торговли по своему характеру делятся на тарифные (основаны на использовании тарифов) и нетарифные (все остальные методы). Нетарифные методы государственного регулирования выключают количественные методы и методы скрытого протекционизма.
В роли институционального обеспечения таможенной политики выступает Государственный таможенный комитет: именно им осуществляется протекционистская политика поощрения отечественного производства через льготные пошлины; меры тарифного и нетарифного регулирования.
Целями таможенной политики являются обеспечение наиболее эффективного использования инструментов таможенного контроля и регулирования товарообмена на таможенной территории РФ, участие в реализации торгово-политических задач по защите российского рынка, стимулирование развития национальной экономики, содействие проведению структурной перестройки и других задач экономической политики.
В целях совершенствования фискальной и регулирующей функций таможенной системы необходимо: последовательно снижать средневзвешенную и максимальную импортную пошлину; максимально укрупнить товарные группы; отказаться от прямых и косвенных форм квотирования экспорта и импорта; ликвидировать все существующие льготы в максимально короткие сроки; исключить регулятивные функции из компетенции таможенных органов.
Принятая в июне 1998 года новая редакция Киотской конвенции (полное название - Международная конвенция об упрощении и гармонизации таможенных процедур) поставила перед таможенными службами мира задачу в полной мере соответствовать требованиям современной международной торговли. Это подразумевает внедрение новейших технологий таможенного оформления и таможенного контроля, стандартизацию и упрощение таможенных процедур, а также установление партнерских отношений с деловыми кругами. Российская Федерация предпринимает активные усилия, чтобы стать членом ВТО и соответственно подводит свои стандарты таможенной политики к общепринятым международным стандартам.
Таможенные пошлины и платежи в 2000-х годах стали выполнять более серьезную роль, чем они делали это с начала 90-х. Роль пошлин возросла в связи со стабилизацией структуры импорта и экспорта, а также их объемом. Россия, преодолевая экономический кризис, выходит на качественно новый уровень в таможенных отношениях. Вступление Российской Федерации в ВТО уже можно считать почти свершившимся событием. Следовательно, сильно изменятся многие параметры таможенной политики. Вступление в ВТО предусматривает снижение общего уровня таможенных пошлин и платежей. На мой взгляд, российская экономика потерпит некоторый ущерб от этого, но все же это необходимо России для полноценного выхода на международный рынок. Снижение таможенных пошлин приведет к падению доходов на 12-15%, что составит 2-3% от совокупных доходов Федерального бюджета. Тем не менее, Россия получит дивиденды от снижения пошлин странами импортерами нашей продукции. Конечно, первое время это не будет полностью компенсировать наши потери, но в будущем это принесет России значительную выгоду. Стратегической целью для России должен стать приоритет экспорта не сырьевых ресурсов, а продукции несырьевого производства. И на достижение этой цели должна быть направлена таможенная и экономическая политика государства.
Список источников
Конституция Российской Федерации, 1993 г.
Таможенный кодекс Российской Федерации, 2003 г.
Таможенное законодательство. СЗА -М., 2003 г.
Габричидзе Б.Н., Черниховский А.Г. «Таможенное право».-М. Издательство «Данилов и К». 2004 г.
Габричидзе Б.Н. «Российское таможенное право». Учебник для вузов. «Норма» - М., 2002 г.
Шапошников Н.Н. «Таможенная политика России». 2003г.
Фомин С.В. «Международные экономические отношения», М. «Юркнига» 2004
Рубинштейн Т.Б. «ВТО: Практический аспект», М. «Гелиос АРС» 2004г.
www.wto
www.custom.ru
wwwsrev
www.tkod.ru
www.mediatext
www.businesspravo
www.referent.ru
ФЗ «О таможенном тарифе», в ред. от 07.05.04