Проблемы иностранного инвестирования и экономическая безопасность
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ГОСУДАРСТВЕННОЕ ОБЩЕОБРАЗОВАТЕЛЬНОЕ УЧРЕЖДЕНИЕ
ВЫСШЕГО ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ
РОСТОВСКИЙ ГОСУДАРСТВЕННЫЙ ЭКОНОМИЧЕСКИЙ УНИВЕРСИТЕТ (РИНХ)
ФАКУЛЬТЕТ КОММЕРЦИИ И МАРКЕТИНГА
КАФЕДРА МЕЖДУНАРОДНОЙ ТОРГОВЛИ И ТАМОЖЕННОГО ДЕЛА
КУРСОВАЯ РАБОТА
ПО ДИСЦИПЛИНЕ «ТАМОЖЕННО-ТАРИФНОЕ РЕГУЛИРОВАНИЕ»
НА ТЕМУ: «ПРОБЛЕМЫ ИНОСТРАННОГО ИНВЕСТИРОВАНИЯ И ЭКОНОМИЧЕСКАЯ БЕЗОПАСНОСТЬ»
ВЫПОЛНИЛА
СТУДЕНТКА ГР.235
ПРОВЕРИЛА
ДОЦЕНТ, К.Э.Н.
Курсовая работа представлена к защите «_____»_______2003г.
Курсовая работа защищена с оценкой _________ «_____»_____2003г.
РОСТОВ-НА-ДОНУ
2003
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1.ОСОБЕННОСТИ ИНВЕСТИЦИОННОЙ ПОЛИТИКИ
1.1. Инвестиционные факторы.
1.2. Новая инвестиционная политика.
2.АНАЛИЗ ДАННЫХ ОБ ИНОСТРАННЫХ ИНВЕСТИЦИЯХ В РФ
2.1. Анализ объемов поступающих инвестиций.
2.2. Анализ отраслевой структуры иностранного капитала.
2.3. Основные страны инвесторы.
2.4. Анализ территориального размещения иностранных инвестиций.
3. ПРОБЛЕМЫ, СВЯЗАННЫЕ С ИНОСТРАННЫМИ ИНВЕСТИЦИЯМИ, И ПУТИ ИХ РЕШЕНИЯ
3.1. Пути решения проблемы привлечения иностранных инвесторов в российскую экономику.
3.2. Проблемы защиты от чрезмерных иностранных инвестиций.
ЗАКЛЮЧЕНИЕ
ЛИТЕРАТУРА
ВВЕДЕНИЕ
Сегодня для оживления экономики страны необходим значительный приток средств частных инвесторов, и прежде всего крупного корпоративного национального капитала, сумевших наиболее успешно адаптироваться к условиям рынка и способных обеспечить высокую отдачу от инвестируемых средств.
В законе об иностранных инвестициях дано определение, иностранных инвестиций – это вложение иностранного капитала в объект предпринимательской деятельности на территории Российской Федерации в виде объектов гражданских прав, принадлежащих иностранному инвестору, если такие объекты гражданских прав не изъяты из оборота или не ограничены в обороте Российской Федерации в соответствии с федеральными законами, в том числе денег, ценных бумаг (в иностранной валюте и валюте РФ), иного имущества, имущественных прав, имеющих денежную оценку исключительных прав на результаты интеллектуальной деятельности (интеллектуальную собственность), а так же услуг и информации.
Прямая иностранная инвестиция – приобретение иностранным инвестором не менее 10 процентов доли капитала коммерческой организации, созданной или вновь создаваемой на территории РФ в форме хозяйственного товарищества или общества в соответствии с гражданским законодательством Российской Федерации.
Портфельные иностранные инвестиции – покупка акций, паев, облигаций, векселей и других долговых ценных бумаг. Они составляют менее 10 процентов в уставном (складочном) капитале предприятия.
Существуют так же и инвестиции, не подпадающие под определение прямых и портфельных – прочие.
Важнейшим условием активизации производственной деятельности остается формирование в российской экономике благоприятного инвестиционного климата, что предполагает необходимость:
устойчивой стабилизации и последующего оживления производства с опорой на ныне конкурентоспособную часть производственного аппарата;
осуществления комплекса мер по нормализации платежной дисциплины, что позволит делать сбережения в денежной форме;
четкого разграничения сфер ответственности федерального и местного бюджетов, а именно:
1) выделение средств на развитие федеральной собственности;
2) в отношении отдельных объектов, находящихся в муниципальной собственности, — выделение средств из федерального бюджета только в порядке софинансирования в объеме, не большем, чем предусматривается за счет местного бюджета;
дальнейшего последовательного снижения темпов инфляции и реальной банковской процентной ставки до уровня, стимулирующего массовые инвестиции в экономику;
проведения взвешенной инвестиционной политики на фондовом рынке обеспечивающей разумный баланс интересов секторов;
создания благоприятного налогового режима, способствующего наращиванию производительного капитала;
стимулирования инвестиций в реальный сектор экономики за счет развития системы государственных гарантий, предоставляемых частному инвестору на приоритетных для государства направлениях инвестирования.
1.ОСОБЕННОСТИ ИНВЕСТИЦИОННОЙ ПОЛИТИКИ
1.1. Инвестиционные факторы.
Понятие инвестиционных факторов связано с неопределенностью и многовариантностью вложения капитала в экономику той или иной страны. Данный тип рисков целиком зависит от экономической политики правительства. Важнейшим фактором является общий подход государственных органов к инвестиционной деятельности, проявляющийся в регистрации новых инвестиций, «тяжести» налогообложения, в объеме прав частных предпринимателей и иностранных инвесторов, в предоставляемых им льготах и налагаемых ограничениях, общем характере отношений с государственными органами и т. д. Здесь же учитывается вероятность правительственных решений, которые могут привести к национализации и (или) экспроприации имущества частных, в том числе иностранных, собственников, а также преобладающие в общественном мнении настроения, касающиеся проблем инвестирования частного капитала. На перспективы инвестирования и размеры инвестиционного риска непосредственное влияние оказывает политика учетных ставок и темп инфляции. Очевидно, что инвестировать средства в производство, в ценные бумаги и т. п. имеет смысл только тогда, когда от этого можно получить большую чистую прибыль, чем от хранения денег в банке. Инвестировать средства имеет смысл только тогда, когда рентабельность инвестиций превышает темп инфляции.
За годы реформ участие России в международном инвестиционном обмене характеризовали те же тенденции, которые характеризуют и общую «специфику» участия страны в современных мировых хозяйственных связях. Она в данном случае заключается в том, что как в сфере привлечения внешних инвестиций, так и в вывозе капитала за рубеж Россия «не вписалась» в те закономерности и особенности его трансграничного перемещения, которые типичны для развитых стран, государств развивающегося мира и стран с переходной экономикой.
Недостаток коммерческой информации о рынке в России, регионах и конкретных предприятиях, транспортной и телекоммуникационной системах, правовой базе также является препятствием на пути иностранного инвестирования в экономику России, особенно для малых и средних зарубежных компаний и фирм.
В настоящее время открываются новые перспективы притока иностранных инвестиций в российскую экономику.
Первое, самое главное направление привлечения иностранного капитала - освоение с его помощью невостребованного научно-технического потенциала России, особенно на конверсируемых предприятиях оборонной промышленности.
Второе направление - расширение и диверсификация экспортного потенциала России.
Третье направление - создание импортозамещающих производств, развитие производства товаров народного потребления, продовольственных товаров, медикаментов.
Четвертое направление - сфера транспорта и связи, отрасли инфраструктуры.
Пятое направление - содействие притоку иностранных инвестиций в трудоизбыточные регионы (в первую очередь в Центральный и Северо-Западный), в восточные районы страны, обладающие богатыми природными запасами.
1.2. Новая инвестиционная политика.
Для нормального развития экономики, для обеспечения воспроизводства необходим постоянный приток средств. Количественный рост инвестиций, их направление в различные сферы хозяйствования зависят от правильной инвестиционной политики. Вложение средств в наукоёмкие, высокотехнические, высокотехнологические программы влияет не только на производство товаров, их потребительские свойства, но и на условия труда, что в конечном счете не может не отражаться на развитии всего общества в целом. Инвестиции, вложенные в эту сферу, дают представление о качественном уровне инвестиций. Качественный уровень и количественный рост инвестиций, их соотношение дают представление о проводимой государством инвестиционной политике. Её целью является поиск оптимального правового регулирования инвестиционной деятельности, национальных и иностранных инвесторов. Правовое регулирование инвестиционной деятельности состоит в определении признаков субъектов, установлении организационно-правовых форм ведения инвестиционной деятельности, выделении специальных требований к отдельным направлениям инвестиционной деятельности; регламентации порядка и условий заключения исполнения договоров; установлении пределов и форм государственного воздействия на инвестиционные процессы.
Инвестиционная деятельность реализуется обычно в правовых формах, соответствующих договорам подряда на капитальное строительство, проектирование, поставки и других. Инвестирование может происходить путем приобретения акций акционерного общества, вступления в товарищество с вложением пая. Инвестиции могут осуществляться путем приобретения патента или прав пользования по лицензионному договору, приобретением товарного знака ит.д.
Несмотря на сложность складывающейся ситуации, она вполне управляема и, как показал опыт, предсказуема:
- дерегулирование и либерализация экономики привели к спаду производства. Теперь этот спад надо превратить из общего в структурный, то есть необходимо через процедуры санации и банкротства вывести из оборота нежизнеспособные предприятия. Вместе с тем следует активно поддержать эффективных производителей, стимулировать очаги роста в экономике;
мы преодолели "всплеск" цен после их освобождения.
Теперь нужно последовательно снижать инфляцию, приблизить структуру цен к мировой, корректно регулировать цены в отраслях естественных монополий (электроэнергия, газ, железнодорожные перевозки);
- либерализовав внешнеэкономическую деятельность удалось добиться положительного сальдо внешней торговли. Сегодня стоит задача - предотвратить "примитивизацию" нашего экспорта и облагородить импорт;
- после денационализации в результате чековой приватизациии страна должна решить более сложную задачу создания эффективных собственников и стратегических инвесторов - через фондовый рынок, через вторичный рынок ценных бумаг;
- прекращено инфляционное финансирование капитальных вложений, ставка банковского процента стала положительной и наблюдается тенденция к ее понижению. Теперь важно создать в стране нормальный инвестиционный климат, активно использовать для целей инвестирования накопления предприятий и населения.
Вместе с тем, с учетом современной ситуации в экономики России, в инвестиционной сфере необходимо приступить к разработке более эффективной политики привлечения инвестиций, в том числе и иностранных. Такая политика должна включать следующие направления:
• формирование стабильной и «прозрачной» нормативно-правовой базы, позволяющей регулировать привлечение инвестиций (налогообложение и таможенные правила, равные правила для отечественных и иностранных инвесторов);
• расширение правил привлечения инвестиций в экономику (концессионные договоры, соглашения о разделе продукции, инвестиционные соглашения с отечественными и иностранными фирмами);
• укрепление отечественной валюты, стабилизацию российского рынка ценных бумаг;
• организацию системы гарантий, защиты и страхования отечественных и иностранных инвестиций, развитие системы залоговых операций на федеральном, региональном и муниципальном уровнях;
• развитие системы информационного, маркетингового и консалтингового обеспечения инвестиционных программ и проектов;
• развитие различных организационно-правовых структур для привлечения инвестиций венчурных фондов, лизинговых компаний и т. д.;
• создание специализированных институтов по возврату вывезенного из России капитала и т. д.
Все большее количество стран вовлекается в этот процесс либерализации инвестиционных режимов с целью обеспечить привлечение иностранного капитала в свою экономику.
Именно на этом, в известном смысле переломном этапе развития страны, когда наметился выход из кризиса и вполне реальны стабилизация, а затем и оживление в экономике, особенно актуальной становится задача привлечения прямых иностранных инвестиций. Они должны не только дать серьезный импульс оздоровлению российской экономики, но и способствовать ее вхождению в мировую экономику.
За период с 1991 г. по 2001 г., по данным Госкомстата, ежегодный приток иностранного капитала в Россию увеличился с 2,0 млрд долл. до 14,3 млрд, т. е. почти в 5 раз (табл.1). В результате из 35 трлн долл. накопленных в мире иностранных инвестиций 36 млрд долл., т. е. одна тысячная, приходится на Россию. Доля текущих иностранных инвестиций в ВВП в 2001 г. достигла 4,5%, накопленных — 11,6%. В расчете на душу населения — 246 долл. ввезенного в страну капитала — Россия существенно «не дотягивает» до соответствующего среднемирового показателя (5833 долл.).
Таблица 1
ВВОЗ ИНОСТРАННОГО КАПИТАЛА В РОССИЙСКУЮ ФЕДЕРАЦИЮ
|
1991-1993гг |
1994г. |
1995г. |
1996г. |
1997г. |
1998г. |
1999г. |
2000г. |
2001г. |
|
|
млн долл. |
млн долл. |
млн долл. |
мин долл. |
млн долл. |
млн долл. |
млн долл. |
млн долл. |
млн долл. |
|
|
Инвестиции всего |
2921 | 1053,4 | 2983 | 6970 | 12295 | 11773 | 9560 | 10958 | 14258 |
|
В том числе: прямые |
2569,3 | 548,9 | 2020 | 2440 | 5333 | 3361 | 4260 | 4429 | 3980 |
|
портфельные |
69,5 | 0,5 | 39 | 128 | 681 | 191 | 31 | 145 | 451 |
|
прочие |
282,3 | 504 | 924 | 4402 | 6281 | 8221 | 5269 | 6384 | 9827 |
В этом периоде тенденция сохранения неэффективной структуры импортируемого капитала выражена предельно четко — в ней преобладающими являются так называемые «прочие инвестиции», основная часть которых представлена кредитами, включая кредиты от различных международных финансовых организаций и правительств иностранных государств.
Внешнее финансирование экономики России, осуществляемое международными финансовыми организациями и правительствами зарубежных стран, оценивается за годы реформ в 25 млрд долл. Эти средства были крайне неэффективно использованы для финансирования процессов реструктуризации и технического перевооружения реального сектора российской экономики, существенно увеличив сумму внешней задолженности страны.
Зарубежные кредиты, получаемые правительством, могли бы стать при их предоставлении инициаторам высокорентабельных инвестиционных проектов источником дополнительных доходов бюджета. Но это возможно лишь при условии достаточно низких процентных ставок предоставления таких кредитов и при соблюдении принципов проектного финансирования, при соответствующем жестком контроле за фактическим использованием заемных средств.
В принципе масштабы возможного притока финансовых средств из этих источников в ближайшей перспективе не следует переоценивать. С одной стороны, сохраняющиеся затруднения России с погашением задолженности перед внешними кредиторами не позволяют надеяться на значительные дополнительные поступления из этих стран. С другой — нарастающая тенденция политизации деятельности международных финансовых институтов — МВФ и МБРР — также неблагоприятна с точки зрения интересов российской экономики.
Портфельные инвестиции в общем объеме поступавших в Россию зарубежных капиталовложений традиционно занимали незначительное место, хотя в абсолютном исчислении их годовой прирост временами был значительным. Максимальная их доля и абсолютный объем были зафиксированы в 1997 г. (5,5%, или 681 млн долл.), затем эти показатели стали снижаться. С 2000 г. они опять возрастали, поднявшись в 2001 г. на второе после 1997 г. место за истекшее десятилетие.
Зарубежные портфельные капиталовложения в России изначально не могли играть той активной роли в формировании инвестиционных ресурсов принимающей страны, которую они выполняют в других странах, точно так же как не были в состоянии сыграть эту роль и российские портфельные инвестиции. Это связано с сохраняющейся неразвитостью фондового рынка страны, незначительным количеством эмитентов, акции которых способны принести инвестору достаточный доход в виде дивидендов. Поэтому заметный приток внешних портфельных инвестиций может ожидаться лишь при достаточной стабилизации политической и социальной ситуации в стране, хотя в любом случае в краткосрочной перспективе этот приток не сможет привести к перелому положения в инвестиционной сфере российской экономики. Привлекательность этого рынка сильно подорвана, и его восстановление потребует значительного времени.
2.АНАЛИЗ ДАННЫХ ОБ ИНОСТРАННЫХ ИНВЕСТИЦИЯХ В РФ
2.1. Анализ объемов поступающих инвестиций.
В 2000 г. объем накопленных ПИИ в России составлял 5,5% от уровня Китая, 9,6% от уровня Бразилии, 21% от уровня Мексики, 26% от уровня Аргентины, 35% от уровня Малайзии, 45% от уровня Чили, 53% от уровня Польши, 79% от уровня Таиланда, т. е. был намного ниже, чем в большинстве основных развивающихся стран и государств с переходной экономикой. «Достижения» России в сфере привлечения ПИИ выглядят еще скромнее при сравнении ее не только со странами Центральной и Восточной Европы, но и с большинством республик бывшего СССР. Так, объем поступивших в российскую экономику в 90-е годы ПИИ на душу населения составлял лишь 9% от уровня Эстонии, 14% от уровня Латвии, 22% от уровня Литвы, 25% от уровня Азербайджана и 29% от уровня Казахстана. Даже в самой крупной стране мира по численности населения — Китае — этот показатель был почти в два раза выше.
В процентном отношении к ВВП накопленные за 1992—1999 гг. в России ПИИ составили 3,0%, что заметно ниже, чем в странах с развивающейся и переходной экономикой — 28,0% и 13,3% соответственно.
По ионным ЮНИДО, за счет накопленных ПИИ в мире формируется 16,3% объема внутренних валовых инвестиций, при этом в развитых странах данный показатель равен 17,0%, в развивающихся странах — 13,8%, в государствах Центральной и Восточной Европы — 18,4%. В России он составляет 11,0%. В большинстве республик бывшего СССР он выше, чем в России — в Казахстане доля ПИИ в общем объеме внутренних валовых инвестиций составляет 43,3%, в Армении — 42,9%, в Эстонии и Грузии - 23,6%, в Латвии - 21,3%, в Литве - 20,3%, в Молдавии и Киргизии - 17,7%.
На конец 2001г. накопленный иностранный капитал в экономике России составил35,6 млрд.долларов США, что на 11,3% больше, чем на конец 2000года. Наибольший удельный вес в накопленном иностранном капитале приходился на прямые инвестиции – 51,0%; доля прочих инвестиций, осуществляемых на возвратной основе (различные кредиты) составила 45,5%; портфельных – 3,5%.
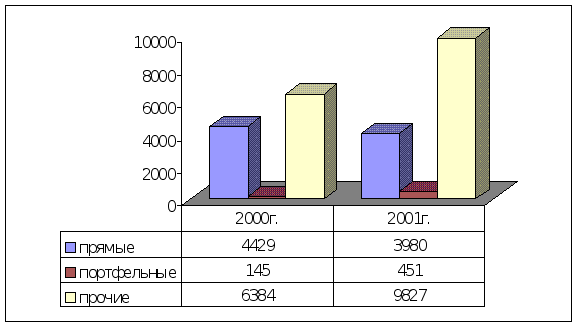
Рис.1 ПОСТУПЛЕНИЕ ИНОСТРАННЫХ ИНВЕСТИЦИЙ ПО ВИДАМ (млн.долларов США).в 2000 – 2001 г.г.
К 2002 г. Россия накопила 18 млрд долл. ПИИ, но в итоге ее доля в этом секторе международного обмена капиталом остается незначительной — в накопленных за годы реформ мировых ПИИ ее можно оценить на уровне 0.2—0,3%, в текущих мировых ПИИ — в 0,6%—1,2%. Среди государств с переходной экономикой страна занимает одно из последних мест в мире по таким показателям, как абсолютный объем накопленных ПИИ в расчете на душу населения, отношение ПИИ в ВВП, доля ПИИ в суммарном объеме национального инвестиционного фонда.
В 2002 г. продолжал увеличиваться объем поступающих в Россию иностранных инвестиций, причем темп их прироста в 2002 г. по сравнению с 2001 г. несколько увеличился (38,7% против 30,1%). Ухудшилась видовая структура иностранных инвестиций — уменьшился объем ПИИ и более трех четвертей от общего объема иностранных инвестиций составили различные кредиты.
В 2002 г. в нефинансовый сектор российской экономики поступило 19,8 млрд долл. иностранных инвестиций (валютных и рублевых, пересчитанных в доллары). В 2002 г. основными направлениями поступивших иностранных инвестиций были: приобретение сырья, материалов и комплектующих изделий — 17,9%; инвестиции в основной капитал — около 9%; оплата работ и услуг сторонним Организациям — 3,1%; покупка ценных бумаг — 2,6%; предоставление займов — 2,5% и 62,2% — прочие нужды. Всего по состоянию на конец 2002 г. в нефинансовом секторе экономики России накоплено 42,9 млрд долл. иностранных инвестиций.
Несомненным приоритетом для иностранных инвесторов были, во-первых, торговля и общественное питание, доля которых увеличилась по сравнению с 2001 г. на 7,4% и составила 44,5% от общего объема поступивших иностранных инвестиций. Во-вторых, металлургия — 12,5% (в 2001 г. — 10,9%), топливная промышленность, удельный вес которой в общем объеме поступивших иностранных инвестиций увеличился с 7,2% в 2001 г. до 9,8% в 2002 г. (в основном за счет нефтедобывающей промышленности). В-третьих, общая коммерческая деятельность по обеспечению функционирования рынка — 9,8% против 5,6% в 2001 г. По другим отраслям объем иностранных инвестиций остается небольшим.
Объем поступивших в 2002 г. прямых иностранных инвестиций увеличился по сравнению с 2001 г. на 0,6%, а их доля в общем объеме иностранных инвестиций снизилась с 27,9% в 2001 г. до 20,2%. В основном ПИИ поступали в виде взносов в уставный капитал предприятий и в виде кредитов от зарубежных совладельцев совместных предприятий. Наибольший объем ПИИ направлялся в такие отрасли экономики, как торговля и общественное питание, нефтедобывающая промышленность, машиностроение и металлообработка, общая коммерческая деятельность по обеспечению функционирования рынка, пищевая промышленность.
Объем портфельных иностранных инвестиций, поступивших в 2002 г., увеличился относительно уровня 2001 г. на 4,6%, тогда как за 2001 г. они увеличились в 3,1 раза. Величина портфельных иностранных инвестиций по-прежнему незначительна, и хотя их объем несколько вырос по сравнению с 2001 г., доля их в общем объеме иностранных инвестиций снизилась с 3,2% в 2001 г. до 2,4% в 2002 г.
Объем поступивших в 2002 г. прочих иностранных инвестиций на 55,8% превысил уровень 2001 г. главным образом за счет роста кредитов международных финансовых организаций и Европейского банка реконструкции и развития на срок свыше 180 дней. Их доля в общем объеме поступивших иностранных инвестиций составила 77,4% (в 2001 г. — 68,9%). Закрепление тенденции к росту общего объема иностранных инвестиций за счет увеличения кредитных заимствований (прочих иностранных инвестиций) имеет неблагоприятную перспективу. Несмотря на то, что иностранные кредиты в определенный период времени покрывают дефицит отечественных инвестиций, в дальнейшем возникает необходимость изъятия их из экономики даже в большем объеме, чем поступило (из-за выплаты процентов по ним).
В I квартале 2003 г. объем поступивших в Россию иностранных инвестиций превысил уровень января — марта 2002 г. на 65,4% (в I квартале 2002 г. — на 39,4%). Однако видовая структура иностранных инвестиций продолжала ухудшаться — уменьшилась доля прямых иностранных инвестиций, и более 80% общего объема зарубежных инвестиций составили различные кредиты.
В январе — марте 2003 г. в нефинансовый сектор российской экономики поступило 6,3 млрд долл. иностранных инвестиций6, основными направлениями которых были: оплата сырья, материалов и комплектующих изделий — 17%; погашение банковских кредитов и займов — 16,3%; инвестиции в основной капитал (включая инвестиции, осуществленные инвесторами, не являющимися заказчиками) — 14,4%; прочие нужды — 26,8%. Из поступивших иностранных инвестиций 3,3 млрд долл. было изъято, то есть направлено "за рубеж в виде обслуживания и погашения кредитов, а также в виде части инвестиционного дохода.
Объем прямых иностранных инвестиций в январе — марте 2003 г. составил 124,7% от уровня соответствующего периода 2002 г. (в I квартале 2002 г. - 86,2% от уровня I квартала 2001 г.), однако их доля в общем объеме зарубежных инвестиций снизилась с 21,9 до 16,5%. В основном ПИИ поступали в виде кредитов от зарубежных совладельцев совместных предприятий и взносов в уставный капитал предприятий.
Объем портфельных иностранных инвестиций в I квартале 2003 г. уменьшился и составил лишь 20,3% от уровня аналогичного периода 2002 г., тогда как в 1 квартале 2002 г. он увеличился почти в 2 раза. Доля их в общем объеме поступивших иностранных инвестиций уменьшилась до 0,3%, т. е. до уровня, который наблюдался только в первые годы реформ.
Значительными темпами продолжал расти объем поступающих в Россию прочих иностранных инвестиций. В январе — марте 2003 г. их объем превысил уровень I квартала 2002 г. на 81,6%, главным образом из-за роста кредитов международных финансовых организаций и Европейского банка реконструкции и развития на срок свыше 180 дней. Их доля в общем объеме поступивших иностранных инвестиций составила 83,2% (в январе — марте 2002 г. - 75,8%).
2.2. Анализ отраслевой структуры иностранного капитала.
Отраслевая структура иностранного капитала, пришедшего в Россию в годы реформ, в целом не отвечала задачам подъема и структурной перестройки ее экономики.
На долю промышленности в анализируемый период приходилось от 1/3 до 1/2 суммарного объема иностранных капиталовложений, при этом основной поток привлеченного капитала (от 40 до 70%) направлялся в топливную (прежде всего в нефтедобычу) и пищевую промышленность (табл. 2). Относительно крупными отраслями — реципиентами зарубежного капитала выступали черная и цветная металлургия, отрасли лесного комплекса.
Таблица 2
ОБЪЕМ ИНОСТРАННЫХ ИНВЕСТИЦИЙ ПО ОТРАСЛЯМ ЭКОНОМИКИ РОССИИ
|
1995г. |
1996г |
1997г. |
1998г. |
1999г. |
2000г |
2001г |
|
|
млн долл. |
Млн долл. |
Млн долл. |
Млн долл. |
Млн долл. |
Млн долл. |
Млн долл. |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Всего инвестиций |
2983 | 6970 | 12295 | 11773 | 9560 | 10958 | 14258 |
|
в том числе: промышленность |
1291 | 2278 | 3610 | 4698 | 4876 | 4721 | 5662 |
|
из нее: топливная |
262 | 513 | 1677 | 1880 | 1700 | 621 | 1023 |
|
химическая и нефтехимическая |
174 |
103 |
82 |
52 |
103 |
243 |
275 |
|
машиностроение и металлообработка |
197 | 194 | 274 | 305 | 395 | 470 | 703 |
|
Продолжение таблицы 2 |
|||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
лесная, дерево- обрабатывающая и целлюлознобумажная |
174 | 313 | 203 | 240 | 193 | 257 | 241 |
|
пищевая |
296 | 779 | 704 | 1473 | 1415 | 1786 | 1557 |
|
строительство |
217 | 96 | 268 | 237 | 97 | 86 | 95 |
|
транспорт |
11 | 86 | 50 | 318 | 521 | 1020 | 758 |
|
связь |
88 | 183 | 145 | 271 | 386 | 927 | 501 |
|
Торговля и общественное питание |
507 |
375 |
733 |
1201 |
1622 |
1954 |
5290 |
|
финансы, кредит, страхование, пенсионное обеспечение |
406 |
2024 |
4763 |
900 |
114 |
274 |
127 |
|
общая коммерческая деятельность по обеспечению функционирования рынка |
145 |
1629 |
2299 |
1426 |
190 |
271 |
792 |
|
прочие отрасли |
318 | 299 | 427 | 2722 | 1754 | 1405 | 1033 |
Источник: Госкомстат России.
Второй по значимости для иностранных инвесторов сферой вложения капитала является финансово-кредитная и страховая деятельность — ее доля в общей сумме зарубежных капиталовложений уже в 1997 г. превысила соответствующий показатель по промышленности. Затем, в соответствии с логикой поведения инвесторов в ухудшающихся условиях развития финансово-кредитной сферы в России, эта доля стала уменьшаться вплоть до 1999 г., остановившись в 2001 г. на уровне менее чем в 1%.
На торговлю и общественное питание в 2001 г. приходилось 37% всей суммы иностранных инвестиций. Здесь четко прослеживается тенденция к увеличению доли этой сферы с 1997 г.
Удельный вес общей коммерческой деятельности по обеспечению функционирования рынка, достигнув пика в 1996 г. (23,4%), стал стабильно и заметно снижаться (до 2,0% в 1999 г.), поднявшись в 2001 г. лишь до 5,6%.
В целом по названным трем секторам экономики России в период 1995— 1997 гг. произошло увеличение их суммарного удельного веса в общем объеме иностранных инвестиций с 32,5% до 64,3%, затем он стал снижаться, достигнув тем не менее в 2001 г. уровня в 44%.
На долю трех основных (после промышленности) отраслей материального производства и сферы услуг — строительства, транспорта и связи — во второй половине 90-х годов в сумме приходилось от %0 до 19% всего объема привлеченного иностранного капитала, при этом она снизилась с 10,6% в 1995 г. до 3,8% в 1997 г., затем стала расти, достигнув в 2001 г. 19%. При этом доля строительства снижалась практически в течение всего периода, доли транспорта и связи стали стабильно расти с 1998 г. до 2000 г. Удельный вес двух последних секторов в 2001 г. составил 5,3% и 3,5% соответственно.
Таким образом, иностранный капитал предпочитал и предпочитает идти в те отрасли, которые, во-первых, производят продукцию, имеющую для него в долгосрочном плане стратегическое значение, так как ее реализация гарантирована относительно стабильным спросом на мировом рынке (нефтедобыча, металлы, лесопродукция), во-вторых, характеризуются быстрым оборотом вложенных средств и максимальной рентабельностью производства (пищевая промышленность, сфера услуг). Доля машиностроения, стратегически важной для экономики России отрасли, в общей сумме иностранных инвестиций не превышала 7%, находясь, как правило, на уровне 2,5—4,0%.

 промышленность
(39,7)
 строительство
(0,7)
 сельское
хозяйство
(0,4)
 транспорт
(5,3)
 связь
(3,5)
 оптовая
торговля продукцией
производственно-технического
назначения
(1,5)
 торговля
и общественное
питание (37,1)
 общая
коммерческая
деятельность
по обеспечению
функционирования
рынка (5,6)
 финансы,
кредит, страхование
и пенсионное
обеспечение
(0,9)
 управление
(0,1)
 другие
(5,2)
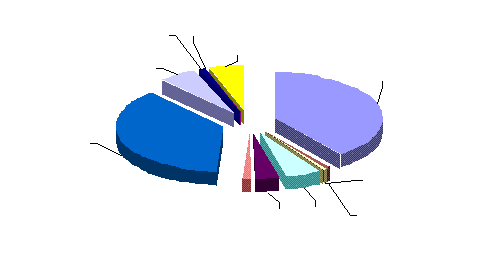
Рис.2 СТРУКТУРА ИНОСТРАННЫХ ИНВЕСТИЦИЙ ПО ОТРАСЛЯМ ЭКОНОМИКИ В 2001г (%).
Среди отраслей экономики промышленность по-прежнему оставалась наиболее привлекательной для вложения иностранного капитала (рис.2). в 2001 году в промышленность поступило 5,7 млрд,долларов США, или 39,7% от общего объема иностранных инвестиций.
В отдельные отрасли иностранные инвестиции направлялись в значительной своей части в виде прямых инвестиций. Так, в 1 квартале 2003 г. в производстве строительных материалов 81,9% всех поступивших в отрасль иностранных инвестиций были прямыми (в январе — марте 2002 г. — 81,2%), в легкой промышленности — 73,6% (68,8%), в строительстве — 64,5% (44,2/с), в нефтедобывающей промышленности — 5-,8°о (20,4%), в сфере финансов, кредита, страхования, пенсионного обеспечения — 53,5% (29,1%), в тесной, деревообрабатывающей и целлюлозно-бумажной промышленности — 51,4% (36,5%). В остальных отраслях экономики и промышленности удельный вес прямых инвестиций составил менее половины всех поступивших иностранных инвестиций.
Наибольшими удельный вес прочих инвестиций в общем объеме поступивших в I квартале 2003 г. иностранных инвестиций наблюдался в таких отраслях, как черная и цветная металлургия — 98,8% (в январе — марте 2002 г. — 99,2%), торговля и общественное питание — 94% (78,3%), транспорт и связь — 91,~% (71,4%); химическая и нефтехимическая промышленность — 87,9% (78,5%); сельское хозяйство — 64,1%(1 9,6%); машиностроение и металлообработка — 62,1% (14,3%); пищевая промышленность - 57,4% (81,5%).
2.3. Основные страны инвесторы.
Подавляющая часть иностранных инвестиций с 1995 года поступала в Россию из стран дальнего зарубежья, прежде всего из США, Германии, Кипра, Франции, Великобритании, Италии, Нидерландов (табл. 3). На эти семь стран приходится почти 78% накопленных зарубежных капиталовложений. Если проанализировать десять крупнейших инвесторов по структуре накопленных инвестиций, то окажется, что на прямых инвестициях «специализируются» компании Швеции — 82,5% всего ввезенного ими в Россию капитала, а также Нидерландов — 80,2%, США — 78,0%, Кипра — 76,2% Японии — 57,8%, Швейцарии — 50%. Доля прочих инвестиций преобладает в накопленных капиталах компаний Франции — 92,2%, Германии - 80,4%, Великобритании - 55,2%.
Таблица 3
ОБЪЕМ ИНВЕСТИЦИЙ, ПОСТУПИВШИХ ОТ ДЕСЯТИ ОСНОВНЫХГОСУДАРСТВ-ИНВЕСТОРОВВ ЭКОНОМИКУ РОССИИ
|
1995г |
1996г |
1997г. |
1998г |
1999г |
2000г |
2001г |
|
|
млн долл. |
млн долл. |
млн долл. |
млн долл. |
млн долл. |
млн долл. |
млн долл. |
|
|
Всего инвестиций |
2983 |
6970 |
12295 |
11773 |
9560 |
10958 |
14258 |
|
в том числе из стран: США |
832 |
1767 |
2966 |
2238 |
2921 |
1594 |
1604 |
|
Германия |
308 | 332 | 1647 | 2848 | 1695 | 1468 | 1237 |
|
Кипр |
41 | 825 | 992 | 917 | 923 | 1448 | 2331 |
|
Великобритания |
183 |
507 |
2411 |
1591 |
733 |
599 |
1553 |
|
Нидерланды |
85 | 981 | 540 | 877 | 541 | 1231 | 1249 |
|
Швейцария |
436 | 1348 | 1756 | 411 | 405 | 784 | 1341 |
|
Франция |
108 | 43 | 209 | 1546 | 312 | 743 | 1201 |
|
Швеция |
63 | 157 | 72 | 146 | 70 | 308 | 604 |
|
Австрия |
81 | 200 | 378 | 83 | 43 | 116 | 423 |
|
Япония |
75 | 22 | 139 | 60 | 42 | 117 | 408 |
|
другие страны |
771 | 788 | 1185 | 1056 | 1875 | 2550 | 2307 |
Начиная с 1999 г. заметно возросли инвестиции в российскую экономику из «экзотических» стран (Кипр, Гибралтар, Антильские острова), имеющих в мире славу «налоговых гаваней». Без всякого сомнения, эти капиталы имеют в основном российское происхождение, но вернулись в страну «под иностранным флагом» в условиях наметившейся на родине политической и экономической стабилизации.
В 2001 году в экономику России поступили инвестиции из 109 стран.
Основные страны–инвесторы, постоянно осуществляющие значительные инвестиции, - США, Германия, Кипр, Франция, Великобритания, Италия, Нидерланды. На долю этих стран приходилось 79,1% от общего объема инвестиций.
Капитал из Германии был сосредоточен в основном в организациях торговли и общественного питания, пищевой, топливной промышленности, связи, черной металлургии; США – в организациях нефтедобывающей, пищевой