Теория организации и системный анализ
Таким образом, нам выгоднее всего назначить цены
A1 = C1 — d = 0.5 · (C1 — C2 + S);
A2 = C2 — d = 0.5 · (C2 — C1 + S). {3 - 18}
Если же одна из них по расчету окажется отрицательной — выставим ее нулевой и вложим все деньги в цену за другой объект.
Но и наш конкурент, имея ту же свободную сумму и рассуждая точно так же, назначит за объекты точно такие же цены. Как говорится, боевая ничья! Ну, если конкурент не владеет профессиональными
знаниями? Что ж, тем хуже для него — мы будем иметь доход больше, чем конкурент.
Конкретный пример. Сумма свободных средств составляет по 10000 гривен у каждого, цена первого объекта равна 7500, второго 10000 гривен.
Назначим цену за первый объект в 0.5·(7500-10000+10000)=3750 гривен, а за второй 0.5·(10000-7500+10000) = 6250 гривен.
Наш доход при выигрыше первого или второго объекта составит 3750 гривен. Такой же доход ожидает и конкурента, если он выбрал такую же, оптимальную стратегию. Но, если он так не поступил и назначил цену за первый объект 3500, а за второй 6000 гривен (пытаясь сэкономить!), то в таком случае мы можем выиграть торги по двум объектам сразу и будем иметь доход уже в 7500 гривен — приобретая имущество общей стоимостью в 17500 за цену в 10000 гривен!
Конечно, если стартовые суммы участников торгов неодинаковы, число объектов велико и велико число участников, то задача поиска оптимальной стратегии становится более сложной, но все же имеет аналитическое решение.
Рассмотрим теперь второй вид задачи — об открытых торгах (аукционах). Пусть все те же два объекта (с теми же стоимостями) продаются с аукциона, в котором участвуем мы и наш конкурент.
В отличие от первой задачи свободные суммы различны и составляют SA и SB , причем каждая из них меньше (C1 + C2) и, кроме того, отношение нашей суммы к сумме конкурента более 0.5, но менее 2.
Пусть мы знаем "толщину кошелька" конкурента и, поскольку ищем оптимальную стратегию для себя, нам безразлично — знает ли он то же о наших финансовых возможностях.
Задача наша заключается в том, что мы должны знать — когда надо прекратить подымать цену за первый объект. Эту задачу не решить, если мы не определим цель своего участия в аукционе (системный подход, напомним, требует этого).
Здесь возможны варианты:
· мы хотим иметь максимальный доход;
· мы стремимся минимизировать доход конкурента;
· мы желаем максимизировать разницу в доходах — свой побольше, а конкурента поменьше.
Наиболее интересен третий вариант ситуации — найти нашу стратегию, обеспечивающую
DA — DB = Max. {3-19}
Поскольку объектов всего два, то все решается в процессе торгов за первый объект. Будем рассматривать свой ход в ответ на очередное предложение цены X за этот объект со стороны конкурента.
Мы можем использовать две стратегии поступить двумя способами:
· стремиться уступить первый объект конкуренту — за наибольшую цену, надеясь купить второй;
· стремиться купить первый объект — за минимальную цену, уступив конкуренту второй.
Пусть конкурент назначил за первый объект очередную сумму X. Если мы не добавим небольшую сумму (минимальную надбавку D), то первый объект достанется конкуренту. При этом у конкурента в запасе останется сумма SB - X. Доход конкурента составит при этом (без учета D) DB = С1 - X.
Мы наверняка купим второй объект, если у нас в кармане
SA = (SB - X) + D, то есть немного больше, чем осталось у конкурента.
Значит, мы будем иметь доход DA = C2 - (SB - X) и разность доходов в этом случае составит
DA - DB = C2 - C1 - SB + 2·X . {3-20}
Ясно, что эта разность будет положительна только тогда, когда мы уступим первый объект за цену
X >
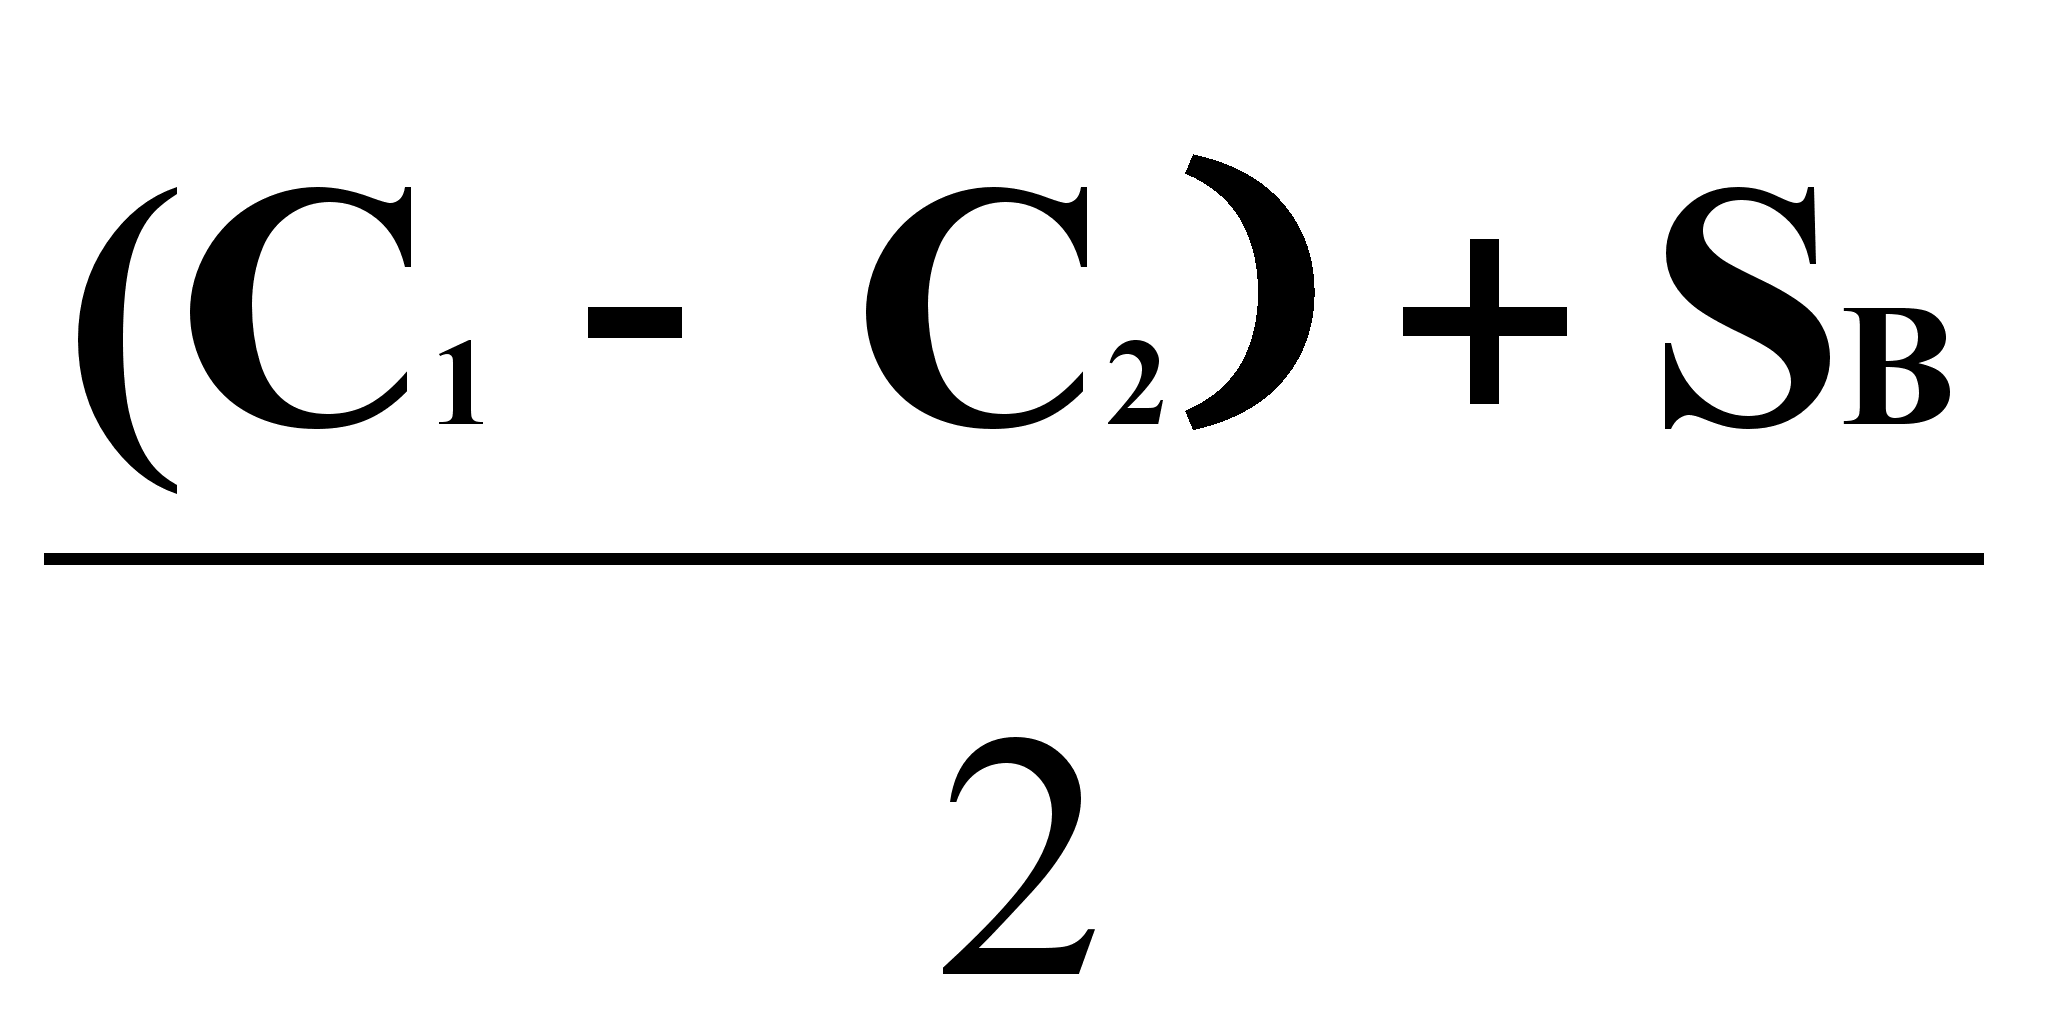 ,
{3-21}
но никак не меньше.
· Будем повышать цену за первый объект до суммы X+ D с целью купить его.
Наш доход составит при этом
DA = C1 - (X + D).
Второй объект достанется конкуренту за сумму
SA - (X + D) + D,
так как ему придется поднять цену за этот объект до уровня, чуть большего остатка денег у нас.
Доход конкурента составит
DB = C2 - (SA - (X + D) + D),
а разность доходов составит (без учета D)
DA - DB = (C1 - X) - (C2 - SA + X) = С1 - С2 + SA - 2X . {3-22}
Эта разность будет положительна при условии
X
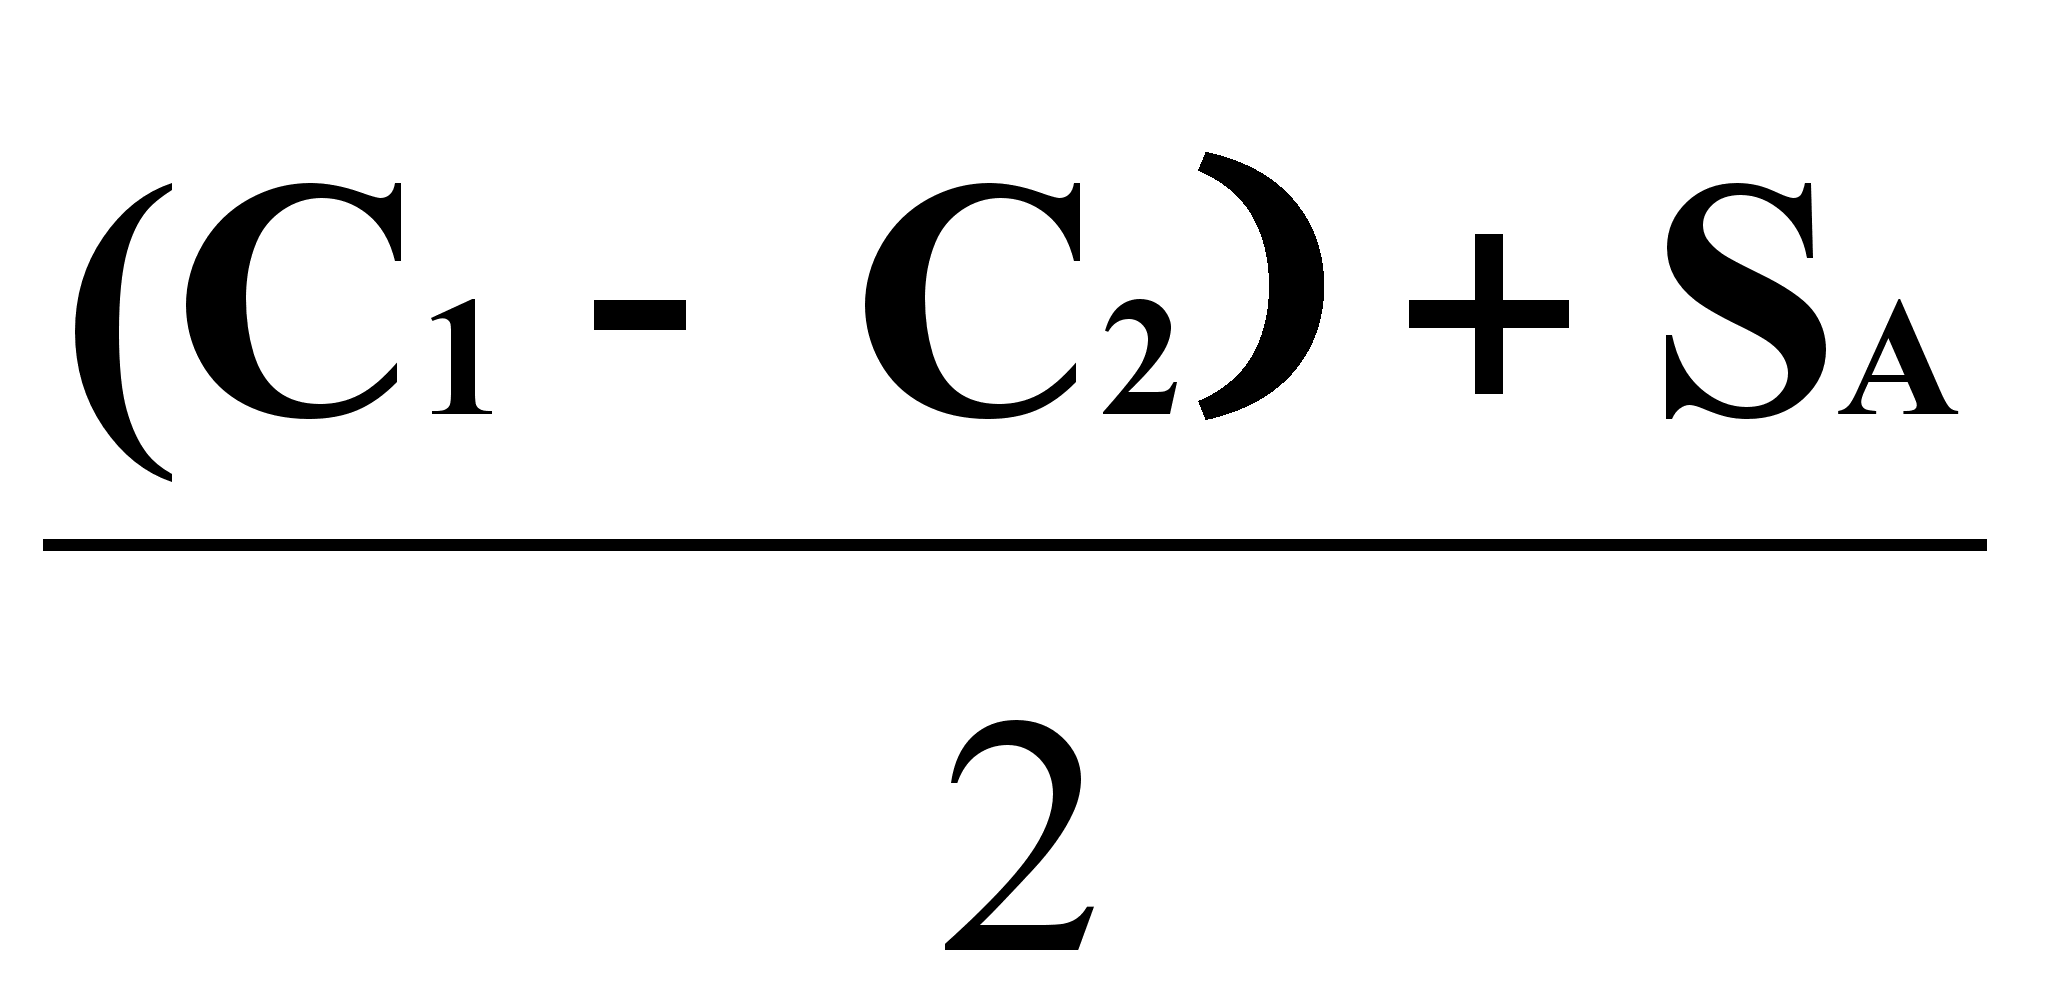 , {3-23}
Мы нашли две "контрольные" суммы для того, чтобы знать — когда надо пользоваться одной из двух доступных нам стратегий — выражения {3-21} и {3-23}. Среднее этих величин составит
K
=
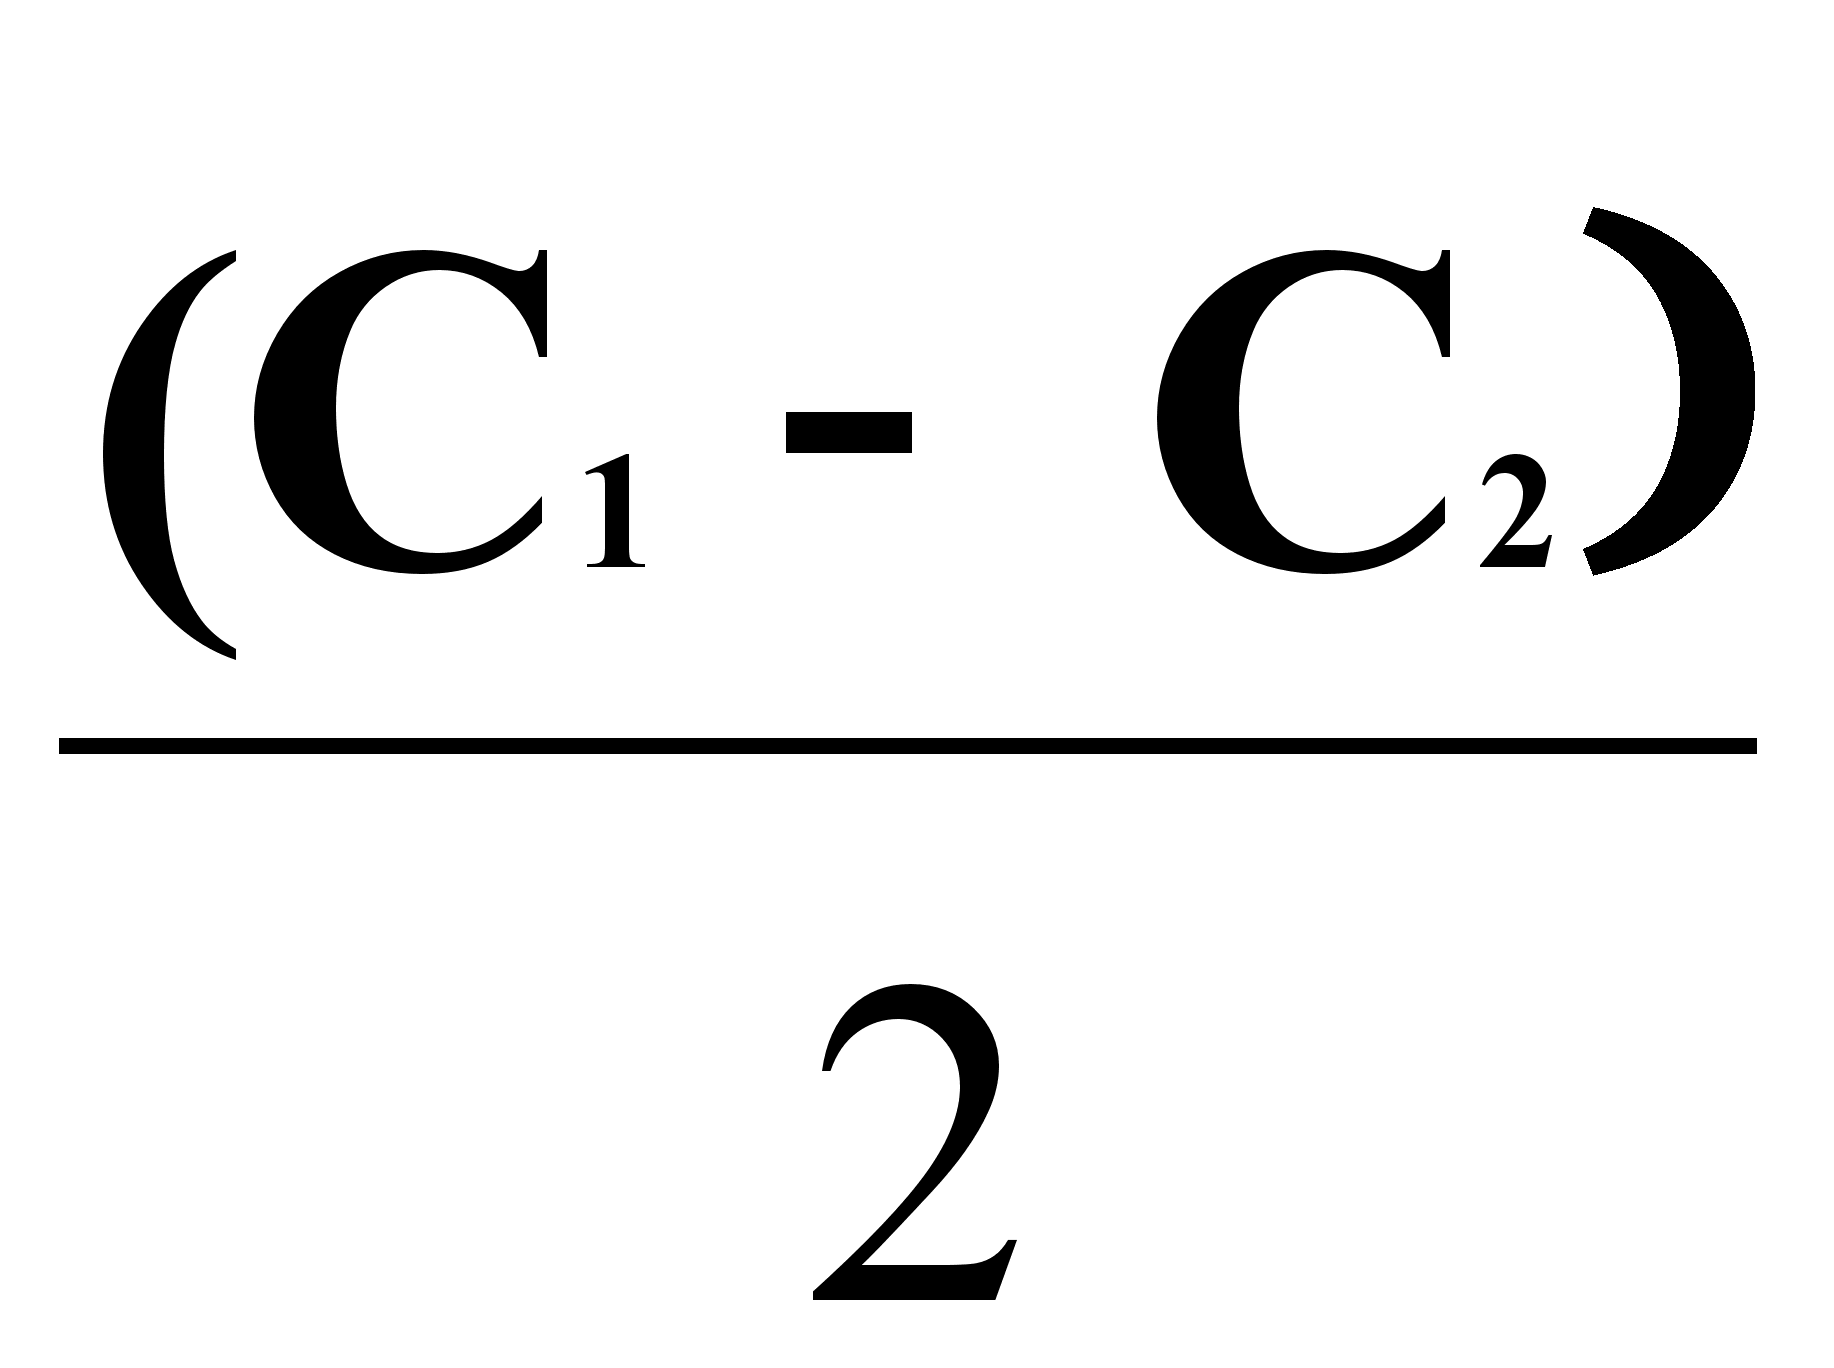 +
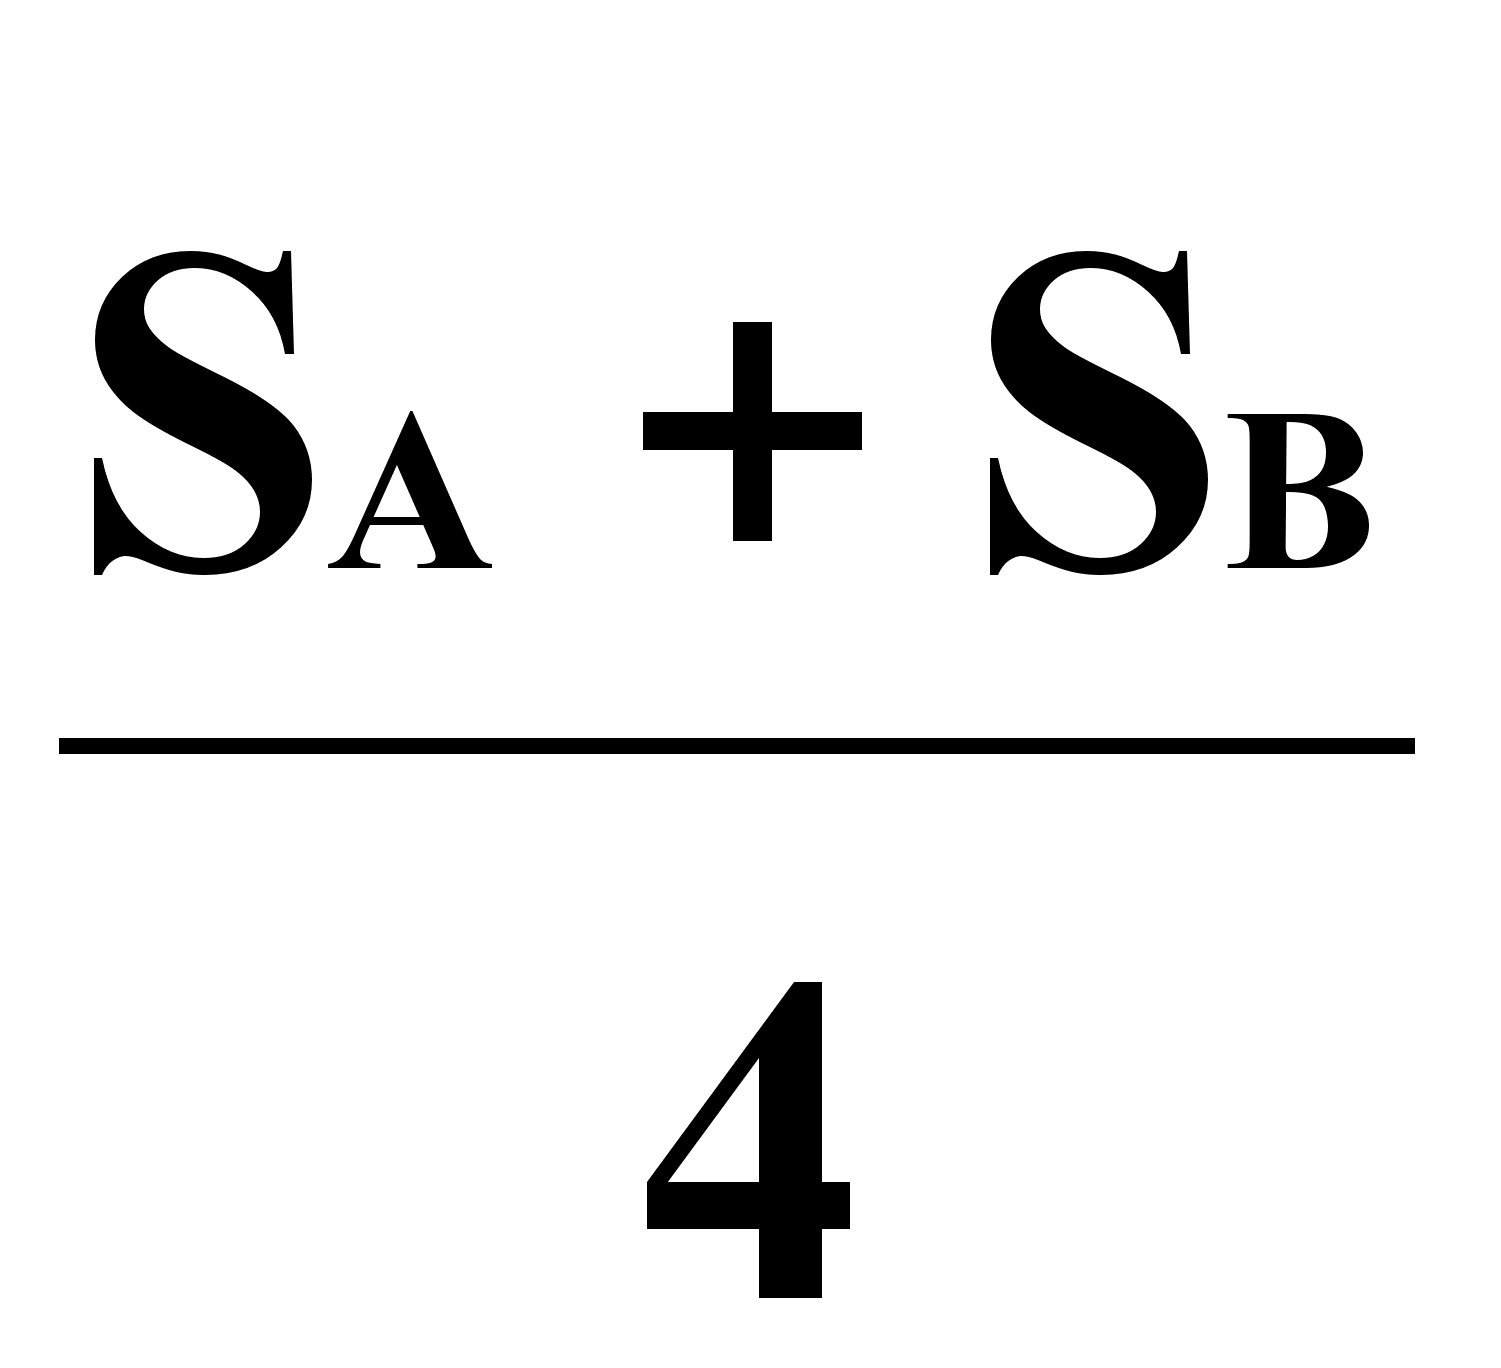 {3-24}
и определяет разумную границу для смены стратегий нашего участия в аукционе с целью одновременно получить доход себе побольше, а конкуренту — поменьше.
Интересно сосчитать свой доход и разность доходов на этой границе.
· Если мы уступили первый объект на этой границе, то по {3-20}
DA - DB = C2 - C1 - SB + 2K = 0.5(SA - SB).
· Если же мы купили первый объект на этой границе, то по {3-22}
DA - DB = С1 - С2 + SA - 2K = 0.5(SA - SB).
Для удобства сопровождения числовыми данными зададимся свободными суммами и ценами объектов (по нашему представлению об этих объектах): SA= 100 < 175; SB = 110 < 175; C1 = 75; C2 = 100;
0.5 <(SA/ SB < 2 и примем разрешенную надбавку к цене равной 1.
В этом конкретном случае граница "сражения" за первый объект проходит через сумму
K
=
+
= -12.5 + 52.5 = 40 $
Если наш конкурент считает, что объекты для него стоят столько же (он знает нашу свободную сумму, а мы знаем его свободную сумму, но другой информации мы и он не обладаем), то он вычислит эту же границу и мы будем довольствоваться разностью доходов не в свою пользу: DA - DB = С1 - С2 + SA - 2K = 0.5(SA - SB)= -5.
Что делать — у конкурента больший стартовый капитал.
Но, возможно, наш конкурент (играя за себя) будет считать стоимости объектов совсем иными и для него граница будет совсем другой. Или же — цель конкурента в данном аукционе совершенно не такая как наша, что также обусловит другую граничную сумму участия в торгах за первый объект. Иными словами — оптимальная стратегия для конкурента нам совершенно неизвестна.
Тогда все зависит от того, на какой сумме он "отдаст" нам первый объект или, наоборот, до какой границы он будет "сражаться" за него . Следующая таблица иллюстрирует этот вывод.
Таблица 3.9
|
Граница 1 торга за объект |
Владелец 1 объекта |
Доход DA |
Доход DB |
Разность DA - DB |
| 20 |
A |
55 |
20 |
35 |
| 30 |
A |
45 |
30 |
10 |
| 35 |
A |
40 |
35 |
5 |
| 40 |
A |
35 |
40 |
-5 |
| 40 |
B |
25 |
35 |
-5 |
| 45 |
B |
35 |
30 |
5 |
| 50 |
B |
40 |
25 |
15 |
| 55 |
B |
45 |
20 |
25 |
| 60 |
B |
50 |
15 |
40 |
| 75 |
B |
75 |
0 |
75 |
Заканчивая вопрос об открытых торгах — аукционах, отметим, что в реальных условиях задача моделирования и выбора оптимальной стратегии поведения оказывается весьма сложной.
Дело не только в том, число объектов может быть намного больше двух, а что касается числа участников, то оно также может быть большим и даже не всегда известным заранее. Это приведет к чисто количественным трудностям при моделировании "вручную", но не играет особой роли при использовании компьютерных программ моделирования.
Дело в другом — большей частью ситуация усложняется неопределенностью, стохастичностью поведения наших конкурентов. Что ж, прийдется иметь дело не с самими величинами (заказываемыми ценами, доходами и т. д.), а с их математическими ожиданиями, вычисленными по вероятностным моделям, или со средними значениями, найденными по итогам наблюдений или статистических экспериментов.
Методы анализа больших систем, планирование экспериментов
Еще в начале рассмотрения вопросов о целях и методах системного анализа мы обнаружили ситуации, в которых нет возможности описать элемент системы, подсистему и систему в целом аналитически, используя системы уравнений или хотя бы неравенств.
Иными словами — мы не всегда можем построить чисто математическую модель на любом уровне — элемента системы, подсистемы или системы в целом.
Такие системы иногда очень метко называют "плохо организованными" или "слабо структурированными".
Так уж сложилось, что в течение почти 200 лет после Ньютона в науке считалось незыблемым положение о возможности "чистого" или однофакторного эксперимента. Предполагалось, что для выяснения зависимости величины Y=f(X) даже при очевидной зависимости Y от целого ряда других переменных всегда можно стабилизировать все переменные, кроме X, и найти "личное" влияние X на Y.
Лишь сравнительно недавно (см. работы В. В. Налимова) плохо организованные или, как их еще называют — большие системы вполне "законно" стали считаться особой средой, в которой неизвестными являются не то что связи внутри системы, но и самые элементарные процессы.
Анализ таких систем (в первую очередь социальных, а значит и экономических) возможен при единственном, научно обоснованном подходе — признании скрытых, неизвестных нам причин и законов процессов. Часто такие причины называют латентными факторами, а особые свойства процессов — латентными признаками.
Обнаружилась и считается также общепризнанной возможность анализа таких систем с использованием двух, принципиально различных подходов или методов.
· Первый из них может быть назван методом многомерного статистического анализа. Этот метод был обоснован и применен видным английским статистиком Р.Фишером в 20..30 годы этого столетия. Дальнейшее развитие многомерной математической статистики как науки и как основы многих практических приложений считается причинно связанным с появлением и совершенствованием компьютерной техники. Если в 30-е годы, при ручной обработке данных удавалось решать задачи с учетом 2..3 независимых переменных, то 1965 году решались задачи с 6 переменными, а к 70..80 годам их число уже приближалось к 100.
· Второй метод принято называть кибернетическим или "винеровским", связывая его название с отцом кибернетики Н.Винером. Краткая сущность этого метода — чисто логический анализ процесса управления большими системами. Рождение этого метода было вполне естественным — коль скоро мы признаем существование плохо организованных систем, то логично ставить вопрос о поиске методов и средств управления ими. Совершенно нелепо ставить вопрос о распределении токов в электрической цепи — это процессы в хорошо организованной (законами природы) системе.
Интересно, что оба метода, несмотря на совершенное различие между собой, могут применяться и с успехом применяются при системном анализе одних и тех же систем.
Так, например, интеллектуальная деятельность человека изучается "фишеровским" методом — многие психологи, как иронически замечает В.В.Налимов, "уверены, что им удастся разобраться в результатах многочисленных тестовых испытаний ".
С другой стороны, построение т.н. систем искусственного интеллекта представляет собой попытки создания компьютерных программ, имитирующих поведение человека в области умственной деятельности, т.е. применение "винеровского" метода.
Нетрудно понять, что экономические системы, скорее всего, следует отнести именно к плохо организованным — прежде всего, потому, что одним из видов элементов в них является человек. А раз так, то неудивительно, что при системном анализе в экономике потребуется "натурный" эксперимент.
В простейшем случае речь может идти о некотором элементе экономической системы, о котором нам известны лишь внешние воздействия (что нужно для нормального функционирования элемента) и выходные его реакции (что должен "делать" этот элемент).
В каком то смысле спасительной является идея рассмотрения такого элемента как "черного ящика". Используя эту идею, мы признаемся, что не в состоянии проследить процессы внутри элемента и надеемся построить его модель без таких знаний.
Напомним классический пример — незнание процессов пищеварения в организме человека не мешает нам организовывать свое питание по "входу" (потребляемые продукты, режим питания и т. д.) с учетом "выходных" показателей (веса тела, самочувствия и других).
Так вот, наши намерения вполне конкретны в части "что делать" — мы собираемся подавать на вход элемента разные внешние, управляющие воздействия и измерять его реакции на эти воздействия.
Теперь надо столь же четко решить — а зачем мы это будем делать, что мы надеемся получить. Вопрос этот непростой — очень редко можно позволить себе просто удовлетворить свою любознательность. Как правило, эксперименты над реальной экономической системой являются вынужденной процедурой, связанной с определенными затратами на сам эксперимент и, кроме того, с риском непоправимых отрицательных последствий.
Теоретическое обоснование и методика действий в таких ситуациях составляют предмет особой отрасли кибернетики — теории планирования эксперимента.
Договоримся о терминологии:
· все, что подается на вход элемента, будем называть управляющими воздействиями или просто воздействиями;
· все, что получается на выходе элемента, будем называть реакциями;
· если мы можем выделить в системе (или подсистеме) несколько в некотором смысле однотипных элементов, то их совокупность будем называть блоком;
· содержательное описание своих действий по отношению к элементам блока будем называть планом эксперимента.
Очень важно понять цель планируемого эксперимента. В конце концов, мы можем и не получить никакой информации о сущности процессов в цепочке "вход-выход" в самом элементе.
Но если мы обнаружим полезность некоторых, доступных нам воздействий на элемент и убедимся в надежности полученных результатов, то достигнем главной цели эксперимента — отыскания опти-мальной стратегии управления элементом. Нетрудно сообразить, что понятие "управляющее воздействие" очень широко — от самых обычных приказов до подключения к элементу источников энергетического или информационного "питания".
Оказывается, что уже само составление плана эксперимента требует определенных познаний и некоторой квалификации.
Опыт доказывает целесообразность включения в план следующих четырех компонентов:
· Описание множества стратегий управления, из которого мы надеемся выбрать наилучшую.
· Спецификацию или детальное сравнительное описание элементов блока.
· Правила размещения стратегий на блоке элементов.
· Спецификацию выходных данных, позволяющих оценивать эффективность элементов.
Внимательное рассмотрение компонентов плана эксперимента позволяет заметить, что для его реализации требуются знания в раз-личных областях науки, даже если речь идет об экономической системе — той области, в которой вы приобретаете профессиональную подготовку. Так, при выборе управляющих воздействий не обойтись без минимальных знаний в области технологии (не всегда это — чистая экономика), очень часто нужны знания в области юридических законов, экологии. Для реализации третьего компонента совершенно необходимы знания в области математической статистики, так как при-ходится использовать понятия распределений случайных величин, их математических ожиданий и дисперсий. Вполне могут возникнуть ситуации, требующие применения непараметрических методов статистики.
Для демонстрации трудностей составления плана эксперимента и необходимости понимания методов использования результатов эксперимента, рассмотрим простейший пример.
Пусть мы занимаемся системным анализом фирмы, осуществляющей торговлю с помощью сети "фирменных" магазинов и имеем возможность наблюдать один и тот же выходной показатель элемента такой системы (например, дневную выручку магазина фирмы).
Естественным является стремление найти способ повышения этого показателя, а если таких способов окажется несколько — выбрать наилучший. Предположим, что в соответствии с первым пунктом правил планирования эксперимента, мы решили испытать четыре стратегии управления магазинами. Коль скоро такое решение принято, то неразумно ограничить эксперимент одним элементом, если их в системе достаточно много и у нас нет уверенности в "эквивалентности" условий работы всех магазинов фирмы.
Пусть мы имеем N магазинов — достаточно много, чтобы провести "массовый" эксперимент, но их нельзя отнести к одному и тому же типу. Например, мы можем различать четыре типа магазинов: А, Б, В и Г (аптечные, бакалейные, водочные и галантерейные).
Ясно также (хотя и для этого надо немножко разбираться в технологии торговли), что выручка магазина вполне может существенно зависеть от дня недели — пусть рабочие дни всех магазинов: Ср, Пт, Сб, Вс.
Первое, "простое" решение, которое приходит в голову — выбрать из N несколько магазинов наугад (применив равновероятное распределение их номеров) и применять некоторое время новую стратегию управления ими. Но столь же простые рассуждения приводят к мысли, что это будет не лучшее решение.
В самом деле — мы рассматриваем элементы системы как "равноправные" по нескольким показателям:
· мы ищем единую и наилучшую для фирмы в целом стратегию управления;
· мы используем единый для всех элементов показатель эффективности (дневную выручку).
И, в то же время, мы сами разделили объекты на группы и тем самым признаем различие во внешних условиях работы для различных групп. На языке ТССА это означает, что профессиональные знания в области управления торговлей помогают нам предположить наличие, по крайней мере, двух причин или факторов, от которых может зависеть выручка: профиль товаров магазина и день недели. Ни то, ни другое не может быть стабилизировано — иначе мы будем искать нечто другое: стратегию для управления только водочными магазинами и только по пятницам! А