Разработать систему управления автоматической линией гальванирования на базе японского программируемого контроллера TOYOPUC-L


Рисунок 1. Система управления гибким автоматизированным
производством гальванических покрытий :
1 – участок поступления деталей в цех ;
2 – транспортные средства ;
3 – склад деталей ;
4 – накопитель подвесок ;
5 – перегрузчик подвесок ;
6 – накопитель штанг ;
7 - гальваническая линия ;
8 – усреднитель стоков ;
9 – очистные устройства ;
10 – отстойник ;
11 – участок выдачи деталей ;
12 – участок подготовки деталей под покрытие ;
13 – участок приготовления и раздачи электролитов ;
14 – склад химикатов ;
15 – участок финишной обработки.
Независимо от подчинённости элементной базы внутри гальванической линии на механических узлах , все уровни гальванической линии передают информацию через крейты контроллера « TOYОPUC - L » , и так же получают от него сигналы на управление исполнительными элементами , в том числе управления транспортно – складским комплексом , гальваническими линиями и очистными сооружениями.
Подсистема управления транспортно – складским комплексом обслуживает технологическую цепочку от входа деталей в цех до гальванических линий. Подсистема в общем виде содержит две самостоятельные части : управление транспортно – накопительными устройствами и управление складом.
Подсистема управления транспортно – накопительными устройствами выполняет следующие функции :
входной контроль деталей , поступающих в цех ;
управление синхронной подачей подвесок , деталей штанг и дополнительной оснасткой на монтажные моста ;
управление подачей подвесок с деталями на линию в соответствии с темпом загрузки линии ;
обеспечение монтажников и операторов необходимой для эксплуатации системы информацией ;
выходной контроль деталей.
Подсистема управления складом выполняет следующие функции :
создание и эксплуатация банка данных по деталям и оснастке ;
формирование входных и выходных документов ;
управление кранами – штабелерами автоматизированного склада ;
диагностирование системы управления и технологического оборудования.
Подсистема управления подготовкой производства решает задачи подготовки технологического оборудования , поверхности деталей , технологической документации и выполняет следующие функции :
управление подготовкой поверхности деталей под покрытие ;
управление централизованным приготовлением и раздачей электролитов и корректирующих растворов ;
формирование сменно – суточного задания ( для каждой гальванической линии ).
Подсистема оперативного управления цехом выполняет следующие функции :
учёт хода производственного процесса за смену , сутки , месяц ;
выдачу справочной информации по запросу ;
выдачу учётно – отчётных документов ;
учёт баланса деталей по цеху ;
учёт отклонений от плановых заданий ;
связь с системами высшего уровня ( АСУ ).
Подсистема управления очистными сооружениями выполняет следующие функции :
контроль за составом сбрасываемых вод ;
изменения уставок на локальных системах управления ;
учёт прихода и расхода материалов и химикатов ;
выдачу по запросу нормативных материалов ;
составление ведомости дефицита материалов и химикатов ;
прогнозирование возможности обеспечения принятия стоков при формировании сменно – суточных планов ;
диагностирование состояния системы управления и оборудования.
Подсистема управления гальваническими линиями обеспечивает управление автоматическими линиями нанесения покрытий и выполняет следующие функции :
управление транспортированием деталей по линии ;
управление током в электролитических ваннах ;
контроль и управление коррекцией электролитов ;
контроль и регулирование температуры , уровня, расхода воды;
оптимизацию параметров процесса ;
диагностирование технической неисправности работы системы управления и оборудования.
Экономическая эффективность внедрения гибких автоматизированных гальванических линий определяется на основании “ Методики ( основные положения ) определения экономической эффективности использования в народном хозяйстве новой техники , изобретений и рационализаторских предложений ”.
Согласно методике экономическая эффективность автоматизированной гальванической линии определяется для экономического обоснования выбора наилучшего варианта создания и внедрения автоматизированной гальванической линии и расчёта фактической экономической эффективности внедрения автоматизированной гальванической линии.
Решение о целесообразности создания и внедрения автоматизированных гальванических линий должно приниматься на основе экономического эффекта , определяемого исходя из годового объёма гальванического производства линий в расчётном году ( годового экономического эффекта ).
Определение годового экономического эффекта основывается на сопоставлении приведённых затрат базового и нового вариантов новой техники.
Сопоставимость вариантов. При определении годового экономического эффекта должна быть обеспечена сопоставимость сравниваемых вариантов по следующим параметрам : объёму продукции ; качественным параметрам ; фактору времени ( лаг времени ) ; социальным факторам производства и использования продукции ; методам исчисления показателей.
Для сопоставимости вариантов по объёму производимой продукции расчёты экономической эффективности проводятся на одинаковую программу по покрываемой поверхности .
Так как на автоматизированной линии качество покрываемой поверхности значительно выше , чем при ручной обработке или на механизированной линии , для сопоставимости вариантов по качественным параметрам базовый вариант следует дополнить операциями ,применение которых устранит эти различия.Кроме того , привести сопоставимые варианты к тождественному качеству можно в сфере эксплуатации с помощью коэффициентов , получаемых путём сравнения долговечности покрытия.
Для сопоставимости вариантов по социальным условиям ( охрана труда , техника безопасности и т. д . ) следует в базовом варианте учесть дополнительные капитальные и текущие затраты , которые могут обеспечить те же социальные условия , что и применение автоматизированной линии.
При расчёте годового экономического эффекта от внедрения автоматизированной гальванической линии необходимо учитывать фактор времени в том случае , когда капитальные вложения осуществляются в течение ряда лет , а также когда текущие издержки и результаты производства вследствии изменения режима работы автоматизированной гальванической линии существенно меняются по годам эксплуатации.
При проектировании гибких автоматизированных гальванических линий необходимо выполнить оценку трудоёмкости вариантов автоматизированного производства с учётом мероприятий по защите окружающей среды. При этом базовый вариант следует привести в сопоставимый вид по показателям производительности и качества выпускаемой продукции. Другими словами , при экономических расчётах необходимо также учитывать полноту выполнения технологических процессов в сравниваемых вариантах.
Особое внимание следует обратить на расчёт затрат водоиспользования. В условиях возрастающих требований к охране окружающей среды и рациональному использованию природных ресурсов следует ожидать ужесточения норм расхода воды и резкого повышения цен на сверхнормативный расход ресурсов.
5. ЭКОНОМИЧЕСКАЯ ЧАСТЬ
5.1. ОБОСНОВАНИЕ ВЫБРАННОГО ВАРИАНТА
Потребность в значительном росте производства продукции машиностроения , повышении качества выпускаемой продукции , сокращения материально – энергетических ресурсов при изготовлении изделий диктует необходимость обеспечить надёжную работу линии гальванирования.
Предлагаемый вариант имеет возможность перепрограммироваться , что даёт возможность изменять режимы работы линии для улучшения качества продукции под покрытие.
Производится автоматический контроль температуры в ваннах , тем самым экономя пар для технологических целей.
Контроль всех технологических условий и технологического процесса осуществляет программируемый японский контроллер « TOYОPUC – L » , а в случае неисправности передаёт информацию оператору и тем самым облегчая работу , улучшая условия труда и снижение себестоимости продукции.
5.2. ИСХОДНЫЕ ДАННЫЕ
ТАБЛИЦА 1.
| НАИМЕНОВАНИЕ ИСХОДНЫХ ДАННЫХ |
ОБОЗ- НАЧЕ-НИЕ. |
РАЗ- МЕР- НОСТЬ |
ВЕЛИЧИНА ПО ВАРИАНТАМ | |
| 1 | 2 | |||
| - 1 - | - 2 - | - 3 - | - 4 - | - 5 - |
- 10.Стоимость 1 м2 служебно – бытовых помещений. 11.Количество занятых операторов. 12.Амортизационные отчисления оборудования. 13.Амортизационные отчисления производственных и служебно – бытовых помещений. 14.Площадь служебно – бытовых помещений , приходящаяся на 1 работника. 15.Установленная мощность электро-двигателя. 16.Категория ремонтной сложности основной части оборудования механическая часть электрическая часть 17.Затраты на все виды ППР и межремонтный цикл основной части оборудования : механическая часть электрическая часть. -
19.Годовая программа. 20. Стоимость содержания 1 м2 площади служебно – бытовых помещений.
по мощности по времени.
-
30.Коэффициенты , учитывающие величину :
31.Цена пара. 32.Часовой расход пара. - 1 - 33.Норма народно – хозяйственной эффективности дополнительных капитальных вложений. 34.Число часов между двумя смежными капитальными ремонтами оборудования. 35.Коэффициенты учитывающие :
|
- Скп Цоб ЦРп SЦпок.
Цпл. - 2 - Цпл.б. Ро Nа1 Nа2 Sб N Нм Нэ Rм Rэ - 2 - Нпл./ Qг Нпл. Цэ
kм kвр Фоб - 2 - У
tшт Сrm kдт kдз kсс kв Цп qп - 2 - Е Арц
kэ |
- руб. руб. руб. шт. м2 руб. - руб. - 3 - руб. чел. % %
кВт ед. ед. руб. руб. - 3 -
шт
- - - - час - 3 - - -
- - - -
- 3 -
- - - - - |
Гальваническая - 240000 - - 51 1,5 1000 - 4 - 1400 6 10 9,1 7 5,5 10 15 750 500 - 4 - 100 51000000 200 0,24 1,1 0,85 0,8 0,7 5465 - 4 - 1,05 0,95 0,0001071 2,23 1,30 1,09 1,39 1,1 8,25 273 - 4 - 0,15 24000 1 0,85 1 1 1,3 |
линия. расчёт 2214,32 расчёт 361879,49 6000 1 51 2000 1,5 1000 - 5 - 1400 6 10 9,1 7 5,5 10 15 750 500 - 5 - 100 51000000 200 0,24 1,1 0,85 0,8 0,7 5465 - 5 - 1,05 0,95 0,0001070 2,23 1,30 1,09 1,39 1,1 8,25 расчёт - 5 - 0,15 24000 1 0,85 1 1 1,3 |

 1 -
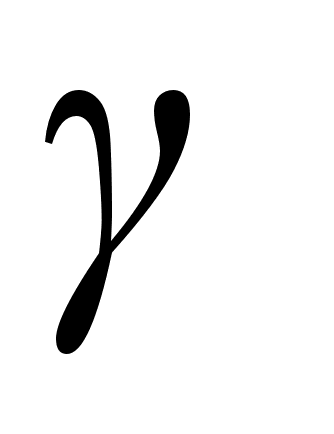
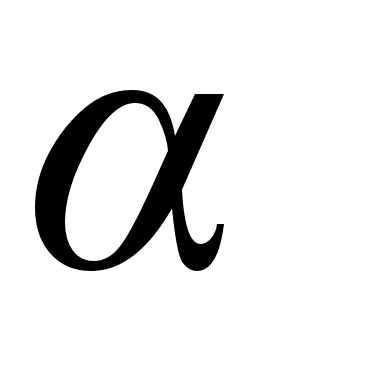
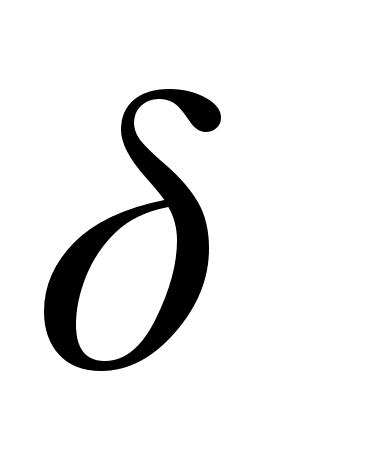
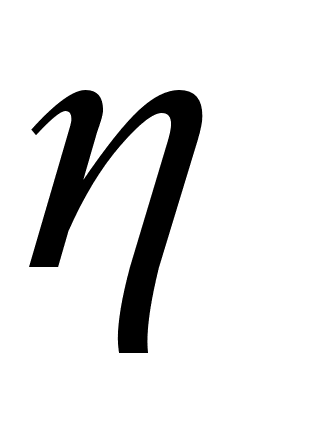
 1
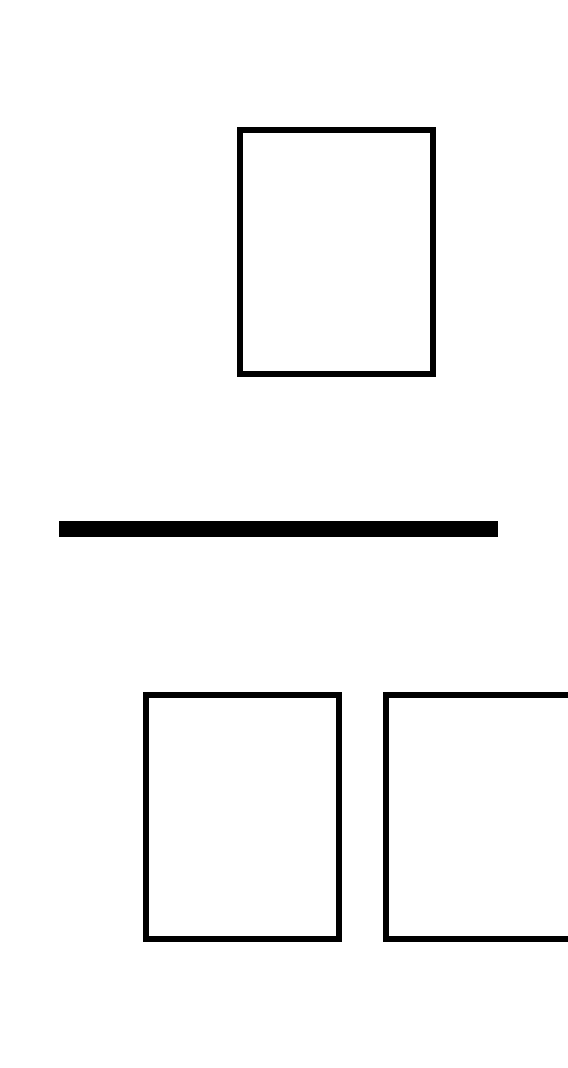
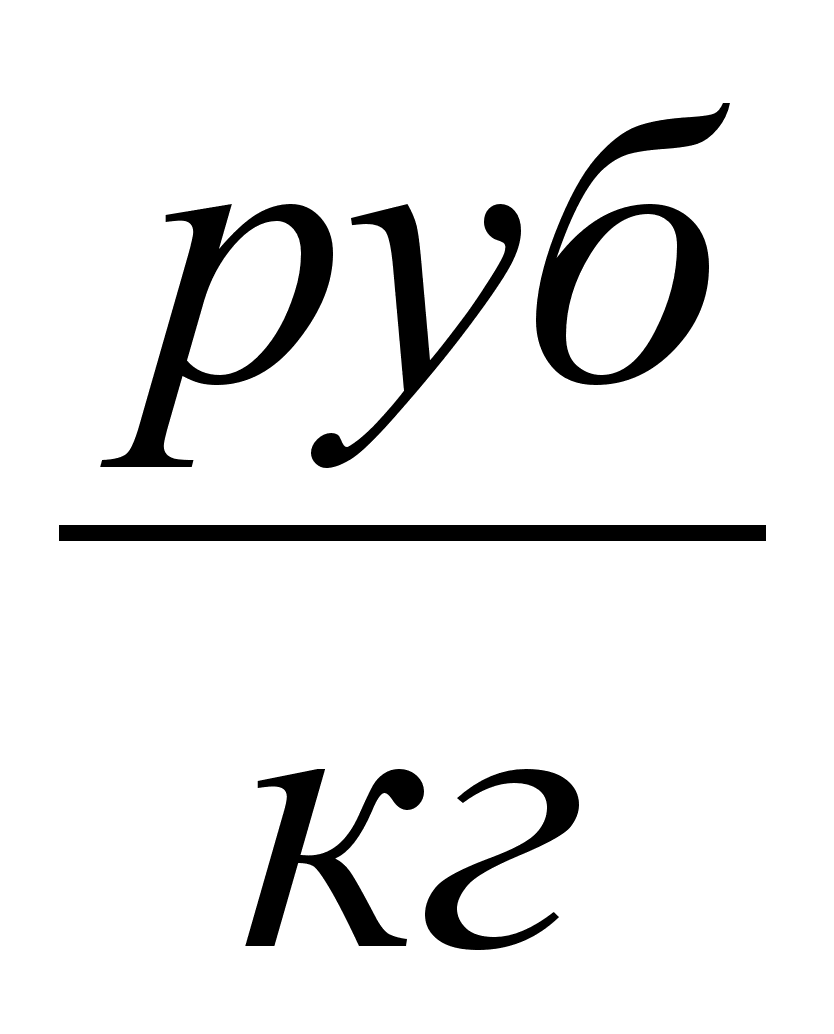
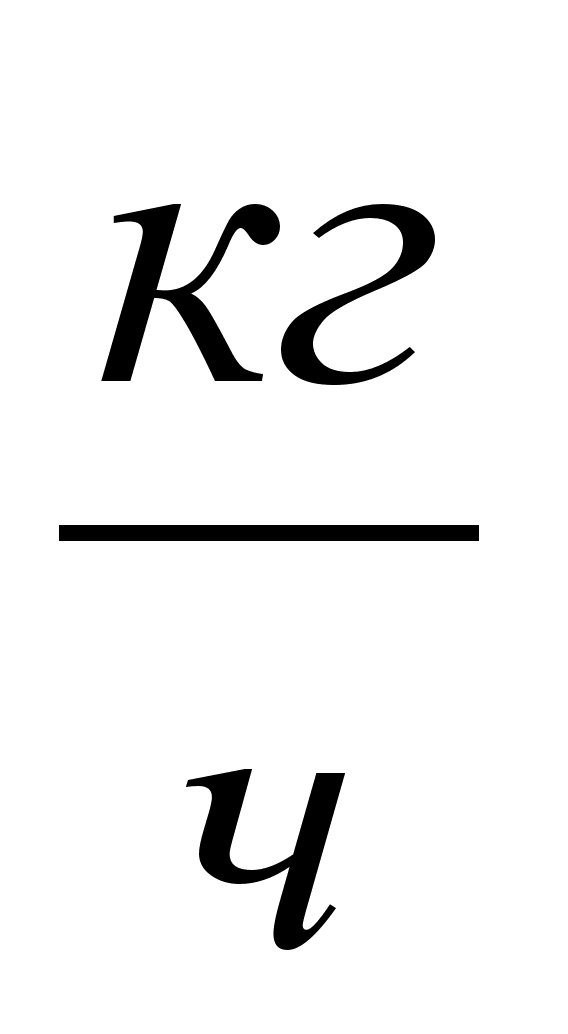
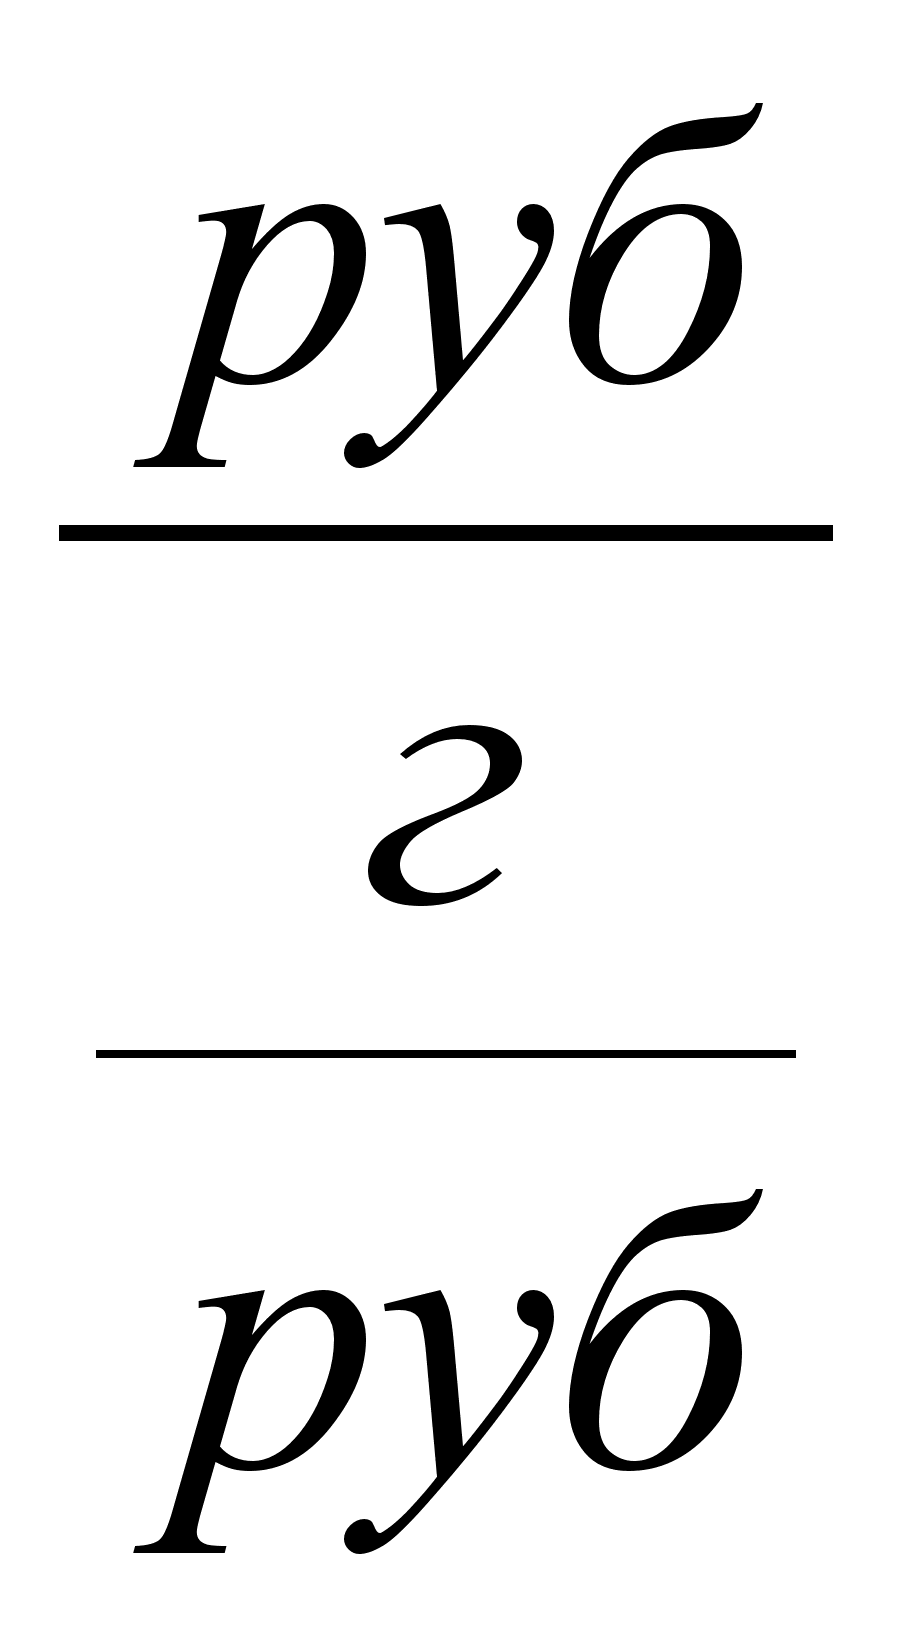
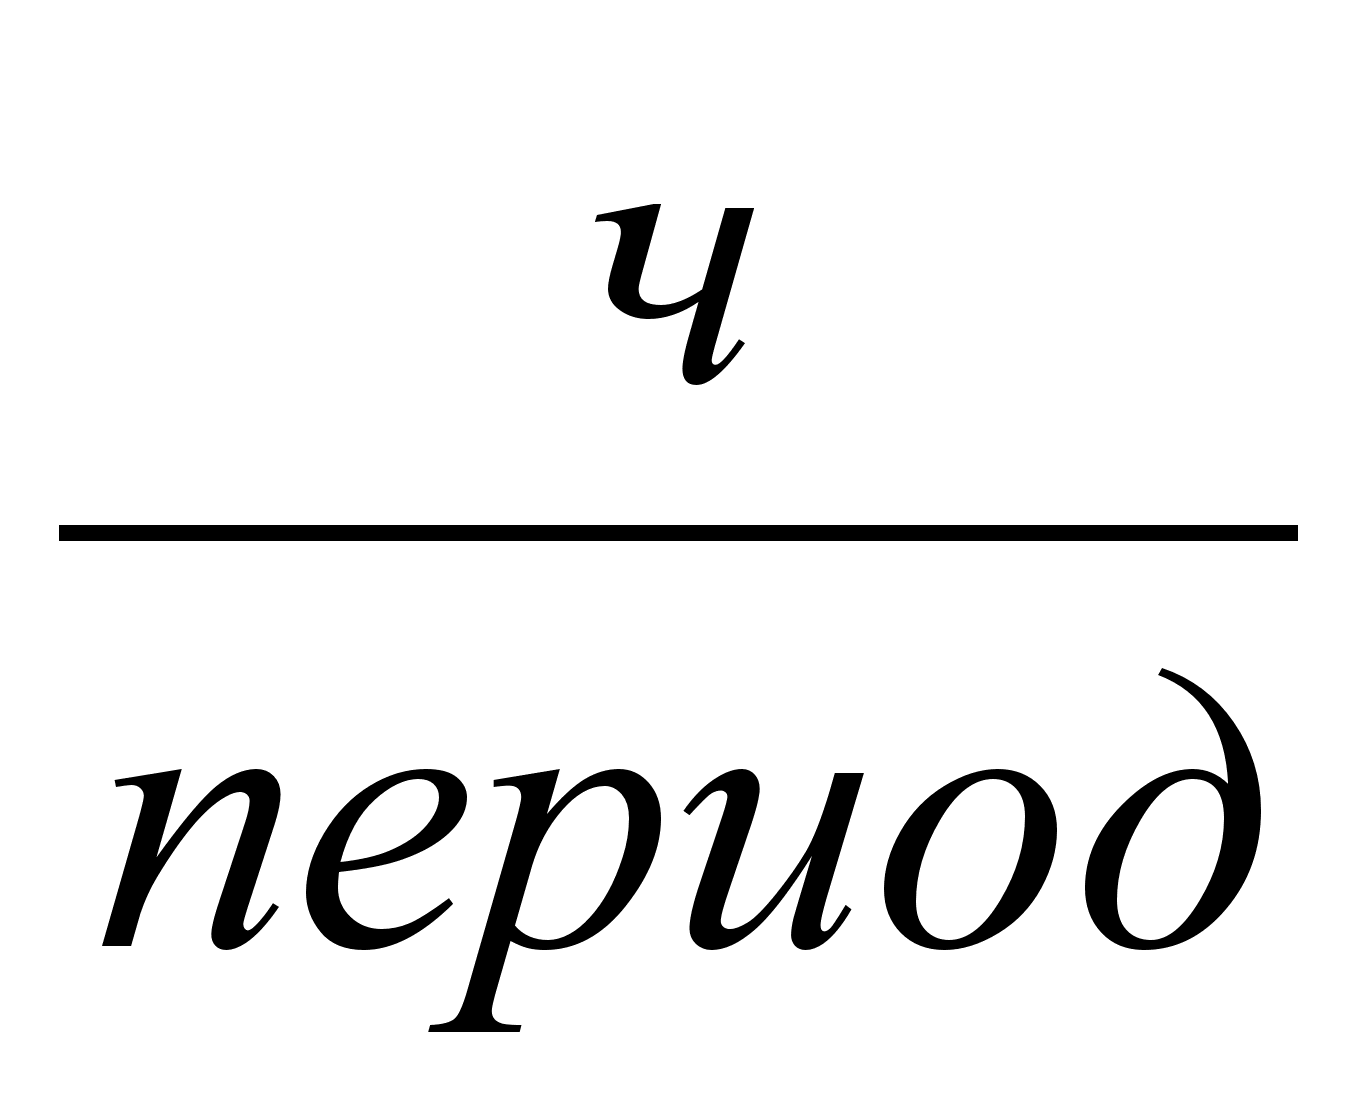

5.3. РАСЧЁТ ЗАТРАТ НА КОНСТРУИРОВАНИЕ
Скп
= Кн
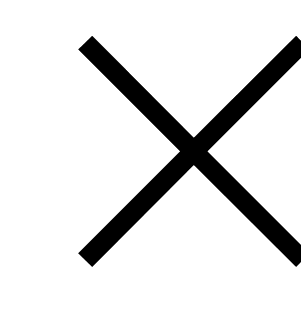 Ткп
Счк
руб ( 10 ст.
39 )
где
Счк
– средняя часовая
заработная
плата инженерно
технических
работников
,
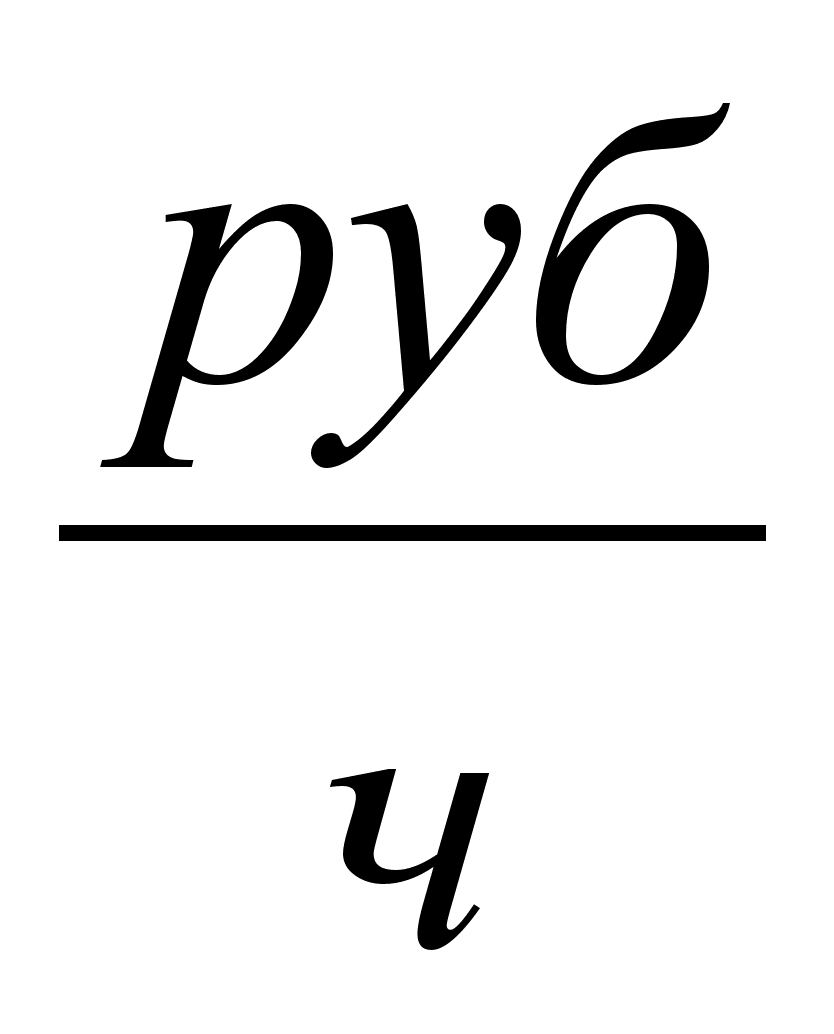 ;
Кн – коэффициент , учитывающий величину накладных расходов в отделе
Кн
= 1,4
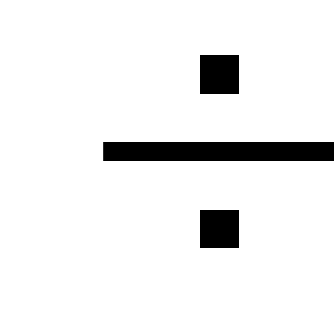 1,5
Ткп
– суммарные
затраты времени
на конструкторскую
подготовку
,
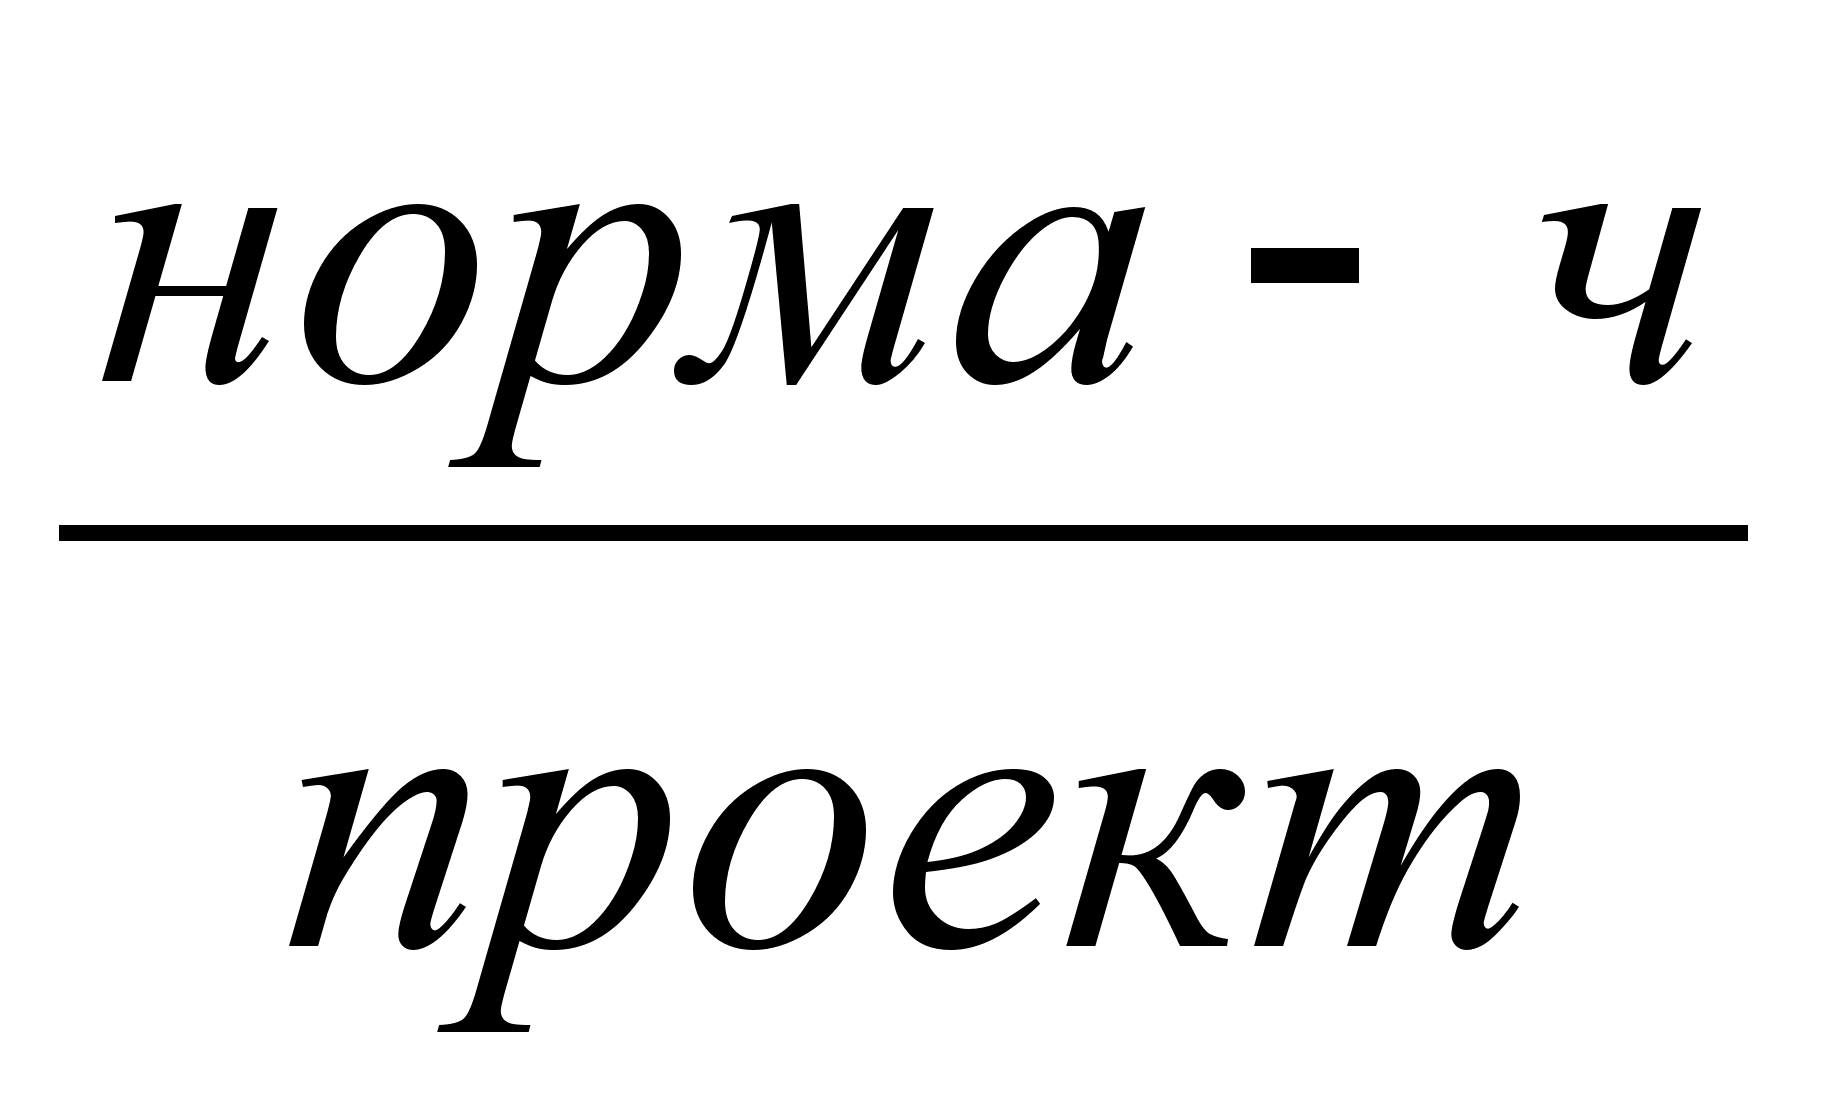
Ткп = Н1 + Н2 + Н3 + Н4 + Н5 + Н6
где
Н1 – норма времени на разработку технического задания ;
Н2 - норма времени на разработку технического проекта ;
Н3 - норма времени на разработку чертежей общего вида на стадии эскизного проекта ;
Н4 - норма времени на разработку чертежей общего вида на стадии технического проекта ;
Н5 - норма времени на разработку схем изделий ;
Н6 - норма времени на разработку чертежей деталей на стадии рабочего проекта.
Ткп
= 43,0 + 164 +
30,6 + 26,6 + 76,5 + 24,7 = 365,4
Скп
= 365,4
1,5
4,04 = 2214,32 руб.
5.4. РАСЧЁТ ЦЕН НА НОВОЕ ОБОРУДОВАНИЕ
5.4.1. ЗАТРАТЫ НА МАТЕРИАЛЫ
В затраты на материалы взята стоимость программируемого контроллера « TOYOPUC – L ».
См = Ц
См
= 6000
5.4.2. ЗАТРАТЫ НА ПОКУПНЫЕ ИЗДЕЛИЯ
Спок = Цоб1 + Цпок
где
Цоб1 – базовая балансовая стоимость единицы оборудования,руб;
Цпок – покупные изделия ( диоды , резисторы и т.д. ) , руб.
Спок = 240000 + 2000 =242000 руб
5.4.3. ЗАТРАТЫ НА ЗАРАБОТНУЮ ПЛАТУ
Затраты
на заработную
плату по оборудованию
укрупнённо
можно определить
из соотношения
удельных весов
оборудования
и заработной
платы в себестоимости
аналогичных
видов продукции
на основании
заводских и
справочных
данных о структуре
оборудования
,
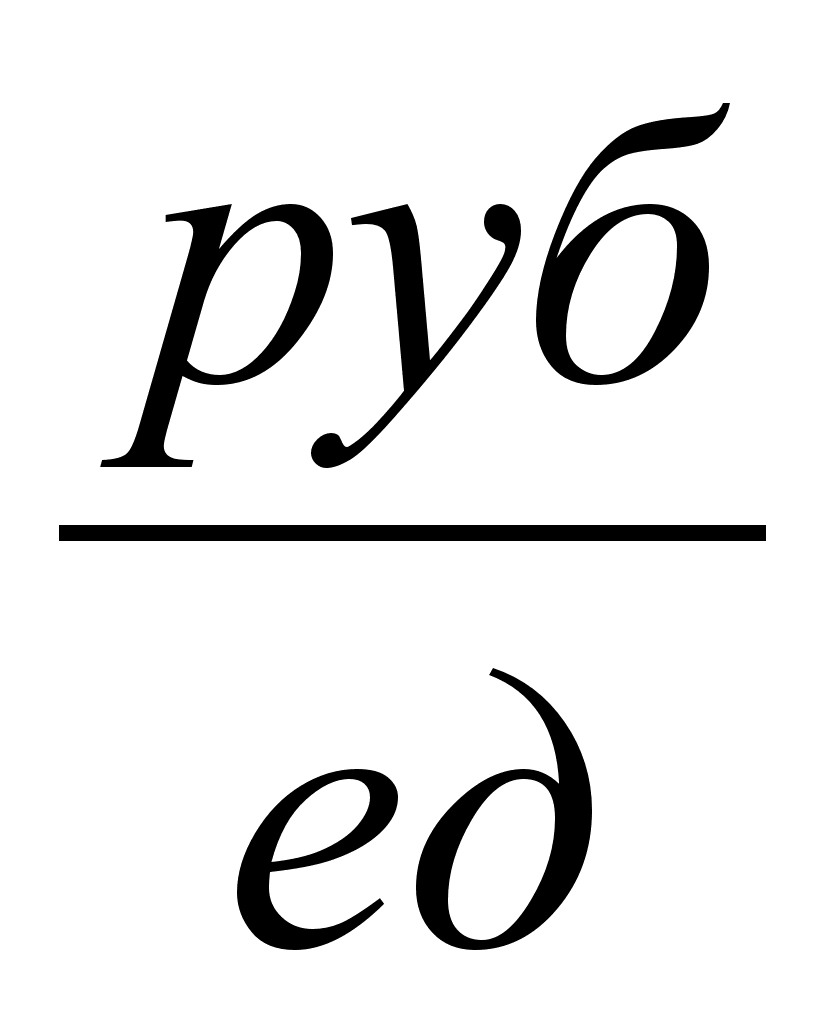 .
Сз
=
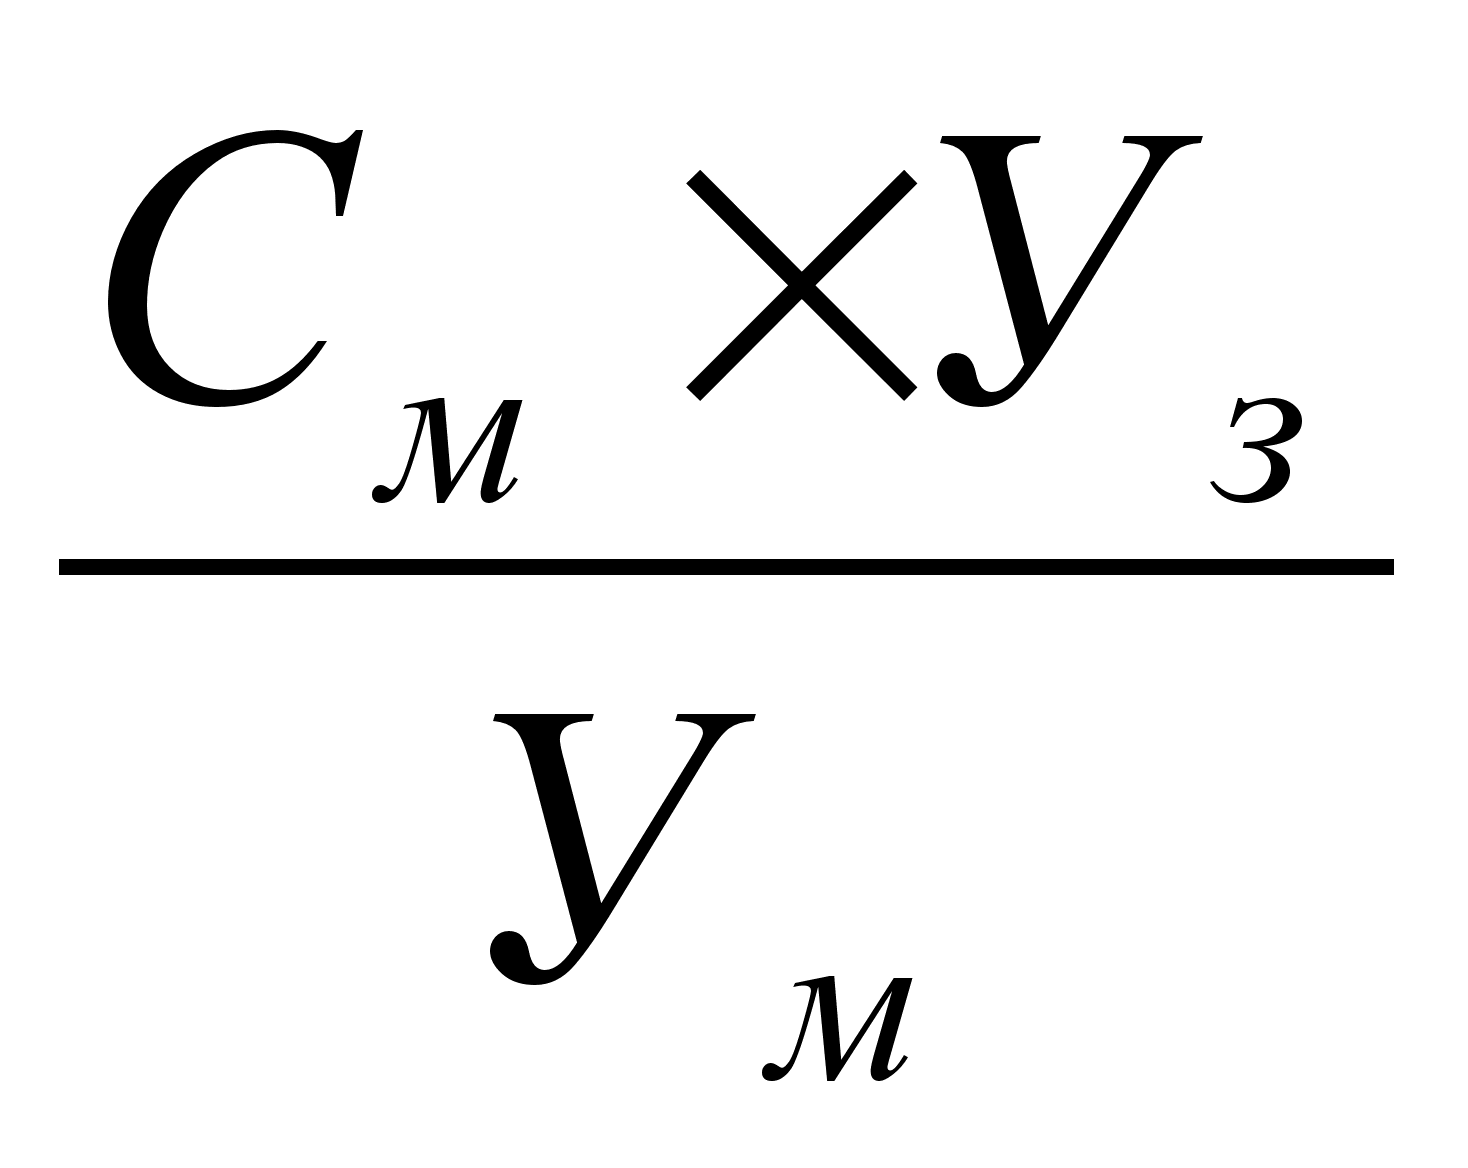 ( 10 , ст. 42 )
где
См – затраты на материалы ;
Ум – удельный вес затрат на оборудование в себестоимости аналогичной продукции ;
Уз - удельный вес затрат на заработную плату в себестоимости аналогичной продукции .
Сз
=
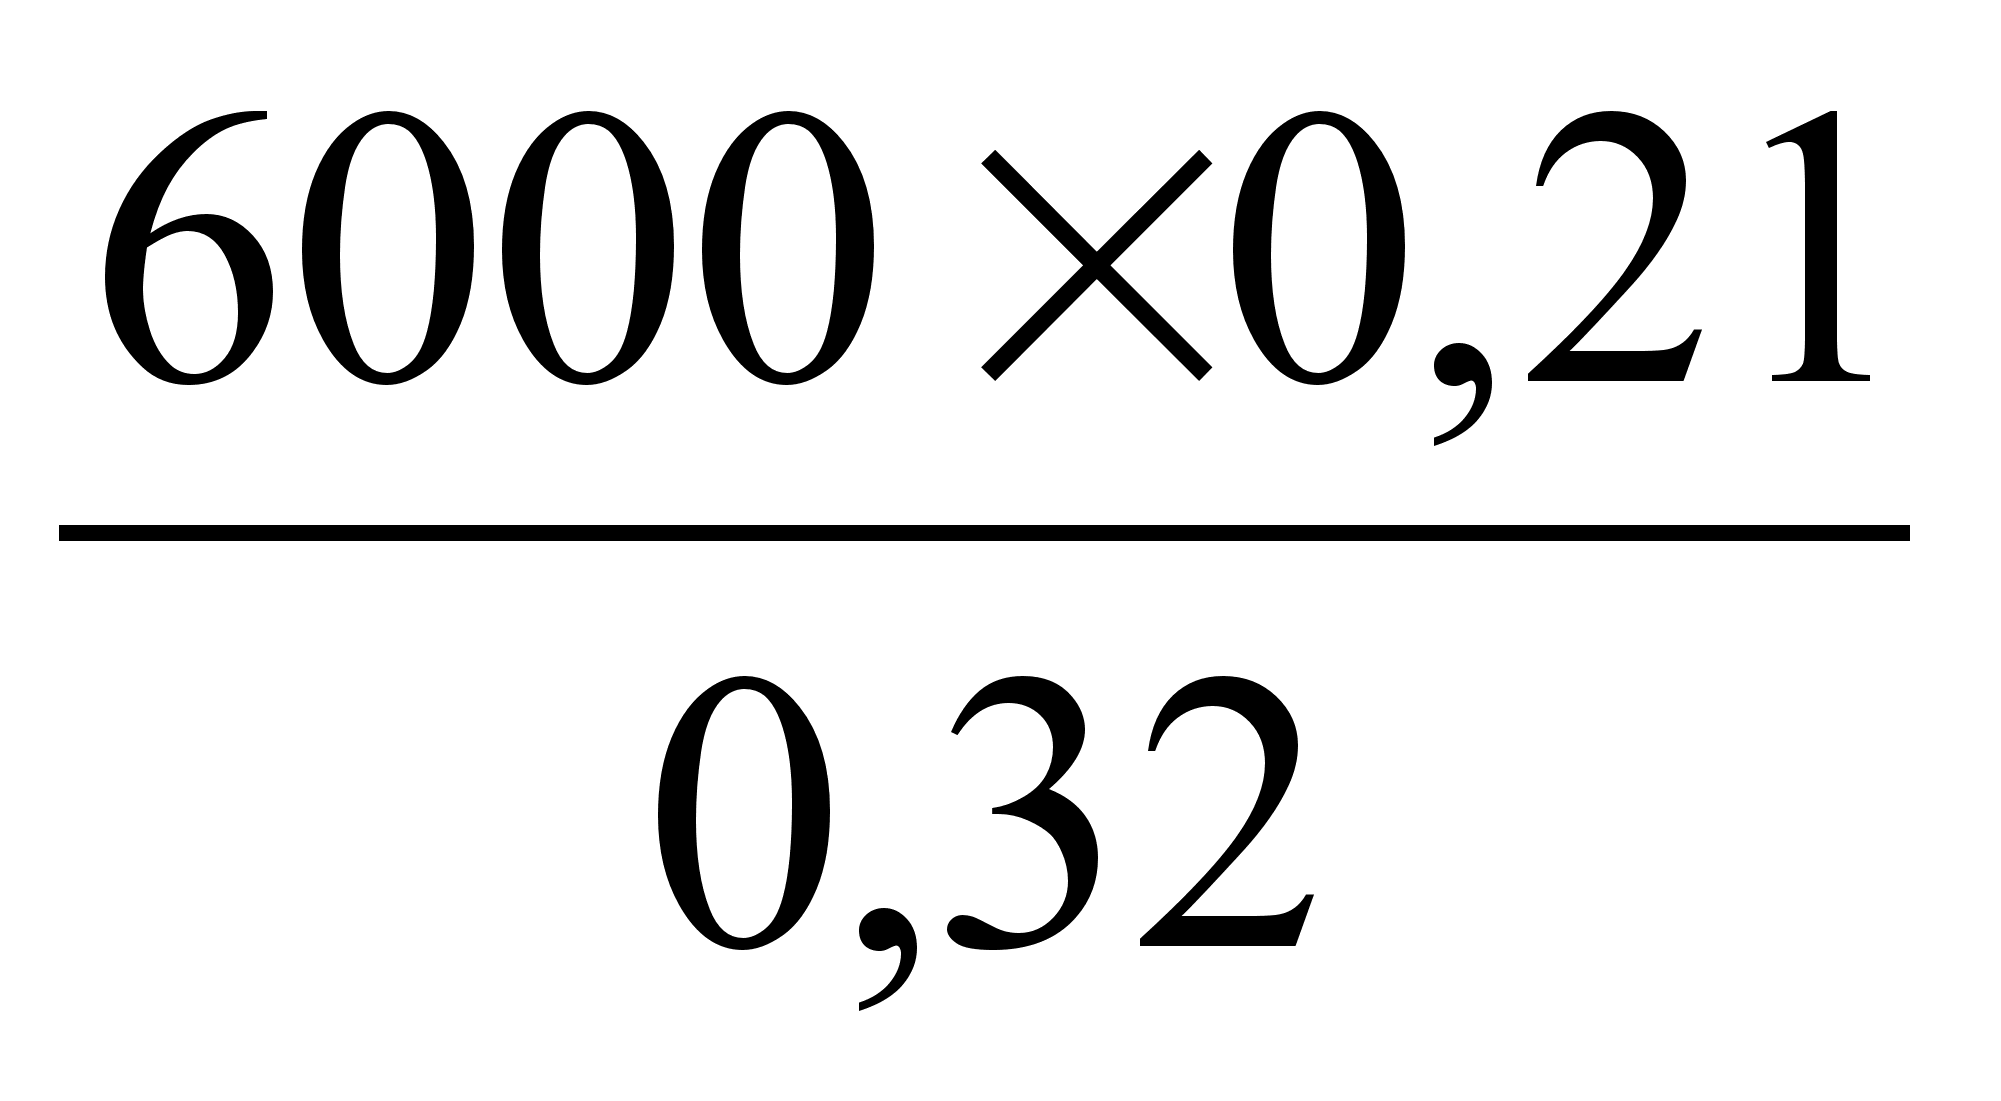 = 3937,5
5.4.4. КОСВЕННЫЕ РАСХОДЫ
Включают
сумму цеховых
, общезаводских
расходов ,
.
Скр
=
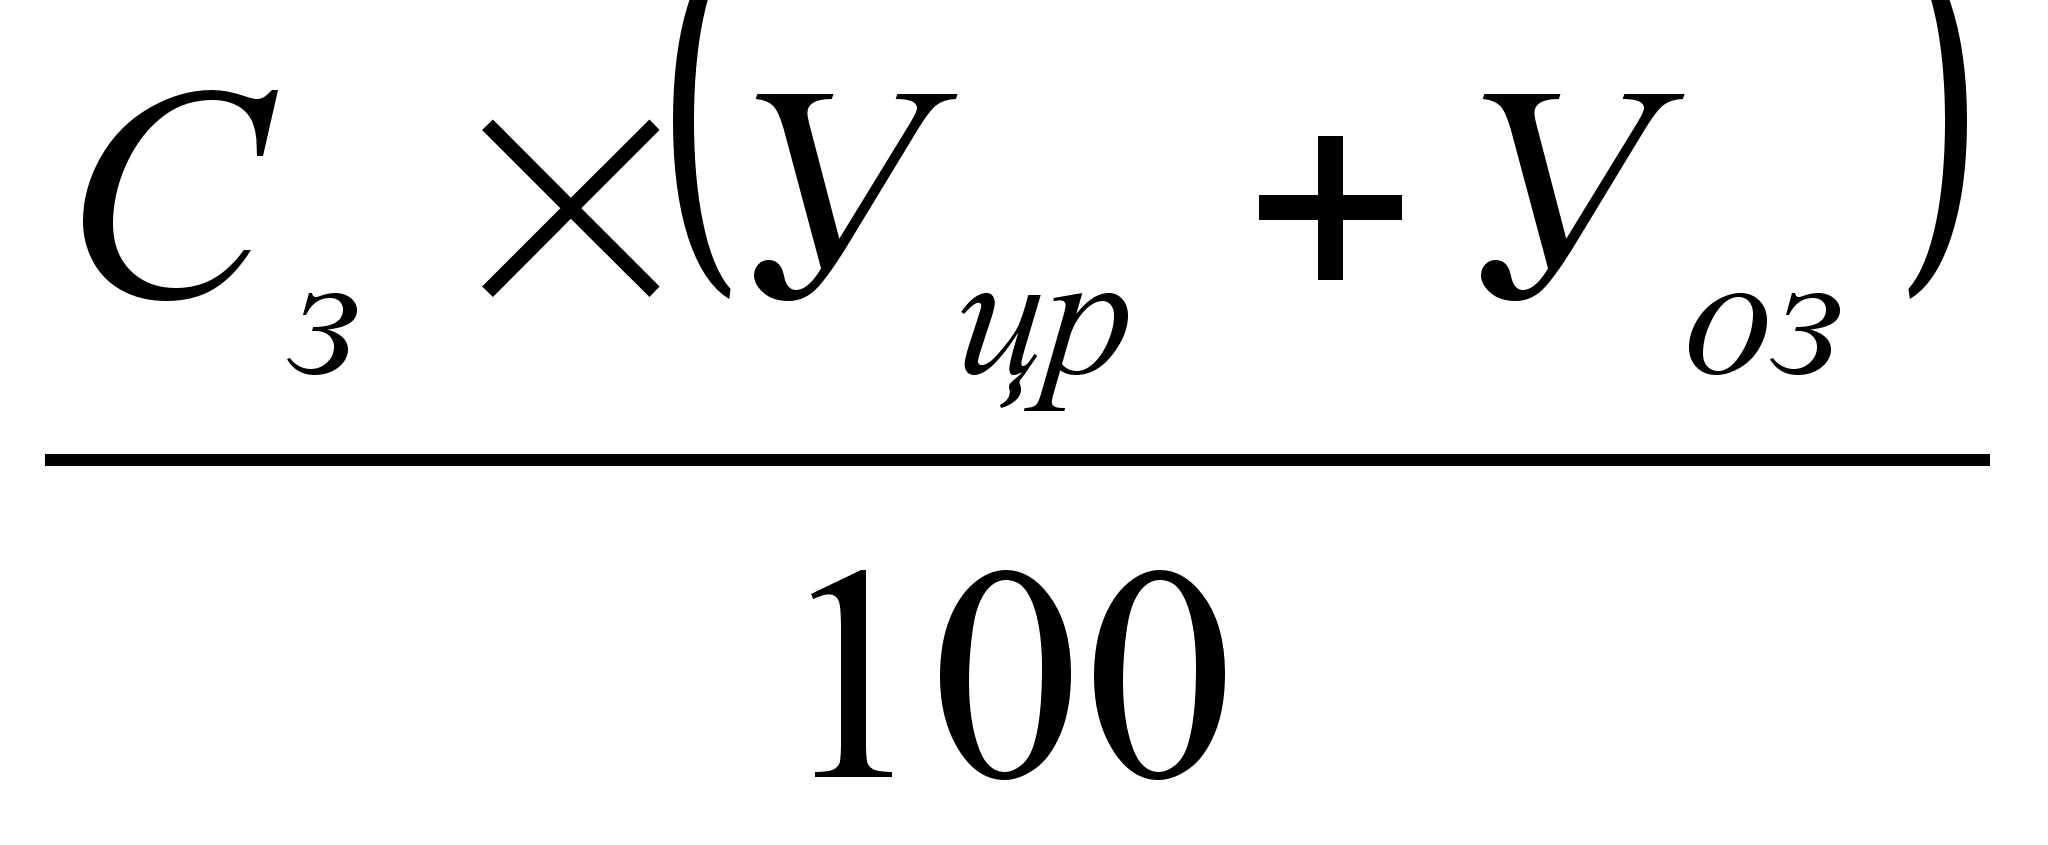 ( 10 , ст. 42 )
где
Сз
– затраты на
заработную
плату ,
;
Уцр – процент цеховых косвенных расходов на предприятии ;
Уоз – процент общезаводских косвенных расходов на предприятии .
Скр
=
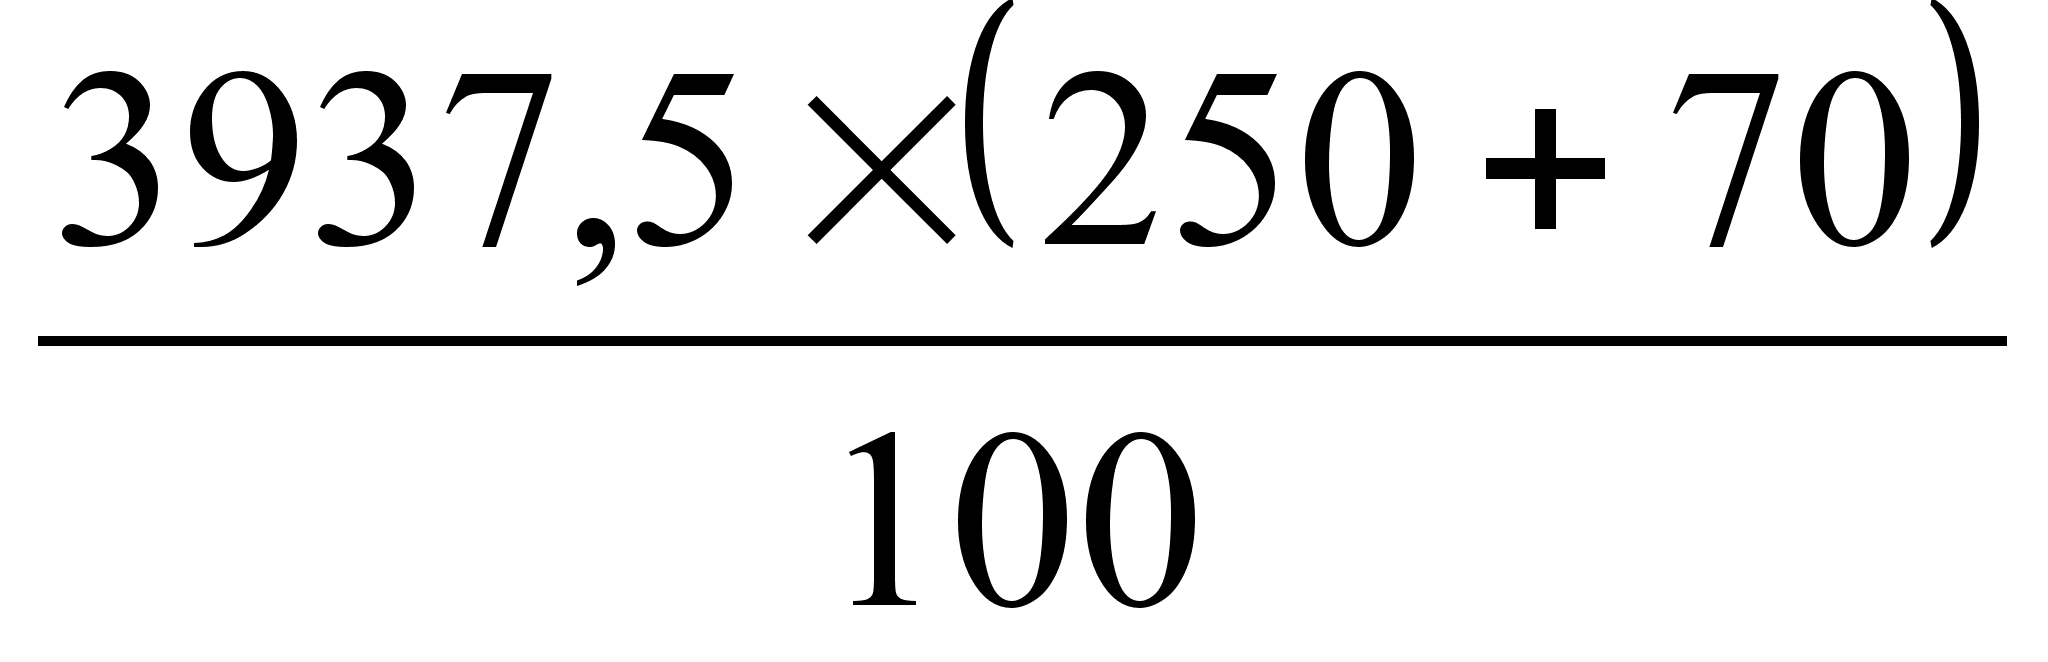 = 12600
5.4.5. ВНЕПРОИЗВОДСТВЕННЫЕ РАСХОДЫ
Принимаются
в размере 3 – 6
% от производственной
себестоимости
,
Свн
= 0,03
0,06
( См
+ Спок
+ Сз+
Скр
) ( 10 , ст. 42 )
где
См
– затраты на
оборудование
,
;
Спок
– затраты на
покупные изделия
,
;
Сз
– затраты на
заработную
плату ,
;
Скр
– косвенные
расходы ,
.
Свн
= 0,03
( 6000 + 242000 + 3937,5 + 12600 ) = 7936,12
5.4.6. СЕБЕСТОИМОСТЬ ПРОДУКЦИИ НОВОГО ИЗДЕЛИЯ
Сполн = См + Спок + Сз+ Скр + Свн ( 10 , ст. 42 )
См
– затраты на
оборудование
,
;
Спок
– затраты на
покупные изделия
,
;
Сз
– затраты на
заработную
плату ,
;
Скр
– косвенные
расходы ,
;
Свн
– внепроизводственные
расходы ,
.
Сполн = 6000 + 242000 + 3937,5 + 12600 + 7936,12 = 272473,62 руб
5.4.7. ЦЕНА НА НОВОЕ ОБОРУДОВАНИЕ
Цоб2 = Сполн + П + НДС + Скп ( 10 , ст. 42 )
где
Сполн
– величина
затрат на
производство
( себестоимость
) продукции ,
;
П – нормативная прибыль.
Нормативная прибыль определяется на основе утверждённых по соответствующим группам продукции нормативов рентабельности к себестоимости за вычетом стоимости использованных сырья , топлива , энергии , материалов , полуфабрикатов и комплектующих изделий ;
НДС – налог на добавленную стоимость ;
Скп – величина затрат на конструкторскую подготовку.
Ц = 272473,62 + 27247,36 + 59944,19 + 2214,32 = 361879,49 руб.
5.5. РАСЧЁТ ЕДИНОВРЕМЕННЫХ ВЛОЖЕНИЙ
5.5.1. ЗАТРАТЫ НА ОСНОВНОЕ ОБОРУДОВАНИЕ
В качестве базового принимается оборудование действующего предприятия , при расчёте Коб1 принимается балансовая стоимость конкретной модели базового оборудования.
По базовому варианту :