Проект строительства цеха титанового литья
Сдэ – стоимость других элементов основного капитала, тыс.руб.;
Снма –стоимость нематериальных активов, тыс.руб.
ОК =55790 + 82443,57 + 3531,91 = 141766,48тыс. руб.
5.4 Расчет фондов заработной платы рабочих
Затраты по оплате труда основных рабочих относятся к переменным затратам, а вспомогательных рабочих, специалистов, менеджеров, СКП и МОП - к постоянным.
Тарифный фонд заработной платы рабочих-повременщиков:
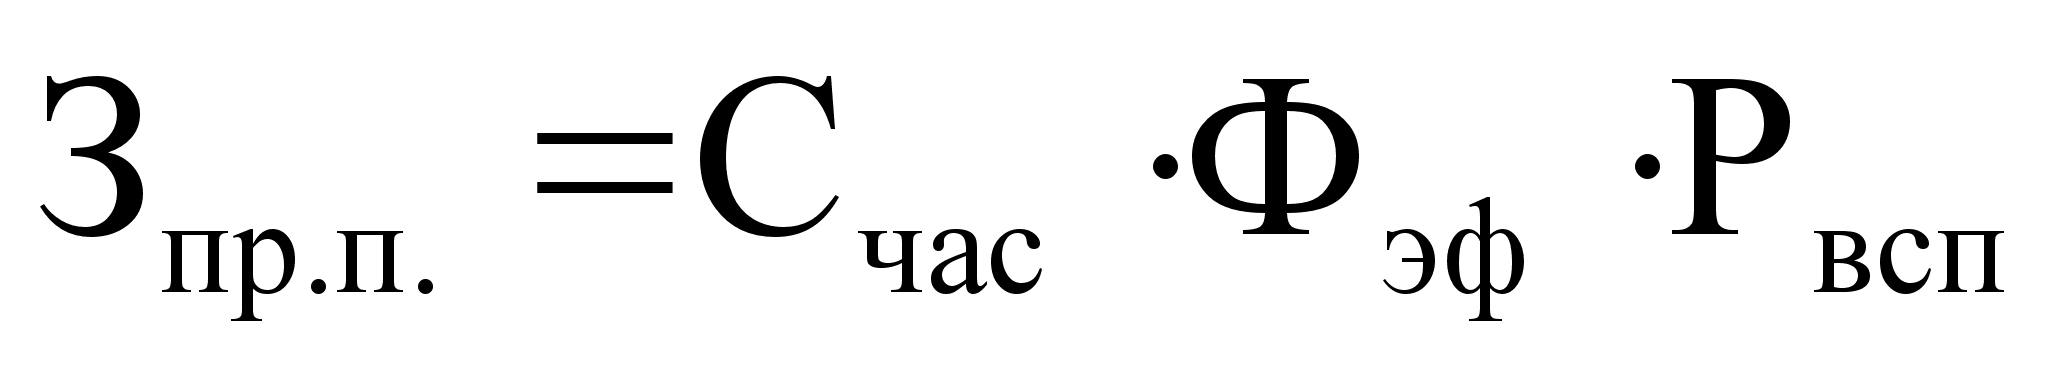 ,
где
Счас – часовая тарифная ставка рабочего-повременщика данной профессии и разряда, руб/час (табл. 5.14);
Фэф – эффективный фонд времени одного рабочего, ч;
Рвсп – списочная численность рабочих-повременщиков данной профессии и разряда.
Таблица 5.10
Ведомость транспортного оборудования
-
Наименование оборудования Количество Мощность двигателя, кВт Первоначальная стоимость, $ ед. всего ед. всего Кран-балка 5 15 75 3300 16500 Транспортёр 1 5,2 5,2 950 950 Электрокар 3 - - 1500 4500 Элеватор 1 4,8 4,8 1000 1000 Итого по оборудов. 85 22950
Таблица 5.11
| Расчёт затрат на оснастку | |||
| Наименование оснастки | Количество | Цена за единицу, $ | Общая стоимость, $ |
| Тигли плавильно-заливочных печей | 4 | 130 | 520 |
| Футеровка ТО | 4 | 155 | 620 |
| Охладительные короба | 18 | 15 | 270 |
| Пресс-формы моделей | 40 | 2500 | 100000 |
| Пресс-формы стержней | 10 | 3100 | 31000 |
| Абразивный инструмент | 250 | 5 | 1250 |
| Итого | 133660 | ||
Табл 5 12
Табл 5 13
Таблица 5.14
Тарифные ставки для рабочих промышленных и непромышленных групп
| Разряд | Тарифный коэф. |
Счас, руб. |
|
| 1 | 1,0 | 8,93 | 9,75 |
| 2 | 1,1 | 16,19 | 14,42 |
| 3 | 1,3 | 16,19 | 16,47 |
| 4 | 1,5 | 17,45 | 18,12 |
| 5 | 1,7 | 19,71 | 20,47 |
Фонд часовой зарплаты определяется суммированием тарифного фонда зарплаты и всех доплат, входящих в часовой фонд.
К числу доплат до часового фонда заработной платы относятся:
а) премии по сдельно-премиальной и повременно-премиальной системам оплаты труда;
б) доплата за условия труда;
в) доплата за многостаночное обслуживание и совмещение профессий;
г) доплата за работу в вечернюю и ночную смены;
д) доплаты не освобожденным бригадирам и др.
Зчас = Зтар + dчас
Сдельно-премиальная и повременно-премиальная система применяется на предприятиях с выплатой премий за улучшение технико-экономических показателей. Сумма премий определяется в процентном отношении к прямой заработной плате рабочих сдельщиков.
Зд пр = Зрс %Прем /100
Остальные доплаты учитываются в общей сумме через процент доплат. Процент премий и доплат принять равным 50% для основных рабочих и 40% - для вспомогательных.
Здоп= Зрср % Допл /100
Дневной фонд зарплаты рассчитывается путем суммирования часового фонда и доплат до дневного фонда:
Здн=Зчас + dдн
Фонд зарплаты соответствующих категорий рабочих по статьям калькуляции определяется исходя из среднегодовой зарплаты одного вспомогательного рабочего и численности данной категории рабочих.
Таблица 5.15
Расчет фонда заработной платы производственных рабочих
| Элементы фонда з/п | Основные рабочие | Вспомогательные рабочие | ||||||
| Кол-во н.ч. на программу | Часовые тарифные ставки | Сумма в рублях | Часовые тарифные ставки | Эффек. фонд времени | Численность рабочих | Сумма в рублях | ||
| Фонд прямой з/п рабочих | 2разряд | - | 12,93 | - | 14,43 |
1616 |
8 | 186420 |
| 3разряд | 32 | 16,19 | 837220 | 16,78 | 5 | 135500 | ||
| 4разряд | 30 | 17,45 | 845980 | 18,13 | 8 | 234250 | ||
| 5разряд | 8 | 19,7 | 254810 | 20,48 | 3 | 99240 | ||
| Итого тарифный фонд з/п | 1938010 | 655410 | ||||||
| Доп. до основ. фонда | 50% | 969005 | 40% | 262160 | ||||
| Итого основной фонд з/п | 2907015 | 917570 | ||||||
| Доп. до годового фонда | 10% | 290700 | 10% | 91760 | ||||
| Итого годовой фонд з/п | 3197715 | 1009330 | ||||||
| Районный коэф. | 15% | 479660 | 15% | 151400 | ||||
| ВСЕГО годовой фонд з/п | 3677375,0 | 1160730 | ||||||
| Среднегодовая з/п рабочего | 52530 | 48360 | ||||||
| Среднемесячная з/п рабочего | 4380 | 4030 | ||||||
Таблица 5.16
Распределение фонда заработной платы и отчислений на социальные нужды по статьям калькуляции
|
Статья калькуляции |
Кол-во работающих | Категория работающих | Фонд з/п, т.руб. | Сумма отчислений на соц. Нужды (35,6%) | Сумма фонда з/п и суммы отчислений на соц. нужды |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Зарплата основных рабочих | 74 | Основные рабочие | 3677,4 | 1309,1 | 4986,5 |
| Расходы на содержание и эксплуатацию оборудования: | |||||
| -содержание оборудования | 6 | Дежурный персонал, наладчики, смазчики и др. | 145,1 | 51,7 | 196,8 |
| -ремонт оборудования и техоснастки | 3 | Слесари, станочники по ремонту | 96,7 | 34,4 | 131,1 |
| -прочие расходы | 6 | Контролеры ОТК | 290,2 | 103,3 | 393,5 |
| Цеховые расходы | |||||
| -на внутрицеховое перемещение грузов | 5 | Транспорт. рабочие | 241,8 | 86,1 | 327,9 |
| -на содержание зданий, сооруж., инвентаря | 8 | Уборщики производственных помещений | 386,9 | 137,7 | 524,6 |
| ВСЕГО | 94 | 6560,4 |
5.5 Расходы на содержание и эксплуатацию оборудования (РСЭО)
Смета РСЭО составляется табличным методом с учетом результатов ранее проведенных расчетов.
Расходы на вспомогательные эксплуатационные материалы определяются в размере 0,5% от стоимости технологического оборудования.
Затраты на силовую электроэнергию.
Суммарная мощность электродвигателей технологического и вспомогательного оборудования цеха: Nу= 710 кВт;
Средний коэффициент загрузки эл. двигателей по мощности: Км= 0,8;
Средний коэф. загрузки эл. двигателей по времени: КЗ= 0,6;
Коэф. одновременной работы эл. двигателей: Код=0,8;
Коэф. потерь эл. энергии в сети: КW=1,06;
Эффективный фонд времени работы единицы оборудования: FЭ=3815 ч;
Коэф. полезного действия эл. двигателей: =0,8;
Стоимость 1 кВт/ч электроэнергии: Сэл= 0,9 руб.
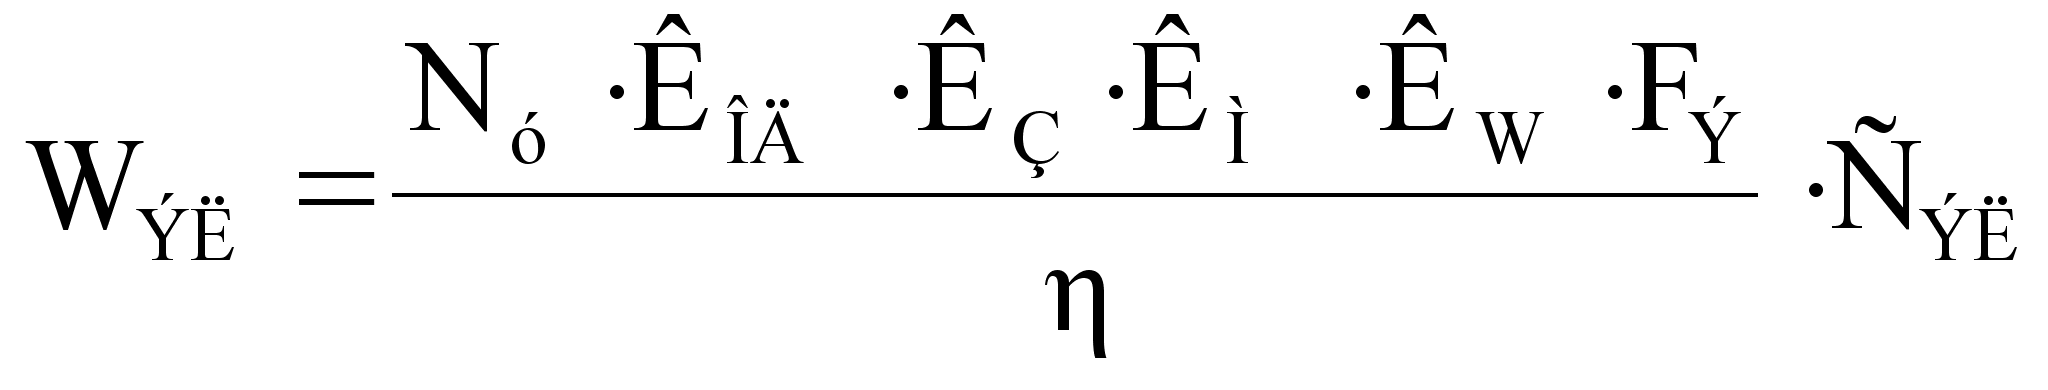 ;
WЭЛ
= 1240345 руб.
Затраты на сжатый воздух для обдувки деталей и узлов, на пневматические зажимные устройства, инструменты, подъемники:
Qчас – среднечасовой расход сжатого воздуха для всех воздухоприемников, м3 ;
Fэф – эффективный фонд времени работы оборудования, ч;
КЗ - средний коэффициент загрузки оборудования по времени;
Свозд - стоимость 1000 м3 сжатого воздуха.

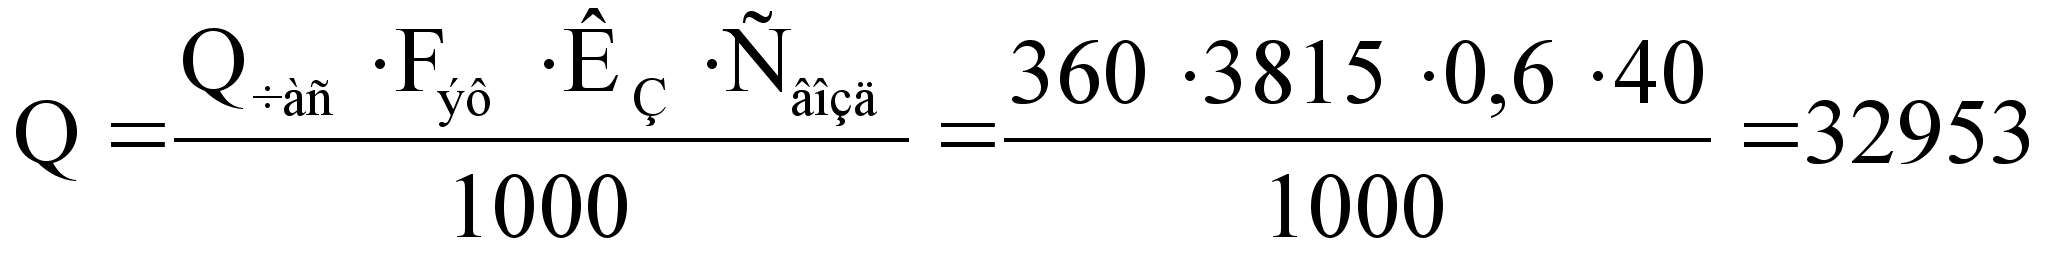 руб.
Прочие постоянные статьи затрат
Общепроизводственные расходы:
содержание производственных помещений;
заработная плата обслуживающих рабочих, специалистов, основная и дополнительная с отчислениями;
расходы на сервисное обслуживание.
Общехозяйственные расходы:
заработная плата управляющих, премии;
командировочные расходы, оплата услуг связи, бухгалтерских и юридических услуг, арендные платежи, и др.
Таким образом общепроизводственные расходы связаны с обслуживанием и управлением производства. Их определяем в размере 500 % от основной ЗП основных производственных рабочих.
Сумма общехозяйственных расходов принимается в размере 300-400 % от основной ЗП основных производственных рабочих, а сумму внепроизводственных расходов – 2 % от себестоимости товарной продукции.
Таблица 5.17
Смета расходов на содержание и эксплуатацию оборудования цеха
| Наименование статей | Состав статей | Сумма, т.руб. |
| 1 | 2 | 3 |
| 1.Амортизация на полное восстановление оборудования и транспортных средств, оснастки | Амортизационное отчисление на полное восстановление по действующим нормам от первоначальной стоимости оборудования трансп. средств, дорогостоящего инструмента. | 13892,27 |
| ИТОГО по статье 1 | | 13892,27 |
| 2. Эксплуатация оборудования (кроме расходов на ремонт) | Затраты на вспомогательные эксплуатационные материалы. | 408,86 |
| Стоимость электроэнергии и сжатого воздуха | 199,11 | |
| Зарплаты с отчислениями на соц. нужды вспомогательных рабочих, обслуживающих оборудование. | 196,8 | |
| ИТОГО по статье 2 | | 804,77 |
| 3. Затраты на ремонт оборудования, транспортных средств, дорогостоящей оснастки. | Отчисления в ремонтный фонд | 2835,32 |
| Итого по статье 3 | | 2835,32 |
| 4. Внутрицеховое перемещение груза | Заработная плата с отчислениями на социальные нужды транспортных рабочих | 327,9 |
| Затраты по эксплуатации транспорта (стоимость смазочных, обтирочных материалов, горючего и т.д.) | 69,3 | |
| ИТОГО по статье 4 |
397,2 |
|
| 5. Износ малоценных и быстроизнашивающихся инструментов и приспособлений. | Сумма износа малоценных и быстроизнашивающихся инструментов и приспособлений. | 1896,43 |
| Расходы по восстановлению и ремонту (з/п рабочих, занятых восстановлением, стоимость материалов) | 37,59 | |
| ИТОГО по статье 5 | | 1934,02 |
| 6. Прочие расходы | Зарплата с отчислениями на соц. нужды контролеров ОТК, кладовщиков и др., исключая уборщиков производственных помещений. | 393,5 |
| ИТОГО по статье 6 | | 393,5 |
| ВСЕГО расходов по эксплуатации и содержанию оборудования | | 19229,41 |
Себестоимость всего объема определятся:
С = ЗперN + Зпост = 1,75108622 + 550078,78 = 245199,04 тыс. руб.
Себестоимость единицы продукции:
Сед = Зпер + Зпост/N = 1,75 + 55005,78/108622 = 2,2574 тыс. руб.
Где:
Зпер – переменные затраты на единицу продукции, т.руб.;
Зпост – постоянные затраты на весь объем, т.руб.;
N – годовая программа выпуска, шт.
5.6 Калькуляция себестоимости продукции
Таблица 5.18
Годовая приведенная программа предприятия, шт.
| Наименование статей затрат | Затраты, тыс.руб. | |
| На единицу | На весь выпуск | |
| 1. Основные материалы без возвратных отходов |
1,231324 |
133745,6 |
| 2. Вспомогательные материалы технологического назначения |
0,472881 |
51365,33 |
|
ИТОГО прямых материальных затрат |
1,704205 |
185110,93 |
| 3. Затраты на технологическую энергию |
0,000883 |
95,86 |
| 4. Затраты на технологическое топливо | - | - |
| 5.Основная зарплата основных производственных рабочих |
0,033858 |
3677,37 |
| 7. Отчисления на социальные нужды |
0,012052 |
1309,1 |
| ИТОГО переменных затрат |
1,750998 |
190193,26 |
|
8. Расходы на содержание и эксплуатацию оборудования |
0,177031 |
19229,41 |
| 9. Общепроизводственные расходы |
0,169274 |
18386,85 |
| 10. Общехозяйственные расходы |
0,118492 |
12870,8 |
| Производственная себестоимость |
2,215795 |
240680,32 |
| 11. Расходы на маркетинг |
0,04160 |
4518 |
| ИТОГО постоянные затраты |
0,506397 |
55005,78 |
|
Полная себестоимость |
2,257395 |
245199,1 |
Оборотные средства (оборотный капитал).
Величина оборотного капитала определяется по всем видам нормируемых оборотных средств.
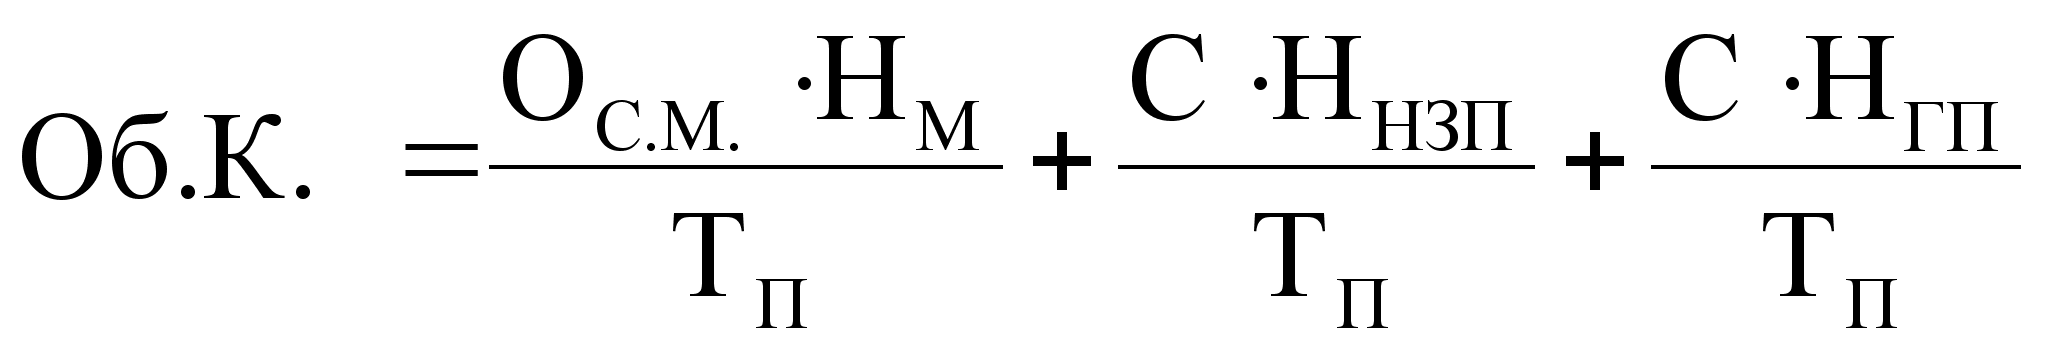 ;
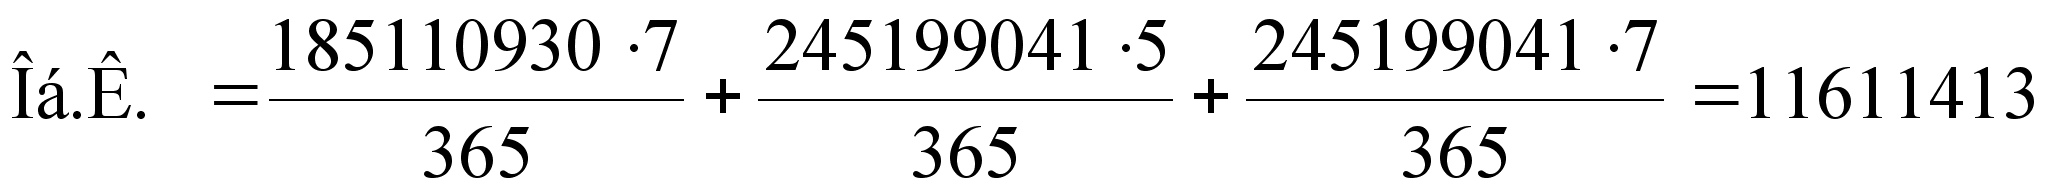 руб.
затраты на материалы: Ос.м.= 185110930 руб.;
величина планируемого периода в днях: Тп=365;
норматив запаса на материал в днях: Нм=7 ;
себестоимость годового объема продукции: С= 245199041 руб.;
норматив на незавершенное производство в днях: Ннзп=5;
норматив запаса годовой продукции в днях: Нгп=7.
Производственный капитал.
ПК = О.К. + Об.К. ПК =141766,48 + 11611,41 = 153377,89 руб.
5.7 Финансовый план
Расчет плановой суммы балансовой прибыли.
Прибыль определяется как разница между выручкой от реализации и себестоимостью продукции.
Цена: Цед = Сед Крент НДС = 2,2571,11,2 =3,251 т. руб.
Таблица 5.19
Расчет плановой суммы балансовой и чистой прибыли
| Показатели | Величина, руб |
|
1. Выручка от реализации: ЦедNпр |
353092756 |
| 2. НДС (расчетная ставка=20%) | 70618551 |
| 3. Полная себестоимость | 245199040 |
| 4. Прибыль от реализации продукции | 37275165 |
| 5. Доходы от иной деятельности | - |
| ИТОГО: балансовая прибыль | 37275165 |
| 6. Платежи в бюджет (налоги) | 11809344 |
| 7. Чистая прибыль | 25465821 |
Расчет чистой прибыли.
Рассчитываются налоги с балансовой прибыли и налог на прибыль. Из балансовой прибыли вычитаются налоги:
Таблица 5.20
Налоги из балансовой прибыли
| Вид налога | Величина налога, руб. |
| Налог на имущество, 2% | 2793581 |
| Налог на образование, 1,% | 65604 |
| Налог на содержание милиции, 3% | 4120 |
| Налог на прибыль, 24% | 8946039 |
| ИТОГО налоговых отчислений | 11809344 |
Формирование баланса доходов и расходов.
Таблица 5.21
Баланс доходов и расходов
| Доходы и поступление средств |
Расходы и отчисления средств |
||
|
1. Прибыль от реализации продукции |
37275165 | 1. Налоги | 11809344 |
|
2. Доходы от иной деятельности |
- |
2. Чистая прибыль в т.ч. на пополнение оборотных средств |
25465821 |
|
3. Амортизационные отчисления |
13892270 |
3. Амортизационные отчисления |
13892270 |
|
4. Отчисления в ремонтный фонд |
2835320 |
4. Отчисления в ремонтный фонд |
2835320 |
| ИТОГО | 54002755 | ИТОГО | 54002755 |
Безубыточный объем производства продукции (график безубыточности).
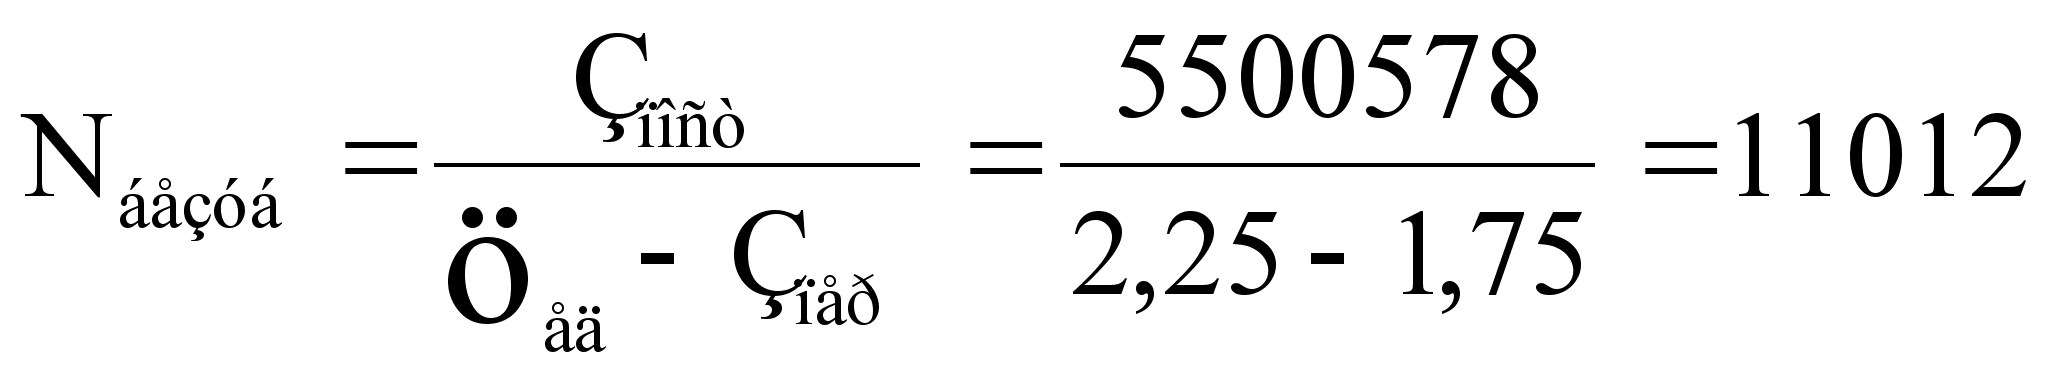 шт.
Зпост – постоянные затраты, определенные на объем производства;
Зпер - переменные затраты не единицу продукции.
Экономические и финансовые показатели бизнеса.
Рентабельность производственного капитала.
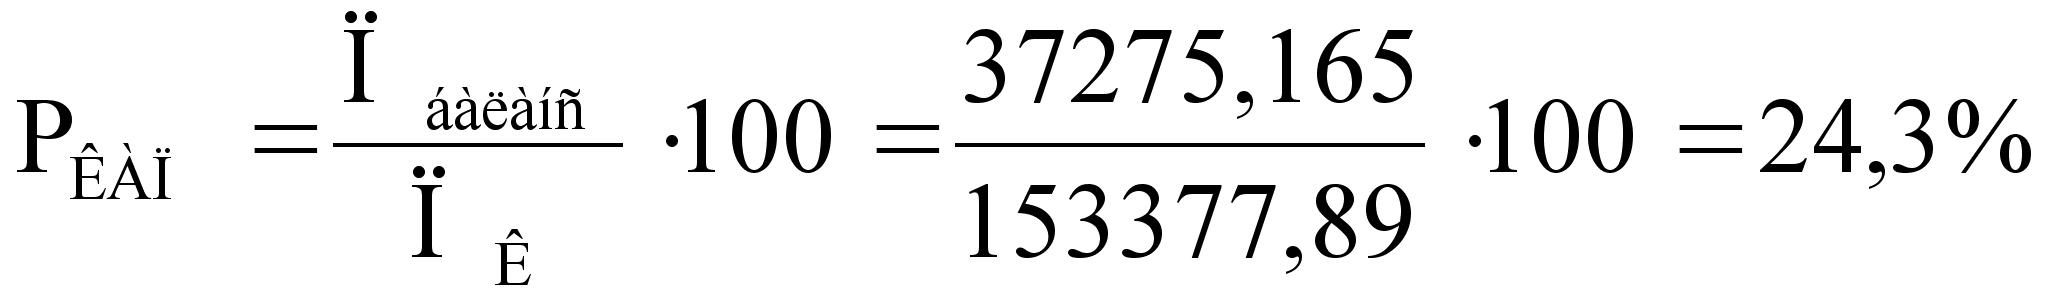 ;
Рентабельность продукции.
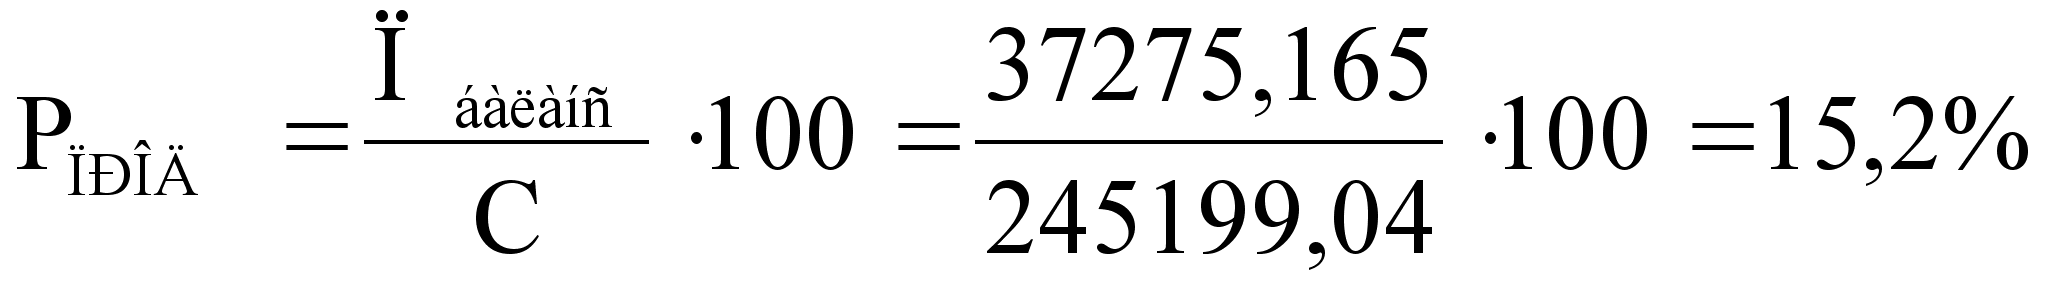 ;
Маржа чистой прибыли.
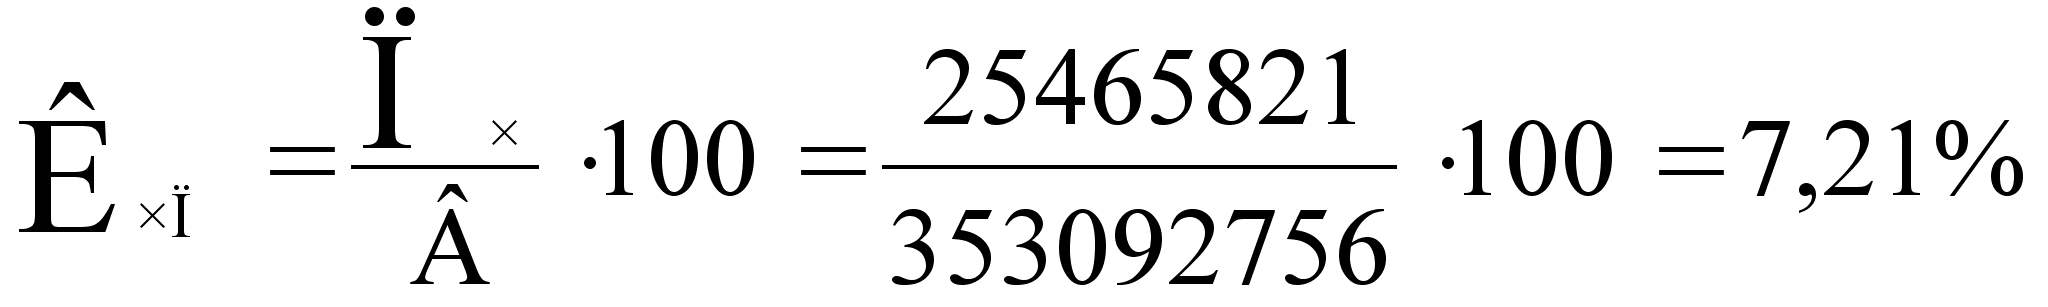
Финансовый результат может быть оценен положительно, если маржа чистой прибыли не ниже 4,7 %.
5.8 Экономические показатели цеха
Таблица 5.22
Экономические показатели цеха
| Наименование показателей |
Единицы измерения |
Значение показателей |
| Годовая приведенная программа | шт. | 110012 |
| Трудоемкость единицы продукции | н.ч./шт | 0,033 |
|
Кол-во ед. технологического оборудования |
шт. | 43 |
| Численность рабочих | чел. |
107 |
| Стоимость основного капитала | руб. | 141766480 |
| Себестоимость ед. продукции в т.ч. | руб /шт. | 2,257395 |
| -переменные затраты | руб /шт. | 1,750988 |
| -постоянные затраты | руб /шт. | 0,506397 |
| Цена единицы продукции | руб /шт. | 3250,6 |
| Прибыль балансовая | руб | 37275170 |
| Выручка от реализации | руб | 353092760 |
| Налоги в бюджет | руб | 11809344 |
| Чистая прибыль | руб | 25465821 |
| Средняя зарплата рабочего: | ||
| -основного | руб | 4380 |
| - вспомогательного | руб | 4030 |
| Эффективность: | ||
|
-рентабельность производственного капитала |
% | 24,3 |
| -рентабельность продукции | % | 15,2 |
6. Технологический процесс изготовления художественной отливки
6.1 Анализ технологичности отливки
Изделие «Барельеф» изготавливается из алюминиевых сплавов промышленного назначения (АК-5, АК-5М2 и др.).
Композиция отливки выполняется методом литья в разовую песчано-глинистую форму. Для обеспечения полного заполнения формы и направленного затвердевания выбираю горизонтальное расположение отливки при заливке формы расплавом. Плоскость разъема формы горизонтальная. Заливка выполняется в стояк.
6.2 Технологический процесс изготовления отливки
Данный технологический процесс описывается для изготовления отливки Барельеф.
Процесс изготовления начинается с подготовки шихтовых материалов. Он заключается в распиливании чушки на куски, размеры которых удовлетворяют размеры тигля печи. После этого очищаем их от смазки используемой при распиловке и укладываем для прогрева перед закладкой в печь. Закладываем куски в вышедшую на режим плавления печь ≈ 720оС.
Во время приготовления расплава приступаем к изготовлению формы, что в свою очередь начинается приготовления формовочной смеси. Для этого засыпаем в бегуны кварцевый песок, перемешиваем в течении 3-5 минут для перемалывания больших кусков. Добавляем 5-8 % формовочной глины. Перемешиваем 3-5 минут, и добавляем 3-5 % воды, после чего перемешиваем до получения однородной массы ≈ 5 минут. Облицовочная формовочная смесь готова. Наполнительная формовочная смесь приготавливается по аналогии, только с добавлением отработанной формовочной смеси.
Формовку ведём по горизонтальной плоскости разъема. Для чего укладываем нижнюю опоку на подопочную плиту. Выбираем место для модели и укладываем ее. Засыпаем сначала облицовочной смесью, уплотняем слой и слегка разрыхляем его верхний слой. Потом засыпаем наполнительную смесь, уплотняем и засыпаем ещё слой, чуть выше краёв опоки. Следим за неподвижностью модели и уплотнением смеси. Уплотняем до верхних краёв опоки. Излишки смеси срезаем ножом. Переворачиваем форму. Припудриваем графитом, обязательно заглаживаем. припудриваем и заглаживаем. Убираем излишки графита, и остатки формовочной смеси. Приступаем к изготовлению верхней полуформы.
Устанавливаем верхнюю опоку на нижнюю. Ставим стояк. Засыпаем облицовочную смесь, уплотняем и разрыхляем верхнюю часть слоя для лучшей связки слоёв между собой. Слоями засыпаем и уплотняем наполнительную смесь, также уплотняя и разрыхляя верхнюю часть слоя. Излишки формовочной смеси срезаются ножом.
Достаём модель стояка и подготавливаем отверстие по заливку, припудривая графитом и заглаживая.
Снимаем верхнюю полуформу. Аккуратно извлекаем модель. Вырезаем канал питателя. Выдуваем осыпавшуюся формовочную смесь. Собираем форму и даём ей выстоятся перед заливкой в течении 5-10 минут.
Расплав для заливки перегреваем до 760оС, так как во время заполнения ковша и съёма окислительной плёнки с металла он успевает остыть. Заливку формы производим из ковша непрерывной струёй. Выдерживаем форму в течении 10 минут, чтобы металл успел остыть до температуры ≈ 300-350оС.
Выбивку отливки из формы производим в ручную, таким образом, чтобы не повредить тело отливки.
Отрезку литниковой системы производим после полного охлаждения отливки пилой по металлу. Затем напильником удаляем облой и производим зачистку отливки от дефектов литья.
Список литературы
Немировский М.Б. Исследование поверхностного слоя титановых отливок и влияния его свойств на эксплуатационные характеристики литых деталей.- Автореферат.- Дисс. канд. техн. наук.- Пермь.- 1982.- 24 с.
Самарский А.А., Николаев Е.С. Методы решения сеточных уравнений. -М.: Наука, 1978.-592с.
Дульнев Г.Н., Парфенов В.Г., Сигалов А.В. Применение ЭВМ для решения задач теплообмена. -М.: Высшая школа, 1990.-207с.
Бибиков Е.Л., Неуструев А.А. Титановые сплавы. Производство фасонных отливок из титановых сплавов. М. «Металлургия», 1980.
Калиткин Н. Н. Численные методы. - М.: Наука, 1978. -512 с.
Ковалёв Ю. Г. Проект литейного цеха. – Пермь: ПГТУ, 1993. – 255 с.
Степанов Ю. А., Баландин Г. Ф., Рыбкин В. А. Технология литейного производства. – М.: Машиностроение, 1983. – 288 с.
Воздвиженский В. М., Грачёв В. А., Спасский В. В. Литейные сплавы и технология их плавки в машиностроении. – М.: Машиностроение, 1984. – 432 с.
Воздвиженский В. М., Жуков А. А. Контроль качества отливок. – М.: Машиностроение, 1990.
Логинов И. З. Проектирование литейных цехов. – Минск: Вышэйшая школа, 1975. – 320 с.
Аксёнов П. Н. Оборудование литейных цехов. – М.: Машиностроение, 1977. – 512 с.
Ковалёв Ю. Г. Тепловые процессы при формировании отливок. Часть 1. – Пермь: ПГТУ, 1976. – 50 с.
Сербинович П. П. Архитектурное проектирование промышленных зданий. – М.: Машиностроение, 1972.
Естественное и искусственное освещение. СНиП 23 – 05 - 95. – М.: Минстрой России, 1995. – 24 с.
Электробезопасность. Защитное заземление, зануление. ГОСТ 12.1.030 – 81. М., 1981. – 23 с.
Определение категорий помещений и зданий по взрывопожарной и пожарной опасности НП51.05 – 95. М.: МВД РФ, 1996.
Н.Н. Шубина, В.В. Ленина. Разработка бизнес-плана предприятия металлургического профиля. Метод. Указания к курсовой работе и дипломному проектированию для студентов. перм. гос. техн. Ун-т., 2001.
HTTP://WWW.VATECH.CO.UK
Баландин Г. Ф. Основы теории формирования отливки. Часть 1. -М.: Машиностроение, 1976.
Применение ЭВМ для решения задач теплообмена / Г. Н. Дульнев, В. Г. Парфенов, А. В. Сигалов. М.: Высш.шк, 1990. -207 с.
Ежов В.А. и др. Шамотные оболочковые формы для дитья по выплавляемым моделям // Литейное производство. 1977. №3. с.17-18.
Руденко А.А., Рыбкин В.А. Применение пористых огнеупорных материалов в оболочковых формах по выплавляемым моделям // Литейное производство. 1979. №2. с.18-2
Ковалев Ю.Г., Немировский М.Б. Шамотно-пироуглеродные формы для литья титана // Авиационная промышленность. 1980. №10. с.62-65.