Анлиз товарных операций
Таблица 3.5.
Изменение прочего выбытия товаров в ОАО «Примцветметторг» за 2000-2001 гг.
(тыс. руб.)
|
состав прочего выбытия |
2000 г. |
2001 г. |
отклонение в сумме |
темп роста |
||
|
сумма |
удельный вес, % |
сумма |
удельный вес, % |
|||
|
естественная убыль |
60,7 |
17,24 |
83,3 |
14,14 |
22,6 |
137,2 |
|
возврат поставщикам |
113,7 |
53,39 |
242,5 |
41,15 |
128,8 |
213,3 |
|
уценка |
73 |
20,74 |
40 |
6,79 |
-33 |
54,8 |
|
порча |
104,6 |
29,72 |
223,5 |
37,9 |
118,9 |
213,7 |
|
итого: |
352 |
100 |
589,3 |
100 |
237,3 |
167,4 |
Из таблицы 3.5 видно, что прочие выбытие товаров в 2001 г. существенно увеличилось, это отрицательно сказалось на объеме продаж. По сравнению с 2000 г. он снизился на 237,3 тыс. руб. В основном на это повлияли увеличение естественной убыли товаров (на 22,6 тыс. руб.),возврата поставщикам (на 128.8 тыс. руб.), порчи товаров (на 118,9 тыс. руб.).
Причинами увеличения прочего выбытия товаров стали низкое качество товаров поставляемых поставщиками, в результате чего они были возвращены, нарушение температурного режима при хранении товаров.
Товарные запасы- часть продукта находящаяся в сфере товарного обращения необходимая для удовлетворения нужд производственного потребления. Поэтому необходимым условием при анализе оптового товарооборота является изучение эффективности использования товарных запасов.
Скорость оборота товаров является важнейшим показателем экономии издержек обращения за счет изменения качества товаров, снижения товарных потерь, уменьшения расходов по оплате банковского кредита.
К показателям эффективности относится коэффициент оборачиваемости товаров. Он рассчитывается по формуле:
(3.9)
где Коб – коэффициент оборачиваемости товарных запасов,
Р- объем реализации,
СЗ- средние товарные запасы.
(3.10)
где Ксз- средние товарные запасы на 1 руб. реализации,
Р- объем реализации,
СЗ- средние товарные запасы.
(3.11)
где О- обеспеченность товаров в днях оборота,
ТЗ- товарные запасы на определенную дату,
Кд- количество дней,
Р- объем реализации.
Рассмотрим изменение показателей эффективности использования товарных запасов в ОАО «Примцветметторг» за 2001 г. (таблица 3.6).
Таблица 3.6.
Изменение показателей эффективности использования товарных запасов в ОАО «Примцветметторг» за 2001 г.
|
показатели |
на начало года |
на конец года |
изменение |
|
оборачиваемость товарных запасов (дни) |
21,2 |
23,4 |
2,20 |
|
товарные запасы на один руб. реализации (руб.) |
0,17 |
0,2 |
0,03 |
Данные, приведенные в таблице 3.6, показывают, что оборачиваемость товарных запасов замедлилась, что отрицательно сказалось на деятельности предприятия. Таким образом, можно сделать вывод, что предприятие неграмотно управляет товарными запасами.
Особое внимание при анализе оптового товарооборота следует уделить факторам, связанным с трудовыми ресурсами, так как величина объема продаж зависит от организации труда, численности и состава персонала, уровня квалификации работников, от средней выработки, текучести кадров.
В определенной степени объем реализации зависит от обеспеченности предприятия трудовыми ресурсами.
Обеспеченность трудовыми ресурсами определяется по формуле:
Определим влияние изменения численности трудовых ресурсов на изменение объема продаж в ОАО «Примцветметторг» за 2001 г. (таблица 3.7).
Таблица 3.7.
Изменение численности трудовых ресурсов в ОАО «Примцветметторг» за 2001 г.
|
показатели |
план |
факт |
отклонение |
процент выполнения плана, % |
|
объем продаж, тыс. руб. |
16850,0 |
17050,5 |
200,5 |
101,2 |
|
среднесписочная численность работников, человек |
23,0 |
21,0 |
-2,0 |
91,3 |
|
в том числе работников склад, человек |
12,0 |
13,0 |
1,0 |
108,3 |
|
удельный вес работников склада в общей численности, % |
52,2 |
61,9 |
9,7 |
* |
Данные приведенные в таблице 3.7 показывают, что рост товарооборота на 200,5 тыс. руб., оправдан такой численностью работников склада-12 человек (101,2*12/100).
Анализ выполнения договорных обязательств с покупателями
При реализации товаров предприятие оптовой торговли все отношения оформляются правовыми документами. Основным соглашением товаров, является договор купли-продажи (где поставщик обязуется поставить товар в определенный срок, количестве и ассортименте, а покупатель принять и оплатить его).
Анализ оптового товарооборота должен проводиться по каждому покупателю в отдельности. Оптовые предприятия с каждым покупателем заключают договоры купли-продажи товаров. При анализе проверяют выполнение оптовым предприятием договорных обязательств по общему объему, количеству, ассортименту и качеству товаров, срокам их отгрузки, условиям транспортировки и разрабатывают меры по улучшению снабжения товарами покупателей за полученный товар.
Анализ реализации продукции тесно связан с анализом выполнения договорных обязательств по поставкам товара.
Анализ выполнения договоров поставки важен, так как ритмичное и равномерное выполнение договорных обязательств, как поставщиками, так и покупателями, оказывают положительное влияние на формирование конечного финансового результата исследуемого предприятия.
ОАО «Примцветметторг», в зависимости от срока действия договора, заключает как краткосрочные, так и долгосрочные договоры купли-продажи.
В удельный вес краткосрочных договоров составляет 14,3 %, а долгосрочных – 85,7 %. Это свидетельствует о том, что предприятие в основном заключало долгосрочные договора, что положительно сказалось на его работе, так как снижаются затраты и риск на поиск новых покупателей.
Анализ выполнения договорных обязательств по отгрузке товара оказывает влияние на объем реализации (таблица 4. ).
Таблица 4.6
Анализ выполнения договорных обязательств
по отгрузке товара в ОАО «Примцветметторг»за январь 2001г.
(тыс. руб.)
| Изделие | Потребитель | План поставки по договору | Фактически отгружено | Недопостав-ки продукции | Зачетный объем в пределах плана |
| Окорока куриные | 1. ООО "Ривьера" | 120 | 110 | -10 | 110 |
| 2. ОАО "Сихали" | 120 | 135 | 120 | ||
| 3. ООО "Алгос" | 90 | 97 | 90 | ||
| Хрящи свиные | 1. ООО "Сихали" | 87 | 90 | 87 | |
| 2. ОАО "Ривьера" | 183 | 218 | 183 | ||
| ИТОГО | 600 | 650 | -10 | 590 |
Важным показателем, характеризующим выполнение обязательств по договорам поставки является процент выполнения плана договорных обязательств.
Процент выполнения договорных обязательств рассчитывается делением разности между плановым объемом отгрузки по договорным обязательствам (ОПпл) и его не выполнением (ОПн) на плановый объем (ОПпл):
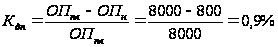 или
90 % (4.13)
Приведенный расчет показывает, что за отчетный месяц недопоставлено товара по договорам на сумму 10 тыс. руб. или на 10 %, в результате чего планируемый объем реализации уменьшился на 10 тыс. руб.(таблица 4.).
Недопоставка товара отрицательно влияет не только на итоги деятельности данного предприятия, но и на работу торговых организаций, предприятий – смежников, транспортных организаций и т.д.
Особое внимание при анализе реализации следует обращать на выполнение обязательств по оплате поставленного товара. В процессе анализа необходимо изучить причины увеличения неоплаченных остатков продукции, отгруженной покупателям. Если сроки оплаты еще не наступили, то это нормальное явление. Просроченная же задолженность покупателей за товары затрудняет финансовое состояние предприятия, поэтому надо принимать все возможные меры для ее взыскания.
Вследствие несовпадения моментов реализации товаров и их оплаты возникает так называемая дебиторская задолженность, то есть задолженность покупателей за отгруженные продукцию и товары. Эта задолженность образуется во время реализации и превращается в денежные средства по истечении определенного времени. Анализ дебиторской задолженности очень важен для предприятия, так как позволяет следить за ее состоянием и движением и не допускает возникновения сомнительной и безнадежной задолженности, а также помогает отслеживать сроки погашения дебиторской задолженности. Просроченная дебиторская задолженность отрицательно сказывается на финансовой устойчивости предприятия, так как извлекает из оборота свободные денежные средства.
В таблице 4.?. представлена дебиторская задолженность за исследуемый период по срокам возникновения.
Таблица 4.7
Сроки возникновения дебиторской задолженности
в ОАО «Примцветметторг» за 2001 г.
(тыс. руб.)
| Срок | На начало года | На конец года | Отклонение |
| до 30 дней | 185,070 | 4,658 | – 180,412 |
| 31 – 60 дней | – | – | – |
| 61 – 90 дней | – | – | – |
| 91 – 120 дней | – | – | – |
| свыше 120 дней | – | – | – |
| Всего: | 185,070 | 4,658 | – 180,412 |
Приведенные данные в таблице 4.? показывают, что срок возникновения всей дебиторской задолженности до 1 месяца, что положительно казалось на деятельности предприятия, так как позволило получать средства за товары и оказанные услуги уже в течение одного месяца.
Для оценки дебиторской задолженности важно знать не только сроки возникновения и погашения дебиторской задолженности, но и те показатели, которые характеризуют использование этой задолженности. К таким показателям относятся:
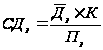 (4.14)
СДз – показатель скорости оборота дебиторской задолженности;
 – средняя дебиторская
задолженность;
К – количество дней в периоде;
Пз – сумма погашенной дебиторской задолженности.
то есть, за сколько дней происходит погашение дебиторской задолженности
 (4.15)
где: КДз – коэффициент оборачиваемости дебиторской задолженности;
Пз – сумма погашенной дебиторской задолженности;
– средняя дебиторская
задолженность;
то есть скорость, с которой дебиторская задолженность оборачивалась и поступали сырье и товары (измеряется в разах).
 (4.16)
где VДз – объем дебиторской задолженности, приходящийся на 1 рубль реализации;
– средняя дебиторская
задолженность;
Р – объем реализации.
Рассмотрим изменение показателей эффективности использования дебиторской задолжности в таблице 4.?.
Таблица 4.8
Изменение показателей использования
дебиторской задолженности в ОАО «Примцветметторг» на за 2001 г.
(тыс. руб.)
| Показатели | На начало года | На конец года | Изменение |
| Оборачиваемость дебиторской задолженности (дни) | 41,01 | 20,00 | - 21,01 |
| Коэффициент оборачиваемости дебиторской задолженности (раз) | 8,95 | 79,87 | + 70,92 |
| Дебиторская задолженность на один рубль реализации (тыс. руб.) | 0,17 | 0,001 | - 0,169 |
Приведенные данные в таблице 4.8 показывают, что оборачиваемость дебиторской задолженности на конец года ускорилась на 20,01 дня, что положительно сказалось на деятельности предприятия – сократился срок погашения дебиторской задолженности. Коэффициент оборачиваемости увеличился на 70,92 раз, что свидетельствует об улучшении ситуации с возвращением денежных средств. Количество рублей дебиторской задолженности на один рубль реализации снизился на 0,169 тыс. руб., что также свидетельствует об улучшении хозяйственной ситуации. Таким образом, показатели, характеризующие использование дебиторской задолженности улучшились на конец года по сравнению с началом – значит, предприятие грамотно управляет этой задолженностью.
Таким образом, рассмотрев состояние и структуру дебиторской задолженности и исчислив показатели ее использования на исследуемом предприятии, целесообразно сравнить данные показатели с показателями, характеризующими использование кредиторской задолженности.
Если условиями договора предусматривается предоплата, то есть товар еще не отгружен, а оплата произведена полностью или частично, или по каким-то причинам был произведен возврат оплаченного ранее товара, то на предприятии возникает кредиторская задолженность. Она представляет собой временно привлеченные в оборот предприятия чужие средства.
Рассмотрим изменение кредиторской задолжности по периодам (таблица 4.*).
Таблица 4.9
Изменение кредиторской задолженности в ОАО «Примцветметторг»
за 2001 г.
тыс. руб.
| Месяцы | Оборачиваемость | Погашение | Превышение |
| Январь | 300,1 | 188,55 | + 11,55 |
| Февраль | 88,39 | 64,95 | +23,45 |
| Март | 142,74 | 110,5 | +32,24 |
| Апрель | 321,1 | 294,68 | +26,42 |
| Май | 366,19 | 387,54 | -21,35 |
| Июнь | 363,28 | 378,23 | -14,95 |
| Июль | 363,86 | 320,78 | +43,08 |
| Август | 364,73 | 287,4 | +77,33 |
| Сентябрь | 368,71 | 381,7 | -12,99 |
| Октябрь | 300,23 | 374,35 | -74,119 |
| Ноябрь | 307,36 | 380,83 | -73,47 |
| Декабрь | 377,559 | 390,58 | -13,02 |
| Всего | 3664,25 | 3560,08 | -104,17 |
Приведенные данные (таблица 4.9) показывают, что образование кредиторской задолженности превышает ее погашение в целом на 104,17 тыс. руб. В основном за счет превышения в январе на 115,55 тыс. руб., в августе на 77,33 тыс. руб., в июле на 43,08 тыс. руб., в марте на 32,24 тыс. руб., в апреле на 26,42 тыс. руб. и в феврале на 23,45 тыс. руб.
Увеличение задолженности отрицательно сказалось на финансовом состоянии предприятия, поэтому требует в следующем отчетном периоде отвлечения большей суммы средств из оборота. Резерв погашения кредиторской задолженности – своевременное и полное погашение покупателями их задолженности, а также использования банковского кредита (но не в большой доли, чтобы покрыть проценты по его использованию).
Изменение кредиторской задолжности по покупателям представлены в таблице 4.*.
Таблица 4.10
Изменение кредиторской задолженности в ОАО «Примцветметторг»
за 2001 г.
| Покупатели | Образование | Погашение | Остаток |
| ОАО "Сихали" | 1722,125 | 1644,0 | -78,125 |
| ООО "Ривьера" | 123,537 | 123,537 | - |
| ООО "Алгос" | 1560,0 | 542,694 | -1017,306 |
| прочие поставщики | 258,588 | 249,849 | - 8,739 |
| Всего | 3664,250 | 3560,080 | - 104,170 |
Проанализированные данные таблицы 4.10 показывают, что непогашенная задолженность анализируемого предприятия на конец года составила 104,170 тыс. руб. Эта задолженность в основном перед ООО "Алгос" в сумме 1017,306 тыс. руб., кроме того, на 8,739 тыс. руб. не погашены долги перед прочими покупателями.
Таблица 4.11
Изменение показателей эффективности использования
кредиторской задолженности в ОАО «Примцветметторг» за 2001г.
(тыс. руб.
| Показатели | На начало года | На конец года | Изменение |
| Оборачиваемость кредиторской задолженности (дни) | 8,7 | 8,2 | - 0,5 |
| Сколько кредиторской задолженности на рубль реализации | 40,3 | 44,7 | + 4,4 |
Проанализированные данные таблицы 4.11 показывают, что оборачиваемость кредиторской задолженности на конец года ускорилась на 0,5 дня, что отрицательно сказалось на финансовом состоянии предприятия, уменьшило срок погашения кредиторской задолженности. Количество рублей кредиторской задолженности на один рубль реализации увеличилась на 4,4 рубля, что увеличило объем нашего кредитования.
Таким образом, рост кредиторской задолженности предприятия на конец года, а также то, что оборачиваемость дебиторской задолженности медленнее почти на 12 дней оборачиваемости кредиторской задолженности показывают, что у предприятия неблагоприятные условия расчетов с покупателями возвращает свои долги чаще, чем получает оплату за реализованные товары. Все это характеризует снижение финансовой устойчивости.
Проанализировав состояние дебиторской и кредиторской задолженностей в ОАО «Примцветметторг», можно сделать следующие выводы:
кредиторская задолженность предприятия на конец года в несколько десятков раз превышает дебиторскую задолженность, что создает угрозу финансовой неустойчивости предприятия, следовательно, необходимо следить за соотношением дебиторской и кредиторской задолженности (они должны быть примерно равны);
показатели, характеризующие эффективность использования дебиторской и кредиторской задолженности, показывают, что краткосрочно заемные средства, а также авансируемые средства используются на предприятии эффективно;
предприятию необходимо по возможности ориентироваться на увеличение количества покупателей с целью уменьшения риска неуплаты монопольными покупателями;
анализируемому предприятию необходимо четко отслеживать сроки погашения задолженности кредиторам.
Выводы и предложения по результатам анализа
Изучив организацию анализа оптового товарооборота в ОАО «Примцветметторг», можно сделать следующие выводы:
1. Несмотря на финансовые трудности и экономическую нестабильность предприятие сумело удержать рынок сбыта товаров расширить свою деятельность, связанную с оптовой торговлей за последние годы. Предприятие представляет покупателям большой ассортимент продукции, что означает повышение спроса и, следовательно, увеличение объема продаж, что в свою очередь, ведет к увеличению объемов расчетных операций.
Проведенный анализ факторов, влияющих на реализацию товара, показал, что ,не смотря на увеличение товарооборота в целом за 2001 г. на 200,5 тыс. руб., многие резервы роста не были использовались, поэтому необходимо:
улучшить условия хранения товаров;
провести маркетинговые исследования рынка;
расширить ассортимент товаров;
разработать систему скидок на неходовые виды товаров;
наладить более равномерную поставку товаров от поставщиков;
особое внимание обратить на условия выполнения договорных обязательств;
обратить внимание на уровень квалификации работников склада;
повысить уровень организации труда;
обеспечить жесткий контроль за всеми показателями влияющими на объем реализации.
3. Проведенный анализ расчетов с покупателями показал, что предприятие при заключении договоров купли-продажи отдает предпочтение долгосрочным договором – их удельный вес в общем, объеме заключенных договоров составляет 85 %.
В целом план реализации товара в 2001 г. был перевыполнен на 1,2 % или на 200,5 тыс. руб. В основном на перевыполнение плана по реализации товара оказало влияние увеличения приобретения товаров и сверхплановых остатков товаров на начало анализируемого периода.
4. Проведенный в данной работе анализ дебиторской и кредиторской задолженности показал, что предприятие не достаточно эффективно управляет данными видами задолженности. Об этом свидетельствуют следующие данные:
кредиторская задолженность предприятия на конец года в несколько десятков раз превышает дебиторскую задолженность, что создает угрозу финансовой неустойчивости предприятия, следовательно, необходимо следить за соотношением дебиторской и кредиторской задолженности (они должны быть примерно равны);
предприятию необходимо по возможности ориентироваться на увеличение количества покупателей с целью увеличения рынка сбыта, увеличения товарооборота и с целью уменьшения риска неуплаты монопольными покупателями.
анализируемому предприятию необходимо четко отслеживать сроки погашения задолженности кредиторам.
Таким образом, рост кредиторской задолженности предприятия на конец года, а также то, что оборачиваемость дебиторской задолженности медленнее почти на 12 дней оборачиваемости кредиторской задолженности, показывают, что у предприятия неблагоприятные условия расчетов с покупателями. Все это характеризует снижение финансовой устойчивости.
5. Исключительные перспективы оперативного анализа открываются в связи с использованием в организациях оптовой торговли ЭВМ.
С помощью ЭВМ можно осуществлять, прежде всего, оперативный контроль и анализ договоров поставки. Реквизиты договоров и товарные спецификации (по видам товаров и срокам поставки) однократно вводятся в ЭВМ и сохраняются в памяти машины на весь период действия договора.
Автоматизированная система управления предусматривает учет, контроль анализ всех товарно-расчетных операций. В частности, она обеспечивает получение свода данных в таких разрезах: ежедневное движение товаров по ассортименту (поступление, реализация, запас), выполнение договоров поставки, и состояние расчетов предусматривает инвентаризацию товарно-материальных ценностей в любой момент.
Методика анализа оптового товарооборота, использованная в работе, может быть использована для более эффективного управления и использования товарных запасов, роста объема реализации, а значит, и максимизации прибыли.. Предложенные мероприятия должны быть приняты во внимание, в первую очередь, главным бухгалтером, а также руководителем, поскольку это позволит расширить процесс бизнес планирования и улучшить учет товарных и расчетных операций с целью достижения более высоких финансовых результатов.
Список использованных источников
Абашина А.М. «Бухгалтерский учет в торговле». - М.: ФИЛИН, 1997г.
Базанова С. О. «Исчисление налогооблагаемой прибыли при изменении метода определения выручки» -Главбух № 2 , 1999г., с. 46-53.
Баканов М.И. «Проблемы рентабельности торговли» - М.: Экономика, 1997г.
Баканов М.И., Шеремет А.Д. «Теория экономического анализа» - М.: Финансы и статистика, 1998г.
Балабанов И.Г. «Анализ и планирование хозяйствующего субъекта» - М.: Финансы и статистика, 1994г.
Белых Л.П. «Аудит и анализ хозяйственной деятельности предприятий» - М.: Аудит, ЮНТИ, 1997г.
Высоцкий Д.А. Анализ дебиторской и кредиторской задолженности// Бухгалтерский учет.—1996.--№12. –с.36
Ефимова О.В. Прогнозирование дебиторской и кредиторской задолженности // Бухгалтерский учет. 1995.--№10.—с.43
Ефремов О.В. «Как анализировать финансовое положение предприятия» - М.: Ю «Бизнес школа», 1998г.
Крейнина М.Н. Анализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве и торговле. – М.: Финансы и статистика, 1994.
Крейнина М.Н. Оценка платежеспособности финансовой устойчивости предприятия / Экономика и жизнь. – 2000.
Купчина Л.А. Анализ финансовой деятельности с помощью коэффициентов / Бухгалтерский учет. – 2000 г. - №2.
Макаров А.С., Мизиковский Е.А. Оценка структуры баланса и несостоятельности предприятия / Бухгалтерский учет. – 1997. - №3.
Малькова Т.Н. Учет и финансовый анализ / Бухгалтерский учет. – 1993 г. - №8.
Медведева О.В. Анализ доходности предприятия / Бухгалтерский учет. – 1995. - №6.
Намазалиев Г.И. Экономический анализ хозяйственной деятельности в материально-техническом обслуживании. – М.: Финансы и статистика, 1990.
Новодворский В.Д., Хорин А.И. Об оценке дебиторской и кредиторской задолженности / Бухгалтерский учет. – 1997. - №1.
Овсянников С.Г. «Экономический анализ деятельности предприятий» - М.: ПРИОР , 1997г.
Павлова Л.Н. «Финансовый менеджмент. Управление денежным оборотом предприятия» - М.: ЮНТИ, 1995г.
Пронников, Пронникова «Практикум по экономическому и финансовому анализу» - Йошкар - Ола, 1997г.
Рудько В.В. «Оценка финансово-экономического состояния предприятия» - Влад., ДВГАУ, 1996г.
Савицкая Г.В. «Анализ хозяйственной деятельности предприятия» - Минск: ИП «Экоперспектива», 1998г.
Севрук М.А. «Экономический анализ в условиях самостоятельности предприятий»- М.: Финансы и статистика, 1990г.
Фудина А.В. , Кузнецов В.П. «Анализ хозяйственной деятельности предприятия» - М.: ЮНТИ, 1997г.
Шеремет А.Д., Сайфулин Р.С. «Методика финансового анализа» - М.: ИНФРА - М, 1995г.