Совершенствование пассажирских перевозок в городе Речица
Используя формулу 5.13, рассчитываются удельные часовые затраты на передвижения. Результаты расчётов сводятся в таблицу 7.4.
Таблица 7.4 - Расчёт удельных часовых затрат на перевозку пассажиров, д. е.
| Маршрут | Время | |||||||||||||||||||
| 05-06 | 06-07 | 07-08 | 08-09 | 09-10 | 10-11 | 11-12 | ||||||||||||||
| 1 (левое) | 5308 | 15924 | 35430 | 39809 | 21895 | 14597 | 14597 | |||||||||||||
| 1 (правое) | 6533 | 19598 | 43606 | 43606 | 26948 | 17965 | 17965 | |||||||||||||
| 12 | - | 14045 | 14045 | 14045 | 4682 | 4682 | 4682 | |||||||||||||
| 3 | - | 27943 | 27943 | 13972 | - | - | - | |||||||||||||
| 16 | 2613 | - | - | - | 7839 | 5226 | 5226 | |||||||||||||
| 4 | 9438 | 42001 | 151015 | 151015 | 113261 | 113261 | 113261 | |||||||||||||
| 5 | 8554 | 239521 | 273738 | 273738 | - | - | - | |||||||||||||
| 15 | 0 | - | - | - | 136869 | 136869 | 136869 | |||||||||||||
| 6 | - | 27134 | 81301 | 81301 | 65041 | 27134 | 27134 | |||||||||||||
| 11 | - | 21739 | 48370 | 21739 | - | - | - | |||||||||||||
| Маршрут | Время | |||||||||||||||||||
| 12-13 | 13-14 | 14-15 | 15-16 | 16-17 | 17-18 | 18-19 | ||||||||||||||
| 1 (левое) | 14597 | 26539 | 26539 | 14597 | 21895 | 39809 | 39809 | |||||||||||||
| 1 (правое) | 29071 | 29071 | 17965 | 17965 | 43606 | 43606 | 43606 | |||||||||||||
| 12 | 4682 | 9363 | 9363 | 9363 | 14045 | 14045 | 4682 | |||||||||||||
| 3 | - | - | - | - | 27943 | 27943 | 27943 | |||||||||||||
| 16 | 5226 | 5226 | 5226 | 5226 | - | - | - | |||||||||||||
| 4 | 63001 | 63001 | 63001 | 84002 | 151015 | 151015 | 84002 | |||||||||||||
| 5 | - | - | - | - | 273738 | 273738 | 273738 | |||||||||||||
| 15 | 136869 | 136869 | 171086 | 205304 | - | - | - | |||||||||||||
| 6 | 27134 | 27134 | 36179 | 36179 | 81301 | 81301 | 81301 | |||||||||||||
| 11 | - | - | - | - | 21739 | 48370 | 21739 | |||||||||||||
| Маршрут | Время | Итого, руб | ||||||||||||||||||
| 19-20 | 20-21 | 21-22 | 22-23 | 23-24 | 24-01 | 01-02 | ||||||||||||||
| 1 (левое) | 26539 | 13270 | 5706 | 5706 | 5706 | - | - | 388270 | ||||||||||||
| 1 (правое) | 29071 | 6533 | 7023 | 7023 | 7023 | - | - | 457782 | ||||||||||||
| 12 | 4682 | 4682 | 1756 | 1756 | 1756 | - | - | 136353 | ||||||||||||
| 3 | - | - | - | - | - | - | - | 153689 | ||||||||||||
| 16 | 5226 | 5226 | 5226 | 5226 | 5226 | - | - | 67941 | ||||||||||||
| 4 | 63001 | 42001 | 25956 | 25956 | 18877 | 18877 | - | 1546956 | ||||||||||||
| 5 | - | - | - | - | - | - | - | 1616766 | ||||||||||||
| 15 | 171086 | 136869 | - | 23524 | 23524 | 11762 | 11762 | 1439264 | ||||||||||||
| 6 | 65041 | 36179 | 18089 | 18089 | 8130 | 4065 | 4065 | 833232 | ||||||||||||
| 11 | - | - | - | - | - | - | - | 183696 | ||||||||||||
Часовые суммарные затраты составляют 6823949 д. е., которые меньше существующих, 8846899 д. е. Данный факт говорит о том, что рассчитанный парк подвижного состава является рациональным.
Исходя из полученных значений интервалов движения автобусов на маршрутах, количества транспортных средств на линии и требований к организации работы водителей, строятся графики движения автобусов. На рисунке 7.1 представлен график движения автобусов по маршруту №5. Данный маршрут начинает работать в 5 ч.48 мин. и заканчивает в 19 ч.52 мин.
Особенностью данных маршрутов является их взаимосвязанность, автобусы, работающие на одном маршруте, продолжают работать на другом. Объединённый график движения на маршрутах №5 и №15 представлен на рисунке 7.3.
Как видно из выше приложенных рисунков, часть водителей работает по разрывному графику.
Таким образом, для полного и качественного удовлетворения пассажиров в транспортной потребности АТП №3 с учётом имеющегося подвижного состава необходимо приобрести автобусы следующих марок:
МАЗ-103 - 5 ед;
МАЗ-105 - 13 ед;
МАЗ-256 - 6 ед;
А - 09202 - 8 ед.
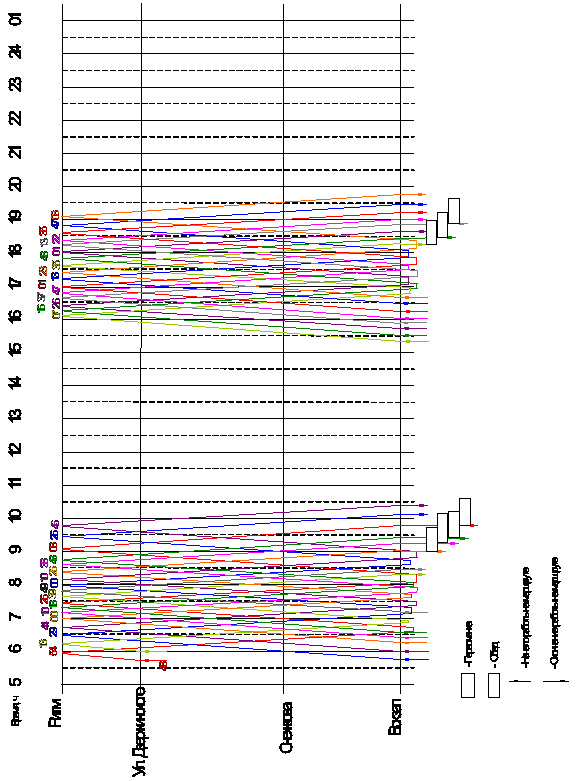
Рисунок 7.1 - График движения автобусов по маршруту №5
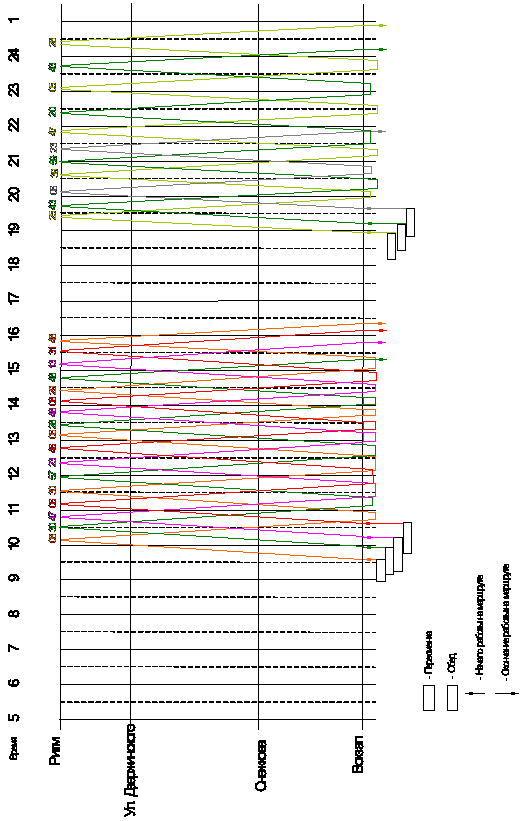
Рисунок 7.2 - График движения автобусов по маршруту №15
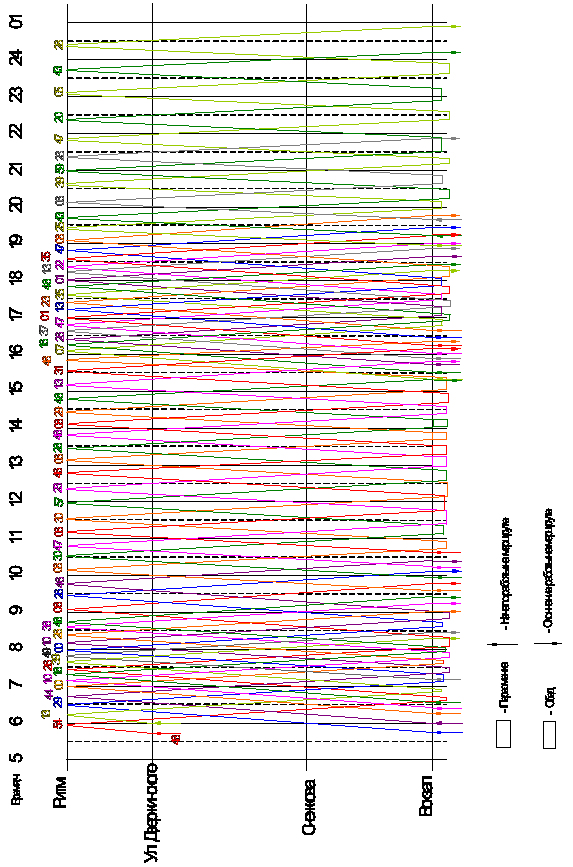
Рисунок 7.3 - Совмещённый график движения автобусов по маршрутам №5 и №15
8. Оценка эффективности инженерных решений
Эффективность инженерных решений, рассматриваемых в дипломном проекте, может определяться с учетом выбранного направления развития экономики страны:
в условиях рыночной экономики;
в условиях социально-ориентированной экономики.
В условиях рыночной экономики при определении эффективности инженерных решений принято ориентироваться на получение максимальной прибыли и высокой рентабельности работы транспортного предприятия. Данное условие должно рассматриваться при определении эффективности принятых инженерных решений для конкретного предприятия.
В условиях социально-ориентированной экономики, к которой отнесена также Республика Беларусь, эффективность принимаемых инженерных решений рассматривается с точки зрения достижения максимального социального эффекта, т.е. достижения высокого уровня жизни населения (высокая зарплата), увеличения социальных выплат, поступлений в бюджет, повышения производительности труда.
Экономическая эффективность включает:
получение экономического эффекта при реализации инженерных решений;
повышение рентабельности (окупаемости) перевозок;
повышение производительности труда при выполнении перевозок.
Экономическая эффективность рассчитывается как отношение полученного эффекта к затратам, связанным с реализацией мероприятий технического и технологического и организационного характера, направленных на улучшение использования подвижного состава и технических устройств по перевозкам. Она рассчитывается следующим образом
 ,
(8.1)
где
 - эффект от
реализации
мероприятий
технического,
технологического
и организационного
характера,
направленных
на улучшение
использования
подвижного
состава и технических
устройств по
грузовым перевозкам
на дороге или
в подразделении,
д. е. (денежных
единиц);
 - затраты, связанные
с реализацией
инженерных
решений, д. е.
Эффект от реализации мероприятий, направленных на повышение эффективности использования подвижного состав и технических устройств автопредприятий, достигается за счет:
получения дополнительной выручки автопредприятием;
снижения эксплуатационных расходов при выполнении перевозок;
увеличение выплат в бюджет и социальных отчислений.
Экономический эффект рассчитывается по формуле
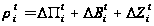 ,
(8.2)
где
 - изменение
прибыли автопредприятия
при внедрении
i-го мероприятия,
д. е.;
 - увеличение
отчислений
в бюджет при
внедрении i-го
мероприятия,
д. е.;
 - увеличение
социальных
выплат при
внедрении i-го
мероприятия,
д. е. Изменение
прибыли, связанное
с внедрением
инженерного
решения
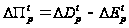 ,
(8.3)
где
 - доля изменения
выручки от
перевозок,
связанная с
изменением
их объема, д.
е.;
 - доля изменения
эксплуатационных
расходов, вызванная
изменением
объема перевозок,
д. е.
Доля изменения выручки от перевозок, связанная с изменением их объема
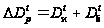 ,
(8.4)
где
 - выручка, получаемая
автотранспортным
предприятием
после внедрения
инженерного
решения, д. е.;
 - выручка, получаемая
автотранспортным
предприятием
до внедрения
инженерного
решения (базовый
вариант), д. е.
Выручка, получаемая автотранспортным предприятием, рассчитывается с рассмотрением следующих вариантов:
с использованием доходной ставки за 1 тонно-километр перевозки груза;
с использованием фрахтовой ставки, начисляемой за: а) 100 км пробега автомобиля; б) 1 ч использования автомобиля; в) провоз груза на расстояние: в границах страны или по всему маршруту.
При использовании ставки за 1 тонно-километр расчет имеет вид
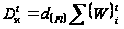 ,
(8.5)
где
 - доходная ставка
за 1 пассажирокилометр,
д. е.;
 - пассажирокилометры
выполненных
перевозок на
i-м маршруте,
п-км.
Затраты,
связанные с
реализацией
инженерных
решений ( )
 ,
(8.6)
где
 - издержки,
получаемые
автотранспортным
предприятием
после внедрения
инженерного
решения, д. е.;
 - издержки,
получаемые
автотранспортным
предприятием
до внедрения
инженерного
решения (базовый
вариант), д. е.
Издержки, получаемые автотранспортным предприятием до и после реализации инженерного решения, рассчитываются следующим образом:
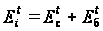 ,
(8.7)
где
 - себестоимость
перевозок, д.
е.;
 - отчисления
в бюджет, д. е.
Себестоимость перевозок включает
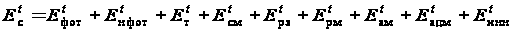 ,
(8.8)
где
 - фонд оплаты
труда, д. е.;
 - начисления
на фонд оплаты
труда, д. е.;
 - расходы на
топливо, д. е.;
 - расходы на
смазочные
материалы, д.
е.;
 - расходы на
закупку и ремонт
колес и шин, д.
е.;
 - расходы на
ремонт подвижного
состава, д. е.;
 - расходы на
амортизацию
подвижного
состава, д. е.;
 - административные
расходы автотранспортного
предприятия,
д. е.;
 - отчисления
в инновационный
фонд, д. е.
Фонд оплаты труда рассчитывается следующим образом
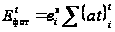 ,
(8.9)
где
 - часовая ставка
водителя, д.
е.;
 - суммарные
часы работы
водителя, ч.
Часовая ставка водителя является величиной расчетной
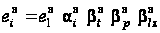 ,
(8.10)
где
 - ставка первого
тарифного
разряда, устанавливается
Постановлением
Совета Министров
Республики
Беларусь, д. е.
 - тарифные разряд
водителя, принимается
из единой тарифной
сетки, установленной
Министерством
труда и социальной
защиты Республики
Беларусь;
 - стажевой
коэффициент
водителя, принимается
из КЗОТ РБ;
 - отраслевой
коэффициент,
устанавливается
Постановлением
Совета Министров
Республики
Беларусь для
каждой отрасли;
 - коэффициент
премирования
за хорошие
результаты
работы, принимается
из КЗОТ РБ.
Начисления на фонд оплаты труда установлены Законом о бюджете Республики Беларусь
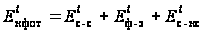 ,
(8.11)
где
 - обязательные
страховые
взносы в фонд
социальной
защиты населения,
д. е. (
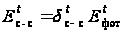 ,
где
 - процент отчислений
от фонда оплаты
труда в фонд
социальной
защиты населения,
устанавливается
Министерством
труда и социальной
защиты Республики
Беларусь);
 - отчисления
в фонд занятости
населения, д.
е. (
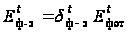 ),
где
 - процент отчислений
от фонда оплаты
труда в фонд
занятости
населения,
устанавливается
Министерством
труда и социальной
защиты Республики
Беларусь);
 - отчисления
на обязательное
страхование
от несчастных
случаев на
производстве,
д. е. (
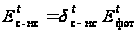 ,
где
 - процент отчислений
по обязательному
страхованию
работников
от несчастных
случаев на
производстве,
устанавливается
Министерством
труда и социальной
защиты Республики
Беларусь);
Расходы на топливо рассчитываются в зависимости от марки автомобиля и его пробега, т.е.
 ,
(8.12)
где
 - стоимость 1 л
моторного
топлива, д. е.;
 - потребление
топлива на
выполнение
перевозок, л.
(
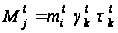 ,
где
 - норматив расхода
топлива автомобилем
i-й марки
на 100 км линейного
пробега, л;
 - повышающий
коэффициент
на расход топлива
при работе
подвижного
состава в городах;
 - повышающий
коэффициент
на расход топлива
при работе
подвижного
состава в зимний
период).
Расходы на смазочные материалы:
 ,
(8.13)
где
- стоимость 1 л
моторного
топлива, д. е.;
 - потребление
смазочных
материалов
на выполнение
перевозок, л.
(
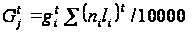 ,
где
 - норматив расхода
смазочных
материалов
автомобилем
i-й марки
на 10000 км линейного
пробега, л;
 - суммарный
линейный пробег
автомобиля
i-й марки
за оцениваемый
период времени
t.
Расходы на закупку и ремонт колес и шин определяются в зависимости от пробега:
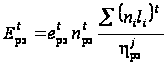 ,
(8.14)
где
 - стоимость
одного колеса,
д. е.;
 - количество
колес у автомобиля
и прицепа, ед.;
 - суммарный
линейный пробег
автомобиля
i-й марки
при выполнении
перевозок за
оцениваемый
период времени
t.
 - норматив пробега
для резины
колес, км.
Расходы на ремонт подвижного состава
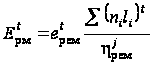 ,
(8.15)
где
 - единичная
стоимость вида
ремонта для
автомобиля
i-й марки,
д. е.;
 - норматив
межремонтного
пробега автомобиля
i-й марки,
км.
Административные расходы автотранспортного предприятия рассчитываются в долевой части от суммы предыдущих расходов, т.е.
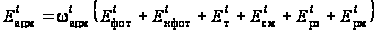 ,
(8.16)
где
 - процент отчислений
на административные
расходы автопредприятия,
д. е. Расходы
на амортизацию
подвижного
состава определяются
с учетом норматива
на срок амортизации,
который предусмотрен
в пределах 10 -
15 лет. В случаях,
предусмотренных
Положением
по начислению
амортизации,
допускается
ускоренная
(предельно в
два раза) амортизация.
Расчет отчислений
на амортизацию
рассчитывается
следующим
образом
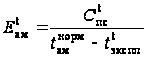 ,
(8.17)
где
 - балансовая
стоимость
подвижного
состава, д. е.;
 - нормативный
срок начисления
амортизации
на подвижной
состав, лет;
 - фактический
срок эксплуатации
подвижного
состава, лет.
Отчисления в инновационный фонд