Планирование работы автотранспортного предприятия
Дополнительная заработная плата состоит из оплаты отпусков и ежегодного вознаграждения за выслугу лет. Оплата отпуска рассчитывается в процентах от основной заработной платы. Процент рассчитывается путем деления дней отпуска на количество рабочих дней в году, то есть.
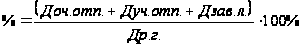 .(63)
Водители:
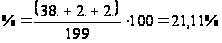 .
Ремонтные
рабочие:
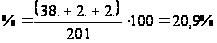 .
Ежегодное вознаграждение за выслугу лет составляет 10% от тарифного фонда заработной платы.
Расчет фонда заработной платы водителей и рабочих приведен в таблице 18.
Таблица 18 - Планирование фонда заработной платы рабочих
| Показатели | Водители по классам | Ремонтные рабочие по условиям труда | Вспомогательные рабочие | Всего по АТП | |||
| 1 класс | 2 класс | 3 класс | Нормальные условия | Вредные условия | |||
| Часовая тарифная ставка, руб./ ч | 14 | 14 | 14 | 10 | 12 | 8 | - |
| Годовой фонд раб. времени, ч | 1592 | 1592 | 1592 | 1608 | 1608 | 1608 | - |
| Тарифный фонд заработной платы, руб. | 22288 | 22288 | 22288 | 16080 | 19296 | 12864 | - |
| Премии к тарифному фонду, руб. | 4457,6 | 4457,6 | 4456,7 | 3216 | 3859,2 | 2572,8 | - |
| Надбавки за классность, руб. | 5572 | 2228,8 | - | - | - | - | - |
| Продолжение таблицы 18 | |||||||
| Показатели | Водители | Ремонтные рабочие | Вспомогательные рабочие | Всего по АТП | |||
| 1 класс | 2 класс | 3 класс | Нормальные условия | Вредные условия | |||
| Итого тарифный фонд с премиями и надбавками, руб. | 32317,6 | 28974,4 | 26745,6 | 19296 | 23155,2 | 15436,8 | - |
| Районный коэффициент, руб. | 6463,52 | 5794,9 | 5349,12 | 3859,2 | 4631,04 | 3087,36 | - |
| Северная надбавка руб. | 16158,8 | 14487,2 | 13372,8 | 9648 | 11577,6 | 7718,4 | - |
| Основная заработная плата, руб. | 54940 | 49256,5 | 45467,5 | 32803,2 | 39364 | 26242,7 | - |
|
Дополнительная зарплата, руб. В том числе: |
13826,6 | 12626,8 | 11826,9 | 8463,87 | 10156,64 | 6771,1 | - |
| Ежегодное вознагрожение за выслугу лет, руб. | 2228,8 | 2228,8 | 2228,8 | 1608 | 1929,6 | 1286,4 | - |
| Оплата отпусков, руб. | 11597,8 | 10398 | 9598 | 6856 | 8227 | 5484,7 | - |
| Итого фонд ЗП одного рабочего за год в рублях | 68766,5 | 61883,3 | 57294,5 | 41267,07 | 49520,48 | 33013,66 | - |
| Численность всего в т.ч. по маркам автомобилей | 17 | 31 | 73 | 20 | 6 | 7 | 154 |
| КрАЗ - 260 | 6 | 12 | 28 | 6 | 2 | 2 | 56 |
| КамАЗ – 5410+п/п мод.9370 – 01 | 11 | 19 | 45 | 14 | 4 | 5 | 98 |
| Фонд ЗП рабочих за год тыс.руб. | 1169,03 | 1918,38 | 4182,50 | 824,74 | 297,12 | 231,10 | 8622,9 |
| КрАЗ - 260 | 412,60 | 742,6 | 1604,25 | 247,6 | 99,04 | 66,06 | 3172,2 |
| КамАЗ 5410+п/п мод.9370 – 01 | 756,43 | 1175,78 | 2578,25 | 577,74 | 198,08 | 165,16 | 5451,4 |
4.2.2 Планирование фонда заработной платы служащих
Расчеты по планированию фонда заработной платы служащих сведены в таблицу 19.
Таблица 19 - Планирование фонда заработной платы служащих
Должность |
Число штатных единиц |
Должностной оклад, тыс. руб. |
Районный коэффициент и северная надбавка, тыс. руб. |
Месячная заработная плата, тыс. руб. |
Годовой фонд заработной платы, тыс. руб. |
| Общее руководство | |||||
| Директор АТП | 1 | 10,00 | 7,0 | 17,0 | 204,0 |
| Технико-экономическое планирование | |||||
| Старший экономист | 1 | 8,0 | 5,6 | 13,6 | 163,2 |
| Организация труда и заработной платы | |||||
| Старший инженер по труду и ЗП | 1 | 6,00 | 4,20 | 10,20 | 122,4 |
| Инженер по нормированию труда | 1 | 5,0 | 3,5 | 8,5 | 102 |
| Бухгалтерский учет и финансовая деятельность | |||||
| Главный бухгалтер | 1 | 8,0 | 5,6 | 13,6 | 163,2 |
| Бухгалтер | 1 | 6,00 | 4,20 | 10,20 | 122,4 |
| Кассир | 1 | 2,0 | 1,4 | 3,4 | 40,8 |
| Материально-техническое снабжения | |||||
| Заведующий складом | 1 | 3,0 | 2,1 | 5,1 | 61,2 |
| Комплектование и подготовка кадров | |||||
| Инспектор по кадрам | 1 | 3,0 | 2,1 | 5,1 | 61,2 |
| Общее делопроизводство и хозяйственное обслуживание | |||||
| Секретарь-машинистка | 1 | 2,00 | 1,4 | 3,4 | 40,8 |
| Эксплутационная служба | |||||
| Старший механик | 1 | 4,0 | 2,8 | 6,8 | 81,6 |
| Техническая служба | |||||
| Главный механик | 1 | 6,0 | 3,2 | 10,2 | 122,4 |
| Инженер по ОТ и ТБ | 1 | 3,0 | 2,1 | 5,1 | 61,2 |
| Итого | 13 | - | - | - | 1346,4 |
4.2.3 Фонд заработной платы работников АТП за год
Годовой фонд заработной платы работников АТП приведен в таблице 20.
Таблица 20 – Годовой фонд заработной платы работников АТП
| Категория работников | Среднесписочная численность, чел | Среднемесячная заработная плата, руб. | Фонд заработной платы, тыс. руб. |
| Рабочие | 154 | 4666,07 | 8622,9 |
| из них: | - | - | - |
| Водители | 121 | 5006,83 | 7269,91 |
| Ремонтные рабочие | 26 | 3595,71 | 1121,86 |
| Вспомогательные рабочие | 7 | 2751,19 | 231,10 |
| Служащие | 13 | 8630,77 | 1346,4 |
| Численность, всего | 167 | 4974,7 | 9969,3 |
4.3 Планирование показателей производительности труда
Производительности труда одного работника АТП определяется в рублях дохода по формуле:
 (64)
где
 -
производительность
труда одного
водителя;
 -
численность
работников
АТП.
Производительность труда одного водителя рассчитывается как в стоимостном измерении (в рублях дохода), так и в натуральных показателях (в тоннах и тоннах-километрах).
Производительность труда ремонтных и вспомогательных рабочих определяется делением годового пробега автомобилей на число ремонтных и вспомогательных рабочих на АТП.
Расчет показателей производительности труда сведен в таблицу 21.
Таблица 21 - Планирование показателей производительности труда
| Показатель | Марка автомобиля | Всего по АТП | |
| КрАЗ - 260 | КамАЗ – 5410+п/п мод.9370 – 01 | ||
| Сумма доходов от перевозок, тыс. руб. | 14047,24 | 22903,11 | 36950,35 |
| Объем перевозок, тонн | 502239,27 | 825867,1 | 1328106,37 |
| Грузооборот, тонн км | 2762315,99 | 9910405,25 | 12672721,24 |
| Годовой пробег, км | 736170,1 | 1518828,95 | 2254999,1 |
| Численность работников АТП, чел. | - | - | 167 |
| Численность водителей, чел. | 46 | 75 | 121 |
| Численность ремонтных и вспомогательных рабочих, чел. | - | - | 33 |
| Производительность труда одного рабочего, руб. | - | - | 221259,58 |
|
Производительность труда одного водителя в рублях в тоннах в тонно-километрах |
305374,78 23103,01 127067 |
305374,79 11011,56 132138,74 |
305374,79 10976,09 104733,23 |
| Выработка на одного ремонтного и вспомогательного рабочего в километрах пробега | - | - | 68333,31 |
5 ПЛАНИРОВАНИЕ СЕБЕСТОИМОСТИ ПЕРЕВОЗОК
При расчете себестоимости перевозок используем следующие допущения и дополнительные данные. В статье «Затраты на техническое обслуживание и текущий ремонт подвижного состава», входит заработная плата ремонтных и вспомогательных рабочих. А отчисления на социальные нужды от этой заработной платы составляет 36,7%. Из них 35,6%- единый социальный налог; 1,1%- обязательное страхование от несчастных случаев на производстве, затраты на запасные части и ремонтные материалы.
Амортизация подвижного состава рассчитывается по линейному методу. Норма амортизационных отчислений рассчитывается по формуле:
 (65)
где к - норма амортизационных отчислений, % к первоначальной или
восстановительной стоимости;
n – срок полезного использования, год.
Группы амортизации имущества: 5 группа – автомобили грузоподъёмностью с 5 до 15 тонн, срок полезного использования 7…10 лет (принимаю 8 лет).
Прицепы и полуприцепы – относятся к 4 группе. Срок полезного использования 5…7 лет (Принимаем 6 лет).
Амортизация подвижного состава за год представлена в таблице 22.
Цены на подвижной состав взяты согласно [9].
Таблица 22 – Амортизация подвижного состава за год, тыс. руб.
| Марка автомобиля | Цена тыс. руб. без учета НДС | Срок полезного использования, год | Кол-во единиц, шт. | Норма амортизационных отчислений, % | Амортизация за год одной единицы, тыс. руб | Амортизация подвижного состава за год, тыс. руб |
| КрАЗ - 260 | 640,0 | 8 | 23 | 12,5 | 80,0 | 1840,0 |
| КамАЗ– 5410 | 501,53 | 8 | 29 | 12,5 | 62,69 | 1818,01 |
| п/п мод.9370-01 | 220,0 | 6 | 29 | 16,7 | 36,74 | 1065,46 |
| ИТОГО | 33644,4 | 4723,47 |
При определении амортизации общезаводских объектов используем следующие данные:
Площадь здания управления 1500 м2, стоимость 1 м2 – 3,0 тыс. руб., норма амортизации 2,5 %;
Площадь здания РММ – 2000 м2 , стоимость 1 м2 – 2,5 тыс.руб., норма амортизации 2,5 %;
Площадь стоянки для автомобиля определяется из соотношения:
- 20 м2 – для одиночного автомобиля,
- 45 м2 – для одного автомобиля с прицепом или полуприцепом.
Балансовая стоимость оборудования и инвентаря равна 60 % от стоимости зданий, норма амортизации 8,3 %.
Амортизация общезаводских объектов рассчитывается так же, как амортизация подвижного состава, то есть линейным методом.
Сроки полезного использования:
Здания, стоянки – 10 группа, свыше 30 лет, но не более 50 лет. Принимаем 40 лет;
Оборудование и инвентарь – 6 группа. 10 – 15 лет по выбору. Принимаем 12 лет.
Амортизация общезаводских объектов за год представлена в таблице 23.
Таблица 23 – Амортизации общезаводских объектов за год, тыс.руб.
Вид основных средств |
Площадь, м2 |
Цена за 1 м2 тыс. руб. |
Стоимость, тыс. руб. |
Срок полезного использов-ания, лет | Норма амортизации, % |
Амортизация за год, тыс. руб. |
| Здание конторы и управления | 1500 | 3,0 | 4500 | 40 | 2,5 | 112,5 |
| Здание РММ | 2000 | 2,5 | 5000 | 40 | 2,5 | 125 |
| Стоянка автомобилей | 1765 | 0,5 | 882,5 | 40 | 2,5 | 22,06 |
| Оборудование и инвентарь | - | - | 5700 | 12 | 8,3 | 473,1 |
| Итого за год, тыс.руб. | - | - | 16082 | - | - | 732,66 |
Определение транспортного налога.
Для двигателей мощностью свыше 200 л.с.
Расчет транспортного налога сводим в таблицу 24
Таблица 24 – Расчет транспортного налога
| Марка | Количество автомобилей | Мощность двигателя, л. с. | Налоговая база, л. с. | Ставка налога, руб/л.с. | Сумма налога, тыс. руб. |
| КрАЗ - 260 | 23 | 300 | 6900 | 48,0 | 331,20 |
| КамАЗ– 5410 | 29 | 210 | 6090 | 34,9 | 212,54 |
| Итого | 52 | - | - | - | 543,74 |
Определение накладных расходов.
Прочие накладные расходы рассчитываются из условия 5-10 % от суммы предыдущих расходов. Принимаем 10%.
Расчет накладных расходов приведен в таблице 25.
Таблица 25 - Накладные расходы за год, тыс. руб.
|
Статьи затрат |
Сумма, тыс. руб. |
| Зарплата служащих, тыс. руб. | 1346,4 |
| Отчисления на социальные нужды, тыс. руб. | 494,13 |
| Амортизация общезаводских объектов, тыс. руб. | 732,66 |
| Транспортный налог, тыс. руб. | 543,74 |
| Прочие накладные расходы, тыс. руб. | 311,69 |
| ИТОГО за год, в тыс. руб. |
3428,62 |
Накладные расходы по маркам автомобилей распределяем пропорционально заработной плате водителей.
Зная величину эксплуатационных затрат по маркам автомобилей, можно определить общую сумму затрат на перевозки в целом по АТП и составить калькуляцию себестоимости перевозок, то есть рассчитать затраты на единицу транспортной продукции.
Себестоимость 1 т*км определяется делением общих затрат на величину грузооборота. Себестоимость 1 км пробега рассчитывается по группе переменных расходов делением затрат по каждому виду переменных расходов на годовой пробег автомобиля соответствующей марки. Себестоимость 1 часа работы калькулируется по статье «Заработная плата водителей с отчислениями на социальное страхование», по амортизации подвижного состава и накладным расходам путем деления затрат по этим статьям на планируемое количества авт.- ч. работы.
Калькуляция себестоимости перевозок по маркам автомобилей и в целом по АТП представлена в таблице 26.
Расходы на текущий ремонт подвижного состава определяется по формуле:
Расходы на ТР=(ЗПрем.раб.+ЗПвсп.раб.)+налог на соц.нужды + затраты на зап. части.
Где ЗПрем.раб., ЗПвсп.раб (см. таблица 18)
затраты на зап. части (см. таблица 13)
КрАЗ - 260:
Расходы на ТР=(247,6+99,04+66,06)+[(412,7/100)36,7]+488,52=1052,68 тыс.руб.
КамАЗ– 5410:
Расходы на ТР=(577,74+198,1+165,2)+[(941,04/100)36,7]+1116,64=2403,04 тыс.руб.
Таблица 24 - Калькуляция себестоимости перевозок
| Наименование статей затрат | ЗИЛ - 4331 | ЗИЛ – ММЗ - 554 | По АТП | |||||||||
| Сумма затрат, тыс. руб. | Затраты, руб | Сумма затрат, руб. | Затраты, руб |
Сумма затрат, тыс. руб. |
Затраты, руб. | |||||||
| На 1 т*км | На 1 км | На 1 ч. | На 1 т*км | На 1 км | На 1 ч. | На 1 т*км | На 1 км | На 1 ч | ||||
| Зарплата водителей | 2763,68 | 1,0 | - | 38,96 | 4506 | 0,45 | - | 38,36 | 7269,91 | 0,57 | - | 38,59 |
| Отчисления на социальные нужды | 1014,27 | 0,37 | - | 14,30 | 1653,7 | 0,17 | - | 14,08 | 2667,97 | 0,21 | - | 14,16 |
| Переменные затраты: | - | - | - | - | - | - | - | - | - | - | - | - |
| Топливо | 3089,01 | 1,12 | 4,2 | - | 5297,58 | 0,53 | 3,49 | - | 8386,60 | 0,66 | 3,72 | - |
| Смазочные и прочие эксплуатационные материалы | 250,36 | 0,09 | 0,34 | - | 417,94 | 0,04 | 0,28 | - | 668,3 | 0,05 | 0,30 | - |
| текущий ремонт | 1052,68 | 0,38 | 1,43 | - | 2403,04 | 0,24 | 1,58 | - | 3455,72 | 0,27 | 1,53 | - |
| затраты на восстановление износа и ремонт шин | 184,23 | 0,07 | 0,25 | - | 636,50 | 0,06 | 0,42 | - | 820,73 | 0,06 | 0,36 | - |
| Итого переменных затрат | 4576,28 | 1,66 | 6,2 | - | 8755,06 | 0,88 | 5,76 | - | 13331,34 | 1,05 | 5,91 | - |
| Амортизация подвижного состава | 1840,0 | 0,67 | - | 25,94 | 2883,47 | 0,29 | - | 24,55 | 4723,47 | 0,37 | - | 25,07 |
| Накладные расходы | 1303,44 | 0,47 | - | 18,37 | 2125,18 | 0,21 | - | 18,09 | 3428,62 | 0,27 | - | 18,48 |
| Всего затрат | 11497,67 | 4,17 | 6,2 | 97,57 | 19923,41 | 2,0 | 5,76 | 95,08 | 31421,08 | 3,51 | 5,91 | 96,3 |
6 ПЛАНИРОВАНИЕ ПРИБЫЛИ
Выручка от реализации, тыс. руб.:
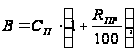 (66)
где
 - полная себестоимость,
тыс. руб.(таблица
24);
 -
рентабельность
перевозок, R
= 20…..25%. Принимаем
равной 20 %;
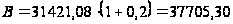 тыс. руб.
Прибыль от реализации, тыс. руб.:
 ,(67)
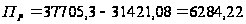 тыс. руб.
Чистая прибыль, тыс. руб.:
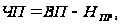 (68)
где
 - налог на прибыль,
тыс. руб.,
ВП – валовая прибыль, тыс. руб.;
Валовая прибыль, тыс. руб.:
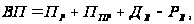 (69)
где
 -
прибыль прочая,
тыс. руб., в курсовой
работе принимаем,
что
 ;
 - доходы
внереализационные,
тыс. руб.,
 ;
 - расходы
внереализационные,
тыс. руб.:
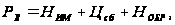 (70)
где - налог на имущество,
тыс. руб., ставка
налога 2 %,
Нобр – сбор на нужды образовательных учреждений;
Цсб – целевые сборы на содержание милиции, благоустройство территории и противопаводковые мероприятия.
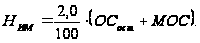 (71)
где ОСост – остаточная стоимость основных средств.
ОСОСТ=(СО.ОБ.+СП.С.) – (СО.ОБ.+СП.С.)*0,3
где СО.ОБ. – стоимость общезаводских объектов, тыс.руб.,(см. таблица 23);
СП.С. - стоимость подвижного состава, тыс.руб.,(см. таблица 22);
ОСост = (16082+33644,4) - (16082+33644,4)*0,3 = 34808,48 тыс. руб;
МОС – материальные оборотные средства, МОС = dМОС * ОбС
dМОС – доля = 75% = 0,75;
КО = от 7 до 8 об. Принимаем КО = 7.
 ,
где КО – коэффициент оборачиваемости;
РП – реализованная продукция, в тыс. руб., РП = КО*ОбС
РП = 37705,30 тыс. руб.
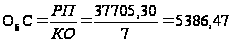 ,
тыс. руб..
МОС = 0,75 * 5386,47 = 4039,85, тыс. руб.
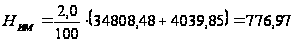 тыс.
руб.
 - сбор на нужды
образовательных
учреждений,
тыс. руб., составляет
1 % от
фонда заработной платы работников предприятия – ФЗП:
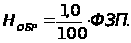 (72)
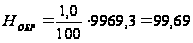 тыс. руб..
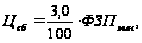 (73)
где ФЗПмин – минимальный фонд заработной платы:
ФЗПмин = Чперс * 12 * ЗПмин,
где Чперс – численность персонала, чел, Чперс = 167;
ЗПмин – минимальная заработная плата, ЗПмин = 600 руб.;
ФЗПмин = 167 * 12 * 600 = 1202400 руб.=1202,4 тыс. руб.
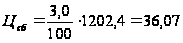 тыс.
руб.
Таким образом
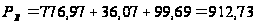 тыс. руб..
Валовая прибыль:
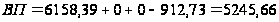 тыс. руб..
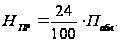 (74)
где Побл – прибыль облагаемая:
Побл = ВП – Пнеобл + ∆корр – У,
Где Пнеобл – прибыль необлагаемая или облагаемая по другим ставкам (прибыль от реализации сх продукции, доходы по ценным бумагам или от долевого участия), Пнеобл=0;
∆корр – величина корректировки прибыли на суммарное превышение по лимитированным затратам (расходы на рекламу, оплата % по кредитам, компенсация за использование личного тс в служебных целях и другое), ∆корр=0;
У – сумма убытков понесенных организацией в предыдущих налоговых периодах, У=0.
Побл= 5245,66 тыс. руб.
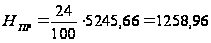 тыс. руб..
Определим чистую прибыль:
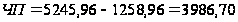 тыс. руб..
Рентабельность фактическая, %:
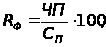 (75)
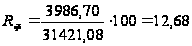 %.
7 ОСНОВНЫЕ ПЛАНОВЫЕ ПОКАЗАТЕЛИ РАБОТЫ АТП
Рассчитанные в курсовой работе основные плановые показатели работы АТП сводим в таблицу 27.
Таблица 27 –Основные плановые показатели работы АТП
| Показатель | Всего по АТП |
| I. Производственная база | |
| Среднесписочное число автомобилей, шт. | 52 |
| Общая грузоподъемность, т | 639 |
| Средняя грузоподъемность одного автомобиля, т | 12,29 |
| II. Технико-эксплутационные показатели | |
| Коэффициент выпуска автомобилей на линию | 0,69 |
| Время в наряде, ч | 14,23 |
| Коэффициент использования пробега | 0,47 |
| III. Объем перевозок и транспортной работы | |
| Объем перевозок, тыс. км | 2254,99 |
| Грузооборот, тыс. тЧкм | 12672,72 |
| IV. Производительность труда и средняя заработная плата | |
| Выработка на 1 работающего, руб. | 221259,58 |
| Выработка на 1 водителя, руб.: | - |
| в рублях дохода | 305374,79 |
| в тоннах | 10976,09 |
| в тонно-километрах | 104733,23 |
| Выработка на 1 ремонтного и вспомогательного рабочего в километрах пробега | 68333,31 |
| Работающего | 4666,07 |
| Служащего | 8630,77 |
| Водителя | 5006,83 |
| ремонтного рабочего | 3595,71 |
| вспомогательного рабочего | 2751,19 |
| V. Финансовые показатели | |
| Себестоимость перевозок , тыс. руб. | 31421,08 |
| Себестоимость, руб.: | - |
| тЧкм | 3,51 |
| км | 5,91 |
| ч | 96,3 |
| Выручка от реализации, тыс. руб. | 37705,30 |
| Чистая прибыль, тыс. руб. | 3986,70 |
ЛИТЕРАТУРА
1. Современные грузовые автотранспортные средства: Справочный каталог / Сост. М.А. Сенников, А.М. Жигалов – Архангельск: Изд. АГТУ, 2002. – 264 стр.
2. Краткий автомобильный справочник. – 10-е изд., перераб. и доп. – М.: Транспорт, 1985. – 220 с., ил., табл., - (ГНИИАТ).
3. Галина Г.Г., Бровина Т.М. Планирование работы АТП: Методические указания к выполнению курсавой работы. – Архангельск: РИО АЛТИ, 1987. – 32 c.
4. Симонов И.Г. Справочные и нормативные материалы по автомобильному транспорту. –Курган, 1978.-240с.
5. Напольский Г.М. Технологическое проектирование АТП и СТО: Учебник для вузов. – M.: Транспорт, 1985. – 231 с.
6. Положение о техническом обслуживании ремонта машин и оборудования лесозаготовительной промышленности. – Химки, 1990. – 288 стр.
7. Нормы расхода топлив и смазочных материалов на автомобильном транспорте Р3112194-0366-03, утвержденные Минтрансом РФ 29 апреля 2003 г.
8. Пугин Б.И. проектирование предприятий по техническому обслуживанию и ремонту подвижного состава автомобильного транспорта: Методические указания и нормативно – справочный материал к выполнению курсового проекта. – Архангельск: Изд. АГТУ, 2003. – 40 стр.
9. Журнал «За рулем» октябрь 2003г.
Размещено на