Приспособление для дефектации шатуна в кривошипно-шатунном механизме трактора
Рисунок 6.2 - Принципиальная схема оборотного водоснабжения
Практика показывает, что расход воды на предприятиях с замкнутой системой водоснабжения резко снижается.
Негативное влияние на экологию оказывают также картерные газы автомобильных двигателей и топливные испарения. За исключением такта впуска, давление в картере бензинового двигателя значительно меньше, чем в цилиндрах, поэтому часть свежего заряда и ОГ прорываются через неплотности цилиндропоршневой группы из камеры сгорания в картер. Здесь они смешиваются с парами масла и топлива, смываемого со стенок цилиндра холодного двигателя. Картерные газы разжижают масло, способствуют конденсации воды, старению и загрязнению масла, повышают его кислотность. Картерные газы выбрасывают в атмосферу до 40% углеводородов, так как концентрация углеводородов в картерных газах в 15-20 раз выше, чем в ОГ двигателя. С целью снижения непосредственного выброса картерных газов в атмосферу применяют замкнутые системы вентиляции картера. Сжигание картерных газов в цилиндрах позволяет снизить суммарный выброс CnHm до 20% по сравнению с выбросами при открытой системе вентиляции. Во время такта сжатия в дизеле в картер прорывается чистый воздух, а при сгорании и расширении - ОГ с концентрациями токсичных веществ, пропорциональными их концентрациям в цилиндре. В картерных газах дизеля основные токсичные компоненты - NOx 45- 80% и альдегиды до 30%. Максимальная токсичность картерных газов дизеля в 10 раз ниже, чем ОГ, поэтому доля картерных газов в дизеле не превышает 0,2-0,3 % суммарного выброса токсичных веществ. Поэтому в дизелях применение принудительной вентиляции картера нецелесообразно.
Автомобильные бензины, являясь токсичными материалами, способны проникать в организм через органы дыхания, кожу и пищеварительный тракт. Концентрация паров бензина в воздухе не должна превышать 0,3 мг/л. Поэтому наибольшую опасность отравления парами бензина представляют работы, проводимые в закрытых помещениях ремонтных цехов. Автомобильные бензины должны соответствовать экологическим требованиям согласно ГОСТ 2084-77. Независимо от того, работает или нет бензиновый двигатель, из топливной системы происходит испарение бензина. При работающем двигателе от 4 до 12% выброса CnHm происходит за счет испарений. Суточные испарения углеводородов из карбюратора и топливного бака автомобиля составляют около 40 г, а у грузовых автомобилей - до 150 г. Подсчитано, что в условиях жаркого климата каждый автомобиль в течение года за счет испарений теряет 60-80 л бензина. Кроме углеводородов, поступающих из топливной системы автомобилей, значительное их количество попадает в атмосферу при заправке ТС. Потери топлива при этом могут доходить до 1,5 г на 1 л заправляемого топлива.
Дизельное топливо также должно соответствовать определенным экологическим показателям, которые регламентирует ГОСТ 305-82. При этом массовая доля серы допускается, в зависимости от вида топлива, не более 0,2 или не более 0,5%, концентрация фактических смол - не более 30 или не более 40 мг/100 см3, зольность - не более 0,01%. Токсичность паров дизельного топлива обычно выше, чем бензина, но из-за меньшей испаряемости и герметичности топливной системы двигателя, концентрация этих паров в воздухе бывает значительно меньше. Предельно допустимая концентрация паров дизельного топлива 0,3 мг/л воздуха.
Для наглядности вышеизложенного схема образования вредных выбросов представлена на рисунке 6.3.
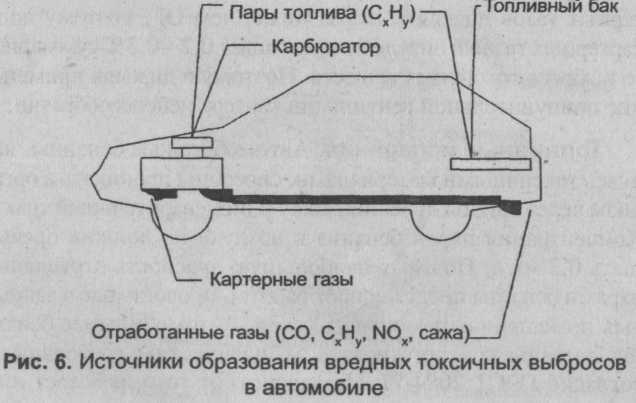
Рисунок 6.3 - Источники образования вредных токсичных выбросов в автомобиле
Автомобильные и тракторные двигатели внутреннего сгорания загрязняют атмосферу вредными веществами, выбрасываемыми с ОГ, картерными газами и топливными испарениями. При этом 95-99% вредных выбросов современных автомобильных двигателей приходится на ОГ, представляющие собой аэрозоль сложного, зависящего от режима работы двигателя, состава. Атмосферный воздух, являющийся окислителем топлив, состоит в основном из азота 79% и кислорода 21 %. При идеальном сгорании стехио-метрической смеси углеводородного топлива с воздухом в продуктах сгорания должны присутствовать лишь N2, CO2, Н2О. В реальных условиях ОГ содержат также продукты неполного сгорания, оксид углерода, углеводороды, альдегиды, твердые частицы углерода, перекисные соединения, водород и избыточный кислород, продукты термических реакций взаимодействия азота с кислородом, оксиды азота), неорганические соединения тех или иных веществ, присутствующих в топливе (сернистый ангидрид, соединения свинца и так далее.
Всего в ОГ обнаружено около 280 компонентов, которые можно подразделить на несколько групп. Группа нетоксичных веществ - азот, кислород, водород, водяной пар, углекислый газ. Группа токсичных веществ оксид углерода СО, оксиды азота NOx, углеводороды СпНт, парафины, олефины, ароматики и другие, альдегиды Rx*CHO, сажа. При сгорании сернистых топлив образуются неорганические газы - сернистый ангидрид SO2 и сероводород H2S. В отдельную группу можно отнести канцерогенные полициклические ароматические углеводороды, наиболее активный из которых бензапирен, являющийся индикатором присутствия канцерогенов в ОГ. В случае применения этилированных бензинов образуются токсичные соединения свинца. В таблице 6.4 представлены данные по составу ОГ основных типов двигателей - бензинового с искровым зажиганием и с воспламенением от сжатия.
Таблица 6.4 - Состав ОГ автомобильных двигателей
| Состав ОГ | Содержание в объеме, % | Примечание | |
| бензин | дизель | ||
| N2 | 74-77 | 76-78 | не токсично |
| о2 | 0,3-0,8 | 2,0-18,0 | не токсично |
| Н2О | 3,0-5,5 | 0,5-4,0 | не токсично |
| со2 | 5,0-12,0 | 1,0-10,0 | не токсично |
| со | 0,1-10,0 | 0,01-0,5 | токсично |
| NOX | 0,1-0,5 | 0,001-0,4 | токсично |
| СхНу | 0,2-3,0 | 0,009-0,5 | токсично |
| RxCHO (альдегид) | 0,0-0,2 | 0,01-0,09 | токсично |
| SO, | 0,0-0,002 | 0,0-0,03 | токсично |
| Сажа, г/м3 | 0,04 | 0,01-1,1 | токсично |
| Бенз(а)пирен | до 0,02 | до 0,01 | канцерогенно |
Необходимо отметить, что в настоящее время основным источником загрязнения воздуха является бензиновые двигатели. Тем не менее снижение токсичности дизелей также является актуальной задачей, учитывая наметившуюся тенденцию дизелизации AT. Состав ОГ этих двух типов двигателей существенно различается прежде всего по концентрации продуктов неполного сгорания, оксид углерода, углеводороды, сажа.
Хранение отходов производства из цветных металлов, а также утильных материалов, сдача которых обязательна при получении новых, например, аккумуляторные батареи, блоки цилиндров, головки блоков, подшипники и прочие, следует предусматривать в закрытых помещениях. Отходы цветных металлов, в том числе свинцовый глет, должны храниться по группам в соответствии с ГОСТ 1639-78.
Хранение неметаллических отходов производства, например, бумага, картон, пластмассы и прочие следует предусматривать на открытых площадках с твердым покрытием, оборудованных соответствующей тарой. Их утилизация должна предусматриваться по согласованию с местными органами санитарного надзора.
Расстояние от площадок для хранения неметаллических отходов производства до зданий и сооружений автотранспортного предприятия следует принимать не менее 15 м.
Отработавшие моторные и вредные трансмиссионные масла подлежат сбору, хранению и отгрузке для последующей регенерации на специализированные предприятия.
7. Экономическая часть
Для технико-экономической оценки необходимо определить затраты на изготовление или модернизацию конструкции. Затраты на изготовление приспособления предназначенного для дефектации шатуна, З, руб., определяются по формуле :
З = Зо. д. + Зп. д. + Зз/п. (7.1)
где Зо. д. – стоимость изготовленных оригинальных деталей, руб,
Зп. д. - затраты на покупные детали, изделия, агрегаты, руб,
Зз/п. – затраты на заработную плату рабочих по сборке конструкции, руб. Стоимость изготовленных оригинальных деталей, Зо. д, рубли, включают в себя: заработную плату по изготовлению деталей; амортизацию оборудования, затраты на текущий ремонт и обслуживание оборудования, затраты на электроэнергию, стоимость материалов, для изготовления детали, прочие затраты. И определяем по формуле:
Зо.д.=ЗП+Са+Зто+Зэ+Зм+Зп (7.2)
Деталями собственного изготовления являются поверочная плита и прижимная пластина. Стоимость материалов, Зм, руб, необходимых для изготовления данных деталей, для удобства, внесем в таблицу 7.1.
Таблица 5 – Стоимость материалов необходимых для изготовления приспособления
| Наименование материала | Размеры, м количество, шт | Цена за единицу, рублей | Общая стоимость, рублей |
| Швеллер 18У | 0,5 | 260 | 130 |
| Металл листовой 3 мм | 3 | 6 | 18 |
| Итого | 148 |
Таким образом, общая стоимость материалов необходимых для изготовления приспособления равным Зм составляет 148 рублей.
Заработная плата, ЗП, руб., рассчитываем по формуле:
ЗП = ∑ Тi ∙ Cчi ∙ Ki (7.3)
где Тi – средняя трудоемкость изготовления отдельных деталей, человеко-часы, трудоемкость на резку швеллера Т1 равна 0,3 человеко часов, на сверление одного отверстия –Т2 0,08 человеко-часов, на шлифовку контрольной поверхности плиты – Т3 1,5 человеко-часов; /3/
Cчi – часовые тарифные ставки соответствующего разряда. Для рабочего имеющего девятый разряд часовая тарифная ставка составляет 14,2 руб, /3/
Ki – коэффициенты, учитывающие дополнительную заработную плату, премии, доплаты, отчисления в фонд социального страхования - 1,26 процента и районный коэффициент - 1,15. /3/
Определим суммарную трудоемкость изготовления деталей ∑П,чел./час, по формуле:
∑Тi=Ti1+Ti2+Ti3=0,3+0,08+1,5=1,88 (7.4)
Подставив полученные данные в формулу 7.3, получим заработную плату рабочему за выполненную работу в рублях:
ЗП=1,88∙14,2∙1,15·1,26=38,68
Амортизационные отчисления рассчитывают по всем видам работ:
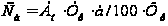 (7.5)
где Бо – балансовая стоимость единицы оборудования. Стоимость «Болгарки» составляет 3400 рублей; сверление и шлифовка осуществляется электродрелью, стоимостью 1147 рублей,
Тр – время работы оборудования; Трб=0,3 часа – время работы «Болгарки», Трэ1=0,08 часа – время работы электродрели при сверлении, Трэ2=1,5 часа – время работы электродрели при шлифовании,
а – годовые нормы амортизационных отчислений, проценты к балансовой стоимости, а=0,05 процента,
Фр – фонд рабочего времени, ч, определяется произведением количества рабочих дней в году и продолжительностью рабочего дня, формула 30. При пятидневной рабочей неделе, количество рабочих дней в году, в среднем, составляет 250 дней. Продолжительность рабочего дня принимаем в одну смену 8 часов в сутки.
Таким образом:
Фр=250∙8=2000 (7.6)
Таким образом, подставив полученные данные в формулу 7.5, определим нормы амортизационных отчислений по каждому виду работ:
1) определяем амортизационные отчисления при резке металла универсальной шлифовальной машинкой:
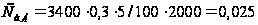
2) определим амортизационные отчисления при сверлении отверстия:
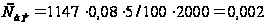
3) определим амортизационные отчисления при шлифовании контрольной поверхности приспособления:
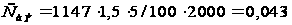
Общая норма амортизационных отчислений определяется суммой амортизационных отчислений по видам работ:
Са = СаБ + СаЭ + СаЭ (7.7)
Са = 0,025+0,002+0,043=0,07
Затраты на текущий ремонт и техническое оборудование рассчитывают аналогично, лишь меняют норматив отчислений 4-5%.
1) Определяем затраты на техническое обслуживание универсальной шлифовальной машинки:
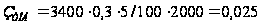
2) Определяем затраты на техническое обслуживание и ремонт электродрели при сверлении:
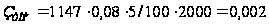
3) Определяем затраты на техническое обслуживание и ремонт электродрели при шлифовании:
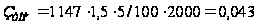
Общая норма отчислений на техническое обслуживание и ремонт определяется по формуле:
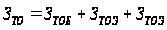 (7.8)
Зто = 0,025 + 0,002 + 0,043 = 0,07
Для удобства подсчетов затрат на электроэнергию, все данные внесем в таблицу 6.2.
где И – потребление мощности, КВт равное 1,8;
Т- продолжительность работы, час равное 0,3;
Ц – стоимость 1КВт/руб равное 1,58
З э = И ۰ Т ۰ Ц
З э = 1,8 ۰ 0,3 ۰1,58 =0,85
Таблица 7.2 – Затраты на электроэнергию
| Оборудование | Потребление мощности, кВт | Продолжительность работы, час | Стоимость 1 кВт/руб. | Затраты, руб. |
| Болгарка | 1,8 | 0,3 | 1,58 | 0,85 |
| Электродрель | 0,45 | 0,08 | 1,58 | 0,057 |
| Шлифовальная машинка | 0,45 | 1,5 | 1,58 | 1,07 |
| Итого | 1,98 | |||
Прочие затраты принимают в размер 5% от суммы затрат на заработную плату, амортизационные отчисления, текущий ремонт, энергетические источники, и определяется по формуле:
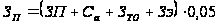 (7.9)
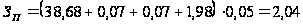
Определим сумму затрат на изготовление оригинальных деталей по формуле:
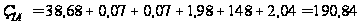
Для удобства определения стоимости покупных деталей, Зп.д., руб., все данные внесем в таблицу 7.3.
Таблица 7.3 – Стоимость покупных деталей
| Наименование детали, агрегата | Количество, шт | Цена за единицу, руб | Общая стоимость, руб |
| Болт | 1 | 9,50 | 9,50 |
| Гайка | 2 | 3,65 | 3,65 |
| Шайба | 2 | 2,00 | 4 |
| Итого | 17,15 | ||
Заработную плату по сборке конструкции, Зп/д, руб., рассчитываем путем умножения суммарной трудоемкости сборки отдельных элементов конструкции на часовую тарифную ставку и коэффициента надбавок. И определяется по формуле:
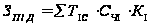 (7.10)
Для удобства определения суммарной трудоемкости сборочных работ по приспособлению все данные оформим в виде таблицы:
Таблица 7.4 – Трудоемкость сборочных работ
| Виды работ | Время сборки, мин |
| Сверление по месту | 4,8 |
| Постановка шайб | 0,45 ∙ 2=0,9 |
| Завертывание гайки | 1,0 |
| Итого: | 6,7 |
Переведем полученный результат трудоемкости в часы, она составляет 0,1 часа.
Определим заработную плату рабочего по сборке приспособления:
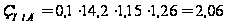
Смета затрат на изготовление приспособления оформляется в виде таблицы 7.5.
Таблица 7.5 - Смета затрат на изготовление приспособления
| Статьи затрат | Сумма, руб. |
| Стоимость материалов | 148 |
| Заработная плата на изготовление оригинальных деталей | 38,68 |
| Амортизационные отчисления | 0,07 |
| Затраты на ТР и ТО оборудования | 0,07 |
| Затраты на энергию | 1,98 |
| Прочие затраты | 2,04 |
| Стоимость покупных деталей | 17,15 |
| Заработная плата на сборку конструкции | 2,06 |
| Итого | 210,05 |
Таким образом, общая сумма затрат на изготовление приспособления составила 210,05 рубля.
Так как разрабатываемое приспособление не используется в производстве, следовательно, расчет экономической эффективности производить не имеет смысла.
Заключение
В проекте представлена разработка рабочего места с изготовлением пособия по ремонту и ТО кривошипно-шатунного механизма двигателя Д-240.
В разделе «Охрана труда» подробно разработаны мероприятия по обеспечению безопасности труда, произведены расчеты общеобменной вентиляции, искусственного и естественного освещения и отопления рабочего места с учетом требований, предъявляемых охраной труда.
В разделе «Постановка транспорта на воинский учет» приведена разработка пожарных мероприятий и правила постановки техники на воинский учет.
В разделе «Охрана окружающей среды» отражены вопросы экологии, влияния производственной деятельности человека на природу, а также мероприятия по предотвращению загрязнения окружающей среды. В частности, отражена проблема хранения, и утилизации отходов производства, которые образуются на рабочем месте.
В разделе «Экономическая часть» приведены подробные расчеты затрат на изготовление приспособления для дефектации шатуна.
Таким образом, сделаем вывод о необходимости и эффективности данной конструкции в учебных условиях.
Список использованных источников
1 Ульман И.Е., Герштейн И.М. Ремонт машин. – М.: Колос, 1982.– 446 с.
2 Скотников В.А. Тракторы и автомобили. – М.: Агропромиздат, 1985. – 440
3 Бобриков Ф.А. Курсовое и дипломное проектирование. – М.: Колос, 1975. 368 с.
4 Макиенко Н.И. Слесарное дело с основами материаловедения. – М.: Высшая школа, 1977. – 480 с.
5 Калисский В.С. Автомобиль. – М.: Транспорт, 1975. – 368 с.
6 Карагодин В.Н., Митрохин Н.Н. Ремонт автомобилей и двигателей. – М.: Мастерство. Высшая школа, 2001. – 496 с.
7 Власов В.М., Жанказьнев С.В., Круглов С.М. Техническое обслуживание автомобилей. – М.: Академия, 2003. – 480 с.
8 Матвеев В.А., Пустовалов И.И. Техническое нормирование ремонтных работ в сельском хозяйстве. – М.: Колос, 1979. – 288 с.
9 Румянцев С.И., Боднев А.Г., Бойко В.И. Ремонт автомобилей. – М.: Транспорт, 1988. – 328 с.
10 Устюгов И.И. Детали машин. – М.: Высшая школа, 1981. – 399 с.
11 Феодосьев В.И. Сопротивление материалов. – М.: Наука, 1974.– 388 с.
12 Забрусков А.П., Филатов А.С. Техническая безопасность на ремонтных предприятиях сельского хозяйства. – М.: Россельхозиздат, 1977. – 208 с.
13 Луковников А.В. Охрана труда. – М.: Колос, 1975. – 368 с.
14 Солуянов П.В., Грянин Г.Н., Большов М.М. Охрана труда. – М.: Колос, 1977. – 336 с.
15 Тургиев А.К., Луковников А.В. Охрана труда в сельском хозяйстве. – М.: Академия, 2003. – 320 с.
16 Челноков А.А., Ющенко Л.Ф. Основы промышленной экологии. – Минск: Высшая школа, - 2001.
17 Бендарский В.В. Экологическая безопасность при эксплуатации и ремонте автомобилей. – Ростов на Дону: Феника, 2003.
18 Борисов Е.Ф. Экономическая теория. М.: Юрай, 2001.
19 Конарев Ф.М., Пережегин М.А., Гряник Г.Н. Охрана труда. – М.: Колос, 1982. – 351 с.
20 Методическая разработка по воинскому учету.
21 Семенов В.М. Лабораторно-практические занятия по ремонтному делу. – М.: Издательство сельскохозяйственной литературы, журналов и плакатов. 1962.
22 Борисов Е.Ф. Основы экономической теории. – М.: Высшая школа, 2001.
23 Грузинов В.П. «Экономика предприятия». – М.: Финансы и статистика, 2005.
24 Скляренко В.К. и другие. Экономика предприятия (в схемах, таблицах, расчетах). – М.: Инфра, 2002.
25 Сергеев И.С. Экономика предприятия.– М.: Финансы и статистика, 2005.
26 Грибов В.Д., Грузинов В.П. Экономика предприятия. – М.: Финансы и статистика, 2004.
27 Волкова О.И. Экономика предприятия (фирмы). – М.: Инфра, 2003.
28 Калмыков Н.В. Технико-экономическое обоснование дипломных проектов. Методическое указание. – Бузулук: БГТИ, 2005.
29 Туревский И.С. Техническое обслуживание автомобилей. – М.: Форум – ИнфРа, 2005.