Проект создания компании-оператора ООО "Трансмет"
Доходы компании – оператора от перевозок грузов по РЖД, тыс.у.е
Наименование показателя
2004
2005
2006
2007
2008
2009
2010
2011
2012
2013
Всего
Таблица 2.6
|
Доходы компании за 2004 - 2013 гг. по РЖД, долл. США |
|||
| Год расчетного периода | Доходы компании - оператора | ||
| От перевозок | Дополнительные | ВСЕГО | |
|
2004 |
1335,6 | 208,5 | 1544,1 |
|
2005 |
1976,2 | 308,5 | 2284,7 |
|
2006 |
2584,7 | 403,5 | 2988,2 |
|
2007 |
3193,3 | 498,5 | 3691,8 |
|
2008 |
3801,8 | 593,5 | 4395,3 |
|
2009 |
4410,4 | 688,5 | 5098,9 |
|
2010 |
5018,9 | 783,5 | 5802,4 |
|
2011 |
5627,5 | 878,5 | 6506,0 |
|
2012 |
6236,0 | 973,5 | 7209,5 |
|
2013 |
6844,6 | 1068,5 | 7913,1 |
|
Всего |
41029,1 | 6405,0 | 47434,1 |
Инвестиционный план
Инвестиционная политика компании-оператора «ТРАНСМЕТ» заключается в приобретении собственного парка полувагонов для осуществления транспортировки и экспедирования грузов, в объёмах запланированных компанией-оператором на перспективу до 2013 года.
Планируется, что собственный парк вагонов формируется за счет покупки новых вагонов.
Инвестиционный план компании реализуется по следующим этапам:
осуществляется расчет потребного (рабочего и инвентарного) парка вагонов для обеспечения заданных объёмов перевозок по маршрутам проекта;
определяется потребность в капитальных вложениях на формирование собственного парка вагонов по годам расчетного периода;
анализируются возможные источники финансирования планируемых капитальных вложений по проекту – собственные средства компании (отчисления, начисляемые на собственный парк вагонов, чистая прибыль) и /или привлеченные (заёмные) средства;
осуществляется работа по заключению договоров и соглашений с ОАО «РЖД» и другими предприятиями и организациями (условия, сроки, финансовые согласования) с целью реализации инвестиционной схемы, разработанной компанией оператором.
Для обеспечения планируемого объёма перевозок определен потребный парк вагонов. Новые вагоны приобретаются компанией-оператором по стоимости 18,5 тыс. у.е. Капитальные вложения по годам периода расчета приведены в таблице 2.7. Капитальные вложения составляют по проекту в целом 298945,6 тыс. у.е., в том числе в части перевозок по РЖД — 20579,6 тыс. у.е.
Таблица 2.7.
|
Капитальные вложения на приобретение собственного парка полувагонов |
||||
| Год периода расчета | Приобретение новых полувагонов | Капитальные вложения | ||
| Всего | в том числе по РЖД | Всего | в том числе по РЖД | |
|
2004 |
315 | 217 | 5833,4 | 4015,8 |
|
2005 |
151 | 104 | 2797,8 | 1926,0 |
|
2006 |
144 | 99 | 2657,9 | 1829,7 |
|
2007 |
144 | 99 | 2657,9 | 1829,7 |
|
2008 |
144 | 99 | 2657,9 | 1829,7 |
|
2009 |
144 | 99 | 2657,9 | 1829,7 |
|
2010 |
144 | 99 | 2657,9 | 1829,7 |
|
2011 |
144 | 99 | 2657,9 | 1829,7 |
|
2012 |
144 | 99 | 2657,9 | 1829,7 |
|
2013 |
144 | 99 | 2657,9 | 1829,7 |
|
Всего |
1616 | 1112 | 29894,6 | 20579,6 |
Инвестиционная схема компании-оператора по приобретению собственного парка вагонов для перевозок по РЖД в количестве 1112 ед. реализуется, исходя из наличия собственных инвестиционных ресурсов компании по каждому году инвестиционного периода, и позволяет компании обеспечивать запланированный объём перевозок собственным парком полувагонов:
2004 год: компания-оператор осуществляет покупку 217 новых вагонов за счет привлечения заемных средств, (кредита банка) в размере 4016 тыс. у.е. по ставке кредита банка - 12% годовых.
2005 год: компания — оператор приобретает 104 новых полувагона за счет кредита банка в размере 150,0 тыс. у.е. и собственных средств, полученных в 2004 и текущем годах.
2006 год: компания покупает 99 новых полувагонов за счет кредита банка в размере 300,0 тыс. у.е. и собственных средств, полученных в текущем году
2007-2013 годы: компания приобретает ежегодно по 99 полувагонов (кроме 2013г. — 88 вагонов) за счет собственных средств и осуществляет возврат кредита за счет осуществления своей операционной деятельности.
На конец расчетного периода инвентарный парк собственных полувагонов для перевозок по РЖД составляет 1112 единиц.
Общий объём капитальных вложений по РЖД составляет 20579,6 тыс. у.е. (см. табл.2.7.) , из которых:
кредит банка – 4466 тыс. у.е. (21,7%);
амортизационные отчисления, начисленные на парк собственных вагонов компании-оператора (для перевозок по РЖД) – 5551,3 тыс. у.е.(или 27 %);
Чистая прибыль компании-оператора, направляемая на финансирование капитальных вложений – 10562,3 тыс. у.е. (51,3%).
Финансовый план
Финансовый раздел бизнес-плана базируется на результатах планирования объёмов перевозок, расходов, доходов, прибыли и налоговых выплат по инвестиционному проекту создания компании- оператора «Трансмет».
Величины объёмов перевозок, расходов и доходов по проекту определены ранее в разделах «Производственный план», «Расходы компании-оператора» и «Доходы компании-оператора» бизнес-плана.
Налоговые платежи компании-оператора включают уплату следующих видов налогов.
Налог на имущество относится на прибыль предприятия и определяется в проценте к среднегодовой остаточной стоимости имущества компании-оператора по ставке 2,2%. Налогооблагаемая база (среднегодовая остаточная стоимость) и размер налога на имущество по собственному парку вагонов, используемых для перевозок по РЖД, приведены в таблице 2.8.
Налог на прибыль исчисляется от величины налогооблагаемой прибыли по ставке 24%. При расчете этого налога Компания оператор планирует воспользоваться льготой, которая предоставляется при приобретении основных средств. За расчетный период его величина составляет 3463,6 тыс. у.е. (см. табл.2.9).
Ставки налогов и порядок их исчисления, установленные нормативными законодательными актами на 2004 г., приняты неизменными в течение срока реализации проекта.
Величина налоговых выплат по проекту, включающая налог на имущество и налог на прибыль, составила за расчетный период 6055,5 тыс. у.е.
Таблица 2.9.
|
Расчет налога на имущество, тыс. долл. США |
||
| Год расчетного периода | Налогооблагаемая база (среднегодовая остаточная стоимость) | Величина налога |
|
2004 |
3835,1 | 84,4 |
|
2005 |
5674,4 | 124,8 |
|
2006 |
7421,8 | 163,3 |
|
2007 |
9169,2 | 201,7 |
|
2008 |
10916,6 | 240,2 |
|
2009 |
12664,0 | 278,6 |
|
2010 |
14411,4 | 317,0 |
|
2011 |
16158,7 | 355,5 |
|
2012 |
17906,1 | 393,9 |
|
2013 |
19653,5 | 432,4 |
|
Всего |
- | 2591,8 |
Таблица 2.10.
|
Определение налога на прибыль, тыс.долл. США |
|||
| Год расчетного периода | Налогооблагаемая база | Размер налога | |
| Без учета льготы по приобретению вагонов | С учетом льготы по приобретению вагонов | ||
|
2004 |
1058,8 | 529,4 | 127,1 |
|
2005 |
1084,7 | 542,3 | 130,2 |
|
2006 |
1549,1 | 774,6 | 185,9 |
|
2007 |
1995,5 | 997,8 | 239,5 |
|
2008 |
2477,9 | 1239,0 | 297,4 |
|
2009 |
2960,4 | 1480,2 | 355,2 |
|
2010 |
3442,8 | 1721,4 | 413,1 |
|
2011 |
3925,2 | 1962,6 | 471,0 |
|
2012 |
4943,5 | 2471,7 | 593,2 |
|
2013 |
5425,9 | 2713,0 | 651,1 |
|
Всего |
3463,6 | ||
Расчет чистой прибыли компании-оператора, которая может быть направлена на финансирование инвестиций по формированию собственного парка вагонов для перевозок по РЖД, приводится в таблице 2.10.
За период 2004-2013 годы компания получает чистую прибыль в размере 25400,1тыс. у.е.
Рассчитанные величины доходов, расходов (по отдельным элементам), налогов (по видам) по годам расчетного периода включены в состав денежных потоков, которые по видам деятельности компании-оператора представлены в таблице 2.10.
|
Расчет величины чистой прибыли компании-оператора, в тыс. долл. США |
||||||||||||
| Показатели |
2004 |
2005 |
2006 |
2007 |
2008 |
2009 |
2010 |
2011 |
2012 |
2013 |
ВСЕГО |
|
|
Доходы компании |
Доходы (выручка) | 1544,109 | 2284,689 | 2988,24 | 3691,791 | 4395,342 | 5098,893 | 5802,444 | 6505,995 | 7209,546 | 7913,097 | 47434,15 |
| в том числе | ||||||||||||
| Доходы от перевозок | 1335,609 | 1976,189 | 2584,74 | 3193,291 | 3801,842 | 4410,393 | 5018,944 | 5627,495 | 6236,046 | 6844,597 | 41029,15 | |
| Дополнительные доходы | 208,5 | 308,5 | 403,5 | 498,5 | 593,5 | 688,5 | 783,5 | 878,5 | 973,5 | 1068,5 | 6405 | |
|
Расходы компании |
Себестоимость | 401,0 | 1075,2 | 1275,9 | 1494,5 | 1677,2 | 1859,9 | 2042,6 | 2225,3 | 1872,1 | 2054,8 | 15978,6 |
| в том числе | ||||||||||||
| Расходы на ремонт парка собственных вагонов | 145,653 | 215,5105 | 281,8752 | 348,2398 | 414,6045 | 480,9691 | 547,3338 | 613,6984 | 680,0631 | 746,4278 | 4474,375 | |
| Амортизационные отчисления | 180,7095 | 267,3808 | 349,7184 | 432,0561 | 514,3938 | 596,7314 | 679,0691 | 761,4068 | 843,7445 | 926,0821 | 5551,292 | |
| Расходы на содержание компании | 74,6 | 110,4 | 144,4 | 178,4 | 212,3 | 246,3 | 280,3 | 314,3 | 348,3 | 382,3 | 2291,7 | |
| Уплата процентов по кредиту | 0,0 | 481,9 | 499,9 | 535,9 | 535,9 | 535,9 | 535,9 | 535,9 | 0,0 | 0,0 | 3661,2 | |
|
выплаты |
Налог на имущество | 84,37127 | 124,8371 | 163,2796 | 201,7222 | 240,1647 | 278,6073 | 317,0498 | 355,4924 | 393,9349 | 432,3775 | 2591,837 |
| Налог на прибыль | 127,0531 | 130,1628 | 185,8927 | 239,4627 | 297,3526 | 355,2425 | 413,1324 | 471,0223 | 593,2193 | 651,1092 | 3463,6 | |
| Чистая (нераспределенная) прибыль компании-оператора | 931,7 | 954,5 | 1363,2 | 1756,1 | 2180,6 | 2605,1 | 3029,6 | 3454,2 | 4350,3 | 4774,8 | 25400,1 | |
Оценка эффективности инвестиционного проекта
Оценка эффективности инвестиционного проекта создания компании-оператора «Трансмет» осуществляется в соответствии с методическими рекомендациями по оценке инвестиционных проектов на железнодорожном транспорте, утвержденными Указанием МПС России от 31 августа 1998г №В-1024у.
Соизмерение разновременных затрат результатов и эффектов осуществляется путем приведения их к первому году расчетного периода с помощью норм дисконта. Годовая норма дисконта принимается равной 10% и не изменяется на протяжении всего периода реализации проекта.
Экономическая оценка эффективности данного проекта состоит в расчете и анализе показателей эффективности инвестиций, направленных на организацию деятельности компании-оператора. К их числу относятся:
чистый доход (ЧД) и чистый дисконтированный доход (ЧДД) или интегральный эффект, определяемый как сумма текущих эффектов за весь расчетный период, приведенных к начальному шагу или как превышение интегральных результатов над интегральными затратами;
индекс доходности, представляющий собой отношение суммы полученных эффектов к величине капитальных вложений и характеризующий уровень доходов на единицу затрат (то есть эффективность вложений);
срок окупаемости инвестиций по проекту – время, за которое возмещаются первоначальные вложения за счет чистых поступлений.
Порядок расчета приведенных выше показателей эффективности определен действующими в настоящее время Методическими рекомендациями.
Результаты расчета показателей эффективности проекта позволяют сделать следующие выводы:
чистый
дисконтированный
доход составил
 тыс.
у.е.;
индекс доходности, равен без учета и с учетом дисконтирования соответственно 5,1 и 2,5 . Его величина в обоих случаях больше 1, что говорит об эффективности данного инвестиционного проекта (чем больше значение данного показателя за расчетный период, тем выше отдача от каждого рубля, инвестированного в проект);
срок окупаемости проекта 3,6 и 1.6лет
*C учетом дисконтирования Индекс доходности равен:
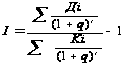 =
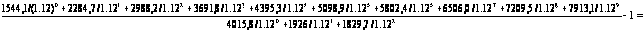 =2,5
*Без учета дисконтирования Индекс доходности равен:
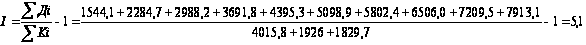
Срок окупаемости
-с учетом дисконтирования

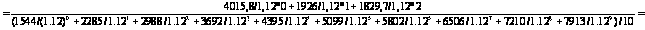
 =3,6
-без учета дисконтирования
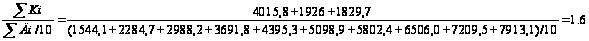
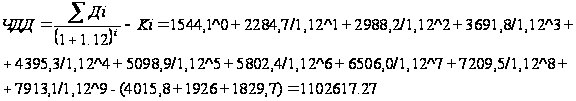
Заключение
В заключении можно отметить, что приведенные рекомендации по построению разделов бизнес-плана относятся к достаточно сложному случаю компании-оператора, которая нацелена производить грузовые перевозки, и ищет финансирования или партнеров под свой проект. По своей структуре данный бизнес-план не совсем соответствует типовой структуре бизнес-плана, но если рассматривать его применение к "Требованиям к бизнес-планам технологических компаний-операторов", то этот бизнес-план соответствует всем требованиям. Представленный бизнес-план для технологической компании-оператора ООО "Трансмет" отражает одну из важнейших задач помимо тех, которые определены в бизнес-плане - Участие в реструктуризации железнодорожного транспорта. Значимость данного бизнес-плана определена качеством содержащихся в нем предложений и информации, что не маловажно для инвесторов.
Это заключение сделано на основе следующих данных:
Уровень рентабельности компании-оператора "Трансмет" принят в размере 30% к себестоимости проведения ремонтных работ
Объем отгрузки готовой продукции ОАО "Череповецкий металлургический комбинат" в 2004 г. составил 680,2 тыс. тонн, что на 2% больше, чем в 2003 г.
Общий объем перевозок компанией - оператором в 2004г. составляет 417 тыс. тонн в год, а в 2005 г. уже 617 тыс. тонн, что говорит об абсолютном росте объемов перевозок в размере 190 тыс. тонн ежегодно.
Общий потребный парк полувагонов на 2004 г. составит 263 (инвентарный - 315), в том числе по РЖД 181 и 217 полувагонов. На момент окончания 2013 г. рабочий парк составят 1347 и 1616 вагонов, по РЖД – 927 и 1112 вагонов.
Оборот вагонов по направлению Череповец-Клайпеда составил 13,8 суток, в том числе по территории России - 9,5 суток.
Расходы на ремонт, техническое обслуживание и содержание полувагонов составили 19,2 тыс. руб. в год или 671у.е.
За период 2004-2013 гг. амортизационные отчисления по всему парку вагонов компании-оператора составили 8064,0 тыс.у.е., в том числе по парку для работы на РЖД - 5551,3 тыс. у.е.
Общая сумма расходов на содержание компании равна - 2291,7 тыс. у.е. (на начало 2004 г. эта величина составила 74,6тыс. у.е.)
Общая величина доходов по проекту, включающая доходы от перевозок и дополнительные доходы, за период 2004 - 2013 гг. составит 47,434 млн. у.е.
Капитальные вложения на приобретение собственного парка полувагонов по проекту в целом составляют 29894,6 тыс. у.е., в том числе в части перевозок по РЖД – 20579,6 тыс. у.е.
3а период 2001 - 2010 годы компания получит чистую прибыль в размере 25400,1 тыс. у.е.
Чистый дисконтированный доход составил 11026,17 тыс. у.е.
Исходя из того, что в связи со сложившейся ситуацией в современной экономике, проблема бизнес-планирования является наиболее актуальной для нормального функционирования предприятий, инвестиционный проект по созданию компании-оператора «ТРАНСМЕТ» является эффективным, и может быть реализован при существующей экономической ситуации. Но, учитывая, что работа по бизнес-планированию - это очень достаточно длительный процесс, то эффективность и повышение качества данного бизнес-плана, а также снижение трудоемкости его разработки, призваны обеспечить компьютерные программные продукты подготовки бизнес-планов.
Необходимость автоматизации и применение новейших технологий поможет поднять на новый уровень процесс бизнес-планирования.