Обеспечение безопасности автотранспортных средств при автосервисном обслуживании
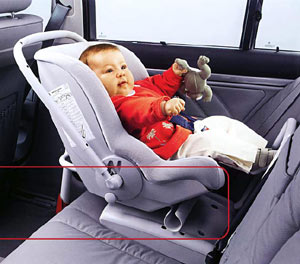
Держать детей на руках тоже нежелательно, так как при столкновении, например, со скорости 40 км/ч ребенок весом 5,5 кг оказывает нагрузку на руки держащего, равноценную 110 кг. Удержать такой вес, особенно женщинам, вряд ли удастся. А самых маленьких детей - малышей в возрасте до 18 месяцев лучше всего перевозить в детском сиденьи, установленном сзади спинкой вперед. Так при столкновении обеспечивается хорошая защита затылка и спины. Кроме того, детские сиденья для детей весом 9-18 кг должны оборудоваться ремнями с пятью точками крепления. Такая схема позволяет распределить ударную нагрузку при столкновении по большей поверхности тела ребенка, чем снижается вероятность получения тяжелых травм18.
Дальнейшие усовершенствования систем безопасности привели к созданию преднатяжителя ремня, обеспечивающего своевременное реагирование на аварийное замедление автомобиля, притягивая водителя и пассажиров к спинкам сидений, а также дальнейшее продвижение вперёд по инерции и получение травм от рулевой колонки, передней панели и других элементов кузова автомобиля.
Дополнительным элементом механизма преднатяжителя является ограничитель нагрузки. Его основная функция - предотвращение травм грудной клетки вследствие нагрузки от удержания тела ремнём безопасности. При перегрузке, превышающей заранее заданные параметры, внутренняя зубчатая рейка искривляется и обеспечивает ограниченное ослабление усилия натяжения.
Для задействования механизма преднатяжителя с блока управления воздушными подушками и ремнями безопасности поступает электрический сигнал.
Этот сигнал задействует систему зажигания пиротехнического элемента преднатяжителя. Образовавшийся газ толкает поршень механизма, соединённого зубчатой рейкой и через планетарный механизм натягивается ремень безопасности.
Механизм преднатяжителя всегда задействуется раньше, чем воздушные подушки безопасности.
Вполне возможно, что система управления "решит" задействовать только преднатяжители без задействования воздушных подушек.
Время реакции системы преднатяжителя - 0.004 сек после определения аварии. Напряжение задействования пиропатрона преднатяжителя - 12 Вольт, ток не превышает 2-3 Ампер.
3.4 Надувные подушки безопасности
Одной из распространённых и действенных систем безопасности в современных автомобилях (после ремней безопасности) являются воздушные подушки. Они начали широко использоваться уже в конце 70-х годов, но лишь десятилетие спустя они действительно заняли достойное место в системах безопасности автомобилей большинства изготовителей.
Они размещаются не только перед водителем, но и перед передним пассажиром, а также с боков (в дверях, стойках кузова и т.д.). Некоторые модели автомобилей имеют их принудительное отключение из-за того, что люди с больным сердцем и дети могут не выдержать их ложного срабатывания. Сегодня надувные подушки безопасности - обычное дело не только на дорогих машинах, но и на маленьких (и относительно недорогих) автомобильчиках. Вот схема работы системы подушек безопасности19:
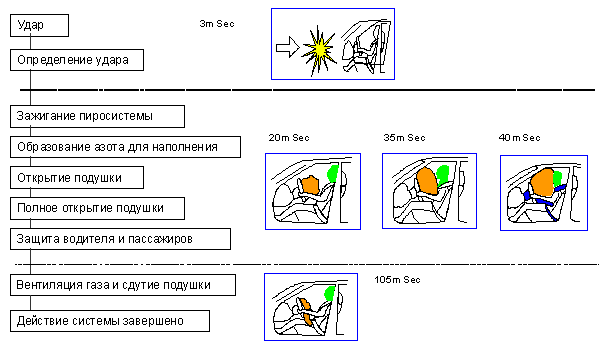
Разработаны подушки безопасности как для водителей, так и для пассажиров на переднем сиденье. Для водителя подушка устанавливается обычно на рулевом управлении, для пассажира - на приборной панели (в зависимости от конструкции).
Передние подушки безопасности срабатывают при получении аварийного сигнала от блока управления. В зависимости от конструкции, степень наполнения подушки газом может варьироваться. Предназначение передних подушек - защита водителя и пассажира от травмирования твёрдыми предметами (кузов двигателя и др.) и осколками стёкол при фронтальных столкновениях.
Боковые подушки предназначены для уменьшения повреждения людей, находящихся в автомобиле при боковом ударе. Они устанавливаются на дверях, либо в спинках сидений. При боковом столкновении внешние датчики посылают сигналы в центральный блок управления подушками безопасности. Это делает возможным срабатывание как некоторых, так и всех боковых подушек.
Исследования влияния надувных подушек безопасности на вероятность гибели водителя при лобовых столкновениях показали, что таковая уменьшается на 20-25%.
В случае, если подушки безопасности сработали, или были каким-либо образом повреждены, они не могут быть отремонтированы. Вся система подушек безопасности подлежит замене.
Постоянно ужесточающиеся требования к системам безопасности приводят к разработкам изготовителями более совершенных и "интеллигентных" решений в этой области. Осенью 2003г., в соответствии с новым федеральным законом, больше трети новых американских автомобилей, должны будут "чувствовать" разницу, кто находится в салоне - взрослый или ребёнок - и находится ли вообще.
При таком раскладе подушки безопасности будут в случае аварии надуваться настолько, насколько это необходимо. Датчики, фиксирующие вес и давление под сиденьями и в ремнях безопасности, а также положение сидения относительно воздушной подушки - это первый шаг.
Следующий шаг собираются сделать Siemens, TRW и Motorola, которые разрабатывают устройства, умеющие определять положение человека в машине и его габариты посредством лазеров, 3D-камер и электрических полей.
Напомним, что воздушная подушка водителя имеет объём от 60 до 80 литров, а переднего пассажира - до 130 литров. Нетрудно представить, что при срабатывании системы, объём салона уменьшается на 200-250 литров в течение 0,04 сек (см. рисунок), что даёт немалую нагрузку на барабанные перепонки. Кроме того, вылетающая со скоростью более 300 км/ч подушка, таит в себе немалую опасность для людей, если они не пристёгнуты ремнём безопасности и ничто не задерживает инерционное движение тела навстречу подушке20.
Существует статистика, говорящая о влиянии надувных подушек безопасности на травматизм при аварии. Для того чтобы уменьшить вероятность травмы:
Если в машине имеется подушка безопасности, не стоит размещать повернутые назад детские сиденья на сиденье автомобиля, где эта подушка безопасности находится. При надувании подушка безопасности может сдвинуть сиденье и нанести травму ребенку.
Подушки безопасности на пассажирском месте повышают вероятность гибели детей до 13 лет, сидящих на этом месте. Ребёнок ниже 150 см роста может получить удар в голову воздушной подушкой, открывающейся со скоростью 322 км/ч. Существуют различные уровни защиты подушек безопасности. National Highway Traffic Safety Administration (NHTSA) разработали "звёздную" шкалу оценки этого параметра. Так количество звёздочек означает процент получения пассажиром серьёзного ущерба при лобовом столкновении транспортных средств (под серьёзным ущербом рассматривается необходимость немедленной госпитализации с угрозой для жизни) 21.
***** = 10% или менее вероятность серьёзного повреждения
**** = 11% - 20% вероятность серьёзного повреждения
*** = 21% - 35% вероятность серьёзного повреждения
** = 36% - 45% вероятность серьёзного повреждения
* = 46% или выше вероятность серьёзного повреждения
3.5 Сидения с подголовниками, структурная целостность и запасные выходы
Роль подголовника - предотвратить резкое движение головы во время аварии. Поэтому следует отрегулировать высоту подголовника и его позицию в правильное положение. Современные подголовники имеют две степени регулировки, позволяющие предотвратить травмы шейных позвонков при движении "взахлест", столь характерных при наездах сзади. В действительности часто подголовники практически не защищают от травм. Эффективная защита при использовании подголовника может быть достигнута, если он находится точно на линии центра головы на уровне ее центра тяжести и не далее 7 см от задней ее части22.
Структурная целостность (целостность каркаса автомобиля) это ещё один важный компонент пассивной безопасности автомобиля. Для каждого автомобиля он тестируется, перед тем как пойти в производство. Детали каркаса не должны изменять свою форму при столкновении, в то время как другие детали должны поглощать энергию удара.
Все типы автомобилей разрабатываются с учётом всех требований пассивной безопасности. А их уровень проверяется краш-тестами, проводящимися по разным системам с разными исходными условиями.
Некоторая часть грузовых автомобилей и прицепных звеньев имеют большой задний свес, что при попутном столкновении допускает подъезд под их кузов (платформу) легковых автомобилей и мотоциклов. При этом возрастает опасность травмирования водителей и пассажиров. Необходимую защиту обеспечивает заднее противоподкатное устройство, которое состоит из поперечины, имеющей сечение не менее 100 мм, и элементов её крепления к шасси. Расстояние от поверхности дороги до нижнего края устройства не должно превышать 550 мм.
Источником многих травм людей является деформация кабин. Недорогим, но надёжным способом защиты водителей и пассажиров признано повышение жёсткости и наращивание до уровня крыши кабины переднего борта платформы. Этот вывод подтверждён результатами испытаний по опрокидыванию грузовых автомобилей ЗИЛ с высоким и усиленным передним бортом.
Травмобезопасное рулевое управление является одним из конструктивных мероприятий, обеспечивающих пассивную безопасность автомобиля - свойство уменьшать тяжесть последствий дорожно-транспортных происшествий. Рулевой механизм рулевого управления может нанести серьёзную травму водителю при лобовом столкновении с препятствием при смятии передней части автомобиля, когда весь рулевой механизм перемещается в сторону водителя.
Водитель также может получить травму от рулевого колеса или рулевого вала при резком перемещении вперёд вследствие лобового столкновения, когда при слабом натяжении ремней безопасности перемещение составляет 300…400 мм. Для уменьшения тяжести травм, получаемых водителем при лобовых столкновениях, которые составляют около 50% всех дорожно-транспортных происшествий, применяют различные конструкции травмобезопасных рулевых механизмов. С этой целью кроме рулевого колеса с утопленной ступицей и двумя спицами, позволяющих значительно снизить тяжесть наносимых травм при ударе, в рулевом механизме устанавливают специальное энергопоглощающее устройство, а рулевой вал часто выполняют составным. Все это обеспечивает незначительное перемещение рулевого вала внутрь кузова автомобиля при лобовых столкновениях с препятствиями, автомобилями и другими транспортными средствами.
Существуют рулевые механизмы с энергопоглощающим устройством сильфонного типа и перфорированной трубой.
В травмобезопасных рулевых управлениях легковых автомобилей применяются и другие энергопоглощающие устройства, которые соединяют составные рулевые валы. К ним относятся резиновые муфты специальной конструкции, а также устройства типа "японский фонарик", который выполнен в виде нескольких продольных пластин, приваренных к концам соединяемых частей рулевого вала. При столкновениях резиновая муфта разрушается, а соединительные пластины деформируются и уменьшают перемещение рулевого вала внутри салона кузова.
Основными элементами колеса в сборе являются обод с диском и пневматическая шина, которая может быть бескамерной или состоять из покрышки, камеры и ободной ленты.
Люки крыши и окна автобусов могут быть использованы в качестве запасных выходов для быстрой эвакуации пассажиров из салона при ДТП или пожаре. С этой целью внутри и снаружи пассажирского помещения автобусов предусмотрены специальные средства для открытия аварийных окон и люков. Так, стекла могут устанавливаться в оконные проёмы кузова на двух замковом резиновом профиле, имеющем замковый шнур. При возникновении опасности необходимо выдернуть замковый шнур с помощью скобы, прикреплённой к нему, и выдавить стекло. Некоторые окна подвешиваются в проеме на петлях и снабжаются ручками для их открывания наружу.
Устройства для приведения в действие аварийных выходов автобусов, находящихся в эксплуатации, должны быть в работоспособном состоянии. Однако в процессе эксплуатации автобусов работники АТП нередко снимают скобу на аварийных окнах, опасаясь умышленной порчи уплотнения окон пассажирами или пешеходами в случаях, когда это не диктуется необходимостью. Подобная "предусмотрительность" делает невозможным экстренную эвакуацию людей из автобусов.
3.6 Безопасность детей
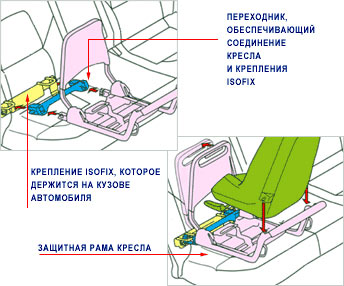
Сегодня уже нет необходимости ломать голову над подгонкой детского сиденья под оригинальные ремни безопасности. Всё более распространённое приспособление Isofix позволяет присоединить сиденье безопасности для ребёнка прямо к точкам соединения, заранее подготовленными в машине, не используя ремни безопасности. Необходимо лишь проверить, что автомобиль и детское сиденье приспособлены к креплениям Isofix.
Система крепления детского сидения23. Как правило, детские кресла крепятся к ремням безопасности и требуют подгонку кресла. Но около семи лет назад ведущими автопроизводителями был введен в действие стандарт Isofix - такие кресла жестко крепятся к кузову с помощью двух специальных кронштейнов в нижней части, заранее подготовленными в машине, не используя ремни безопасности. Считается, что жесткое крепление кресла безопаснее.
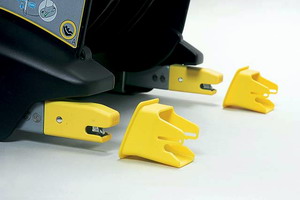
Замки системы Isofix фиксируются на стальных скобах в щели между подушкой и спинкой заднего сиденья автомобиля. Чтобы не повредить обивку при частом использовании кресла, на скобы надевают специальные защитные колпачки.

4. Финансовое планирование деятельности предприятия
4.1 Анализ финансового положения ООО "Русбизнесавто"
Таблица 3.1
Структура имущества организации и источников его формирования
| Показатель | Значение показателя | Изменение | ||||
| на начало периода | на конец периода | (гр.4-гр.2), тыс. руб. | (гр.4: гр.2),% | |||
| в тыс. руб. | в% к валюте баланса | в тыс. руб. | в% к валюте баланса | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Актив | ||||||
| 1. Иммобилизованные средства | 21646 | 5,5 | 72421 | 12,9 | +50775 | +3,3 раза |
| 2. Оборотные активы, всего | 371617 | 94,5 | 487618 | 87,1 | +116001 | +31,2 |
|
в том числе: запасы (кроме товаров отгруженных) |
338783 | 86,1 | 383831 | 68,5 | +45048 | +13,3 |
|
в том числе: сырье и материалы; |
320784 | 81,6 | 340265 | 60,8 | +19481 | +6,1 |
| - готовая продукция (товары). | - | - | - | - | - | - |
| затраты в незавершенном производстве (издержках обращения) и расходах будущих периодов; | 17999 | 4,6 | 43566 | 7,8 | +25567 | +142 |
| НДС по приобретенным ценностям | - | - | - | - | - | - |
| ликвидные активы, всего | 30674 | 7,8 | 95617 | 17,1 | +64943 | +3,1 раза |
|
из них: денежные средства и краткосрочные вложения; |
30514 | 7,8 | 94802 | 16,9 | +64288 | +3,1 раза |
| - дебиторская задолженность (срок платежа по которой не более года); | 160 | <0,1 | 815 | 0,1 | +655 | +5,1 раза |
| - товары отгруженные. | - | - | - | - | - | - |
| Пассив | ||||||
| 1. Собственный капитал | 129809 | 33 | 319707 | 57,1 | +189898 | +146,3 |
| 2. Заемный капитал, всего | 133723 | 34 | 68959 | 12,3 | -64764 | -48,4 |
|
из них: долгосрочные кредиты и займы; |
85003 | 21,6 | 5559 | 1 | -79444 | -93,5 |
| - краткосрочные кредиты и займы. | 48720 | 12,4 | 63400 | 11,3 | +14680 | +30,1 |
|
3. Привлеченный капитал24 |
129731 | 33 | 171373 | 30,6 | +41642 | +32,1 |
| Валюта баланса | 393263 | 100 | 560039 | 100 | +166776 | +42,4 |
Активы организации на конец 2008 г. характеризуются следующим соотношением: 12,9% иммобилизованных средств и 87,1% текущих активов. Активы организации в течение анализируемого периода увеличились на 166776 тыс. руб. (на 42,4%). Учитывая увеличение активов, необходимо отметить, что собственный капитал увеличился еще в большей степени - на 146,3%. Опережающее увеличение собственного капитала относительно общего изменения активов является положительным показателем (табл.2.1).
Рост величины активов организации связан, в основном, с ростом следующих позиций актива баланса (в скобках указана доля изменения данной статьи в общей сумме всех положительно изменившихся статей):
Денежные средства - 64288 тыс. руб. (38,5%)
Незавершенное строительство - 35663 тыс. руб. (21,4%)
Запасы: расходы будущих периодов - 25392 тыс. руб. (15,2%)
Запасы: сырье, материалы и другие аналогичные ценности - 19481 тыс. руб. (11,7%)
Одновременно, в пассиве баланса наибольший прирост наблюдается по строкам:
Нераспределенная прибыль (непокрытый убыток) - 170435 тыс. руб. (69%),
Кредиторская задолженность: поставщики и подрядчики - 34984 тыс. руб. (14,2%),
Доходы будущих периодов - 19143 тыс. руб. (7,8%),
Займы и кредиты - 14680 тыс. руб. (5,9%),
Среди отрицательно изменившихся статей баланса можно выделить "Займы и кредиты" в пассиве (80018 тыс. руб.).
Таблица 3.2
Оценка стоимости чистых активов ООО "Русбизнесавто" за 2008 г.
| Показатель | Значение показателя | Изменение | ||||
| на начало периода | на конец периода |
тыс. руб. (гр.4-гр.2) |
±% ( (4-2): 2) | |||
| в тыс. руб. | в% к валюте баланса | в тыс. руб. | в% к валюте баланса | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Чистые активы | 129809 | 33 | 319707 | 57,1 | +189898 | +146,3 |
| 2. Уставный капитал | 100 | <0,1 | 100 | <0,1 | - | - |
| 3. Превышение чистых активов над уставным капиталом | 129709 | 33 | 319607 | 57,1 | +189898 | +146,4 |
Чистые активы организации на последний день 2008 г. намного (в 3197,1 раза) превышают уставный капитал.
Данное соотношение положительно характеризует финансовое положение ООО "Русбизнесавто", полностью удовлетворяя требованиям нормативных актов к величине чистых активов организации.
Более того необходимо отметить увеличение чистых активов на 146,3% за рассматриваемый период (2008 г).
Приняв во внимание одновременно и превышение чистых активов над уставным капиталом и их увеличение за период, можно говорить о хорошем финансовом положении организации по данному признаку (табл.3.2).
Таблица 3.3
Определение неудовлетворительной структуры баланса ООО "Русбизнесавто" за 2008 г.
|
Показатель25 |
Значение показателя | Изменение (гр.3-гр.2) | Нормативное значение | Соответствие фактического значения нормативному на конец периода | |
| на начало отчетного периода | на конец отчетного периода | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Коэффициент текущей ликвидности | 2,08 | 2,08 | - | не менее 2 | соответствует |
| 2. Коэффициент обеспеченности собственными средствами | 0,29 | 0,51 | +0,22 | не менее 0,1 | соответствует |
| 3. Коэффициент утраты платежеспособности | x | 1,04 | x | не менее 1 | соответствует |
По данным таблицы 3.3 оба коэффициента на последний день 2008 г. оказались в пределах допустимых норм, в качестве третьего показателя рассчитан коэффициент утраты платежеспособности.
Данный коэффициент служит для оценки перспективы утраты организацией нормальной структуры баланса (платежеспособности) в течение трех месяцев при сохранении имевшей место в анализируемом периоде тенденции изменения текущей ликвидности и обеспеченности собственными средствами.
Значение коэффициента утраты платежеспособности (1,04) указывает на низкую вероятность утраты показателями платежеспособности нормальных значений в ближайшие три месяца.
4.2 Анализ финансовой устойчивости ООО "Русбизнесавто"
Таблица 3.4
Анализ финансовой устойчивости по величине излишка (недостатка) собственных оборотных средств ООО "Русбизнесавто" за 2008 г.
| Показатель собственных оборотных средств (СОС) | На начало отчетного периода | На конец отчетного периода | ||
| Значение показателя |
Излишек (недостаток) 26 |
Значение показателя | Излишек (недостаток) | |
| 1 | 2 | 3 | 4 | 5 |
| СОС1 (рассчитан без учета долгосрочных и краткосрочных пассивов) | +108163 | - 230620 | +247286 | - 136545 |
| СОС2 (рассчитан с учетом долгосрочных пассивов) | +193166 | - 145617 | +252845 | - 130986 |
| СОС3 (рассчитан с учетом и долгосрочных, и краткосрочных пассивов) | +371617 | +32834 | +487618 | +103787 |
Поскольку из трех вариантов расчета показателей покрытия запасов и затрат собственными оборотными средствами положительное значение имеет только рассчитанный по последнему варианту (СОС3), финансовое положение организации можно характеризовать как неустойчивое. Следует обратить внимание, что несмотря на неудовлетворительную финансовую устойчивость все три показателя покрытия собственными оборотными средствами запасов и затрат в течение улучшили свои значения (табл.3.4).
Таблица 3.5
Анализ прочих показателей финансовой устойчивости "Союз-К" за 2008 г.
| Показатель | Значение показателя | Изменение показателя (3-2) | Описание показателя и его нормативное значение | |
| на начало отчетного периода | на конец отчетного периода | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Коэффициент автономии | 0,33 | 0,57 | +0,24 |
Отношение собственного капитала к общей сумме капитала. Рекомендованное значение: >0,5 (обычно 0,6-0,7) |
| 2. Финансовый леверидж | 0,49 | 1,33 | +0,84 |
Отношение собственного капитала к заемному. Оптимальное значение: 1. |
| 3. Коэффициент покрытия инвестиций | 0,55 | 0,58 | +0,03 |
Отношение собственного капитала и долгосрочных обязательств к общей сумме капитала. Нормальное значение в мировой практике: ок.0,9; критическое - <0,75. |
| 4. Коэффициент маневренности собственного капитала | 0,9 | 0,78 | - 0,12 | Отношение собственных оборотных средств к источникам собственных и долгосрочных заемных средств. Отношение должно быть, как минимум, положительное. |
| 5. Коэффициент мобильности оборотных средств | 0,94 | 0,87 | - 0,07 | Отношение оборотных средств к стоимости всего имущества. |
| 6. Коэффициент обеспеченности материальных запасов | 0,57 | 0,66 | +0,09 |
Отношение собственных оборотных средств к величине материально-производственных запасов. Нормативное значение: не менее 0,5 |
| 7. Коэффициент обеспеченности текущих активов | 0,52 | 0,52 | <0,01 |
Отношение собственных оборотных средств к текущим активам. Нормативное значение: не ниже 0,1 |
| 8. Коэффициент краткосрочной задолженности | 0,68 | 0,98 | +0,3 | Отношение краткосрочной задолженности к сумме общей задолженности. |
Коэффициент автономии организации на конец декабря 2008 г. составил 0,57. Данный коэффициент характеризует степень зависимости организации от заемного капитала. Полученное здесь значение укладывается в общепринятую для этого показателя норму (>0.5) и свидетельствует об уравновешенности собственного и заемного капитала ООО "Русбизнесавто" (табл.3.5).
Значение коэффициента покрытия инвестиций на конец периода составило 0,58, что значительно ниже нормы (доля собственного капитала и долгосрочных обязательств в общей сумме капитала ООО "Русбизнесавто" составляет всего 58%).
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств организации находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Значение коэффициента маневренности собственного капитала на последний день анализируемого периода составило 0,78. Считается, что оптимальный диапазон значений коэффициента 0,5-0,6. Однако на практике норматив для этого показателя не определен, так как сильно зависит от сферы деятельности организации.
Итоговое значение коэффициента обеспеченности материальных запасов (0,66) соответствует норме, т.е. материально-производственные запасы в достаточной степени обеспечены собственными оборотными средствами организации.
По коэффициенту краткосрочной задолженности видно, что величина краткосрочной кредиторской задолженности ООО "Русбизнесавто" значительно превосходит величину долгосрочной задолженности (98% и 2% соответственно). При этом в течение анализируемого периода (2008 г) доля долгосрочной задолженности уменьшилась на 30%.
4.3 Анализ ликвидности ООО "Русбизнесавто"
Таблица 3.6
Анализ соотношения активов по степени ликвидности и обязательств по сроку погашения ООО "Русбизнесавто" за 2008 г.
| Активы по степени ликвидности | На конец отчетного периода, тыс. руб. | Прирост с нач. года,% | Норм. соотношение | Пассивы по сроку погашения | На конец отчетного периода, тыс. руб. | Прирост c нач. года,% | Излишек/ недостаток платеж. средств тыс. руб., (гр.6 - гр.2) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1. Высоколик-видные активы (ден. ср-ва + краткосрочные фин. вложения) | 94802 | +3,1 раза | >= | П1. Наиболее срочные обязательства (привлечен-ные средства) (текущ. кред. задолж) | 171233 | +32,2 | -76431 |
| А2. Быстрореализуемые активы (краткосрочная деб. задолженность) | 815 | +5,1 раза | >= | П2. Среднесрочные обязательства (краткосроч. кредиты и займы) | 63540 | +29,9 | -62725 |
| А3. Медленнореа-лизуемые активы (долгосроч. деб. задол. + прочие оборот. активы - РБП - НДС к зачету) | 348689 | +7,9 | >= | П3. Долгосрочные обязательства | 5559 | -93,5 | +343130 |
| А4. Труднореализуемые активы (внеоборотные активы) | 72421 | +3,3 раза | <= | П4. Постоянные пассивы (собственный капитал- РБП - НДС к зачету) | 276395 | +147 | -203974 |
Из четырех соотношений, характеризующих наличие ликвидных активов у организации, выполняется два (табл.3.6). У организации не имеется достаточно высоколиквидных активов для погашения наиболее срочных обязательств (разница составляет 76431 тыс. руб.). В соответствии с принципами оптимальной структуры активов по степени ликвидности, краткосрочной дебиторской задолженности должно быть достаточно для покрытия среднесрочных обязательств. В данном случае это соотношение не выполняется - у ООО "Русбизнесавто" недостаточно краткосрочной дебиторской задолженности (1% от необходимого) для погашения среднесрочных обязательств.
Таблица 3.7
Расчет коэффициентов ликвидности ООО "Русбизнесавто" за 2008 г.
| Показатель ликвидности | Значение показателя | Изменение показателя (гр.3 - гр.2) | Расчет, рекомендованное значение | |
| на начало отчетного периода, тыс. руб. | на конец отчетного периода, тыс. руб. | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Коэффициент текущей (общей) ликвидности | 2,08 | 2,08 | -0,01 | Отношение текущих активов к краткосрочным обязательствам. Рекомендуемое значение: >2,0 |
| 2. Коэффициент быстрой (промежуточной) ликвидности | 0,17 | 0,41 | +0,24 | Отношение ликвидных активов к краткосрочным обязательствам. Рекомендуемое значение: >1,0 |
| 3. Коэффициент абсолютной ликвидности | 0,17 | 0,4 | +0,23 | Отношение высоколиквидных активов к краткосрочным обязательствам. Рекомендуемое значение: >0,2 |
Исходя из таблицы 3.7 по итогам декабря 2008 г. коэффициент текущей (общей) ликвидности полностью укладывается в норму (2,08 при нормативном значении 2,0 и более). При этом за анализируемый период коэффициент практически не изменился.
Коэффициент быстрой ликвидности на последний день 2008 г. оказался ниже нормы (0,41). Это означает, что у ООО "Русбизнесавто" недостаточно активов, которые можно в сжатые сроки перевести в денежные средства, чтобы погасить краткосрочную кредиторскую задолженность.
Соответствующим норме, как и два другие, оказался коэффициент абсолютной ликвидности (0,4 при норме 0,2 и более). За рассматриваемый период коэффициент абсолютной ликвидности вырос на 0,23.
4.4 Анализ эффективности деятельности ООО "Русбизнесавто"
Из "Отчета о прибылях и убытках" следует, что за анализируемый период организация получила прибыль от продаж в размере 325885 тыс. руб., что равняется 38,4% от выручки. По сравнению с аналогичным периодом прошлого года прибыль снизилась на 27956 тыс. руб., или на 7,9%.
По сравнению с прошлым периодом в текущем уменьшилась как выручка от продаж, так и расходы по обычным видам деятельности (на 93343 и 65387 тыс. руб. соответственно). Причем в процентном отношении изменение расходов (-11,1%) опережает изменение выручки (-9,9%)
Обратив внимание на строку 040 формы №2 можно отметить, что организация как и в прошлом году не использовала возможность учитывать общехозяйственные расходы в качестве условно-постоянных, относя их ежемесячно на счет реализации.
Прибыль от прочих операций за рассматриваемый период составила 254 тыс. руб., что на 41 тыс. руб. (13,9%) меньше, чем прибыль за аналогичный период прошлого года. При этом величина прибыли от прочих операций составляет 0,1% от абсолютной величины прибыли от продаж за анализируемый период.
Основные финансовые результаты деятельности ООО "Русбизнесавто" за анализируемый период (2008 г) приведены в таблице 3.8.
Таблица 3.8
Основные финансовые результаты деятельности предприятия за 2008.
| Показатель | Значение показателя, тыс. руб. | Изменение показателя | ||
| За отчетный период | За аналогичный период предыдущего года |
тыс. руб. (гр.2 - гр.3) |
±% ( (2-3): 3) | |
| 1 | 2 | 3 | 4 | 5 |
| 1. Выручка от продажи товаров, продукции, работ, услуг | 849412 | 942755 | -93343 | -9,9 |
| 2. Расходы по обычным видам деятельности | 523527 | 588914 | -65387 | -11,1 |
| 3. Прибыль (убыток) от продаж (1-2) | 325885 | 353841 | -27956 | -7,9 |
| 4. Прочие доходы | 254 | 303 | -49 | -16,2 |
| 5. Прочие расходы | - | 8 | -8 | - |
| 6. Прибыль (убыток) от прочих операций (4-5) | 254 | 295 | -41 | -13,9 |
| 7. EBIT (прибыль до уплаты процентов и налогов) | 326139 | 354136 | -27997 | -7,9 |
| 8. Изменение налоговых активов и обязательств, налог на прибыль | -78274 | -84993 | +6719 | +7,9 |
| 9. Чистая прибыль (убыток) отчетного периода (3+6+8) | 247865 | 269143 | -21278 | -7,9 |
| Справочно: Изменение за период нераспределенной прибыли (непокрытого убытка) по данным бухгалтерского баланса (измен. стр.470) | +170435 | х | х | х |
Сопоставление чистой прибыли по данным формы №2 и Баланса показало, что в 2008 г. организация использовала чистую прибыль в сумме 77430 тыс. руб.
Судя по отсутствию в бухгалтерской отчетности данных об отложенных налоговых активах и обязательствах, организация не применяет ПБУ 18/02 "Учет расчетов по налогу на прибыль", что допустимо для субъектов малого предпринимательства (кроме того, ПБУ 18/02 не применяют кредитные, бюджетные организации).
4.5 Анализ рентабельности ООО "Русбизнесавто"
Таблица 3.9
Анализ рентабельности ООО "Русбизнесавто" за 2008 г.
| Показатели рентабельности | Значения показателя (в копейках) |
Изменение, коп. (гр.2 - гр.3) |
|
| за отчетный период 2008 г. | за аналогичный период прошлого года | ||
| 1 | 2 | 3 | 4 |
| 1. Величина прибыли от продаж на каждый | 62,2 | 60,1 | +2,1 |
| рубль, вложенный в производство и реализацию продукции (работ, услуг) | |||
| 2. Величина прибыли от продаж в каждом рубле выручки от реализации (рентабельность продаж) | 38,4 | 37,5 | +0,9 |
| 3. Величина прибыли до налогообложения на рубль всех расходов организации | 47,3 | 45,7 | +1,6 |
Представленные в таблице 3.9 показатели рентабельности имеют положительные значения как следствие прибыльности деятельности ООО "Русбизнесавто" в 2008 г.
В отчетном периоде организация по обычным видам деятельности получила прибыль в размере 38,4 копеек с каждого рубля выручки от реализации. При этом имеет место положительная динамика рентабельности продаж по сравнению с аналогичным периодом 2007 г. (+0,9 коп).
Рентабельность, рассчитанная как отношение прибыли до налогообложения к совокупным расходам организации, составила 47,3%. Это значит, что с каждого рубля, израсходованного за рассматриваемый период в рамках финансово-хозяйственной деятельности ООО "Русбизнесавто", было получено 47,3 коп. прибыли. За аналогичный период 2007 г. также была получена прибыль, но на 1,6 коп. с рубля меньше, чем в 2008 г.
Рентабельность использования вложенного в предпринимательскую деятельность капитала представлена в таблице 3.10.
Таблица 3.10
Анализ рентабельности использования вложенного в предпринимательскую деятельность капитала ООО "Русбизнесавто" за 2008 г.
| Показатель рентабельности | Значение показателя в отчетном периоде,% | Расчет показателя |
|
Рентабельность производственных фондов |
87,1 | Отношение прибыли от продаж к среднегодовой стоимости основных средств и материально-производственных запасов |
| Рентабельность активов (ROA) | 52 | Отношение чистой прибыли к среднегодовой стоимости активов |
| Рентабельность собственного капитала (ROE) | 110,3 | Отношение чистой прибыли к среднегодовой величине собственного капитала |
За рассматриваемый период каждый рубль, вложенный ООО "Русбизнесавто" в основные фонды и материально-производственные запасы, обеспечил прибыль от продаж в размере 0,87 руб.
4.6 Расчет показателей деловой активности (оборачиваемости) ООО "Русбизнесавто"
Далее в таблице 3.11 рассчитаны показатели оборачиваемости ряда активов, характеризующие скорость возврата авансированных на осуществление предпринимательской деятельности денежных средств, а также показатель оборачиваемости кредиторской задолженности при расчетах с поставщиками и подрядчиками.
Таблица 3.11
Анализ показателей оборачиваемости активов ООО "Русбизнесавто" за 2008 г.
| Показатель оборачиваемости | Значения показателя в отчетном периоде, коэффициент | Продолжительность оборота в отчетном периоде в днях |
|
Оборачиваемость активов (отношение выручки к среднегодовой стоимости активов) |
1,8 | 202 |
|
Оборачиваемость собственного капитала (отношение выручки к среднегодовой величине собственного капитала) |
3,8 | 95 |
|
Оборачиваемость дебиторской задолженности (отношение выручки к среднегодовой величине дебиторской задолженности) |
1742,4 | <1 |
| Оборачиваемость задолженности за реализованную продукцию (работы, | 1742,4 | <1 |
|
услуги) (отношение выручки к среднегодовой задолженности за реализованную продукцию) |
||
|
Оборачиваемость задолженности перед поставщиками и подрядчиками (отношение выручки к среднегодовой кредиторской задолженности перед поставщиками и подрядчиками) |
6,5 | 55 |
|
Оборачиваемость материально-производственных запасов (отношение выручки к среднегодовой стоимости МПЗ) |
2,4 | 153 |
В соответствии с результатами расчетов, за 202 календарных дня организация получает выручку, равную сумме всех имеющихся активов. При этом требуется 153 дня, чтобы получить выручку равную среднегодовому остатку материально-производственных запасов.
4.7 Анализ кредитоспособности ООО "Русбизнесавто"
В данной главе приведен анализ кредитоспособности ООО "Русбизнесавто" по методике Сбербанка России (утв. "Регламентом предоставления кредитов юридическим лицам Сбербанком России и его филиалами от 8 декабря 1997 г. N 285-р").
Таблица 3.12
Анализ кредитоспособности ООО "Русбизнесавто" по методике Сбербанка России
| Показатель | Фактическое значение | Катего-рия | Вес показателя | Расчет суммы баллов | Справочно: категории показателя | ||
| 1 категория | 2 категория | 3 категория | |||||
| Коэффициент абсолютной ликвидности | 0,4 | 1 | 0,11 | 0,11 | 0,2 и выше | 0,15-0,2 | менее 0,15 |
| Коэффициент промежуточной (быстрой) | 0,41 | 3 | 0,05 | 0,15 | 0,8 и выше | 0,5-0,8 | менее 0,5 |
| ликвидности | |||||||
| Коэффициент текущей ликвидности | 2,08 | 1 | 0,42 | 0,42 | 2,0 и выше | 1,0-2,0 | менее1,0 |
| Коэффициент соотношения собственных и заемных средств (кроме торговли) | 1,33 | 1 | 0,21 | 0,21 | 1,0 и выше | 0,7-1,0 | менее 0,7 |
| Рентабельность основной деятельности | 0,38 | 1 | 0,21 | 0,21 | 0,15 и выше | менее 0,15 | нерентаб. |
| Итого | х | х | 1 | 1,1 | |||
В соответствии с методикой Сбербанка заемщики делятся в зависимости от полученной суммы баллов на три класса:
первоклассные - кредитование которых не вызывает сомнений (сумма баллов от 1 до 1,05);
второго класса - кредитование требует взвешенного подхода (свыше 1,05 но меньше 2,42);
третьего класса - кредитование связано с повышенным риском (2,42 и выше).
В данном случае сумма баллов равна 1,1. Поэтому, организация может рассчитывать на получение банковского кредита.
4.8 Прогноз вероятности банкротства ООО "Русбизнесавто"
Одним из показателей вероятности скорого банкротства организации является Z-счет Альтмана, который рассчитывается по следующей формуле:
Z-счет = 1,2К1 + 1,4К2 + 3,3К3 + 0,6К4 + К5,Где:
Предполагаемая вероятность банкротства в зависимости от значения Z-счета Альтмана составляет:
1,8 и менее - очень высокая;
от 1,81 до 2,7 - высокая;
от 2,71 до 2,9 - существует возможность;
от 3,0