Развитие сервисного обслуживания автомобилей
где,
 - число заездов
в год на УМР;
 -
средняя трудоёмкость
УМР, чел.-ч.(0,2).
Уборочно-моечные работы будут выполняться перед ТО и ТР, а также для 10% условно обслуживаемых автомобилей с периодичностью 2000 км.
 = Nз + (12000ЧNстоЧ
0,1/2000);
= 10179+(12000Ч6786Ч0,1/2000)=
14250,6
Годовой объем уборочно-моечных работ составит:
 =
16625 Ч 0,2 = 2850 чел.- ч.,
Годовой объем вспомогательных работ:
Вспомогательные работы (Твс) принимаем в размере 30% от годовой трудоемкости:
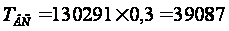 чел.-ч.,
Общая годовая трудоемкость работ СТО равна: 250335 чел.- ч.,
Перечень всех работ СТО и соответствующие этим работам трудоемкости представлены в табл. 3.1.
Таблица 3.1
| №, пп | Виды работ | Распределение трудоемкости по видам работ | |
| % | Тг, чел.- ч. | ||
|
1 2 3 4 5 6 7 8 9 10 11 12 13 14 |
Диагностические ТО в полном объеме Смазочные Регулировочные Ремонт и регулировка тормозов Электротехнические По приборам системы питания Аккумуляторные Шиномонтажные Ремонт узлов и агрегатов Кузовные и арматурные Окрасочные и антикоррозионные Обойные Слесарно-механические |
4 10 2 4 3 4 4 2 1 8 28 20 3 7 |
3758 9396 1879 3758 2819 3758 3758 1879 939 7517 26309 18792 2819 6577 |
| Итого | 100 | 93960 | |
|
15 16 |
Уборочно- моечные работы Вспомогательные |
- - |
1042 28188 |
| ВСЕГО | 122590 | ||
3.2.2.2 Расчёт численности работающих
Годовой фонд технологически необходимого (явочного) рабочего времени (Фт):
Фт = ( Дг – Двых – Дпр) · 8 час.;
Фт = (365 – 52 – 7) · 8час. = 2440 ч.,
Где: Дг – количество дней в году;
Двых – количество выходных дней;
Дпр – количество праздничных дней.
Годовой фонд штатного (фактического) рабочего времени (Фш):
Фш = Фт – 8 (Дот + Дуп);
Фш = 2448 – 8 (24 + 13) = 2152 час.
Расчет штатного (фактического) количества рабочих приведен в табл.3.2
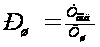
где Рш – количество штатных рабочих; Тгод
Табл. 3.2. Расчет численности рабочих.
| № | Вид работ |
Тг, чел.- ч. |
Рш | |
| Расчет | Принято | |||
| Постовые работы | ||||
|
1 2 3 4 5 6 7 8 9 10 11 12 13 14 |
Диагностические ТО в полном объеме Смазочные Регулировочные Ремонт и регулировка тормозов Электротехнические По приборам системы питания Аккумуляторные Шиномонтажные Ремонт узлов и агрегатов Кузовные и арматурные Окрасочные и противокоррозионные Обойные Уборочно-моечные работы |
3758 9396 1879 3758 2819 3758 3758 1879 939 7517 26309 18792 2819 1042 |
1,74 4,36 0,87 1,74 1,31 1,74 1,74 0,87 0,48 3,49 12,22 8,73 1,31 0,49 |
2 4 1 2 1 2 2 1 1 3 12 9 1 1 |
| Итого | 95004 | 44,14 | 42 | |
| Работы на участках | ||||
|
1 2 3 4 5 6 7 8 |
Электротехнические По приборам системы питания Аккумуляторные Шиномонтажные Ремонт узлов и агрегатов Кузовные и арматурные Обойные Слесарно-механические |
1879 3758 0 939 7517 8770 6577 |
0,87 1,74 0 0,48 3,49 4,43 3,06 |
1 2 0 1 3 4 3 |
| Итого | 37350 | 14,35 | 14 | |
| 16 | Вспомогательные работы | 28188 | 13,09 | 13 |
| ВСЕГО РАБОЧИХ: | 122228 | 71,45 | 70 | |
3.3 Рынки сбыта товаров и услуг
Важнейшим вопросом при проектировании СТО является оценка рынка сбыта предоставляемой ею услуг. Опыт показывает, что переоценка рынка сбыта, ведет к неминуемому разорению предприятия.
СТО располагается в Авиастроительном районе г. Казани. Потенциальные клиенты – владельцы легковых автомобилей.
Одну из главных ролей в оценке играет постоянное увеличение автомобилей в городе Казани, а также повышение уровня жизни населения, что позволяет приобретать гражданам автомобили, соответственно, эти автовладельцы будут нашими потенциальными клиентами.
В среднем годовой пробег автомобиля составляет 12 тыс. км. Таким образом, ТО-1 все автомобили проходят 2 раза в год, а ТО-2 – 1/3 автомобилей.
По статистике Государственной инспекции безопасности дорожного движения (ГИББД) на дорогах происходит около 15000 дорожно-транспортных происшествий в год. Значит, около 10% всех автомобилей являются потенциальными клиентами кузовного и малярного цехов.
Учитывая то, что каждые 5 лет автомобили требуют покраски для поддержания хорошего внешнего вида, то они также являются клиентами малярного цеха.
Принимаем, что 90% автомобилей требуют шиномонтажа хотя бы 2 раза в год, 10% - антикоррозионной обработки, 5% - установки сигнализации и автомагнитол.
По статистике 54% новых автомобилей имеют дефекты. Можно предположить, что около 30% владельцев автомобилей нашего района станут клиентами магазина запчастей.
Таким образом, рынки сбыта товаров и услуг представляются перспективными для развития проектируемой СТО.
3.4 Конкуренция на рынке сбыта
Учитывая количество конкурирующих СТО находящихся в данном районе и качество предлагаемых ими услуг можно предположить, что 35% населения имеющих легковые автомобили будут обслуживаться на нашей СТО.
Учтём, что некоторые жители имеют гаражи позволяющие выполнять некоторые виды ремонта, то где-то 60% автовладельцев буду посещать СТО.
Качественную окраску кузова в районе предлагается только на уже существующих СТО, которые являются основными конкурентами. Для привлечения клиентов предполагается первоначальное снижение цены на 5% по отношению к уже существующей СТО. Выиграть конкуренцию у существующей СТО планируется с помощью предупредительного отношения с клиентами, оставляя цену на покраску неизменной.
Мелкие сервисы, занимающиеся окрасочными работами, не имеют сушильных камер, поэтому на рынке услуг не являются конкурентами. Планируемая цифра - 270 автомобилей (10% рынка).
Конкуренция на рынке кузовных работ более жесткая, однако, критерии политики фирмы те же, т.е. качественное обслуживание, гарантии работ. Конкуренты, помимо существующей СТО – гаражные кооперативы и немногие частные сварщики (около 25 организаций). Однако, крупный кузовной ремонт им недоступен, в виду отсутствия необходимого оборудования.
В Казани зарегистрировано 400 тыс. автомобилей. Из 2709 автомобилей, в год требуют шиномонтажа 2438 автомобилей, прогнозируемый поток клиентов составит около 57 автомобилей в год (около 2% рынка), в виду большой конкуренции (~35 организаций).
Продажу запчастей в районе осуществляют 4 крупных центра. Предполагается организовать прямые поставки с заводов изготовителей, что обеспечит более низкую цену, чем у магазинов конкурентов.
Установка сигнализации и радиоаппаратуры – процесс несложный, прогнозируемый сектор рынка составит около 5%.
Антикоррозионная обработка выполняется с должным качеством только небольшим количеством фирм, наш прогнозируемый сектор рынка 10%.
Анализ конкуренции на рынке сбыта показывает возможность для успешного проникновения фирмы на потребительский рынок.
3.5 План маркетинга
Стратегия маркетинга включает в себя: распространение услуг, ценообразование, подбор клиентов и определение конкурентов, выбор рынка, реклама. Квалифицированные кадры, наличие необходимых производственных площадей и оборудование, заинтересованность предприятия в получении прибыли дают основание считать, что СТО будет успешно осуществлять менеджмент организацией производственного процесса технического обслуживания и ремонта автомобилей.
Предприятие будет выполнять почти все виды ремонтов автомобилей данной марки. Имеются реальные возможности расширения оказываемых услуг за счет приобретения дополнительного оборудования.
Проанализировав деятельность конкурентов по оказанию аналогичных услуг, можно сделать вывод, что проектируемая станция способна достигнуть уровня их цен или даже продавать услуги дешевле. Это обеспечит более высокий спрос на услуги.
Стратегия ценообразования заключается в том, чтобы увеличить объем оказываемых услуг, завоевать положительную репутацию у клиентов, освоить большую долю рынка, используя политику ценового проникновения, предполагающую установление первоначально пониженных цен на услуги.
Учитывая это, прогнозируется установить цены на свои услуги на 15 – 20% ниже, чем другие предприятия за оказание аналогичных услуг. В то же время это обеспечивает получение прибыли. Применение политики ценового проникновения способствует увеличению потребительского спроса и соответственно объема продаж.
3.6 План производства
В течение первого года.
1 квартал:
подготовка и юридическое оформление документов;
подготовка помещений;
покупка и монтаж оборудования;
наем персонала (70% штата);
заключение договора с транспортной фирмой;
один рейс за запчастями.
2 квартал:
начало деятельности;
работа всех отделений;
выход на ежемесячные рейсы за запчастями.
3 и 4 квартал:
полная деятельность предприятия;
реклама.
Расчёт площади
Площадь постов определяем по формуле:
Fп = fa · Кп · Хтр ;
Fп= 10 х 4 х 50 = 2000 кв.м.,
где: fa - площадь занимаемая автомобилем – 10 кв.м.;
Кп - коэффициент плотности - 4;
Хтр - количество постов – 52 шт.;
Площадь производственных и вспомогательных участков принимаем из расчёта 21 кв.м. на одного рабочего в максимальную смену (70%), что составит:
Fуч = ((Туч + Твс) х 0,7) х 21;
Fуч = ((56 + 18) х 0,7) х 21 =1117,2 кв.м.
Площадь административно- бытовых помещений на одного работающего составляет: для конторских помещений 6-8 м2, для бытовых 2-4 м2.
Площадь административного помещения определяется из расчёта, что в нём будут работать 7 человек.
11 х 7 = 77 м2.
Площадь бытового помещения определяется из расчёта, что в нём будут работать 6 человек.
6 х 3=18 м2 .
Площадь клиентской составляет 3 м2 на один рабочий пост.
3 х 25=75 м2 .
Помещение для продажи запасных частей составляет 30%
от площади клиентской.
75 х 0,3=22,5 м2.
Площадь административно-бытового отдела составляет 192,5 м2.
Итого площадь здания СТО равна:
Fзд = (Fп + Fуч) · К;
Fзд = (2000 + 1117,2 + 192,5) х 1,25 = 4157 кв.м.,
где: К - коэффициент, учитывающий прочую площадь (техническую), принимаем в размере 25% от производственной.
Площадь складов площадь приведена в табл.1.5.
Табл. 3.3. Площадь складов на проектируемой СТО.
|
Наименование |
Норма на 1000 Nоб | No6 | Итого,кв.м. |
|
Склад запасных частей Склад агрегатов и узлов Склад эксплуатационных Склад шин Склад лакокрасочных материалов Склад смазочных материалов Склад кислорода и углекислого Кладовая хранения принятых аккумуляторных батарей Кладовая автопринадлежностей, снятых с автомобилей Кладовая запасных частей, продаваемых автовладельцам |
32 12 6 8 7 13 4 0,5 7 3 |
8313 8313 8313 8313 8313 8313 8313 8313 8313 8313 |
266 100 50 67 58 108 33 4 58 25 |
| Итого складской площади: | 769 |
Всего по зданию СТО:
Fз=4157 + 769= 4926 кв.м.
Площадь открытой стоянки равна:
Fст = Хотк · fa
Fст= 150 х 10= 1500 м2.
Принимаем стоимость 1 м. здания Цзд = 12000 руб., (строительный каталог) тогда стоимость здания составит:
Кзд = Fз х Цзд;
Кзд= 4926 х 12000 = 59 112 000,00 руб.
Принимаем стоимость 1м. открытой стоянки Цс = 2500,00 руб., (строительный каталог) тогда стоимость стоянки будет равна:
Кс = Fст х Цс;
Кс= 2500 х 1500 = 3750000,00 руб.
Итого стоимость СТО (Кп) составит:
Кп=Кзд + Кс
Кп=59 112 000,00 руб + 2 250 000,00 руб=61362000,00 руб.
3.6.2 Расчет стоимости оборудования
Стоимость оборудования определяется исходя из прайс-листов компаний, торгующих оборудованием для автосервиса.
Оборудование, применяемое на предприятие, приведено в табл. 3.3.
Табл. 3.3. Оборудование применяемое на СТО.
| № | Наименование оборудования | Характеристика | Кол-во | Сумма,руб |
|
1 2 3 4 5 6 7 8 9 10 11 12 |
Подъемник двухстоечный Оборудование моторного цеха Оборудование электроремонтного цеха Оборудование кузовного цеха Оборудование малярного цеха Оборудование склада запчастей Оборудование антикоррозийного цеха Диагностическое оборудование Шиномонтажное оборудование Инструмент Оборудование магазина запчастей Офисное оборудование |
Производ-е Производ-е Производ-е Производ-е Производ-е Складское Производ-е Производ-е Производ-е Складское Не производ-е Не производ-е |
20 1 1 1 1 1 1 1 1 1 1 1 |
1000 000,00 60 000,00 80 000,00 140 000,00 1364 000,0 30 000,00 45 000,00 200 000,00 35 000,00 186 000,00 25 000,00 150 000,00 |
| ИТОГО: | 3 545 000 |
Транспортные расходы по доставке, и расходы по наладке оборудования, в процентах по отношению к его стоимости составляют 8% и 10%:
Ктр = 25960,00 руб.;
Кмонт = 354500,00 руб.
Общие затраты на оборудование (Коб.общ):
Коб.общ = Ктр + Кмонт + Коб
Коб.общ =3545000,00 руб. + 354500,00 руб.+259660,00 руб. = 4229160,00 руб.,
где Ктр – транспортные расходы по доставке оборудования; Кмонт – расходы по наладке и монтажа оборудования; Коб – стоимость оборудования.
3.7 Организационный план
3.7.1 Структурная схема организации СТО
Проектируемая СТО является юридическим лицом, имеет свою печать, баланс, расчетный счет. Действует на принципах полного коммерческого расчета, несет ответственность за результаты своей деятельности, выполнение принятых на себя обязательств перед бюджетом, банком, клиентами.
Организационная структура строится по принципу линейно- функционального управления (Рис. 3.1.).
Обязанности руководящих работников следующие:
– генеральный директор осуществляет руководство производственно-финансовой деятельностью предприятия; организует и координирует работу служб по формированию портфеля законов, выработке и реализации стратегии СТО, заслушивает отчеты заместителей и главного бухгалтера о выполнении целевых показателей; издает за своей подписью приказы по предприятию;
– технический директор организует своевременное и качественное оказание услуг по ТО и ремонту автомобилей, внедрение в производство прогрессивных технологий; руководит работой ремонтников; разрабатывает мероприятия по охране труда и экологии, организует повышение квалификации работников, подготавливает распоряжения по вопросам, касающимся его компетенции в области ТО и ремонта автомобилей, сроков ремонта и т.д.; разрабатывает и представляет генеральному директору на утверждение планы и графики производства по всем видам оказываемых услуг, обеспечивает максимальное использование производственных мощностей, организует контроль за соблюдением трудовой и производственной дисциплины, за соблюдением установленных на предприятии норм расходования материально-технических ресурсов, всех видов энергии, инструментов;
– коммерческий директор разрабатывает и организует реализацию планов материально-технического обеспечения, заключает и выполняет договора с поставщиками; руководит работой магазина и склада запчастей, обеспечивает их сохранность.
Главный бухгалтер организует учет материальных, трудовых и финансовых ресурсов, издержек производства, ведет сметы расходов по всем видам услуг, начисляет заработанную плату, выполняет операции, связанные с движением денежных средств СТО, участвует в разработке стратегических и текущих планов, мероприятий по выявлению и использованию внутрихозяйственных резервов.
Режим работы предприятия: 8-часовой рабочий день при 5- дневной рабочей недели, выходные дни – понедельник. Труд работников оплачивается по повременно- премиальной системе.
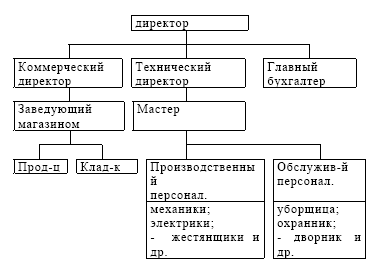
Рис. 3.1. Организационная структура управления СТО.
Штатные сотрудники работают 40 часов в неделю.
Охранники работают по графику сутки-трое.
Рабочий день дворника и уборшицы не нормирован.
3.7.2 Расчёт численности работающих
Годовой фонд технологически необходимого (явочного) рабочего времени (Фт):
Фт = ( Дг – Двых – Дпр) · 8 час.;
Фт = 1800 ч.
Где: Дг – количество дней в году; Двых – количество выходных дней; Дпр – количество праздничных дней
Расчет штатного (фактического) количества рабочих приведен в табл. 3.4.
Фш – годовой фонд штатного рабочего времени, = 1800 ч./год.
| № | Вид работ |
Тг, чел.- ч. |
Рш | |
| Расчет | Принято | |||
| Постовые работы | ||||
|
1 2 3 4 5 6 7 8 9 10 11 12 13 14 |
Диагностические ТО в полном объеме Смазочные Регулировочные Ремонт и регулировка тормозов Электротехнические По приборам системы питания Аккумуляторные Шиномонтажные Ремонт узлов и агрегатов Кузовные и арматурные Окрасочные и противокоррозионные Обойные Уборочно-моечные работы |
3758 9396 1879 3758 2819 3758 3758 1879 939 7517 26309 18792 2819 1042 |
1,74 4,36 0,87 1,74 1,31 1,74 1,74 0,87 0,48 3,49 12,22 8,73 1,31 0,49 |
2 4 1 2 1 2 2 1 1 3 12 9 1 1 |
| Итого | 95004 | 46,71 | 46 | |
| Работы на участках | ||||
|
1 2 3 4 5 6 7 8 |
Электротехнические По приборам системы питания Аккумуляторные Шиномонтажные Ремонт узлов и агрегатов Кузовные и арматурные Обойные Слесарно- механические |
1879 3758 0 939 7517 8770 6577 |
0,87 1,74 0 0,48 3,49 4,43 3,06 |
1 2 0 1 3 4 3 |
| Итого | 37350 | 14,35 | 17 | |
| 16 | Вспомогательные работы | 28188 | 15,49 | 15 |
| ВСЕГО РАБОЧИХ: | 172228 | 68,46 | 62 | |
Количество руководящих работников и служащих (Ритр) принимаем в размере 32% от численности рабочих:
Ритр = (Рш + Рвс) х 0,32;
Ритр= (62 + 15) 0,32 = 24 чел.,
где Рш – количество штатных рабочих; Рвс – количество вспомогательных рабочих.
Общее количество работающих на производстве СТО (Робщ) составит:
Робщ = Рш + Ритр;
Робщ= 62+24 = 88 чел.,
Персонал станции указан в табл. 3.5.
Табл. 3.5. Персонал станции технического обслуживания.
| № | Должность | Количество | Оклад, ЗП (руб) |
|
1 2 3 4 5 6 7 8 9 10 11 12 13 |
Генеральный директор Коммерческий директор Технический директор Главный бухгалтер Секретарь Заведующий магазина Мастер Складские рабочие Производственный персонал Охранник Уборщица Дворник Продавец |
1 1 1 1 1 1 1 3 62 8 1 1 2 |
20000,00 15000,00 15000,00 10000,00 4000,00 8000,00 10000,00 6000,00 8000,00 5000,00 3000,00 3000,00 6000,00 |
| ИТОГО: | 138 | 710 000 |
3.8 Юридический план
Станция является полной собственностью инвестиционной компании. Назначение и смещение директоров, является прерогативой инспекционной службы инвестиционной компании, в случае неудовлетворительной организации деятельности предприятия. Соглашения с трудовым коллективом базируется на существующем законодательстве Российской Федерации.
Через три года после организации СТО инвестор оставляет за собой право продажи предприятия.
Имущество СТО включает в себя стоимость оборудования с монтажом, инструмент, запчасти, а также эксплуатационные материалы на данный момент времени.
3.9 Издержки производства
3.9.1 Постоянные издержки
1) Амортизация производственного оборудования:
За.об= Коб х Аоб/100= 3 545 000 х 15/100;
За об = 486750 руб.,
где Аоб – амортизация оборудования – 15 %; Коб – стоимость оборудования.
2) Амортизация производственной площади:
За.пл = Кп х Апл ;
За.пл= 61362000,00 х 0,05 = 3068100,00 руб.,
где Апл – амортизация площади корпуса – 5 %; Кп – стоимость здания.
3) Затраты на электроэнергию (по участкам):
- цех технического обслуживания и ремонта – 1200 кВт ч;
- моторный цех - 400 кВт ч;
- кузовной цех - 1500 кВт ч;
- окрасочный цех – 3000 кВт ч;
- антикоррозионный цех– 400 кВт ч;
- диагностический цех – 500 кВт ч;
- шиномонтажный – 200 кВт ч;
- компрессор – 300 кВт ч;
- непроизводственные помещения – 600 кВт ч;
- внешнее освещение – 500 кВт ч.
Согласно тарифам Казэнерго для промышленных предприятий стоимость за 1 кВт ч составляет 1,875 руб.
Итого затраты на электроэнергию составят:
Зэ = Nуст x Kс x Fд x Pэ = 3820 x 0.4 x 152 x 1.25 = 439503,0 руб. в месяц.
4) Затраты на ремонт нового оборудования (8% от его стоимости):
Зр.об = Коб х 0,08 ;
Зр.об = 3 245 000 х 0,08 = 259 600,00 руб., где Коб – стоимость оборудования.
5) Затраты на отопление:
Годовая потребность тепловой энергии необходимая для отопления:
Qr =qr · Z · F · h,
где qr – потребность в тепловой энергии здания на 1м. – 147 Дж.;
F – площадь здания – 5002 м.;
h – высота помещений здания – 7,25 м.;
Z – число часов отопления (в год) – 5040 час.;
Qr = 147 х 5040 х 5002 х 7,25 = 2,7 х 1010 Дж.
Затраты на отопление: Зот = Qr · Цот;
Зот. = 2,7 х 1010 х 18,93= 511056,00 руб.
где Цот – стоимость отопления (18,93 руб. за 1 МДж энергии, согласно тарифам Казгортепло).
6) Затраты на регистрацию и оформление Зоф. = 50000 руб.
3.9.2 Переменные издержки
1) Зарплата персонала СТО (Зосн) приведена в таблице 3.5.:
Зосн = У ЗП = 910 000,00 руб.,
где У ЗП – суммарная зарплата персонала СТО.
2) Оплата отпусков (10% от основной зарплаты персонала):
Зотп = Зосн х 0,1 = 910 000,00 х 0,1= 91 000,00руб.
3) Социальный налог (35,6 % от основной зарплаты и оплаты отпусков):
Осоц=(Зосн + Зотп)х·0,356;
Осоц=(910 000,00 + 91 000,00)х0,356= 356356,2 руб.;
4) Материал по цехам:
а) Кузовной цех:
- газосварочная проволока, диски для резки металла, электроды
– 11704,53 руб., из расчета 0,22 руб. на 1 чел-час.
б) Цех технического обслуживания и ремонта:
- масло моторное, трансмиссионное, пл. смазки, герметик –
27540,00 руб., из расчета 0,57 руб. на 1 чел-час.
в) Моторный цех:
- бензин, керосин– 1794,26 руб., из расчета 0,17 руб. на 1 чел-час.
г) Окрасочный цех:
- шпатлёвка, грунтовка, краска, растворитель, отвердитель, лак, наждачная бумага, дизельное топливо – 107 279,24 руб., из расчета 7,04 руб. на 1 чел-час.
д) Антикоррозионный цех:
- антикор, дробь, растворитель – 7 886,93 руб., из расчета 0,63 руб. на 1 чел-час.
е) Шиномонтажный цех:
- клей, ремонтные грибки – 1900,00 руб., из расчета 0,37 руб. на 1 чел-час.
ж) Цех диагностики:
- бензин – 1350,41 руб., из расчета 0,073 руб. на 1 чел-час.
5) Транспортные расходы – 105000,00 руб. в год.
6) Затраты на приобретение запасных частей:
Зц = Д/(1+К)= 250000/(1+0,2) = 225000 руб. в год.
Итого сумма переменных издержек составит: 29 245 154,00 руб. в год.
Инструмент не включается в издержки, т.к. имеет пожизненную гарантию.
Издержки производства.
| Статьи затрат | 1 год | 2 год | |||||
| всего | По кварталам | ||||||
| 1 | 2 | 3 | 4 | ||||
| Переменные издержки | |||||||
| Основная зарплата | 8190000 | - | 2230000 | 2230000 | 2230000 | 8920000 | |
| Дополнительная зарплата | 819000 | - | 223000 | 223000 | 223000 | 892000 | |
| Единый соц. налог | 4389000 | - | 1463000 | 1463000 | 1463000 | 5852540 | |
| Приобретение материалов | 120000 | - | 40000 | 40000 | 40000 | 160000 | |
| Транспортные | 78750 | - | 26250 | 26250 | 26250 | 105000 | |
| Приобретение зап. частей | 168750 | - | 56250 | 56250 | 56250 | 225000 | |
| ИТОГО: | 17092305 | - | 5397435 | 5397435 | 5397435 | 18789740 | |
| Постоянные издержки | |||||||
| Амортизация оборудования | 486750 | 121687,5 | 121687,5 | 121687,5 | 121687,5 | 486750 | |
| Износ инструмента | 155000 | 38750 | 38750 | 38750 | 38750 | 155000 | |
| Амортизация произв. площади | 1614300 | 403575 | 403575 | 403575 | 403575 | 1614300 | |
| Коммунальные платежи | 511056 | 127764 | 127764 | 127764 | 127764 | 511056 | |
| Электроэнергия | 5274036 | 1318509 | 1318509 | 1318509 | 1318509 | 5274036 | |
| Реклама | 30000 | 7500 | 7500 | 7500 | 7500 | 30000 | |
| Регистрация и оформление | 50000 | - | - | - | - | - | |
| Ремонт оборудования | 259600 | 64900 | 64900 | 64900 | 64900 | 259600 | |
| Выплата кредита | 12600000 | 4500000 | 4500000 | 4500000 | 4500000 | 12600000 | |
| ИТОГО: | 21800742 | 5450185 | 5450185 | 5450185 | 5450185 | 21800742 | |
| ВСЕГО ЗАТРАТ: | 35640482 | 3200185,5 | 8897620,5 | 8897620,5 | 8897620,5 | 38590482 | |
3.10 Финансовый план
3.10.1 Инвестиции
1. Стоимость здания – 66 362 000,00 руб.
2. Стоимость оборудования – 3 545 000 руб.
3. Договорные взносы – 5000,00 руб.
4. Реклама – 30000,00 руб.
5. Источник финансирования – инвестиционная компания. Кредит 70%
Финансовый план сведён в табл. 3.7.
3.10.2 Расчёт производственной мощности
Производственная мощность рассчитывается по формуле:
ВПр = Фр.в · Кч · Ко · Кс ,
где, Фр.в – суммарный фонд рабочего времени;
Кч – коэффициент использования рабочего времени – 0,8 - 0,9;
Ко – коэффициент технической готовности оборудования– 0,95;
Кс – коэффициент сезонности, зависит от вида услуг– 0,75-1,0.
Значения коэффициентов должны быть определены по статистическим данным и расчётам каждой станции.
Стоимость одного нормо-часа принята в размере 500 руб.
Табл. 3.6. Расчёт выручки от производства товаров и услуг.
| № | Наименование работ | Годовой фонд рабочего времени |
Кч |
Ко |
Кс | Общий коэффициент |
Число оплаченных нормо-часов |
Годовой доход, тыс. руб. |
|||
| Ручные работы | |||||||||||
| 1 | Диагностические | 5421 | 0,9 | 0,95 | 0,9 | 0,7695 | 4566 | 2283 | |||
| 2 | ТО в полном объёме | 13642 | 0,9 | 0,95 | 0,9 | 0,7695 | 10462 | 5231 | |||
| 3 | Смазочные | 2348 | 0,9 | 0,95 | 0,9 | 0,7695 | 1567 | 784 | |||
| 4 | Регулировочные | 5421 | 0,9 | 0,95 | 0,9 | 0,7695 | 4566 | 2283 | |||
| 5 | Ремонт и регулировка | 4869 | 0,9 | 0,95 | 0,9 | 0,7695 | 3256 | 1628 | |||
| 6 | Электротехнические | 5421 | 0,9 | 0,95 | 0,9 | 0,7695 | 4566 | 2283 | |||
| 7 | По приборам системы питания | 5421 | 0,9 | 0,95 | 0,9 | 0,7695 | 4566 | 2283 | |||
| 8 | Аккумуляторные | 0 | 0,9 | 0,95 | 0,9 | 0,7695 | 0 | 0 | |||
| 9 | Шиномонтажные | 1303 | 0,9 | 0,95 | 0,9 | 0,7695 | 1001 | 501 | |||
| 10 | Ремонт узлов | 13481 | 0,9 | 0,95 | 0,9 | 0,7695 | 10642 | 5321 | |||
| 11 | Кузовные | 39265 | 0,9 | 0,95 | 0,9 | 0,7695 | 30423 | 15212 | |||
| 12 | Окрасочные и противокоррозионные | 25612 | 0,9 | 0,95 | 0,9 | 0,7695 | 18623 | 9312 | |||
| 13 | Обойные | 5421 | 0,9 | 0,95 | 0,9 | 0,7695 | 4566 | 2283 | |||
| Итого: | 124021 | 62010,5 | |||||||||
| Механизированные работы | |||||||||||
| 1 | Электротехнические | 2348 | 0,9 | 0,95 | 0,9 | 0,7695 | 1567 | 784 | |||
| 2 | По приборам системы питания | 5421 | 0,9 | 0,95 | 0,9 | 0,7695 | 4566 | 2283 | |||
| 3 | Аккумуляторные | 2348 | 0,9 | 0,95 | 0,9 | 0,7695 | 1567 | 784 | |||
| 4 | Шиномонтажные | 1303 | 0,9 | 0,95 | 0,9 | 0,7695 | 1001 | 501 | |||
| 5 | Ремонт узлов | 13481 | 0,9 | 0,95 | 0,9 | 0,7695 | 10642 | 5321 | |||
| 6 | Кузовные | 17733 | 0,9 | 0,95 | 0,9 | 0,7695 | 13646 | 6823 | |||
| 7 | Обойные | 0 | 0,9 | 0,95 | 0,9 | 0,7695 | 0 | 0 | |||
| 8 | Слесарно-механические | 9120 | 0,9 | 0,95 | 0,9 | 0,7695 | 6548 | 3274 | |||
| Итого | 37350 | 18675 | |||||||||
| Всего: | 130291 | 35145,5 | |||||||||
Табл. 3.7. Финансовый план.
| № | Наименование показателя | 1 год | 2 год | |||
|
1 квартал |
2 квартал |
3 квартал |
4 квартал | |||
| 1 | Объем производства | - | 33251,4 | 47502 | 47502 | 130241 |
| 2.1 | Переменные расходы | - | 3638204 | 5197435 | 5197435 | 20789740 |
| 2.2 | Постоянные расходы | 3200185,5 | 3200185,5 | 5450185,5 | 5450185,5 | 21800742 |
| 2.3 | Расходы на изделие | - | 5000 | 5000 | 5000 | 20000 |
| 3 | Сумма затрат (2.1+2.2) | 3200185,5 | 10647620,5 | 10647620,5 | 10647620,5 | 42590482 |
| 3.1 | Всего затрат (3+2.3) | 3200185,5 | 10647620,5 | 10647620,5 | 10647620,5 | 45590482 |
| 4.1 | Доход по сервису | - | 11286375 | 11286375 | 11286375 | 35145500 |
| 4.2 | Доход по торговле | - | 700000 | 1000000 | 1000000 | 4000000 |
| 4.3 | Сумма доходов | - | 15531250 | 22187500 | 22187500 | 68750000 |
| 5 | Прибыль | -3200185 | 3597128 | 5138755 | 5138755 | 15555020 |
Налог на добавленную стоимость определяется по действующей ставке налогообложения:
НДС= (Д-С-М) * D/100 , где
С - издержки производства,
М – материальные затраты,
D – ставка налога на НДС,
Д- выручка от производства.
Срок окупаемости предприятия (Ток):
Ток = К / П;
К=68 657 000руб.
Ток = 68 657 000,00 руб. / 15555020руб. = 4,41 года,
где К – сумма инвестиций; П – прибыль предприятия.
Коэффициент эффективности капиталовложений (Е):
Е = 1 / Ток = 1 / 4,41= 0,23.
3.11 Оценка риска и страхования
В процессе реализации бизнес-плана предприятие может столкнуться с определенными видами риска: чрезвычайные ситуации, изменения в налоговом законодательстве, колебания курса валют и др. Вероятность каждого риска различна, как и сумма убытков, которые они могут вызвать.
Риск появления аналогичного предприятия в Авиастроительном районе довольно мал. Возможно только создание малых фирм по оказанию некоторых видов услуг по ремонту легковых автомобилей. Поэтому для уменьшения последствий рисков, связанных с конкурентами, руководство станции должно постоянно искать новые возможности для расширения перечня услуг, предлагать клиентам новые скидки.
Для уменьшения суммы убытков, связанных с чрезвычайными ситуациями, необходимо застраховать имущество предприятия. Это связано с определенными издержками, но спасет от разорения при неблагоприятных ситуациях.
При существующей в настоящее время экономической обстановке в Российской Федерации инфляция составляет 8 – 12% процентов в год, что говорит относительной стабильности, поэтому небольшой экономический риск можно не учитывать.
4.Безопасность жизнедеятельности и экологичность проекта
На рабочем месте должны быть предусмотрены меры защиты от возможного воздействия опасных и вредных факторов производства. Уровни этих факторов не должны превышать предельных значений, оговоренных правовыми, техническими и санитарно-техническими нормами. Эти нормативные документы обязывают к созданию на рабочем месте условий труда, при которых влияние опасных и вредных факторов на работающих либо устранено совсем, либо находится в допустимых пределах.
Помещение должно соответствовать ряду требований, оговоренных соответствующими нормативными документами. К ним относятся:
а) "Санитарно-технические нормы и правила", утверждённые Минздравом РФ. Например, санитарно- технические нормы и правила допустимых уровней звука.
б) "Строительные нормы и правила", утверждённые Госстроем РФ.
в) "Санитарные нормы проектирования промышленных зданий", утверждённые Минздравом РФ.
г) "Правила установки электроустановок ".
д) "Противопожарные нормы проектирования промышленных предприятий".
При анализе технологического процесса следует предусмотреть влияние всех возможных опасных и вредных факторов, и в случае необходимости предусмотреть мероприятия по ограничению воздействия этих факторов, согласно перечисленным выше и другим нормативам.
С точки зрения влияния опасных и вредных факторов при работе можно выделить следующие:
- недостаточная освещённость рабочего места;
- неблагоприятные метеорологические условия;
- воздействие шума;
- воздействие электрического тока вследствие неисправности аппаратуры;
-нерациональное расположение оборудования и неправильная организация рабочего места.
В соответствии с этим важно предусмотреть следующие мероприятия по устранению или уменьшению влияния вредных факторов производства:
- создание необходимой освещённости рабочего места;
- звукоизоляция помещения на основе расчета звукопонижения акустической изоляции;
- создание надёжного заземления аппаратуры и периодическая проверка исправности аппаратуры и заземления; - создание системы кондиционирования воздуха для уменьшения влияния нагрева аппаратуры;
- создание и реализация научно-обоснованной планировки размещения оборудования;
- аттестация рабочих мест и их организация с учётом удобств работающего.
Причём создание необходимой освещённости и акустической изоляции рабочего места проводится на основе расчётов. Все остальные мероприятия не требуют точных количественных расчётов, а требуют лишь качественных выводов.
При антикоррозийной обработке очень широкой мере в своих технологиях используют термические, механические и др. процессы, сопровождающиеся выделением в рабочую зону различных веществ в виде влаги, пыли, а также избытков тепла. Эти факторы могут оказать вредное влияние на здоровье работающих, поэтому задача обеспечения оптимальных параметров воздушной среды в рабочей зоне для кузовных работ имеет большое значение.
4.1 Обеспечение требуемого воздухообмена
4.1.1 Расчёт выделения вредных веществ и влаги
Влаговыделения.
Количество влаги, выделяемой работающими:
W = n х w ,
где n - число людей в помещении;
w - влаговыделения от одного человека.
Согласно исходным данным (физически, работа средняя)из таблицы имеем w (20оС) = 104 г/ч.
W = 2 . 104 = 208 г/ч.
Газовыделения.
Необходимо учесть газовыделения при технологической операции, а также выделение СО2 персоналом. 50 г/ч х 2 = 100 г/ч.
4.1.2 Расчёт выделений тепла
Тепловыделения от людей.
В расчётах используется явное тепло, т.е. тепло, воздействующее на изменение температуры воздуха в помещении. Считается, что женщина выделяет 85 % тепловыделений взрослого мужчины.
93,2 Вт (20оС) х 2 = 186,4 Вт.
Тепловыделения от солнечной радиации.
Для остеклённых поверхностей:
Qост. = 36 . 185 . 1,15 = 7659 Вт.
Тепловыделения от источников искусственного
освещения.
Qосв. = N осв.
Где N осв. - мощность источников освещения, Вт;
Qосв.= 2309 Вт.
Тепловыделения от оборудования.
Участок работ – 1 шт.
Для антикоррозийного автомата
Qоб. = 0,273 · Qн. · B· з · б, Вт,
где Qн – низшая рабочая удельная теплота сгорания газа (КДж/кг);
б – объем сжигаемого газа.
Qоб. = 0,273 · 12250 · 10 · 0,95 · 0,45 = 14297 Вт.
Тепловыделения от электродвигателей.
Qэл. = N эл.
Qэл.= 5,5 . 0,15 . 1000