Экономический расчет деятельности транспортного предприятия
где NЗП – норма затрат на заработную плату ремонтных и вспомогательных рабочих на 1000 км пробега, руб;
Кк – корректирующий коэффициент в зависимости от типа подвижного состава, принимаем Кк для бортового автомобиля МАЗ-53363 – 1, для автомобиля-самосвала ЗИЛ-ММЗ4510 – 1,1.
Норма затрат на заработную плату ремонтных и вспомогательных рабочих составляет:
для МАЗ-53363 – 243,4 руб;
для ЗИЛ-ММЗ4510 – 210,3 руб.
По имеющимся данным произведем расчет :
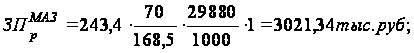
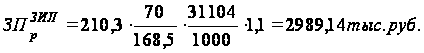
2.1.3 Заработная плата руководителей, специалистов и служащих
Заработная плата руководителей, специалистов и служащих рассчитывается по формуле:
ЗПС = ЗПВ Кс,
где KС – коэффициент заработной платы руководителей, специалистов и служащих. приходящийся на 1 рубль заработной платы водителей, принимаем КС = 0,57.
Произведем расчет:
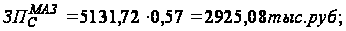
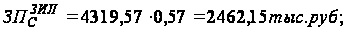
Таким образом заработная плата на предприятии составит
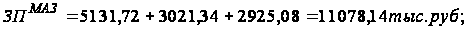
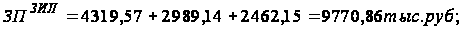
2.2Отчисления в бюджетные и внебюджетные фонды от средств на оплату труда
Отчисления oт средств на оплату труда производятся по нормам, установленным законодательными актами, и определяются по формуле:
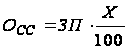 ,
где X – сумма нормативов отчислений в бюджет от средств на оплату труда, принимаем 40%.
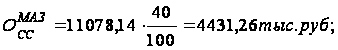
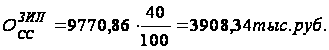
2.3 Топливо
Затраты на автомобильное топливо (SТ) определяются исходя из расхода топлива в зависимости от пробега, выполненной транспортной работы, стоимости топлива и норм расхода топлива:
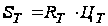 ,
где RT – расход топлива на плановое задание, л;
ЦТ – цена 1л (м3) автомобильного топлива, руб.
В настоящее время установлены следующие цены на топливо:
Дизельное топливо – 1,34 тыс.руб;
АИ-76 – 1,34 тыс.руб
Расход топлива определяется:
– для грузовых автомобилей на сдельных условиях работы (кроме автосамосвалов):
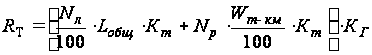 ,
где NЛ – линейная норма расхода топлива на 100 км, л;
NP – дополнительный расход топлива на 100 т-км, л;
Кт – коэффициент корректировки линейных норм расхода топлива в зависимости от дорожных и климатических условий, работы в различных режимах и т.п. Определяется как сумма (разность) надбавок (скидок), предусмотренных Нормами расхода;
КГ – коэффициент, учитывающий внутригаражный расход топлива. КГ принимает значение 1,005.
– для автосамосвалов на сдельных условиях работы:
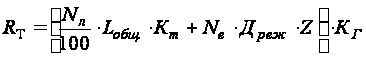 .
где Nе – дополнительный расход топлива на каждую ездку с грузом, л.
Для нахождения необходимых показателей, воспользуемся имеющимися данными:
автомобили работают в сентябре;
перевозки грузов осуществляются на пересеченной местности и автомобили движутся по естественным грунтовым дорогам (увеличение нормы расхода топлива на 15%);
для автомобиля МАЗ-53363 дополнительный расход топлива на 100 т-км принимаем до 1,3л;
для ЗИЛ-ММЗ4510, как самосвала, нормируется дополнительный расход топлива на каждую ездку с грузом – 0,2;
линейный расход топлива:
для МАЗ-53363 – 29,6л;
для ЗИЛ-ММЗ4510 – 37,4л.
Таким образом
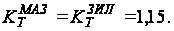
Учитывая полученные данные найдем затраты на топливо:
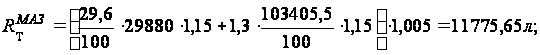
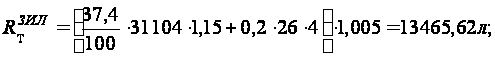
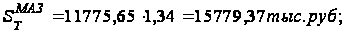
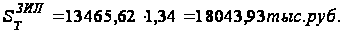
2.4 Смазочные и другие эксплуатационные материалы
Затраты на смазочные и другие эксплуатационные материалы определяются по формуле:
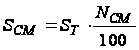
где NCM – норма расхода смазочных и других эксплуатационных материалов на 1 рубль затрат на топливо, %.
Для данных
автомобилей,
расход смазочных
и других эксплуатационных
материалов
составляет:
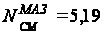 ,
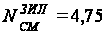 .
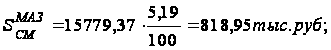
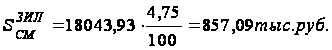
2.5 Ремонт автомобильных шин
Затраты на восстановление и ремонт автомобильных шин определяются в зависимости от общего пробега автомобиля и норм износа, определенных в процентах от стоимости одного комплекта (покрышка, камера и обходная лента) на 1000 км пробега.
Материальные затраты на ремонт и восстановление автомобильных шин (Sш) определяются по формуле:
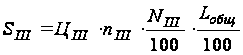 ,
где ЦШ – цена одной автомобильной шины, руб.;
nШ – количество шин. установленных на автомобиле, ед.;
NШ – норма износа в процентах на 1000 км пробега к стоимости шины.
Определяется по формуле:
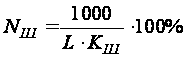 ,
где L – эксплуатационная норма пробега шип, км;
KUI – коэффициент, учитывающий условия эксплуатации подвижного состава.
Имеются следующие данные:
количество шин на автомобилях МАЗ-53363 и ЗИЛ-ММЗ4510 – по 6шт;
цены автомобильных шин 11R20(для МАЗ-53363) – 350 тыс.руб.; 9R20(для ЗИЛ-ММЗ4510) – 280 тыс. руб.;
нормы пробега автомобильных шин для МАЗ-53363 и ЗИЛ-ММЗ4510 составляют – 93тыс. км.;
снижаем нормы пробега шин для МАЗ-53363 на 10%, так как перевозки осуществляются в III категории условий эксплуатации;
снижаем нормы пробега шин для ЗИЛ-ММЗ4510 на 10%, т.к. этот автомобиль является самосвалом, а также на 10%, т.к. загрузка производится из бункера.
Произведем расчет:
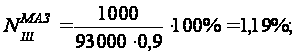
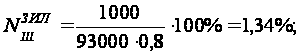
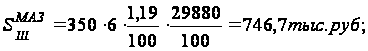
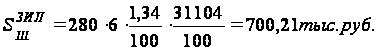
2.6 Ремонт и техническое обслуживание подвижного состава
Материальные затраты на техническое обслуживание, текущий и капитальный ремонты автомобилей определяются по формуле:
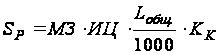 ,
где МЗ – норма затрат на запасные части, узлы, агрегаты и эксплуатационные материалы для технического обслуживания и ремонта подвижного состава, руб. на 1000км пробега;
ИЦ – индекс цен производителей промышленной продукции производственно-технического назначения, рассчитанный нарастающим итогом к декабрю 2001 года (составляет 2,931).
Норма затрат МЗ для МАЗ-53363 составляет 40,646тыс.руб., а для ЗИЛ-ММЗ4510 – 22,095тыс.руб.
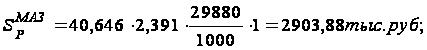
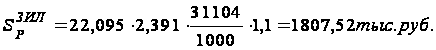
2.7 Амортизация подвижного состава
Амортизационные отчисления на полное восстановление основных фондов (SАM) определяются по формуле:
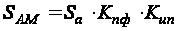 ,
где  – амортизационные
отчисления
на полное
восстановление
подвижного
состава, руб;
 – коэффициент,
учитывающий
сумму амортизации
остальных
производственных
фондов, приходящийся
на данный вид
перевозок. В
работе Кпф
принимается
равным 1,45;
 – коэффициент
индексации
амортизационных
отчислений
(=114,5
%).
Амортизационные отчисления на полное восстановление подвижного состава определяются в зависимости от вида транспортного средства.
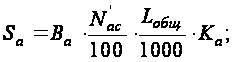
где Ba – балансовая стоимость автомобиля с учетом переоценок, руб;
Ка – коэффициент корректировки норм амортизации подвижного состава в зависимости от условий эксплуатации Ка=1,1;
 – норма
амортизационных
отчислений
соответственно
в процентах
от стоимости
автомобиля
или в процентах
oт стоимости
автомобиля
на 1000 км пробега.
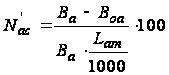 ;
где  – остаточная
стоимость
транспортных
средств, принимается
равной 10 % от
первоначальной
балансовой
стоимости, руб;
 – нормативный
общий амортизационный
пробег автомобилей,
км. (
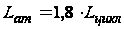 );
Балансовая стоимость автомобиля МАЗ-53363 (с учетом переоценок) составляет 45000 тыс.руб., а ЗИЛ-ММЗ4510 – 30000тыс.руб.
Рассчитаем нормы амортизации:
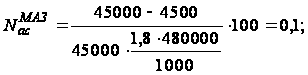
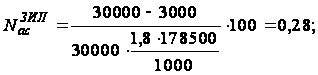
Амортизационные отчисления на полное восстановление подвижного состава составят:
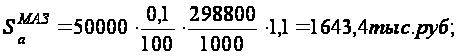
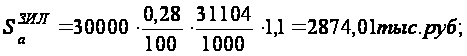
Амортизационные отчисления на полное восстановление основных фондов составят:
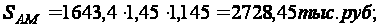
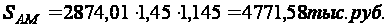
2.8 Общехозяйственные (накладные) расходы
Общехозяйственные (накладные) расходы (SН) без учета налогов, включаемых в себестоимость, и ФЗП администрации — управленческого персонала, включенного в общий ФОТ, определяется по формуле:
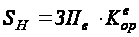 ,
где  – коэффициент,
учитывающий
общехозяйственные
расходы, приходящиеся
соответственно
на 1 руб. заработной
платы водителей,
принимаем
=0,77.
Произведем расчет:
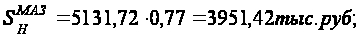
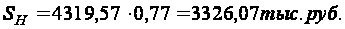
2.9 Налоги и платежи, включаемые в себестоимость
Кроме перечисленных затрат, в себестоимость включаются также следующие налоги и платежи:
земельный налог;
экологический налог;
отчисления в инновационный фонд.
Экологический налог рассчитывается по формуле:
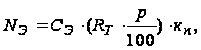
где  – ставка экологического
налога на 1 тонну
сожженного
топлива, (в настоящее
время 77 тыс.
руб);
 – потребность
предприятия
в топливе, л;
 – усредненная
плотность
топлива для
перевода литров
в тонны, (для
бензина – 0,74; для
ДТ – 0,84);
 – понижающий
коэффициент
для передвижных
источников
загрязнения,
(для ДТ – 0,8; для
бензина – 0,9).
Рассчитаем экологический налог:
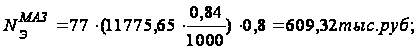
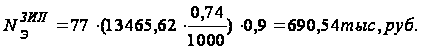
Земельный налог рассчитывается:
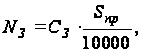
где  – ставка земельного
налога за 1га;
 – площадь
предприятия.
Установлены следующие данные:
ставка земельного налога за 1га составляет – 13000тыс.руб;
площадь
предприятия
рассчитывается
по нормативу
площади на
один списочный
автомобиль,
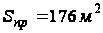 на один автомобиль,
т.е. будет составлять
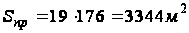 (из
них отводится
на автомобили:
МАЗ-53363 – 1760м2
и ЗИЛ-ММЗ4510 –
1584м2).
Тогда земельный налог за месяц составляет:
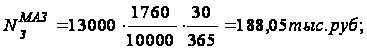
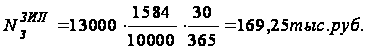
Отчисления в инновационный фонд определяются следующим образом:
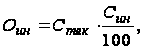
где  – сумма всех
текущих затрат
предприятия;
 – ставка
отчисления
в инновационный
фонд(5%).
Рассчитаем сумму всех текущих затрат предприятия:
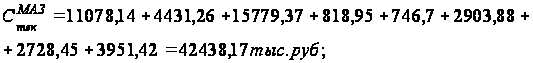
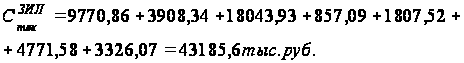
Рассчитаем отчисления:
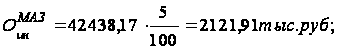
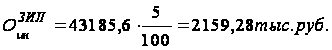
Таким образом, общая сумма налогов составит:
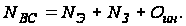
Произведем расчет:
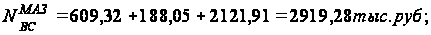
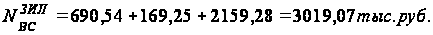
3 Калькуляция себестоимости перевозок
Себестоимость перевозок определяется как сумма затрат по статьям с включением налогов:
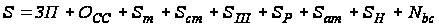 ;
или
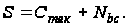
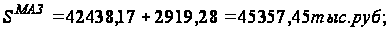
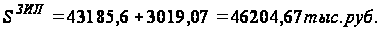
Калькуляцию себестоимости перевозок сведем в табличную форму:
Таблица 3.1 – Калькуляция себестоимости перевозок
| Статьи расходов | Тип подвижного состава | |||
| МАЗ-53363 | ЗИЛ-ММЗ4510 | |||
| Сумма, тыс.руб | Удельный вес, % | Сумма, тыс.руб | Удельный вес, % | |
| Заработная плата персонала | 11078,14 | 24,42 | 9770,86 | 21,15 |
| Отчисления от средств на ОТ | 4431,26 | 9,77 | 3908,34 | 8,46 |
| Топливо | 15779,37 | 34,79 | 18043,93 | 39,05 |
| Смазочные материалы | 818,95 | 1,80 | 857,09 | 1,85 |
| Ремонт автомобильных шин | 746,7 | 1,65 | 700,21 | 1,52 |
| Ремонт и ТО подвижного состава | 2903,88 | 6,40 | 1807,52 | 3,91 |
| Амортизация ОФ | 2728,45 | 6,02 | 4771,58 | 10,33 |
| Накладные расходы | 3951,42 | 8,71 | 3326,07 | 7,20 |
| Налоги и платежи | 2919,28 | 6,44 | 3019,07 | 6,53 |
| ИТОГО | 45357,45 | 100 | 46204,67 | 100 |
В результате производится расчет себестоимостей:
себестоимость 1км
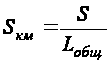 ;
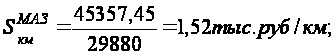
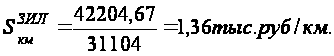
себестоимость 1ткм
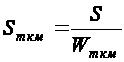 ;
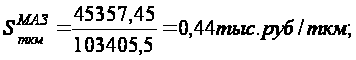
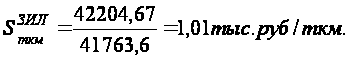
себестоимость перевозки 1т груза
 ;
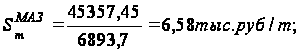
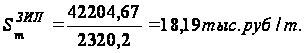
Заключение
В результате выполнения курсовой работы были получены следующие результаты.
Отчисления на заработную плату в структуре себестоимости составили 24,42 % и 21,15 %, отчисления средств на оплату труда 9,77 % и 8,46 %, амортизация основных фондов 6,02 % и 10,33 %, топливо 34,79 % и 39,05 %, ремонт и ТО подвижного состава 6,4 % и 3,91 %, налоги и платежи 6,44 % и 6,53 %, ремонт шин 1,65 % и 1,52 %, смазочные материалы 1,8 % и 1,85 %, накладные расходы 8,71 % и7,2 %, для МАЗ-53363 и ЗИЛ-ММЗ4510 соответственно.
Из вышесказанного видно, что в структуре себестоимости наибольшее место занимают затраты на топливо (34,79 % и 39,05 %), что объясняется высокой стоимостью нефтепродуктов необходимых для функционирования подвижного состава, которые наша страна вынуждена импортировать. Далее по размеру участия в структуре себестоимости занимают затраты на заработную плату (24,42 % и 21,15 %) и амортизационные отчисления (6,02 % и 10,33 %).
Доля заработной платы складывается по причине низкой производительности труда, т.е. численность эффективно работающего персонала была бы гораздо меньшей, чем фактическая. Также численность работников объясняется социальными факторами, такими как уровень безработицы, настроения в обществе и т.д.
Достаточно высокая доля амортизации объясняется неэффективной экономической политикой на макроэкономическом уровне, т.е. на уровне функционирования экономики государства в целом. Предприятия вынуждены тратить на амортизацию огромные суммы, и в то же время у большинства из них практически полностью изношены основные фонды, как физически, так и морально. Такая ситуация складывается из-за того, что процессы инфляции обесценивают амортизационные отчисления, и к моменту необходимости замены основных производственных фондов абсолютное большинство предприятий не в состоянии заменить оборудование.
Вместе с тем расчетная себестоимость перевозки одной тонны груза составила 6,58 и 18,19 тысяч рублей для МАЗ-53363 и ЗИЛ-ММЗ4510 соответственно. Данный расчет производился с учета налогов и нормы прибыли.
Себестоимость перевозок составляет основу тарифов на услуги транспорта поэтому ее снижение обеспечивает улучшение финансового состояния автотранспортных предприятий. Кроме того на грузовом автотранспорте появляется возможность понижения уровня тарифов и условий для снижения себестоимости продукции других областей экономики и для расширения сферы их обслуживания транспортом.
Как показывает мировая практика, во многих странах, с экономикой гораздо более устойчивой, чем в Республике Беларусь, грузовые перевозки доходны и имеют высокую рентабельность, т.к. иностранными перевозчиками были найдены эффективные методы снижения себестоимости и повышения производительности.
Список литературы
Тозик А.А. «Экономика автомобильного транспорта»;
Положение о ТО и ремонте подвижного состава, Министерства транспорта и коммуникации Республики Беларусь 18.12.1997;
Нормы времени на перевозку грузов автомобильным транспортом в Республике Беларусь, Министерства транспорта и коммуникаций РБ от 1.11.2002 №35;
Положение о рабочем времени и времени отдыха, Министерства транспорта и коммуникаций РБ от 25.5.2000 №13;
Национальный реестр правовых актов РБ №139 от 2002г.
Размещено на