Оценка рыночной стоимости автомобиля УАЗ Хантер
Самые востребованные модели — UAZ Patriot и УАЗ-469.
Все дилеры отмечают, что на их площадках машин уже нет. Самарский «Эхо-Н» продал прошлогодние остатки еще в январе, рассказал Хивинцев, УАЗ не работал до 20 февраля и теперь ждут поставок по мартовскому плану — 80 автомобилей. Автомобили по заявкам салонов Петербурга и Казани должны поступить в течение двух-трех недель. Ульяновский «Взлет» берет машины с завода один раз в два дня. Увеличивать план производства УАЗ пока не планирует (43 000 автомобилей), говорит Бадалова. Завод собирается продать 45 000 авто.
По данным Минпромторга, к вечеру 18 марта из 200 000 сертификатов на покупку новых автомобилей выдано 10 634. «АвтоВАЗ» сообщил, что ему поступило 49 860 заявок на покупку автомобилей Lada. Дилеры «АвтоВАЗа» заключили 2074 договора купли-продажи, сообщила вчера пресс-служба тольяттинского автозавода. Аналитик «Атона» Юлий Матевосов говорит, что реальные шансы взять половину сертификатов в России есть только у «АвтоВАЗа»: это единственный производитель, предлагающий автомобили экономкласса. Остальное поделят между собой другие отечественные производители, включая производителей иномарок.
autostat/actual.asp?t=1&n=24
Раздел 7. Процедура оценки объекта
Проведение оценки согласно стандартам включает в себя следующие этапы:
а) заключение с Заказчиком договора об оценке;
б) установление количественных и качественных характеристик объекта оценки;
в) анализ рынка, к которому относится объект оценки;
г) выбор метода (методов) оценки в рамках каждого из подходов к оценке и осуществление необходимых расчетов;
д) обобщение результатов, полученных в рамках каждого из подходов к оценке, и определение итоговой величины стоимости объекта оценки;
е) составление и передача Заказчику отчета об оценке.
Заключение с Заказчиком договора об оценке подразумевает, в частности, формулирование технического задания на оценку, даты оценки. Оговариваются источники информации об объектах оценки, сроки проведения работ, вознаграждение Оценщика.
Установление количественных и качественных характеристик объекта оценки производится путем осмотра объекта и изучения документов, представленных Заказчиком оценки и полученных из других источников. Процесс оценки начинается с общего осмотра объекта, его описания, исследования его состояния и выделения особенностей. После этого производится анализ возможных вариантов использования объекта с целью нахождения наилучшего и наиболее эффективного.
Анализ рынка, к которому относится объект оценки, включает в себя изучение тенденций на рынке автомобилей УАЗ, занимающих специфическую рыночную нишу.
Выбор метода (методов) оценки в рамках каждого из подходов к оценке и осуществление необходимых расчетов.
Затратный подход - совокупность методов оценки стоимости объекта оценки, основанных на определении затрат, необходимых для воспроизводства либо замещения объекта оценки с учетом износа и устареваний. Затратами на воспроизводство объекта оценки являются затраты, необходимые для создания точной копии объекта оценки с использованием применявшихся при создании объекта оценки материалов и технологий. Затратами на замещение объекта оценки являются затраты, необходимые для создания аналогичного объекта с использованием материалов и технологий, применяющихся на дату оценки.
Сравнительный подход - совокупность методов оценки стоимости объекта оценки, основанных на сравнении объекта оценки с объектами - аналогами объекта оценки, в отношении которых имеется информация о ценах. Объектом - аналогом объекта оценки для целей оценки признается объект, сходный объекту оценки по основным экономическим, материальным, техническим и другим характеристикам, определяющим его стоимость.
Доходный подход - совокупность методов оценки стоимости объекта оценки, основанных на определении ожидаемых доходов от использования объекта оценки.
В рамках сравнительного подхода использовался Метод сравнения продаж
метод применялся с использованием информации о ценах сделок с объектами, являющимися аналогами оцениваемого..
В рамках затратного подхода использовался метод замещения.
Доходный подход не использовался, поскольку оцениваемое транспортные средства используется в рамках определённого производственно-технологического процесса, представляющего собой комплексное бизнес-явление, выделение полезности отдельных единиц техники не представляется целесообразным.
Раздел 8. Анализ наилучшего и наиболее эффективного использования
В отличие от недвижимости для техники, как правило, остро не возникает вопрос определение ННЭИ, в качестве которого принимается обусловленное техническими характеристиками, основное назначение.
В качестве ННЭИ оцениваемого транспортного средства признаётся его использование в соответствии с паспортными данными и сертификационными документами – передвижение по дорогам общего пользования, вне их, территориям организаций с целью перемещение людей и грузов.
Раздел 9. Сравнительный подход
9.1 Методология определения стоимости объектов оценки на основе сравнительного подхода
Сравнительный подход определения стоимости заключается в анализе цен на объекты, аналогичные оцениваемому объекту.
Сравнительный подход является основным для оценки машин и оборудования. Он основан на принципе изучение сравнимых продаж объектов, аналогичных или максимально близких по своим характеристикам оцениваемым.
9.2 Расчет рыночной стоимости объектов оценки статистическим методом
Статистический метод основан на достижениях математической статистики.
Статистика изучает связи между явлениями. Если за явлением Х всегда следует явление Y, то такая связь называется жестко детерминированной или функциональной. Можно сказать, что вероятность того, что за явлением Х последует явление Y, очень велика. Если за событием Х событие Y следует с некоторой конечной вероятностью, то говорят о статистических (вероятностных) связях.
Задача Оценщика заключается в том, чтобы определить зависимость между стоимостью (результативный признак - Y) и некоторыми измеряемыми величинами (факторные признаки - X). То есть необходимо установить вид и параметры уравнения Y = f(Xl, X2, ..., Xn), которое называется уравнением регрессии или регрессионной моделью.
Статистические зависимости, оперирующие средними значениями величин, называются корреляционными. Если величина Х детерминирована и влияет на средние значения Y, то говорят о регрессионных зависимостях и регрессионном анализе. Если предполагается, что искомая зависимость описывается уравнением прямой, то говорят о линейной модели. Если зависимость – уравнение кривой, то говорят о нелинейной модели. Если фактор-признак один, то это одномерная модель (парная регрессия), в противном случае - многомерная.
В принципе, количество признаков-факторов n стремится к бесконечности, но среди них много таких, которые влияют на результативный признак не существенно.
Оценщик отбирает те признаки-факторы, которые существенно влияют на стоимость. Затем строится подходящая регрессионная модель, оценивается ее достоверность и подставляются в нее признаки-факторы (параметры) объекта оценки.
Как оценить результат такого решения?
Один из способов - проанализировать коэффициент детерминации R2. Чем R2 ближе к 1, тем большая часть отличий между «экспериментальными» и расчетными данными объясняется влиянием X, то есть тем лучше принятая регрессионная модель объясняет наблюдаемые данные.
Оценщиком были проанализированы объявления о продаже автомобилей УАЗ Хантер, опубликованные в средствах массовой информации.
Оценка проводилась на основе информации размещенной на Internet-сайте www.auto, www.bibika, www.yandex.auto где можно найти большое количество объявлений о продаже б/у грузовых автомобилей.
Оценщиками были найдены следующие предложения о продаже прицепа УАЗ Хантер В Санкт-Петербурге:
| Модель | Цена | Год выпуска | Возраст | Пробег |
| 315195 Hunter | 180 000 | 2004 | 6 | 108 000 |
| 315195 Hunter | 200 000 | 2004 | 6 | 50 000 |
| 315195 Hunter | 215 000 | 2005 | 5 | 65 000 |
| 315195 Hunter | 257 000 | 2007 | 3 | 53 000 |
| 315195 Hunter | 269 000 | 2006 | 4 | 22 000 |
| 315195 Hunter | 270 000 | 2006 | 4 | 42 000 |
| 315195 Hunter | 290 000 | 2008 | 2 | 15 800 |
| 315195 Hunter | 299 000 | 2008 | 2 | 18 000 |
| 315195 Hunter | 300 000 | 2005 | 5 | 95 000 |
| 315195 Hunter | 300 000 | 2006 | 4 | 45 000 |
| 315195 Hunter | 300 000 | 2004 | 6 | 120 000 |
| 315195 Hunter | 330 000 | 2007 | 3 | 45 000 |
| 315195 Hunter | 340 000 | 2004 | 6 | 60 000 |
| 315195 Hunter | 380 000 | 2009 | 1 | 22 000 |
| 315195 Hunter | 389 000 | 2009 | 1 | 1 500 |
Оценщик, проанализировав полученные данные, предположил, что цена в рамках одной модели зависит в первую очередь от его возраста и пробега. Результат анализа влияния этих факторов может позволить с удовлетворительной точностью определить зависимость цены от этих параметров и, в конечном итоге, наиболее вероятную стоимость объекта оценки.
9.2.1 Определение стоимости автомобиля на основе анализа влияния фактора «возраст»
Далее была построена регрессионная модель, отражающая влияние фактора-признака «возраст» на стоимость. Затем, на основании полученной регрессионной модели было определено значение результирующего признака («стоимость автомобиля») для объекта оценки.
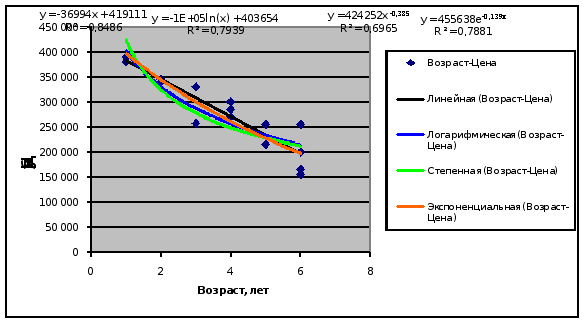
Расчеты производились с использованием встроенных функций MS. Excel.
Анализ значений R2 показал, что линейная зависимость наиболее адекватно отражает влияние фактора-признака «возраст» на результативный признак «стоимость».
Было получено следующее уравнение зависимости:
C = -36994*В+419111
где С – стоимость, руб;
В – возраст, лет
C = -36994*4+419111 = 271 135 (руб)
При такой зависимости коэффициент детерминации R2 составляет 0,85. Такое значение является наилучшим результатом из рассмотренных Оценщиком зависимостей.
9.2.2 Определение стоимости автомобиля на основе анализа влияния фактора «пробег»
Далее была построена регрессионная модель, отражающая влияние фактора-признака «пробег» на стоимость. Затем, на основании полученной регрессионной модели было определено значение результирующего признака («стоимость автомобиля») для объекта оценки.
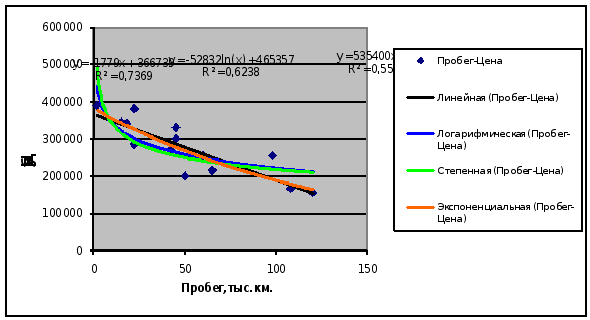
Расчеты производились с использованием встроенных функций MS. Excel.
Анализ значений R2 показал, что экспоненциальная зависимость наиболее адекватно отражает влияние фактора-признака «пробег» на результативный признак «стоимость».
Было получено следующее уравнение зависимости:
C = 380941*EXP(-0.007*П)
где С – стоимость, руб;
П – пробег, тыс.км.
C = 380941*EXP(-0.007*54,526)=260 073
При такой зависимости коэффициент детерминации R2 составляет 0,76. Такое значение является наилучшим результатом из рассмотренных Оценщиком зависимостей.
9.2.2 Определение стоимости автомобиля на основе двухфакторной модели «Возраст-Пробег»
Далее оценщик построил двухфакторную регрессионную модель, одновременно отражающую влияние обоих факторов
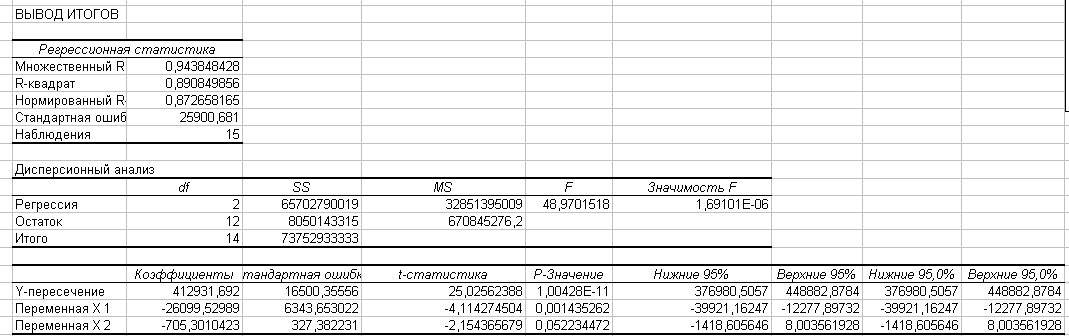
Тогда уравнение зависимости от факторов «пробег» и «возраст» выглядит следующим образом:
С=412931,692-26099,52989*В-705,3010423*П, где
С – стоимость
В – возраст, лет
П – пробег, тыс. км.
Тогда
С=412931,692-26099,52989*4-705,3010423*54,526= 270 076 (рублей)
9.3 Согласование результатов, полученных различными методами в рамках затратного подхода
Поскольку разница между результатами методов минимальна, оценщик решил присвоить равные веса всем полученным значениям:
| Метод | Полученное значение | Вес |
| Расчёт по фактору «возраст» | 271 135 | 0,33 |
| Расчёт по фактору «пробег» | 260 073 | 0,33 |
| Расчёт на основе двухфакторной модели «возраст-пробег» | 270 076 | 0,33 |
| Итоговое значение: |
267 095 |
Таким образом, рыночная стоимость объекта , полученная в рамках сравнительного похода составляет 267 095 рублей с учетом НДС.
Раздел 10. Затратный подход
10.1 Определение стоимости объектов оценки на основе затратного подхода
В основе определения рыночной стоимости объекта оценки лежит принцип замещения, согласно которому стоимость объекта равна затратам на его создание за вычетом накопленного износа и устареваний.
Расчет полной стоимости замещения с помощью метода прямого сравнения
Метод прямого сравнения продаж основывается на сравнении продаж объектов идентичных с оцениваемым, по которым были заключены сделки в недавнем прошлом, или есть цены предложений идентичных объектов. Данный метод наиболее эффективен в условиях активного состояния рынка, обеспечивающего в большом объеме достоверные данные по совершаемым сделкам. Применяется для универсального и серийного оборудования.
В качестве базы для исчисления стоимости замещения оценщики использовали данные о стоимости новых автомобилей УАЗ Хантер в автосалонах Петербурга.
| Автосалон | Цена предложения, руб. (с учётом НДС) | Интернет ссылка |
| Авто 21 | 381 000 | uaz-auto21/sales_prices.php |
| Автоцентр «Автово» | 396 000 | uazhunter-spb/kompl/index.html |
| Ориент. СПБ. | 385 000 | www.orient.spb/prices |
| Соллерс. | 390 000 | www.sollers/buy/hunter |
| Среднее: |
388 000 |
Определение рыночной стоимости объекта с учетом корректировки на величину совокупного износа
С момента начала эксплуатации машины, оборудование, изделия и т.д. подвергаются износу, который нарастает с увеличением срока эксплуатации объектов и приводит к потере им части своей полезности, и, как следствие, определенной части стоимости.
Иными словами, износ – потеря стоимости (обесценение) собственности в процессе эксплуатации под действием различных факторов устаревания и природно-временного воздействия.
Причины износа могут относиться либо к самому объекту, либо к ближайшему окружения этого объекта (появлению более совершенных и конкурентоспособных аналогов, появлению новых технологий или изменениям в технологической цепочке, в которую включен объект), либо в областях, не имеющих непосредственного отношения к объекту, то есть внешних по отношению к нему.
В качестве основных факторов обесценения (устаревания) обычно рассматриваются физический износ, функциональное и экономическое устаревание.
Поскольку любой объект может подвергаться одновременно разным видам износа, то при оценке учитывается совокупный износ.
Совокупный износ объекта оценки определяется как сумма потерь под действием всех факторов устаревания (износа).
При расчете стоимости методами затратного подхода вся процедура оценки сводится к определению стоимости объекта оценки как нового и последующему вычитанию потерь стоимости от совокупного износа.
Необходимо очень четко различать виды износа, чтобы не учесть один и тот же износ дважды. Следует учитывать также, что один и тот же по виду износ может относиться ко всему объекту целиком или в разной степени к его отдельным элементам. Так, например, у металлорежущих станков быстрее всего физически изнашиваются движущие части, а неподвижные детали, такие как станина, изнашиваются на порядок медленнее. С другой стороны с точки зрения морального износа, который является разновидностью функционального устаревания, некоторые узлы и детали устаревают медленнее, чем, например, двигатель. Поэтому часто правомерно говорить не об износе всего объекта целиком, а об износе отдельных его элементов.
При определении износа элементов машин и оборудования требуется не только представлять, какую часть стоимости от всего объекта составляет данный элемент, но и принимать во внимание срок его полезной жизни, по которому выделяют долгоживущие и короткоживущие элементы. Короткоживущими элементами называются такие узлы или детали, срок жизни которых меньше срока жизни всего объекта в целом, и которые, следовательно, требуют периодической замены в течение времени нормальной эксплуатации объекта (подшипники, сальники, фильтры, шестерни, покрышки автомобилей, тросы, краны, тяги, вкладыши, кольца, поршни и т.п.). Долгоживущими, соответственно, называются такие элементы, срок жизни которых больше срока жизни объекта целиком. Иногда некоторые из них могут продолжать эксплуатироваться по своему прямому назначению и после выхода объекта из строя в качестве запасных частей на других аналогичных объектах.
В рамках данного отчёта при определении совокупного износа был использован метод разбивки.
Совокупный износ рассчитывался по следующей формуле:
И,% =[1 - (1 – Физ.
износ, %)
 (1 – Функц. износ,
%)
(1 - Внешний износ,
%)]
Физический износ и методы его определения
Физический износ представляет собой естественный процесс ухудшения характеристик оборудования во время его эксплуатации под воздействием многих факторов, таких как: трение, коррозия, старение материалов, вибрация, флуктуации температуры и влажности, качество обслуживания и др. Рост физического износа приводит к увеличению вероятности аварийных отказов оборудования и к снижению качественных характеристик выпускаемой с помощью этого оборудования продукции, что ведет к уменьшению остаточного срока службы всего изделия или некоторых его узлов и деталей.
По причине, вызвавшей износ, физический износ бывает первого и второго рода:
Физическим износом первого рода называется износ, накопившийся в результате нормальной эксплуатации.
Физическим износом второго рода называется износ, возникающий вследствие стихийных бедствий, аварий, нарушений норм эксплуатации и т.д.
По времени протекания различают износ непрерывный и аварийный:
Непрерывным износом называется постепенное снижение технико-экономических показателей объекта при правильной, но длительной его эксплуатации. Один из видов непрерывного износа - механический износ узлов и деталей, влияющий в основном на движущиеся части машин и механизмов.
Аварийным износом называется быстрый по времени износ, достигающий таких размеров, что дальнейшая эксплуатация объекта становится невозможной, например, пробой кабеля. По характеру протекания аварийный износ действительно моментальный, но, по сути он является следствием непрерывного скрытого износа.
Коэффициент физического износа для объектов с различным фактическим возрастом определяется по-разному.
Для сравнительно нового объекта при нормальных условиях эксплуатации коэффициент физического износа определяется по формуле:
Кф = Тф/Тн (1),
где Тф – фактический возраст;
Тн – срок службы.
Для более старого сложного объекта коэффициент физического износа определяется следующим образом:
Кф = Тэф/(Тэф+То) = Тэф/Тн (2),
где Тэф – эффективный возраст;
То – остающийся срок службы.
Для объекта, проработавшего больше срока его экономической жизни (срока службы) и продолжающего еще работать, коэффициент физического износа определяется следующим образом:
Кф = (Тф-То)/Тф (3),
где Тф – фактический возраст;
То – остающийся срок службы, определяемый экспертным путем.
Таблица износа техники
| Состояние техники | Краткое описание | Износ, % |
| Новое | Новая установленная и неиспользованная техника в отличном состоянии | 0 - 5 |
| Очень хорошее | Как новая, только немного использовавшаяся, и не требующая замены никаких частей или ремонта | 10 -15 |
| Хорошее | Использовавшаяся техника, но отремонтированная или обновленная и в хорошем состоянии | 20 - 35 |
| Удовлетворительное | Использовавшаяся техника, которая требует некоторого ремонта или замены отдельных частей | 40 - 60 |
| Пригодное к использованию | Использовавшаяся техника в рабочем состоянии, требующая значительного ремонта или замены некоторых частей, таких как моторы или необходимые детали | 65 - 80 |
| Плохое | Использовавшаяся техника, требующая серьезного ремонта, например замены основных структурных элементов | 85 - 90 |
| Не подлежащая использованию или металлолом | Нет реальной перспективы быть проданной, за исключением на металлолом, т. е. стоимость утилизации основного содержания материала | 97,5 - 100 |
Оценка функционального и внешнего износов
Функциональный (моральный) износ имущества - износ имущества из-за несоответствия современным требованиям, предъявляемым к данному имуществу. Он является результатом изменения спроса, технических требований, тенденций моды, технологий и т.п. Этот вид износа может принимать форму недостаточности (например, недостаточная мощность оборудования для производства строительно-монтажных работ), или излишества (например, использование современных, но более дорогих видов топлива). В любом случае покупатель воспримет это как потерю полезности, поэтому предлагаемая цена будет ниже. Таким образом, функциональное устаревание объекта - это потеря его стоимости, вызванная факторами, присущими самому объекту собственности в результате изменения технологии, совершенствования материалов и несоответствия современному дизайну.
Проанализировав технические характеристики оцениваемого имущества в сравнении с современными аналогами, Оценщики пришли к выводу, что функциональный износ объектов оценки равен нулю.
Внешний износ имущества - износ имущества в результате изменения внешней экономической ситуации. Иными словами, это экономическое устаревание, по мнению оценщиков, под которым понимается потеря стоимости имущества в результате комплексного воздействия факторов, являющихся внешними по отношению к самой оцениваемой собственности.
Проанализировав современное состояние отрасли, существующий спрос на транспортные средства и перспективы использования оцениваемого имущества, Оценщик пришел к выводу, что внешний износ объектов оценки равен нулю.
Определение рыночной стоимости объектов с учетом корректировки на величину совокупного износа по методике оценки остаточной стоимости транспортных средств с учетом технического состояния (регистрационный номер Р-03112194-0376-98
Расчет износа проводился согласно «Методике оценки остаточной стоимости транспортных средств с учетом технического состояния (регистрационный номер Р-03112194-0376-98)», разработанной Государственным научно-исследовательским институтом автомобильного транспорта (НИ-ИАТ).
Расчёт износа с учётом возраста и пробега транспортного средства с начала эксплуатации проводится по формуле:
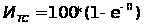
где е – основание
натуральных
логарифмов,
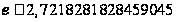 ;
 - функция,
зависящая от
возраста и
фактического
пробега транспортного
средства с
начала эксплуатации.
Вид функции
для
различных видов
транспортных
средств определяется
в соответствии
с данными следующей
таблицы.
Параметрическое
описание функции
,
зависящей от
фактического
возраста Тф
и фактического
пробега с начала
эксплуатации
Lф,
для различных
видов транспортных
средств
| № | Вид транспортного средства | Вид зависимости |
| 1 | Легковые автомобили отечественные |
|
| 2 | Грузовые бортовые автомобили отечественные |
|
| 3 | Тягачи отечественные |
|
| 4 | Самосвалы отечественные |
|
| 5 | Специализированные отечественные |
|
| 6 | Автобусы отечественные |
|
| 7 | Легковые автомобили европейского производства |
|
| 8 | Легковые автомобили американского производства |
|
| 9 | Легковые автомобили азиатского производства (кроме Японии) |
|
| 10 | Легковые автомобили производства Японии |
|
| 11 | Грузовые автомобили зарубежного производства |
|
| 12 | Автобусы зарубежного производства |
|
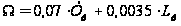
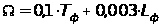
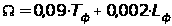
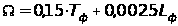
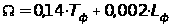
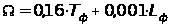
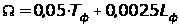
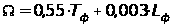
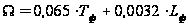
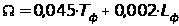
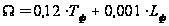
Для данного
автомобиля
функция
определялась
по следующей
формуле:
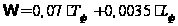
Для определения срока службы (Tф) использовались данные паспорта транспортных средств (технического паспорта, свидетельства о регистрации).
Для оцениваемого ТС:
,
тогда
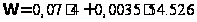 = 0,4708
Тогда
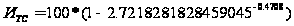 =
37,59%
Рыночная стоимость объекта оценки составляет: 388 000 – (388 000*0,3759) = 242 151
Определение рыночной стоимости объектов с учетом корректировки на величину совокупного износа по методике РД 37.009.015-98
Расчет физического износа оцениваемого транспортного средства проводился согласно.
Расчетный износ (Итр) автотранспортного средства определяется по формуле:
Итр = (И1Пф + И2Дф) х А2 х А3 х А4, [%],
где:
И1 – показатель износа по пробегу (в % на 1 000 км пробега);
Пф – пробег фактический на день осмотра (в тыс. км, с точностью до одного десятичного знака) с начала эксплуатации или после капитального ремонта;
И2 – показатель старения по сроку службы (в % за 1 год ) в зависимости от интенсивности эксплуатации; приведен в приложении К к (РД37.009.015-98);
Дф – фактический срок службы (в годах, точностью до одного десятичного знака) с начала эксплуатации или после капитального ремонта.
А2 – коэффициент корректирования износа в зависимости от природно-климатических условий;
А3 – коэффициент корректирования износа в зависимости от экологического состояния окружающей среды;
А4 – коэффициент корректирования износа, учитывающий тип региона, в котором эксплуатировалось АМТС.
Значение фактического пробега (Пф) принимается в соответствии с показаниями исправного счетчика пройденного пути спидометра транспортного средства, или принимается по учетным документам на данное транспортное средство. В сомнительных случаях (нарушение заводских пломб, замена спидометра, кузова, приобретение бывшего в употреблении транспортного средства и т.п.) для определения износа в расчет принимается среднегодовой пробег в регионе (стране) однотипного транспортного средства (приложение Н к РД37.009.015-98).
Таким образом износ объекта оценки составил:
И = (0,37*54,526+1,75*4) 1,1*1,05*1,03 = 32,33%
Рыночная стоимость объекта оценки составляет: 388 000 – (388 000*0,3233) = 262 559 руб.
10.2 Согласование результатов, полученных различными методами в рамках сравнительного подхода
Поскольку различие минимально присвоены равные веса
| Метод | Полученное значение | Вес |
| Расчёт с учётом износа по методике Р-03112194-0376-98 | 242151 | 0,5 |
| Расчёт по методике РД 37.009.015-98 | 262559 | 0,5 |
| Итоговое значение: |
252 355 |
Таким образом, рыночная стоимость объекта , полученная в рамках затратного похода составляет 252 355 рублей с учетом НДС.
Раздел 11. Согласование результатов и заключение о рыночной стоимости
11.1 Согласование результатов расчётов
В этом разделе отчета сводятся воедино все данные, полученные в ходе оценки, и делается заключение относительно наиболее вероятной рыночной стоимости оцениваемого имущества.
Согласование результатов расчета
Заключительным элементом аналитического исследования ценностных характеристик оцениваемых объектов является сопоставление расчетных стоимостей, полученных при помощи использованных классических методов оценки. Целью согласования результатов является определение наиболее вероятной стоимости прав собственности на оцениваемые объекты на дату оценки через взвешивание преимуществ и недостатков проведенных расчетов. Эти преимущества и недостатки оцениваются по следующим критериям:
Достоверность, адекватность и достаточность информации, на основе которой проводится анализ;
Способность отразить действительные намерения типичного покупателя/арендатора и/или продавца/арендодателя, прочие реалии спроса/предложения;
Действенность метода в отношении учета конъюнктуры и динамики рынка финансов и инвестиций (включая риски);
Способность метода учитывать структуру и иерархию ценообразующих факторов, специфичных для объекта, таких как местоположение, размер, потенциальная доходность и т.д.
Сравнительный подход в условиях развитого рынка наилучшим образом отражает стоимостные характеристики объекта. Вес – 0,7
Затратный подход позволяет проверить значения, полученные сравнительным подходом. Вес – 0,3
| Подход | Полученное значение, руб. | Вес |
| Сравнительный | 267 095 | 0,7 |
| Затратный | 252 355 | 0,3 |
| Согласованное значение | 262 673 | |
| Согласованное значение с учётом округления | 260 000 |
Раздел 12. Сертификат качества оценки
Мы, нижеподписавшиеся, удостоверяем, что в соответствии с имеющимися у нас данными и согласно нашим профессиональным знаниям:
изложенные в данном отчете факты правильны и соответствуют действительности;
сделанный анализ, высказанные мнения и полученные выводы действительны исключительно в пределах оговоренных в данном отчете допущений и ограничивающих условий и являются нашими персональными, непредвзятыми профессиональными мнениями и выводами;
мы не имеем ни в настоящем, ни в будущем какого-либо интереса в объекте собственности, являющемся предметом данного отчета; мы также не имеем личной заинтересованности и предубеждения в отношении вовлеченных сторон;
вознаграждение Оценщиков ни в коей степени не связано с предварительным согласованием заранее предопределенной стоимости, или тенденцией в определении стоимости в пользу Заказчика или его клиента, с достижением заранее оговоренного результата;
отчет об оценке объекта содержит профессиональное мнение Оценщика относительно рыночной стоимости объектов и не является гарантией того, что объекты будут проданы на свободном рынке по цене, равной стоимости, указанной в данном отчете;
задание на оценку не основывалось на требовании определения оговоренной цены;
Оценщики лично осмотрели оцениваемые объекты;
наш анализ, мнения и выводы были получены, а этот отчет составлен в полном соответствии с требованиями "Стандартов оценки, обязательными к применению субъектами оценочной деятельности", Федеральным законом от 29.07.98 №135-ФЗ «Об оценочной деятельности в Российской Федерации»;
рыночная стоимость признается действительной на дату проведения оценки 20 декабря 2010 года.
Раздел 13. Нормативно-методические материалы и источники информации
13.1 Нормативные материалы
1. Гражданский кодекс РФ (часть первая) от 30.11.1994г. № 51-ФЗ.
2. Гражданский кодекс РФ (часть вторая) от 26.01.1996 г. № 14-ФЗ.
3. Федеральный закон от 29.07.1998 г. № 135-ФЗ «Об оценочной деятельности в Российской Федерации».
4. Федеральный стандарт оценки «Общие понятия оценки, подходы и требования к проведению оценки (ФСО №1)», утвержденным Приказом Минэкономразвития РФ от 20.07.2007г. №256.
5. Федеральный стандарт оценки «Цель оценки и виды стоимости (ФСО №2)», утвержденным Приказом Минэкономразвития РФ от 20.07.2007г. №255.
6. Федеральный стандарт оценки «Требования к отчету об оценке (ФСО №3)», утвержденным Приказом Минэкономразвития РФ