Эффективность деятельности современного транспортного предприятия
Содержание
Содержание
1 Теоретические и методические подходы оценки эффективности деятельности современного транспортного предприятия
1.1 Основные подходы анализа деятельности автотранспортных предприятий
1.2 Цели, задачи и информационная база оценки эффективности деятельности предприятия
2 Анализ и оценка эффективности деятельности АТП специализированного управления УМР г. Донецка
2.1 Краткая характеристика деятельности АТП как структурное подразделение специализированного управления УМР
2.2.Анализ выполнения вскрышных работ анализируемого предприятия
2.3. Анализ состояния и использования основных фондов
2. 4. Анализ использования трудовых ресурсов
2.5 Анализ себестоимости вскрышных работ
2.6 Оценка финансового состояния предприятия
3.Направление повышения эффективности деятельности автотранспортного предприятия
3.1. Обновление действующего парка предприятия
3.2 Оценка риска осуществления вложений инвестиций
3.3 Экономическое обоснование замены действующих большегрузов современными аналогичными машинами
Список литературы
1 Теоретические и методические подходы оценки эффективности деятельности современного транспортного предприятия
1.1 Основные подходы анализа деятельности автотранспортных предприятий
Оценивать хозяйственную деятельность автотранспортного предприятия начинают с анализа выполнения плана по объему перевозок грузов и пассажиров. Основная часть грузовых перевозок оплачивается клиентурой сдельно за тонну груза с учетом расстояния перемещения. Объем перевозок здесь определяется количеством перевезенных тонн груза и выполненными тонно-километрами.
В ряде случаев работу грузовых автомобилей трудно измерить в тоннах и тонно-километрах. К ним относятся, например, перевозки технологического характера (перевозки грузов на территории склада, завода, стройки); перевозки рабочих к месту работы и обратно в специально оборудованных грузовых автомобилях; перевозки почты и т. д. Предприятия оплачивают такие перевозки исходя из времени нахождения автомобиля в их распоряжении. В качестве измерителей объема этих перевозок принимают показатель «оплаченные автомобиле часы работы».
Анализ объема перевозок ведется раздельно по каждому их виду. Вначале делается общее заключение о выполнении планового задания, ходе выполнения заданий и плана внутри исследуемого периода. Для этого исчисляются относительные и абсолютные отклонения объема перевозок от плана, плановые и фактические темпы роста перевозок по годам, а внутри года - по кварталам и месяцам. Важное значение имеет исследование структуры перевозок по родам (классам) грузов. Изменение структуры перевозок является одним из факторов, определяющих уровень таких технико-эксплуатационных показателей, как среднее расстояние перевозки, время простоя под погрузочно-выгрузочными операциями, коэффициенты использования грузоподъемности и пробега автомобилей.
Общая характеристика выполнения плана перевозок дополняется исследованием причин отклонений фактических объемов работ от предусмотренных в плане. Объем работы п-го вида, который может освоить автотранспортное предприятие, определяется величиной находящегося в его распоряжении среднесписочного парка автомобилей Асс и средней производительностью одного списочного автомобиля Авп.
Изменение списочного количества автомобилей происходит, как правило, по причинам, не зависящим от работы автотранспортного предприятия. Влияние этого фактора на объем перевозок определяется при расчетах.
Средняя производительность автомобиля складывается как результат действия многих факторов. Одни из них зависят главным образом от качества работы коллектива, другие отражают сложившиеся условия работы. Например, в грузовых перевозках к последним относят изменение средней длины ездки, средней грузоподъемности автомобиля, расстояния перевозки грузов. При оценке влияния на объем работы факторов, определяющих уровень производительности автомобиля, используют результаты анализа этого показателя.
Выполнив оценку причин изменений объема перевозок и проверив результаты расчетов, суммируют отклонения от плана (базиса) объема работы по факторам, отражающим условия производства факторам, характеризующим качество работы Обобщая результаты аналитических расчетов, определяют, что в отчетных условиях работы предприятие могло бы выполнить объем перевозок больше или меньше планового и на какую величину.
Отклонение возможного объема перевозок от фактически выполненного объясняется изменением качественных показателей работы.
Наряду с оценкой выполнения плана перевозок данного вида в целом по предприятию такой же алгоритм используется для анализа работы отдельных автоколонн.
После общего заключения о выполнении автотранспортным предприятием плана по объему работы изучаются перевозки грузов по отдельным заказчикам, Цель такого исследования — установить полноту удовлетворения спроса на перевозки, а в случае невыполнения плана перевозок — виновников и причины отклонения отчетного объема работ от планового. У заказчика причинами изменения потребности в перевозках грузов могут быть отклонения от плана объема производства и реализации продукции, размера поставок сырья, материалов, полуфабрикатов, нарушение предусмотренного графиками ритма отгрузки и др. Уменьшение объема работы по этим причинам освобождает автотранспортное предприятие от ответственности за невыполнение плана перевозок. Для объяснения причин невыполнения плана перевозок по вине автотранспортного редприятия привлекают результаты ранее выполненной оценки влияния на объем перевозок изменений условий и качества работы данного предприятия.
Итоги анализа выполнения плана перевозок подводятся отдельно по группе заказчиков, закрепленных за данным предприятием (обязательная клиентура), и по группе незакрепленной клиентуры.
Завершается анализ разработкой организационно-технических мероприятий по освоению выявленных резервов роста объема перевозок.
Помимо перевозок, при анализе дается характеристика выполнения плана по объему транспортно-экспедиционных операций, погрузочно-разгрузочных работ и прочих видов работ и услуг.
Доходы автотранспортного предприятия складываются из доходов от перевозок, выполнения транспортно-экспедиционных работ, эксплуатации складов, погрузочно-разгрузочных операций и прочих работ и услуг (оказание техпомощи на линии, техническое обслуживание и ремонт автомобилей для других предприятий и т. п.).
Доходы от перевозок — основная составляющая общей суммы доходов. Анализируются эти доходы отдельно по каждому виду перевозок по автоколоннам и предприятию в целом. Их величина представляется зависящей от объема перевозок М-го вида груза и от средней доходной ставки..
Найденные отклонения подлежат дальнейшему исследованию, при котором выявляются изменения доходов от факторов, определяющих объем перевозок и доходные ставки. Так, используя результаты анализа влияния на объем перевозок отдельных факторов, можно определить изменение по этим факторам доходов.
Доходные ставки по видам перевозок складываются под действием большого круга факторов. Их уровень определяется, прежде всего, системой применяемых тарифов. Основными являются сдельные тарифы. Для грузовых перевозок они построены в зависимости от расстояния перевозки и класса грузов.
В тарифах на грузовые перевозки, оплачиваемые сдельно, выделяют пять классов грузов. Тарифные платы за перевозку на данное расстояние тонны груза каждого последующего класса повышаются по сравнению с предыдущим классом пропорционально снижению среднего коэффициента использования грузоподъемности. Следовательно, увеличение доли перевозки легковесных грузов (т. е. грузов более высокого класса) приводит к росту доходной средней ставки. Для оценки влияния на доходы изменений структуры перевезенных грузов по их классам необходимо знать величину коэффициента выполнения плана, объема перевозок по каждому классу грузов и в целом по данному виду перевозок, величину плановых доходов.
На уровень средней доходной ставки от перевозок грузов влияет применение исключительных тарифов на перевозку массовых навалочных грузов в автомобилях-самосвалах и думперах и на перевозку в специализированном подвижном составе, когда уплачивается надбавка в пределах 15 — 25%, а в отдельных случаях — до 40% установленной платы по сдельным тарифам.
Кроме того, Едиными тарифами на перевозку грузов предусмотрена система надбавок и скидок, влияющих на величину доходной средней ставки. Так, при перевозке грузов автомобилями-самосвалами на расстояние свыше 15 км провозная плата повышается на 15%. После завершения анализа причин изменений доходов по видам перевозок данные обобщаются, и дается характеристика выполнения плана доходов в целом по автотранспортному предприятию.
Повышение эффективности использования производственных фондов автотранспортного предприятия проявляется в росте показателей фондоотдачи (съема доходов с гривны среднегодовой стоимости основных производственных фондов или оборотных средств) и в снижении затрат на единицу перевозок или гривну доходов, амортизационных отчислений, материалов, топлива, запасных частей, автомобильных шин и др. В производственных фондах автомобильного транспорта примерно 90 — 95% занимают основные производственные фонды. Характеристика эффективности использования этих фондов производится по результатам анализа стоимостного показателя фондоотдачи. Величина этого показателя зависит от объема и структуры перевозок грузов и пассажиров; качества использования подвижного состава, его обеспеченности базой для хранения, ремонта и обслуживания; уровня средних доходных ставок; объема работ других видов деятельности, цен на эти работы и услуги, их фондоемкости.
При анализе фондоотдачи следует учитывать наличие вероятностной связи доходов от перевозок с величиной основных производственных фондов. Так, увеличение парка автомобилей приводит не только к изменению величины основных фондов, но и к росту доходов от перевозок. Улучшение технической оснащенности ремонтной базы предприятия и условий хранения автомобилей неизбежно сказывается на уровне их технической готовности, снижает простои по неисправности и приводит в конечном итоге к росту фондоотдачи. Такое сложное переплетение взаимодействующих факторов предопределяет применение методов корреляционного анализа.
Способ цепных подстановок может быть использован только для оценки влияния на фондоотдачу взаимосвязанных групп факторов. В качестве исходной информации при этом привлекаются результаты анализа доходов и сведения о величинах производственных фондов. В процессе анализа определяется общее изменение фондоотдачи, на которое влияют следующие факторы:
1) изменение величины и структуры среднесписочного парка автомобилей - соответственно изменение дохода от перевозок под влиянием среднесписочного парка автомобилей и их грузоподъемности;
2) стоимость подвижного состава и производственных фондов, занятых на ремонте и обслуживании автомобилей, других производственных фондов;
3) изменение качества использования подвижного состава, условий хранения, ремонта и обслуживания автомобилей;
4) изменение величин средних доходных ставок;
5) изменение других доходов и основных фондов.
В составе основных производственных фондов автотранспортного предприятия транспортные средства занимают 60—70%. Поэтому важно наряду с общей характеристикой использования всех фондов оценить эффективность использования подвижного состава. С этой целью исчисляют и' исследуют показатели средней производительности автомобиля. Эти показатели определяются для каждого вида перевозок как отношение объема выполненной работы в натуральном выражении к величине отработанных автомобиле-часов, автомобиле-дней или среднесписочного парка автомобилей. Соответственно рассчитывают производительность автомобилей в среднем за час, сутки или изучаемый период. Факторы, определяющие уровень часовой производительности ходового автомобиля, характеризуют интенсивность его использования, а коэффициент выполнения плана по этому показателю представляет собой коэффициент интенсивной загрузки.
Производительность списочного автомо5иля за определенный период:
- суточная производительность списочного автомобиля;
- суточная производительность ходового автомобиля.
- часовая производительность ходового автомобиля.
Условные обозначения: Асс — среднесписочное количество автомобилей, шт.; Т — количество календарных дней в анализируемом периоде, дн.; Тн — среднее время нахождения автомобиля в наряде за сутки, час; Vэ — средняя эксплуатационная скорость автомобиля, км/час; q — средняя грузоподъемность (вместимость) ходового автомобиля, т; αв — коэффициент выпуска автомобилей на линию; β—коэффициент использования пробега грузовых автомобилей; Yд — динамический коэффициент использования грузоподъемности (вместимости). Оценка влияния каждого из перечисленных факторов на показатели производительности автомобиля может быть выполнена с помощью одного из способов элиминирования. Однако эти аналитические расчеты еще не позволяют полностью выяснить причины изменения исследуемого показателя. Они дают возможность определить важнейшие направления последующего анализа, который заключается в изучении изменений каждого из рассматриваемых факторов. При анализе важно эти причины и изменения под их влиянием производительности автомобиля разделить на зависящие и не зависящие от качества работы коллектива данного предприятия. Такова же схема анализа производительности автомобилей, занятых в других видах перевозок.
Анализируя основные фонды, занятые на ремонте, техническом обслуживании и хранении подвижного состава, следует определить
их величину, приходящуюся на один списочный автомобиль. Этот показатель используется для оценки обеспеченности автотранспортного предприятия материально-технической базой. Его сравнивают с укрупненными нормативами удельных капитальных вложений на один списочный автомобиль. Основную часть данной группы фондов составляют здания и оборудование. Последним при анализе делится на установленное и неустановленное, а из установленного оборудования выделяют работающее, простаивающее и резервное. По каждому виду оборудования (или по основным видам) исчисляют коэффициенты его использования — удельные веса работающего оборудования во всем оборудовании, а также в оборудовании, предназначенном для работы. Использование оборудования во времени и по мощности, анализируется обычным порядком путем расчета и изучения изменений коэффициентов его экстенсивной, интенсивной и интегральной загрузки, показателей съема продукции с единицы оборудования, гривны его стоимости и т. д.
Эффективность производства автотранспортного предприятия зависит и от качества использования имеющихся оборотных средств. Они составляют примерно 5—10% общей суммы производственных фондов. Из них около 60% приходится на нормируемые оборотные средства, основное содержание которых — производственные запасы. Оценка и анализ качества использования оборотных средств выполняются по общепринятой методике. Особое внимание уделяется вопросам нормирования и поиска пути улучшения использования таких видов производственных запасов, как малоценные и быстроизнашивающиеся предметы, запасные части и агрегаты, материалы и топливо, автомобильные шины в запасе.
Для общей характеристики выполнения плана по себестоимости перевозок исчисляется величина затрат, приходящихся на гривну доходов. Этот показатель зависит от изменений доходных ставок, себестоимости и состава перевозок по их видам. Сравнивая величины подстановок, оцениваем влияние на изучаемый показатель изменений состава перевозок средних доходных ставок и уровня себестоимости отдельных видов перевозок. Результат последнего сравнения дает возможность оценить в целом выполнение плановых заданий по себестоимости всех видов перевозок.
Общая характеристика дополняется изучением расходов и уровня себестоимости по каждому виду перевозок в отдельности. В качестве исходной информации для этого используют итоги калькуляции себестоимости перевозок. Расходы для анализа объединяются по производственному признаку в три группы. Первая группа включает затраты на основную и дополнительную заработную плату водителей с начислениями органам социального страхования. Во вторую группу входят расходы на топиво, смазочные и прочие эксплуатационные материалы, износ и ремонт автомобильных шин, техническое обслуживание и текущий ремонт автомобилей, амортизация на капитальный ремонт автомобилей, амортизация на полное восстановление автомобилей грузоподъемностью более 2 т. Эти расходы зависят от величины общего пробега автомобилей. В третьей группе собираются постоянные, т.е. не меняющиеся от объема перевозок, расходы. Это амортизационные отчисления на восстановление подвижного состава, не вошедшие во вторую группу, накладные расходы.
При анализе общее изменение расходов и себестоимости данного вида перевозок детализируется в разрезе перечисленных статей. По каждой статье изучается динамика себестоимости, поскольку важно не только выполнить плановое задание по этому показателю, но и обеспечить систематическое снижение его уровня по сравнению с предшествующими периодами. Исследование этого этапа завершается оценкой влияния на расходы изменений объема перевозок и их себестоимости.
Из отклонений расходов от изменений объема перевозок можно выделить способом долевого участия влияние факторов, определяющих величину грузооборота. Следует иметь в виду, что такая оценка влияния технико-эксплуатационных показателей будет неполной, поскольку их уровень сказывается и на величине себестоимости. Это обстоятельство нужно учесть при обобщении результатов анализа расходов. Расчет и изучение составляющих общей величины затрат и себестоимости перевозок позволяет выделить статьи, на изменение которых следует обратить особое внимание. Так, сдельный заработок водителей (включая и соответствующие отчисления на социальное страхование) складывается из двух частей. Первая часть — оплата по сдельным расценкам за количество перевезенных грузов в тоннах. Вторая часть — оплата по сдельным расценкам за выполненные тонно-километры. Эти расходы изменяются пропорционально грузообороту. Отдельные виды оплат (различные надбавки и доплаты) мало зависят от объема перевозок, поскольку их размер определяется в процентах от тарифной ставки водителя. К ним относятся, например, надбавки за классность, руководство бригадой, совмещение профессий и др. При анализе проверяют обоснованность применения действующей системы доплат, надбавок, премий. Особо выделяются премии и доплаты, не предусмотренные в плане. Все расходы второй группы (переменные) связываются при планировании и анализе с величиной общего пробега автомобиля Lобщ.
С помощью способа долевого участия из полученных отклонений можно выделить влияние отдельных технико-эксплуатационных показателей, характеризующих данное соотношение.
Целесообразно при расчетах по вышеприведенному алгоритму не учитывать в затратах на топливо суммы премий за экономию бензина. В противном случае будет искажено влияние фактора цены топлива. Кроме того, в цене 1 л горючего следует выделить экономию или перерасход по транспортно-заготовительным операциям. Величина последняя зависит от качества работы отдела снабжения.
Аналогично можно выполнить анализ расходов на смазочные материалы, восстановление и ремонт автомобильных шин, амортизационных отчислений на капитальный ремонт. Причем себестоимость пробега в части амортизационных отчислений, включенных во вторую группу затрат, представляется зависящей от средних величин амортизационных квот и фондоемкости 1 км пробега (отношение стоимости автомобильного парка к общему пробегу).
При анализе расходы по комплексной статье «Текущий ремонт и техническое обслуживание подвижного состава» расчленяются на составляющие элементы, каждый из которых исследуется отдельно. Важно выявить и детально изучить случаи снижения себестоимости по данной статье вследствие невыполнения при ремонте отдельных работ, предусмотренных технологическим процессом, плана по количеству ремонтов и обслуживании. Снижение себестоимости и расходов по этим причинам является недопустимым, так как ведет к ухудшению технического состояния подвижного состава. Изменение себестоимости- 10 т-км, исчисленное по постоянным расходам, складывается в результате отклонений от плановых норм затрат и цен, а также экономии (перерасхода) независящих расходов при росте (снижении) объема перевозок:
В заключение анализа отклонения расходов и себестоимости под влиянием отдельных факторов группируются на зависящие и не зависящие от деятельности коллектива, и разрабатываются мероприятия по использованию резервов снижения себестоимости перевозок.
Следует подчеркнуть, что расчеты по вышеизложенной методике анализа должны выполняться в разрезе типов автомобилей с выделением автопоездов. Результаты этих аналитических расчетов затем суммируются по автоколоннам и предприятию в целом. Это требование обусловлено тем, что структурные сдвиги в составе парка автомобилей вызывают отклонения от плана среднесуточного пробега, коэффициента выпуска на линию, средней грузоподъемности, а также других эксплуатационных показателей и приводят в конечном итоге к изменению себестоимости перевозок. Выделение влияния этих изменений будет способствовать объективной оценке деятельности предприятия.
При анализе прибыли и рентабельности изучаются причины изменения прибыли от каждого вида перевозок, транспортно-экспедиционных работ, погрузочно-разгрузочных операций, прочих работ и услуг.
Основная часть прибыли — результат выполнения плана перевозок. Ее величина складывается под влиянием изменений объемов перевозок, доходных ставок и себестоимости.
Воспользовавшись результатами анализа объемов работ, доходных ставок и себестоимости, можно детализировать по факторам каждое из выше найденных отклонений. Так определяется влияние на прибыль технико-эксплуатационных показателей, факторов, обусловливающих величины удельных затрат на 1 км пробега топлива, смазки, шин; выполнения плана по количеству ремонтов, технических обслуживании и др.
Итоги анализа прибыли используются при изучении общей рентабельности. Величина ее складывается под действием всех факторов, возникающих в ходе производства и реализации продукции. Для анализа они объединяются в две группы. В первую включаются факторы, вызывающие изменения величины производственных фондов и объема перевозок, во вторую — факторы, определяющие уровень доходных ставок, себестоимости отдельных видов работ и др. Оценка влияния этих факторов на рентабельность может быть выполнена по такой же методике, как и анализ этого показателя на железнодорожном транспорте.
Наряду с обобщающим показателем рентабельности, характеризующим деятельность предприятия в целом, для оценки эффективности отдельных видов перевозок, работ или услуг могут быть использованы показатели прибыли, приходящейся на гривну затрат. Анализ каждого из этих показателей также сводится к обобщению результатов исследования прибыли и расходов по конкретному виду перевозок, работ или услуг.
1.2 Цели, задачи и информационная база оценки эффективности деятельности предприятия
Информационное обеспечение анализа отражает все множество одновременно или последовательно выполняемых операций, которые вызывают процесс ускорения развития на предприятиях экономической деятельности. По своей роли в процессе управления информация подразделяется на документацию и отчетную информацию.
Документация включает годовые планы, квартальные, месячные планы как предприятия в целом, так и отдельных его подразделений. Отчетная информация содержится в документах первичного учета. На предприятии различают три вида учета: оперативный, статистический, бухгалтерский. Оперативный учет характеризуется срочностью и быстротой получения сведений, относительно небольшим количеством учитываемых показателей, используемых для оперативного вмешательства в ход производственного процесса с целью устранения обнаруженных недостатков и их причин. Бухгалтерский учет представляет собой систему непрерывного сплошного и строго документального отражения в денежном выражении хозяйственной деятельности предприятия, движения средств, источников их образования и результатов работы. Статистический учет заключается в получении и анализе показателей, всесторонне характеризующих деятельность предприятия и представляемых в бланках (формах) статистической отчетности. Статистическая отчетность базируется на данных бухучета. Статистическую отчетность ежегодно предоставляет в статистическое управление города в виде 2 и 3-х форм баланса предприятия. Выполняются расчеты таких показателей: показатели по труду и заработной плате, показатели по основным средствам, показатели по распределению финансов. Данные отчетности поступают в ЦСУ государства, которая публикует результаты в виде статистических таблиц.
В состав годовой отчетности включаются бухгалтерский баланс (Форма N 1), отчет о прибылях и убытках (Форма N2), пояснения к бухгалтерскому балансу и отчету о финансовых результатах, отчет о движении капитала (Форма N 3), отчет о движении денежных средств, приложение к бухгалтерскому балансу, пояснительная записка, итоговая часть аудиторского заключения.
Исходными материалами для анализа выполнения являются "Отчет о наличии и работе автотранспорта", "Отчет о перевозках" и др.. При анализе технического обслуживания используются данные "Отчета о списании и наличии автошин ДТП", "Отчет о фактических пробегах автомобилей и двигателей между капитальными ремонтами", "Отчет о поступлении и выбытии автомобилей". Для анализа ОПФ используют "Баланс по основной деятельности предприятия автомобильного транспорта", "Отчет о наличии и движении основных средств", "Прибыли и убытки".
При анализе организации материально – технического снабжения "Отчет о наличии и работе автотранспорта", "Отчет об остатках, поступлении и расходе сырья и материалов в производственно - эксплуатационной деятельности". “Отчет об остатках, поступлении и расходе топлива". При анализе себестоимости используют "Отчет о доходах и расходах по автоперевозкам", "Отчет о доходах и расходах по погрузочно-разгрузочным и другим работам". ''Отчет о накладных расходах предприятия" и другие отчеты.
При анализе производственно - хозяйственной деятельности используются приемы сравнения, прием цепных подстановок, балансовый способ, индексный метод, прием перерасчета, прием долевого участия и др.
2 Анализ и оценка эффективности деятельности АТП специализированного управления УМР г. Донецка
2.1 Краткая характеристика деятельности АТП как структурное подразделение специализированного управления УМР
АТП, как структурное подразделение, специализированного управления “УМР” было организованно в 1968 году. К моменту создания АТП было оснащено 20 единицами транспортных средств и выполняло в основном транспортировку грузов в рамках города и Донецкой области. По мере дальнейшего развития предприятие наращивало годовые объемы работ, абсолютные величины грузопотоков и расширяло свою техническую базу. В результате номенклатура оказываемых на сторону услуг расширялась становилась разнообразнее. Так, в составе основных производственных фондов предприятия поступательно увеличивалась доля грузового автотранспорта в частности типа КрАЗ.
В результате перехода экономики на рыночные условия хозяйствования действующие и вновь созданные предприятия должны были учитывать всю специфику и особенности хозяйствования в этих новых условиях. Соответственно и данное базовое предприятие АТП «УМР” трансформировало свою деятельность и приняло статус субъекта рыночной экономики, что повлекло за собой необходимость реструктуризации ранее действующего механизма хозяйствования. В рамках участия в приватизации основных средств производства предприятие стало арендным, государственным, которое в последствии было приватизировано и стало акционерным обществом
В период проведения разгосударствления и приватизации, предприятие было взято в аренду, а затем преобразовано в акционерное общество.
Учредителями предприятия являются члены трудового коллектива базового предприятия.
Базовое предприятие работает по вахтовому методу, по непрерывной семидневной неделе, т.е. работают неделю, а неделю отдыхают. Среднечасовая дневная вахта составляет 12 часов. Средний пробег с грузом за одну ездку составляет:
при перевозке грунта – 1км;
при перевозке деловой глины – 2км.
Погрузочные работы производятся механизированным способом –экскаваторами. Работы производятся в карьерных условиях. Дороги не имеют асфальтного покрытия Средний коэффициент использования пробега (β) равен 0,5. Коэффициент выпуска автомобилей на линию (αв) составляет 0,79. В таблице 2.1 приведены данные оценки эффективности, анализа и деятельности базового предприятия за период 2005-2007 г.
Таблица 2. 1 Технико-экономические показатели предприятия за период 2005-2006г.г.
| Наименование грузов и работ | Перевезено тысяч тонн | Темп прироста, % | ||||||
| 2005г. | 2006г. | 2007г. | К 2006г. | К 2007г. | ||||
| План | Факт | План | Факт | План | Факт | |||
| Всего, из них | 3800 | 3640 | 4150 | 4010 | 4650 | 4450 | 110,9 | 123,6 |
| 1 Вскрышные работы,тыс.т | 3000 | 2840 | 3150 | 2960 | 4450 | 3200 | 108,1 | 112,6 |
| 2. Деловая глина | 800 | 800 | 1000 | 1050 | 1200 | 1250 | 119,0 | 156,2 |
| Среднегодовая стоимость основных производственны фондов,тыс.грн | 5372 | 5240 | 5467 | 5221 | 5615 | 5329 | 107,1 | 101,7 |
| Списочное количество автомобилей | 39 | 39 | 40 | 40 | 42 | 42 | 102,5 | 107,7 |
| Средняя грузоподъемность,т | 11,0 | 11,0 | 11,2 | 11,2 | 11,3 | 11,3 | 101,8 | 102,7 |
| Общая грузоподъемность,т | 432,0 | 432,0 | 446,0 | 446,0 | 473,4 | 473 | 103,2 | 107,7 |
| Мощьность автопарка | 9050 | 9050 | 8645 | 8645 | 9125 | 9125 | 95,5 | 100,8 |
| Среднегодовая численность работников,чел. | 107 | 104 | 103 | 101 | 105 | 102 | 97,1 | 98,0 |
| Выручка от реализации, тыс.грн. | 3430 | 3240 | 3735 | 3609 | 4185 | 4005 | 111,4 | 123,6 |
| Себестоимость продукции, тыс.грн | 3372 | 3235 | 3643 | 3575 | 4124 | 3990 | 110,51 | 120,55 |
| Валовая прибыль, тыс.грн. | 58.00 | 5 | 92 | 34,00 | 61,00 | 15 | 680,00 | 300,00 |
2.2 Анализ выполнения вскрышных работ анализируемого предприятия
Основным видом работ данного предприятия является выполнение вскрышных работ для заказчиков Донецкой области.
Используя исходные данные таблицы 2.1 ТЭП предприятия, рассмотрим и дадим оценку уровню выполнения этого вида работ на предприятии за три года его деятельности. Проанализировав деятельность АТП (таблица N 2.) за последние три года можно увидеть, что плановое задание по перевозке грунта не выполнено. Тогда была проанализирована работа АТП за 2007 г. по кварталам. Результаты анализа сведены в таблице 2.2
Таблица 2.2 – Анализ показателей вскрышных работ
| Наименование грузов и работ | Перевезено тысяч тонн | Темп прироста, % | ||||||
| 2005г. | 2006г. | 2007г. | К 2006г. | К 2007г. | ||||
| План | Факт | План | Факт | План | Факт | |||
| Всего, из них | 3800 | 3640 | 4150 | 4010 | 4650 | 4450 | 110,9 | 123,6 |
| 1 Вскрышные работы,тыс.т | 3000 | 2840 | 3150 | 2960 | 4450 | 3200 | 108,1 | 112,6 |
| 2. Деловая глина | 800 | 800 | 1000 | 1050 | 1200 | 1250 | 119,0 | 156,2 |
Проанализировав деятельность АТП за три года можно увидеть, что плановое задание не выполнено. Тогда была проанализирована работа предприятия за 2007 год по кварталам. результаты анализа сведены в таблицу 2.3
Таблица 2.3 Анализ показателей вскрышных работ по кварталам
| Квартал | Объем перевозок, тыс. тонн | Выполнение тыс. т/км | |||||
| План | Факт | Выполнение плана% | План | Факт | Выполнение плана, % | ||
| 1 | 930 | 866,4 | 93,34 | 1704 | 1590,5 | 93,33 | |
| 2 | 1395 | 1375,9 | 98,63 | 2556 | 2521,1 | 98,634 | |
| 3 | 1395 | 1393,7 | 99,91 | 2556 | 2552,4 | 99,847 | |
| 4 | 930 | 814 | 87,52 | 1704 | 1491 | 87,5 | |
| Итого | 4655 | 4450 | 95,59 | 8520 | 1550 | 95,71 | |
Из таблицы 2.3. видно, что план вскрышных работ в основном не выполнен в 1 и 4 квартале. Это значит, что в период осенне-весенней распутицы (период дождей, таяния грунта) происходит большой простой подвижного состава, так- как он в основном эксплуатируется в V условиях эксплуатации – естественные грунтовые дороги, временные внутрикарьерные и отвальные дороги, подъездные пути не имеющие твердого покрытия.
Таблица 2.4. – Анализ динамики товарной продукции
| Год | Объем перевозок, тыс. тонн | Темпы роста | |
| Базисные, % | Цепные, % | ||
| 2005 | 3640 | 100 | 100 |
| 2006 | 4010 | 110 | 110 |
| 2007 | 4450 | 122 | 111 |
Определим среднегодовой темп
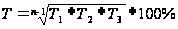 ,
(2.1)
где Т – среднегодовой темп роста товарной продукции, %;
Т1, Т2, Т3 – годовые темпы роста товарной продукции %;
n – число лет анализируемого периода
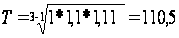 %
Таким образом, можно сказать, что за три года объем продукции увеличился на 22%, а среднегодовой темп роста равняется 110,5%. Такой уровень говорит положительных тенденциях по анализируемым показателям, но в тоже время плановый уровень вскрышных работ не выполняется, что говорит о нереализованных резервах эффективности его деятельности.
2.3 Анализ состояния и использования основных фондов
В распоряжении каждого предприятия выделяются необходимые для производственной деятельности различные материальные ценности и денежные средства, которые являются фондами производственного назначения. Эти фонды представлены тремя формами - денежной, производственной и товарной. Производственные фонды в виде средств и предметов труда используются для создания товаров или оказания услуг. Товарные фонды существуют в виде готовой реализуемой продукции.
Процесс производства совершается с участием предметов труда и средств (орудий) труда. Средства труда принимают участие в создании продуктов труда в течение продолжительного времени ряда производственных циклов, перенося часть своей стоимости на создаваемый с их помощью продукт. Предметы труда участвуют в производственном процессе один раз, перенося свою стоимость полностью на продукт, после чего выбывают из него.
Средства труда составляют материально-вещественное содержание основных производственных фондов, а предметы труда - оборотных фондов.
Основные производственные фонды - это часть средств производства, которые длительное время участвуют в производственном процессе. Они создают общие условия производства (здания, сооружения) и являются орудиями труда (силовые и рабочие машины, оборудование, транспортные средства). Основные фонды сохраняют свою натуральную форму и первоначальное значение, но постепенно изнашиваясь, частями переносят свою стоимость на вновь создаваемый продукт.
Отдельные элементы основных производственных фондов (ОПФ) играют различную роль в производственном процессе. Поэтому их принято делить на две части; активную и пассивную. Активные основные фонды непосредственно воздействуют на продукт и определяют главным образом масштабы ого производства. Так, в машиностроении - это машины и станки, установленные в основных цехах предприятий, в металлургии - доменные и мартеновские печи, на транспорте - подвижной состав.
Пассивными основными фондами считаются такие, которые лишь обеспечивают нормальное использование активной части фондов. Это здания, дороги, передаточные устройства. Так, в машиностроении, строительстве, промышленности строительных материалов транспортные средства (ТС) относятся к пассивным основным фондам, а на транспорте - к активным.
Основные фонды данного предприятия подразделяют на следующие группы: здания, сооружения, передаточные устройства, машины и оборудование, транспортные средства, инструменты, инвентарь производственный, хозяйственный инвентарь и др.
В отличие от основных оборотные фонды в качестве предметов труда вступают в процесс производства постепенно и полностью входят в состав производимых товаров или полностью уничтожаются, теряют свою материальную форму и вещественно перестают существовать (топливо, смазочные материалы и т.п.), перенося таким образом, свою стоимость на создаваемый продукт в течение одного производственного цикла. После реализации продукции, перевозок и прочих услуг стоимость используемых предметов труда возмещается доходом предприятия, что создает возможность их возобновления.
Экономическая сущность оборотных средств как экономической категории и составной части производства состоит в том, что они находятся в непрерывном движении - кругообороте, в процессе которого последовательно изменяют свою форму, переходя из денежной в материальную, из материальной в товарную и из товарной в денежную, т.е. проходят три стадии кругооборота. Анализируя состояние и использование производственных фондов данного предприятия будем учитывать специфику работы транспорта по сравнению с другими отраслями производства. Она определяет некоторую особенность в использовании и распределении фондов АТП и соотношении между отдельными составляющими представленную на рисунке 2.1.
Стоимостное соотношение между основными и оборотными фондами составляет органическое строение производственных фондов любого предприятия и для данного предприятия, как принадлежащего к транспортному, составляет 9:1. Такое существенное различие в структуре производственных фондов объясняется спецификой автомобильного транспорта, который не производит продукции в материальном виде, а лишь перемещает ее.
Характерной особенностью основных производственных фондов данного АТП является меньший удельный вес зданий и сооружений в их общем объеме по сравнению с промышленными предприятиями, а также больший удельный вес активной части основных фондов - транспортных средств. Структура ОПФ автотранспорта зависит от многих факторов, в т.ч. от: количественного и качественного состава транспортных средств, уровня организации производства, концентрации и специализации АТП, климатических условий и ряда других факторов.
В отличие от промышленного производства на автотранспорте в составе оборотных средств доля оборотных фондов меньше, чем доля фондов обращения. По мере повышения эффективности использования оборотных фондов это соотношение изменяется в сторону увеличения доли фондов обращения. Такое же изменение может наблюдаться при образовании на предприятиях значительной дебиторской задолженности, т.е. когда за выполненную транспортную работу заказчики несвоевременно производят расчет с АТП. Поэтому система расчетов за автомобильные перевозки должна быть такой, чтобы она обеспечивала быстрое прохождение оборотных средств через стадию реализации, оплаты материальных ценностей и услуг. Оборотные фонды АТП состоят главным образом из производственных запасов.
В составе оборотных фондов учитывают все виды топлива, масел и других эксплуатационных материалов для подвижного состава. Автомобильные шины учитывают только те, которые находятся на складах предприятия, на автомобилях технической помощи, на автостанциях. Автомобильные шины, установленные на автомобилях и эксплуатируемые, относят к стоимости автомобилей.
В сфере обращения на автотранспорте находятся преимущественно денежные средства. Это средства в расчетных документах за выполненные перевозки, погрузочно-разгрузочные работы, экспедиционные операции и другие услуги. К ним относятся также дебиторская задолженность заказчиков, поставщиков и прочих