Трубопроводный транспорт мира (Сучасний стан та особливості розміщення трубопровідного транспорту світу)
Алжир
Починаючи з 1956 р. у Сахарі був відкритий ряд багатих родовищ нафти
і газу. Перший нафтопровід у Сахарі від родовища Хасси-Мессауд до Туггурта довжиною 200 км, діаметром 152 мм був побудований у 1958 р. для доставки нафти з промислів у Туггурт, звідки вона транспортувалась по залізниці до узбережжя Середземного моря. Пропускна здатність нафтопроводу 550 тис. т/рік. Другий нафтопровід Хасси-Массауд - Бужі довжиною 600 км, діаметром 610 і 560 мм, пропускною здатністю 14 млн. т/рік відкритий з жовтня 1959 р. Наприкінці 1960 р. був побудований третій нафтопровід від родовища Эджеле до порту Ла Скирра довжиною 790 км, діаметром 610 мм і пропускною здатністю 19 тис. т/добу. У червні 1961 р. введений в експлуатацію газопровід Хасси - Рімель - Арзев, що транспортує газ відкритого в 1956 р. найбільшого родовища Хасси - Рімель у місто Арзев на узбережжі Середземного моря з відводами до міст Оран і Алжир. Загальна довжина газопроводу 850 км, діаметр 610, 406 і 305 мм, пропускна здатність 1,6 млрд. м3/рік (надалі доведений до 4,3 млрд. м3/рік). По трубопроводу Хасси - Рімель - Хасси-Мессауд діаметром 203 мм транспортується газовий конденсат з газобензинового заводу в Хасси - Мессауд і далі разом з нафтою по трубопроводу Хасси-Мессауд - Бужі.
Основна частина експорту Алжиру - це нафта і газ (більш 90%). За планом використання енергоресурсів країни передбачено передати в зовнішнє споживання частину ресурсів газу, спорудивши газопровід через Середземне море в Італію. В другій половині 1977р. між Італією й Алжиром було заключено угоду про умови постачання природного газу. Газопровід Алжир - Туніс - Італія з'єднає родовище Хасси - Рімель з містом Мінербіо (північна Італія). Загальна протяжність магістралі 2,49 тис. км. На трасі побудовані 12 компресорних станцій. Ця велика споруда перетинає Сахару, територію Тунісу, Туніський пролив і проходить по території Італії. Будівництво почалося в 1979 р. і довершене до кінця 1984р. Ділянка, що проходить по території Алжиру, має довжину 550 км, по території Тунісу - 370 км. з п'ятьма компресорними станціями різної потужності. Далі газопровід занурюється в Середземне море і пролягає на відстані 160 км. у напрямку до острова Сицилія. На підвідній ділянці покладені три нитки трубопроводу діаметром 508 мм, причому дві з них спрямовані по південному маршруту, а третя - по північному. Усі три нитки укладали на максимальну углибину до 625 м. Далі газопровід проходить по території острова Сицилія (на відстані 325 км.) і перетинає Мессинський залив довжиною 15 км. на глибині до 360 м. Загальна довжина газопроводу, що проходить по континентальній частині Італії, складає 1051 км.
На найбільш складній ділянці Туніської протоки треба було застосовувати новітню техніку і технології будівництва. Дослідження протоки і його донної частини проводили за допомогою сучасної радіолокаційної апаратури (ехолотів, гідролокаторів) і методами сейсморозвідки. Застосовані були також підвідні човни і допоміжні кораблі. Для прокладки підвідних секцій використовувався напівзанурений самохідний трубоукладач «Кастро VІ». Контрольні системи трубоукладача, що стежать, дозволяють «Кастро VІ» укладати трубопровід на дно в коридорі шириною 30 м. з відхиленням не більш 3 м. На борту «Кастро VІ» виконувалося зварювання труб довжиною 12 м. у двадцятичотирьохметрові секції, що потім за допомогою крана переносилися на головну зварювальну лінію, де секції зварювали в одну нитку. Трубоукладач обладнаний вісьма зварювальними станціями з комбінованим дуговим і напівавтоматичним зварюванням.
Трубопроводи підвідної частини підтримуються спеціальними опорами, розташованими одна від іншої на відстані 120-480 м. (у залежності від глибини), що дозволяють рівномірно розподіляти навантаження й обмежувати можливі зсуви труб.
В одинадцятьох африканських країнах планується побудувати 14,57 тис. км. магістральних трубопроводів, з яких 5,12 тис. км. уже будуються. Значна частина трубопроводів буде побудована в Алжирі на базі газового родовища Хасси - Рімель. У Єгипті, Лівії і Тунісі вже планують побудувати великі трубопроводи, а в Нігерії - систему збору газу для вироблення СПГ .
Проект будівництва газопроводу "Сегамо" з Алжиру через Середземне море в Іспанію і Францію передбачає укласти через західну частину Середземного моря, де глибина до 2000 м, більше 1600 км труб.
Нігерія
Компанія "Бетхел" провела розрахунки, що підтверджують можливість будівництва газотранспортної системи довжиною близько 4 тис. км. через пустелю Сахару і Середземне море і далі в Європу (Іспанію,Францію). Однак уряд Нігерії вважає, що для транспортування нігерійського газу в Європу цілком достатньо приєднатися до існуючого вже газопроводу Алжир-Італія.
Західна частина Тихого океану
У країнах західної частини Тихого океану споруджується, та проектується 9112 км трубопроводів, з яких уже будуються 3157 км трубопроводів. Більшість з них буде побудоване в Австралії та Індонезії.
Австралія
Ведуться роботи з будівництва магістрального газопроводу з родовищ Північно-Західного шельфу Австралії загальною довжиною 1617 км. На підвідній ділянці довжиною 134 км. укладають труби діаметром 1016 мм. Ведеться будівництво трубопровода довжиною 657 км, діаметром 356 мм для транспортування рідких вуглеводнів, а також будуються нафтопровід довжиною 88 км, діаметром 152 і 208 мм і двухниточный газопровід такої ж довжини.
Вивчається можливість будівництва газопроводу довжиною 1239 км. від морських родовищ Петрел і Терн у затоці Бонапарт у берегів Австралії і Північної території.
Індонезія
Державна нафтова компанія країни планує ввести в дію нові нафтові і газові родовища. У зв'язку з цим намічено будівництво ряду магістральних нафтопроводів і газопроводів. У 1982 р. введений в експлуатацію газопровід довжиною 161 км. Ведеться будівництво ще декількох газопроводів невеликої довжини.
Завершений у центральній частині Індонезії нафтепровід довжиною 32 км, діаметром 610 мм і ведеться будівництво в Яванському морі нафтопроводу довжиною 37 км, діаметром 305 і 406 мм.
Індія
У зв'язку з розробкою морських родовищ в Аравійському морі, розміщених приблизно в 160 км від Бомбея, в Індії намічено побудувати ряд трубопроводів. Проектується магістральний газопровід від родовища Саут-Бассейн довжиною 254 км і намічається побудувати трубопровід від родовища Норт-Бассейн і Саут-Бассейн протяжністю 305 км. Крім того, планується спорудити пульпопровід довжиною 177 км для транспортування залізної руди до порту Магалур і інші об'єкти.
Таіланд
Планується інтенсивний розвиток газотранспортних систем для розробки відкритих морських родовищ. Передбачається також будівництво нафтопереробного заводу і продуктопроводу від заводу до споживачів.
Нафтове керування Таіланду розглядає можливість будівництва ще двох нафтопереробних заводів і прокладку до них нафтопроводу довжиною 138 км для транспорту нафти до цих заводів. Намічене також укладання 914 мм нафтопроводу довжиною 219 км. через Кра-Істмус до перевалочної нафтобази для наступного транспорту нафти в Японію.
Бангладеш
У Бангладеші відкриті родовища газу, запаси яких складають 280 млрд. м3. На початку 80-х років у Бангладеші почали будівництво магістрального газопроводу довжиною 177 км, діаметром 610 мм і відводів від нього довжиною 80 км, а також намічено побудувати ще 1931 км газовых магістралей і відводів. Компанія "Титас" у даний час розподіляє близько 5,6 млн. м3/добу газу по існуючій системі газопроводів протяжністю більш 1900 км. (в основному в Дакке).
Уряди Бангладеш і Індії вивчають можливість будівництва магістрального газопроводу довжиною 211 км. від родовища Бахрабад до Калькутти.
Росія.
Саме у Росії не тільки найбільші у світі запаси природного газу, але і найкращі умови для його транспортування в Західну Європу і на Далекий Схід. Крім того, саме через територію Р.Ф., через уже побудовані газопроводи зручніше за все переправляти свій газ другій після Росії газовій державі - Ірану. Через російські трубопроводи і зараз перекачують газ на експорт Туркменія і Казахстан.
Велику частину трубопроводів Росії складають самі могутні у світі газопроводи діаметром 1420 мм, здатні витримати тиск до 25 атм. Подібних газопроводів більше немає ніде. Діаметр труби в 1420 мм із товщиною стінок до 40 мм так і називається .
Довжина магістральних трубопроводів Росії, тис. Км
|
|
1985 |
1990 |
1995 |
1998 |
2001 |
|
Природний газ |
- |
144 |
148 |
152 |
152 |
|
Нафта и нафтопрод. |
65 |
76 |
62 |
62 |
61 |

5. Перспективи розвитку і проблеми трубопровідного траеспорту.
Проблеми трубопровідного транспорту нафтопродуктів: старіння устаткування і старіння власне труб, сумнівні перспективи і невизначена стратегія розвитку, зокрема в СНД. Наприклад, у
В даний час 35% трубопроводів експлуатується більш 20 років, що вимагає підвищеної уваги до їх експлуатаційної надійності і технічної безпеки.
На магістральних нафтопроводах ці проблеми стоять особливо гостро. Сьогодні, незважаючи на зниження завантаження нафтопроводів більш ніж у півтора рази в порівнянні з максимально можливою, небезпека аварійних ситуацій не знижується, що веде до збільшення обсягу робіт з ремонту, реконструкції і технічного переоснащення. В даний час віковий склад магістральних нафтопроводів наступний (у %):
менше 10 років - 7;
10...20 років - 25;
20...30 років - 34;
понад 30 років - 34.
За рівнем надійності магістральні нафтопроводи можна розділити на три групи:
нафтопроводи, побудовані до 1970 року. Вводилися в експлуатацію в основному без активного захисту від корозії. Пасивний захист (бітумна ізоляція) була розрахована на термін служби 8...12 років. Фасонні деталі нафтопроводів виконували тільки зварюванням на трасі;
нафтопроводи, побудовані в 1970-1975 роки. Нафтопроводи переважно великого діаметра (1020 і 1220 мм). У проектах вже передбачалися засоби электрохимзахисту. Фасонні вироби трубопроводів частково були заводського виготовлення. Час передпускових іспитів для нафтопроводів великого діаметра було збільшено з 6 до 24 годин;
нафтопроводи, побудовані після 1975 року. При будівництві використовували фасонні деталі тільки заводського виготовлення. Під час передпускових іспитів ( 24 год.) тиск був підвищений до заводського іспитового тиску, що викликає у металі труб тиск, рівний 0,90...0,95 нормативної границі текучості. В даний час магістральні нафтопроводи мають бітумні, полімерні і комбіновані покриття, нанесені в трасових умовах. Нафтопроводи діаметром 1020...1220 мм із полімерними і мастичными (бітумними) покриттями, що мають термін експлуатації більш 15 років, віднесені до ділянок підвищеного ризику. Гарантований термін служби ізоляційних покриттів для нафтопроводів діаметром 820 мм і менш визначений у 20 років, після закінчення якого вимагаються їхнє періодичне обстеження і вибірковий ремонт.
В даний час завантаження системи зберігається на рівні 40%. Криза в економіці у постсоціалістичних країнах, зниження платіжоспроможності внутрішнього товарного ринку, скорочення видобутку нафти і виробництва нафтопродуктів стали об'єктивними причинами порівняно невисокого завантаження нафтопродуктопроводів, що у 1999 році склало тільки 38,6 % від потужності встановленого устаткування.
Надійність, екологічна безпека і зниження аварійності нафтопродуктопроводів забезпечуються за рахунок:
- діагностики і капітального ремонту лінійної частини, резервуарів і устаткування;
- технічного переоснащення і реконструкції технологічного устаткування, систем автоматизації насосних станцій, резервуарних парків і телемеханізації лінійної частини магістральних нафтопродуктопроводів;
модернізації існуючих і впровадження нових систем пожежегасіння резервуарних парків. Однак через дефіцит засобів обсяги робіт недостатні.
Як показує аналіз сучасного стану нафтопродуктопроводів, для збільшення їхнього завантаження, підвищення технічного рівня і поліпшення фінансового стану всіх дочірніх акціонерних товариств необхідно:
залучення до транспортування додаткових обсягів нафтопродуктів внутрішнього ринку країн й експорту;
створення оптимального технологічного запасу нафтопродуктів для скорочення термінів доставки палива;
збільшення розгалуженості мережі й обсягів реконструкції діючої системи;
розширення номенклатури нафтопродуктів, що транспортуються; диверсифікованість основних фондів;
збільшення обсягів реалізації нафтопродуктів на наливних пунктах і роздавальних блоках.
Вирішення цих проблем буде сприяти підвищенню ефективності, конкурентноздатності і привабливості нафтопродуктопроводів. Система магістрального трубопровідного транспорту газу забезпечує транспортування всього газу, що добувається як в світі так і в окремих країнах. На данний час до 30% світових компресорних станцій фізично і морально застаріли, більш 15% станцій експлуатується понад 25 років. З метою забезпечення стратегічних і економічних інтересів планомірно і комплексно розробляються чотири напрямки експорту російської нафти і транзиту нафти з країн СНД через територію Росії: Північно-балтійске, каспійско-чорноморсько-середземноморське, центрально-європейське і східно-сибірське. За прогнозами передбачається зростання видобутку, переробки й експорту нафти в Росії.
У квітні-травні російський уряд повинен визначити свою позицію по двох найважливіших експортних трубопровідних проектах: Західна Сибір-Мурманськ і Ангарськ - Далекий Схід. Будівництво нових нафтопроводів останнім часом набуло для Росії особливе значення - вона другий у світі експортер після Саудівської Аравії. Відповідно до більшості прогнозів, у найближчі роки Росія стане експортером номер один. І для неї принципово важливо розвивати транспортну інфраструктуру, щоб забезпечити вихід зростаючим обсягам нафти видобутку, що добувається, на світовий ринок. Справа в тому, що поки Росія сильно залежить від європейського ринку - на нього припадає близько 80% російського нафтового експорту. І, незважаючи на величезні обсяги експорту, вплив російських нафтовиків на світовий ринок нафти непропорційно малий, оскільки в них немає можливості гнучко реагувати на зміни попиту на інших регіональних ринках (взагалі ж в останні роки можливостей для цього було чимало).
Також найближчим часом планується збільшити видобуток нафти в Тимано-Печорскому регіоні, а піздніше в перспективі - у Каспійському регіоні і Східному Сибіру. Проблема експорту російської нафти з нових регіонів може бути вирішена за рахунок розвитку:
на заході країни - нового північнобалтийского напрямку;
на сході - тихоокеанського (найближчим часом) і східно-сибірського напрямків (у довгостроковій перспективі);
на півдні - каспийско-черноморского напрямку.
Cтратегичні і економічні інтереси Росії тісно зв'язані із збільшенням обсягів транзиту нафти країн СНД. Транзит нафти буде сприяти як завантаженню існуючих потужностей світової системи магістральних нафтопроводів, так і будівництву нових трубопроводів.
Каспійско-чорноморсько-середземноморський напрямок дозволить забезпечити транзит нафти Азербайджану, Казахстану, Туркменії через територію Росії і збільшити обсяг експорту російської нафти через нафтові термінали в західній Європі. Планується реконструювати термінал "Шесхарис" і ділянку нафтопроводу Тихорєцьк - Новоросійськ, завершити будівництво нафтопроводу Каспійського трубопровідного консорціуму.
Проект Балтійської трубопровідної системи (БТС) має велике значення для російської економіки, оскільки створюється новий експортний напрямок для транспортування російської нафти і транзиту нафти країни СНД. БТС дозволить зменшити витрати видобувних компаній на транспорт нафти на експорт.
Центрально-європейський напрямок традиційний для Росії. Нафта транспортується по двох маршрутах: північному - у Польщу і Німеччину, і південному - на нафтопереробні заводи Чехії, Словаччини, Угорщини, Хорватії і Югославії. Планується продовжити маршрут через порт Омишаль на ринок Середземномор'я по системі нафтопроводів "Дружба" і "Адрия".
Перспективу розвитку північного маршруту нафтопроводу "Дружба" при недостатній сировинній базі в Росії доцільно розглядати в зв'язку з транспортуванням нафти Прикаспійського регіону (Казахстану). Крім того, у зв'язку зі стабілізацією споживання російської нафти нафтопереробними заводами Німеччини і Польщі подальший розвиток північного маршруту нафтопроводу "Дружба" доцільно лише за умови постачань на європейський ринок нафти з країн СНД.
Розвиток південного маршруту нафтопроводу "Дружба" можна розглядати при умовах зацікавленості країн транзиту й узгодження єдиного тарифу до порту Омишаль.
Східно-сибірський напрямок зв'язаний з бурхливим розвитком промисловості країн Азіатсько-Тихоокеанського регіону, насамперед Китаю, і виникненням тут нового платоспроможного ринку. Тому дуже перспективною представляється реалізація проекту постачання російської нафти в Китай.
Основними завданнями є: збереження і розвиток діючої системи нафтопродуктопроводів, підтримка її в працездатному стані, забезпечення надійності, промислової й екологічної безпеки;
реконструкція і технічне переозброєння діючих нафтопродуктопроводів з метою збільшення завантаження;
збільшення розгалуженості діючих нафтопродуктопроводів і створення нових напрямків трубопровідного транспорту нафтопродуктів;
удосконалювання тарифів і структури витрат виробництва.
Але основними проектами все ж залишаються такі пректи, як Західна Сибір-Мурманськ і Ангарськ-Далекий Схід.
Існує два основних проекти нафтопроводів. По-перше, Мурманська трубопровідна система (МТС) для транспортування нафти з Західного Сибіру і далі танкерами, насамперед , у США. По-друге, два конкуруючих проекти трубопроводів з Ангарська на китайський Дацин і з Ангарська в порт Знахідка для подальшого транспортування нафти по морю в Японію, Південну Корею, КНР і США.
Більш заплутана ситуація склалася навколо східних трубопроводів Ангарск-Дацин і Ангарськ-Знахідка. Запаси нафти в Східному Сибіру невеликі, для окупності одночасно двох проектів їх, схоже, недостатньо. Однак політична ж логіка говорить про те, що будувати необхідні обидва трубопроводи, оскільки це максимально відповідає російським інтересам.
Основнні пректи показані на мал N4
М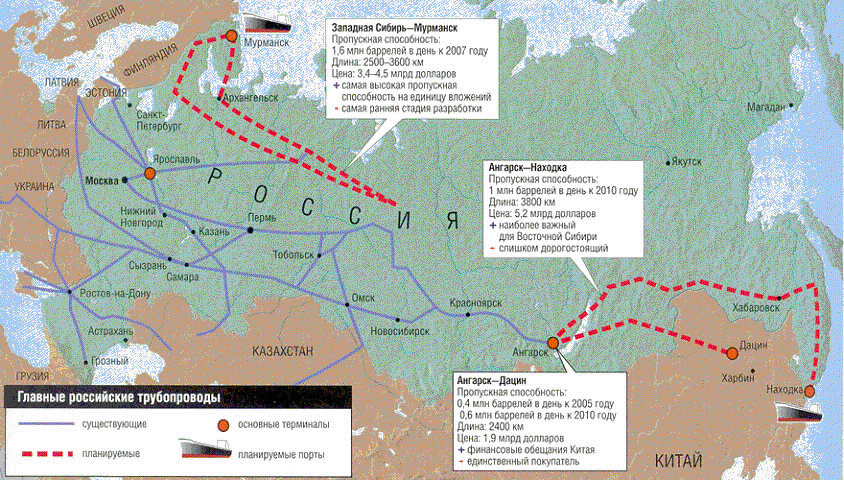 ал
4
Atlas – analitic
Детально про кожен із пректів.
Газ для Європи та Азії
Газовий комплекс формує приблизно 8% ВВП країни, забезпечує майже 20% валютних надходжень у державний бюджет і до 30% доходів від оподатковування. Основним газодобувним регіоном є Надим-Пуртазовський район Ямало-Нінецького автономного округу - на нього припадає 92,5% видобутку Газпрому і 81% загальноросійського видобутку газу. Діючі трубопровідні маршрути дозволяють експортувати російський природний газ у західному напрямку - у країни Центральної і Східної Європи, а також у Туреччину. Ситуація складається таким чином, що до 2010 р. на європейському ринку прогнозується зріст споживання російського газу понад діючі контрактів приблизно на 100 млрд куб. м у рік. Таким чином, Росія одержує реальну можливість стати основним постачальником "блакитного палива" для таких країн, як Німеччина, Великобританія, Швеція й ін. Майже в два рази збільшити транзит російського газу в Європу дозволяє система трубопроводів "Ямал-Європа". Проект загальною вартістю $35-40 млрд припускає будівництво магістралі довжиною понад 4000 км по території Росії (2900 км), Білорусії (580 км), Польщі (665 км). Власне експортна частина буде складатися з двох ниток, здатних передавати до 67 млрд куб. м у рік. Вихід магістралі на проектну потужність передбачається на 2007-2008рр. На сьогоднішній день будівельні роботи на першій нитці частково довершені і трубопровід уже вступив у дію - у напрямку Німеччини щодоби транспортується близько 26 млн куб. м російського газу. Наприкінці 2002 р. керівництвом "Газпрому" був даний старт ще одному масштабному проекту. Північно-Європейський газопровід (СЕГ) покликаний зв'язати Росію з газовим ринком Європи, минаючи транзитні країни - по дну Балтійського моря. Сухопутна ділянка магістралі довжиною 897 км пройде до Виборга по вже діючому газотранспортному коридорі в напрямку Фінляндії. Підводна ділянка (1189 км.) буде прокладений до Грейфсвальда (Німеччина). У перспективі СЕГ може бути доповнений відводами для подачі газу в Калінінградську область, Фінляндію, Швецію, Данію й ін. країни. Не виключається також варіант продовження труби до Великобританії, у цьому випадку маршрут стане довше ще на 1000 км. При проектній потужності 19,7-30 млрд куб. м газу в рік загальна вартість будівництва оцінюється в $5,7 млрд. Окремого висвітлення заслуговує орієнтоване на ринки країн Азіатсько-Тихоокеанського регіону (АТР) східний напрямок російського газового експорту. Власні можливості видобутку в регіоні незначні, при цьому він характеризується зростаючою потребою в енергоносіях, як за рахунок збільшення чисельності населення, так і за рахунок росту споживання в електроенергетиці і важкій промисловості. Перспективи виходу Росії на газові ринки країн АТР пов'язані з освоєнням родовищ Східного Сибіру Існує також ідея з'єднання Ковиктинського родовища з Єдиною системою газопостачання, що передбачає прокладку газопроводу довжиною 2010 км від Іркутська на захід вздовж залізниці на Томськ. Однак при діючих внутрішніх цінах на газ залучити приватні інвестиції для реалізації цього проекту практично неможливо. На сьогоднішній день розроблено порядку десятка маршрутів транспортування природного газу з різних родовищ Східного Сибіру і Далекого Сходу на азіатські ринки. Цікаво, що деякі з них вступають у пряму конкуренцію між собою, тобто про погоджену програму освоєння вуглеводні ресурсів російського сходу мови поки не йде. Один з найважливіших інвестиційних проектів Транснафти - будівництво Балтійської трубопровідної системи, орієнтованої на транспортування нафти Тимано-Печоры, Західного Сибіру й Урало-Поволззя з залученням нафти країн СНД, насамперед, з Казахстану. Її перша черга пропускною здатністю до 12 млн т сировини в рік уже діє. Планується розширення до 30 млн т, а надалі і до 50 млн т у рік. Проект БТС-2 містить у собі другу нитку трубопроводу Ярославль - Кириши - Приморськ, кілька нафтоперегонних станцій і додатковий парк резервуарів для збереження нафти в Приморске (8 ємностей по 50 тис. куб. м кожна). За словами віце-президента Транснафти Сергія Григор'єва, вартість проекту перевищить $1,2 млрд. Компанія планує залучити до $1 млрд. кредиту Ощадбанку і випустити облігації на 12 млрд. руб. Будівництво системи почалося у вересні 2002 р., введення в експлуатацію запланований на грудень 2003 р.
На Захід
В даний момент єдиним основним ринком для Росії є європейський. Частина імпортної російської нафти в європейському споживанні енергоресурсів досить значна - 15-20%. Але навряд позиції Росії в цьому регіоні будуть зміцнюватися. З одного боку, попит на імпортну нафту в Європі буде зростати, оскільки будуть скорочуватися обсяги видобутку на шельфі Північного моря через виснаження родовищ. З іншого боку, з'явиться стримуючий фактор: цього року вступлять у дію норми ЄС по диверсифікованості джерел енергоресурсів. Росія може навіть втратити свої позиції через заміщення імпорту нафти і газу постачаннями з Африки, Близького Схід, Ірану і т.д.. Зацікавленість же США і країн Східної Азії в російській нафті найближчим часом буде тільки збільшуватися. "Ріст російського нафтового експорту в Китай і Японію приведе до диверсифікованості постачань і, отже, до зменшення їхньої залежності від країн ОПЕК. Для азіатських країн, зокрема , значний нафтовий імпорт буде сприяти зникненню так званої азіатської премії - азіатські країни заявляють, що вони платять більш високу ціну за нафту, ніж європейські, через обмеженість вибору постачальників нафтових ресурсів. Однак реалізацію російських проектів по будівництву трубопроводів у Китай чи Японію стримує їхня висока вартість в порівнянні з обмеженими запасами нафти в Східному Сибіру: тут потенційні запаси оцінюються приблизно в 6 млрд барелей нафти, що значно менше, ніж запаси нафти в Західному Сибіру (приблизно 45 млрд барелей). Насамперед це відноситься до трубопроводу на Знахідку, довжина якого повинна скласти 3800 км, а вартість 5,2 млрд доларів. Ускладнює ситуацію і взаємну конкуренцію між двома проектами - Ангарск-Дацин і Ангарськ-Знахідка. Тут прямо зтикаються інтереси державної "Транснефти" і ЮКОСА.
Менш проблемним і більш ймовірним для реалізації є Мурманський проект, що виводить російську нафту "у море", що принципово змінює ситуацію. Як тільки запускається МТС і нафто-терминал у Мурманську, куди можуть надходити 240-тисячотонні танкери, російська нафта стає конкурентноздатної на глобальному ринку, а Росія одержує можливість маневру, якого дотепер була позбавлена. Поки передбачуваний обсяг транспортування нафти по МТС складає 80 млн тонн у рік.
З економічної точки зору Мурманський проект більш ймовірний і рентабельний, ніж проект будівництва трубопроводу на Схід Росії.
На Схід
Основна проблема на східному напрямку - у гострій конкуренції між собою японського і китайського варіантів трубопроводів. Підтримкою влади користається японський варіант, оскільки довжина трубопроводу Ангарськ-Знахідка більше, скоріше за все, він у більшій ступені буде сприяти розвитку російської інфраструктури і забезпеченню вітчизняних споживачів. Привабливий цей напрямок і у російсько-американському енергетичному діалозі. Ще одним доводом "за": за цей проект є те, що великий інтерес виявляє Японія, адже в результаті його реалізації вона може забезпечити за рахунок російських постачань до чверті своїх потреб у нафті і знизити до 65% залежність від нафти Близького Сходу (зараз нафта з цього регіону складає близько 88% у загальному імпорті цієї сировини Японією). Ситуація навколо Іраку, тупик у рішенні палестинської проблеми і - у довгостроковій перспективі - неясність намірів США у відношенні Ірану роблять Близьким Схід все менш надійним постачальником. Турбує Японію і ситуація у протоках Південно-Східної Азії, по яких йдуть супертанкери з зони Перської затоки. Терористи вже намагалися робити напади на ці судна. За словами генерального секретаря кабінету міністрів Японії Ясуо Фукуда, нафтопровід може стати однією з "головних опор" майбутнього економічного співробітництва з Росією. Японська сторона виражає готовність взяти пряму участь у його. Передбачається, що Японія може гарантувати закупівлю до одного мільйона барелей сибірської нафти в день. Можлива і фінансова участь Японії в розробці енергоресурсів Сибіру.
Основна слабкість альтернативного проекту нафтопроводу Ангарск-Дацин,т у тому, що підготовчі роботи з якого стартували раніш, ніж по його "конкуренту", у тім, що він орієнтований тільки на Китай. Потенціал попиту в китайського ринку колосальний: за словами замминистра іноземних справ Віктора Калюжного, у Китаї до 2020 року дефіцит енергоресурсів буде складати 200 млн тонн умовного палива. Однак залежність від одного споживача, тим більше такого могутнього, як Китай, - це серйозний мінус, що здатний звести нанівець той факт, що ця траса коротше находкінської на 1400 км і її будівництво обійшлося б майже вдвічі дешевше. З іншого боку, для ефективної роботи проекту нафтопроводу Ангарськ-Знахідка необхідно транспортувати 50 млн тонн нафти в рік протягом 20 років. Таких запасів нафти навіть з урахуванням перспективних проектів у Східному Сибіру немає, що робить проект нерентабельним. Президент "Транснефти" Семен Вайншток прямо заявляє, що ресурсів нафти недостатньо для двох проектів, тому уряду треба прийняти важлие рішення про вибір одного з них. Остаточне ж рішення буде прийнято, швидше за все, тільки в травні, під час візиту китайського лідера Ху Цзиньтао в Москву.
Російсько-американський енергодіалог (нафта в США):
Найбільш
очевидним
ринком для
розширення
експорту російських
компаній є
американський
- найбільший
ринок, що, схоже,
і надалі буде
рости швидко.
У доповіді
Національної
ради США по
розвідці (грудень
2000 року) "Про
розвиток світової
ситуації