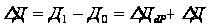Статистическая характеристика деятельности автотранспортного предприятия
 21-17=4
По категории рабочих исчисляется показатель избытка или недостатка с учетом выполнения плана по объему выполненной работы (услуг), называемый показателем относительного избытка или недостатка. Он исчисляется по формуле:
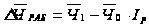 ,
чел. (5.12)
где
 – индекс изменения
объема выполненной
работы (услуг).
=
3846982/ 3780076=1,01
=146,0-143*1,01=3,03
Общий избыток или недостаток определяется как сумма результата по этим категориям:
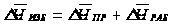 ,
чел. (5.13)
 4+3,03=7,03
чел.
Производительность труда – это способность работников производить в единицу времени то или иное количество материальных благ или время, необходимое для выполнения единицы продукции.
Производительность труда работников необходимо определить в натуральном выражении, т.е. в качестве объема произведенной продукции следует принять величину грузооборота. Таким образом средняя производительность труда работников за каждый период рассчитывается по формуле:
 ,
ткм. (5.14)
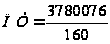 =23625,4
ткм
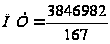 =23035,8
ткм
Изменение производительности труда определяется следующим индексом:
 (5.15)
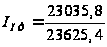 =0,97
Так как между объемом грузооборота, производительностью труда и численностью персонала существует функциональная взаимосвязь, то изменение фактического грузооборота в текущем периоде по сравнению с предыдущим периодом происходит под влиянием следующих факторов:
за счет изменения производительности труда:
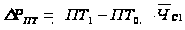 ,
ткм. (5.16)
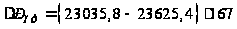 =
- 98463,2 ткм.
за счет изменения численности работников:
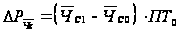 ,
ткм. (5.17)
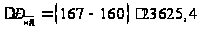 =
165377,8 ткм
При этом следует иметь в виду, что:
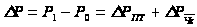 ,
ткм. (5.18)
 -
98463,2+165377,8=66914,6 ткм.
Выводы:
Трудовые ресурсы в фактическом периоде можно было использовать эффективнее, не допуская увеличения количества целодневных простоев и человеко-дней неявок, увеличивая среднее число фактически работавших лиц. Коэффициент текучести увеличился на 0,01%, коэффициент постоянства уменьшился на 0,02%, увеличился коэффициент сменяемости на 0,02% и как следствие наблюдается снижение производительности труда на 0,97%.
статистическое изучение оплаты труда
В состав фонда заработной платы включается основная и дополнительная заработная плата.
К основной заработной плате относится заработная плата за фактически отработанное время или выполненный объем работ в конкретных условиях. Она включает оплату труда по тарифным ставкам, сдельным расценкам, окладам, а также различные виды доплат, надбавок, премий.
К дополнительной заработной плате относится заработная плата за фактически неотработанное время, но подлежащее оплате согласно действующего законодательства. Дополнительная заработная плата включает оплату ежегодных отпусков, учебных отпусков, льготных часов подростков, времени, связанного с выполнением государственных обязанностей и т. д.
Таблица 6.1 – Структура фонда заработной платы работников
| Показатели | Начислено за 1 период | Начислено за 2 период | ||||||||
| Водителям | Ремонтным рабочим | Руководителям, специалистам, служащим | итого | % к итогу | Водителям | Ремонтным рабочим | Руководителям, специалистам, служащим | итого | % к итогу | |
| Сдельная зарплата | 34527550 | 13118220 | 6405080 | 54050850 | 42,6 | 38589340 | 14166390 | 8649050 | 61404780 | 43,1 |
| Повременная зарплата | 9726070 | 3695270 | 1804250 | 15225590 | 11,9 | 11281340 | 4141450 | 2528490 | 17951280 | 12,5 |
|
Премии: при сдельной при повременной |
21721560 | 8252780 | 4029480 | 34003820 | 26,8 | 23726620 | 8710190 | 5317860 | 37754670 | 26,4 |
| Доплата за сверхурочную работу | 1296810 | 492700 | 240570 | 2030080 | 1,6 | 1701150 | 624500 | 381280 | 2706930 | 1,8 |
| Доплата за работу в выходные и праздники | 2269420 | 862230 | 420990 | 3552640 | 2,8 | 1880220 | 690240 | 421420 | 2991880 | 2,09 |
| Доплата за квалификацию | 3323070 | 1262550 | 616450 | 5202070 | 4,09 | 3581380 | 1314750 | 802700 | 5698830 | 4,0 |
| Доплата за стаж | 1702060 | 646670 | 315740 | 2664470 | 2,09 | 1701150 | 624500 | 381280 | 2706930 | 1,8 |
| Оплата внутрисменных простоев | 405250 | 153970 | 75180 | 634400 | 0,5 | 537210 | 197210 | 120400 | 854820 | 0,59 |
| Оплата отпусков | 1539960 | 585100 | 285670 | 2410730 | 1,9 | 1880220 | 690240 | 421420 | 2991880 | 2,09 |
| Вознаграждение за выслугу лет | 3971480 | 1508900 | 736730 | 6217110 | 4,8 | 4655800 | 1709180 | 1043500 | 7408480 | 5,2 |
| Прочие выплаты | 567350 | 215560 | 105250 | 888160 | 0,7 | 0 | 0 | 0 | 0 | 0 |
| ИТОГО | 81050580 | 30793950 | 15035390 | 126879920 | 100 | 89534430 | 32868650 | 20067400 | 142470480 | 100 |
Фонд заработной платы в зависимости от включаемых в него выплат делится на часовой, дневной и месячный. Величина фонда заработной платы при прочих равных условиях зависит от численности работников предприятия, поэтому для изучения уровня оплаты труда работников определяется средняя заработная плата.
Первый период:
ФЗПч= 54050850+15225590+34003820+5202070=108482330
ФЗПд= 108482330+2030080+634400=111146810
ФЗПм= 111146810+3552640+2664470+2410730+6217110+888160=126879920
ЧЧотр=(3935,2 +45,5) ·8,53=33955,3
Второй период:
ФЗПч=61404780+17951280+37754670+6315280=123426010
ФЗПд=123426010+2706930+854820=126987760
ФЗПм=126987760 +2991880+ 2706930+ 2991880+ 7408480=143086930
ЧЧотр=(4553,1+50)·8,39= 38620,0
Часовой фонд заработной платы – это заработная плата, начисленная за все фактически отработанное время и фактически выполненный объем работ по часовым тарифным ставкам и сдельным расценкам. Сюда включают сдельную и повременную заработную плату, все виды доплат, кроме доплат за сверхурочность, и премии в соответствии с утвержденными положениями о премировании.
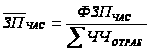 ,
руб. (6.1)
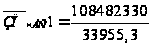 =3194,8
руб.
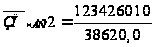 =3195,9
руб.
Дневной фонд заработной платы – это сумма часовых фондов заработной платы, начисленных за все отработанные человеко-дни в отчетном периоде. Он включает в себя весь часовой фонд заработной платы, а также оплаты перерывов кормящих матерей, оплата часов внутрисменного простоя, льготных часов подростков, внутрисменных перерывов и доплату за работу в сверхурочные часы.
Исходя из этого среднедневная заработная плата характеризует средний уровень оплаты одного отработанного человеко-дня. Она определяется путем деления дневного фонда заработной платы на число отработанных человеко-дней:
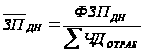 ,
руб. (6.2)
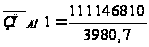 =27921,4
руб.
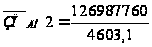 =27587,4
руб.
Месячный фонд заработной платы – это сумма дневных фондов заработной платы, включая оплату основного и дополнительного отпусков, учебных отпусков, целодневных простоев, выплату выходных пособий, вознаграждений за выслугу лет и по итогам работы за год.
Среднемесячная заработная плата выражает средний уровень заработной платы одного работника за месяц. Она определяется как частное от деления месячного фонда заработной платы на среднесписочное число работников:
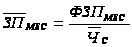 ,
руб. (6.3)
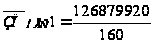 =792999,5
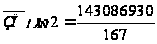 =856807,9
При расчете отработанных человеко-часов и человеко-дней следует принять среднюю продолжительность рабочего дня в первом периоде 8,53 часа, а во втором – 8,39 часа.
Таблица 6.2 – Среднемесячная заработная плата работников АТП за два периода
| Категории работников | 1 период | 2 период | Изменение среднемесячной зарплаты, % | ||||
| Среднесписочная численнос. | Месячный фонд зарпл. | Среднемесячная зарпл. | Среднесписочная численнос. | Месячный фонд зарпл. | Среднемесячная зарпл. | ||
| Водители | 10 | 81050580 | 8105058 | 10 | 89534430 | 8953443 | 110,4 |
| Ремонтные рабочие | 142 | 30793950 | 216858 | 146 | 32868650 | 225127 | 103,8 |
| Руководители специалисты и служащие | 8 | 15035390 | 1879423 | 11 | 20067400 | 1824309 | 97,0 |
| ИТОГО | 160 | 126879920 | 792999 | 167 | 143086930 | 856807 | 107,5 |
Общее изменение средней заработной платы в целом по предприятию определяется индексом переменного состава и в общем виде определяется по формуле:
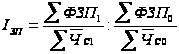 (6.4)
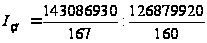 =1,080
В абсолютном выражении изменение средней заработной платы рассчитывается по формуле:
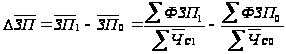 ,
руб. (6.5)
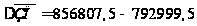 =
63808
Чтобы определить изменение самой средней зарплаты в относительном выражении, надо воспользоваться отношением:
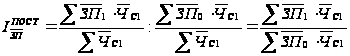 (6.6)
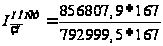 =0,108
Числитель этого индекса показывает полный фонд заработной платы по всем категориям работников. Знаменатель дроби выражает, каков был бы месячный фонд заработной платы во втором периоде при средней зарплате первого периода. В абсолютном выражении это изменение определяется формулой:
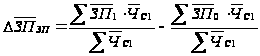 ,
руб. (6.7)
 = (856807,9*167/ 167)- (792999,5*167/
167)=63808
Изменение средней заработной платы в целом по предприятию за счет изменения в распределении работников по категориям определяется индексом влияния структурных сдвигов. Чтобы определить изменение структуры, надо индекс средней зарплаты переменного состава разделить на индекс средней зарплаты постоянного состава, т.е.:
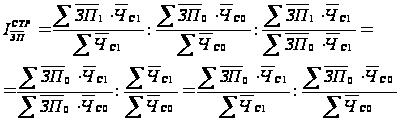 (6.8)
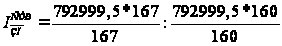 =1
или в абсолютном выражении:
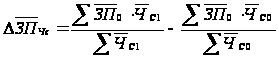 ,
руб. (6.9)
 792999,5-792999,5=0
При этом следует учитывать, что:
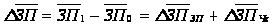 ,
руб. (6.10)
63808+0= 63808
При статистическом изучении заработной платы необходимо также установить соответствие между темпами роста средней заработной платы и производительности труда. Для характеристики соотношения роста производительности труда и средней заработной платы работников используется коэффициент опережения (отставания).
Коэффициент опережения (отставания) определяется по формуле:
 (6.11)
 =0,1
Для определения суммы экономии или перерасхода фонда заработной платы в связи с изменением соотношений между темпами роста производительности труда и его оплаты можно использовать следующую формулу:
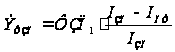 ,
руб. (6.12)
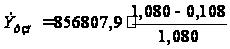 =771127,1
Положительное значение показателя означает перерасход фонда оплаты труда, отрицательное – экономию.
Выводы:
В отчетном периоде увеличилось среднесписочное число работников и как следствие увеличился часовой, дневной и месячный фонд заработной платы, соответственно на
14943680, 15840950, 16207010 руб. Сумма перерасхода фонда заработной платы составляет 771127,1 руб.
Статистическое изучение себестоимости
Под себестоимостью перевозок понимают выраженные в денежной форме затраты транспортного предприятия на выполнение определенного объема транспортной продукции, связанные с использованием в процессе производства основных фондов, материалов, сырья, топлива и энергии, а также труда.
Себестоимость грузовых перевозок – это эксплуатационные затраты на грузовые перевозки, приходящаяся в среднем на 10 ткм грузооборота или на 1 км общего пробега, т. е.:
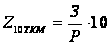 ,
руб. (7.1)
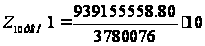 =2484,48,
руб
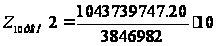 =2713,13,
руб
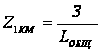 ,
руб. (7.2)
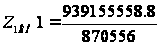 =1078,7
руб
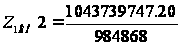 =1059.7
руб
Широкое применение получил показатель затрат на 1 руб. общего объема доходов, который также является одним из показателей себестоимости. Показатель затрат на 1 руб. доходов определяется по формуле:
 ,
руб. (7.3)
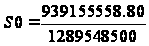 =0,728
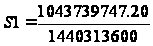 =0,724
Изменение общей суммы затрат определяется путем сопоставления затрат отчетного периода с затратами предыдущего периода. Структуру затрат и динамику их изменения рационально сведем в таблицу
Таблица 7.1 – Динамика изменения затрат и их структура
| Наименование затрат | 1 период | 2 период | % изменения затрат | ||
| Сумма, руб. | % к итогу | Сумма, руб. | % к итогу | ||
| Заработная плата персонала с отчислениями | 176363088.80 | 0.19 | 198033967.20 | 0.19 | 112.2 |
| Затраты на топливо | 361199230.0 | 0.38 | 378251290.0 | 0.36 | 104.7 |
| Затраты на смазочные и эксплуатационные материалы | 108190720.0 | 0.12 | 138921760.0 | 0.13 | 128.4 |
| Затраты на восстановление износа и ремонт шин | 50620480.0 | 0.05 | 65233730.0 | 0.06 | 128.8 |
| Затраты на техническое обслуживание и ремонт подвижного состава | 97578260.0 | 0.10 | 103017110.0 | 0.10 | 105.5 |
| Амортизация основных средств | 97319650.00 | 0.10 | 110752190.00 | 0.11 | 113.8 |
| Общехозяйственные расходы | 47884130.0 | 0.05 | 49529700.0 | 0.05 | 103.4 |
| ИТОГО | 939155558.8 | 1043739747.2 | |||
Непосредственно суммы расходов нельзя сопоставлять, так как они соответствуют разным объемам грузооборота. Для обеспечения их сопоставимости необходимо определить сумму затрат предыдущего периода, скорректированную на фактический грузооборот. Для этого сумму расходов предыдущего периода необходимо умножить на индекс грузооборота. Такой расчет выполняется по всем статьям переменных расходов. По постоянным расходам такая корректировка не делается, так как их величина не зависит от объема грузооборота. К постоянным расходам относятся накладные расходы и амортизация основных фондов.
Только после такой корректировки можно определить размер экономии (перерасхода) затрат. Экономия или перерасход по каждой статье устанавливается путем вычитания из фактической суммы затрат по каждой статье затрат предыдущего периода, скорректированных на фактический грузооборот.
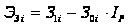 ,
руб. (7.4)
Ip=p1:p0=3846982:3780076=1.01
198033967-176363088.80*1.01=21887587.18
378251290.0-361199230.0*1.01=17222580.6
138921760.0-108190720.0*1.01=31038350.4
65233730.0-50620480.0*1.01=14759382.5
103017110.0-97578260.0*1.01=5493238.5
Разность с отрицательным знаком означает экономию, с положительным знаком – перерасход. Алгебраическая сумма экономии (перерасхода) по всем статьям дает общую сумму экономии (перерасхода) от изменения себестоимости:
 ,
руб. (7.5)
21887587.18+17222580.6+31038350.4+14759382.5+5493238.5=90401139,18
Важным обобщающим показателем себестоимости является показатель затрат на рубль доходов, который наглядно показывает связь между себестоимостью и прибылью. Как уже упоминалось ранее этот показатель определяется путем деления общих затрат на перевозки на полученный доход от выполнения этих перевозок. В процессе статистического анализа необходимо изучить динамику затрат на рубль доходов и определить влияние факторов на изменение уровня данного показателя.
При исследовании изменения этого показателя во времени следует учитывать, что снижение этого показателя свидетельствует о более эффективной работе предприятия.
Для того, чтобы охарактеризовать изменение этого показателя, необходимо рассчитать относительную величину динамики или индивидуальный индекс изменения затрат на рубль доходов:
 (7.6)
 =0.994
Эту зависимость можно отразить в виде следующей модели. Затраты на перевозку в общем виде представляют собой произведение объема выполненной транспортной работы (грузооборота) на себестоимость единицы этой работы (себестоимость 1 ткм):
 (7.7)
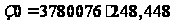 =939152322,0
З1= 3846982*271,313=1043736227,3
В свою очередь доходы – это произведение объема выполненной работы (грузооборота) на среднюю доходную ставку 1 ткм, т.е.:
 (7.8)
d= Д:P
d0=1289548500:3780076= 341.14
d1= 1440313600:3846982= 374.40
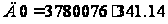 =1289548500
Д1=3846982*374.40=1440313600
Тогда изменение затрат на рубль дохода можно представить следующим индексом:
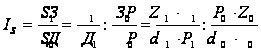 (7.9)
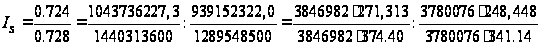 =0.994
или в абсолютном выражении:
 ,
руб. (7.10)
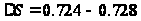 =
-0.004
Для того, чтобы определить влияние изменения тарифов на изменение показателя затрат на один рубль дохода необходимо рассчитать следующий индекс, в котором влияние изменения объема работ и себестоимости изолировано:
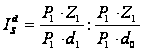 (7.11)
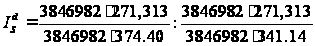 =0,910
что в абсолютном выражении составит:
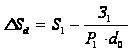 ,
руб. (7.12)
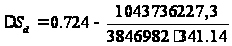 =-
0,071
Влияние изменения себестоимости перевозок определяется индексом, в котором изолировано влияние объема работ и тарифов:
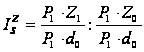 (7.13)
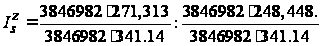 =1,092
в абсолютном выражении:
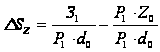 (7.14)
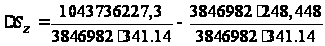 =0,067
После выполненных расчетов необходимо выполнить следующую проверку:
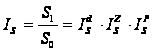 (7.15)
 =1
=
0,910*1,092*1= 0,994
 0,994
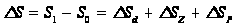 ,
руб. (7.16)
=-
0,071+0,067+0= - 0,004
Выводы:
Показатель затрат на 1 руб, который является одним из показателей себестоимости и в отчетном периоде снизился на 0, 004, вместе с тем как уменьшились затраты на топливо на 0,02%. Однако перерасход затрат в отчетном периоде составил 90401139,18, т.к. по многим статьям расходов наблюдается увеличение показателей- увеличились затраты смазочных и эксплуатационных материалов на 0,01%, затраты на износ и восстановление шин на 0,01%, затрат на перевозку.
Статистическое изучение финансовых результатов
Основные финансовые результаты производственно-хозяйственной деятельности автотранспортных предприятий характеризуют абсолютные и относительные показатели: валовая выручка (доходы), прибыль, рентабельность.
Прибыль – это часть добавленной стоимости, получаемой автотранспортным предприятием после реализации предоставляемых транспортных работ и услуг. Количественно прибыль представляет собой разность между чистой выручкой (после уплаты налога на добавленную стоимость и других отчислений из выручки в госбюджет и внебюджетные фонды) и полной себестоимости реализованных транспортных работ и услуг.
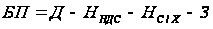 ,
руб. (8.1)
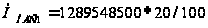 =
257909700, руб
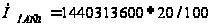 =
288062720, руб
БП1= 1289548500- 257909700- 939152322,0=92486478 руб
БП2= 1440313600-288062720-1043736227,3= 108514652,7 руб
Показателем эффективности работы автотранспортного предприятия является уровень рентабельности, который рассчитывается как отношение суммы прибыли к текущим затратам или авансированным ресурсам.
Отношение суммы прибыли от выполненных перевозок к полной их себестоимости (т. е. к текущим затратам) называется рентабельностью перевозок.
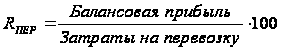 . (8.2)
92486478/ 939152322,0 *100=9,847
108514652,7/ 1043736227,3 *100= 10,396
Для характеристики эффективности использования основного и оборотного капитала определяется рентабельность предприятия. Она представляет собой отношение суммы балансовой прибыли за отчетный период к сумме средней стоимости основного капитала и средней стоимости нормируемого оборотного капитала за отчетный период. Этот показатель часто называют рентабельностью капитала.
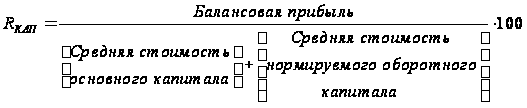 . (8.3)
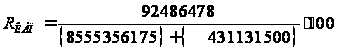 =
1,029
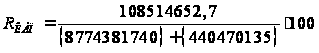 =
1,177
Для характеристики динамики доходов определим индекс доходов как соотношение доходов, полученных в текущем периоде, с доходами за предыдущий период (в относительном выражении) или разность доходов двух периодов (в абсолютном выражении):
 (8.4)
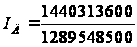 =1.12
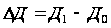 ,
руб. (8.5)
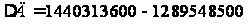 =15075100
Изменение суммы доходов зависит от изменения средней доходной ставки и объема выполненной транспортной работы и определяется индексным методом.
Влияние средней доходной ставки:
 (8.6)
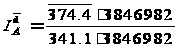 =1.09
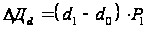 ,
руб. (8.7)
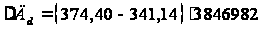 =
127950621,3
Влияние объема выполненной транспортной работы:
 (8.8)
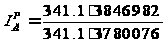 =1.01
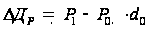 ,
руб. (8.9)
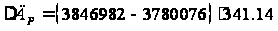 =22824312,8
При этом:
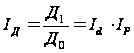 (8.10)
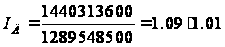 =1.1