Організація станції технічного обслуговування автомобільного транспорту
Оформивши надходження наявної виручки прибутковим касовим ордером потрібно також зробити прибутковий запис в касовій книзі. Запис в касовій книзі не обов'язково робити відразу ж після виписування прибуткового ордера. Цілком допустимо зробити запис в касовій книзі протягом робочого дня касира, але обов'язково в день надходження грошових коштів.
При заповненні касового ордера, дуже важливо, щоб в ньому були заповнені всі реквізити.
В прибуткових ордерах, що оформляються на загальну суму проведених підприємством касових операцій (отримання готівки з банку по чеку і оприбутковування їх в касі і т.п.), реквізит «Отримав» не заповнюється.
В прибутковому ордері обов'язково указується підстава для його складання, і в реквізиті «Додаток» перераховуються прикладені до нього документи, на яких ставиться штамп або напис «Сплачено» з вказівкою дати (число, місяць, рік).
Прибуткові касові ордери повинні бути підписані головним бухгалтером або особою, уповноваженою керівником підприємства.
Виправлення в прибуткових документах не дозволяються.
Прибутковий касовий ордер повинен заповнюватися в одному екземплярі. Особі, що здає грошові кошти в касу, видається завірена відтисненням печатки цього підприємства квитанція (є відривною частиною прибуткового касового ордера) за підписами головного бухгалтера або працівника підприємства, уповноваженого на це керівником. Прибутковий касовий ордер по якому отримана готівка, залишається в касі, реєструється в Журналі реєстрації прибуткових і витратних касових документів (ф. № КО-з або № КО-за).
Документи, які є підставою для оформлення прибуткових касових ордерів
|
Господарська операція |
Підстава |
|
Надходження торгової виручки |
— |
|
Отримання грошових коштів з банку |
Корінець чеки чекової книжки |
|
Оплата покупцем за реалізовану йому продукцію |
Накладна, акт, рахунок |
|
Повернення невикористаних підзвітних сум |
Звіт про використовування засобів |
|
Погашення недостач за наслідками інвентаризації |
Акт результатів інвентаризації і виписування з протоколу збору комісії |
|
Оприбутковування надлишку засобів за наслідками інвентаризації каси |
Акт результатів інвентаризації і виписування з протоколу зборів комісії |
|
Внесення до статутного фонду підприємства готівки |
Статут або протокол зборів учасників |
Видача готівки. Видача готівки з каси здійснюється на підставі витратних касових ордерів (типова форма № КО-2) або відповідним чином оформлених розрахунково – платіжних відомостей, підписаних керівником і головним бухгалтером підприємства або працівником підприємства, уповноваженим на це керівником.
До видаткових ордерів можуть додаватися документи (заяви на видачу готівки, рахунки, звіти про використовування засобів, розрахунки і т.п.).
Якщо на доданих до видаткових касових ордерів документах, заявах, рахунках тощо є дозвільний напис керівника підприємства, то його підпис на видаткових касових ордерах не є обов'язковим.
Видача готівки окремим фізичним особам (як працівникам, не так і не працівникам підприємства) по видатковому касовому ордеру або видатковії відомості здійснюється тільки при пред'явленні ними паспорта або документа, що його замінює. При цьому у видатковому ордері обов'язково повинні бути записані його назва, номер, ким і коли він виданий.
Документи, які є підставою для оформлення видаткових касових ордерів.
|
Господарська операція |
Підстава |
|
Здача наявної виручки в банк: |
|
|
— самостійно |
Оголошення на внесення готівки |
|
— шляхом інкасації |
Супровідна відомість |
|
Видача під звіт на господарські потреби |
Наказ керівника підприємства |
|
Видача під звіт на відрядження |
Наказ керівника підприємства |
|
Виплата забортної платні, допомог матеріальної допомоги |
Платіжна (розрахунково-платіжна) відомість |
Організація безготівкових розрахунків на підприємствах України
На поточних рахунках, які відкриваються банками суб'єктам господарювання в національній валюті, здійснюються всі види розрахунково-касових операцій згідно умов договору і вимог законодавства України.
Поточний рахунок в іноземній валюті відкривається суб'єкту господарювання для зберігання грошових коштів і проведення розрахунків в межах чинного законодавства України в безготівковій і наявній іноземній валюті для здійснення поточних операцій, визначених законодавством України, і для зарахування, використання і погашення кредитів (позик, фінансової допомоги) в іноземній валюті.
До поточних торгових операцій в іноземній валюті відносяться наступні розрахунки:
- між юридичними особами- резидентами і юридичними особами - нерезидентами при здійсненні зовнішньоекономічної діяльності по торгових операціях;
- між юридичними особами- резидентами на території України, за умови наявності індивідуальної ліцензії Національного банку України;
- між юридичними особами - нерезидентами і юридичними особами - резидентами через юридичних осіб - резидентів посередників згідно договорів (контрактів, угод), укладених відповідно до чинного законодавства України;
- інші розрахунки, здійснюються згідно чинного законодавства України.
- операції на міжбанківському валютному ринку України;
оплата товарів (робіт, послуг) з використанням чеків і пластикових карток.
Поточними неторговими операціями є такі розрахунки:
- виплата іноземної валюти в наявній формі і за допомогою застосування платіжних документів по витратам на відрядження;
- здійснення обмінних операцій з іноземною валютою і за допомогою платіжних документів в іноземній валюті;
- виплата іноземної валюти по чеках і пластикових картках фізичним особам (резидентам і нерезидентам);
- покупка платіжних документів в іноземній валюті фізичними особами (резидентами і нерезидентами);
- виплата авторських гонорарів і платежів за використання авторських прав;
- перерахування коштів на проведення міжнародних виставок, конгресів, симпозіумів, конференцій і інших міжнародних зустрічей;
- оплата праці нерезидентів, які згідно з укладеною трудовою угодою (контрактами) працюють в Україні;
- перерахування засобів в іноземній валюті за навчання, лікування, патентування, сплату митних платежів, членських внесків;
- платежі з відшкодування витрат судових, арбітражних, нотаріальних, правоохоронних органів;
- виплата іноземної валюти в наявній формі по перекладу з-за кордону (пенсії, аліменти, оплата праці, спадок, допомога родичів і т.п.);
- переказ за межі України коштів в іноземній валюті (пенсії, аліменти, оплата праці, спадок, допомога родичам і т.п.);
- інші виплати і переклади в іноземній валюті, які не суперечать чинному законодавству України.
Аналітичний та синтетичний облік грошових коштів у касі та на рахунках у банку
Для узагальнення інформації про операції з готівковими грошовими коштами в касі підприємства Планом рахунків передбачений синтетичний рахунок 30 «Каса», що має наступні субрахунки:
- 301 «Каса в національній валюті»;
- 302 «Каса в іноземній валюті».
Надходження грошових коштів в касу підприємства відображається за дебетом рахунку 30 «Каса».
Видача готівки з каси підприємства відображається за кредитом рахунку 30 «Каса».
На субрахунку 302 «Каса в іноземній валюті» облік операцій у валюті в перерахунку в національну валюту України ведеться по кожному виду валюти окремо.
На аналізованому підприємстві ТОВ „Вічунай-Укарйна” для обліку готівки використовують обидва субрахунки рахунку 30. Порядок відображення операцій з готівкою на рахунках бухгаллтерского обліку наведено у табл.
Бухгалтерський облік касових операцій
|
Первинний документ |
Зміст господарської операції |
Кореспондуючі рахунки |
|
|
дебет |
кредит |
||
|
Надходження в касу підприємства |
|||
|
Корінець чеки, прибутковий касовий ордер |
Отримані по чеку грошові кошти на виплату авансу по відрядженню працівника |
301, 302 |
311, 312 |
|
Корінець чеки, прибутковий касовий ордер |
Отримані по чеку грошові кошти на господарські потреби, на виплату відпускних |
301 |
311 |
|
Прибутковий касовий ордер |
Повернений підзвітною особою залишок невитрачених сум, виданих на господарські потреби |
301, 302 |
372 |
|
Прибутковий касовий ордер |
Отриманий аванс в рахунок поставки товарів (готівкова виручка) |
301 |
681 |
|
Прибутковий касовий ордер |
Отримана доплата за поставлені товари |
301 |
361 |
|
Прибутковий касовий ордер |
Повернений залишок сум, виданих на відрядження |
301, 302 |
372 |
|
Прибутковий касовий ордер |
Внесено внесок до статутного фонду готівковими грошовими коштами в касу |
301,302 |
46 |
|
Прибутковий касовий ордер |
Отримані по чеку грошові кошти з поточного рахунку підприємства на виплату заробітної плати |
301 |
311 |
|
Виплати з каси підприємства |
|||
|
Видатковий касовий ордер |
Видані грошові кошти під звіт на відрядження |
372 |
301, 302 |
|
Видатковий касовий ордер |
Видані працівнику грошові кошти під звіт на господарські потреби |
372 |
301 |
|
Видатковий касовий ордер |
Виплачено відпускні |
661 |
301 |
|
Видатковий касовий ордер, квитанція до оголошення на внесення готівки |
Здана готівка в касу банку для зарахування на поточний рахунок |
311, 312 |
301, 302 |
|
Видатковий касовий ордер |
Виплачена сума арендної плати |
685 |
301 |
|
Видатковий касовий ордер |
Видані кошти під звіт на господарські потреби |
372 |
301 |
|
Платіжна відомість, Видатковий касовий ордер |
Виплачена заробітна плата працівникам підприємства |
661 |
301 |
|
Видатковий касовий ордер |
Видана позика працівнику підприємства |
377 |
301 |
|
Платіжна відомість, Видатковий касовий ордер |
Виплачено аванс по заробітній платі працівникам підприємства |
661 |
301 |
10.Податки і обов'язкові платежі підприємства
Основним джерелом доходів держави в цивільному суспільстві є податки. Податки за економічним змістом – це фінансові відносини між державою та платником податків з метою створення загальнодержавного централізованого фонду грошових коштів, необхідною для виконання державою її функцій.
В Україні справляються:
-загальнодержавні податки та обов’язкові платежі;
-місцеві, податки, збори та інші обов’язкові платежі;
До загальнодержавних такі податки та інші обов’язкові платежі:
-Податок на додану вартість;
-Акцизний збір;
-Податок на прибуток підприємств;
-Податок на доходи фізичних осіб;
-Мито;
-Плата за землю;
-Податок з власників транспортних засобів та інших самохідних машин і механізмів;
-Податок на промисел;
-Збір за спеціальне використання природних ресурсів;
-Збір за забруднення навколишнього природного середовища;
-Внески до Фонду соціального страхування України;
-Фонд страхування від нещасних випадків на виробництві;
-Внески до фонду страхування на випадок безробіття;
-Збір на обов’язкове державне пенсійне страхування;
-Плата за торговий патент;
-Рентні платежі.
-Загальнодержавні податки та інші обов’язкові платежі встановлюються Верховною Радою України і справляються на всій території України.
-Місцеві податки та збори:
-Готельний збір;
-Збір за парковку автотранспорту;
-Ринковий збір;
-Курортний збір;
-Податок з реклами;
-Збір за право використання місцевої символіки;
-Комунальний податок;
-Місцеві податки та збори, порядок їх сплати встановлюються органами місцевого самоврядування відповідно до переліку і в межах граничних розмірів ставок, встановлених законодавством України.
Важливу роль у податковій системі відіграють пільги, оскільки за їх допомогою стимулюється підприємницька активність, підвищуються обсяги інвестицій, виконуються благодійні заходи, зростає експорт тощо.
11.Бухгалтерська звітність підприємства
Згідно з вимогами ст. 11 Закону про бухоблік [4, с. 14] фінансова звітність підприємства включає:
1) Баланс (форма № 1);
2) Звіт про фінансові результати (форма № 2);
3) Звіт про рух грошових коштів (форма № 3);
4) Звіт про власний капітал (форма № 4);
5) Примітки до звітів (форма № 5).
Форми та порядок складання цих звітів містяться відповідно у П(С)БО 2 – П(С)БО 5, затверджених наказом Мінфіну України від 31.03.99 р. № 87 [4, с. 12], а вимоги до змісту інформації, що наводиться у Приміткам до звітів, містяться у всіх П(С)БО.
Баланс підприємства (Форма №1) складається із двох частин : активу та пасиву. Основною суттю балансу є рівні значення сум активу та пасиву. У свою чергу актив поділяється на такі розділи:
необоротні активи;
запаси і затрати;
грошові кошти, розрахунки та інші оборотні активи.
Суттєвою відмінністю вітчизняного балансу від стандартів Західної Європи ( GAAP) є те, що у останніх розділах активу розміщенні в оберненому порядку від вітчизняних. Тобто, спочатку, описується найбільш ліквідні активи, а потім менш ліквідні. На мою думку, Україні теж необхідно будувати баланс, який відповідає міжнародним стандартам в умовах глобальної інтеграції.
Пасив має наступні розділи:
капітал, фонди і резерви;
довгострокові зобов’язання;
розрахунки та інші довгострокові зобов’язання.
Баланс ВАТ «КАТП-13054» складається головним бухгалтером . На основі балансу визначається загальна фінансово – господарська діяльність підприємства ( зокрема, коефіцієнт адекватності капіталу, і дорівнює на даному підприємстві 1,22, коефіцієнт миттєвої ліквідності – 0,71, коефіцієнт покриття процентних платежів, коефіцієнт фінансової залежності, норма прибутку, рентабельність активів та інше).
12.Аналіз господарської діяльності
- аналіз показників рентабельності підприємства
Рентабельність – один із головних вартісних показників ефективності виробництва, який характеризує рівень віддачі активів і ступінь використання капіталу у процесі виробництва.
Коефіцієнти рентабельності – система показників, які характеризують здатність підприємства створювати необхідний прибуток в процесі своєї господарської діяльності. Коефіцієнти (показники) рентабельності визначають загальну ефективність використовуваних активів і вкладеного капіталу.
Показники рентабельності розрахововуються на основі Балансу ф.1 та Звіту про фінансові результати підприємства ф.2. В основу розрахунку показників рентабельності можуть бути покладені різні величини прибутку підприємства: валовий (маржинальний) прибуток, операційний прибуток, прибуток до виплати процентів і податку на прибуток (EBIT), прибуток до виплати податку на прибуток (EBT), чистий прибуток. Найчастіше для розрахунку коефіцієнтів рентабельності використовується чистий прибуток або прибуток до виплати процентів і податку на прибуток. Значення цих показників прибутку підприємства можна взяти ізтаблиці Вертикального (компонентного) аналізу фінансових результатів.
Аналіз рентабельності одиниці продукції
|
Реалізації,тис.грн |
Собівартість виробу |
Рівень рентабельності |
Відхилення від плану |
|||||||
|
За планом |
За звітом |
За планом |
За звітом |
За планом |
За фактичною ціною та плановою собівартістю |
За звітом |
Усього |
У т.ч за рахунок |
||
|
ціни |
собівартості |
|||||||||
|
39179,0 |
41934,0 |
30399,0 |
32783,0 |
28,88 |
37,95 |
27,91 |
-0,97 |
9,07 |
-10,04 |
За даними таблиці можна зробити висновок, що планові показники рентабельності щодо виробу знизились. Ми бачимо, що за рахунок ціни рентабельність підвищилась, але збільшення собівартості негативно вплинуло на рентабельність і перекрило позитивний вплив ціни.
Рентабельність продажів розраховується як відношення чистого прибутку підприємства до чистого доходу від реалізації і характеризує ефективність продажів підприємства.
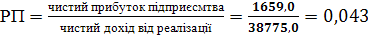 -характеристика
ефективності
продажів підприємства
за звітній
період
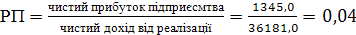 -
характеристика
ефективності
продажів підприємства
за попередній
період
- визначення показників платоспроможності підприємства
Фінансова стійкість – характеристика стабільності фінансового стану підприємства, яка забезпечується високою часткою власного капіталу в загальній сумі використовуваних фінансових засобів.
Фінансова стійкість відбиває рівень ризику діяльності компанії і її залежності від позикового капіталу.
За результатами розрахунків фінансової стійкості можна зробити висновки:
• про інтенсивність використання позикових засобів;
• про ступінь залежності від короткострокових зобов'язань;
• про рівень довгострокової стійкості компанії без позикових засобів.
Аналіз фінансової стійкості (платоспроможності) підприємства здійснюється за даними балансу підприємства, характеризує структуру джерел фінансування ресурсів підприємства, ступінь фінансової стійкості і незалежності підприємства від зовнішніх джерел фінансування діяльності.
Коефіцієнт фінансової незалежності (автономії) розраховується як відношення власного капіталу підприємства до підсумку балансу підприємства і показує питому вагу власного капіталу в загальній сумі засобів, авансованих у його діяльність.

Частина власного капіталу в загальній сумі фінансових ресурсів повинна, бути не меншою 50%, тобто коефіцієнт незалежності >= 0,5.
Коефіцієнт незалежності характеризує можливість підприємства виконати свої зовнішні зобов'язання за рахунок використання власних активів, його незалежність від позикових джерел.
Чим нижче значення коефіцієнта, тим вище ризик неплатоспроможності. Низьке значення коефіцієнта говорить про можливість дефіциту грошових коштів.
- інші показники
13.Аудит, перевірка та ревізія діяльності
Аудиторський висновок — це офіційний документ, засвідчений підписом та печаткою аудитора (аудиторської фірми), що складається у встановленому порядку за наслідками проведення аудиту і містить у собі висновок стосовно достовірності фінансової звітності, повноти і відповідності чинному законодавству та встановленим нормативам бухгалтерського обліку фінансово-господарської діяльності.
Витяг с аудиторського висновку
Висновок 1.Фiнансова звiтнiсть ВАТ "Київське автотранспортне пiдприємство-2240" вiдповiдає встановленим вимогам дiючого законодавства України та прийнятої облiкової полiтики. 2Станом на 31.12.2005 року Статутний ВАТ "Київське автотранспортне пiдприємство-2240" сформовано та сплачено в повному обсязi, що в грошовому еквiвалентi становить 1200000,00 (Один мiльйон двiстi тисяч грн.,00 коп.), або 100 %. 3.Фiнансовi звiти "Товариства" вiдображають достовiрно у всiх суттєвих аспектах iнформацiю згiдно з визначеною концептуальною основою фiнансової звiтностi та вiдповiдають вимогам дiючого законодавства. 4. Згiдно розрахованих показникiв можна зробити висновок що фiнансовий стан ВАТ "Київське автотранспортне пiдприємство-2240" є стабiльно зростаючим. 5.По висновках роботи за 2005-й рiк пiдприємство є платоспроможним. Показники фiнансового стану Товариства на 31.12.2005р.: 1.Коефiцiєнт абсолютної лiквiдностi 0,13 2.Коефiцiєнт загальної лiквiдностi 3,74 3.Коефiцiєнт фiнансової стiйкостi 0,32 4.Коефiцiєнт структури капiталу .2,09 Директор АФ "Укрфiнансаудит" В. П. Збожинський
Додаток 1
Відкрите акціонерне товариство "Київське автотранспортне підприємство -13054" засновано відповідно до рішення Регіонального відділення Фонду Державного майна України, шляхом перетворення державного підприємства «Київське державне автотранспортне підприємство 13054» у відкрите акціонерне товариство згідно закону України від 19.02/1997 № 89/97-ВР "Про приватизацію майна державних підприємств
Назва АТ:Повне найменування - Відкрите акціонерне товариство «Київське автотранспортне підприємство -13054»;Скорочене найменування - ВАТ «КАТП - 13054».Місцезнаходження АТ: м. Київ, вул.. Малинська, 20
2. МЕТА ТА ПРЕДМЕТ ДІЯЛЬНОСТІ АТ
Метою діяльності АТ є:
Задоволення потреб юридичних осіб та громадян у його роботах товарах, послугах, з метою ефективного використання майна
Предметом діяльності АТ є:
- здійснення внутрішніх і міжнародних вантажних та пасажирських перевезень автомобільним транспортом;
надання послуг населенню;
здійснення торговельно-закупівельної та комерційно-посередницької діяльності промисловими та продовольчими товарами, в тому числі через мережу власних магазинів та торгівельних площадок;
надання широкої гамми послуг по діагностиці, ремонту та технічному обслуговуванні автомобільного транспорту;
організація станції технічного обслуговування автомобільного транспорту;
виготовлення та оптова (в т.ч. експорт і імпорт) і роздрібна торгівля запасними частинами, вузлами і комплектуючими до механічних транспортних засобів;
здійснення широкої гамми торговельних послуг юридичним і фізичним особам по продажу та заправці паливно-мастильними матеріалами та скрапленим газом;
збирання, переробка та продаж вторинних чорних та кольорових металів;
оптова (в т.ч. експорт та імпорт)торгівля будівельними матеріалами;
фінансове посередництво;
3. ЮРИДИЧНИЙ СТАТУС АТ
АТ є юридичною особою від дня його державної реєстрації.
АТ здійснює свою діяльність відповідно до чинного законодавства України та цього статуту.
3.3. АТ є правонаступником Державного підприємства державного підприємства «Київське державне автотранспортне підприємство 13054»
Майно АТ складається з основних засобів та оборотних коштів, а також цінностей, вартість яких відображено в балансі АТ.
АТ є власником:
майна, переданого йому засновником у власність;
продукції, виробленої АТ у результаті господарської діяльності;
іншого майна, набутого на підставах, не заборонених чинним законодавством.
Ризик випадкової загибелі або пошкодження майна, що є власністю АТ або передано йому в користування, несе АТ.
АТ має самостійний баланс, розрахунковий, валютний і інші рахунки в банках; товарний знак, який затверджується правлінням АТ і реєструється згідно з чинним законодавством; печатку зі своєю назвою.
АТ має право продавати, передавати безкоштовно, обмінювати, передавати в оренду юридичним та фізичним особам засоби виробництва та інші матеріальні цінності, використовувати відчужувати їх іншим особам, якщо це не суперечить чинному законодавству України та цьому статуту.
АТ має право укладати угоди (контракти), зокрема угоди купівлі-продажу, підряду, страхування, перевезень, зберігання, видавати доручення і утворювати комісії тощо, набувати майнові та особисті немайнові права, нести обов'язки, бути позивачем і відповідачем у суді, арбітражному та третейському суді.
АТ має право у встановленому чинним законодавством порядку: випускати цінні папери;
засновувати об'єднання та брати участь в об'єднаннях з іншими суб'єктами підприємницької діяльності;
створювати на території України та за її межами свої філії, представництва та дочірні підприємства чинити інші дії, що не суперечать чинному законодавству. 3.10. Створені АТ філії, представництва та дочірні підприємства можуть наділятися основними засобами та оборотними коштами, які належать АТ. Керівництво їх діяльністю здійснюється особами, що призначаються правлінням АТ.
4. ЗАСНОВНИК ТЛ АКЦІОНЕРИ АТ
4.1. Засновником відкритого акціонерного АТ є Регіонального відділення Фонду
Державного майнв України
Акціонерами АТ можуть бути державні органи приватизації, а також фізичні та юридичні особи, які набули право власності на акції АТ у процесі приватизації, випуску нових акцій та на вторинному ринку цінних паперів.
4.2. Акціонери мають право:
брати участь і голосувати на загальних зборах акціонерів особисто або через своїх представників;
обирати й бути обраними до органів управління АТ, які визначені у розділі 8 цього статуту;
брати участь у розподілі прибутку АТ;
отримувати інформацію про діяльність АТ у порядку, встановленому внутрішніми нормативними актами АТ;
вільно розпоряджатися акціями, що їм належать, у порядку, визначеному чинним законодавством та цим статутом.
Усі акціонери АТ повинні бути занесені до реєстру акціонерів АТ.
У разі ліквідації АТ акціонери мають право отримати частину вартості майна АТ, пропорційну вартості належних їм акцій АТ.
Акціонери можуть мати також інші права, передбачені чинним законодавством.
Акціонери АТ зобов'язані:
додержувати вимог установчих документів АТ, виконувати рішення загальних зборів акціонерів АТ;
не розголошувати комерційну таємницю та конфіденційну інформацію щодо діяльності АТ;
виконувати інші обов'язки, якщо це передбачено чинним законодавством України.
4.7. Акціонери відповідають за зобов'язаннями АТ тільки в межах належних їм акцій.
5. СТАТУТНИЙ ФОНД АТ
5.1. Статутний фонд АТ становить 300000 (триста тисяч) гривень 00 коп.
Статутний фонд AT поділено на 1200000 шт. простих іменних акцій номінальною вартістю 0,25 грн.
АТ має право змінювати (збільшувати або зменшувати) розмір статутного фонду.
Розмір статутного фонду після повної оплати усіх раніше випущених акцій може бути збільшений шляхом:
випуску нових акцій;
обміну облігацій на акції;
збільшення номінальної вартості раніше випущених акцій.
Рішення про збільшення статутного фонду АТ приймається в порядку, встановленому чинним законодавством, цим статутом і внутрішніми нормативними актами АТ.
5.5. Розмір статутного фонду може бути зменшено шляхом: зменшення номінальної вартості раніше випущених акцій;
зменшення кількості акцій шляхом викупу частини акцій у їх власників з метою анулювання цих акцій.
Рішення про зменшення статутного фонду приймається в порядку, встановленому чинним законодавством, цим статутом і внутрішніми нормативними актами АТ. Зменшення статутного фонду за наявності заперечень кредиторів АТ не допускається.
5.6. Рішення про зміну розміру статутного фонду набирає чинності з моменту внесення цих змін до державного реєстру.
6. АКЦІЇ АГ
АТ випускає акції на весь розмір статутного фонду та проводить їх реєстрацію в порядку, передбаченому чинним законодавством.
Акціонери АТ без обмежень можуть розпоряджатися акціями АТ, у тому числі продавати чи іншим чином відчужувати їх на користь інших юридичних та фізичних осіб, якщо інше не встановлено чинним законодавством.
7. ПОРЯДОК РОЗПОДІЛУ ПРИБУТКУ ТА ПОКРИТТЯ ВИТРАТ
Прибуток АТ утворюється з надходжень від господарської діяльності після покриття матеріальних та прирівняних до них витрат і витрат на оплату праці, з балансового прибутку АТ сплачуються відсотки за кредитами банків та за облігаціями, а також вносяться передбачені законодавством України податки та інші платежі до бюджету. Чистий прибуток, одержаний після зазначених розрахунків, залишається у повному розпорядженні АТ.
Порядок розподілу чистого прибутку та покриття збитків визначається відповідно до чинного законодавства України, цього статуту і внутрішніх нормативних актів АТ.
7.3. АТ може створювати:
резервний фонд;
фонд сплати дивідендів;
інші фонди, що створюються за рішенням вищого органу АТ. 43
7.4. Резервний фонд АТ може створюватися у розмірі не менш як 25 відсотків статутного фонду АТ. Резервний фонд АТ використовується для покриття витрат, пов'язаних з відшкодуванням збитків та позапланових витрат.
Резервний фонд може створюватися шляхом щорічних відрахувань не менш як 5 відсотків чистого прибутку АТ до досягнення необхідного розміру. Рішення про використання коштів фонду приймається правлінням АТ.
7.5. Фонд сплати дивідендів може створюватися за рахунок чистого прибутку АТ. Розмір планової та нарахованої за рік суми цього фонду затверджується вищим органом АТ за поданням правління АТ, погодженим із спостережною радою АТ. Кошти з фонду сплачуються акціонерам пропорційно до загальної вартості належних їм акцій. Сплата дивідендів здійснюється шляхом перерахування коштів на рахунок акціонера або іншим чином згідно з порядком, визначеним проспектом емісії акцій чи рішенням правління АТ.
8. ОРГАНИ УПРАВЛІННЯ АТ
8.1. Управління АТ здійснюють:
вищий орган АТ - загальні збори акціонерів; спостережна рада; правління АТ; ревізійна комісія.
8.2. Загальні збори акціонерів
Загальні збори акціонерів є вищим органом АТ. У період до проведення перших загальних зборів акціонерів та набуття в процесі приватизації прав власності на акції АТ іншими акціонерами вищим органом АТ є засновник як єдиний акціонер.
Правомочність загальних зборів акціонерів та прийнятих ними рішень, порядок та строки їх скликання визначаються відповідно до чинного законодавства України та цього статуту.
До компетенції вищого органу АТ відносяться:
визначення основних напрямів діяльності АТ, затвердження його планів та звітів про їх виконання;
визначення організаційної структури АТ;
затвердження статуту та внесення до нього змін та доповнень;
обрання та відкликання членів спостережної ради АТ;
обрання та відкликання членів правління та ревізійної комісії АТ;
затвердження річних результатів діяльності АТ, в тому числі його дочірніх підприємств, затвердження звітів і висновків ревізійної комісії, порядку розподілу прибутків;
визначення порядку покриття збитків;
створення, реорганізація та ліквідація дочірніх підприємств, філій та представництв, інших юридичних осіб, затвердження їх статутів та положень;
винесення рішень про притягнення до майнової відповідальності посадових та інших осіб АТ;
затвердження правил процедури, правил внутрішнього трудового розпорядку та інших внутрішніх нормативних документів АТ;
прийняття рішень про придбання АТ власних акцій;
затвердження угод, укладених на суму, що перевищує відсотків
статутного фонду АТ;
визначення умов оплати праці посадових осіб АТ, його дочірніх підприємств, філій та представництв;
прийняття рішення про припинення діяльності АТ, призначення ліквідаційної комісії, затвердження ліквідаційного балансу.
Загальні збори акціонерів можуть розглядати й інші питання діяльності АТ.
8.2.4. Рішення загальних зборів акціонерів приймаються більшістю у 3/4 голосів акціонерів, які беруть участь у зборах, з таких питань:
а) зміна статуту АТ;
б) прийняття рішення про припинення діяльності АТ;
в) створення та припинення діяльності дочірніх підприємств, філій та представництв АТ.
Усі інші рішення приймаються простою більшістю голосів акціонерів або їх представників, як беруть участь у зборах.
Загальні збори акціонерів можуть прийняти рішення про передачу частини своїх повноважень до компетенції спостережної ради чи правління АТ.
Загальні збори акціонерів скликаються не рідше одного разу на рік. Позачергові збору акціонерів скликаються у разі неплатоспроможності АТ, на вимогу акціонерів, які володіють у сукупності більш як 20 відсотками голосів, а також на вимогу спостережної ради АТ у будь-який час з будь-якого приводу.
8.2.7. Загальні збори визнаються правомочними, якщо в них беруть участь акціонери або їх представники, що мають більш як 60 відсотків голосів. У випадку, якщо загальна кількість голосів не перевищує 60 відсотків, скликаються повторні збори не пізніше як через один місяць з дня скликання перших зборів.
Повідомлення про проведення загальних зборів акціонерів та про порядок денний загальних зборів акціонерів здійснюється правлінням AT.
8.2.8. Про проведення загальних зборів акціонерів держателі іменних акцій повідомляються персонально.
Акціонери - держателі акцій на пред'явника вважаються поінформованими про участь у річних загальних зборах, якщо про дату і місце проведення зборів було повідомлено у трьох центральних газетах за 45 днів до початку і вони не призначались на іншу дату.
У випадку проведення позачергових зборів або якщо загальні збори призначені на інше число, усі акціонери повинні бути проінформовані про дату, місце та порядок денний зборів згідно з регламентом загальних зборів.
У випадку, якщо збори скликаються не правлінням AT. а акціонерами, які володіють у сукупності 20 відсотками голосів, AT сплачує всі витрати, пов'язані з інформуванням усіх акціонерів, а також надає списки акціонерів та їх адреси.
8.2.9. Голосування на загальних зборах акціонерів проводиться за принципом: одна акція - один голос.
8.3. Спостережна рада
Спостережна рада є органом AT, яка з метою захисту інтересів акціонерів здійснює контроль за діяльністю правління AT.
Спостережна рада складається з 3 членів, що обираються з числа акціонерів-громадян чи уповноважених представників акціонерів - юридичних осіб терміном на 5 років.
8.3.3. Персональний склад спостережної ради та зміни в ньому затверджуються загальними зборами акціонерів AT.
8.3.4. Спостережна рада:
за рішенням загальних зборів акціонерів укладає контракт з головою правління AT;
погоджує проведення операцій розпорядження нерухомим майном AT, балансова вартість якого перевищує суму, еквівалентну 10 000 мінімальним заробітним платам, виходячи із ставки мінімальної заробітної плати, діючої на момент операції;
розглядає та затверджує звіти, які подають правління, ревізійна комісія за квартал та рік;
аналізує дії правління щодо управління AT, реалізації інвестиційної, технічної та цінової політики, додержання номенклатури товарів і послуг;
виступає, у разі необхідності, ініціатором проведення позачергових ревізій та аудиторських перевірок фінансово-господарської діяльності АТ;
подає вищому органу АТ пропозиції з питань діяльності АТ;
здійснює інші дії щодо контролю за діяльністю правління АТ.
Голова спостережної ради за дорученням та від імені АТ підписує з головою правління контракт про найм на посаду.
Спостережна рада має право: отримувати інформацію про діяльність АТ;
заслуховувати звіти правління, посадових осіб АТ з окремих питань його діяльності;
призупиняти дію повноважень членів правління до проведення загальних зборів акціонерів;
залучати експертів до аналізу окремих питань діяльності АТ.
Спостережна рада не має права втручатися в оперативну діяльність правління АТ.
Спостережна рада подає вищому органу АТ звіт про свою роботу за рік. У разі визнання роботи спостережної ради незадовільною вищий орган АТ вносить зміни до її складу.
Засідання спостережної ради проводяться не рідше 1 разу на квартал і вважаються правочинними, якщо на них присутні 2/3 її членів.
Рішення спостережної ради приймаються більшістю голосів. У разі розподілу голосів порівну голос голови спостережної ради є вирішальним.
Позачергове засідання спостережної ради скликається на вимогу голови спостережної ради, будь-кого з її членів, правління або ревізійної комісії АТ.
Члени спостережної ради є посадовими особами АТ і несуть відповідальність в межах своїх повноважень.
Рішенням загальних зборів акціонерів до компетенції спостережної ради може бути передано частину повноважень загальних зборів.
8.4. Правління АТ
Виконавчим органом АТ, який здійснює керівництво його поточною діяльністю, є правління АТ.
До компетенції правління АТ належать усі питання діяльності АТ, крім тих, що згідно з чинним законодавством, цим статутом або рішенням загальних зборів акціонерів АТ належать виключно до компетенції іншого органу АТ. Загальні збори акціонерів АТ можуть приймати рішення про передачу частини належних йому прав до компетенції правління.
Правління обирається на 5 років і підзвітне у своїй діяльності вищому органу та спостережній раді і організує виконання їх рішень.
Правління AT складається з 5 осіб. До складу правління входять: голова правління;
перший заступник голови правління; заступник голови правління; члени правління; головний бухгалтер AT.
Персональний склад правління затверджується загальними зборами акціонерів за поданням голови спостережної ради. Від імені та за дорученням загальних зборів акціонерів AT голова спостережної ради укладає контракт з головою правління.
8.4.5. Голова правління керує роботою правління AT. Голова правління вправі без довіреності здійснювати дії від імені AT. Він уповноважений керувати поточними справами AT і виконувати рішення вищого органу AT та спостережної ради, представляти AT в його відносинах з іншими юридичними особами, державними та іншими органами і організаціями, вести переговори та укладати угоди від імені AT, організовувати ведення протоколів засідань правління AT.
Питання повноважень, умов діяльності та матеріального забезпечення голови правління визначаються в контракті, що укладається з ним головою спостережної ради AT.
8.4.6. Засідання правління AT проводяться не рідше одного разу на місяць і вважаються правочинними, якщо на них присутні 1/2 його членів. Рішення правління приймаються простою більшістю голосів. У разі розподілу голосів порівну голос голови правління є вирішальним.
Позачергове засідання правління AT скликається на вимогу голови правління або 1/3 його членів.
8.4.7. На підставі рішень, прийнятих правлінням, голова правління видає накази та інші розпорядчі документи щодо діяльності AT.
8.5. Ревізійна комісія
Перевірка господарсько-фінансової діяльності правління AT, дочірніх підприємств, філій та представництв проводиться ревізійною комісією, яка затверджується вищим органом AT. Перевірки здійснюються за дорученням загальних зборів акціонерів AT, спостережної ради, з власної ініціативи ревізійної комісії AT або на вимогу акціонерів, що володіють у сукупності більш як 10 відсотками голосів.
Ревізійна комісія підзвітна тільки вищому органу AT. Матеріали перевірок ревізійна комісія надає вищому органу AT та спостережній раді. Комісія складається з 3 членів.
Ревізійна комісія має право залучати до своєї діяльності експертів та аудиторів.
Члени ревізійної комісії мають право брати участь у засіданнях правління з правом дорадчого голосу.
Ревізійна комісія складає висновки на підставі річних звітів та балансів. Без висновків ревізійної комісії загальні збори акціонерів АТ не мають права затвердити річний баланс.
Ревізійна комісія зобов'язана вимагати скликання позачергових загальних зборів акціонерів або проведення засідання спостережної ради АТ, у разі якщо виникла загроза інтернам АТ або виявлено зловживання посадових осіб АТ.
9. ОБЛІК ТА ЗВІТНІСТЬ
АТ здійснює оперативний та бухгалтерський облік результатів своєї діяльності, а також веде статистичну звітність