Организация ремонта тяговых двигателей в электромашинном цехе локомотивного депо
Доплата
за вредности
Доплата
МПС (20%)
Уральский
коэффициент
(15%)
Среднемесячная
заработная плата
3
4
5
6
-
2057,4
2235,2
2413
-
-
-
-
-
514,35
558,8
603,25
-
411,48
447,04
482,6
-
385,8
419,1
452,4
-
3369,03
3660,14
3951,25
-
29*2
9*2
1*2
-
195403,74
65882,52
7902,5
-
36*2
11*2
1*2
-
242570,16
80523,08
7902,5
3
4
5
1828,8
2057,4
2235,2
219,47
246,88
289,56
512,07
576,07
631,19
365,76
411,48
482,6
384,0
432,0
473,4
3310,1
3723,83
4111,95
7*2
3*2
1*2
46341,4
22343
8224
7*2
3*2
1*2
46341,4
22343
8224
Таблица 5.6
Перечень операций технологического процесса, разряды рабочих
| Наименование операций | Разряд работ |
|
Очистка и замеры (1, 3, 5) Наплавка концов вала (14) Обработка концов вала (15) Сушка, окраска (6, 7, 8, 9, 11, 12, 13) Пропитка (10) Обработка коллектора расточка МОП (25) Балансировка (20) Испытание (23, 24) Остальные операции |
4 5 5 3 4 5 6 5 4 |
Таблица 5.7
Показатели цеха по труду и заработной плате
| Категории работников | До реконструкции | После реконструкции | ||||
| Контингент, чел, | Годовой фонд основной заработной платы, тыс. руб. | Годовой фонд дополнительной заработной платы, тыс. руб. | Контингент, чел, | Годовой фонд основной заработной платы, тыс. руб. | Годовой фонд дополнительной заработной платы, тыс. руб. | |
| Основные производственные рабочие | 110 | 4153,2 | 415,3 | 130 | 4894,8 | 489,5 |
| Ремонтные рабочие | 3 | 145,2 | 14,5 | 3 | 145,2 | 14,5 |
| Вспомогательные рабочие | 33 | 1185,9 | 177,9 | 20 | 718,8 | 107,8 |
| Служащие | 3 | 131,8 | 2 | 87,8 | ||
| Специалисты | 7 | 522,32 | 4 | 298,5 | ||
| Всего | 156 | 6138,33 | 607,7 | 159 | 6145,1 | 611,8 |
6. Расчет площадей цеха
Расчет площадей цеха производится исходя из следующих норм:
1. Культурно-бытовые помещения принять из расчета 2 м2 на одного производственного рабочего, стоимостью 1000 руб/м2.
2. Служебные помещения принять из расчета 6 м2 на одного специалиста и служащего, стоимостью 750 руб/м2.
3. Хозяйственные и складские помещения рассчитать, исходя из норм 3 м2 на одного вспомогательного рабочего, стоимостью 400 руб/м2.
Производственные площади цеха взять из табл. 1.2.
Расчет площадей занести в табл. 6.1.
Расчет стоимости площадей цеха занести в табл. 6.2.
Таблица 6.1
Расчет площадей цеха
| Название площадей |
Норма на 1 раб. |
Высота, м | До реконструкции | После реконструкции | ||||
| Кол-во чел. | Всего площадей, м2 | Объем цеха, м3 | Кол-во чел. | Всего площадей, м2 | Объем цеха, м3 | |||
| Производственные площади | 10 | 3 | 1195 | 11950 | 3 | 1440 | 14400 | |
| Культурно-бытовые помещения | 2 | 10 | 110 | 220 | 2200 | 130 | 260 | 2600 |
| Служебные помещения | 6 | 10 | 10 | 60 | 600 | 6 | 36 | 360 |
| Хозяйственные и складские помещения | 3 | 10 | 33 | 99 | 990 | 20 | 60 | 600 |
| Итого | - | 156 | 1574 | 15740 | 159 | 1796 | 17960 | |
Таблица 6.2
Расчет стоимости площадей цеха
| Название площадей |
Цена 1 м2, руб. |
До реконструкции | После реконструкции | ||
| Площадь | Ст-ть, тыс. руб. | Площадь | Ст-ть, тыс. руб. | ||
| Производственные площади | 400 | 1195 | 478 | 1440 | 576 |
| Культурно-бытовые помещения | 1000 | 220 | 220 | 260 | 260 |
| Служебные помещения | 750 | 60 | 45 | 36 | 27 |
| Хозяйственные и складские помещения | 400 | 99 | 39,6 | 60 | 24 |
| Итого | 1574 | 782,6 | 1796 | 887 | |
7 Планирование издержек производства и калькулирование себестоимости ремонта тяговых двигателей
Таблица 7.1
Смета годовых расходов цеха по содержанию и эксплуатации оборудования
| Показатель | Единица измерения | Величина показателя | ||
| до реконструкции | после рекоснтрукции | |||
| 1 | Годовая трудоемкость ремонта оборудования цеха | чел.-ч | 4247,48 | 5223,27 |
| 2 | Списочный штат ремонтных рабочих | чел. | 3 | 3 |
| 3 | Годовой фонд заработной платы ремонтных рабочих | тыс. руб. | 145,24 | 145,24 |
| 4 | Отчисление на социальные нужды | тыс. руб. | 56,64 | 56,64 |
| 5 | Годовые расходы материалов на эксплуатацию оборудования | тыс. руб. | 60,15 | 75,2 |
| 6 | Годовые расходы на ремонт оборудования | тыс. руб. | 87,15 | 87,15 |
| 7 | Годовые затраты на силовую электроэнергию | тыс. руб. | 1036,2 | 1695,8 |
| 8 | Амортизационные отчисления со стоимостью оборудования | тыс. руб. | 144,36 | 180,48 |
| Итого (3-8) | тыс. руб. | 1529,7 | 2240,5 | |
Трудоемкость ремонтов оборудования цеха, контингент ремонтных рабочих и их фонд заработной платы принимается из плана по труду и заработной плате. Отчисление на социальные нужды принять равным 39 % от фонда заработной платы ремонтных рабочих.
Годовые затраты материалов на эксплуатацию оборудования принять 5 % от стоимости оборудования, на ремонт оборудования – 60 % от фонда заработной платы ремонтных рабочих.
Затраты на силовую энергию рассчитать по формуле:
СЭЛ=ЦЭЛкрrэкuFэфеР, руб.
где ЦЭЛ – цена электроэнергии, руб. (принять равным 0,3);
кр – коэффициент, учитывающий потери электроэнергии в сети (= 1,05);
rэ – КПД (=0,67);
кu – коэффициент использования оборудования по времени (0,75 до реконструкции и 0,85 после реконструкции);
Fэф – годовой эффективный фонд рабочего времени, час (формула 1.2);
еР – суммарные затраты кВт-ч (табл. 1.2).
Амортизационные отчисления со стоимости оборудования принимаются в размере 12%.
Таблица 7.2
Структура основных фондов цеха, %
| Основные фонды | До реконструкции | После реконструкции |
| Здания, сооружения | 33 | 37 |
| Оборудование | 50 | 53 |
| Передаточные и транспортные средства | 13 | 7 |
| Прочие | 4 | 3 |
Примечание. Амортизационные отчисления со стоимости основных фондов в курсовой работе принять равными: 3 % для зданий, 12% оборудования, 10 % передаточных, транспортных и прчих средств.
Расчет структурных основных фондов привести в табл. 7.3.
Таблица 7.3
Структура основных фондов
| Основные фонды | До реконструкции | После реконструкции | |||
| процент | тыс. руб. | процент | тыс. руб. | ||
| 1 | Здания, сооружения | 33 | 793,98 | 37 | 1050,06 |
| 2 | Оборудование | 50 | 1203 | 53 | 1504 |
| 3 | Передаточные и транспортные средства | 13 | 312,78 | 7 | 198,66 |
| 4 | Прочие | 4 | 96,24 | 3 | 85,14 |
| Итого | 100 | 2406 | 100 | 2838 | |
Основную и дополнительную заработную плату, численность вспомогательных рабочих (без ремонтных), специалистов и служащих принять из плана цеха по труду и зарплате. Отчисления на соцстрах – 39 %.
Амортизационные отчисления определить исходя из структуры и стоимости основных фондов по данным табл. 7.1.
При расчете остальных цеховых расходов принять следующие нормативы:
- отопление помещений – 10 руб/м3 в год;
- освещение цеха – 15 руб/м2 в год;
вентиляция помещений – 5 руб/м3 в год;
уборка цеха – 5 руб/м2 в год;
прочие расходы – 200 руб. на одного производственного рабочего в год.
Смету цеховых расходов привести в табл. 7.4.
Таблицу 7.4
Смета цеховых расходов
| Статьи расходов | Затраты, тыс. руб. | |
| до реконструкции | после реконструкции | |
| Основная и дополнительная заработная плата вспомогательных рабочих, служащих и специалистов | 2017,83 |
1212,9 |
| Отчисление на социальное страхование | 786,95 | 473 |
| Амортизация со стоимости основных фондов (исключая стоимость оборудования) | 64,72 |
57,32 |
| Отопление, освещение, вентиляция и уборка помещений цеха | 267,57 |
299,39 |
| Прочие цеховые расходы | 22 | 26 |
| Итого | 3159,07 | 2068,61 |
8. Калькуляция себестоимости ремонта тяговых двигателей
При расчете себестоимости продукции ремонта двигателей следует использовать следующие нормативы:
а) стоимость материалов и полуфабрикатов на единицу ремонта ТЛ2К принять 550 руб. и НБ-418К – 750 руб.;
б) транспортно-заготовительные расходы – 5 % от стоимости материалов и полуфабрикатов;
Пример. Для первого типа двигателя:
а) до ТЛ-2К 550Ч0,75 = 412,5 тыс. руб.
после ТЛ-2К -550Ч1,6 = 880 тыс. руб.
б) до ТЛ-2К – 412,5Ч0,05 = 20,625 тыс.руб.
после ТЛ-2К – 880Ч0,05 = 44 тыс. руб.
в) возвратные отходы составляют 5% от стоимости материалов, и составляют точно такие же значения, как и транспортно-заготовительные расходы, но принимаются со знаком минус;
г) заработную плату основных рабочих принять из плана по труду заработной плате и распределить ее между двигателями пропорционально трудоемкости программы их ремонта.
Пример. Основная заработная плата производственных рабочих и распределяется между двигателями пропорционально трудоемкости программ их ремонта:
до ТЛ-2К
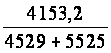 Ч
4529 = 1870,9 тыс. руб.
после ТЛ-2К
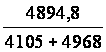 Ч4105
= 2214,6 тыс. руб.
Дополнительная заработная плата производственных рабочих определяется аналогично основной:
до ТЛ-2К
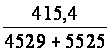 Ч4529
= 187,12 тыс. руб.
после ТЛ-2К
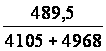 Ч4105
= 221,5 тыс. руб.
Далее расходы распределяются пропорционально основной заработной плате и следовательно можно рассчитать коэффициенты:
до ТЛ-2К
 =
0,45;
после ТЛ-2К
 =
0,452
д) отчисления на социальные нужды – 39%;
до ТЛ-2К (1870,9+187,12)0,39 = 802,63 тыс. руб.
после ТЛ-2К (2214,6+221,5)0,39 = 950 тыс. руб.
Расходы по содержанию и эксплуатации оборудования (табл. 7.1) и цеховые накладные расходы (табл. 7.4) рассчитываются в целом по цеху, поэтому для определения доли расходов, приходящихся на двигатель НБ-406 и НБ-412К, необходимо распределить их на каждый тип двигателя пропорционально основной заработной плате производственных рабочих. После распределения общей суммы расходов соответствующую часть разделить на программу ремонта каждого типа тяговых машин.
Расходы по содержанию и эксплуатации оборудования цеха:
до ТЛ-2К 1529,7Ч0,45 = 688,36 тыс. руб.
после ТЛ-2К 2240,5Ч0,452 = 1012,706 тыс. руб.
е) возмещение износа спец. инструментов и оснастки – 2 %от расходов по содержанию и эксплуатации оборудования
до ТЛ-2К 688,36Ч0,02 = 13,76 тыс. руб.
после ТЛ-2К 1012,76Ч0,02 = 20,25 тыс. руб.
Цеховые накладные расходы:
до ТЛ-2К 3159,07Ч0,45 = 1421,6 тыс. руб.
после ТЛ-2К 2068,61Ч0,452 = 935 тыс. руб.
Итого цеховая себестоимость годовой программы ремонта составляет:
до ТЛ-2К – 5047,68 тыс. руб.
после ТЛ-2К – 6701,8 тыс. руб.
Цеховая себестоимость ремонта одного двигателя составляет:
до ТЛ-2К
 =
7, 196 тыс. руб.
после ТЛ-2К
 =
3,896 тыс. руб.
Общедеповские расходы составляют 30 % от заработной платы производственных рабочих:
до ТЛ-2К 1870,9 Ч0,3 = 561,27 тыс. руб.
после ТЛ-2К 2214,6Ч0,3 = 664,38 тыс. руб.
Итого деповская себестоимость годовой программы ремонта двигателей составляет:
до ТЛ-2К – 5958,2 руб.
после ТЛ-2К – 6798,4 тыс. руб.
Деповская себестоимость одного двигателя составляет:
до ТЛ-2К
 = 7,94 тыс. руб.
после ТЛ-2К
 =
4,25 тыс. руб.
Внепроизводственные расходы составляют 0,5 % от деповской себестоимости ремонта:
до ТЛ-2К 5958,2Ч0,005 = 29,79 тыс. руб.
после ТЛ-2К 6798,4Ч0,005 = 34 тыс. руб.
Итого полная деповская себестоимость годовой программы ремонта составляет:
до ТЛ-2К – 5988 тыс. руб.
после ТЛ-2К – 6832,4 тыс. руб.
Полная деповская себестоимость ремонта одного двигателя составляет:
до ТЛ-2К
 = 7,98 тыс. руб.
после ТЛ-2К
 = 4,27 тыс. руб.
Плановые накопления составляют 15 % от полной деповской себестоимости:
до ТЛ-2К 5988Ч0,15 = 898,2 тыс. руб.
после ТЛ-2К 6832,4Ч0,15 = 1024,86 тыс. руб.
Общая цена годовой программы ремонта:
до ТЛ-2К – 6886,2 тыс. руб.
после ТЛ-2К – 8599 тыс. руб.
Цена ремонта одного двигателя:
до ТЛ-2К
 = 9,2 тыс. руб.
после ТЛ-2К
 = 4,9 тыс. руб.
Расчеты по определению себестоимости ремонта и оптовый цены двигателей приведены в табл. 8.1.
Расчет экономической эффективности реконструкции. Чистый доход (ЧД) от проведения реконструкции рассчитывается по формуле
ЧД= ,
где Т- горизонт расчета (Т = 8 лет);
Rt – результат достигаемый на t – шаге;
Зt - суммарные затраты, осуществляемые на том же шаге.
Результатом является снижение полной деповской себестоимости ремонта одного двигателя. Затратами являются капитальные вложения в реконструкцию цеха, т.е. величина, на которую увеличились основные фонды (табл. 7.3).
Годовая экономия (результат) рассчитывается по формуле:
Rt
= (С -С
 )N1+
(С
 -С
 )
N2 ,
где С,
С
- оптовая цена
ремонта одного
двигателя типа
ТЛ-2К до и после
реконструкции
цеха, руб.;
С-С
- оптовая цена
ремонта одного
двигателя типа
НБ-418К до и после
реконструкции
цеха, руб.;
N1 , N2 – годовая программа ремонта двигателей после реконструкции соответственно ТЛ-2К и НБ-418К .
Для нашего примера расчет выглядит так:
Rt = (9181,6-4910)1,6+(9554,4-5552)1,8 = 14039 тыс. руб.
Зt из табл. 7.3.
Зt = (2838-2406)103 = 432 тыс. руб.,
тогда ЧД = (14039 - 432)+14039Ч7=111880 тыс. руб.
Чистый дисконтированный доход (ЧДД) определяется как сумма текущих эффектов за весь расчетный период, приведенная к начальному шагу. Величина ЧДД определяется по формуле
ЧДД=/(1+Е+z)t,
где Е- норма дисконта, равна 0,25;
z – рисковая поправка, равна 0,08.
Для нашего примера ЧДД.
Таблица 8.1
Калькуляция себестоимости текущего ремонта тяговых двигателей, тыс. руб.
| Статьи затрат | До реконструкции | После реконструкции | ||
| ТЛ-2К | НБ-418К | ТЛ-2К | НБ-418К | |
| 1. Материалы и полуфабрикаты | 412,5 | 675 | 880 | 1350 |
| 2. Транспортно-заготовительные расходы | 20,625 | 33,75 | 44 | 67,5 |
| 3. Возвратные отходы | - 20,625 | - 33,75 | - 44 | - 67,5 |
| 4. Основная заработная плата производственных рабочих | 1870,9 | 2282,3 | 2214,6 | 2680,2 |
| 5. Дополнительная заработная плата производственных рабочих | 187,12 | 228,2 | 221,5 | 268,02 |
| 6. Отчисление на соц. нужды | 802,63 | 979,1 | 950 | 1149,8 |
| 7. Расходы по содержанию и эксплуатации оборудования цеха | 688,36 | 839,8 | 1012,706 | 1232,3 |
| 8. Возмещение износа спец. инструментов и оснастки | 13,76 | 16,79 | 20,25 | 24,65 |
| 9. Цеховые накладные расходы | 1421,6 | 1734,3 | 935 | 1137,7 |
|
Итого цеховая себестоимость |
5396,96 | 6755,5 | 6234 | 7842,7 |
| Цеховая себестоимость одного двигателя, руб. | 7196 | 7506 | 3896 | 4357 |
| 10. Общедеповские расходы | 561,27 | 684,7 | 664,38 | 804,06 |
| Итого деповская себестоимость | 5958,2 | 7440,2 | 6798,4 | 8646,76 |
| Деповская себестоимость одного двигателя, руб. | 7943 | 8265 | 4252 | 4845 |
| 11. Внепроизводственные расходы | 29,79 | 37,2 | 34 | 43,23 |
| Итого полная деповская себестоимость | 5988 | 7477,4 | 6832,4 | 8690 |
| Полная деповская себестоимость ремонта одного двигателя, руб. | 7983 | 8355 | 4270 | 4821 |
| 12. Плановые накопления (прибыль) | 898,2 | 1121,6 | 11024,86 | 1303,5 |
| Итого оптовая цена предприятия | 6886,2 | 8599 | 7857,26 | 9993,5 |
| Оптовая цена ремонта одного двигателя, руб. | 9181,6 | 9554,4 | 4910 | 5552 |
Если ЧДД положителен, реконструкция является эффективным мероприятием и ее можно проводить. В противном случае эффекта не будет и предприятие понесет убытки. Срок окупаемости - это период, начиная с которого первоначальные вложения и другие затраты, связанные с реконструкцией, покрываются суммарными результатами.
Срок окупаемости определяется по формуле
 /(1+Е+z)t-
 /(1+Е+z)t
= 0,
где Кt – капитальные затраты периода t;
 - экономия
затрат (себестоимости).
В нашем случае видно, что капитальные вложения окупятся за
Т=4320/14039=0,3 год.