Анализ эксплутационной работы железнодорожной сортировочной станции "Т"
Эл = Эл' + Эл" + Эл'''(руб/год) ( 24 )
Эл = 361179 + 151767 + 79200 = 592146 (руб/год)
Расходы по статье 2030 равны:
Эст.2030 = ФОТ год + М + Эл ( руб/год ) ( 25 )
Эст.2030 = 5924248,74 + 22700+ 592146 = 6539094,74 ( руб/год )
Расходы по ст. 2030 составляет 6539094,74 руб/год.
Статья 2040 «Обслуживание зданий и сооружений, содержание оборудования, инвентаря хозяйства перевозок».
ГФОТ ст. 2040 составляет 219233,88 руб/год.
Расходы на материалы планируются на содержание уборщиц служебно-технических помещений, а также на содержание платформ и площадей станции.
Расходы на материалы для уборки служебно-технических помещений:
| М ст. 2040' = |
Sзд х lм 100 |
( руб/год ) , ( 26 ) |
где S зд – площадь зданий;
lм – затраты на 100м2 помещения в год (принять действующие = 1500 руб);
| М ст. 2040' = |
1400 х 1000 100 |
= 14000 ( руб/год ) |
Расходы по ремонту помещения:
| М ст. 2040'' = |
Sзд х lм 100 |
( руб/год ) , ( 27 ) |
где lм – затраты на 100м2 помещения в год (принять действующие = 750 руб);
| М ст. 2040'' = |
1400 х 1500 100 |
= 21000 ( руб/год ) |
Расходы на содержание платформ и площадей станции:
| М ст. 2040''' = |
Sзд х lм 100 |
( руб/год ) , ( 28 ) |
где lм – убираемая территория станции (принять действующие = 1500 );
| М ст. 2040''' = |
4200 х 1500 100 |
= 63000 ( руб/год ) |
Расходы на материалы по статье 2040 равны:
М cт. 2040 = М' + М'' + М'''
М cт. 2040 = 14000 + 21000 + 63000 = 98000 (руб/год)
Расходы на топливо для отопления помещений определяется по формуле
| Т ст. 2040' = |
Sзд х Hзд х В(t в - t н ) х Т х Ц 1000 х Н т |
( руб/год ) , ( 29 ) |
где Н зд – высота здания принимаем 3 м;
В – норма расхода условного топлива для подогрева 1000 м3 воздуха здания на 1С.В = 0,00150; tв – температура внутри здания tв = +180 С;
t н – температура наружного воздуха в среднем за отопительный сезон tн = - 5о С;
Т – продолжительность отопительного сезона 170 суток;
Ц – цена одной тонны условного топлива (принять действующее=320)
Н т – топливный эквивалент перевода условного топлива в натуральное, зависит от калорийности топлива; Н т = 0,915
| Т ст. 2040' = |
1400 х 3 х 0,00150(18 + 5) х 170 х 320 1000 х 0,915 |
= 8614,81( руб/год ) |
Расходы на топливо для отопления стрелочных постов:
| Т ст. 2040'' = |
n пост. х Тот х Ц х l м 1000 х К з |
( руб/год ) , ( 30 ) |
где nпост – количество стрелочных постов; lм – норма расходов условного топлива на 1 общий, устанавливается в зависимости от среднемесячной температуры наружного воздуха (15 кг); К3 – коэффициент, учитывающий влияние инфильтрации здания К3 = 1,5
| Т ст. 2040'' = |
1 х 170 х 320 х 15 1000 х 1,5 |
= 544 ( руб/год ) |
Расходы на топливо по статье 2040 равны:
Тст. 2040 = Тст. 2040' + Тст. 2040'' ( 31 )
Тст. 2040 = 8614,81 + 544 = 9158,81 (руб/год)
Расходы на электроэнергию по статье 2040 для освещения служебно – технических помещений станции:
Эл ст. 2040 = 0,005 х (Sзд + n поcт x Sпост) x tгор x Ц x 365 (руб/год), ( 32 )
где Sпост – здание стрелочного поста принимаем 8м2; tгор – средняя продолжительность горения световой точки в течение суток tгор = 6 ч; Ц – стоимость 1 кВт/час электроэнергии (принять действующую = 1,35)
Эл ст. 2040 = 0,005 х 1400 x 6 x 1,35 x 365 = 20695,5( руб/год).
Расходы по статье 2040:
Эст. 2040 = ГФОТ ст. 2040 + М ст. 2040 + Тcт. 2040 + Эл ст. 2040 = (руб/год) (33)
Эст. 2040 = 219233,88 + 98000 + 9158,81 + 20695,5 = 347088,19 (руб/год)
Расходы основные прямые составляют:
Э осн. прям. = Эст. 2034 + Эст. 2030 + Эcт. 2040 = (руб/год) ( 34 )
Э осн. прям. =12041576,16 + 6539094,74 + 347088,19 = 18927759,09 (руб/год).
5.1.2 РАСЧЕТ РАСХОДОВ ПО ХОЗЯЙСТВУ ГРУЗОВОЙ И КОММЕРЧЕСКОЙ РАБОТЫ
Статья 1001 «Приём к отправлению и выдача грузов»
Затраты по этой статье планируются на оплату труда приемосдатчиков груза, агентов системы фирменного транспортного обслуживания, операторов и других работников, занятых приемом и выдачей грузов, отчисления на социальные нужды, материальные затраты, материалы для маркировки грузов, пломбирования вагонов, крепления контейнеров на ОПС, стоимость тарифных руководств, алфавитных маршрутных указателей и других пособий, связанных с определением расстояния и стоимости перевозки груза, стоимость книг и бланков для коммерческих операций и отчетности, оформления перевозочных документов, канцелярских принадлежностей, расходы по уведомлению грузополучателя о прибытии груза на станцию.
ГФОТ работников по статье 1001 составляет 2025507,24 руб.
Э' м = n погр. х Ц х 365 (руб/год) , ( 35 )
где n погр. – количество погруженных вагонов за сутки;
Ц – цена одного погруженного вагона, Ц=177,6 (руб.);
Э' м = 29 х 177,6 х 365 = 1879896 (руб/год)
Расходы по статье 1001 составляют
Э ст. 1001 = ГФОТ ст. 1001 + Э' м (руб/год) ( 36 )
Э ст. 1001 = 1960804,8 + 1879896 =3840700,8 (руб/год)
Статья 1006 « Проверка правильности погрузки и крепления грузов в проходящих поездах ».
Расходы по этой статье планируются на оплату труда приемосдатчиков груза, приемщиков поездов и станционных рабочих, занятых осмотром и проверкой, проходящих через станцию вагонов, а также устранением коммерческих неисправностей, отчисления на социальные нужды, материальные затраты, материалы, используемые для устранения коммерческих неисправностей. ГФОТ по статье 1006 составляет 896453,52 руб/год. Расходы на материалы для устранения коммерческих неисправностей принимаем в размере:
Э'' м = 500000 руб/год
Расходы по статье 1006 составляют
Э ст. 1006 = ГФОТ ст. 1006 + Э'' м (руб/год) ( 37 )
Э ст. 1006 = 896453,52 + 500000 = 1396453,52 (руб/год)
Расходы по хозяйству грузовой и коммерческой работы составляют
Э гр. ком. раб. = Э ст. 1001 + Э ст. 1006 (руб/год) ( 38 )
Э гр. ком. раб. = 3840700,8 + 1396453,52 = 5237154,32 (руб/год)
Основные специфические (прямые) расходы станции составляют
Э прям .= Э хоз. пер. + Э гр. комм. раб. (руб/год) ( 39 )
Э прям. = 18927759,09 +5237154,32 = 24164913,41 (руб/год)
5.2 ОСНОВНЫЕ ОБЩИЕ РАСХОДЫ ДЛЯ ВСЕХ ОТРАСЛЕЙ ХОЗЯЙСТВА
К основным общим расходам для всех управлений хозяйства станции относят расходы на дополнительную зарплату, на социальные нужды, скидку на форменную одежду, выдаваемую производственным работникам в соответствии с законодательством бесплатно или с частичной оплатой. Затраты по охране труда работников, не относящихся к аппарату управления, затраты по оплате командировочных расходов, затраты на оплату труда, включая надбавку к тарифным ставкам за разъездной характер работы.
Расчет основных общих расходов производится в целом по станции по статьям 2757 – 2778. Статья 2757 «Затраты по оплате труда производственного персонала за непроработанное время».
Затраты по этой статье планируются в соответствии с действующим законодательством очередных (ежегодных) и дополнительных отпусков (компенсация за неиспользованный отпуск), резерв на оплату отпусков персонала; затраты по оплате времени, связанного с прохождением медицинских осмотров; затраты по оплате отпуска перед началом работы выпускникам профессиональных технических учреждений и молодым специалистам, окончившим высшее и среднее техническое учреждение.
Расходы по этой статье определяются по формуле
Э ст. 2757 = З ср. мес. х ч доп. х 12 (руб/год) ( 40 )
Э ст.2757 = 6439,77 х 36 х 12 = 2781980,64 (руб/год).
Статья 2758 «Скидка со стоимости форменной одежды, выданной производственному персоналу»
Расходы по этой статье планируют в размере одного процента от фонда оплаты труда производственных рабочих
Э ст. 2758 = ГФОТ ст. 2034 х 0,01 , (руб/год) ( 41 )
Э ст. 2758 = 12041576,16 х 0,01 = 120415,76 (руб/год).
Статья 2760 «Отчисления в резерв на выплату вознагражде ния по итогам работы за год»
Затраты по этой статье планируют в размере одного процента от фонда оплаты труда рабочих хозяйства перевозок и идут для образования резерва на выплату вознаграждения по итогам работы за год.
Э ст. 2760 = ГФОТ хоз. пер. х 0,01 (руб/год) ( 42 )
Э ст. 2760 = 18185058,78 х 0,01 = 181850,58 (руб/год)
Статья 2761 «Охрана труда и производственная санитария»
Эти расходы идут на охрану труда работников, не относящихся к аппарату управления. Затраты направлены на обеспечение безопасных условий труда и планируются в размере 1,5% от фонда оплаты труда производственного персонала:
Э ст. 2761 =ГФОТ ст. 2034 х 0,015 (руб/год)
Э ст. 2761 = 12041576,16 х 0,015 = 180623,64 (руб/год).
Статья 2762 «Командировки и подъемные работники, не относящиеся к аппарату управления»
Расходы по этой статье планируются по элементу "прочие" в размере 0,1% от фонда оплаты труда производственного персонала, зарплата которого учитывается по статье 1001.
Э ст. 2762 = ГФОТ ст. 1001 х 0,001 (руб/год) ( 43 )
Э ст. 2762 = 1960804,8 х 0,001 = 1960,8 (руб/год)
Статья 2765 «Обслуживание и эксплуатация оборудования, кроме оборудования и объектов природоохранного назначения»
Затраты на оплату труда, включая надбавку к тарифным ставкам за разъездной характер работы, материальные затраты; материалы для смазывания и содержания в чистоте оборудования; запасные части для ремонта оборудования; вспомогательные материалы.
Расходы по этой статье планируются в размере одного процента от стоимости материалов, израсходованных на основное производство.
Э ст. 2765 = М х 0,01 (руб/год) ( 44 )
Э ст. 2765 = (22700+98000) х 0,01 = 1207 (руб/год)
Статья 2768 «Обслуживание и текущий ремонт зданий, сооружений и инвентаря производственного назначения»
По этой статье планируются материальные затраты на освещение, текущий ремонт зданий, цехов, мастерских, сооружений и инвентаря производственного назначения.
Расходы по этой статье составляют 612841,5 руб/год.
Статья 2771 «Амортизация основных средств производственного назначения»
Амортизационные отчисления на полное восстановление основных средств, непосредственно участвующих в процессе производства, определяются в процентном отношении от балансовой стоимости основных производственных фондов.
Э ст. 2771 = ОПФ х a (руб/год) , ( 45 )
где ОПФ – среднегодовая стоимость основных производственных фондов; a – норма амортизационных отчислений
| Э ст. 2771 = | 11530000 х 11,7 | = 1349010 (руб/год) |
| 100 |
Основные общие расходы для всех отраслей хозяйства составляют:
Э осн. общ. = Эст.2757 + Эст.2758 + Эст.2760 + Эст.2761 + Эст.2762 + Эст.2765 + Эст.2768 + Эст.2771 (руб./год) (46)
Э осн. общ. = 2781980,64 + 120415,76 + 181850,58 + 180623,64 + 1960,8 + 1207 + 612841,5 + 1349010 = 5229889,92(руб/год)
5.3 РАСЧЕТ ОБЩЕХОЗЯЙСТВЕННЫХ РАСХОДОВ
Общехозяйственные расходы планируются по двум группам:
А) общехозяйственные расходы без расходов по содержанию аппарата управления;
Б) расходы по содержанию аппарата управления.
5.3.1 ОБЩЕХОЗЯЙСТВЕННЫЕ РАСХОДЫ БЕЗ РАСХОДОВ ПО СОДЕРЖАНИЮ АППАРАТА УПРАВЛЕНИЯ
Статья 2785 «Содержание персонала, не относящегося к аппарату управления»
По этой статье планируются расходы на оплату труда работников производственных участков, специалистов не занятых управлением, в т.ч. операторов, специалистов по ремонту вычислительной техники, машинистов, инструкторов. Расходы по этой статье составляют 5570802,42 (руб/год).
Статья 2787 «Командировочные и подъемные работникам, не относящимся к аппарату управления»
Затраты по оплате командировочных расходов, подъемных производственному персоналу, зарплата которого учитывается по статье 2785.
Расходы планируются по элементу «прочие» в размере 0,1 % от фонда оплаты труда производственного персонала, не относящегося к аппарату управления.
Э ст. 2787 = ГФОТ ст. 2785 х 0,001 (руб/год) ( 47 )
Э ст. 2787 = 5570802,42 х 0,001 = 5570,8 (руб/год)
Статья 2788 «Обслуживание и текущий ремонт зданий, сооружений и инвентаря общехозяйственного назначения»
Затраты по этой статье включают надбавку к тарифным ставкам, окладам за разъездной характер работы работников по обслуживанию и ремонту зданий, сооружений, инвентаря общехозяйственного назначения, отчисления на социальные нужды, материальные затраты, материалы для ремонта, освещения и содержания зданий, затраты по их ремонту.
Расходы по этой статье планируются от фонда оплаты труда работников, занятых содержанием объектов общехозяйственного назначения, в размере одного процента от годового фонда оплаты труда штата по обслуживанию зданий и сооружений:
Э' ст. 2788 = ГФОТст.2040 х 0.01 , (руб/год) ( 48 )
Э' ст. 2788 = 219233,88 х 0.01 = 2192,33 (руб/год)
По этой статье планируют материальные затраты: на материалы для ремонта, на освещение и содержание зданий. Указанные затраты принимаем равными:
Э'' ст. 2788 = 10000 (руб/год)
Расходы по статье 2788 составляют:
Эст.2788 = 2192,33 + 10000 = 12192,33 (руб/год)
Статья 2798 «Подготовка кадров и выплаты, связанные с ней»
Затраты на оплату труда:
выплата работникам средней заработной платы по основному месту работы во время их обучения с отрывом от производства в системе повышения квалификации и переподготовки кадров;
затраты по оплате труда квалифицированных рабочих, не освобожденных от основной работы по обучению учеников и по повышению квалификации рабочих;
затраты по оплате отпусков с сохранением полностью или частично заработной платы, предоставляемых в соответствии с действующим законодательством успешно обучающимся в вечерних и заочных высших и средних специальных учебных заведениях;
затраты по оплате проезда к месту учебы и обратно;
затраты, связанные с выплатой стипендий, плата за обучение по договорам с учебными заведениями для подготовки повышения квалификации и подготовки кадров;
отчисления на социальные нужды.
Затраты по этой статье планируются в размере 0,5 % от годового фонда оплаты труда работников станции.
Э ст.2798 = ГФОТ по ст – ии. х 0,005 (руб/год) ( 49 )
Э ст.2798 = 27897106,2 х 0,005 = 139485,53 (руб/год)
Статья 2800 «Обслуживание трудящихся»
Затраты по этой статье планируются в размере одного процента от годового фонда оплаты труда работников станции:
Э ст.2800 = ГФОТ по ст – ии. х 0.01 , (руб/год) ( 50 )
Э ст.2800 = 27897106,2 х 0,01 = 278971,06 (руб/год)
Общая сумма общехозяйственных расходов без расходов по содержанию аппарата управления составляет:
| Э | без сод. | = Э ст. 2785 + Э ст. 2787 + Э ст. 2788 + Э ст. 2798 + Э ст. 2800 (руб/год) ( 51 ) |
| общ. хоз. | ||
| Э | без сод. | = 5570802,42 + 5570,8 + 12192,33 + 139485,53 +278971,06 = = 6007022,14 (руб/год) |
| общ. хоз. |
5.3.2 ОБЩЕХОЗЯЙСТВЕННЫЕ РАСХОДЫ ПО СОДЕРЖАНИЮ АППАРАТА УПРАВЛЕНИЯ
Статья 2830 «Затраты по оплате труда работников аппарата управления»
Затраты по оплате труда аппарата управления составляют 2209084,2 (руб/год).
Статья 2831 «Командировки аппарата управления»
Расходы по этой статье планируются по элементу «прочие» и принимаются в размере 0,2% от годового фонда оплаты труда работников аппарата управления:
Эст.2831 = ГФОТ ст. 2830 х 0.002 (руб/год) ( 52 )
Э ст.2831 = 2209084,2 х 0,002 = 4418,16 (руб/год)
Статья 2833 «Прочие затраты по содержанию аппарата управления»
Расходы по этой статье принимаем равными 500000 (руб/год). Общехозяйственные расходы по содержанию аппарата управления составляют:
 =
Э ст.2830
+Э2ст.2831
+Эст.2833
(руб/год) ( 53 )
=
2209084,2 + 4418,16 + 500000= 2713502,36 (руб/год)
Общая сумма общехозяйственных расходов станции составляет:
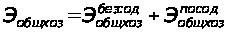 (руб/год)
( 54 )
Э общ. хоз. = 6007022,14 + 2713502,36 = 8720524,5 (руб/год)
5.4 РАСХОДЫ ПО ОПЛАТЕ СЧЕТОВ ЗА РАБОТУ МАНЕВРОВЫХ ЛОКОМОТИВОВ
Расходы по оплате счетов за работу маневровых локомотивов определяются по формуле
Э ман. = 365 х ( 24 – t эк. ) х М х Ц (руб/год) , ( 55 )
где tэк. – время экипировки маневрового локомотива, tэк. =0,5 (час.);
М – потребное количество маневровых локомотивов, М = 4;
Ц – цена одного локомотивочаса работы маневрового локомотива, Ц = 420 (руб);
Э ман . = 365 х ( 24 – 0,5 ) х 4 х 420 = 14410200 (руб/год)
5.5 ОТЧИСЛЕНИЯ НА СОЦИАЛЬНЫЕ НУЖДЫ
Расходы на социальные нужды составляют отчисления в пенсионный фонд – 28 %, фонд социального страхования – 4 %, фонд медицинского страхования – 3,6 %. Эти расходы планируются в размере 35,6 % от фонда оплаты труда станции.
| Э соц. нужды = | ( ГФОТ ст – ии + ∆ ГФОТ ст – ии ) х 35,6 | (руб/год) ( 56 ) |
| 100 | ||
| Э соц. нужды = | ( 27897106,2 + 2781980,64 ) х 35,6 | =10921754,92 (руб/год) |
| 100 |
Общая сумма годовых эксплуатационных расходов станции составляет:
Э ст = Э осн. пр. .+ Э осн. общ. +Э общ. хоз. + Э ман. + Э соц. нужды (руб/год) ( 57 )
Э ст = 24164913,41 + 5229889,92 + 8720524,5 + 14410200 + 10921754,92 = = 63447282,75 (руб./год)
6. КАЛЬКУЛЯЦИЯ СЕБЕСТОИМОСТИ ЕДИНИЦЫ ПРОДУКЦИИ СТАНЦИИ
На основании определённых в разделе 5 основных прямых расходов, основных общих и общехозяйственных расходов определим плановую себестоимость единицы продукции станции.
Себестоимость – это затраты, приходящиеся на единицу продукции. Себестоимость определяется по формуле
| С = | Э | (руб) , ( 58 ) |
| Q |
где Э – эксплуатационные расходы станции;
Q – объём выполняемой работы на станции.
Плановая себестоимость продукции станции определяется для одного отправленного вагона транзитного без переработки, транзитного с переработкой, местного вагона и одной тонны перерабатываемого груза. Расчёт себестоимости указанных видов произведён в таблице 10.
7. ОПРЕДЕЛЕНИЕ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ РАБОТЫ СТАНЦИИ
Финансовые результаты определяются прибылью. Для её определения необходимо знать «право» расходов станции, зависящих от выполнения плана. Станция финансируется отделением дороги по плану эксплуатационных расходов, пересчитанных на выполненный станцией объём работ.
Расходы, меняющиеся прямо пропорционально объёму работы, называются переменными или зависящими от объёма выполняемой работы. К таким расходам относятся затраты на топливо, электроэнергию, оплату труда работников по сдельной форме оплаты труда.
Расходы, остающиеся в течение определённого периода постоянными, называются условно – постоянными или не зависящими от объёма выполняемой работы. К таким расходам относятся расходы по управлению, большинство расходов связанных с ремонтом и содержанием постоянных сооружений и устройств. Плановая величина расходов, пересчитанная на объём работы, называется «правом на расходы». Перерасчёт осуществляется в части зависящих расходов.
Таблица 11 – Расчёт «права» по экономической деятельности станции
| Измерители | план | отчёт | % выполнения |
зависящие расходы |
всего расходов по выполнению | сумма перевыполнения расходов | Общая сумма |
| Транзитные вагоны без переработки | 520000 | 525000 | 100,96 | 5760667,78 | 5815970,19 | 55302,41 | – |
| Транзитные вагоны с переработкой | 1120000 | 1122000 | 100,17 | 46321677,54 | 46400424,39 | 78746,85 | – |
| Местные вагоны | 18000 | 20000 | 111,11 | 18478441,94 | 20531396,83 | 2052954,89 | – |
| Тонны переработанного груза | 1046600 | 1056000 | 100,89 | 9517092,41 | 9601794,53 | 84702,12 | – |
| Итого: | 80077879,67 | 82349585,94 | 2271706,27 | 221706,27 | |||
На основании таблицы 11 видно, что в связи с перевыполнением плана по указанным выше измерителям, станция имеет «право» на расходы 82349585,94 руб.
8. ГОДОВОЙ ПРОИЗВОДСТВЕННО - ФИНАНСОВЫЙ ПЛАН СТАНЦИИ
Годовой производственно – финансовый план станции – это документ, который составляется на каждом предприятии в начале года. В этом плане определяются производственно – финансовые показатели предприятия в предстоящем году. Годовой производственно – финансовый план станции дан в сокращённой форме в таблице 12.
Таблица 12 – Сводная таблица производственно – финансового плана станции
| Показатели работы станции | Единицы измерения | Количество единиц |
|
Вагоны: транзитные без переработки транзитные с переработкой местные |
ваг. ваг. ваг. |
520000 1120000 18000 |
| 2. Погрузка | ваг. | 10800 |
| 3. Выгрузка | ваг. | 11000 |
| 4. Рабочий парк вагонов. | ваг. | 833 |
|
5. Средний простой вагонов на станции: транзитных без переработки транзитных с переработкой местных |
час. час. час. |
1,5 5,6 13,9 |
| 6. Производительность маневрового локомотива | ваг/локчас | 33,15 |
| 7. Производительность труда | прив.от.ваг/чел в год | 4693,84 |
| 8. Контингент работников станции | чел. | 361 |
|
9. Эксплуатационные расходы: а) основные прямые расходы: ФОТ производственного штата материалы топливо электроэнергия б) основные общие расходы: дополнительный ФОТ -отчисления на социальные нужды - материалы амортизация основных производственных фондов прочие виды затрат в) общехозяйственные расходы: ФОТ руководителей работы станции - отчисления на социальные нужды прочие виды затрат - материалы |
руб/год руб/год руб/год руб/год руб/год руб/год руб/год руб/год руб/год руб/год ркб/год руб/год руб/год руб/год руб/год руб/год |
24164913,41 21042317,1 2500596 9158,81 61284,81 5229889,92 2902396,4 - 614048,5 1349010 364435,02 8720524,5 7921564,48 - 788960,02 10000 |
| 10. Оплата счетов за использование маневровых локомотивов | руб/год | 14410200 |
| 11. Всего годовых эксплуатационных расходов по станции | руб/год | 63447282,75 |
| 12. ГФОТ работников станции | руб/год | 31866277,98 |
|
13. Себестоимость единицы продукции станции: одного транзитного вагона без переработки; одного транзитного вагона с переработкой; одного местного вагона; одной тонны переработанного груза - одного приведенного отправленного вагона |
руб. руб. руб. руб. руб. |
11,07 41,35 102,65 9,09 32,52 |
| 14. «Право» эксплуатационных расходов станции. | руб. | 63871329,62 |
9. РАЗРАБОТКА ОРГАНИЗАЦИОННО - ТЕХНИЧЕСКИХ МЕРОПРИЯТИЙ ПО ПОВЫШЕНИЮ ЭФФЕКТИВНОСТИ РАБОТЫ СТАНЦИИ
Расчет эффективности.
Определяем экономию эксплуатационных расходов на станции от увеличения производительности маневрового локомотива на 20% и уменьшения простоя вагонов на 5%.
1) Определяем экономию эксплуатационных расходов от увеличения производительности маневрового локомотива:
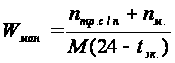 (ваг/локчас)
( 59 )
Wман= (4600 + 41)/8 * (24 – 0,5) = 24,68 (ваг/локчас)
2) Определяем производительность маневрового локомотива с учётом её увеличения на 20%:
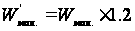 (ваг/локчас),
( 60 )
где Wман. – производительность маневрового локомотива по плану
W’ман = 24,68 * 1,2 = 29,61 (ваг/локчас)
3) Определяем потребное количество маневровых локомотивов с учётом увеличения производительности маневрового локомотива:
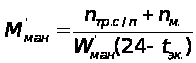 (лок)
( 61 )
М’ман = (4600 + 41)/29,61*(24 – 0,5) = 7 (лок)
4) Определяем экономию маневровых локомотиво – часов в год:
DMt = (M t – M’t’’) х 365 (локчас) ( 62 )
DMt = ( 8 х 23,5 – 7 х 23,5 ) х 365 = 8577,5 (локчас)
5) Определяем экономию по оплате счетов за использование маневровых локомотивов:
DЭ’ = Ц локчас х DMt (руб/год) ( 63 )
DЭ’ = 386 х 8577,5 = 3310915 (руб/год)
Определяем экономию эксплуатационных расходов за счёт сокращения простоя вагонов на станции на 5%.
Вагоночасы простоя вагонов на станции по плану равны:
Dnt = еn t х 0,05 (вагчас) ( 64 )
Dnt = 9970460 х 0,05 = 498523 (вагчас)
7) Определяем себестоимость одного вагоночаса:
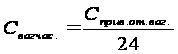 (руб)
( 65 )
Сваг.час. = 22,99/24 = 0,95 (руб)
8) Определяем экономию эксплуатационных расходов за счёт сокращения простоя вагонов на станции:
DЭ’’ = Dnt’ х С вагчас. (руб/год) ( 66 )
DЭ’’ = 498523 х 0,95 = 473596,85 (руб/год)
9) Определяем общую экономию по станции.
Экономия по станции составляет:
DЭ = DЭ’ + DЭ’’ (руб/год) ( 67 )
DЭ = 3310915 + 473596,85 = 3784511,85 (руб/год)
10. ЗАКЛЮЧЕНИЕ - АНАЛИЗ
Разработанный план экономического и социального развития станции обеспечивает выполнение качественных и количественных показателей работы станции, а также экономное расходование денежных средств, установленных для данной станции в соответствии с планируемым объемом работы.
Анализ эксплутационной работы железнодорожной станции проводится с целью выявления причин слабой или неудовлетворительной ее работы, а также вскрытие резервов, которые могут быть направлены на повышение эффективности ее деятельности, т.е. улучшение объемных и качественных показателей использования подвижного состава.
Принятые на основе анализа меры призваны обеспечить успешное выполнение планов перевозок пассажиров и грузов при минимальных трудовых, материальных и денежных затратах, а это в свою очередь достигается благодаря полному использованию имеющихся в распоряжении станции технических средств
Согласно расчетам штат станции составляет 361 человека.
Себестоимость одного отправленного приведенного вагона составляет 32,52 руб, транзитного без переработки – 11,07 руб, транзитного с переработкой – 41,35 руб, местного – 102,65 руб, тонны переработанного груза – 9,09 руб. Эта величина не превышает среднесетевую, что указывает на правильность расчетов.
Однако техническая оснащенность станции позволяет сделать вывод о возможном повышении эффективности работы. Наличие на станции стрелок с ручным управлением ухудшает планируемые производственные и экономические показатели, а также это сказывается на условиях труда работников и не обеспечивает в полной мере технику безопасности работников стрелочных постов. Перевод стрелок на электрическую централизацию позволяет сократить штат работников на одного человека, экономия ГФОТ составляет 46919,88 руб. Обязанности диктора по горке следует возложить на дежурного по горке. За счет выполнения обязанностей оператора горки дежурным по горке сокращен штат операторов сортировочной горки на два человека. При этом экономия ГФОТ составляет 135350,88 руб. За счет работы бригадой меньшей численности обеспечивается совмещение профессий дежурного по парку и операторов ЭВМ. Штат дежурных по парку сокращен на 10 человек. Благодаря этому экономия ГФОТ составляет 879331,2 руб. При этом повышается производительность труда работников и снижается себестоимость переработки транзитных вагонов без переработки. Себестоимость местного вагона – высокая (102,65 руб). Поэтому целесообразно обеспечить совмещение профессий приемосдатчика груза и багажа и коммерческих агентов системы фирменного транспортного обслуживания. При этом высвобождается 10 человек, а экономия ГФОТ составляет 659158,8 руб. За счет снижение простоя вагонов на станции на 5 % сэкономлено 365110 вагчас, а экономия эксплутационных расходов при этом составила 4095448,5 руб/год.
На станции выполняется значительный объем грузовой работы,