Роль и значение рынка лизинга в деятельности авиапредприятий




















В практике применяются три основных формы лизинговых платежей:
денежные — если все платежи производятся в денежном выражении;
натуральные или компенсационные — если расчеты производятся товарами, выпускаемыми с использованием объекта лизинга, или путем оказания лизингодателю встречных услуг. Возможна, например, передача ему обусловленной договором вещи в собственность или аренду, возложение на арендатора затрат на улучшение используемого имущества и др. Такая форма расчетов широко применяется при внешнем лизинге, когда нет достаточных валютных средств для закупки импортного оборудования, а также в агропромышленном комплексе страны;
смешанные платежи — сочетание денежных и компенсационных выплат может широко использоваться — по соглашению сторон особенно в условиях жесткой финансовой политики и кризиса.
В зависимости от метода начисления выделяется четыре вида лизинговых платежей:
фиксированные ставки, устанавливаемые в денежной, натуральной или смешанной форме в абсолютной сумме по сделке;
долевые платежи определяются не заранее фиксированной суммой, а в определенной доле от объема реализуемой продукции, произведенной на арендуемом имуществе, путем участия в прибыли или валовом доходе лизингополучателя и др. Это простой, удобный и выгодный для пользователя объекта лизинга способ установления платежей. Но он имеет один существенный недостаток: при умелой, эффективной работе и высоких производственно-финансовых результатах лизинговые платежи значительно повышаются. Получается парадоксальная ситуация: чем лучше, интенсивнее работает арендатор, тем больше надо платить при прочих равных условиях, что может снижать мотивационные стимулы предпринимателя;
совокупные или, как их неточно называют, минимальные платежи — это сумма всех лизинговых платежей за весь период лизинга плюс оплата за выкуп арендованного имущества в собственность после окончания срока сделки;
платежи в процентах от стоимости сданного в лизинг объекта наиболее распространенный метод начисления. В зависимости от характера оборудования и сроков окупаемости размер платы за лизинг, например, в Москве устанавливается от 1 % до 7-8% в год от стоимости оборудования, закупаемого за счет городских средств.
По способу уплаты в зависимости от экономического состояния лизингополучателя применяются следующие виды лизинговых платежей:
линейные или пропорционально равными долями. Это стандартный, типовой, равномерный способ выплаты;
прогрессивные (возрастающие) — в начальный период контракта устанавливаются небольшие взносы, которые постепенно увеличиваются по мере освоения оборудования и расширения объема производимой продукции. Такие отношения особенно привлекательны для начинающих предпринимателей с ограниченным стартовым капиталом;
депрессивные — постепенно уменьшающиеся выплаты в большей мере применимы при ускоренных платежах на первом начальном этапе лизинга. Они значительно снижают риск собственника имущества и расширяют свободу действий арендатора;
сезонные — успешно применяются в сельском хозяйстве и других отраслях с сезонным характером процесса производства, где возможности уплаты намного улучшаются после уборки урожая.
По периодичности (графику) выплат применяются:
единовременные платежи — производятся после поставки объекта лизинга и подписания сторонами акта приемки оборудования;
периодические — ежемесячные, поквартальные или ежегодные платежи обычно широко применяются в практике по устанавливаемому сторонами графику;
платеж с авансом (депозитом) — это своего рода частичная предоплата в момент подписания лизингового соглашения, которая затем вычитается из общего объема лизинговых платежей, а оставшаяся сумма погашается в установленном порядке.
При заключении лизингового контракта стороны могут выбрать наиболее приемлемый в конкретных условиях вариант лизинговых платежей, который будет устраивать всех участников сделки.
2.2. Методы определения размера лизинговых платежей
Расчеты размеров лизинговых платежей могут производиться различными методами в зависимости от вида лизинга, формы и способа выплат, а также условий функционирования экономики, т.е. при стабильном развитии или с учетом инфляционных процессов.
В условиях стабильной экономики стоимость лизинга складывается из суммы амортизационных отчислений на объект, платы за кредитные ресурсы, маржи (комиссионных выплат) лизинговой компании, оплаты сервисных услуг пользователю имущества, налога на добавленную стоимость, таможенных платежей (при внешнем лизинге), расходов по страхованию рисков и др.
Методически каждый элемент платежей исчисляется в общепринятом порядке, исходя из содержания и сложившейся практики:
1. Амортизационные отчисления (АО) на используемый объект начисляются двумя методами: обычным и ускоренным.
Обычный метод основан на действующих нормах в зависимости от балансовой стоимости объекта лизинга и срока его эксплуатации, как правило, применяемый при лизинге с полной окупаемостью:
 (1)
где: АО – амортизационные отчисления;
БС – балансовая стоимость объекта лизинга;
Э – срок эксплуатации имущества.
При лизинге с неполной окупаемостью величина амортизационных отчислений в составе лизинговых платежей рассчитывается по формуле:
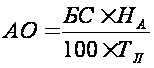 (2)
где: НА — норма амортизации на полное восстановление в процентах;
ТЛ — срок лизингового договора в годах.
При использовании метода ускоренной амортизации нормы амортизационных отчислений на полное восстановление объекта увеличивают до 3 раз. Малые предприятия в первый год, кроме того, могут списывать до 50 % первоначальной стоимости основных фондов со сроком службы свыше трех лет.
2. Плату за кредитные ресурсы (ПК) определяют следующим образом:
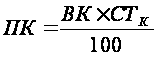 (3)
где: ВК — величина кредитных ресурсов, привлекаемых для лизинговой сделки;
СТК — кредитная ставка, %.
При этом имеется в виду, что в каждом расчётном году плата за используемые кредитные ресурсы соотносится со среднегодовой суммой непогашенного кредита в этом году или среднегодовой остаточной стоимостью имущества – предмета договора. Таким образом:
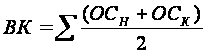 (4)
где: ОСН и ОСК – остаточная стоимость объекта лизинга соответственно на начало и конец года.
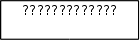
3. Размер комиссионного вознаграждения (КВ) может устанавливаться по соглашению сторон в процентах: от величины кредитных ресурсов, привлекаемых для осуществления лизинговой сделки, т.е.от балансовой стоимости имущества, по формуле:
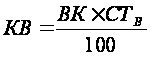 (5)
где: СТВ – ставка комиссионного вознаграждения;
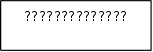
либо от среднегодовой остаточной стоимости имущества по формуле:
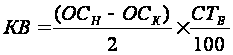 (6)
4. Плата за дополнительные (сервисные) услуги (ДУ):
ДУ = РК + РУ + РР + РД (7)
где: РК — командировочные расходы лизингодателя;
РУ — расходы на услуги (юридические консультации, информация и др. по эксплуатации оборудования);
РР — расходы на рекламу лизингодателя,
РД — другие расходы на услуги лизингодателя.
5. Налог на добавленную стоимость (НДС):
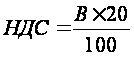 (8)
где: В - выручка по лизинговой сделке, облагаемая НДС,
20 - ставка НДС, %
В = АО + ПК + КВ + ДУ (9)
Общая сумма лизинговых платежей (ЛП):
ЛП = АО + ПК + КВ + ДУ + НДС + ТП (10)
где: ТП — таможенная пошлина.
Величина лизинговых взносов (ЛВ) определяется в соответствии с периодичностью их уплаты:
а) при ежегодной
выплате:
 (11)
б) при ежеквартальной:
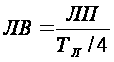 (12)
в) при ежемесячной:
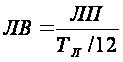 (13)
В каждом случае расчет лизинговых платежей будет зависеть от особенностей соглашения: вида лизинга и вида платежей.
В рассматриваемой методике сделано одно допущение: денежная сумма имеет одинаковую ценность в любой момент времени, т.е. расчеты ведутся без учета дисконтирования денежных потоков.
Применяются и другие методы расчётов суммы лизинговых платежей с учётом стоимости объекта лизинга, срока контракта, процентной ставки, периодичности выплат и инфляционных процессов.
2.3. Организация лизинговых операций
Организация лизингового процесса осуществляется с учетом приоритетных направлений. Предпочтение отдается в первую очередь тому виду оборудования (имущества), которое обеспечивает производство высококачественных товаров и развитие эффективной сферы услуг.
Лизинговый процесс осуществляется, как правило, в три этапа. Сначала проводится подготовительная работа по заключению юридических соглашений (договоров). Этому предшествует подробное изучение всех условий и особенностей каждой сделки. После чего оформляются: заявка, получаемая Лизингодателем от будущего лизингополучателя, заключение о платежеспособности Лизингополучателя и эффективности лизингового проекта, заказ-наряд, направляемый поставщику оборудования Лизингодателем, кредитный договор, заключаемый лизингодателем (лизинговой компанией) с банком о предоставлении ссуды для проведения лизинговых сделок.
На втором этапе лизингового процесса в трех- и двухсторонних договорах производится юридическое закрепление лизинговой сделки. При этом оформляются: договор купли-продажи оборудования (имущества) в лизинг, акт приемки его в эксплуатацию, лизинговое соглашение, договор на техническое обслуживание передаваемого в лизинг оборудования (имущества).
Третий этап лизингового процесса охватывает период использования оборудования (имущества). При этом ведется бухгалтерский учет и отчетность по всем лизинговым операциям, осуществляется выплата лизингодателю лизинговых платежей, а по истечению срока лизинга оформляется дальнейшее использование оборудования (имущества).
Основным документом лизинговой сделки, в котором отражаются основные отношения, является лизинговое соглашение. Оно заключается между лизингодателем и лизингополучателем, где указывается, что лизингополучателю предоставляется в пользование для производственной эксплуатации оборудование (имущество). Лизинговое соглашение вступает в силу с момента подписания акта приемки оборудования (имущества), как объекта сделки в эксплуатацию и действует в течение оговоренного в нем срока. Акт приемки оформляется лизингополучателем, а подписывается всеми сторонами, участниками лизинговой сделки, т.е. лизингодателем, лизингополучателем и поставщиком - изготовителем.
После оформления акта приемки оборудования (имущества) в эксплуатацию лизингодатель не несет ответственности перед Лизингополучателем, поскольку последний выбор оборудования (имущества) осуществлял самостоятельно.
В процессе эксплуатации оборудования (имущества) лизингополучатель призван использовать его в соответствии с рекомендациями и техническими инструкциями поставщика, содержать его в работоспособном состоянии, производить необходимое обслуживание, текущий ремонт и все это за свой счет.