Текущий план грузового автотранспортного предприятия
Про
цент, %
0,15*4548615/
/100=6823
0,15*17828182/
/100=26742
1.4. Текущий ремонт административно-
управленческих зданий и помещений
2.2. Амортизация основных фондов,
кроме подвижного состава
Табл.
5.1
1335985-
-1181385=
=154600
6410391-
-5723967=
=686424
2 % от
Собор
600000*2/100=
=12000
2664000*2/100=
=53280
2.4. Топливо, электроэнергия, вода для
технических целей
2.5. Вспомогательные материалы для
производственных целей
2.6. Расходы по охране труда и техники
безопасности
2.7. Расходы, связанные с арендой
основных фондов
2.8. Содержание автомобильного
хозяйства и технического обслуживания
2.9. Бланки эксплуатационной и
технической документации
2.10. Расходы по повышению
квалификации кадров
2.11. Расходы по изобретательству,
техническому усовершенствованию
и рационализации
2.13. Прочие производственные
расходы
8. План по себестоимости, доходам и рентабельности
8.1 План по себестоимости
Таблица 10. Себестоимость автомобильных перевозок
| Статьи себестоимости | Сумма затрат, руб. |
Структура себестоимости, % |
||
| ЗИЛ-ММЗ-555 | КамАЗ-54112 | ЗИЛ-ММЗ-555 | КамАЗ-54112 | |
| 1. Фонд оплаты труда |
8555083 |
25553597 | 25 | 20 |
| 2. Единый социальный налог | 2224322 | 6643935 | 6 | 5 |
| 3. Топливо | 16750080 | 69083500 | 50 | 54 |
| 4. Смазочные, обтирочные и прочие материалы | 1630046 | 4287299 | 5 | 3 |
| 5. Ремонтный фонд | 1154032 | 8255146 | 4 | 6 |
| 6. Затраты на восстановление износа и ремонт шин | 143682 | 1541861 | 1 | 1 |
| 7. Амортизация подвижного состава | 1181385 | 6410391 | 4 | 5 |
| 8. Накладные расходы | 1806377 | 7166766 | 5 | 6 |
| Итого (S) | 33445007 | 128942495 | 100 | 100 |

8.2 План по доходам
8.2.1 Плановый доход
Дпл =S*1,3 (3)
где S – себестоимость автомобильных перевозок
ЗИЛ-ММЗ-555 Дпл= 33445007*1,3=43478509 руб.
КамАЗ-54112 Дпл= 128942495*1,3=167625244руб.
8.2.2 Доход по прейскуранту
Для автомобиля ЗИЛ-ММЗ-555
Дпрейск =m* *К
(4), где
– тариф за 1 т
/5/, К – поясной
коэффициент
к тарифам. =1,65
руб., К = 1,1
Дпрейск= 194545*1,42*1,15=317692 руб.
Для автомобиля КамАЗ-54112
=3,44
руб., К = 1,15
Дпрейск= 1314000*3,44*1,15=5198184 руб.
Коэффициент удорожания:
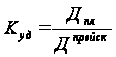 , (6)
ЗИЛ-ММЗ-555 Куд=43478509/317692=137
КамАЗ 54112 Куд=167625244/5198184=32
8.3 Планирование прибыли
Таблица 11. Налоги и отчисления
| Налоги и отчисления |
Ставка, |
Налогооблагаемая база | Сумма, руб. | ||
| ЗИЛ-ММЗ-555 | КамАЗ-54112 | ЗИЛ-ММЗ-555 | КамАЗ-54112 | ||
| 1. Транспортный налог |
26 р/лс 16 р/лс |
115*50=5750 |
210*148= 31080 |
16*5750= =92000 |
26*31080= =808080 |
| 2. Налог на имущество | 2,2% |
10000000 | 44400000 |
10000000*2,2/ /100=220000 |
44400000*2,2/ /100=976800 |
| Итого | - | - | - | 312000 | 1784880 |
Налогооблагаемая прибыль:
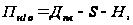 (руб.) (7)
где
 – прибыль для
налогообложения;
 – плановый
доход;
 – себестоимость;
 – налоги
отчисления.
ЗИЛ-ММЗ-555 Пн/о =43478509-33445007-312000=9721502 руб
КамАЗ-54112 Пн/о = 167625244-128942495-1784880=36897869 руб.
Прибыль, остающаяся в распоряжении предприятия:
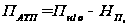 (руб.) (8)
где
 – налог на прибыль,
руб.
Патп(ЗИЛ-ММЗ-555)= 9721502-(9721502*0,24)=7388342 руб.
Патп(КамАЗ-54112 )= 36897869 -(36897869*0,24)=28042380 руб.
П = 7388342 + 28042380 =35430722 руб.
Таблица 12. Распределение прибыли
| Вид фонда | Назначение |
| Фонд накопления | финансирование капитальных вложений; прирост денежных средств |
| Фонд потребления | Финансовая поддержка и финансирование мероприятий |
| Фонд развития производства, науки и техники | Финансирование по научному развитию |
| Фонд социального развития коллектива | Финансирование по социальному развитию |
| Фонд материального поощрения | Финансирование компенсаций |
8.4 План по рентабельности
Рентабельность затрат
R = П / S · 100.
R(ЗИЛ-ММЗ-555)=( 7388342/33445007)*100=22,1%
R(КамАЗ-54112)=( 28042380/128942495)*100=21,8%
Рентабельность фондов
Rф = П / (Сопф + Снос),
где Сопф – стоимость основных производственных фондов;
Снос – стоимость нормируемых оборотных средств.
Rф(ЗИЛ-ММЗ-555)= (7388342 /(10000000+602762))*100=70%
Rф(КамАЗ-54112)= (28042380/(44400000+4083435))*100= 57,8%
9. План технического развития и организации производства
Таблица 13. Мероприятия по техническому развитию и организации производства
| Раздел плана | Плановое мероприятие |
| 1 | 2 |
| Внедрение новой техники [11] |
- внедрение средств диагностирования при ТО и ремонте; - внедрение манипуляторов для механизации трудоемких и тяжелых работ при ТО и ремонте; - механизация погрузочно - разгрузочных работ средствами ГАТП; - использование нового ПС (МАЗ 53352). |
| Внедрение новых технологий |
- механизация и автоматизация производственных процессов; - перевозка грузов на поддонах и пакетами; - внедрение высокопроизводительных методов организации перевозок грузов; - широкое применение экономико-математических моделей и электро - вычислительной техники. |
| Организация труда |
- совершенствование разделения и использования труда; - совершенствование организации рабочих мест - улучшение обслуживания рабочих мест; |
| - улучшение условий труда. | |
| Научно – исследовательская работа | - постоянное улучшение передового опыта в области разработки, изготовления, технологии производства новых видов услуг |
10. План экономической эффективности производства
Таблица 14. Показатели плана эффективности производства
| Раздел плана | ЗИЛ-ММЗ-555 | КамАЗ-54112 |
| Исп-ие основных произв-ых фондов и оборотных средств | ||
|
- фондоотдача ОПФ Фо = Дпл/Сопф |
Фо = 43478509/10000000 =4,35 |
Фо = 167625244/44400000 = 3,78 |
|
- фондоемкость ОПФ Фе = Сопф/Дпл |
Фе = 10000000/43478509 =0,23 |
Фе = 44400000/167625244 =0,26 |
|
- фондовооруженность Фв = Сопф/Nсп |
Фв = 10000000/111 = 90090 |
Фв = 44400000/390 = 113846 |
|
- количество оборотов ОС Коб = Дпл/Сос |
Коб = 43478509/602762 = 72 |
Коб = 167625244/4083435= 41 |
|
- продолжительность оборота ОС Тоб = Дк/Коб |
Тоб = 365/72 = 5 |
Тоб = 365/41=9 |
| Исп-ие трудовых ресурсов | ||
|
- производительность труда ПТв = Q/Nв ПТраб = Тобщ/(Nрем+Nвсп) |
ПТв = 584000/70= 8343 ПТраб = 32829/(18+5) = 1427 |
ПТв = 1314000/238 = 5521 ПТраб = 159490/(88+24) = 1424 |
Заключение
При выполнении данной курсовой работы произведены расчеты показателей разделов текущего плана, ГАТП на котором, работает 2 марки автомобилей – ЗИЛ-ММЗ-555 и КамАЗ-54112
1. При расчёте показателей плана по эксплуатации подвижного состава определили, что для ЗИЛ-ММЗ-555 Lобщ = 2660777км, Q =584000 т., Р =4088000ткм., КамАЗ-54112 для Lобщ = 8594545 км., Q = 1314000 т., Р=32850000 ткм.
2. План по техническому обслуживанию и ремонту подвижного состава выявил трудоемкость выполнения работ по ТО и Р для автомобиля
ЗИЛ-ММЗ-555 Тобщ =32829 чел.-ч., для КамАЗ-54112 Тобщ = 159490 чел.-ч. высокие показатели трудоемкости можно объяснить тем, что подвижной состав не новый, имеет высокую степень износа.
3. План материально-технического обеспечения производственно-хозяйственной деятельности предприятия показал необходимые затраты на топливо, смазочные, обтирочные и прочие материалы, на ремонтный фонд, на шины.
4. План по себестоимости, доходам, прибыли и рентабельности показал, что для автомобиля ЗИЛ-ММЗ-555 прибыль составляет 7388342 руб., рентабельность по затратам 22,1%, рентабельность по фондам 70%; для автомобиля КамАЗ-54112 –28042380руб.,21,8 % и 57,8%.
Из полученных показателей можно сделать вывод о том, что предприятие работает равномерно. Но так же важно отметить, что высокий показатель рентабельности показывает, что у нас на предприятии работает старый подвижной состав. И поэтому происходит снижение стоимости фондов.
Анализируя доходы, прибыль и рентабельность можно сделать вывод о том, что предприятие и в дальнейшем будет работать.
Список использованных источников
Единые нормы времени на перевозку грузов автомобильным транспортом и сдельные расценки для оплаты труда водителей. – М.: Экономика, 1990. – 50 с.
Краткий автомобильный справочник. АТ – М.: Транспорт, 1984. –220с.
Нормы расхода топлива и смазочных материалов на автомобильном транспорте. – Омск, 1997. – 60 с.
Положение о техническом обслуживании и ремонте подвижного состава автомобильного транспорта. – М.: Транспорт, 1988. – 78 с.
Прейскурант 13-01-01. Тарифы на перевозку грузов и другие услуги, выполняемые автомобильным транспортом.
Справочные и нормативные материалы по автомобильному транспорту. – Курган, 1987. – 388 с.
Нормативы численности рабочих, занятых техническим обслуживанием и текущим ремонтом подвижного состава автомобильного транспорта – М., Экономика, 1988 – 208 с.
Нормативы численности руководителей, специалистов и служащих автотранспортных объединений и предприятий. М., Экономика, 1990 – 34 с.
О составе затрат и единых нормах амортизационных отчислений. – М. Финансы и статистика, 1994 – 224 с.
Постановление Госкомтруда СССР и Секретариата ВЦСПС от 13 ноября 1986 г. № 481/26-130 «Об утверждении показателей для отнесения управлений, производственных объединений, предприятий и организаций автомобильного транспорта, транспортно-экспедиционного обслуживания, погрузочно-разгрузочных работ и их подразделений к группам по оплате труда руководителей».
Размещено на