Разработка техтрансфинплана АТП
Производительность труда водителей (ПТвод) определяется делением объема транспортной работы (грузооборота) на количество водителей в АТП.
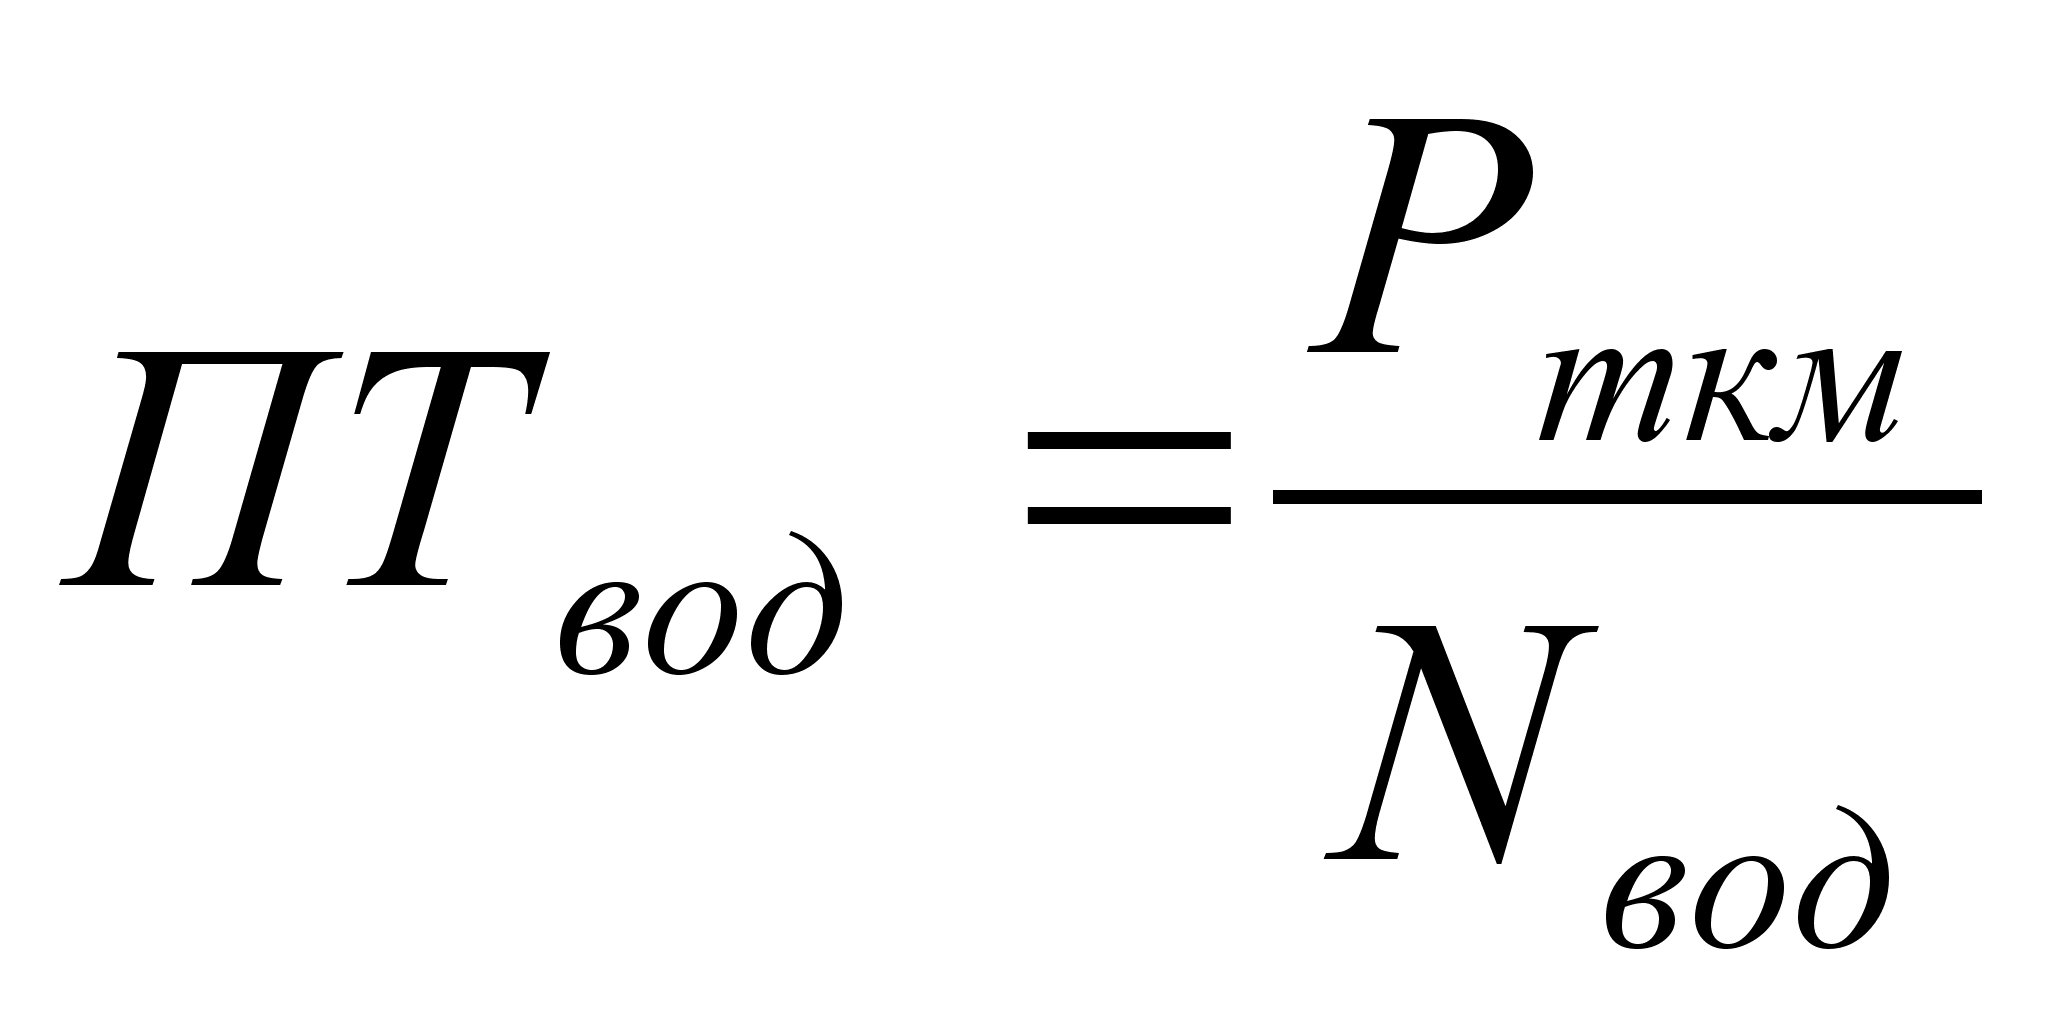 .
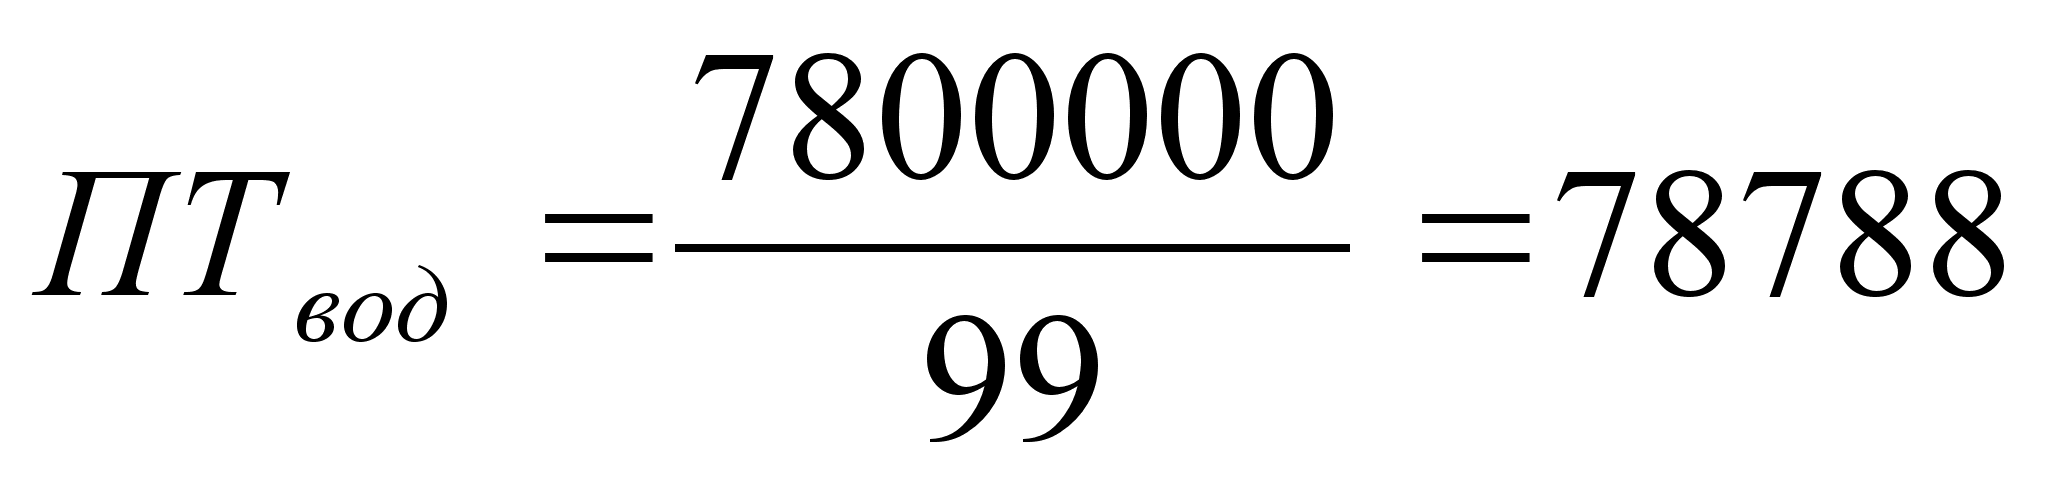 ткм/чел.
Производительность труда ремонтных рабочих (ПТрр) определяется отношением трудоёмкости работ по ТО и ремонту, выполненных данной категорией рабочих к среднесписочному количеству ремонтных рабочих.
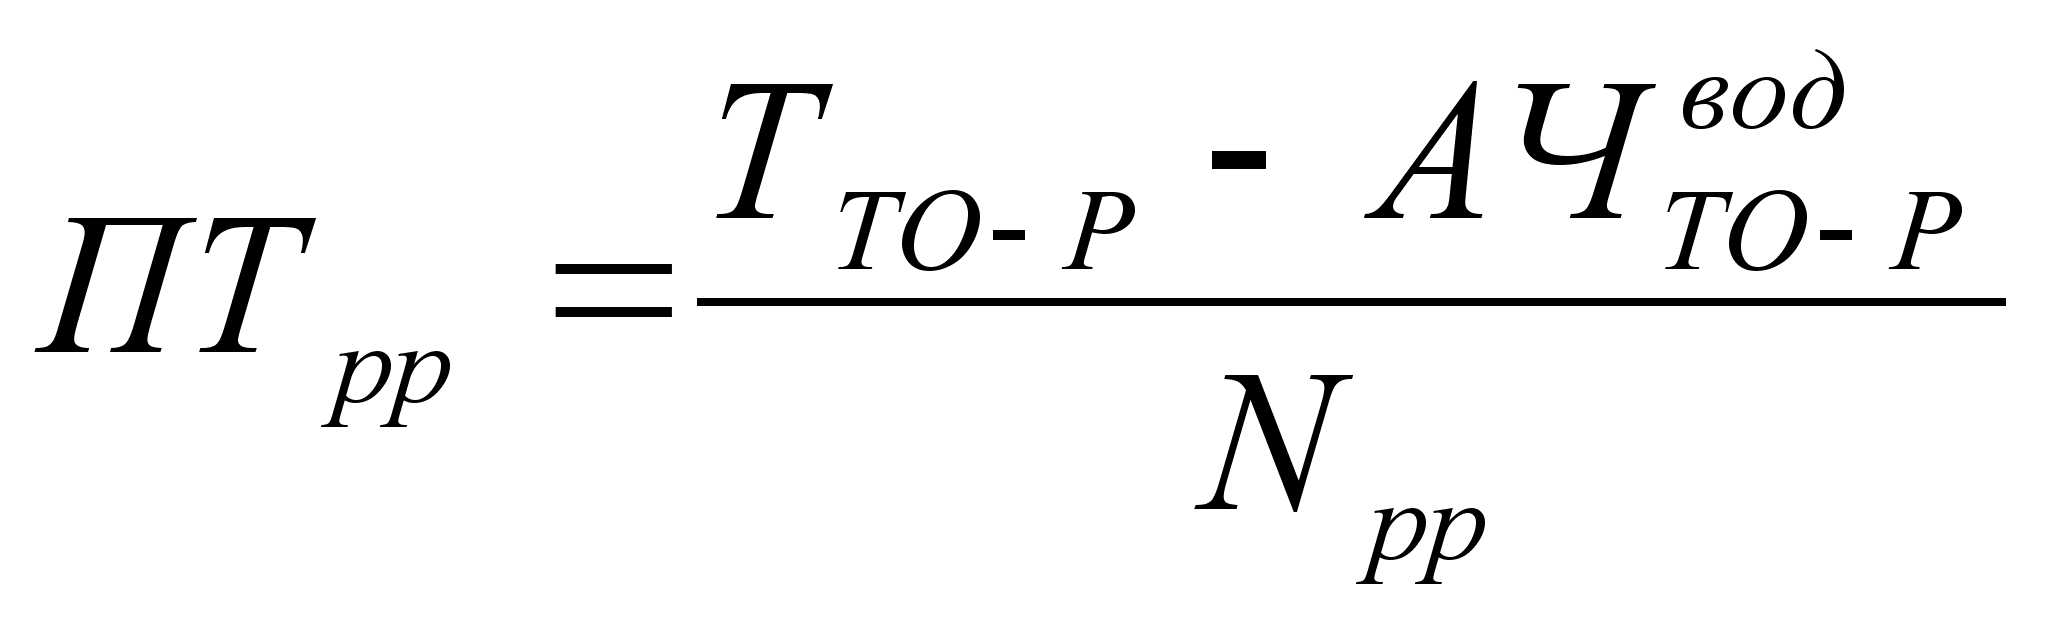 .
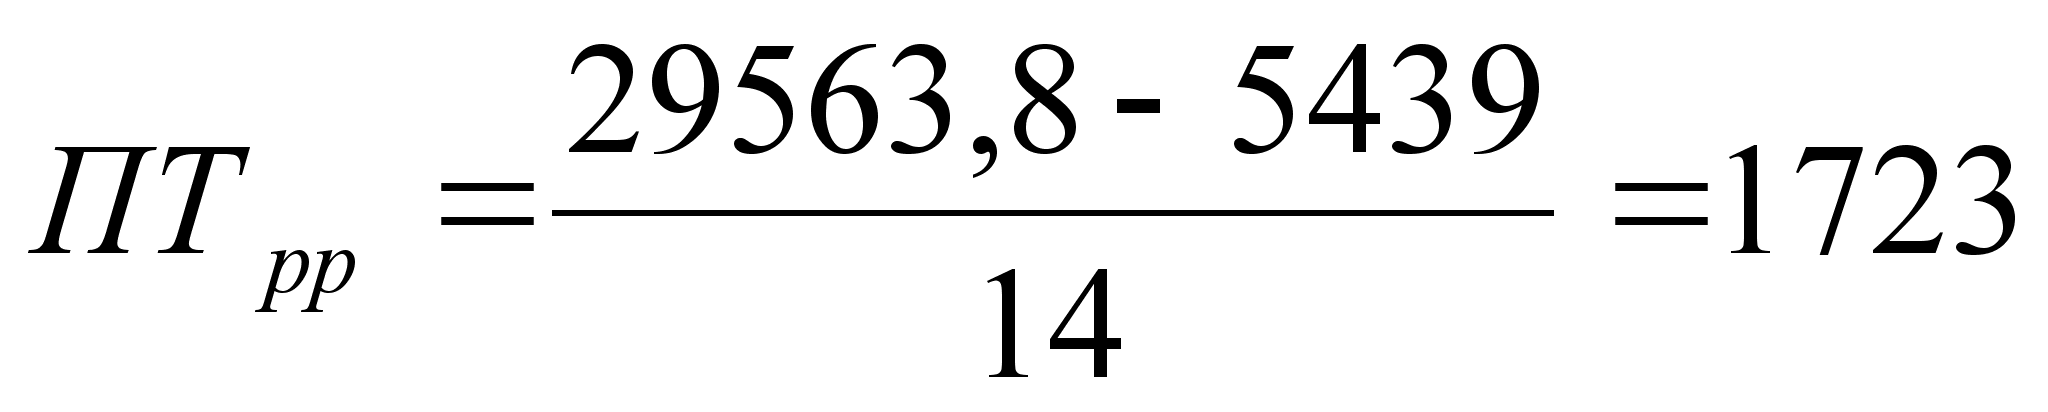 час.
Результаты выполненных расчетов сводим в таблицу 9.
Таблица 9.
Сводный план по труду и заработной плате АТП
|
Категория работающих |
Среднесписочная численность |
Фонд заработной платы |
Среднемесячная заработная плата |
Производительность труда |
| Водители | 99 чел. |
7629073 руб. |
6422 руб. |
78788 ткм/чел. |
| Ремонтные рабочие | 14 чел. |
875283 руб. |
5210 руб. |
1723 ч-час. |
| Подсобно-вспомогательные рабочие | 4 чел. |
67200 руб. |
1400 руб. |
|
|
Инженерно-технические работники |
13 чел. |
702000 руб. |
4500 руб. |
|
| Служащие | 8 чел. |
144000 руб. |
1500 руб. |
|
| ИТОГО: | 138 чел. |
9417556 руб. |
5687 руб. |
273170 |
6. План по себестоимости перевозок
Себестоимость перевозок является комплексным экономическим показателем, характеризующим экономические результаты и качество работы АТП и представляет собой денежное выражение затрат, произведенных АТП на производство единицы транспортной работы.
Затраты на перевозки группируют по статьям в зависимости от их назначения.
Статья "Основная и дополнительная заработная плата персонала на АТП с начислениями по социальному страхованию" включает в себя: основную заработную плату всех работников АТП, надбавки, доплаты к заработной плате, премии, начисления на заработную плату (38,5% от общего фонда зарплаты).
В статью расходов "Топливо для автомобилей" входит стоимость всех видов топлива, используемых при эксплуатации автомобилей на данном АТП.
Расходы по статье "Смазочные и прочие эксплуатационные материалы" учитывают затраты на данный вид ресурсов на АТП.
По статье "Техническое обслуживание и текущий ремонт подвижного состава" планируют затраты на ТО и ТР (капитальные ремонты выполняют за счет средств фонда амортизации). Сюда входит стоимость материалов и запасных частей к автомобилям.
Расходы по статье "Восстановление износа и ремонт автомобильных шин" определяют на основании пробега автомобилей, количества шин, гарантийного пробега одной шины и стоимости одного комплекта шин.
В статью "Амортизация подвижного состава" входят амортизационные отчисления, предназначенные для полного восстановления подвижного состава, которые перечисляются на расчетный счет АТП.
Сумму амортизационных отчислений определяют в соответствии с нормами отчислений в зависимости от стоимости автомобиля и его амортизационного (ресурсного) пробега по формуле:
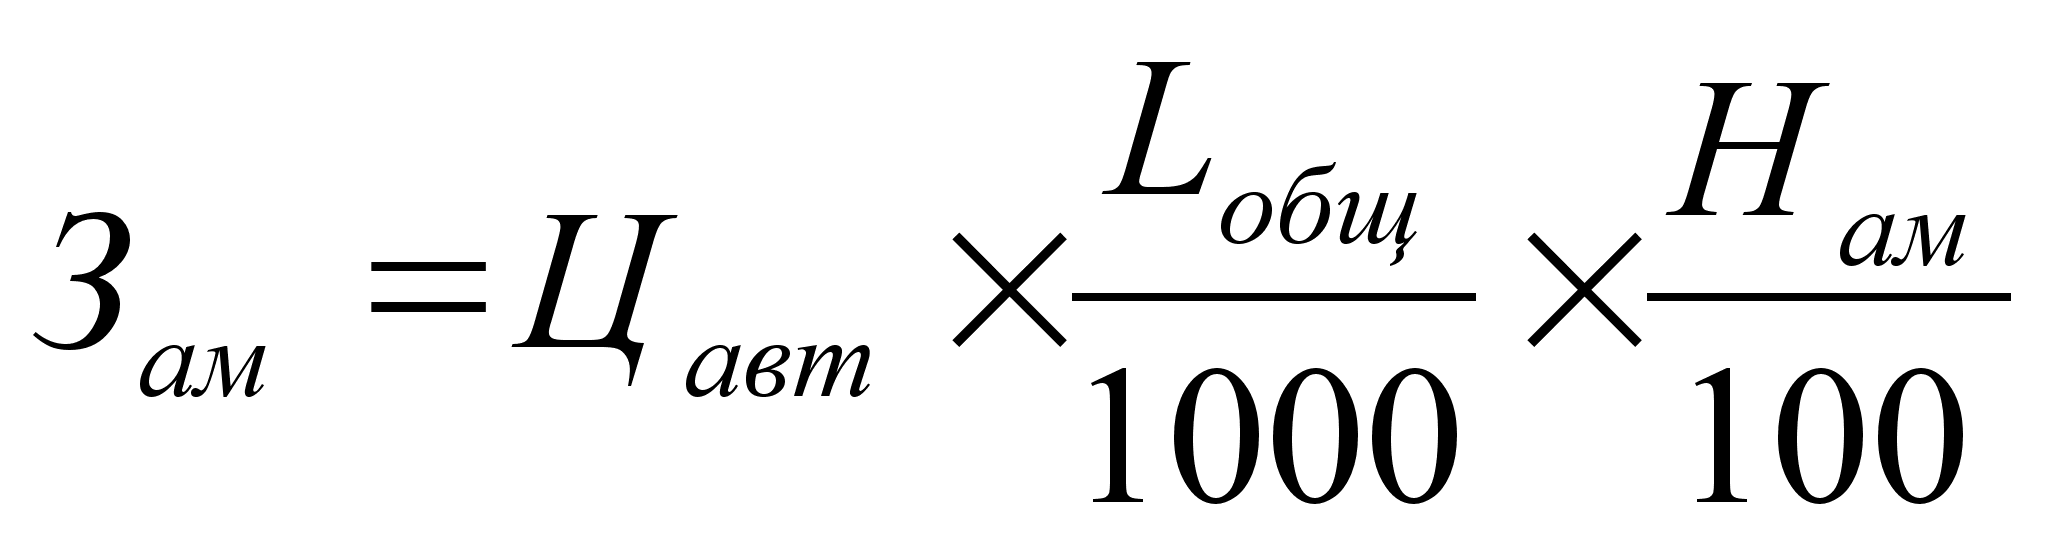 ,
где Цам – цена автомобиля (КамАЗ-5511 – 600000 руб.; КамАЗ-53212 – 500000 руб.; ТСВ-6У – 320000 руб.); Lобщ – общий пробег автомобиля; Нам – норма амортизационных отчислений на полное восстановление в % от стоимости автомобиля на 1000 км пробега.
Норма амортизации принимается из /2/ в зависимости от ресурсного пробега (Lрес): КамАЗ-53212 – 0,2%, а КамАЗ-5511 и ТСВ-6У – 0,3%.
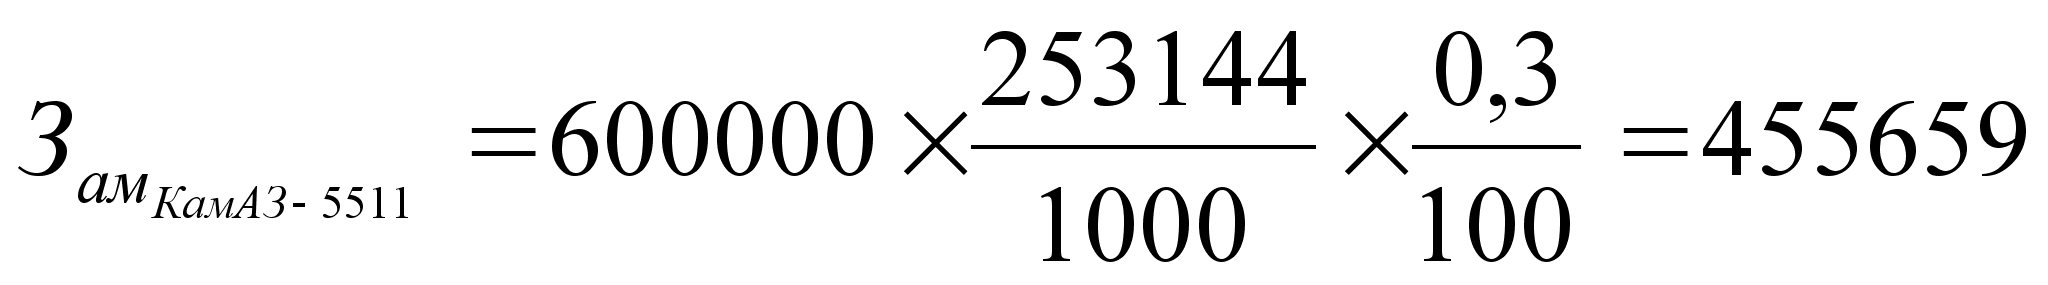 руб.
Общие затраты на амортизацию составляют: Зам = 2315034 руб.
В статью "Общехозяйственные расходы" включают стоимость электроэнергии, тепловой энергии; плату за пользование землей; стоимость содержания вышестоящих организаций по уставам и договорам; амортизацию на полное восстановление по прочим основным фондам; плату за воду; медицинское страхование и страхование имущества, загрязнение окружающей среды, содержание автомобилей хозобслуживания; плату по процентам за краткосрочный кредит; налоги: с владельцев транспортных средств, на приобретение транспортных средств и др.
Величина общехозяйственных расходов принимается исходя из сложившейся на АТП структуре соответствующих затрат. В целях планирования данные затраты, условно, могут быть рассчитаны исходя из следующего условия: 4,5 рублей накладных расходов на 1 авточас работы автомобилей.
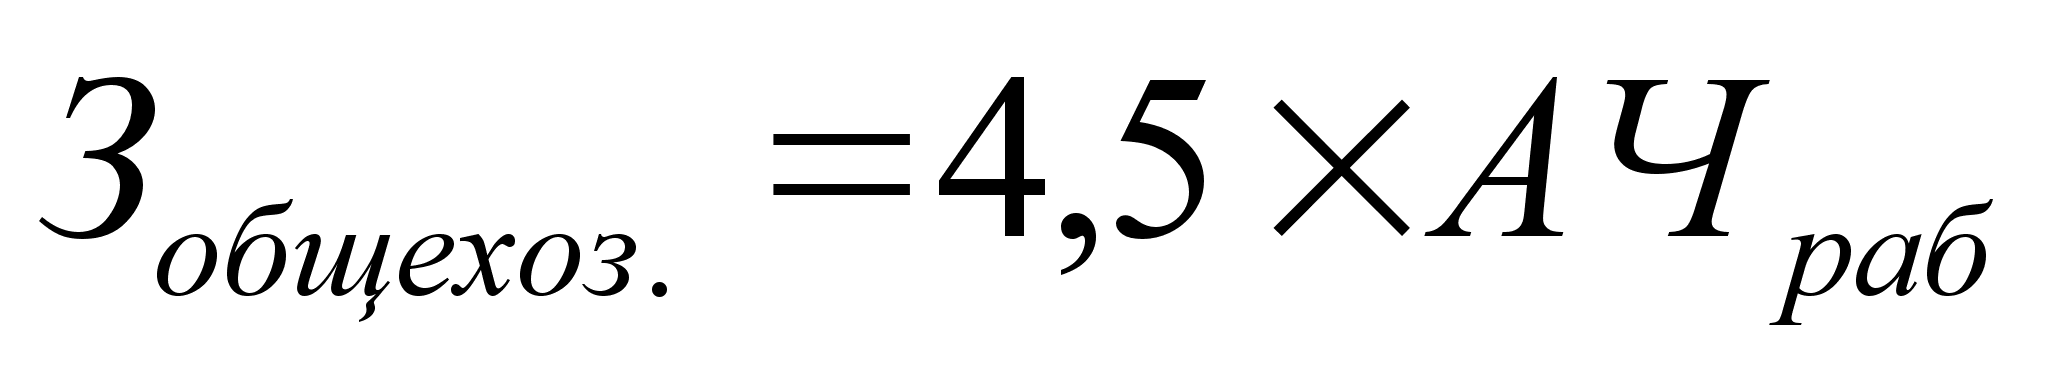 .
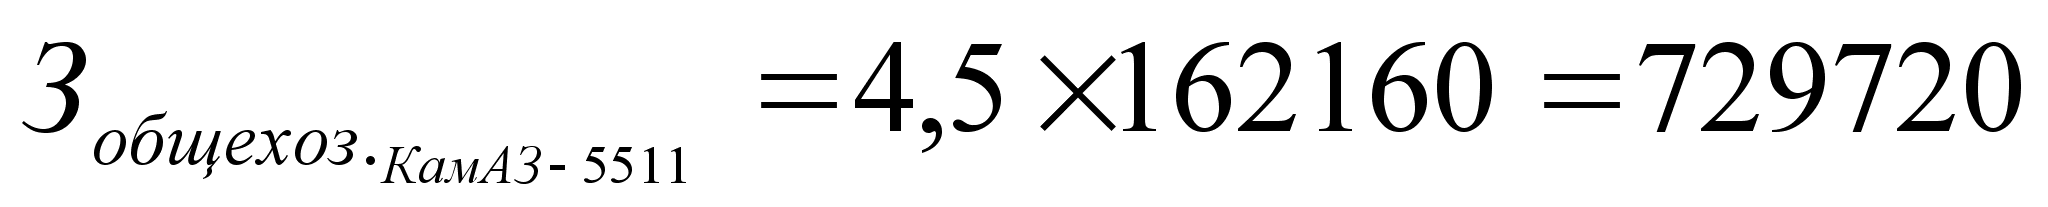 руб.
После того, как рассчитаны расходы по каждой статье, определяем себестоимость автомобильных перевозок делением суммы затрат по содержанию автомобильного парка за определенный период времени (ΣЗ) на выполненную за то же время транспортную работу (Ргод).
Результаты расчетов сводим в таблицу 10.
Таблица 10.
Расчет себестоимости грузовых автомобильных перевозок
| Статьи расходов | Сумма затрат, руб. |
Себестоимость 1 ткм, руб/ткм |
| Заработная плата работников с начислениями | 13043315 | 1,67 |
| Топливо для автомобилей | 5948549 | 0,76 |
| Смазочные и прочие эксплуатационные материалы | 616936 | 0,08 |
| Техническое обслуживание и текущий ремонт подвижного состава | 370285 | 0,05 |
| Восстановление износа и ремонт автомобильных шин | 6509000 | 0,83 |
| Амортизация подвижного состава | 740034 | 0,09 |
| Общехозяйственные (накладные) расходы | 729720 | 0,09 |
| ИТОГО затрат: | 27957839 | 3,58 |
7. План по доходам, прибыли и рентабельности.
Валовые доходы АТП (Двал) определяются суммированием доходов, полученных от всех видов деятельности АТП (перевозочной работы Дпер, транспортно-экспедиционных операций Дтэо, погрузочно-разгрузочных работ Дп-р и прочих работ и услуг Дпр) и вычисляются по формуле:
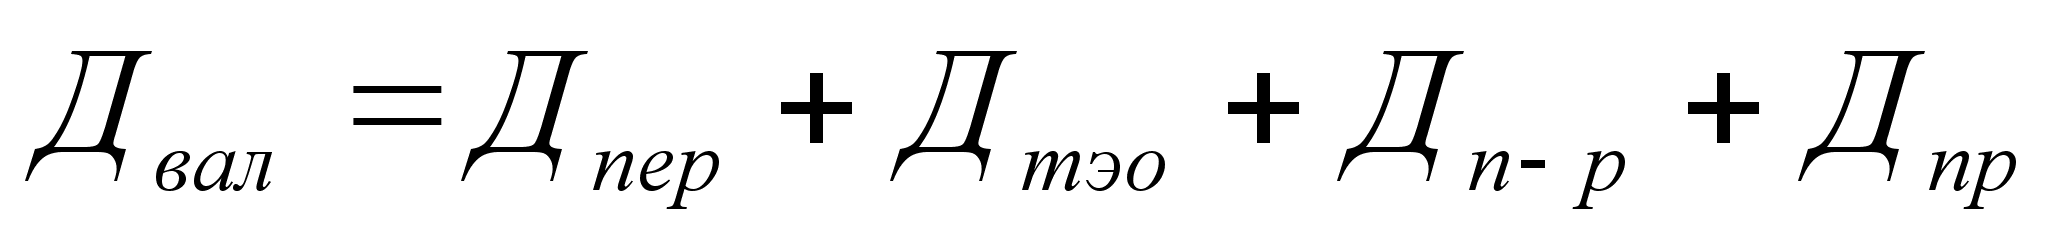 .
При определении доходов в основном используют метод прямого счета. Доходы от грузовых перевозок при сдельной оплате труда водителей определяют как произведение сдельного тарифа на объем выполненной транспортной работы в тоннах. При почасовой оплате доходы определяют сложением произведения установленного тарифа на количество отработанных часов и суммы дополнительной оплаты за каждый километр пробега. При покилометровой оплате доходы равны произведению установленного тарифа на общий пробег. Доходы от других видов деятельности определяют умножением установленного тарифа на соответствующий объём работ.
Тарифная политика АТП и её особенности в том или ином сегменте рынка зависят от целей АТП и намеченных путей их достижения.
В зависимости от экономического положения АТП целями ценообразования являются: реализация по любой цене, не выходящей за нижнюю границу применения тарифов (стратегия выживания); завоевания лидерства на доле рынка; получение максимальной прибыли в кратчайший срок; завоевание лидерства по качеству транспортных услуг.
Каждой из поставленных целей соответствует определенная ценовая политика. Первой цели соответствует ориентация на низкие тарифы, второй – на невысокие тарифы, третьей и четвертой – на высокие и очень высокие.
Методы установления тарифов наиболее часто сводятся к двум подходам:
1. Установление тарифов по себестоимости. В этом случае к расчетной величине себестоимости перевозок добавляется планируемая норма рентабельности, т.е.
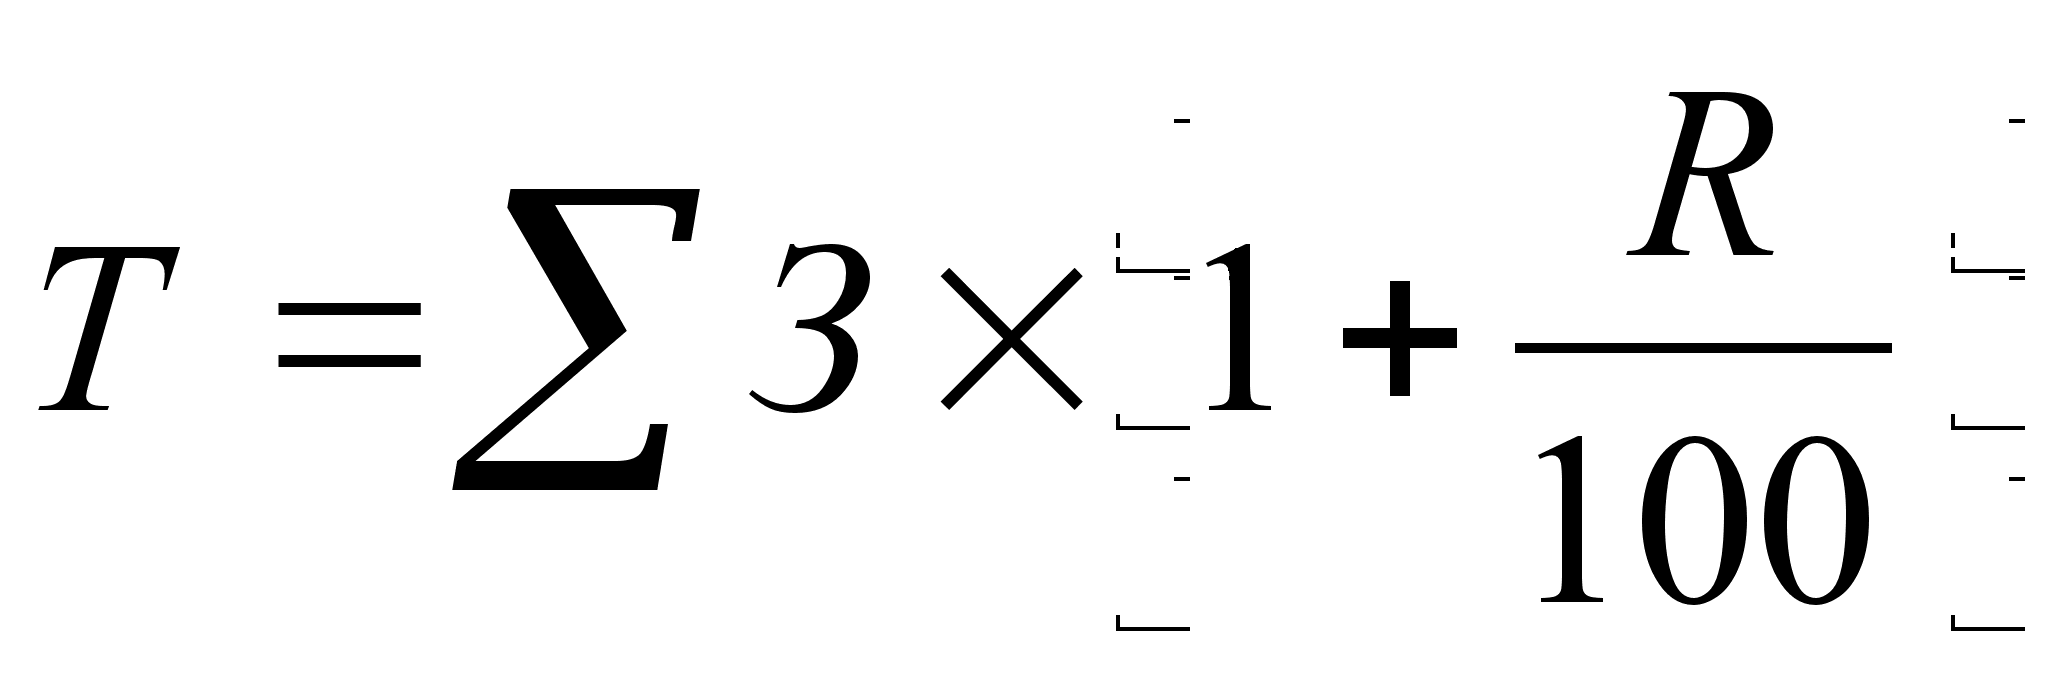 ,
где Т – установленный тариф; ΣЗ – сумма затрат на перевозки; R – планируемая норма рентабельности, %.
Верхний предел планируемой нормы рентабельности для автотранспортных предприятий составляет 35%.
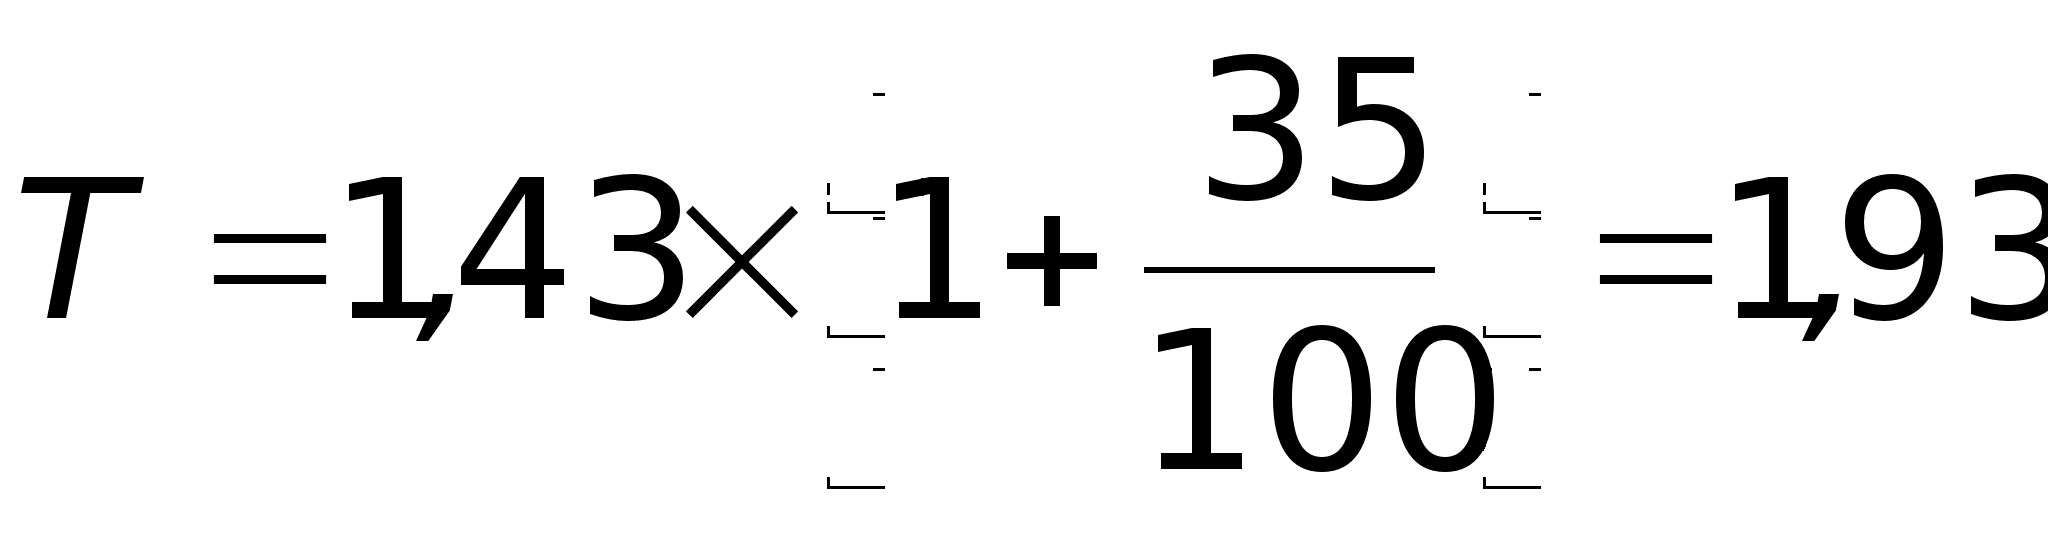 руб.
2. Установление тарифов по конъюнктуре рынка. В этом случае разработанные тарифы АТП сопоставляют со складывающейся конъюнктурой рынка. При этом возможно установление тарифов по конкуренции и по соотношению спроса и предложения. В первом случае тариф устанавливают в соответствии с тарифами основных конкурентов и в соответствии с качеством транспортных услуг АТП, условиями сбыта и положением АТП на рынке. Во втором случае разработанные тарифы корректируют в соответствии со складывающимся спросом на транспортные услуги и предложениями конкурентов.
Общая сумма прибыли АТП устанавливается суммированием прибыли от выполнения перевозок (за вычетом отчислений на строительство дорог), транспортно-экспедиционных, погрузо-разгрузочных и других работ и услуг.
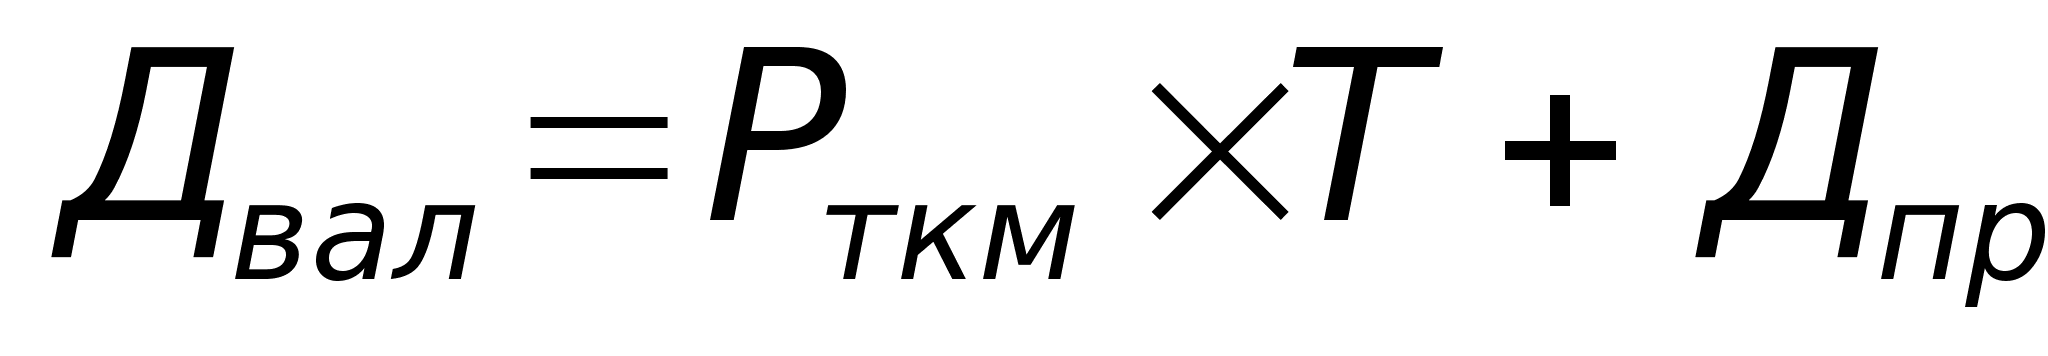 ,
где Дпр=0.
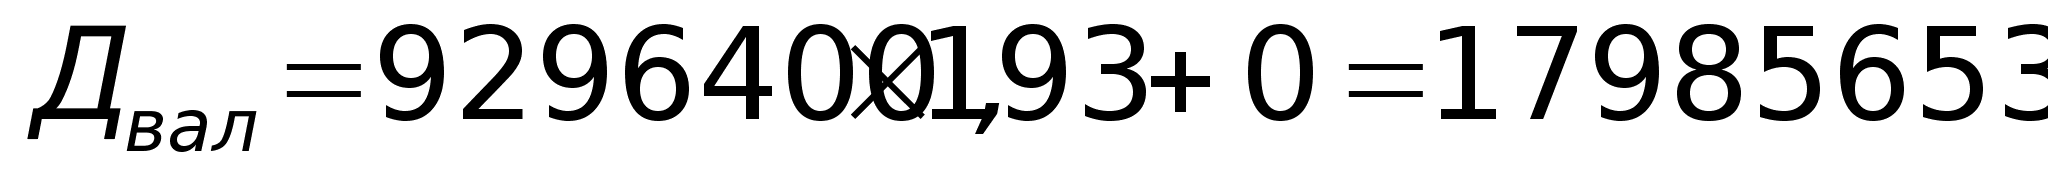 руб.
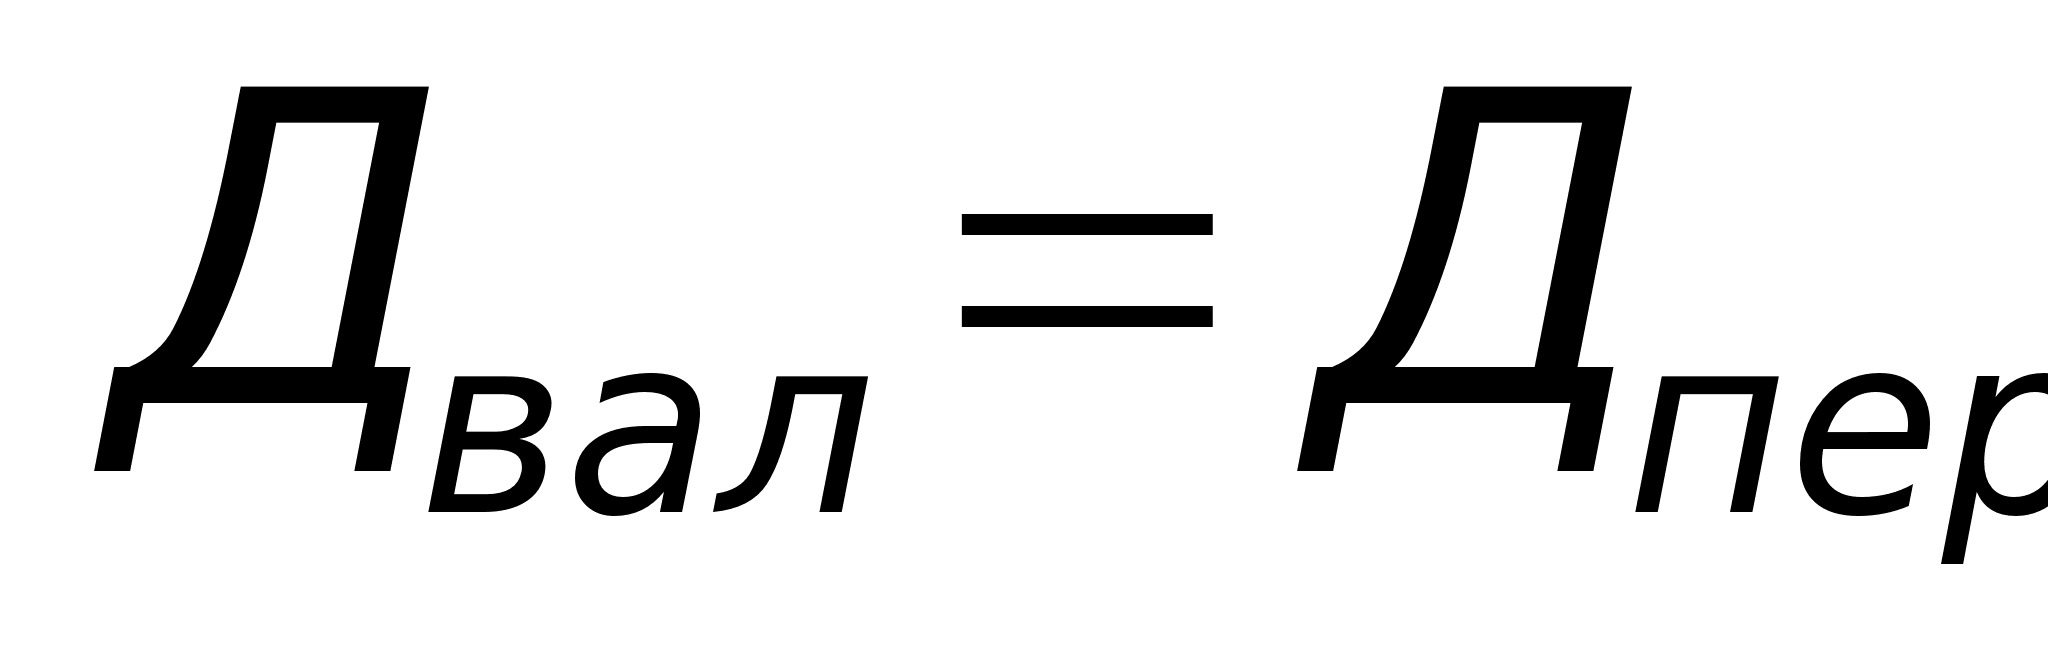
Балансовая прибыль АТП определяется как разность между суммой доходов от всех видов деятельности и суммой расходов:
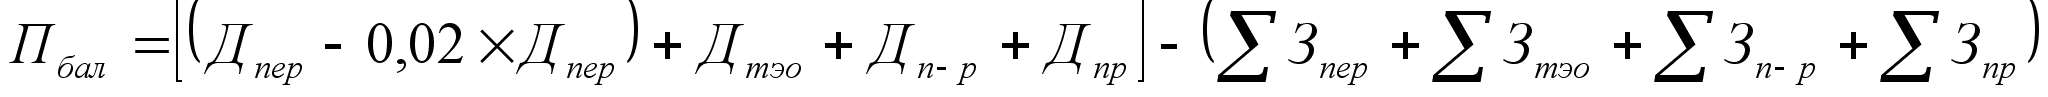 ,
где ΣЗпер, ΣЗтэо, ΣЗп-р, ΣЗпр – затраты, соответственно, на перевозки, транспортно-экспедиционные операции, погрузо-разгрузочные и другие работы; 0,02Дпер – отчисления в размере 2% от доходов по перевозкам на строительство и реконструкцию автомобильных дорог.
При выполнении курсовой работы доходы и расходы от прочих видов деятельности (транспортно-экспедиционных операций, погрузочно-разгрузочных и прочих работ) принимаются по фактическим данным, а при их отсутствии – принимаются равными нулю.
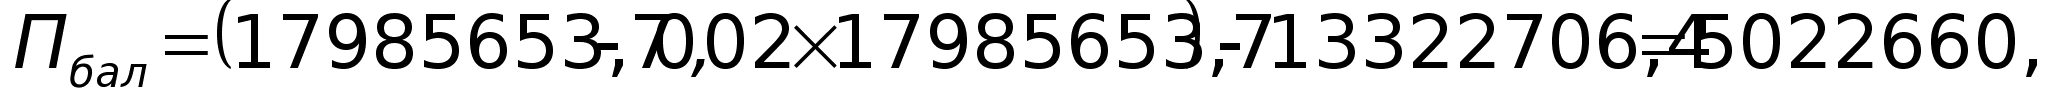 руб.
Прибыль является важнейшим показателем, определяющим образование фондов экономического стимулирования, взносов в бюджет и уровень рентабельности предприятия.
Рентабельность характеризует экономическую эффективность использования основных производственных фондов АТП и оборотных средств. Определяют общую, расчетную рентабельность и рентабельность производства.
Общая рентабельность – это отношение суммы балансовой прибыли Пбал к планируемой среднегодовой стоимости основных производственных фондов Фосн и нормируемых оборотных средств Ооб в пределах норматива:
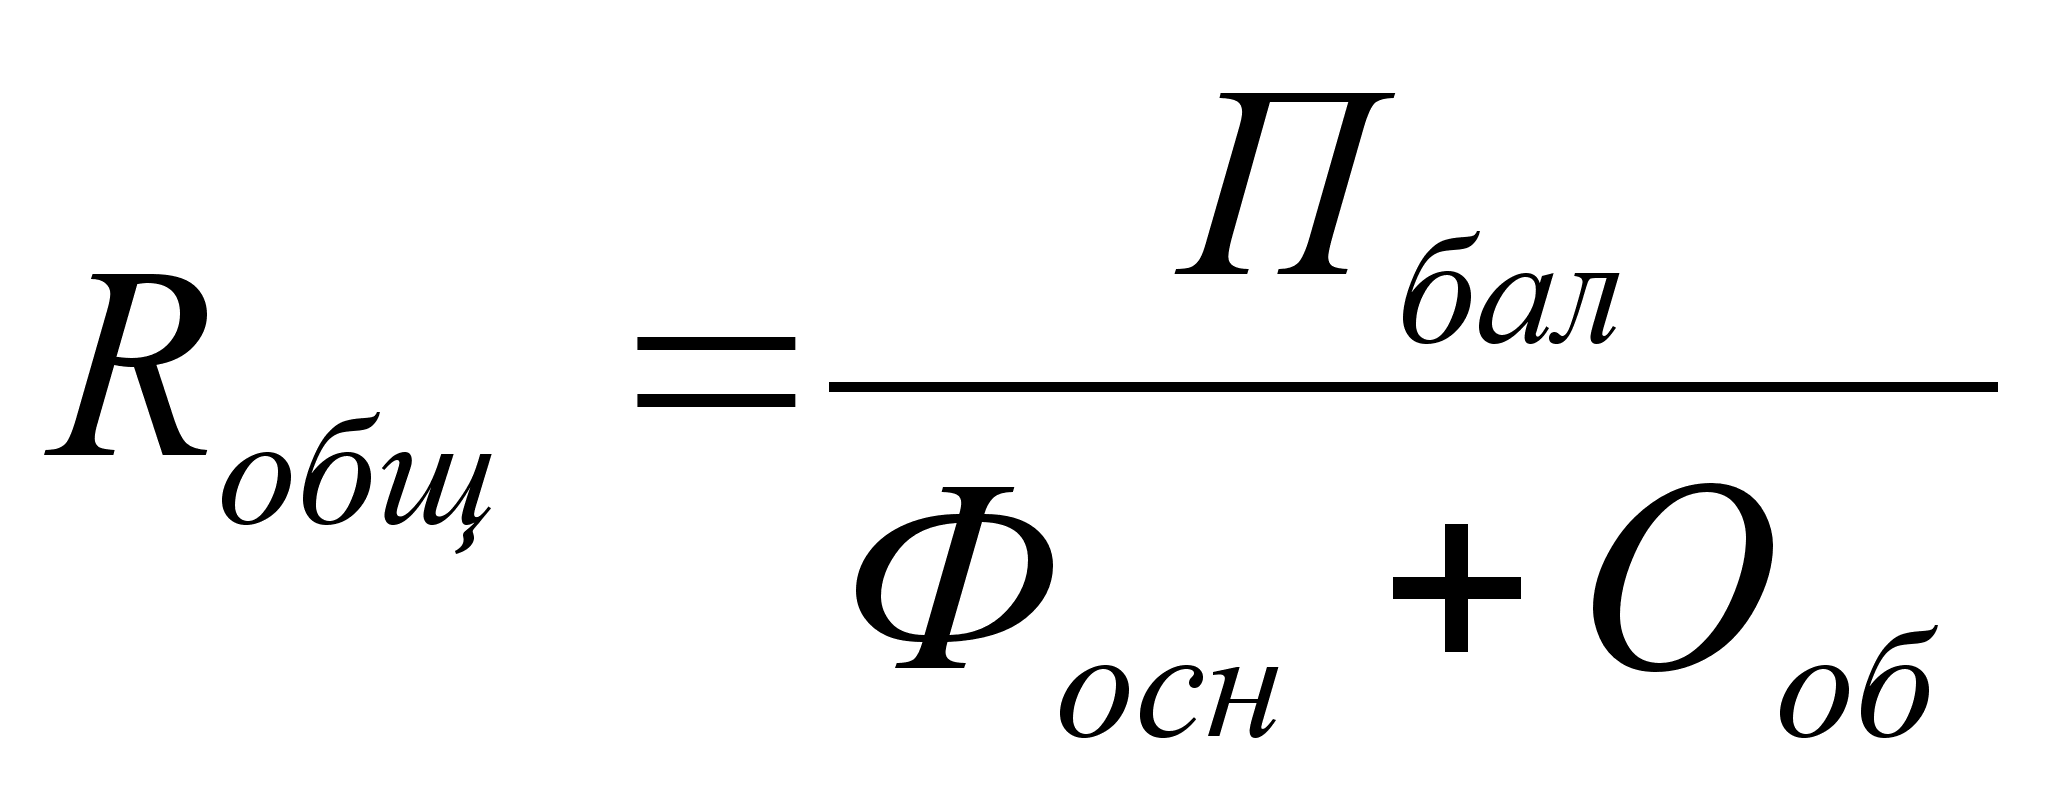 ,
Этот показатель рассчитывают в процентах и используют для общей оценки эффективности работы предприятия.
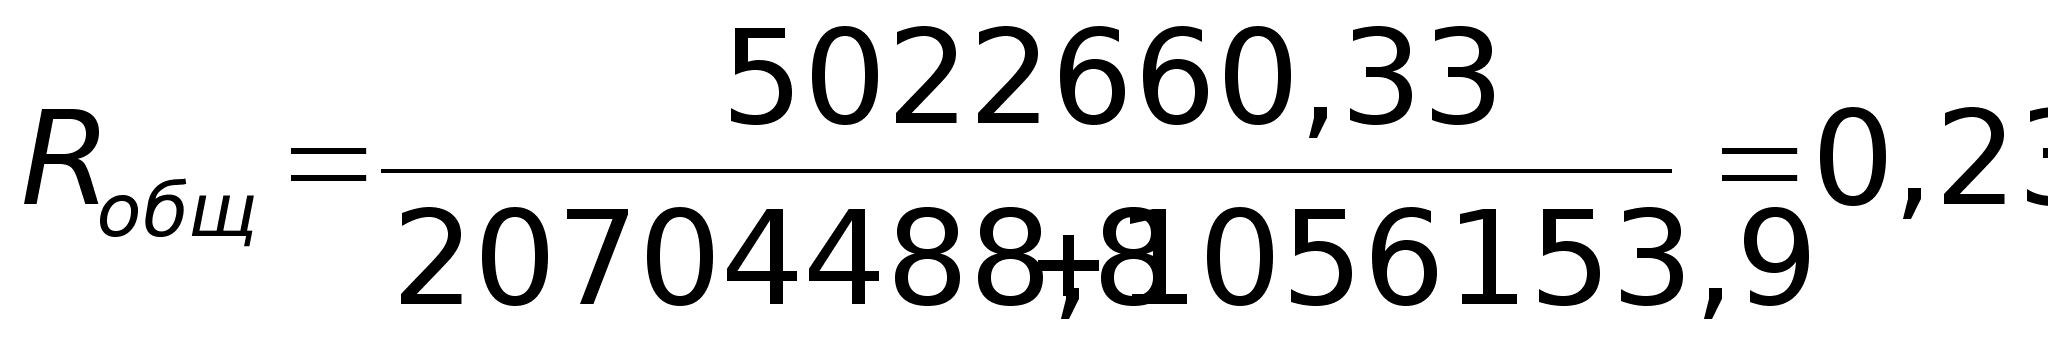 .
Расчетная рентабельность – это отношение плановой суммы балансовой прибыли, уменьшенной на сумму платы за основные производственные фонд и нормируемые оборотные средства (в размере 2% от их стоимости), фиксированных платежей в бюджет (Фп) и платежей по процентам за банковский кредит (Бкр) к планируемой среднегодовой стоимости основных производственных фондов Фосн и нормируемых оборотных средств Ооб в пределах норматива:
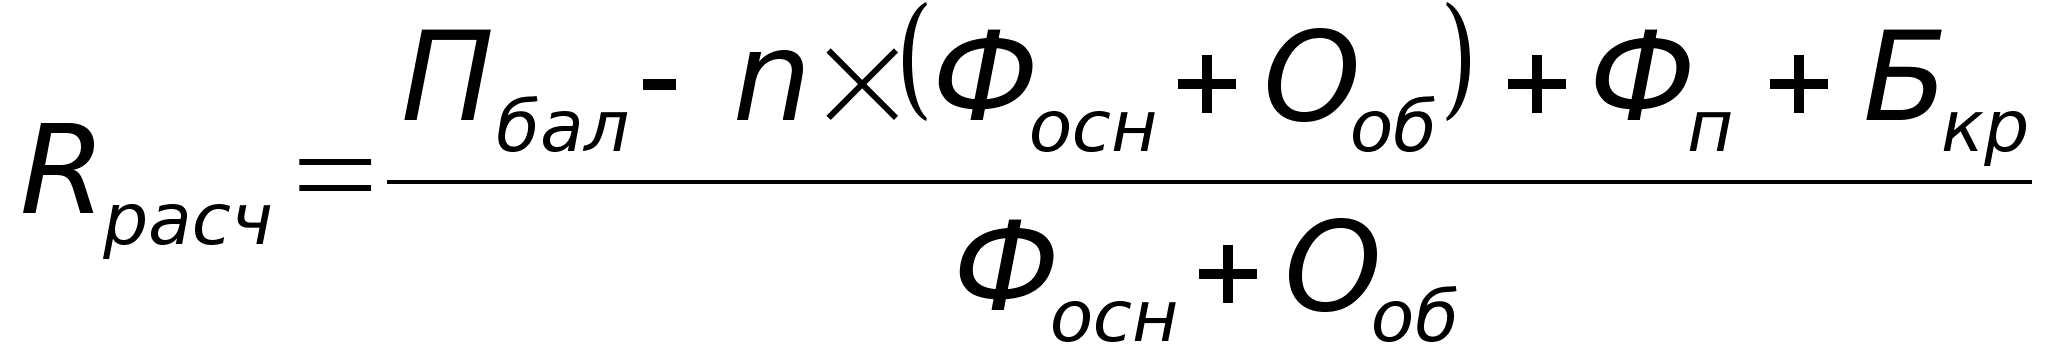 ,
где n=0,02 – норматив платы за основные производственные фонды и нормируемые оборотные средства.
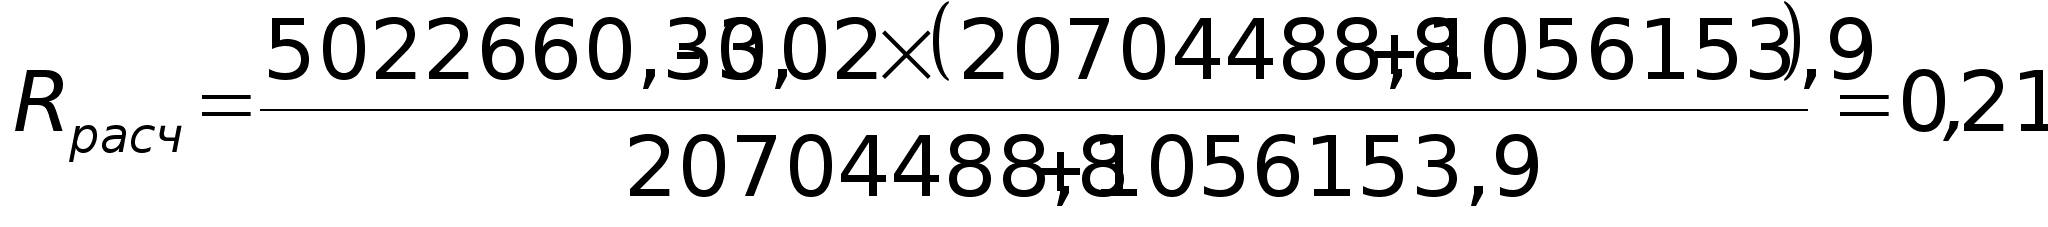 .
Рентабельность производства определяет соотношение между балансовой прибылью и расходами от перевозок.
Для определения показателей рентабельности необходимо рассчитать стоимость основных производственных фондов и нормируемых оборотных средств.
Стоимость ОПФ определяется как сумма стоимости подвижного состава, определяемая умножением среднесписочного количества автомобилей на балансовую стоимость одного автомобиля и стоимости строительства, рассчитываемой по нормативам удельных капитальных вложений на 1 списочный автомобиль и вычисляется по формуле:
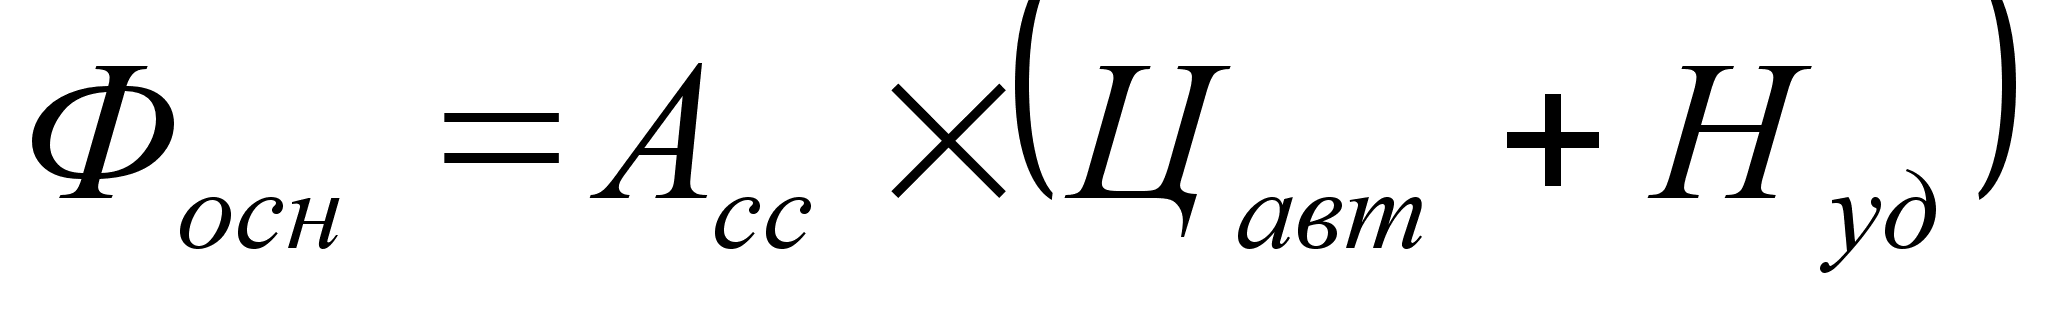 ,
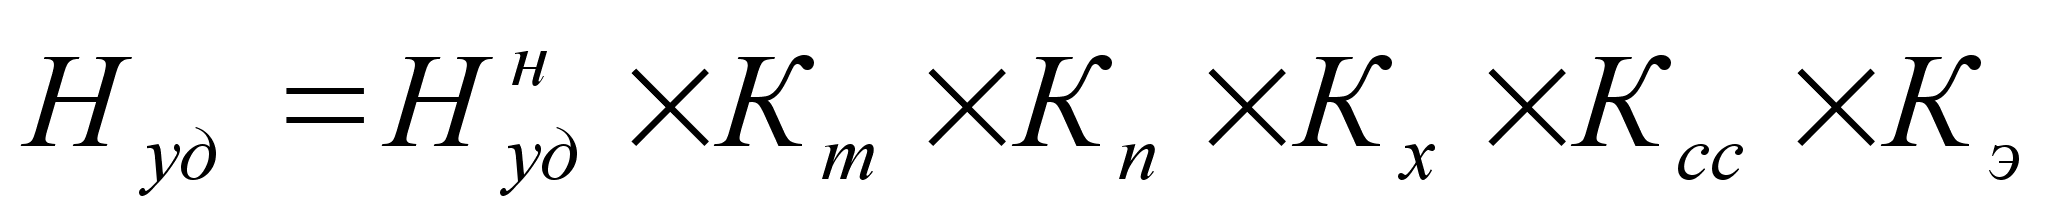 ,
где Нуд – норматив удельных капитальных вложений на 1 автомобиль; Нудн110 руб. – нормативная величина удельных капитальных вложений; Кт1,25; Кп0,90; Кх1,00; Ксс1,03; Кэ1,0 – поправочные коэффициенты, корректирующие величину норматива в зависимости, соответственно, от типа подвижного состава, количества прицепов, способа хранения автомобилей, среднесуточного пробега автомобилей, условий эксплуатации.
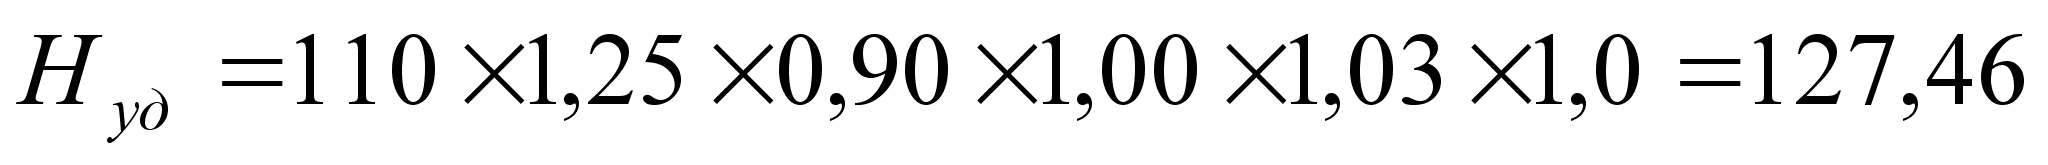 руб.
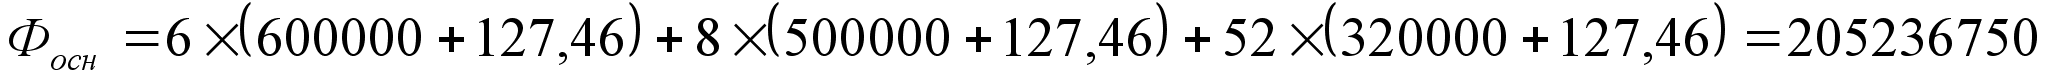 руб.
Нормативы собственных оборотных средств определяют в рублях исходя из среднесуточного расхода отдельных элементов оборотных фондов и необходимого их запаса в днях по формуле:
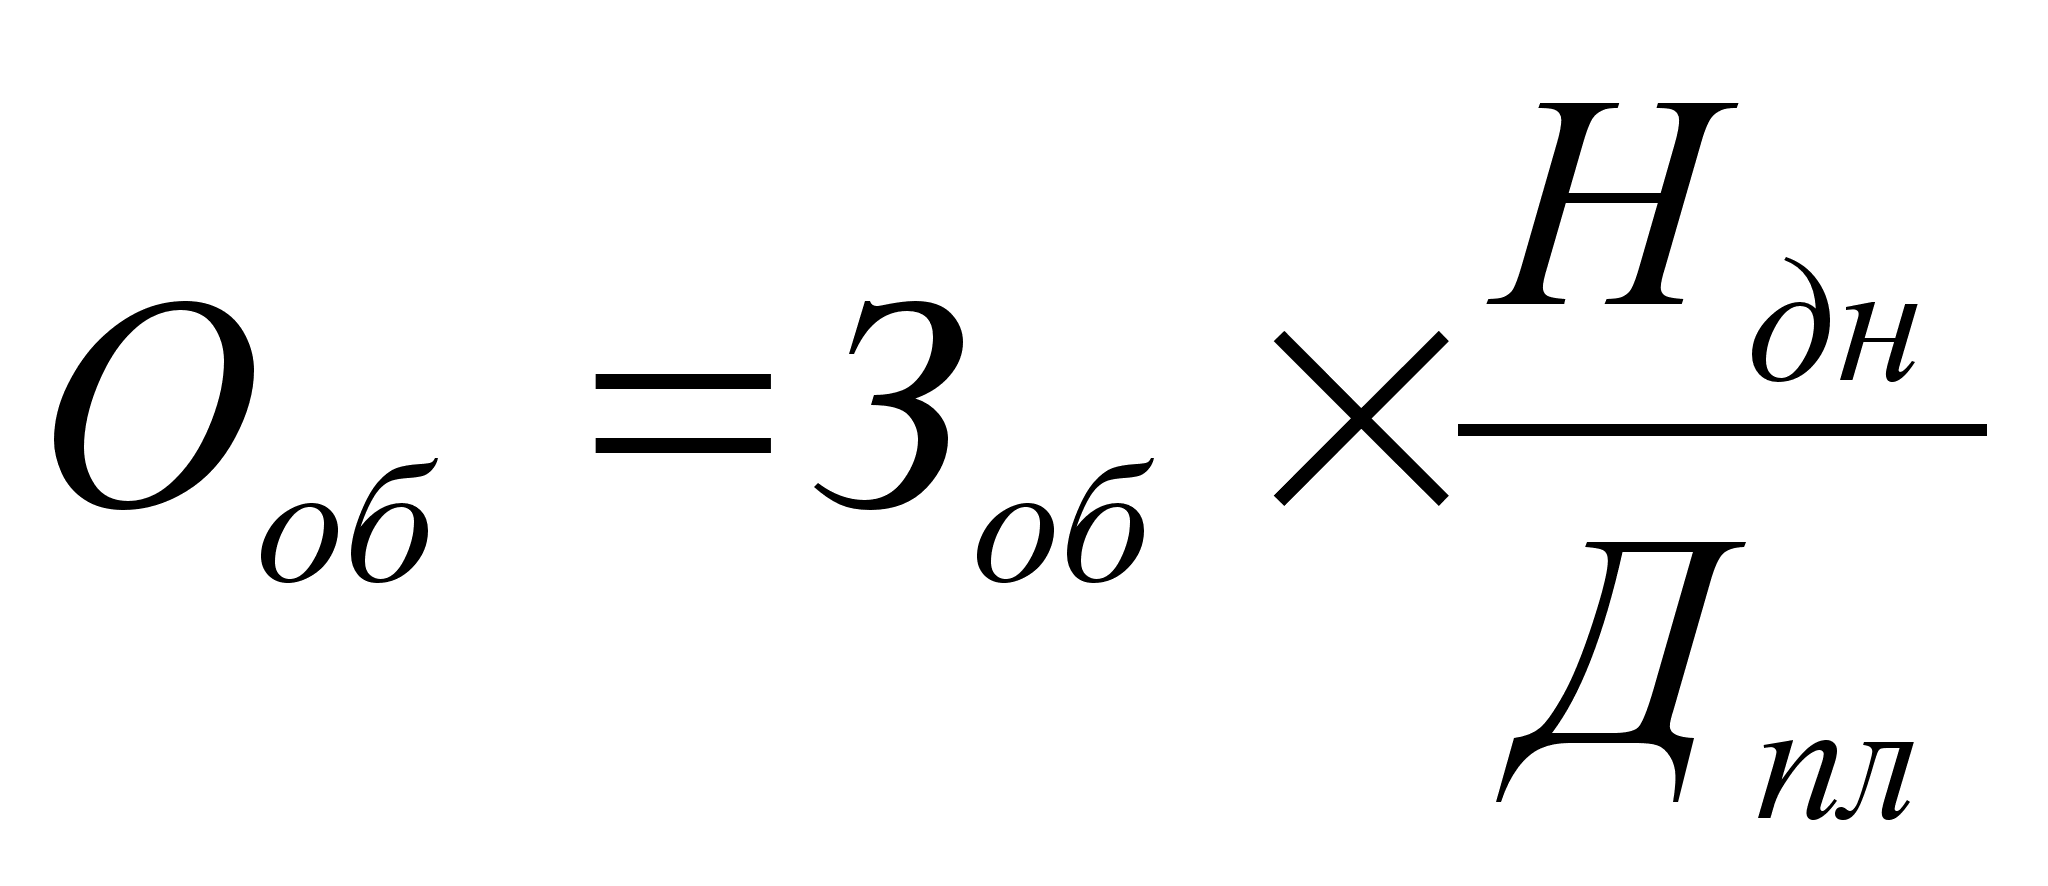 ,
где: Зоб – затраты производства согласно смете на планируемый период (год) по данному элементу оборотных средств, руб.; Ндн – норма запаса по данному элементу оборотных средств, дней; Дпл365 – продолжительность планируемого периода.
Результаты расчета норматива собственных оборотных средств заносим в таблицу 11.
Таблица 11.
Расчет норматива собственных оборотных средств
| Наименование статей | Годовые затраты, руб. | Норма запаса, дней | Норматив собственных оборотных средств, руб. |
| Топливо для автомобилей | 5948549 | 4 | 65190 |
| Смазочные и обтирочные материалы | 616936 | 30 | 50707 |
| Автошины | 6509000 | 30 | 534986 |
| Запасные части | 174252 | 80 | 38192 |
| Ремонтные материалы | 196033 | 30 | 16112 |
| Фонд оборотных агрегатов | 8209470 | ||
| Малоценный и быстроизнашивающийся инвентарь | 85800 | 200 | 47014 |
| Спецодежда | 9000 | 180 | 4438 |
| Прочие материалы | 23100 | 100 | 6329 |
| ИТОГО собственных оборотных средств | - | - | 8972438 |
Годовые затраты по отдельным статьям составят:
годовые затраты на спецодежду принимают из расчета 500 рублей на одного рабочего;
малоценный и быстроизнашивающийся материал определяют из расчета 1300 рублей в год на 1 автомобиль;
топливо для хозяйственный нужд принимают по фактическим данным, а если нет, то не учитывают;
по прочим материалам затраты принимают из расчета 350 рублей в год на 1 автомобиль.
Результаты расчетов по доходам, прибыли и рентабельности заносим в таблицу 12.
Таблица 12.
План по доходам, прибыли и рентабельности
| Наименование показателей | Единицы измерения | Величина |
| Сумма затрат на перевозку грузов | руб. | 3,58 |
| Принятая норма рентабельности | % | 35 |
| Сумма доходов от перевозки грузов | руб. | 37697400 |
| Сумма валовых доходов АТП | руб. | 37697400 |
| Величина отчислений на строительство и ремонт автодорог | руб. | 753948 |
| Балансовая прибыль АТП | руб. | 8985613 |
| Стоимость подвижного состава АТП | руб. | 24240000 |
| Стоимость строительства АТП | руб. | 8413 |
| Стоимость основных производственных фондов | руб. | 24248413 |
| Стоимость нормируемых оборотных средств | руб. | 1732568 |
Продолжение табл. 12
| Величина платы за ОПФ и нормируемые оборотные средства | руб. | 519620 |
| Общая рентабельность АТП | % | 34,6 |
| Расчетная рентабельность | % | 32,6 |
К показателям использования ОПФ относится фондоотдача, фондоемкость и фондовооруженность.
Фондоотдача основных производственных фондов вычисляется по формуле:
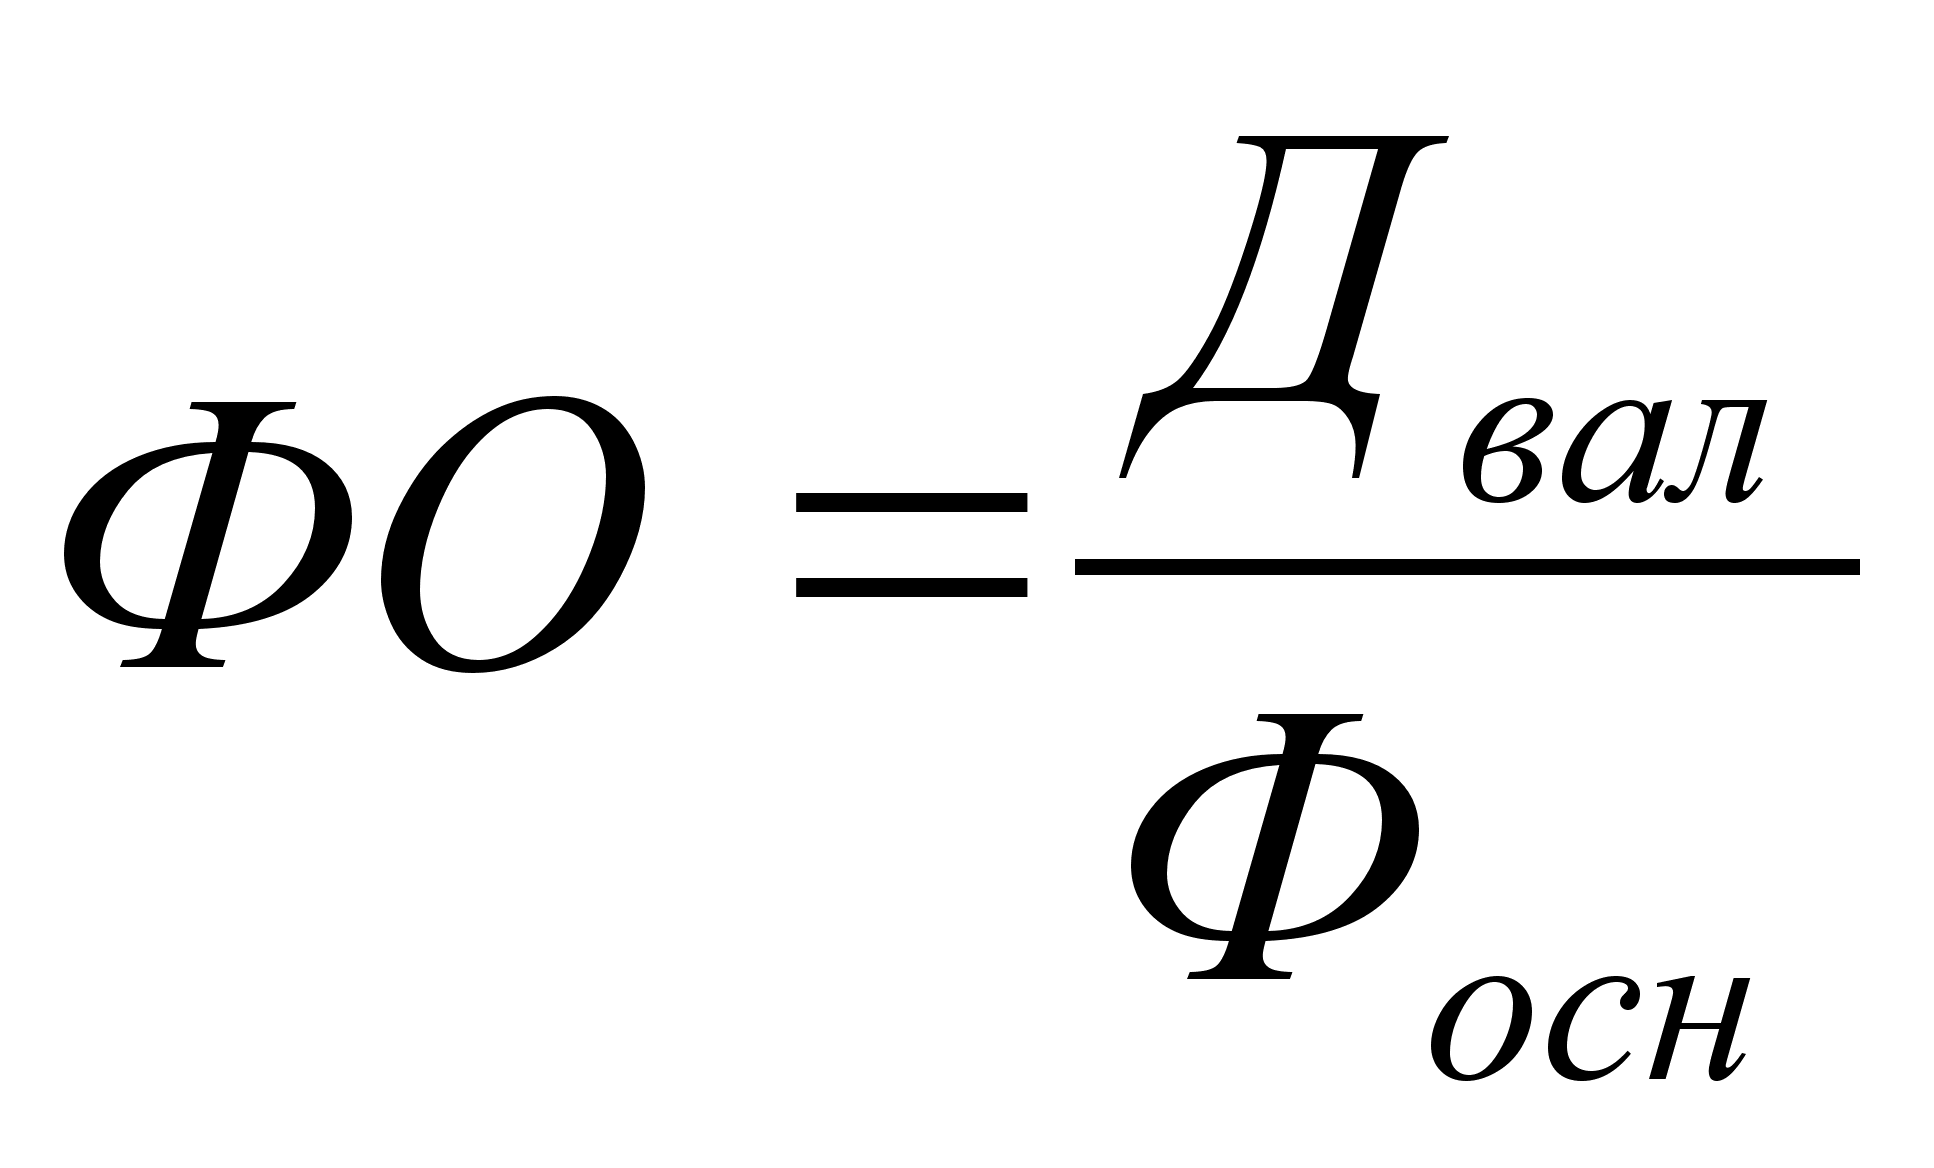 ,
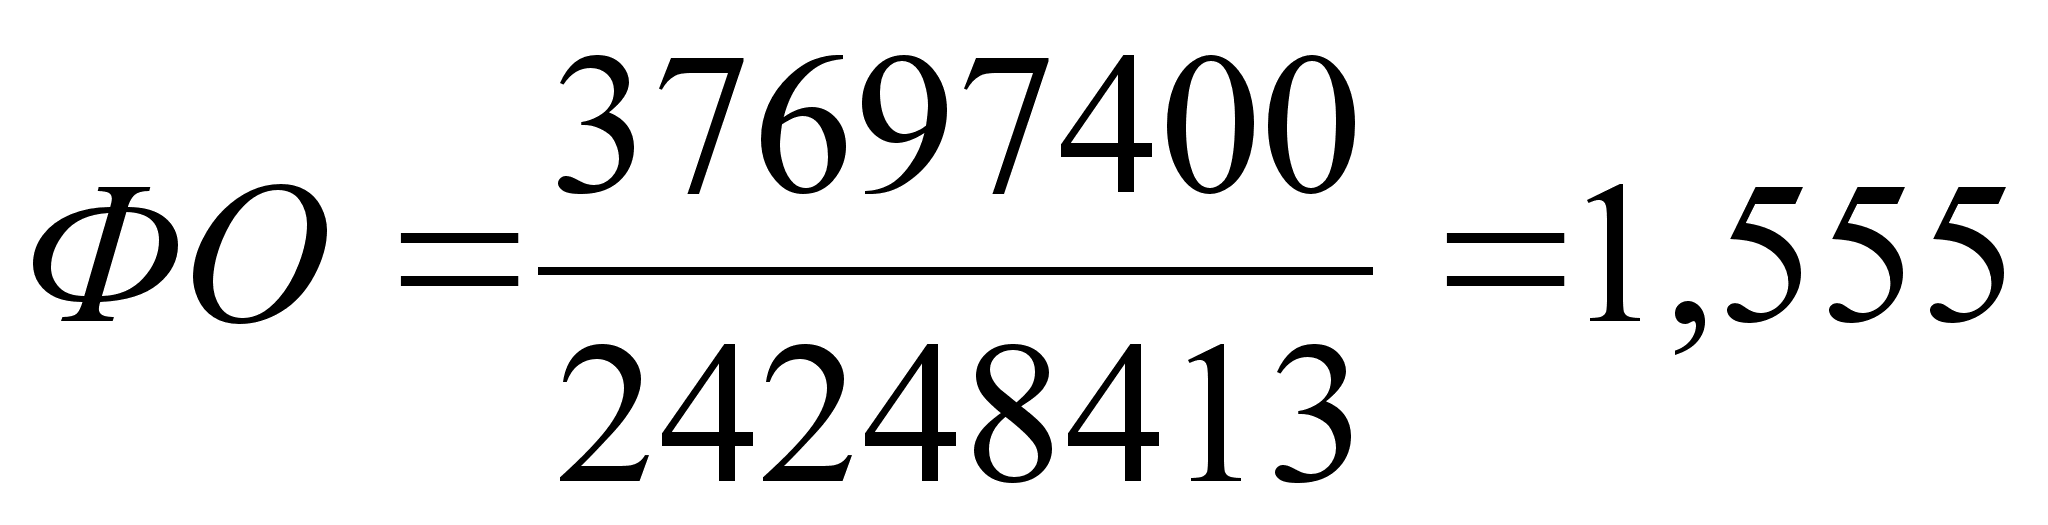 .
Фондоёмкость ОПФ определяется по формуле:
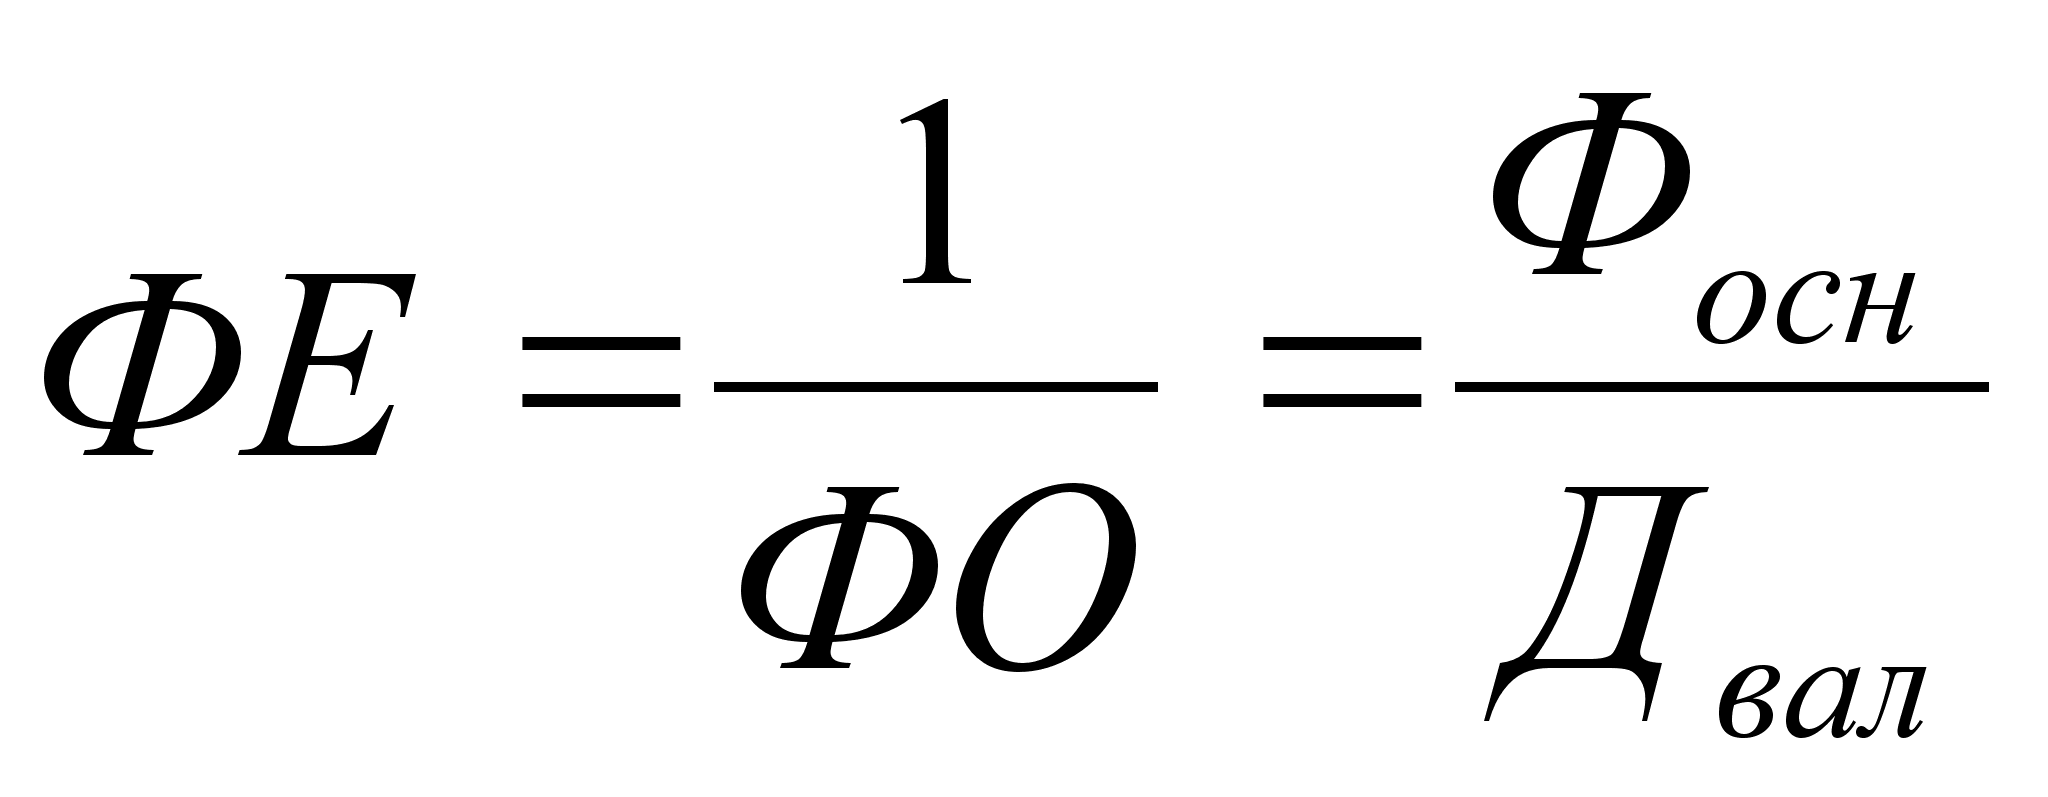 .
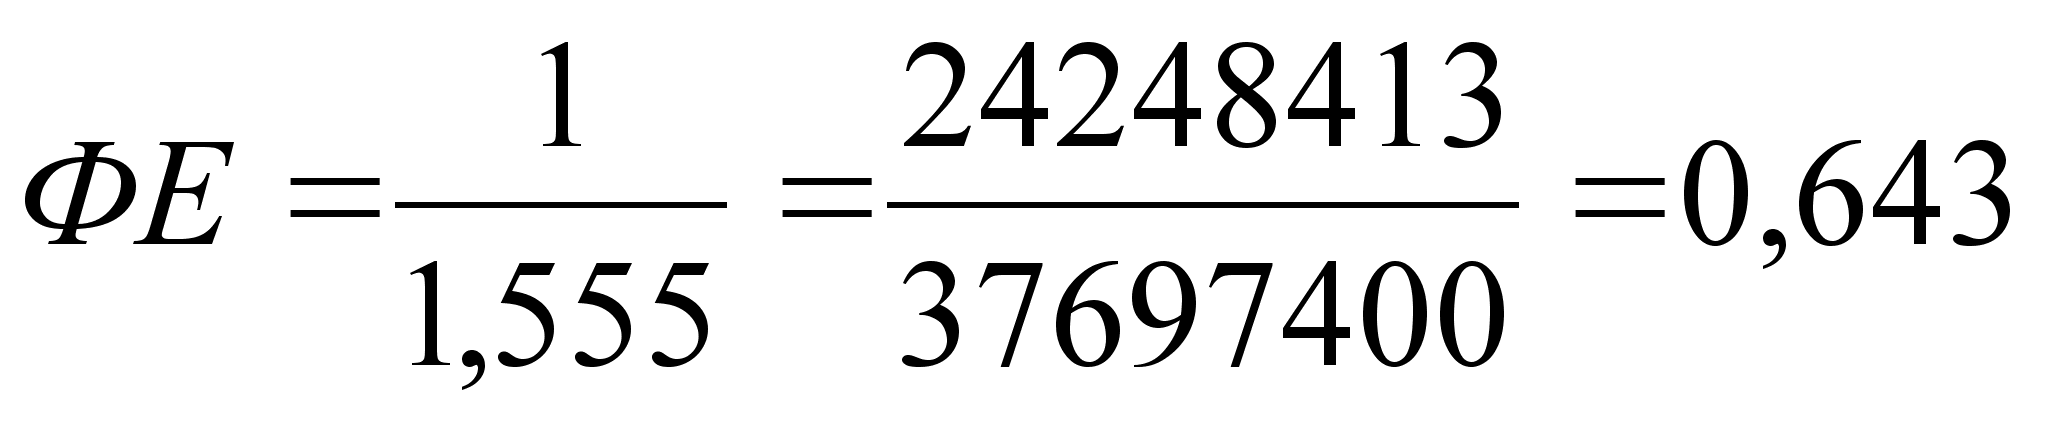 .
Фондовооруженность персонала вычисляется по формуле:
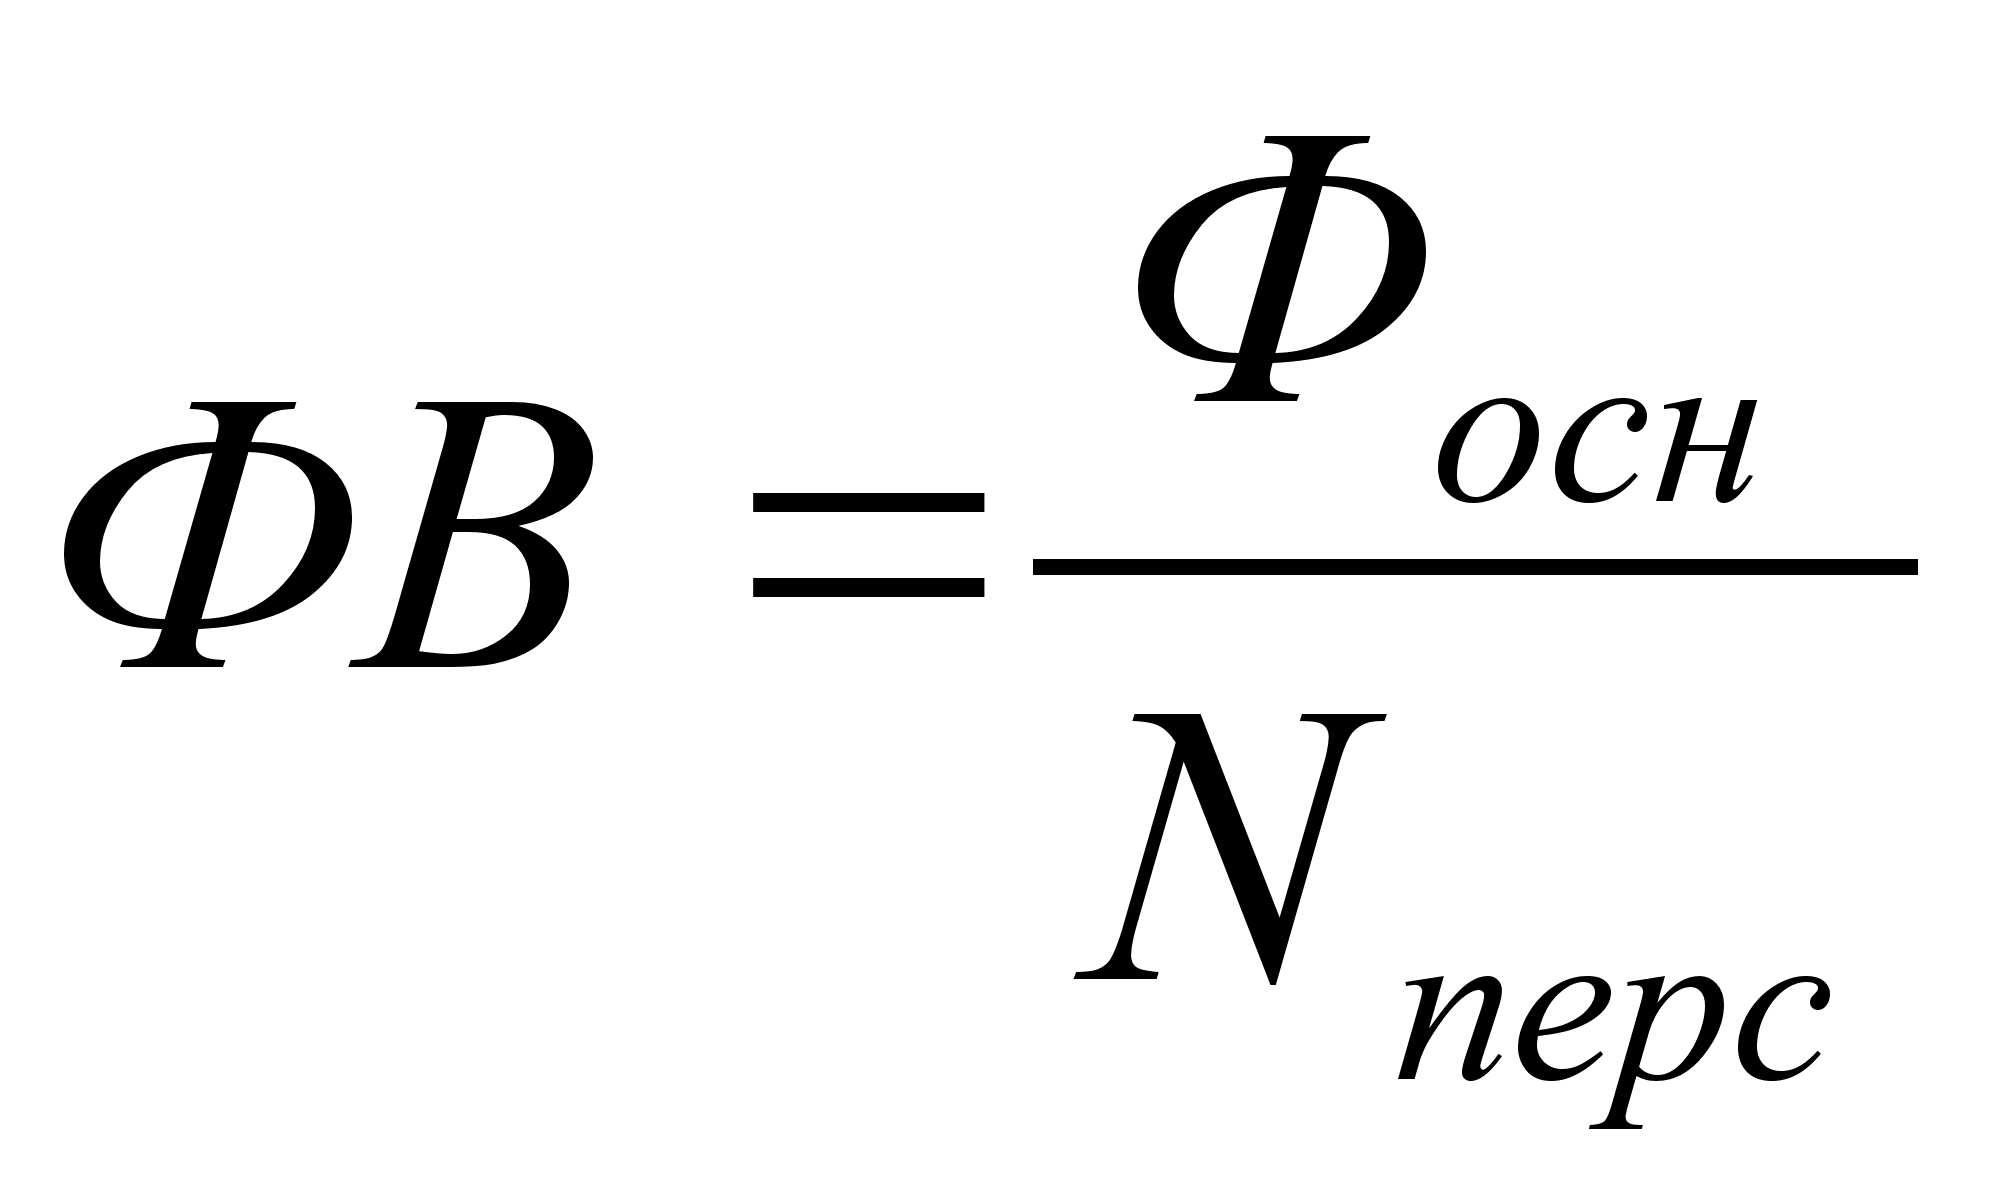 ,
где Nперс – численность персонала АТП, чел.
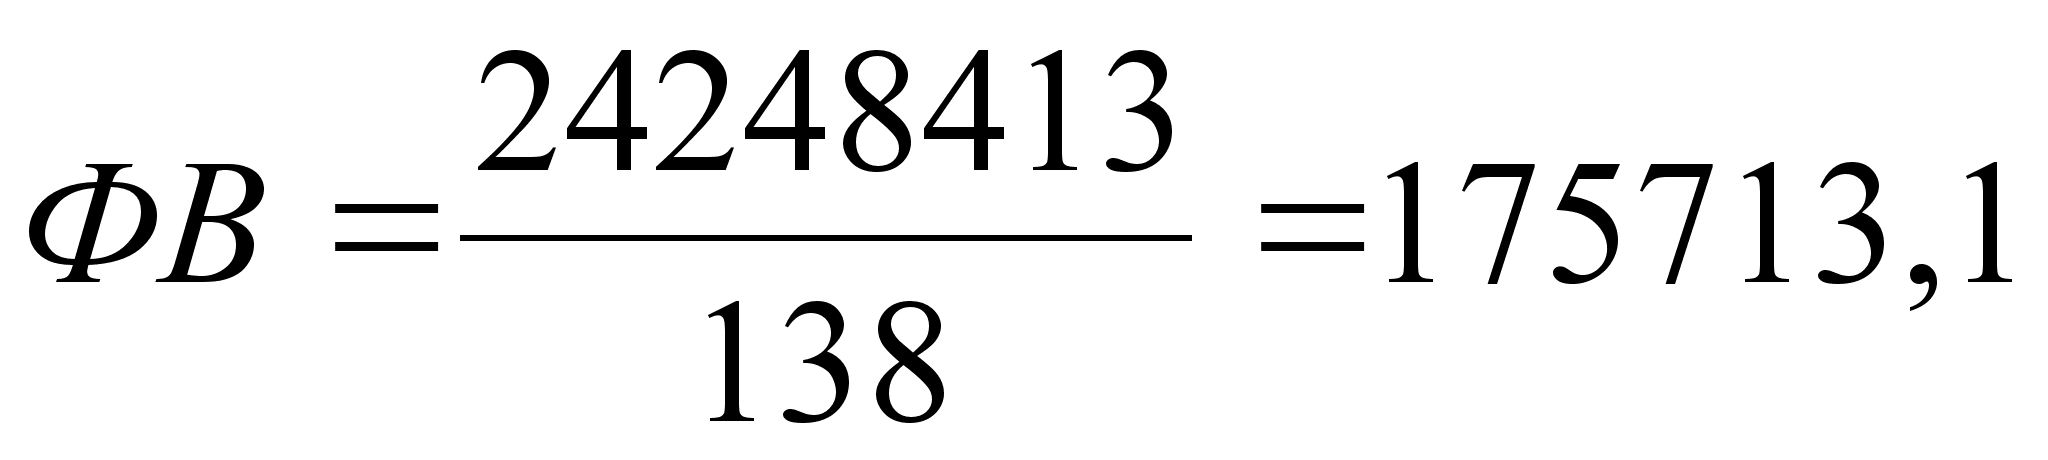 руб./чел.
Срок окупаемости ОПФ определяется по формуле:
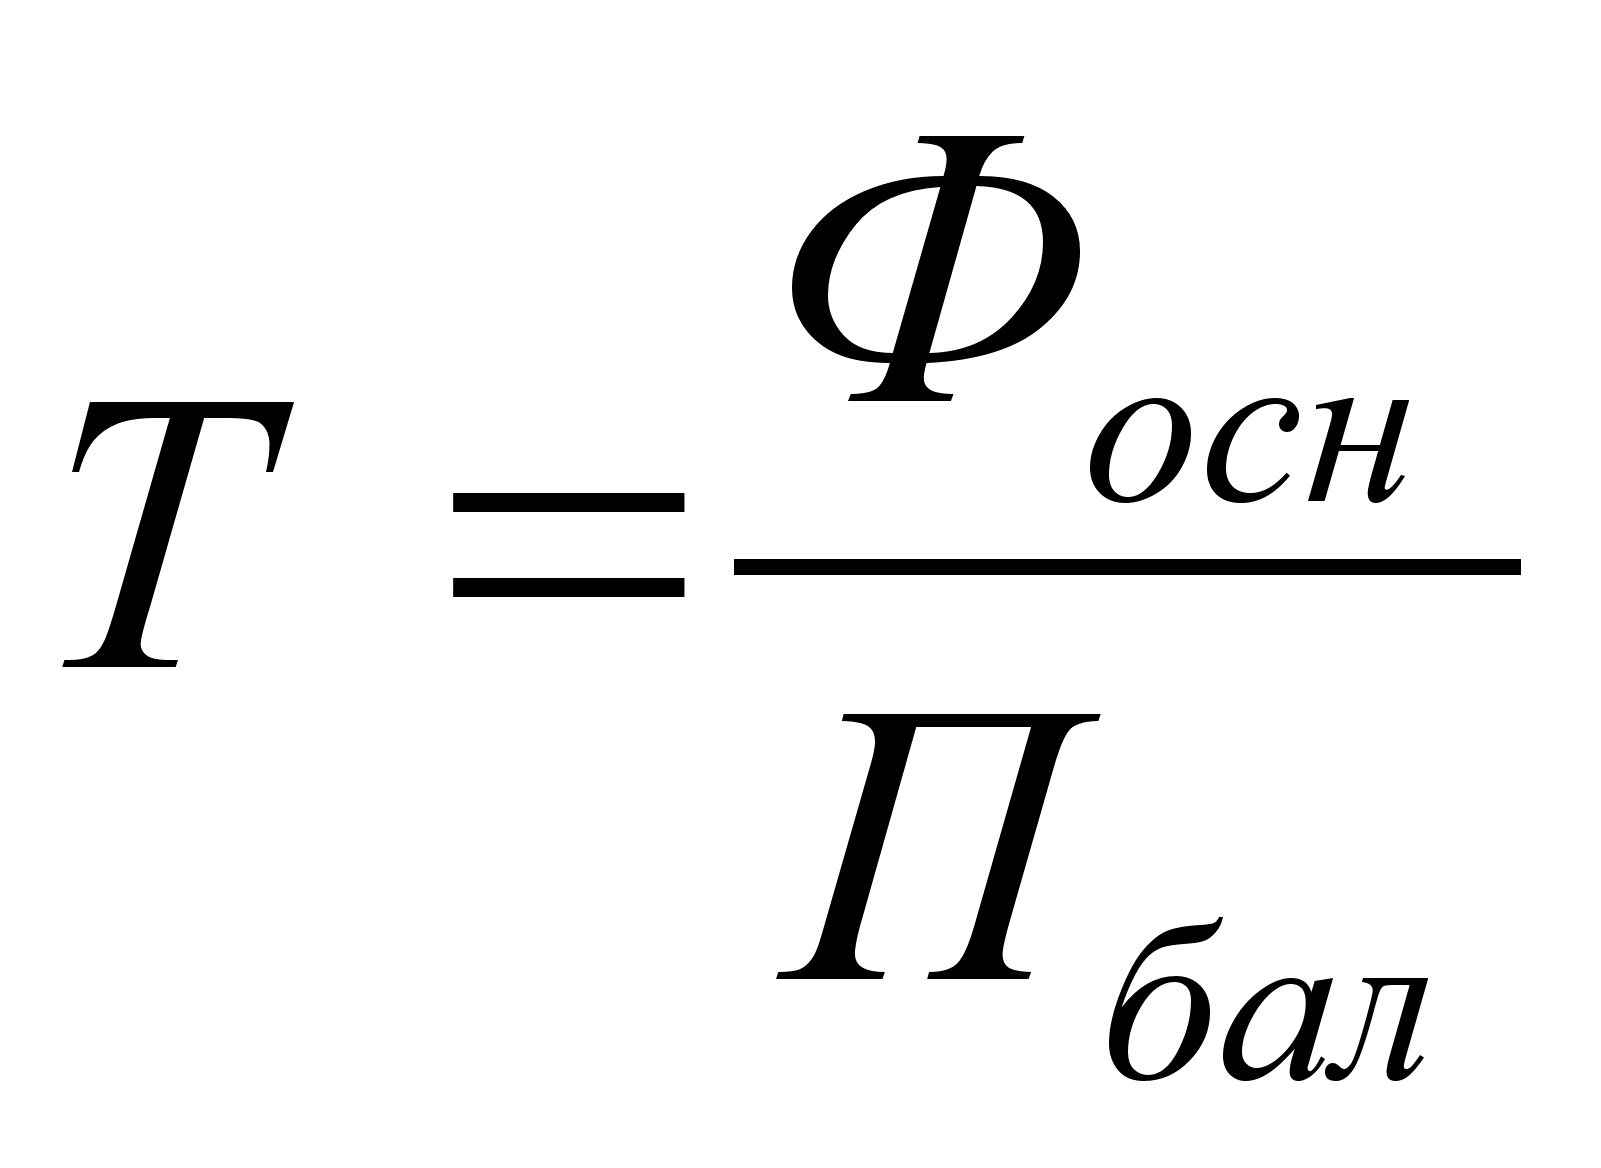 .
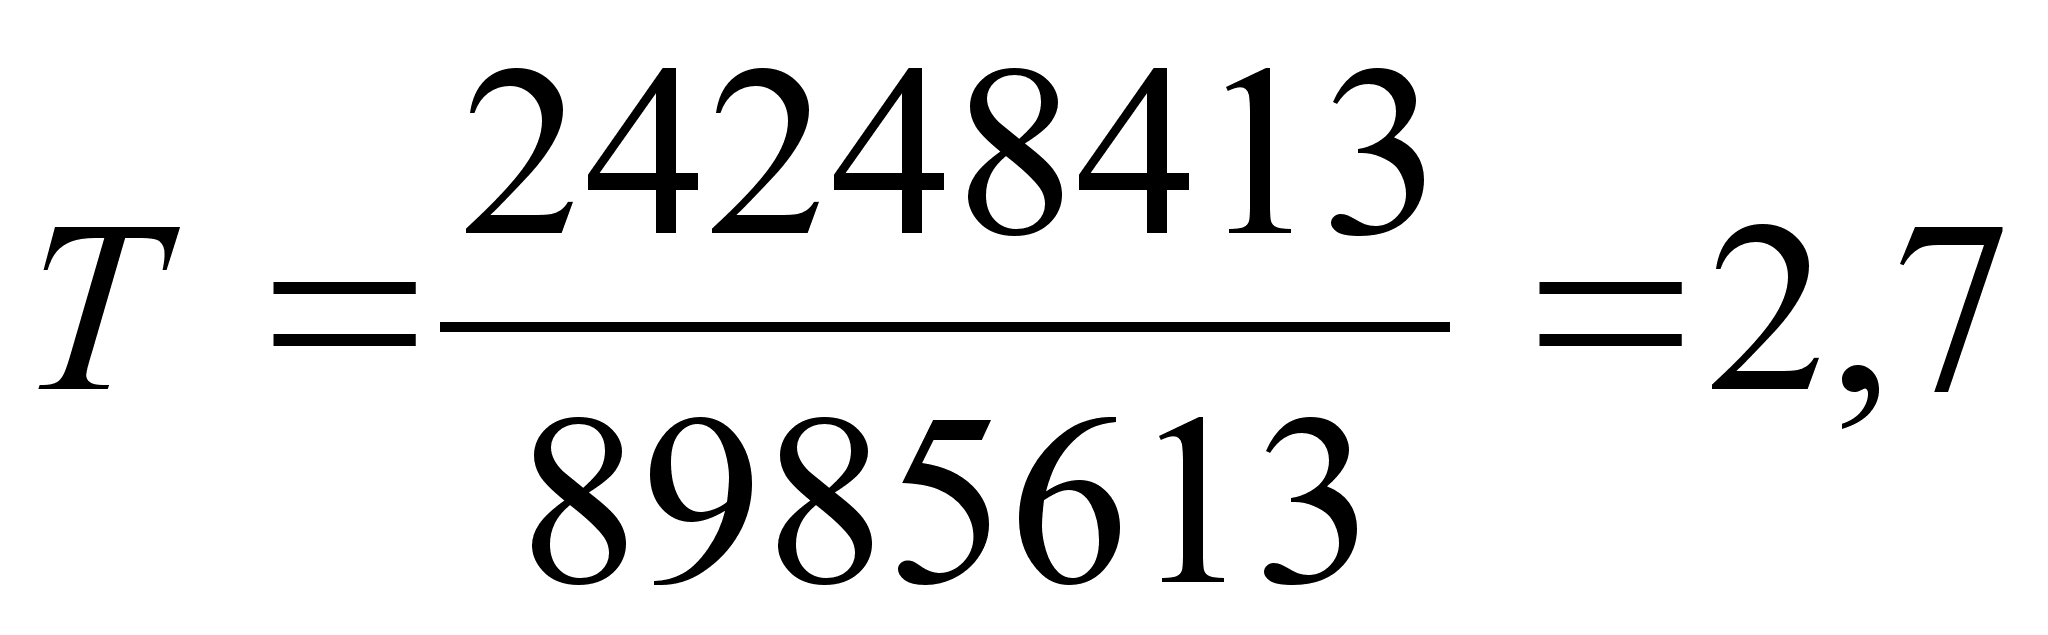 .
Коэффициент эффективности капитальных вложений вычисляется по формуле:
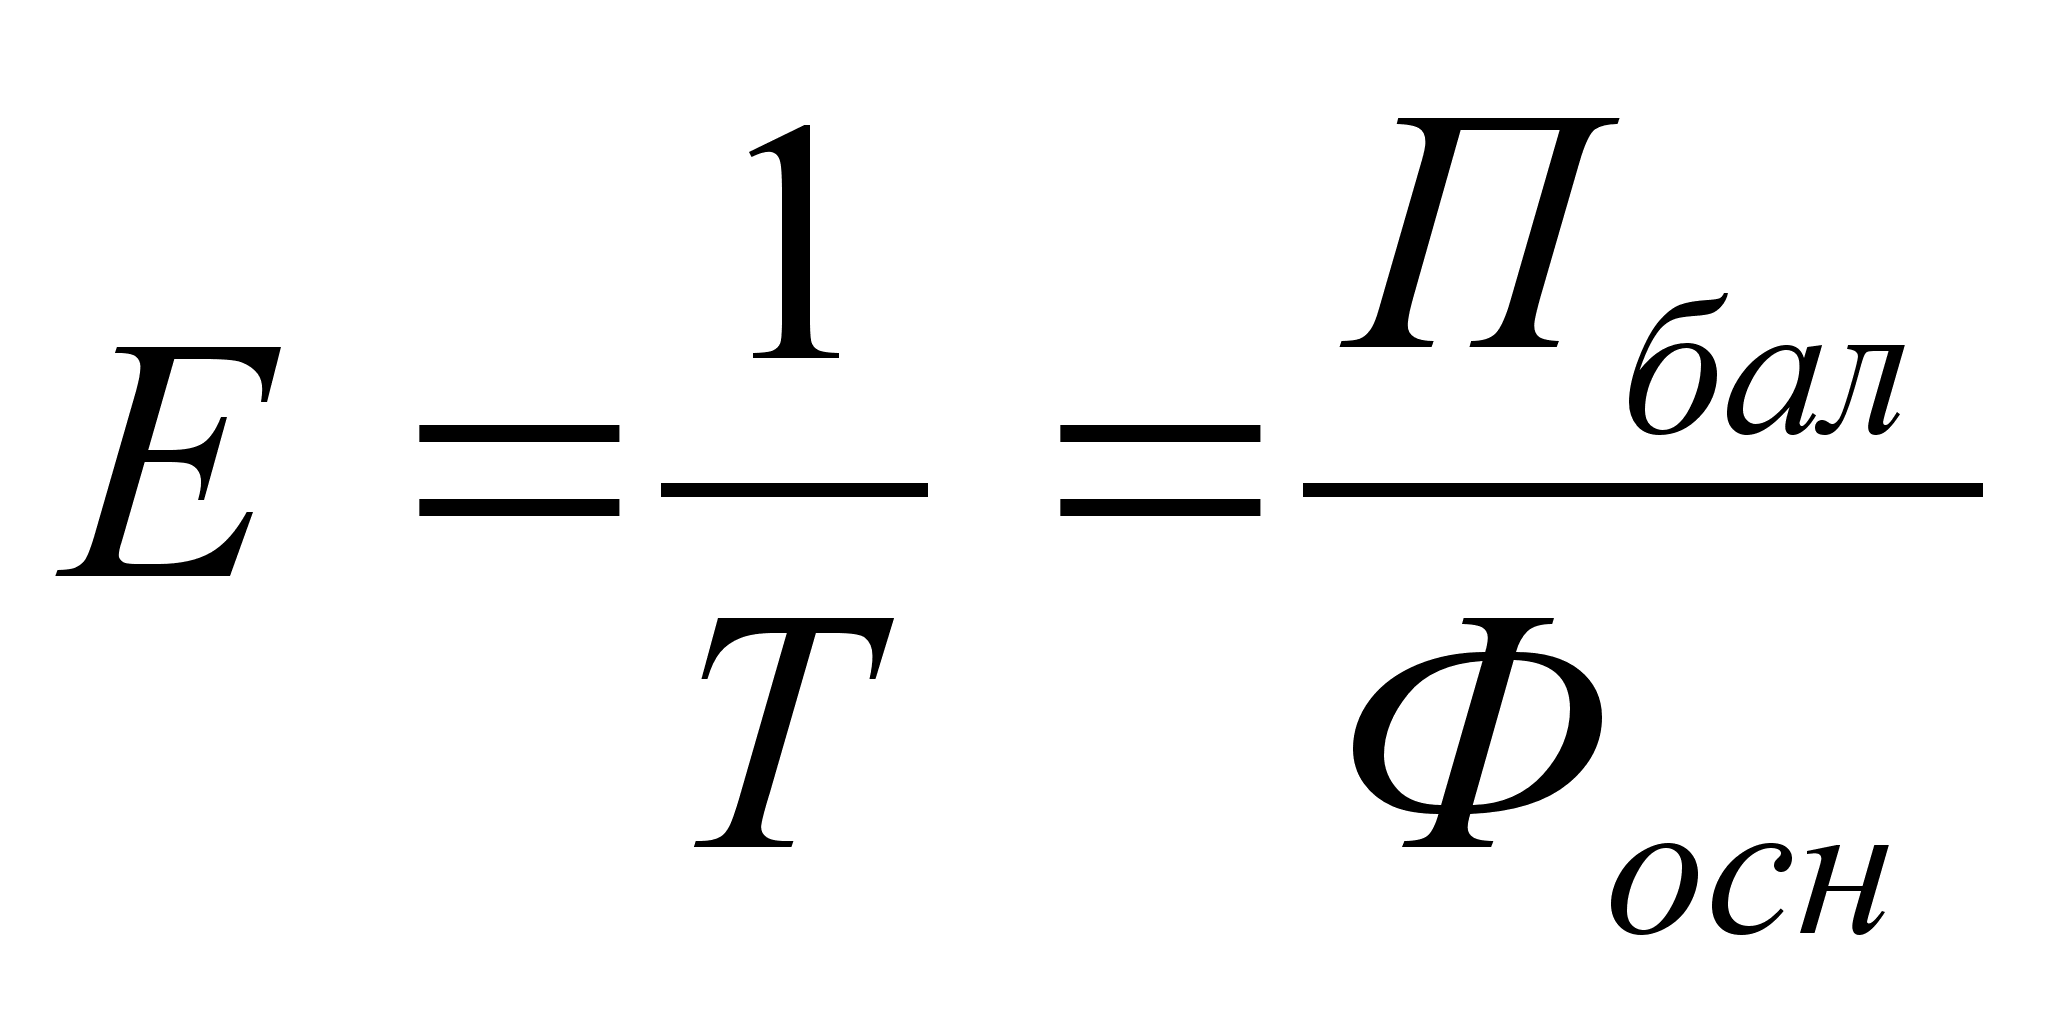 .
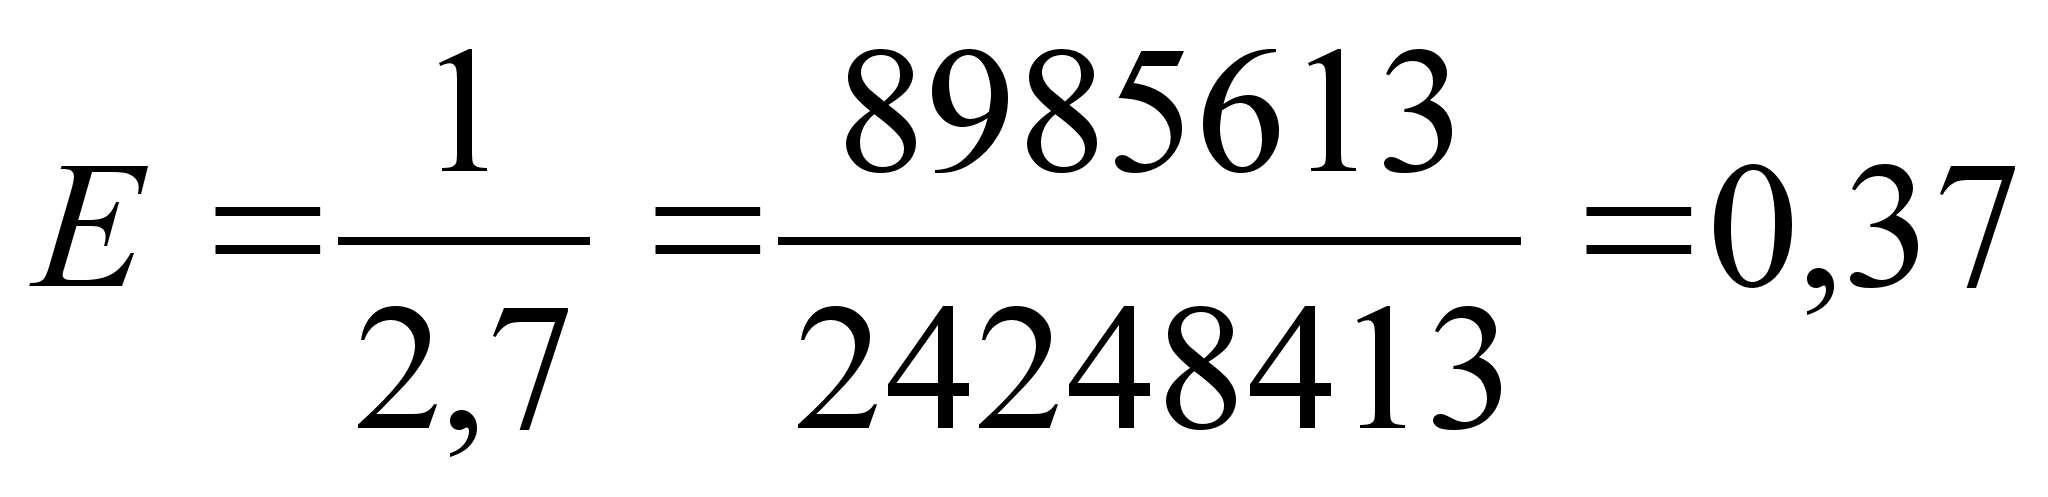 .
К показателям использования оборотных средств относят коэффициент оборачиваемости и продолжительность одного оборота.
Коэффициент оборачиваемости определяется по формуле:
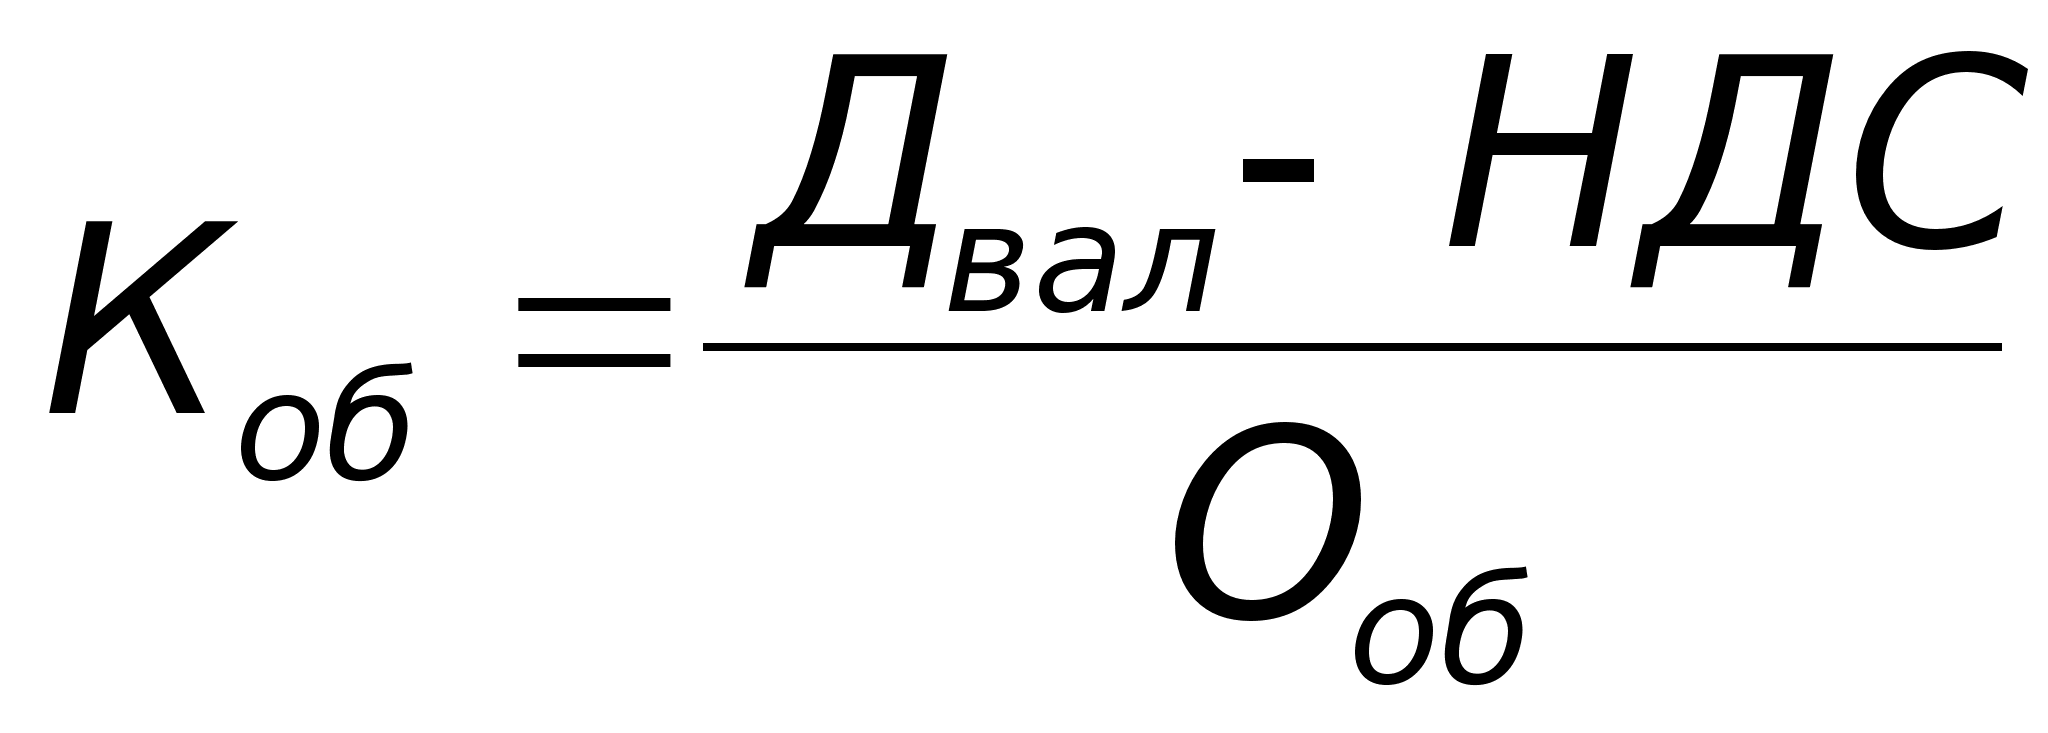 ,
где НДС – ставка налога на добавленную стоимость (20% от валового дохода).
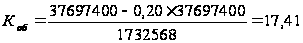 .
Продолжительность одного оборота оборотных средств вычисляется по формуле:
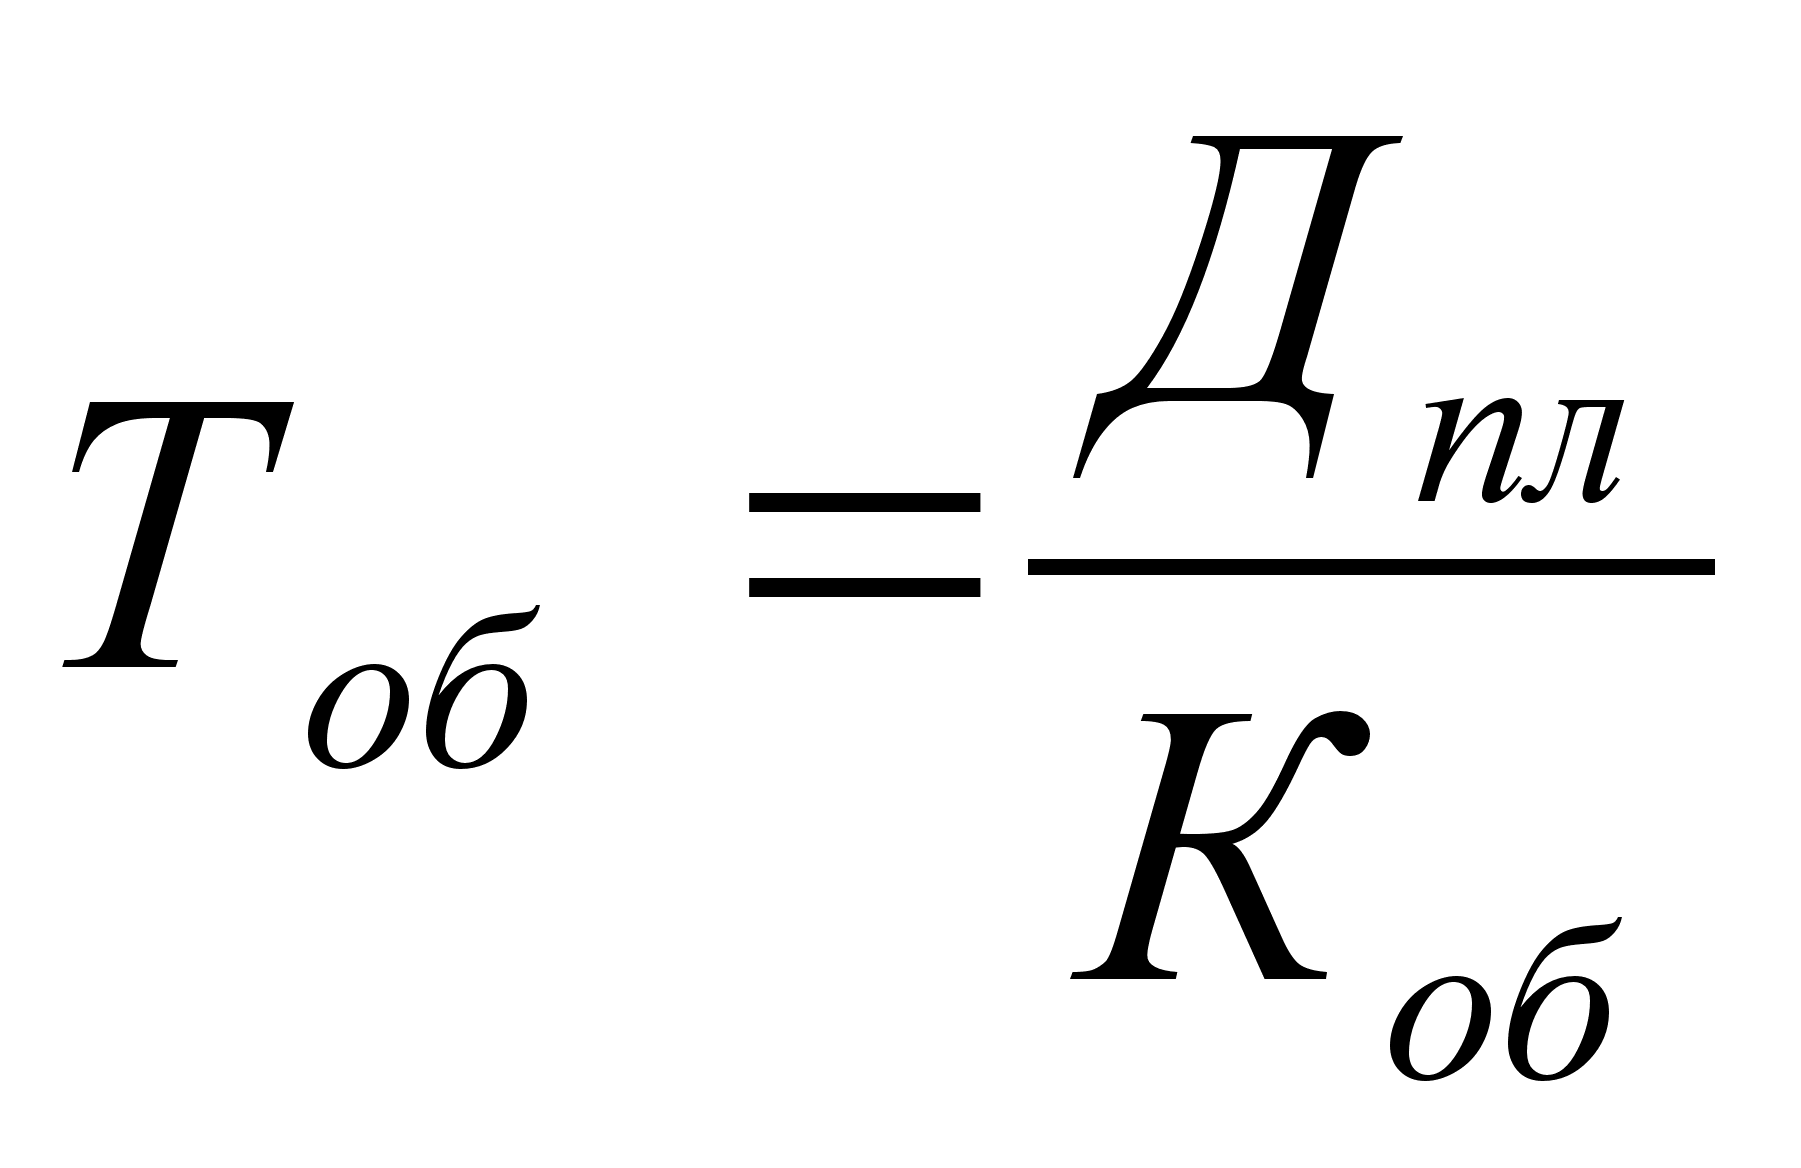 .
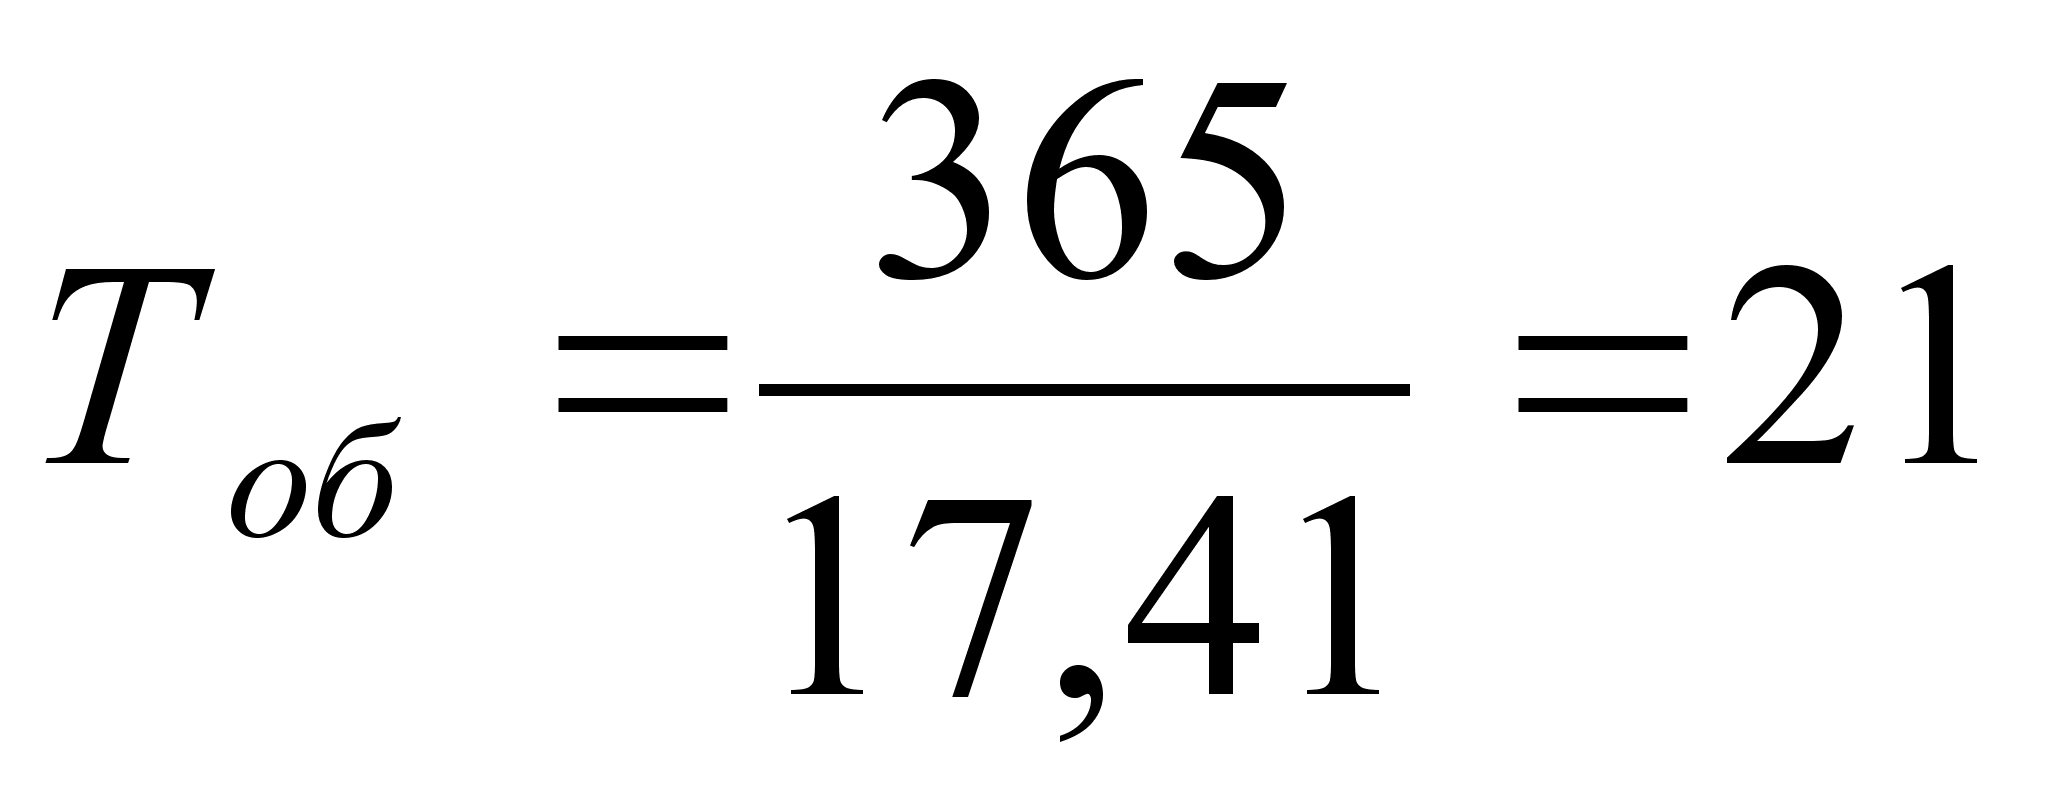 день.
8. Сводная таблица технико-экономических показателей работы АТП
После выполнения всех расчетов представляем основные технико-экономические показатели в сводной таблице 13, которая служит основой для анализа производственной деятельности предприятия.
Таблица 13.
Технико-экономические показатели работы АТП
| Наименование показателей |
Единицы измерения |
Величина |
| 1. Производственная мощность предприятия: | ||
| количество автомобилей | ед. | 66 |
| грузоподъемность одного автомобиля | тонн | 6,218 |
| общая грузоподъемность парка | тонн | 410,4 |
|
||
| объем перевозок | тонн | 260000 |
| грузооборот | ткм | 7800000 |
| общий пробег автомобилей | км | 2178144 |
| пробег с грузом | км | 1619300 |
|
||
| суточная | ткм | 324 |
| годовая | ткм | 118182 |
|
||
| всего работающих | чел. | 138 |
| водителей | чел. | 99 |
| ремонтных рабочих | чел. | 14 |
| вспомогательных рабочих | чел. | 4 |
| ИТР и служащих | чел. | 21 |
|
||
| в целом по АТП | рубчел | 80511 |
| водителей | ткмчел | 78788 |
| ремонтных рабочих | ч-часчел | 1723 |
|
||
| общая сумма валовых доходов | руб. | 37697400 |
| доходная ставка на 1 ткм | руб. | 4,83 |
|
||
| общая сумма расходов | руб. | 27957839 |
| себестоимость 1 ткм | руб. | 3,58 |
|
||
| общая стоимость ОПФ | руб. | 24248413 |
| фондоотдача | руб./руб. | 1,55 |
| фондовооруженность | руб./чел. | 175713 |
|
||
| общая сумма средств | руб. | 1732568 |
| число оборотов | ед. | 17,4 |
| скорость оборотов | дней | 21 |
|
||
| общая сумма балансовой прибыли | руб. | 8985613 |
| общая рентабельность производства | % | 34,6 |
| расчетная рентабельность производства | % | 32,6 |
| рентабельность (прибыльность) перевозок | % | 32,1 |
Заключение
Для повышения производительности транспортных средств и повышения прибыли и рентабельности АТП необходимо решить целый комплекс экономических, организационных, социальных и технических задач, таких как:
совершенствование системы управления автомобильным транспортом, создание и внедрение АСУ;
осваивание растущих объемов перевозок грузов для разных отраслей народного хозяйства преимущественно путем интенсификации использования подвижного состава;
совершенствование системы междугородных перевозок путем увеличения применения автопоездов большой грузоподъемности и специализированного подвижного состава;
выпуск автомобилей, отвечающих транспортно-эксплуатационным требованиям по грузоподъемности, специализации, экономичности, долговечности и приспособленности к техническому обслуживанию и ремонту;
внедрение рациональных форм организации управления технической службой АТП;
осуществление комплекса мероприятий по повышению безопасности движения и снижению загрязнений воздушного бассейна городов от выхлопных газов автомобильных двигателей;
развитие сети автомобильных дорог, отвечающих технико-эксплуатационным качествам современных автомобилей.
Список использованной литературы
Абалонин С.М., Пахомова А.В. Бизнес-план автотранспортного предприятия. – М.: Транспорт, 1998. 54 с.
Автотранспортные средства. Учет, налоги, списание ГСМ / Приложение к журналу "Бухгалтерский бюллетень" Изд. 3-е переработанное и дополненное. М.: Бухгалтерский бюллетень, 1996/97. – 82 с.
Анисимов А.П. Экономика, планирование и анализ деятельности автотранспортных предприятий. – М.: Транспорт, 1998. 245 с.
Кожин А.П., Мезенцев В.Н. Математические методы в планировании и управлении грузовыми автомобильными перевозками: Учеб. для вузов. – М.: Транспорт, 1994. 304 с.
Краткий автомобильный справочник. НИИАТ. – М.: Транспорт, 1994. – 380 с.
Организация, планирование и управление в автотранспортных предприятиях: Учеб. для вузов /М.П.Улицкий, К.А.Савченко-Бельский, Н.Ф.Билибина и др.; Под ред. М.П.Улицкого. М.: Транспорт, 1994. – 328 с.
Положение о техническом обслуживании и ремонте подвижного состава автомобильного транспорта. – М.: Транспорт, 1986. – 48 с.
Рекомендации по составлению трансфинплана автотранспортного предприятия. Часть 1. М.: НИИАТ, 1988. – 202 с.
Трансфинплан автотранспортного предприятия (объединения) /М.Д.Столярова, В.И.Кузнецов и др. – М.: Транспорт, 1990. – 238 с.
Шутикова Ж.Ф. Бухгалтерский учет на автотранспортном предприятии. – М.: Финансы и статистика, 1999. – 128 с.
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ВОЛОГОДСКИЙ ГОСУДАРСТВЕННЫЙ ТЕХНИЧЕСКИЙ УНИВЕРСИТЕТ
Факультет: Промышленного
менеджмента
Кафедра: Экономики и менеджмента в
промышленности
Дисциплина: Организация,
планирование и
управление автотранспортными
предприятиями
РАСЧЕТНО-ПОЯСНИТЕЛЬНАЯ ЗАПИСКА
К КУРСОВОЙ РАБОТЕ
Тема: разработка техтрансфинплана АТП
Выполнил: Бубновский М. Ю.
Группа: МАХ-51
Принял: к.э.н. Пашко А. А.
г. ВОЛОГДА
2002 г.