Организация коммерческой деятельности в сфере автомобильных грузоперевозок
Отдел продаж занимается непосредственно продажей транспортно – логистических услуг. В отдел продаж входят специалисты такие как: менеджеры по продажам – основная часть работы состоит в работе с клиентами, консультации по общим вопросам, заключение договоров и проведение сделки. Логисты - отвечающий за рационализацию маршрутов и движение авто транспортных средств, отслеживает маршрут движения груза.
Важное место в хозяйственном руководстве и улучшении качественных показателей работы предприятия отводится экономической службе. На основе систематического анализа работы предприятия, автоколонн и других подразделений и исходя из объемных показателей перевозок, их ресурсного обеспечения, экономическая служба определяет пути, по которым должны разрабатываться технические и организационные мероприятия, направленные на повышение технической готовности подвижного состава и совершенствование эксплуатационной и коммерческой деятельности предприятия.
В состав экономической службы входит бухгалтерия. Этот отдел во главе с главным бухгалтером проводит учет наличия средств, выделенных в распоряжение предприятия, их сохранности и уровня использования, организует выполнение финансового плана, проверяет финансовое состояние предприятия, проводит большую оперативную работу по организации расчетов с клиентурой, поставщиками и финансовыми органами, организует первичный учет расходования материальных ресурсов и денежных средств. Главный бухгалтер несет ответственность за целесообразность и законность расходования средств, и соблюдение финансовой дисциплины.
Технический отдел уделяет главное внимание вопросам поддержания транспортных средств в технически исправном состоянии и обеспечения развития производственной базы, а также осуществляет руководство материально-техническим снабжением предприятия.
Главными задачами технического отдела предприятия являются: организация надлежащего хранения подвижного состава, обеспечивающего высокую техническую готовность его к работе, своевременность выпуска автомобилей на линию и прием их (гаражная служба); разработка и решение вопросов, связанных с укреплением производственно-технической базы предприятия (главный инженер); оперативное планирование всех видов ТО и ремонта автомобилей и автомобильных шин, организация выполнения этих работ и контроля за их качеством, проведение технического учета и отчетности по подвижному составу, автомобильным шинам и другим производственным фондам (начальник ремонтной службы); руководство всей совокупностью работ по обеспечению нормального материально-технического снабжения предприятия, организации хранения, выдачи и учета топлива, запасных частей и других материальных ресурсов, разработка и осуществление мероприятий по более рациональному их использованию (отдел снабжения); разработка и проведение организационно-технических мероприятий по совершенствованию процессов производства, внедрению новой техники, охране труда и предупреждению аварийности.
Исходя из вышеперечисленного технический отдел, ведет контролировать техническое состояние подвижного состава, снимать его с эксплуатации, планировать и проводить профилактические и ремонтные работы, привлекать к материальной ответственности за неправильную эксплуатацию подвижного состава, зданий, сооружений, оборудования и т.д., а также лимитировать расходы ГСМ.
В отдел эксплуатации входят водители-экспедиторы которые осуществляют непосредственно транспортировки грузов.
В связи с проводимыми в России экономическими реформами одним из ключевых факторов повышения эффективности деятельности предприятия является отношение к кадрам предприятия. Чтобы иметь высококвалифицированных специалистов, составляющих ядро предприятия, создать у них стимул к эффективной работе, руководитель вынужден использовать систему управления кадровым потенциалом.
В условиях настоятельной необходимости активизации кадровой политики, без которой невозможен выход из социально-экономического кризиса, вопрос о формировании программы управления кадровым потенциалом перерастает в актуальную проблему. Кадровый потенциал предприятия, по моему мнению, в широком смысле этого слова представляет собой умения и навыки работников, которые могут быть использованы для повышения его эффективности в различных сферах, в целях получения дохода (прибыли) или достижения социального эффекта.
Кадровый потенциал может рассматриваться и в более узком смысле – в качестве временно свободных или резервных трудовых мест, которые потенциально могут быть заняты специалистами в результате их развития и обучения. Управление кадровым потенциалом должно содействовать упорядочению, сохранению качественной специфики, совершенствованию и развитию персонала. При разработке программы управления следует учитывать необходимость выделения понятия «долгосрочный кадровый потенциал».
Долгосрочный кадровый потенциал включает в себя работников, которые могут решать задачи развития компании. При этом можно выделить две основные составляющие долгосрочного кадрового потенциала: текущий и целевой накопительный. Текущий кадровый потенциал представляет собой персонал, который изначально рассматривается администрацией исключительно для выполнения основных операций производства. Целевой накопительный кадровый потенциал предназначен для решения задач стратегического развития, расширения производства, повышения его конкурентоспособности. Это резерв, который требует своей системы управления. Он не предназначен для решения обычных текущих задач.
С точки зрения процесса формирования и использования, можно расширить характеристику долгосрочного потенциала. Bo-первых, это уже частично созданный в прошлом кадровый потенциал, объективно необходимый для непрерывного текущего процесса производства. Во-вторых, это прирост общего кадрового потенциала, который имел место в течение определенного периода времени. С определенной долей условности можно предположить, что этот прирост кадрового потенциала еще не полностью реализован и представляет собой наиболее перспективную часть общего потенциала. Эти характеристики кадрового потенциала играют важную роль при разработке программы управления им. В первую очередь, это касается вопросов профессионального развития и обучения персонала. Основные положения программы управления кадровым потенциалом сводятся к следующему:
Постановка целей и задач управления кадровым потенциалом. Основная цель состоит в обеспечении успешной работы предприятия в условиях рыночной экономики. В качестве задач, влияющих на масштабы кадрового потенциала, его эффективное использование, можно поставить следующие:
квалифицированное развитие персонала;
привлечение квалифицированных специалистов
создание оптимальных условий для эффективной работы кадров.
Определение содержания и участников управления кадровым потенциалом. Необходимым условием решения управленческих задач является наличие высококвалифицированного персонала, готового к овладению новыми знаниями. В этой связи возрастает роль управления кадровым потенциалом как особого вида деятельности, включающего: определение потребности в персонале; привлечение персонала его отбор; расстановку персонала; подготовку, переподготовку, повышение квалификации; мотивацию развития персонала; оценку эффективности управления.
Субъектами процесса управления кадровым потенциалом являются: руководитель предприятия, руководители структурных подразделений.
Такое построение системы управления кадровым потенциалом требует реализации каждым из участников процесса управления своих специфических функций. Так руководитель предприятия и линейные руководители участвуют в планировании профессиональной карьеры работников, создании для них мотивирующих условий, финансовый отдел (управление) определяет нормативы труда, формирует политику в области оплаты труда.
Условия повышения эффективности управления кадровым потенциалом. Обширность вопросов, решаемых участниками процесса управления, обусловливает необходимость его оптимизации. Следовательно, для повышения эффективности управления кадровым потенциалом необходимо: постоянное участие в управлении не только кадровых служб, но и руководителей структурных подразделений; более четкое распределение функций между всеми участниками управления персоналом и координация их действий; создание соответствующей нормативно-методической базы, регламентирующей деятельность каждого из участников процесса управления; определение приоритетов в работе с кадровым потенциалом.
От того, как организовано управление кадровым потенциалом, влияющее на успешность деятельности каждого работника, напрямую зависит эффективность деятельности предприятия. Таким образом, важнейшей задачей управления кадровым потенциалом становится закрепление и развитие персонала. Эта задача включает в себя: рациональное распределение должностных обязанностей; профессиональное и должностное продвижение работников с учетом результатов оценки их деятельности и индивидуальных особенностей; регулярное повышение квалификации специалистов; создание других условий, мотивирующих работников к более эффективному труду; планирование карьеры.
Следовательно, в основе политики управления кадровым потенциалом должны лежать три фактора: привлечение на работу высококвалифицированных специалистов; создание условий, способствующих профессиональному развитию и закреплению на предприятии, в учреждении наиболее квалифицированных, опытных работников; совершенствование организации управления.
В перспективе актуальной становится задача управления кадровым потенциалом путем внедрения совершенных технологических процедур: оценки персонала и развития информационной базы для принятия обоснованных управленческих решений.
Оценка персонала. Исследования показали, что наиболее эффективным методом управления кадровым потенциалом является его оценка по параметрам, характеризующим профессиональную успешность работника. Оценка применима в таких областях как: отбор и расстановка персонала, планирование и сопровождение деятельности специалистов, подготовка и повышение квалификации работников, формирование, подготовка резерва для выдвижения на руководящую должность, совершенствовании системы льгот, условий труда и т.д.
Программа управления кадровым потенциалом не столько способствует продвижению персонала, сколько его развитию, повышению результативности мероприятий по повышению квалификации. Что в свою очередь является первостепенной задачей руководителя.
2.3 Материально-техническая база ООО «ТЛК «Драйвер»
В состав материально технической базы входят помещения по стоянке автотранспорта предприятия и зоны, производственные участки, склады , а также технические помещения энергетических и санитарно-технических служб и устройств (компрессорные, трансформаторные, насосные, вентиляционные камеры).
В состав площадей зон хранения (стоянки) подвижного состава входят площади стоянок (открытых или закрытых) с учетом площади, занимаемой оборудованием для прогрева автомобилей (для открытых стоянок), рамп и дополнительных поэтажных проездов (для закрытых многоэтажных стоянок).
В состав вспомогательных площадей предприятия входят: санитарно-бытовые помещения, пункты общественного питания, здравоохранения, управления.
ООО «ТЛК «Драйвер» выполняет перевозки грузов на автомобилях марок: для штучных грузов используются бортовые автомобили марки ГАЗ, МАЗ для перевозки грузов большей грузоподъемности используются тягачи марки КаМАЗ и дополнительно полуприцепы марки МАЗ и ОдАЗ. Перевозка сыпучих грузов осуществляется на самосвалах марок КрАЗ. Состав и структура подвижного состава в натуральном и стоимостном выражении, определяется возрастной состав. Данные полученных расчетов сводятся в таблицу 1.
| Подвижной состав | Марка, модификация | Год выпуска | Количество в ед. | Грузо-подъемность в тоннах | Годовой пробег, в км. | Количество технических обслуживаний | |
| Бортовые | ГАЗ | 2001 | 5 | 4 | 54000 | 13 | 4 |
| МАЗ | 2000 | 5 | 4 | 83600 | 20 | 5 | |
| Тягачи | КамАЗ | 2002 | 4 | 42 | 42000 | 11 | 3 |
| МАЗ | 2001 | 4 | 40 | 56000 | 14 | 5 | |
| Самосвалы | КрАЗ | 2002 | 20 | 240 | 260000 | 65 | 16 |
| Полуприцеп | МАЗ | 2000 | 4 | 80 | 12000 | - | - |
| ОдАЗ | 2002 | 4 | 30 | 16800 | - | - | |
| Буди | ПАЗ | 2004 | 2 | 48 | 36000 | 10 | 3 |
| Легковой автомобиль | ГАЗ | 2006 | 2 | 8 | 86400 | 22 | 5 |
Количество технических обслуживаний определено из расчета годового пробега и утвержденных нормативов и корректирующих коэффициентов, согласно Положение о техническом обслуживании и ремонте подвижного состава автомобильного транспорта.
На основе данных ООО «ТЛК «Драйвер» определяется динамика состава и структуры материально-технической базы предприятия. Стоимость подвижного состава приведена в таблице 2.
Таблица 2 Стоимость подвижного состава
| Марка автомобиля | Количество автомобилей, в ед. | Цена автомобиля, в тыс. руб. |
Стоимость, в тыс. руб. |
| Бортовые автомобили ГАЗ | 10 | 260 | 2600 |
| Тягачи, КамАЗ | 4 | 760 | 3040 |
| Тягачи МАЗ | 4 | 760 | 3040 |
| Самосвал, КамАЗ | 10 | 320 | 3200 |
| Самосвал, КрАЗ | 10 | 410 | 4100 |
| Полуприцеп, МАЗ | 4 | 280 | 720 |
| Полуприцеп, ОдАЗ | 4 | 135 | 540 |
| Автобус ПАЗ | 2 | 350 | 700 |
| Л. автомобиль, ГАЗ | 2 | 280 | 560 |
| Всего | 50 | - | 18500 |
Состав и структура всей материально – технической базы ООО «ТЛК «Драйвер» приведена в таблице 3.
Таблица 3. Состав и структура материально-технической базы.
| Наименование | Структура, % | Стоимостная оценка, тыс. руб. |
| 1. Транспортные средства | 21,1 | 18500 |
| 2. Производственные и административные здания | 20,0 | 17600 |
| 3. Сооружения, передаточные устройства | 5,9 | 5235 |
| 4. Машины и оборудование | 51,8 | 45500 |
| 5. Прочие | 1,2 | 920 |
| Итого | 100 | 87755 |
Соотношения различных элементов основных фондов в их общей стоимости характеризуют структуру основных фондов. Она зависит от многих факторов и в том числе от состава автомобильного парка, уровня концентрации и специализации производства, развития производственно-технической базы.
Особенностью структуры основных производственных фондов автомобильного транспорта ООО «ТЛК «Драйвер» является высокий удельный вес машин и оборудования, которые в основном задействованы в ремонте подвижного состава. Транспортные средства составляют 21,1 % .
По данным ООО «ТЛК «Драйвер» проводим анализ изменения и даем оценку движения основных фондов за анализируемый период за счет действия износа, списания старых фондов, прошедших свой амортизационный период, реализация имущества, не задействованного в процессе производства, приобретение нового имущества.
Движение стоимости материально-технической базы предприятия в течение года приведены в таблице 4.
Таблица 4. Движение стоимости материально-технической базы предприятия в течение года
| Наименование | Амортиза-ционная группа | Стоимость на начало года, тыс. руб. | Поступ-ление, тыс. руб. | Выбы-тие, тыс. руб. | Стоимость на конец года, тыс. руб. |
| Транспортные средства | 4-5 | 16070 | 3670 | 1240 | 18500 |
| Производственные и административные здания | 8-10 | 17800 | - | 200 | 17600 |
| Сооружения и передаточные устройства | 5-7 | 5235 | - | - | 5235 |
| Машины и оборудование | 4-6 | 31300 | 17600 | 3400 | 45500 |
| Прочие | 1-3 | 1005 | - | 85 | 920 |
| Итого | - | 71410 | 21270 | 4925 | 87755 |
В результате выполнения производственной программы состояние материально-технической базы предприятия постоянно меняется. На нее оказывают влияние различные виды износа, необходимо дать характеристику имеющимся видам износа. При оценке состояния материально-технической базы, используются стоимостные показатели: первоначальная стоимость, восстановительная стоимость, остаточная стоимость и среднегодовая стоимость.
3. Экономические характеристики предприятия ООО «ТЛК «Драйвер»
3.1 Анализ технического состояния материально-технической базы и эффективность её использования
Большое экономическое значение имеет эффективное использование производственных фондов, которое оценивается в натуральном (для определения технического состава основных фондов производственной мощности предприятия, для установления путей повышения использования производственных мощностей) и денежном (для установления при планировании их расширенного воспроизводства, а также для определения себестоимости продукции и рентабельности предприятия) выражениях.
Изучение технического состояния материально-технической базы автотранспортного предприятия оценивается рядом показателей, характеризующих техническую готовность подвижного состава к выполнению производственной программы. К таким показателям относятся: коэффициент износа, коэффициент обновления, коэффициент выбытия и коэффициент годности. Расчет этих показателей проведены по инвентарным объектам, которые были включены в материально-техническую базу предприятия.
В связи с длительностью функционирования, постепенным изнашиванием основных фондов существует несколько методов их денежной оценки:
По первоначальной стоимости, т.е. по фактической, включающей полную стоимость введенного в эксплуатацию объекта или прейскурантную цену покупаемых машин, других средств труда, а также стоимость их к месту использования;
По восстановительной стоимости;
По остаточной стоимости.
Коэффициент обновления характеризует интенсивность ввода в действие новых производственных мощностей:
 (1)
Где — стоимость основных фондов вновь поступивших в эксплуатацию за отчетный период, тыс. руб.
Сп по балансу составляет 21270 тыс. руб.
Ск — стоимость основных фондов на конец отчетного периода, тыс. руб.
Ск =87755 тыс. руб.
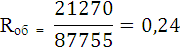
Коэффициент выбытии (изношенности):
 (2)
где А — сумма начислений амортизации за весь период эксплуатации, тыс. руб.
А = 62778 тыс. руб.
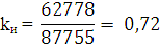
Коэффициент годности:
kг = 1 – kи (3)
1 – 0,72 = 0,28
Коэффициент выбытия определяют необходимость пополнения основными фондами:
 (4)
где Сн — стоимость основных производственных фондов на начало отчетного периода, 71410 тыс. руб.
Св — стоимость выбывших основных фондов за отчетный перод, тыс. руб.
Св по балансу составляет 4925 тыс. руб.
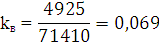
Приведенные данные позволяют сделать вывод, что основные производственные фонды изношены на 72 %. Для их замены у предприятия на сегодня средства отсутствуют. Данные полученных расчетов представить в таблице 5.
Таблица 5. Показатели технического состояния МТБ предприятия
| Наименование |
Стоимость, тыс. руб. |
Сумма износа, тыс. руб. |
Износ % |
Выроботка | Обновление | За год |
| Транспортные средства | 18500 | 13690 | 0,74 | 0,077 | 0,19 | 0,26 |
| Производственные и административные здания | 17600 | 14608 | 0,83 | 0,011 | - | 0,17 |
| Сооружения и передаточные устройства | 5235 | 5235 | 1,0 | - | - | - |
| Машины и оборудование | 45500 | 28665 | 0.63 | 0,108 | 0,38 | 0,37 |
| Прочие | 920 | 580 | 0,63 | 0,08 | - | 0,37 |
| Всего | 87755 | 62778 | 0,72 | 0,069 | 0,24 | 0,28 |
В качестве показателей, характеризующих эффективность использования материально-технической базы предприятия относятся показатели: фондоотдача, фондоемкость, фондовооруженность и рентабельность
Обобщающим показателем является показатель фондоотдачи, который определяет количество доходов, приходящихся на 1 руб. стоимости производственных основных фондов:
 (5)
где Д — доходы от основной деятельности, тыс. руб.,38400 тыс.руб.
Сс.г — среднегодовая стоимость производительных основных фондов, тыс. руб.
Сс.г составляет по Ф1 баланса (за минусом износа), 24977 тыс. руб.
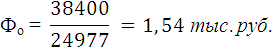
Экономическая эффективность использования производственных основных фондов может определяться рентабельностью, то есть количеством прибыли на 1 руб. стоимости этих фондов.
 (6)
где П — размер прибыли за год, тыс. руб., 7600 тыс. руб.
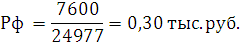
При анализе работы автомобильного транспорта, а также для характеристики состояния основных фондов используются следующие показатели:
Фондоемкость:
 (7)

Степень оснащенности каждого работника основными производственными фондами представляет собой фондооруженность:
 (8)
где N — среднесписочная численность работников, чел.
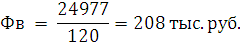
Показатели эффективности использования материально-технической базы предприятия приведены в таблице 6.
Таблица 6. Показатели эффективности использования материально-технической базы предприятия
Показатель |
Числен - ность, чел. |
Стои-мость, тыс. руб. | Доход, тыс. руб. |
Прибы- ль, тыс. руб. |
Фондоотдача | Фондоёмкость |
ФВ тыс. руб. |
R |
| Основные фонды в целом по предприятию в том числе: | 120 | 24977 | 38400 | 7600 | 1,53 | 0,65 | 208 | 0,3 |
| транспортные средства | 45 | 4810 | 15400 | 2700 | 3,2 | 0,31 | 107 | 0,56 |
| производственная база | 75 | 20167 | 23000 | 4900 | 1,14 | 0,87 | 269 | 0,24 |
Наибольшие финансовые показатели по производственной базе, где основной вид деятельности ремонт автотранспорта.
3.2 Анализ использования оборотных средств предприятия
Материально-техническая база предприятия находится в прямой зависимости от состояния оборотных средств, поэтому предприятия заинтересованы в организации наиболее рационального движения и использования оборотных средств.
Оборотные средства предоставляются предприятием для образования запасов материальных ценностей, покрытия затрат по незавершенному производству, расходов будущих периодов, а также для осуществления расчетов в установленные сроки. Оборотные средства предприятий составляют совокупность фондов оборотных и обращения, выраженных в деньгах
Эффективность деятельности автотранспортного предприятия в значительной степени зависит от наличия и состава оборотных средств.
Структура оборотных средств по отдельным предприятиям существенно различается. Она зависит от особенностей процесса производства, характера работы, степени технической вооруженности, уровня организации производства.
В таблице 7 приведена структура оборотных средств ООО «ТЛК «Драйвер»
Таблица 7. Структура оборотных средств ООО «ТЛК «Драйвер»
| Наименование элементов оборотных средств | Сумма оборотных средств, тыс. руб. | Удельный вес к итогу, % |
|
1. Оборотные средства в сфере производства (нормируемые средства) а) Производственные запасы, в том числе: материалы топливо запасные части и агрегаты автомобильные шины в запасе |
16370 3500 8300 2600 1900 |
53 11,3 26,9 8,4 6,1 |
| малоценные и быстроизнашивающиеся предметы | 70 | 0,2 |
|
б) Средства, находящиеся в производстве, в том числе: расходы будущих периодов |
350 350 |
1,1 1,1 |
| Всего оборотных средств в сфере производства | ||
|
2. Оборотные средства в сфере обращения (ненормируемые средства), в том числе денежные средства услуги автомобильного транспорта по расчетным документам, переведенным в банк на инкассо дебиторы |
14120 4500 1020 - 8600 |
45,8 14,6 3,3 - 27,9 |
| Итого: | 30840 | 100,0 |
Рациональное и эффективное использование оборотных средств является важнейшей задачей хозяйственного руководства и обеспечивает значительную экономию материальных и денежных ресурсов предприятия. На эффективность использования оказывает влияние скорость их движения за производственный цикл, то есть оборачиваемость оборотных средств за определенный период, которая характеризуется количеством оборотов за год и длительность.
Эффективность использования оборотных средств характеризуется системой экономических показателей, прежде всего оборачиваемостью оборотных средств.
Под оборачиваемостью оборотных средств понимается продолжительность полного кругооборота средств с момента приобретения оборотных средств (покупки сырья, материалов и т.п.) до выхода и реализации готовой продукции. Кругооборот оборотных средств завершается зачислением выручки на счет предприятия.
Оборачиваемость оборотных средств неодинакова на различных предприятиях, что зависит от их отраслевой принадлежности, а в пределах одной отрасли – от организации производства и сбыта продукции, размещения оборотных средств и других факторов.
Оборачиваемость оборотных средств характеризуется рядом взаимосвязанных показателей: длительностью одного оборота в днях, количеством оборотов за определенный период (коэффициент оборачиваемости), суммой занятых на предприятии оборотных средств на единицу продукции (коэффициент загрузки).
Длительность одного оборота оборотных средств исчисляется по формуле:
 (9)
где О – длительность оборота, дни; Т – объем товарной продукции, руб.; Д – число дней в рассматриваемом периоде, дни.
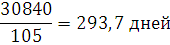
Уменьшение длительности одного оборота свидетельствует об улучшении использования оборотных средств.
Количество оборотов за определенный период, или коэффициент оборачиваемости оборотных средств (КО), исчисляется по формуле:
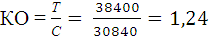 (10)
Чем выше при данных условиях коэффициент оборачиваемости, тем лучше используются оборотные средства.
Коэффициент загрузки средств в обороте (Кз), обратный коэффициенту оборачиваемости, определяется по формуле:
 (11)
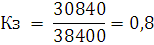
Кроме указанных показателей также может быть использован показатель отдачи оборотных средств который определяется отношением прибыли от реализации продукции предприятия к остаткам оборотных средств.
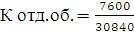 =
0,24 (12)
Показатели оборачиваемости оборотных средств могут рассчитываться по всем оборотным средствам, участвующим в обороте, и по отдельным элементам.
Изменение оборачиваемости средств выявляется путем сопоставления фактических показателей с плановыми или показателями предшествующего периода. В результате сравнения показателей оборачиваемости оборотных средств выявляется ее ускорение или замедление.
При ускорении оборачиваемости оборотных средств из оборота высвобождаются материальные ресурсы и источники их образования, при замедлении – в оборот вовлекаются дополнительные средства.
Высвобождение оборотных средств вследствие ускорения их оборачиваемости может быть абсолютным и относительным. Абсолютное высвобождение имеет место, если фактические остатки оборотных средств меньше норматива или остатков предшествующего периода при сохранении или превышении объема реализации за рассматриваемый период. Относительное высвобождение оборотных средств имеет место в тех случаях, когда ускорение их оборачиваемости происходит одновременно с ростом объема выпуска продукции, причем темп роста объема производства опережает темп роста остатков оборотных средств.
3.3 Анализ ликвидности предприятия
Целью анализа является получение предприятия объективной информации, которая необходима для принятия собственной финансовой политики. При этом предлагается для анализа совокупность показателей уровня платежеспособности предприятия. Это показатели ликвидности и бухгалтерского баланса, которые должны быть индикаторами комплексной оценки финансового состояния со стороны инвестора. Принятие инвестором решения по целевому вложению своего капитала в конкретный объект - АТП, будет минимально рискованным при получении достоверной информации, которая отражает соответствующие показатели. И если эти показатели говорят о минимальном риске. В международной практике применяется ряд показателей, характеризующих уровень надежности финансового положения предприятия. Это:
• Оценка ликвидности.
• Оценка имущественного положения,
• Оценка финансовой устойчивости.
• Оценка деловой активности.
• Оценка рентабельности.
Далее выполним анализ имущественного состояния данного предприятия. Для упрощения анализа произведем аналитическую группировку статей баланса предприятия по пассиву и активу в таблице 8.
Таблица 8 - Анализ статей баланса
| Показатели | На начало периода | На конец периода | Абсолютное отклонение | Темпы роста | ||
| тыс.руб. | % к итогу | тыс.руб. | % к итогу | тыс.руб. | % к итогу | |
| Активы | ||||||
| Имущество всего | 5475,00 | 100,0% | 5320 | 100,0% | -155,00 | - |
| Иммобилизационные активы | 3282,18 | 59,9% | 3298,40 | 62,0% | 16,22 | 2,05% |
| Оборотные активы | 2192,82 | 40,1% | 2021,60 | 38,0% | -171,22 | -2,05% |
| Запасы | 1699,08 | 31,0% | 1675,80 | 31,5% | -23,28 | 0,47% |
| Дебиторская задолженность | 379,36 | 6,9% | 255,36 | 4,8% | -124,00 | -2,13% |
| Депозитные средства | 114,40 | 2,1% | 90,44 | 1,7% | -23,96 | -0,39% |
| Пассивы | ||||||
| Источники имущества свего | 5475,00 | 100,000% | 5320,00 | 100,000% | -155,00 | - |
| Собственный капитал | 4861,80 | 88,800% | 4910,36 | 92,300% | 48,56 | 3,500% |
| Заемный капитал | 613,20 | 11,200% | 409,64 | 7,700% | -203,56 | -3,500% |
Соотношение собственного и заемного капитала говорит об автономии предприятия в условиях рыночных связей, о его финансовой устойчивости, о его ликвидности Обобщенно вертикальный анализ баланса дан в таблице 5
Из приведенного анализа можно сделать вывод о том, что в структуре баланса в течение 2009 года произошли следующие изменения:
Снижение доли основных средств и других внеоборотных средств на 1,4% и увеличение доли оборотных средств на 1,4%. Рост удельного веса оборотных средств, произошел в основном от увеличения доли запасов и затрат на 3%. Как положительную тенденцию следует рассматривать сокращение в 2008 г. удельного веса дебиторской задолженности на 1,4%.
В структуре источников принципиальных изменений не произошло. Высокий удельный вес имеет собственный капитал. Если в 2006 году он составил 88,8%, то в 2008 году 93,3%. Рост доли собственного капитала был, достигнут в основном за счет уменьшения доли кредиторской задолженности на 3,5%.
Предприятие по-прежнему использует долгосрочные ссуды и кредиты, но их удельный вес очень мал.
По данным баланса динамика имущественного положения предприятия «ТЛК «Драйвер» представлена в таблице 9. Из приведенных данных видно, что за анализируемый период имущество уменьшилось на 155 тыс.руб., что говорит об убывании имущественного потенциала предприятия. Прирост (16,22 тыс.руб.), был только лишь по иммобилизационным активам.
Таблица 9 - Вертикальный анализ баланса
| № п/п Статьи баланса | 2008 г. | 2009 г. | |
| Сумма в % | Сумма в % | Отклонение, % | |
| АКТИВЫ | |||
|
1 Основные средства и другие необоротные активы: Основные средства. Пр. необоротные активы. |
59,95 0,05 |
62,00 0,06 |
2,05 0,01 |
| ИТОГО | 60,00 | 62,06 | 2,06 |
|
2 Оборотные средства: Запасы и затраты Расчеты с дебиторами Денежнедные средства и прочее активы |
31,03 6,93 2,09 |
31,50 4,80 1,70 |
0,47 -2,13 -0,39 |
| ИТОГО | 40,05 | 38,00 | -2,05 |
| БАЛАНС | 100 | 100 | 0 |
| ПАССИВЫ | |||
| 3 Собственый капитал | 88,8 | 92,3 | 3,5 |
| ИТОГО | 88,8 | 92,3 | 3,5 |
|
4 Привлеченные средства: Долгосрочные ссуды и займы Краткосрочные займы |
0,0 |
0,0 |
0,0 |
|
Расчеты с кредиторами Порчие пассивы |
11,2 | 7,7 | -3,5 |
| ИТОГО | 11,2 | 7,7 | -3,5 |
| БАЛАНС | 100 | 100 | 0 |
Таблица 10 - Изменение имущественного положения предприятия
|
№ п/п |
Показатели |
2008 г. тыс.руб.,% |
2009 г. тыс.руб.,% |
Изменение тыс.,руб., % |
|||
| 1 | Всего имущества, в том числе | 5475,0 | 1,00 | 5320 | 1 | -155 | 0 |
| 2 | Иммобильные активы | 3282,2 | 0,60 | 3298,4 | 0,62 | 16,22 | 0,02 |
| 3 | Мобильные активы | 2192,8 | 0,4 | 2021,6 | 0,38 | -171,22 | -0,02 |
| 4 | Денежные средства и прочие активы | 493,74 | 9,02 | 345,8 | 6,5 | -147,94 | -2,52 |
| 5 | Запасы и затраты | 1699,1 | 9,02 | 3445,8 | 6,5 | -147,94 | -2,52 |
В компании довольно высокий удельный вес имущества производственного назначения. Коэффициент имущества производственного назначения составил в 2008 году 0,90, а в 2009г - 0,93. Наряду с ростом данного показателя выросла доля материальных оборотных средств в имуществе «ТЛК «Драйвер» на 3,7%, тогда, как удельный вес основных средств уменьшился на 1,4%
Оценка ликвидности и баланса предприятия производится по коэффициенту ликвидности и позволяет определить способность предприятия оплатить свои краткосрочные обязательства в течение отчетного периода. Наиболее важные из них следующие: наиболее ликвидные активы - денежные средства предприятия и краткосрочные финансовые вложения (ценные бумаги); быстро реализуемые активы - дебиторские задолженности и прочие активы; медленно реализуемые статьи раздела НАД «Запасы и затраты» - «Расходы будущих периодов», а также статьи из раздела («Долгосрочные финансовые вложении за вычетом величины вложений в уставные фонды других предприятий) и расчеты с учредителями; труднореализуемые активы («Основные средства и иные в необоротные активы») за исключением статей этого раздела включенных в предыдущую группу. Пассивы так же группируются по степени срочности их оплаты: наиболее срочные обязательства - к ним относятся кредиторские задолженности статья ППБ «Расчеты и прочие пассивы»), а так же ссуды не погашенные в срок; Итог функции получается вычитанием из итога величины наиболее ликвидных активов
Из сравнения мы видим, что выполнение четвертого неравенства свидетельствует о наличии минимального уровня финансовой устойчивости, т. е. - наличии у компании оборотных средств.
В данном случае, при анализе, первое условие не соответствует полученному результату. Это говорит о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным и по той причине, что соответствие степени ликвидности активов и сроков погашения обязательств в пассиве намечено ориентировочно.
Величина собственных оборотных средств характеризует ту часть капитала предприятия, которая является источником покрытия его текущих активов (т.е активов имеющих оборачиваемость менее года). Этот расчетный показатель зависит как от структуры активов, так и от структуры источников средств. Показатель имеет особо важное значение для предприятия.
Основным и постоянным источником увеличения собственных оборотных средств является прибыль. Не следует смешивать понятия «оборотные средства» и «собственные оборотные средства». Первый показатель характеризует активы предприятия, второй источники средств, а именно часть собственного капитала предприятия, которая служит для покрытия текущих активов.
Величина собственных оборотных средств численно равна превышению текущих активов над текущими обязательств .
Рассчитаем величину собственных оборотных средств компании на 1.01.2008г. и на 1.01.2009 г,
Произведем оценку поэтапно:
Величина собственных оборотных средств
Рассчитаем величину собственных оборотных средств в таблице 11
Таблица 11 Величина оборотных средств «ТЛК «Драйвер» тыс. руб.
| № пп | Показатели |
на 01.01.2008 г. В тыс.руб. |
на 01.01.2009 г. В тыс.руб. |
| 1 | Источники собственных средств | 4861,80 | 4910,36 |
| 2 | Долгосрочные пассивы | 0,27 | 0,11 |
| 3 | Основные средства и др. необоротные активы | 3282,18 | 3298,40 |
| 4 | Убытки пошлых лет | - | - |
| 5 | Убытки настоящего периода | - | - |
| 6 | Величина собственных средств | 1579,34 | 1611,85 |
Из расчетов мы видим, что величина собственных оборотных средств на 1.01.09г. Увеличилась 32,4 тыс. руб. по сравнению с 2008.
Это свидетельствует о том, что финансовое положение предприятия в данном случае является устойчивым.
Коэффициент абсолютной ликвидности (платежеспособность). Является наиболее жестким критерием ликвидности предприятия. Он показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно. По международным стандартам, в зависимости от отрасли хозяйства и рыночной конъюнктуры, коэффициент абсолютной ликвидности колеблется от 0.2 до 0,3. Рассчитаем его для АТП в таблице12
Таблица 12 Расчет коэффициента абсолютной ликвидности.
| № пп | Показатели | на 01.01.2008 | на 01.01.2009 |
| 1 | Денежные средства | 0,4 | 0,8 |
| 2 | Расчетный счет | 0,74 | 0,10 |
| 3 | Прочие денежные средства | 113,26 | 89,54 |
| 4 | Использование заемных средств | _ | _ |
| 5 | ИТОГО | 114,40 | 90,44 |
| 6 | Расчеты и другие пассивы | 612,93 | 409,53 |
| 7 | Коэффициент абсолютной ликвидности | 0,187 | 0,221 |
Снижение объемов краткосрочных обязательств таблица 8 и активов увеличения. Общая ликвидность показывает, что предприятие способно выполнить свои краткосрочные обязательств за счет остатков средств на расчетном счете, и, без реализации.
Детализированный анализ ликвидности АТП проводится с использования абсолютных и относительных показателей, дающих оценку финансового состояния предприятия, представленных в