Капитал корпораций
Кпр - средняя цена привлеченных средств,
Wi - удельный вес i- ой группы депозитов в общем их объеме,
Ki - процентная ставка для i - ой группы депозитов,
n - число групп депозитов.
4.3.6. Цена затрат по лизингу.
В настоящее время лизинг в России представлен не достаточно широко, но уже сейчас многие крупные российские корпорации имеют в своей структуре компании, предлагающие лизинговые услуги. Необходимо отметить, что в дальнейшем в России лизинг будет более активно развиваться, т.к. он является неотъемлемой частью любой развитой экономики.
Лизинг представляет собой специфический вид заемных средств. Дело в том, что те основные средства, которыми владеет предприятие, учтены на балансе. В то же время этот вид активов может быть взят в аренду без окончательного приобретения. Интересно то, что таким образом приобретенные активы не отражаются на балансе общества, как не отражаются и соответствующие источники финансирования. Поэтому фирма реально имеет большее количество заемных средств, чем это следует из отчета. Кроме того, классическая структура капитала остается неизменной, невидимой для кредитора, что позволит обществу продолжить работу по привлечению новых заемных финансовых средств.
Чтобы подсчитать цену лизингового капитала, необходимо оценить все расходы, связанные с обслуживанием аренды (арендные платежи), и поделить их на сумму, соответствующую цене приобретения на баланс данного оборудования. Данный показатель будет характеризовать составляющую капитала в соответствии с классическим подходом.
Для оценки стоимости капитала компании с учетом лизинга целесообразно ввести соответствующий лизинговый капитал в размере стоимости имущества взятого в лизинг и оценить его цену по предложенному выше методу.
4.3.7. Оценка забалансовых обязательств.
В настоящий момент на внебалансовых счетах многих российских банков и предприятий появились забалансовые обязательства (например: банковские гарантии), которые при определенных условиях могут потребовать от компании (кредитной организации) осуществить платежи по данному виду долга.
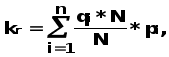 Сумма
платежа и вероятность
осуществления
платежа зависит
от конкретного
вида обязательств.
Данное положение
дел свидетельствует
о том, что при
оценке данного
рода обязательств
необходимо
рассматривать
их по отдельности.
Так если кредитной
организацией
выдана гарантия
на N млн.
долларов США,
а вероятность
осуществления
платежа по
данной гарантии
в размере qi
- ой доли от N
равна pi,
то стоимость
данного гарантии
составляет:
Для корректировки стоимости капитала фирмы с учетом забалансовых обязательств целесообразно ввести дополнительный забалансовый капитал и рассчитать его стоимость по предложенному выше способу.
4.4. Пример оценки стоимости капитала. С точки зрения финансового менеджера предприятие это некоторое производство, в которое был вложен ресурс под названием "капитал" и от которого получаем определенную отдачу. Капитал - это ресурс, и за любой ресурс надо платить. Стоимость капитала - это характеристика, сколько нужно платить за ресурс "капитал". Проиллюстрируем расчеты примером некоторого промышленного предприятия. В таблице приведены данные, характеризующие пассив баланса предприятия в млн. руб.
|
Пассив на 1.01.98 г. |
млн. руб. |
| Уставный и добавочный капитал | 240 |
| Фонд накопления и прочее | 10 |
|
ИТОГО собственный капитал |
250 |
| Кредиты | 10 |
| Кредиторская задолженность: | |
| поставщики и подрядчики | 60 |
| по оплате труда | 3 |
| перед бюджетом - основной долг | 42 |
| перед бюджетом - пени | 20 |
| перед Пенсионным фондом - основной долг | 6 |
| перед Пенсионным фондом - пени | 5 |
| прочие кредиторы | 4 |
|
ИТОГО задолженность |
150 |
|
ИТОГО пассивы |
400 |
Стоимости отдельных компонент капитала Выплаты (или условные выплаты) по цене капитала рассчитываются по средствам, остающимся в распоряжении предприятий, т.е. по чистой прибыли.
Стоимость собственного капитала Собственный капитал включает уставный капитал, добавленный капитал, накопленную прибыль и другие источники типа целевого финансирования и пр. Расчетно стоимость уставного капитала равна сумме дивидендов, деленной на величину уставного капитала. Как правило, предприятие, которое акционировалось на базе государственного предприятия, испытывает недостаток оборотных средств, сами предприятия были приобретены достаточно дешево, и собственники не активно требуют выплат дивидендов. В этом случае цена уставного капитала равна 0%. (Для анализа в данном случае несущественно различие между выплатами по обыкновенным и привилегированным акциям.)
Добавочный капитал создавался в российских условиях как результат переоценки основных фондов. С одной стороны, выплат по нему не предусмотрено, так что его цена равна 0%. С другой стороны, предприятие может провести эмиссию акций за счет добавленного капитала, и он превратится в уставный капитал, и расчет цены капитала следует вести по цене уставного капитала. Но в сегодняшних условиях результат одинаковый, цена добавочного капитала может рассматриваться равной 0%. Формально выплат по нераспределенной прибыли нет, но она могла быть выплачена в виде дивидендов и потом вложена в уставный капитал. Так что стоимость нераспределенной прибыли совпадает с ценой уставного капитала. Стоимость других источников, по которым выплаты не предусмотрены, можно принять равной 0%. По каждой компоненте мы получили, что выплаты равны 0%.Общая стоимость собственного капитала равна 0%. Результаты расчетов приведены в Таблице 2.4.2.
Таблица 2.4.2.
|
Показатель |
Величина, млн. руб. |
Цена, % |
Выплаты, млн. руб. |
| Уставный и добавочный капитал | 240 | 0 | 0 |
| Фонд накопления и прочее | 10 | 0 | 0 |
| ИТОГО собственный капитал | 250 | 0 | 0 |
Стоимость заемных средств.
Проценты по долгосрочным кредитам выплачиваются из чистой прибыли, поэтому стоимость долгосрочных заемных кредитов совпадает с кредитной ставкой. Проценты по краткосрочному кредиту в размере ставки Банка России + 3% относятся на себестоимость.
Налогооблагаемая прибыль уменьшается на величину процентов, и предприятие должно платить меньший налог на прибыль.
Поэтому стоимость краткосрочных кредитов равна процентной ставке, умноженной на коэффициент, учитывающий налог на прибыль.
Таким образом, если процентная ставка по кредиту не превышает ставки Банка России + 3%, то:
Цкк = ПСкк * (1 - ПСнп),
где Цкк - цена краткосрочных кредитов, ПСкк - процентная ставка по краткосрочному кредиту, ПСнп - процентная ставка налога на прибыль.
Например, если ставка по кредиту 33%, налог на прибыль равен 35%, то цена кредита как источника финансирования равна 21,5%.
Кредиторская задолженность. В западной практике кредиторскую задолженность не принимают во внимание при анализе цены капитала. Это связано с тем, что она проплачивается в срок, ее доля относительно невелика. Процедура банкротства работает более или менее нормально в отличие от нашей, неплатежей нет. Но в России в условиях неплатежей у предприятий есть огромная кредиторская задолженность, и они часто финансируют свою текущую деятельность практически за счет только кредиторской задолженности, поэтому не рассматривать этот источник финансирования нельзя. Сущность различных компонентов кредиторской задолженности различна, для анализа цены капитала следует рассмотреть все основные статьи. Задолженность поставщикам и подрядчикам. В договорах предусматриваются штрафные санкции или изменение цен в зависимости от срока оплаты. Иногда стоимость договора зависит от текущего курса доллара США. В этом случае стоимость задолженности поставщикам - рост курса доллара. Задолженность по оплате труда. Цена этого источника - на сколько больше должны заплатить работнику, если зарплату задержали (по сути, индексация зарплаты). На практике ее никто не пересчитывает, и ее цена равна 0%. Исходя из стоимости капитала задолженность по зарплате - очень хороший источник финансирования. Задолженность перед бюджетом возрастает на величину пеней за просрочку задолженности по 0,3% в день (Закон Российской Федерации от 27.12.91 г. N 2118-1 "Об основах налоговой системы в Российской Федерации" в редакции от 21.07.97 г.). Пени на пени не начисляются, поэтому расчет осуществляется по схеме простых процентов. За 365 дней это составляет примерно 110% годовых. Схема оценки задолженности во внебюджетные фонды такая же, как и задолженности перед бюджетом. По прочим краткосрочным пассивам стоимость капитала принимаем равной 0% (на конкретном предприятии целесообразно рассмотреть более детально эти статьи, особенно если они большие).Анализ результатов расчета. Все данные по расчету цены отдельных статей сведены в таблице. Цена кредиторской задолженности определяется как сумма выплат (например, пени и штрафы, увеличение выплат и т.п.) по каждой статье, деленная на величину кредиторской задолженности.
|
Показатель |
Величина, млн. руб. |
стоимость, % |
Выплаты, млн. руб. |
| Уставный и добавочный капитал | 240 | 0 | 0,0 |
| Фонд накопления и прочее | 10 | 0 | 0,0 |
|
ИТОГО собственный капитал |
250 |
0 |
0,0 |
| Краткосрочные кредиты | 10 | 21,5 | 2,1 |
| Кредиторская задолженность | 140 | 42 | 58,8 |
| поставщики и подрядчики | 60 | 10 | 6,0 |
| по оплате труда | 3 | 0 | 0,0 |
| перед бюджетом - основной долг | 42 | 110 | 46,2 |
| перед бюджетом - пени | 20 | 0 | 0,0 |
| перед Пенсионным фондом - основной долг | 6 | 110 | 6,6 |
| перед Пенсионным фондом - пени | 5 | 0 | 0,0 |
| прочие кредиторы | 4 | 0 | 0,0 |
|
ИТОГО заемные средства |
150 |
41 |
60,9 |
|
ИТОГО по пассивам |
400 |
15 |
60,9 |
Из таблицы видно, что средняя стоимость кредиторской задолженности в расчете оказалась равной 42%, средняя стоимость заемных средств - 41%, средняя цена всего капитала - 15%. В общей сумме 61 млн. руб. выплат определяющая доля это задолженность бюджету и внебюджетным фондам (52,8 млн. руб.), поэтому игнорировать эти источники финансирования нельзя.Стоимость реструктуризации задолженности. При осуществлении реструктуризации задолженности задача предприятия - минимизировать стоимость капитала.
Минимизация возможна за счет уменьшения доли "дорогих" и увеличения доли "дешевых" источников финансирования.
Наиболее высокая стоимость задолженности в бюджет и внебюджетные фонды. Значительная часть долгов по платежам в бюджет и внебюджетные фонды сформировалась за предыдущие годы, многие предприятия не в состоянии осуществить их погашение, а следовательно, они будут только нарастать. Это ведет к ухудшению финансового состояния предприятия. Рассмотрим последствия реструктуризации задолженности в бюджет согласно совместному приказу Госналогслужбы России от 15.05.98 г. N АП-3-10/100, Федеральной службы России по делам о несостоятельности и финансовому оздоровлению от 14.05.98 г. N 42, Российского фонда федерального имущества от 14.05.98 г. N 9 "О порядке применения постановления Правительства Российской Федерации от 14 апреля 1998 г. N 395 "О порядке проведения в 1998 году реструктуризации задолженности юридических лиц перед федеральным бюджетом":
предприятие выплачивает все текущие начисления налогов;
задолженность на 1 января 1998 г. фиксируется и будет погашаться в срок до 4 лет равными долями (т.е. 1/16 основного долга ежеквартально);
выплаты накопленной задолженности по пеням и штрафам производятся в
течение 10 лет (т.е. 1/40 суммы долга ежеквартально);
осуществляется выплата процентов за отсроченные суммы задолженности по 1/4 ставки Банка России на дату уплаты;
предоставляется достаточный залог.
Таким образом, речь идет о преобразовании текущей задолженности федеральному бюджету в долгосрочный кредит на 4 года по 1/4 ставки Банка России. Кроме того, погашаются пени и штрафы, накопленные предприятием, в срок до 10 лет.
Допустим, что ставка Банка России будет составлять в 1999 г. 60%, в 2000 г. - 40%, в 2001 г. - 32%, в 2002 г. - 24%, в 2003 г. - 20%, в 2004 г. - 16%, в 2005 г. - 12%, в 2006 г. - 10%, в 2007 г. - 8%, в 2008 г. - 6%. В нашем примере предприятие должно в бюджет 42 000 тыс. руб. (основной долг) и 20 000 тыс. руб. пеней. При реструктуризации федеральный бюджет как бы предоставляет предприятию долгосрочный кредит, в котором государство "инвестирует" основной долг и пени и получает обратно основной долг по частям ежеквартально, проценты за отсрочку долга и пени через 10 лет. Ставка кредита определяется внутренней нормой доходности потока платежей, состоящего из инвестирования основного долга и пеней в начальный период и выплат долей основного долга, процентов и пеней в последующие периоды. Предприятие должно погашать основной долг ежеквартально в течение 4 лет, т.е. 16 кварталов в размере 2625 тыс. руб. (=6000/16). Предприятие должно уплатить проценты за отсрочку долга по кварталам в уменьшающейся сумме от 690 до 13 тыс. руб. В отсутствие пеней ставка "кредита" составляла бы всего 4,6% годовых. Суммарные выплаты составляют 46 095 тыс. руб. и незначительно превышают величину основного долга. Учет пеней в размере 20 000 тыс. руб. повышает ставку долгосрочного кредита до 19,8% годовых, общие выплаты составляют 67 235 тыс. руб. Если брать кредит под погашение рассматриваемой задолженности при таких же процентных ставках, как и в Банке России, выплаты будут значительно больше и за 4 года составят 134 868 тыс. руб. Выигрыш составляет 134 868 - 67 235 = 67 633 тыс. руб., или 101%. Таким образом, реструктуризация задолженности чрезвычайно выгодна. В таблице приведен график платежей по реструктурированной задолженности. Последний столбец суммарные выплаты по аналогичному кредиту.
|
Год |
Квар-тал |
Квартальная сумма основного долга (1/16 от основного долга), тыс. руб. |
Квартальная сумма штрафов и пеней (1/40 от штрафов и пеней), тыс. руб. |
Проценты за отсроченные суммы задолженности (сумма выплат по 1/4 ставки ЦБ РФ), тыс. руб. |
Итого, тыс. |
Выплаты по кредиту, тыс. руб. |
Ставка ЦБ РФ, % |
| 1999 | I | 2 625 | 500 | 469 | 3 594 | 12 425 | 60 |
| II | 2 625 | 500 | 469 | 3 594 | 11 956 | 60 | |
| III | 2 625 | 500 | 469 | 3 594 | 11 488 | 60 | |
| IV | 2 625 | 500 | 469 | 3 594 | 11 019 | 60 | |
|
ИТОГО за 1999 г. |
10 500 |
2 000 |
1 875 |
14 375 |
46 888 |
||
| 2000 | I | 2 625 | 500 | 313 | 3438 | 8 075 | 40 |
| II | 2 625 | 500 | 313 | 3438 | 7 763 | 40 | |
| III | 2 625 | 500 | 313 | 3438 | 7 450 | 40 | |
| IV | 2 625 | 500 | 313 | 3438 | 7 138 | 40 | |
|
ИТОГО за 2000 г. |
10 500 |
2 000 |
1 250 |
13 750 |
30 425 |
||
| 2001 | I | 2 625 | 500 | 250 | 3 375 | 6 085 | 32 |
| II | 2 625 | 500 | 250 | 3 375 | 5 835 | 32 | |
| III | 2 625 | 500 | 250 | 3 375 | 5 585 | 32 | |
| IV | 2 625 | 500 | 250 | 3 375 | 5 335 | 32 | |
|
ИТОГО за 2001 г. |
10 500 |
2 000 |
1 000 |
13 500 |
22 840 |
||
| 2002 | I | 2 625 | 500 | 188 | 3 313 | 4 595 | 24 |
| II | 2 625 | 500 | 188 | 3 313 | 4 408 | 24 | |
| III | 2 625 | 500 | 188 | 3 313 | 4 220 | 24 | |
| IV | 2 625 | 500 | 188 | 3 313 | 4 033 | 24 | |
|
ИТОГО за 2002 г. |
10 500 |
2 000 |
750 |
13 250 |
17 255 |
||
|
ИТОГО за 2003 г. |
2 000 |
100 |
2 100 |
4 250 |
20 | ||
|
ИТОГО за 2004 г. |
2 000 |
80 |
2 080 |
3 480 |
16 | ||
|
ИТОГО за 2005 г. |
2 000 |
60 |
2 060 |
2 870 |
12 | ||
|
ИТОГО за 2006 г. |
2 000 |
50 |
2 050 |
2 525 |
10 | ||
|
ИТОГО за 2007 г. |
2 000 |
40 |
2 040 |
2 260 |
8 | ||
|
ИТОГО за 2008 г. |
2 000 |
30 |
2 030 |
2 075 |
6 | ||
|
ИТОГО за весь период |
42 000 |
20 000 |
5 235 |
67 235 |
134 868 |
Данный расчет проведен для одного значения основного долга и величины пеней. Для другой величины основного долга следует все расчеты изменить пропорционально.
Выводы:
Реструктуризация задолженности в бюджет чрезвычайно выгодна для предприятия, так как стоимость задолженности в бюджет уменьшается до 10 -20% годовых. Значительно уменьшается средняя стоимость капитала. В рассматриваемом примере средняя стоимость заемных средств уменьшается до 10%, средняя цена пассивов - до 4%.
В условиях реструктуризации задолженности выплаты по ним становятся реальными. Предприятия получают возможность планировать финансовую деятельность на несколько лет вперед и инвестировать финансовые ресурсы в собственное развитие.
5. Классические теории поиска оптимальной структуры капитала и их применимость в российских условиях.
5.1. Традиционная теория.
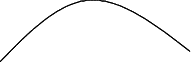
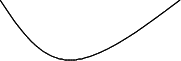
В финансовых кругах в странах с развитой рыночной экономикой в отношении оптимизации структуры капитала компаний сложился так называемый традиционный подход [1]. В соответствии данным подходом утверждается, что при прочих равных условиях фирма имеет некоторую оптимальную структуру капитала, максимизирующую благосостояние акционеров (стоимость фирмы). Графически данное утверждение представлено на Рисунке 5.1.а).
Традиционалисты считают, что незначительные количества долга не влияют на доходность акций, т.е. норма доходности на обыкновенные акции может считаться приблизительно постоянной в рассматриваемой области значений долга. В силу того, что по их мнению стоимость долговых обязательств значительно ниже стоимости собственного капитала, средняя стоимость капитала будет убывать.
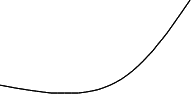
Также традиционалисты считают, что данный процесс не может происходить бесконечно, и существует такое предельное значение долга, когда стоимость собственного капитала и риск фирмы начнут расти. Стоимость долга с ростом риска также начнет расти.
В результате стоимость совокупного капитала фирмы будет иметь U - образную форму (см. Рисунок 5.1.б)), а минимум стоимости совокупного капитала должен дать его оптимальную структуру.
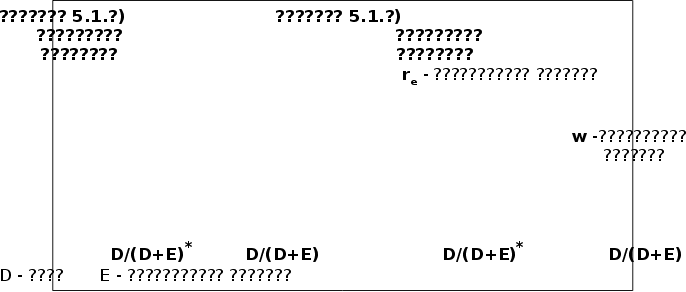 Традиционалисты
не проводили
строгих доказательств
и их теория
является скорее
интуитивной,
чем научно
обоснованной,
поэтому она
определяет
лишь ориентировочное
поведении
стоимостей
собственного,
заемного и
совокупного
капитала.






В силу необоснованности данного подхода применение его в России практически невозможно, в этой связи рассмотрим другие более теоретически обоснованные подходы.
5.2. Теория Модильяни и Миллера формирования структуры капитала фирмы.
В период с 1958 по 1963 года Ф.Модильяни и М.Миллер (далее ММ) исследовали эффект влияния выбора фирмой способа финансирования на ее рыночную стоимость. В результате данная теория стала основной теорией финансирования корпораций. Рассмотрим вкратце результаты, полученные ММ, и их недостатки.
В основе теории ММ лежат ряд достаточно жестких предположений, на основании которых ММ и сделали свои заключения. Данные предположения перечислены ниже [3]:
Все инвесторы имеют одинаковое поведение на рынке и имеют одинаковые ожидания относительно одинаковых видов активов.
Модель рассматривается в условиях совершенного рынка капиталов, т.е. индивидуумы и фирмы (корпорации) могут заимствовать на одинаковых условиях и отсутствуют транзакционные затраты.
Стоимость долга в модели постоянна и равна безрисковой процентной ставке.
Все фирмы в модели имеют нулевой рост, т.е. подразумевается, что годовые доходы фирмы постоянны и бесконечны во времени. Все доходы фирмы выплачиваются в виде дивидендов.
В модели полностью отсутствуют налоги.
На основании сделанных предположений ММ вывели следующие правила:
|
Правило ММ №1. |
Стоимость фирмы не зависит от ее стратегии финансирования (т.е. от ее структуры капитала).
|
|
|
Ожидаемая
норма отдачи
на акции
левереджированной
( |

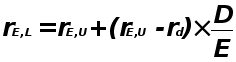 Правило
ММ №2.
 )
фирмы равна
ожидаемой
норме отдачи
на акции
нелевереджированной
фирмы (
 )
плюс премия,
связанная с
финансовым
риском, которая
равна отношению
долга (D)
фирмы к ее
собственному
капиталу (Е),
умноженному
на разницу
между ожидаемой
нормой отдачи
на акции
нелевереджированной
фирмы и на долг:
Комментарий к Правилу ММ №1.
Данное правило гласит, что неважно, каково распределение капитала между долговыми обязательствами и акциями, стоимость активов и инвестиций определяется исключительно самими активами и инвестициями. Для подтверждения данного утверждения авторы ММ приводят тот факт, что инвесторы всегда могут заменить корпоративное заемное финансирование на персональное. В этом случае фирма не сможет сделать для акционеров ничего, чего бы они не могли сделать сами, т.е. заем не меняет стоимости фирмы. Две фирмы в модели ММ, различающиеся только структурой капитала, должны иметь одинаковую стоимость, иначе акционеры из фирмы с большей ценой перейдут в фирму с меньшей ценой, что на совершенном рынке выровняет стоимости фирм и их акций.
Доказательство Правила ММ №1.
Доказательство Правила ММ №1 с использованием модели оценки долгосрочных активов[3].
Рассмотрим долгосрочный актив, приносящий ежегодно фиксированный дивиденд. При вычислении его приведенной стоимости мы можем учесть риск одним из двух способов. Можно продисконтировать ожидаемый поток денежных средств С1 по скорректированной на риск ставке дисконта:
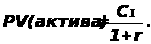 (1)
Или же можно продисконтировать надежный эквивалент потока денежных средств С по безрисковой ставке процента rf:
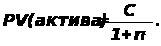 (2)
Согласно модели оценки активов САРМ имеем:
r = rf + b (rm - rf). (3)
Объединяя (1) и (3), получаем:
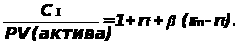 (4)
Определим b (бету), вычислив ковариацию между доходностью актива и рыночной доходностью и поделив на дисперсию рыночной доходности:
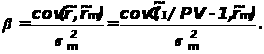 (5)
В формуле (5) волной помечены будущие значения соответствующих показателей. Т.к. PV (актива) является неизвестной и постоянной величиной, поэтому формулу (5) можно преобразовать следующим образом:
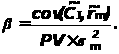 (6)

Подставляя
выражение (6) в
(4) и заменим
ожидаемую
премию за риск
на единицу
дисперсии -
 на коэффициент
l.
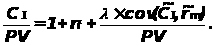 (7)
Умножая обе части выражения (7) на PV и преобразуя, получаем:
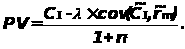 (8)
Рассмотрим фирму, которая полностью осуществляет финансирование за счет выпуска собственных акций. Ожидаемая стоимость фирмы в конце периода равна V1, которая включает все операционные прибыли за начальный период. Используя формулу (8) для такой фирмы, получаем:
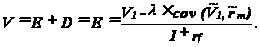 (9)
Теперь предположим, что фирма делает займ D на 1 год по безрисковой процентной ставке - rf и направляет полученные средства акционерам. В рассматриваемом году акционеры получили D, но в следующем году акционеры должны будут вернуть долг с процентами, т.е. они могут ожидать получить только V1 - (1 + rf) D. Следовательно, приведенная стоимость левереджированных акций фирмы будет составлять:
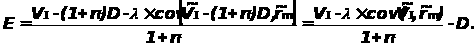 (10)
Чтобы вычислить стоимость левереджированной фирмы, прибавим стоимость долга и получим:
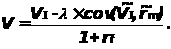 (11)
Таким образом, при сделанных предположениях стоимости нелевереджированной и левереджированной фирм идентичны.
Комментарий к Правилу ММ №2.
Общий смысл Правила ММ №2 проиллюстрирован на Рисунке 5.2.а):
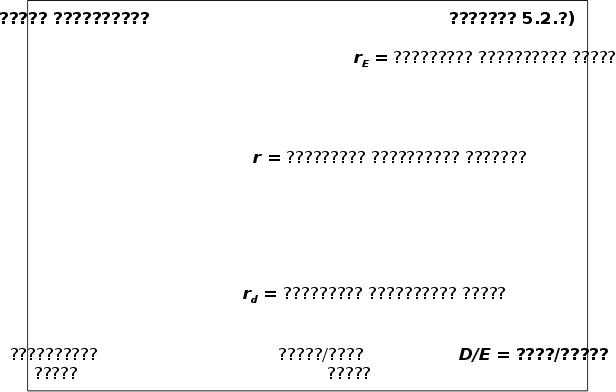





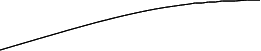
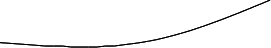



Рисунок основан на допущении, что фирма производит дополнительные заимствования (практически не увеличивая риска), имея при этом достаточно низкий уровень долговых обязательств. Т.о., rd не зависит от D/E, и rE увеличивается с ростом D/E в линейной зависимости. Когда фирма осуществляет более крупные займы, увеличивается риск невыполнения обязательств и от фирмы требуются более высокие ставки процента. Согласно Правилу ММ №2, когда это происходит, темп роста rE снижается. Главным образом это связано с тем фактом, что держатели долговых обязательств начинают брать на себя часть делового риска фирмы, т.е. чем больше уровень долговых обязательств фирмы, тем большая часть риска переходит от акционеров к кредиторам.
Доказательство Правила ММ №2.
Ожидаемая доходность активов фирмы определяется как отношение ожидаемой операционной прибыли к совокупной рыночной стоимости ее ценных бумаг (в т.ч. и долговых):
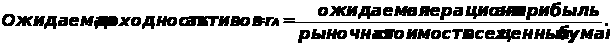
Если фирма осуществляет финансирование только за счет собственных акций, то ожидаемая доходность активов такой нелевереджированной фирмы будет равна норме доходности акций фирмы.
На совершенном рынке капиталов решение компании о займе не влияет на ее операционную прибыль и на совокупную рыночную стоимость ее ценных бумаг, следовательно, не измениться и ожидаемая доходность активов фирмы (rA).
Предположим, что инвестор держит все долговые обязательства и все акции компании. Этот инвестор вправе претендовать на всю операционную прибыль фирмы, т.е. ожидаемая доходность такого портфеля ценных бумаг будет равна ожидаемой доходности активов фирмы (rA). Ожидаемая доходность портфеля ценных бумаг равна средневзвешенной величине ожидаемой доходности отдельных ценных бумаг. Т.о., ожидаемая доходность портфеля, состоящего из всех ценных бумаг фирмы, равна:
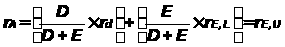 .
После преобразований получаем:
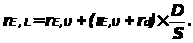
5.2.1. Теория ММ и корпоративные налоги.
Рассмотрим модель ММ с условием введения корпоративного налога. В рамках действующей в США системы налогообложения корпораций заемное финансирование дает одно важное преимущество. Выплачиваемые компаниям проценты по задолженности вычитаются из налогооблагаемой прибыли. А дивиденды и нераспределенная прибыль – нет. Таким