Капитал корпораций
Налоговая защита является ценным активом. Предположим, величина долга некоторой фирмы Л является постоянной (т.е. компания планирует рефинансировать свои долговые обязательства, когда подойдет срок их погашения, и будет бесконечно замещать свои старые долговые обязательства новыми). Данная фирма Л делает облигационный заем в размере 1000 долларов под 8% годовых. Другая же фирма НЛ имеет аналогичные показатели, но не пользуется заемным финансированием.
Результаты деятельности двух фирм сравниваются в таблице:
|
Наименование показателя |
Показатели фирмы НЛ (доллары США) |
Показатели фирмы Л (доллары США) |
| Прибыль до уплаты %% и налогов | 1000,00 | 1000,00 |
| Проценты, выплачиваемые держателям облигаций | 0,00 | 80,00 |
| Доналоговая прибыль | 1000,00 | 920,00 |
| Налог, ставка 34% | 340,00 | 412,80 |
| Чистая прибыль акционеров | 660 | 607,20 |
| Общая прибыль акционеров и держателей облигаций | 0,00+660,00=660,00 | 80,00+607,20=687,20 |
|
Налоговая защита по процентным платежам (0,34*%) |
0 |
27,20 |
В силу того, что налоговой защите присущ такой же риск, как и по процентным выплатам, позволяющим использовать налоговую защиту, дисконтировать поток, образовавшийся за счет налоговой защиты, необходимо по процентной ставке, уплачиваемой за привлеченные средства (в данном примере по %% ставке по облигационному займу). Следовательно, приведенная стоимость налоговой защиты будет составлять:

В общем виде приведенная стоимость налоговой защиты будет составлять:
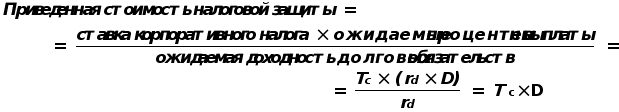 Конечно,
приведенная
стоимость
налоговой
защиты будет
меньше, если
фирма не планирует
делать займы
постоянно или
если она не
может использовать
налоговую
защиту в будущем.
Таким образом, беря займы, фирма уменьшает долю правительства в своей прибыли и увеличивает поток денежных средств, получаемых акционерами и держателями долговых обязательств. Стоимость фирмы после уплаты налогов (сумма стоимостей ее долговых обязательств и собственного капитала ) таким образом повышается на приведенную стоимость налоговой защиты.
Т.е. Правило 1 ММ, скорректированное с учетом налога на прибыль корпораций будет иметь следующий вид:
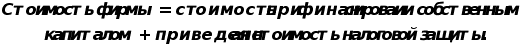
В случае, когда величина долга постоянна,
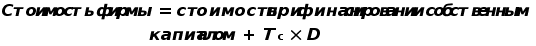
Приведенные выше формулы приводят к парадоксальному результату, что оптимальная политика по управлению долгом заключается в том, чтобы осуществлять финансирование на 100% за счет долга.
Парадоксальность данного результата объясняется несовершенством используемой модели. Для корректировки модели ММ необходимо также учесть следующие факторы:
Наличие двойного налогообложения, т.е. необходимость учитывать не только налоги на корпорации, но и налоги на частных лиц.
Наличие при осуществлении заимствования (помимо издержек по процентным платежам) других издержек.
Данные вопросы будут рассмотрены в следующих пунктах.
С учетом корпоративного налога второе утверждение ММ примет следующий вид:
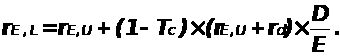
Соотношения стоимости собственного, заемного и совокупного капитала при учете корпоративного налогообложения приведены на Рисунке 5.2.1а).
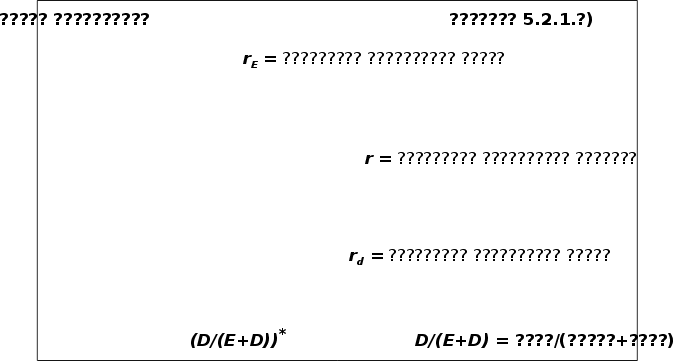



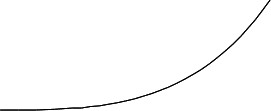



Выводы данной теории при некоторых условиях совпадают с теорией традиционалистов (см. п. 5.1.), что в некоторой степени сближает точки зрения ММ и традиционалистов по поводу существования оптимальной структуры капитала.
Налоговая защита в российских условиях.
По российскому законодательству процентные выплаты по заемным средствам также осуществляются из налогооблагаемой прибыли (т.е. относятся на себестоимость), но только не в полном объеме. Условно налоговые освобождения по заемным средствам в российском законодательстве можно разделить на две группы:
Налоговые освобождения, не связанные с кредитам, предназначенными не для приобретения основных средств.
Налоговые освобождения, связанные с кредитам, предназначенными для приобретения основных средств.
Налоговые льготы по кредитам, не связанным с приобретением основных средств, регламентируются Положением Правительства РФ "О составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг)…", в соответствии с которыми:
"затраты на оплату процентов по полученным кредитам банков (за исключением ссуд, связанных с приобретением основных средств, нематериальных и иных внеоборотных активов), процентов за отсрочки оплаты (коммерческие кредиты), предоставляемые поставщиками (производителями работ, услуг) по поставленным товарно - материальным ценностям (выполненным работам, оказанным услугам), процентов по полученным заемным средствам, включая кредиты банков и других организаций, используемым субъектами лизинга для осуществления операций финансового лизинга.
Для целей налогообложения затраты по оплате процентов по просроченным кредитам не принимаются, а по оплате процентов банков принимаются в пределах учетной ставки Центрального банка Российской Федерации, увеличенной на три пункта (по ссудам, полученным в рублях), или ставки Libor, увеличенной на три пункта (по ссудам, полученным в иностранной валюте).
Вновь устанавливаемая ставка по кредитам Центрального банка Российской Федерации коммерческим банкам распространяется на вновь заключаемые и пролонгируемые договоры, а также на ранее заключенные договоры, в которых предусмотрено изменение процентной ставки."
С учетом российской системы налогообложения при расчете средневзвешенной (посленалоговой) стоимости капитала в данном случае следует использовать следующую формулу:
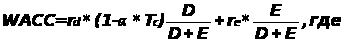

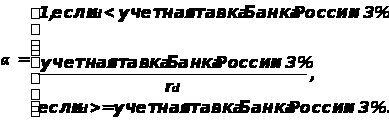
Налоговые освобождения по кредитам, связанным с приобретением основных средств, регламентируются Федеральным законом "О налоге на прибыль предприятий и организаций" и Инструкцией Министерства по налогам и сборам "О порядке исчисления и уплаты в бюджет налога на прибыль предприятий и организаций". В соответствии с перечисленными документами при исчислении налога на прибыль налогооблагаемая прибыль уменьшается сумму, направленную:
"предприятиями отраслей сферы материального производства на финансирование капитальных вложений производственного назначения (в том числе в порядке долевого участия), а также на погашение кредитов банков, полученных и использованных на эти цели, включая проценты по кредитам;
предприятиями всех отраслей народного хозяйства на финансирование жилищного строительства (в том числе в порядке долевого участия), а также на погашение кредитов банков, полученных и использованных на эти цели, включая проценты по кредитам.
Эта льгота предоставляется указанным предприятиям, осуществляющим соответственно развитие собственной производственной базы и жилищное строительство, включая погашение кредитов банков, полученных и использованных на эти цели, при условии полного использования ими сумм начисленного износа (амортизации) на последнюю отчетную дату".
С учетом российской системы налогообложения при расчете средневзвешенной (посленалоговой) стоимости капитала в данном случае следует использовать следующую формулу:
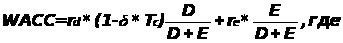
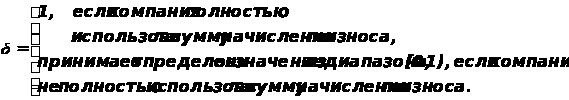
С учетом перечисленных выше возможных российских налоговых освобождений стоимость фирмы будет рассчитываться по следующей формуле:
|
Стоимость фирмы |
= |
Стоимость при финансировании за счет собственного капитала |
+ |
Приведенная стоимость налоговой защиты |
, |
где приведенную стоимость налоговой защиты приходится считать для конкретно рассматриваемой фирмы.
5.2.2. Теория ММ и персональные налоги (модель Миллера).
Все доходы, получаемые корпорациями, прежде чем будут получены акционерами, попадают под двойное налогообложение. Первый раз на уровне корпораций уплачивается корпоративный налог (Тс), а затем на уровне акционеров уплачивается налог на доход физических лиц в виде процента, полученного в виде дивиденда по акциям (TS), и на доход физических лиц виде процента, по выданным займам (TD).
В модели без персональных налогов акционеры получали следующий дивидендный доход:
Divident incom = EBIT * (1 – TC),
где EBIT - earnings before interest and taxes (доходы до выплаты налогов и прцентов по кредитам).
Однако акционеры платят также персональные налоги, в связи с чем реальные поступления доходов к акционерам составляют:
After – tax divident incom = EBIT * (1 – TC) * (1 – TS)
Как следствие, стоимость нелевереджированной фирмы с учетом корпоративных и персональных налогов будет составлять:
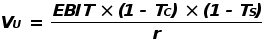 Таким
образом, персональные
налоги изменили
стоимость
нелевереджированной
фирмы. Рассмотрим,
как персональные
налоги повлияют
на стоимость
фирмы с левереджем.
Действительные
денежные потоки,
получаемые
акционерами
и заимодателями
с учетом налогов,
имеют следующий
вид:
to the shareholders: (EBIT – rd*D)* (1 – TC) * (1 – TS);
to the debtholders: rd*D* (1 – TD).
Суммарный денежный поток левереджированной фирмы будет составлять:
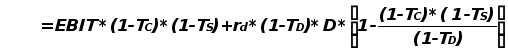 Total
cash flows = (EBIT
– rd*D)*
(1 – TC)
* (1 – TS)
+ rD*D*
(1 – TD)
=
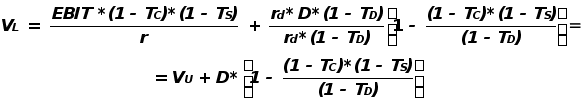 Для
определения
стоимости
левереджированной
фирмы продисконтируем
суммарный
денежный поток:
Данная форма Миллера является обобщением результатов модели ММ без налогов и с корпоративными налогами и может проиллюстрировать их.
При отсутствии налогов (TC=TS=TD) мы получаем условия модели ММ без налогов: VU =VL.
При отсутствии персональных налогов (TS = TD = 0) мы получаем модель ММ с корпоративными налогами: VL = VU+ TC*D.
При равенстве персональных налогов на дивидендный доход и на процентный доход от ссуд (ТS = Тd ) мы получаем: VL = VU+ TC*D, т.е. до тех пор пока эти налоги будут равны, инвесторам будет одинаково выгодно приобретать как акции, так и долговые обязательства компаний. Компании в данном случае будут получать такую же налоговую защиту, как и в случае с отсутствием персональных налогов.
Результаты модели Миллера в российских условиях.
В условиях российского налогового законодательства корпорации уплачивают налог на прибыль в размере 35% (Тс = 0,35) (если предприятие не имеет льгот, не покрывает убытки или не относит прибыль на себестоимость), а физические лица - акционеры и держатели облигаций - подоходный налог по операциям с ценными бумагами в размере 15% (ТS = Td = 0,15). В условиях рассматриваемой модели изменение стоимости компании при привлечении дополнительного займа D будет составлять:
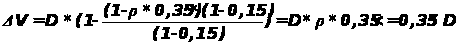 ,
где:
r - коэффициент, корректирующий налоговую защиту для российской компании (см. п. 5.1.1.).
В силу равенства TS и Td двойное налогообложение не влияет на изменение стоимости компании при привлечении дополнительных займов, в связи с чем влияние двойного налогообложения далее учитываться не будет.
5.2.3. Теория ММ и финансовые трудности.
Как показывает практика, финансовые трудности как в России так в странах с развитой рыночной экономикой являются достаточно дорогостоящими. Инвесторы знают, что фирма, прибегающая к заимствованию, может испытывать финансовые трудности, и осуществляют инвестиции в ценные бумаги данной фирмы с особой осторожностью. Эта осторожность инвесторов отображается на стоимости ценных бумаг левереджированных фирм и, как следствие, на рыночной стоимости таких фирм. Данное обстоятельство можно записать при помощи следующей формулы:
|
Стоимость фирмы |
= |
Стоимость при финансировании за счет собственного капитала |
+ |
Приведенная стоимость налоговой защиты |
- |
Приведенная стоимость издержек финансовых трудностей |
В соответствии с Федеральным законом Российской Федерации "О несостоятельности (банкротстве)" в отношении фирмы, испытывающей финансовые трудности, (не исполняющей свои обязательства более 3 месяцев) может быть в судебном порядке возбуждено дело о банкротстве. При этом российское законодательство предусматривает как процедуры санационного характера (наблюдение, внешнее управление), направленные на финансовое оздоровление фирмы, так и процедуру ликвидационного характера (конкурсное производство), направленную на полную ликвидацию компании и удовлетворение требований кредиторов за счет распродажи ее активов.
Любые из перечисленных выше процедур связаны для организации, испытывающей финансовые трудности, с издержками. При этом издержки финансовых трудностей можно разделить на два типа:
прямые издержки финансовых трудностей;
косвенные издержки финансовых трудностей.
К прямым издержкам финансовых трудностей относятся судебные издержки и затраты на оплату услуг юристов при рассмотрении дела о банкротстве, затраты на проведение процедуры банкротства (конкурсного производства). Данные издержки поддаются ориентировочным оценкам на основе моделей осуществления процедур, предусмотренных ФЗ РФ "О несостоятельности (банкротстве)", однако в основе оценок, как правило, лежат предположения о развитие компании и секторов экономики, в которых она действует, на несколько лет вперед. Трудности построения подобных прогнозов ставят под сомнения полученные результаты.
К косвенным издержкам финансовых трудностей относятся падение авторитета и котировок ценных бумаг компании, наложение на компанию запретов и ограничений на проведение ряда операций. Методы оценки косвенных издержек в настоящий момент практически не разработаны.
Мировой опыт показывает, что в отношении издержек финансовых трудностей, можно сказать однозначно, что они напрямую зависят от структуры активов компании. Некоторые активы, подобные хорошей коммерческой недвижимости, могут практически безболезненно пережить банкротство или реорганизацию компании, а другие активы, аналогичные нематериальным активам, могут полностью обесцениться.
Сравнение значения финансовых трудностей в российских условиях с значением финансовых трудностей для предприятий в странах с развитой рыночной экономикой.
Влияние финансовых трудностей на стоимость компании в основном зависит от двух факторов:
Состав активов компании.
Действенность законодательства, регламентирующего деятельность компании испытывающей финансовые трудности.
Влияние состава активов определяется тем, что высоколиквидные активы в случае проведения ликвидационных или санационных мероприятий практически всегда легко реализуются и не теряют своей стоимости, а низколиквидные активы зачастую сильно подвержены действию финансовых трудностей и в большинстве случаев полностью обесцениваются.
Действенность законодательства определяется длительностью ликвидационных или санационных процедур, проводимых на предприятии с финансовыми трудностями, и реальной возможностью судебных органов и кредиторов контролировать проводимые на предприятии процедуры.
В общем виде влияние финансовых трудностей на стоимость компании можно представить в следующем виде:
 где
V - стоимость компании до начала влияния финансовых трудностей;
V0 - стоимость компании после завершения влияния финансовых трудностей;
f - функция влияния финансовых трудностей на стоимость компании, которая зависит от состава активов компании и действенности законодательства, которому подчиняется компания.
В общем случае функция f может принимать любые значения из диапазона [0; a], где a - некоторое положительное число (для каждой компании индивидуальное) большее единицы.
В российских условиях действенность законодательства в области контроля за деятельностью компаний, испытывающих финансовые трудности, очень мала, что вызвано несовершенством и неапробированностью нормативных актов о несостоятельности (банкротстве), а ликвидность большинства активов намного ниже ликвидности аналогичных активов в странах с рыночной экономикой, что вызвано несовершенством российской экономики. В силу перечисленных выше аргументов в российских условиях финансовые трудности оказывают на компанию более негативное влияние и обходятся компаниям значительно дороже, т.е. имеет место следующее неравенство:
 где:
frus и f - функции влияния финансовых трудностей на одну и туже компания в российских условиях и в условиях страны с развитой рыночной экономикой.
5.2.4. Теория ММ и конфликты между менеджерами, акционерами и кредиторами фирмы.
Помимо законодательных ограничений, налагаемых на компанию, столкнувшуюся с финансовыми трудностями, всегда существуют ограничения (вне зависимости от финансового положения компании) на ее деятельность со стороны акционеров и кредиторов. Данные ограничения в основном возникают по причине того, что кредиторы и акционеры желают иметь полный контроль за своими деньгами и имеют различные интересы.
Конфликты между кредиторами и акционерами.
Кредиторы компании, как правило, получают фиксированный доход (процентные платежи), в то время как доходы акционеров напрямую зависят от прибыли фирмы. В этой ситуации кредиторов интересует исключительно способность компании обслуживать долг, а акционеры, в то же время, заинтересованы в том, чтобы компания получала большие прибыли.
Известно, что, как правило, для получения больших прибылей компании необходимо участвовать в высокорискованных проектах. В случае удачной реализации проектов, акционеры компании повысят свои доходы, а кредиторы получат только оговоренные в кредитных договорах суммы процентных платежей и основную сумму долга. Если же реализация проектов будет неудачна, акционеры потеряют не более чем инвестиции в уставный капитал компании, а кредиторы могут потерять значительную часть предоставленных компании финансовых ресурсов.
Во избежание необоснованных рисков со стороны менеджеров компании, руководимых акционерами, кредиторы компании накладывают на компании определенные ограничения. Данные ограничения обычно оговариваются в кредитных соглашениях и направлены на ограничение возможностей менеджеров по инвестированию в рисковые проекты. При этом необходимо отметить, что чем больше фирма финансируется за счет заемных средств, тем больше ограничений на ее деятельность накладывают кредиторы.
Наложение подобных ограничений может привести к тому, что компания будет вынуждена ограничивать свою деятельность, что приведет к снижению ее доходов (и как следствие, стоимости).
Конфликты между менеджерами и акционерами.
Между менеджерами и акционерами также могут возникать конфликты, связанные с тем, что иногда менеджеры, управляя компанией, действуют не в интересах компании и ее акционеров, а в своих собственных интересах. Особенно это проявляется, когда доля менеджеров в прибыли компании достаточно мала. В результате акционеры также накладывают на менеджеров определенные ограничения на использование капитала компании. Как правило, с уменьшением доли собственных средств компании, используемых для ее финансирования, по сравнению с заемными средствами влияние акционеров уменьшается. Данные ограничения, соответственно, также снижают стоимость компании.
Влияние конфликтов на стоимость компании.
Таким образом, менеджеры компании стремятся снять ограничения, налагаемые акционерами, начиная финансировать компанию за счет осуществления заимствований, однако при этом одновременно начинают возрастать объемы ограничений со стороны кредиторов.
В отношении влияния конфликтов на стоимость компании нет точных доказательств и выводов, однако в силу того, что приведенные суммарные затраты компании, связанные с ограничениями акционеров, уменьшаются с ростом доли заемных средств в активах компании, а приведенные затраты, связанные с ограничениями кредиторов, возрастают, можно предположить, что существует оптимальная структура капитала, при которой суммарные приведенные затраты будут минимальны. Суммарные затраты компании, связанные с перечисленными выше ограничениями, можно представить графически:

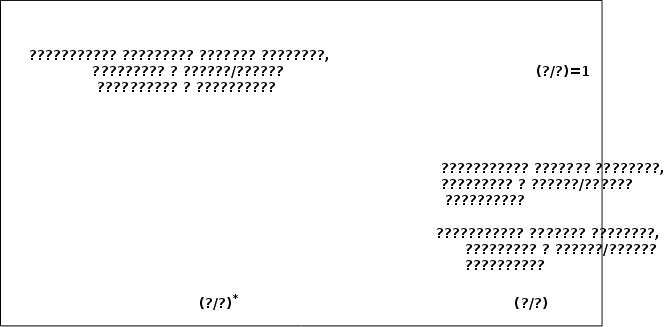



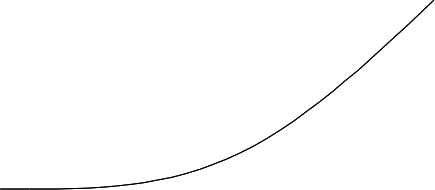
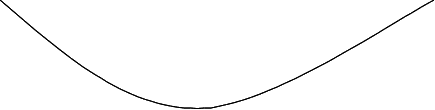


Данный вид затрат практически не поддается оценке и может в большинстве случаев оценен только экспертным путем. С учетом затрат, связанных с ограничениями кредиторов и акционеров, модель ММ можно представить в следующем виде:
|
Стоимость фирмы |
= |
Стоимость при финансировании за счет собственного капитала |
+ |
Приведенная стоимость налоговой защиты |
- |
Приведенная стоимость издержек финансовых трудностей |
- |
Приведенные суммарные затраты, связанные с ограничениями акционеров и кредиторов |
5.2.5. Теория ММ и влияние на нее структуры акционерного капитала фирмы.
Правило ММ №1 утверждает, что для компании не имеет значения как осуществлять свое финансирование, т.е. эмиссия обыкновенных акций эквивалентна эмиссии привилегированных акций. Однако российская и зарубежная практика показывает, что финансирование за счет простых акций имеет для фирмы отличные последствия чем финансирование за счет привилегированных. Исследуем данные различия на примере российского законодательства и условий российского фондового рынка [11].
Российские привилегированные акции являются одним из наименее понятых рынком финансовых инструментов. Прежде всего, эти акции торгуются с дисконтом по отношению к обыкновенным акциям той же компании, что противоречит здравому смыслу, который подсказывает, что они должны были бы обладать большей ценностью для инвестора, чем обыкновенные акции.
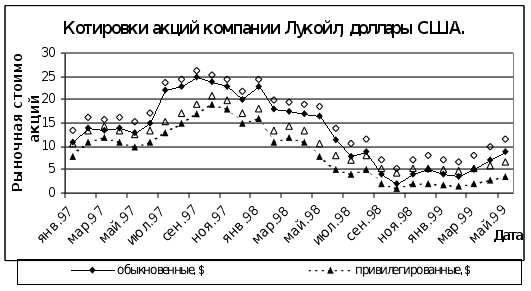
Ниже на графиках представлены котировки привилегированных и обыкновенных акций компаний ОАО "Сургутнефтегаз", ОАО "Ростелеком" и НК "Лукойл" за последние два года. Акции рассматриваемых компаний относятся к группе "голубых фишек", т.е. обладают наивысшей ликвидностью и набольшими объемами торгов.
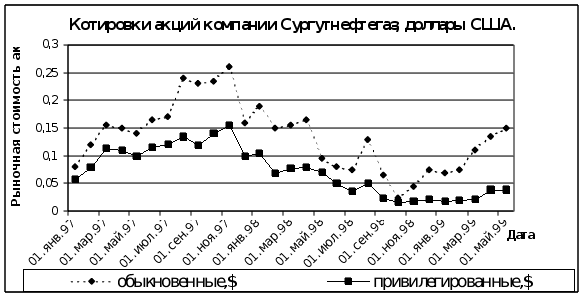 Средний
спрэд между
котировками
обыкновенных
и привилегированных
акций компании
Сургутнефтегаз
за рассматриваемый
период времени
составляет
47%.
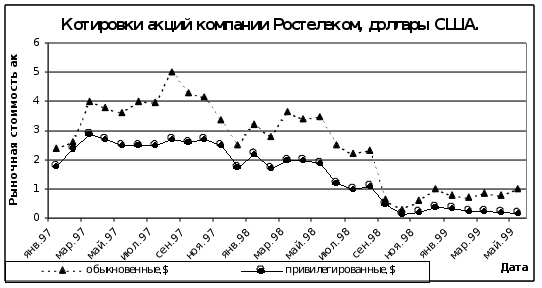 Средний
спрэд между
котировками
обыкновенных
и привилегированных
акций компании
Ростелеком
за рассматриваемый
период времени
составляет
44%.
Средний спрэд между котировками обыкновенных и привилегированных акций компании Лукойл за рассматриваемый период времени составляет 40%.
Динамика изменения спрэда в котировках обыкновенных и привилегированных акций представленных выше трех эмитентов показана на следующем графике:
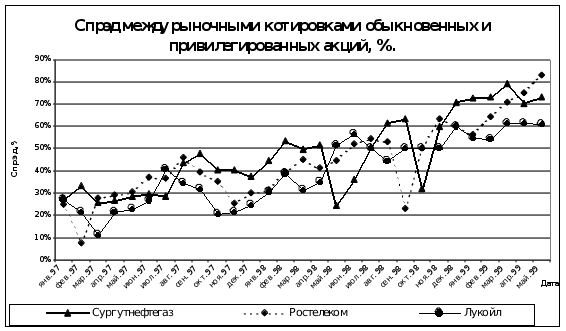 По
данным Российской
торговой системы
(РТС) в 1997 - 1998 гг.
практически
все привилегированные
акции имели
спрэд в котировках
по сравнению
с обыкновенными
акциями, равный
40-50%.
В силу того, что привилегированные акции компании котируются дешевле обыкновенных, это негативно сказывается на стоимости рассматриваемой компании, поэтому рассмотрим причины данных российских парадоксов с целью оптимизации структуры капитала фирмы.
Как в российской экономике появились привилегированные акции?
В теории и на практике в большинстве стран под привилегированной акцией понимается сравнительно простой инструмент, предполагающий выплату фиксированного дивиденда, например, 1 долл. на одну акцию. Однако российская привилегированная акция является сложным производным инструментом.
В 1992 году, в начале процесса приватизации, когда были разработаны ее основные принципы, одним из трех вариантов приватизации и соответствующим типовым уставом предусматривался выпуск привилегированных акций для последующей бесплатной раздачи работникам акционируемого предприятия. После принятия в 1995 году Закона "Об акционерных обществах", оказалось, что многие уставы противоречат новому закону, и общества должны были привести их в соответствие с законом к лету 1997 года.
В настоящий момент привилегированные акции российских предприятий удовлетворяют следующим требованиям:
|
Права владельцев привилегированных акций |
Типовой устав приватизируемого предприятия |
Закон об акционерных обществах |
| Выплата дивидендов | 10% от прибыли, но не меньше, чем дивиденды по обыкновенным акциям. | Фиксированный дивиденд, либо в соответствии с уставом общества. |
| Максимальное количество привилегированных акций | 25% от уставного капитала. | 25% от уставного капитала. |
| Право голоса | Только по решениям, затрагивающим права владельцев привилегированных акций, а также в случае, если дивиденды по привилегированным акциям выплачены не полностью. | Только по решениям, затрагивающим права владельцев привилегированных акций, а также в случае, если дивиденды по привилегированным акциям выплачены не полностью. |
| Возможность блокировать решение собрания | Любое решение, затрагивающее права владельцев привилегированных акций, должно быть одобрено не менее, чем двумя третями голосов этих акционеров. | У владельцев привилегированных акций нет права блокировать решение собрания. Любое изменения устава должно быть одобрено 75% голосов присутствующих на собрании. |
| Приоритет по выплате дивидендов | Дивиденды по привилегированным акциям должны быть выплачены раньше, чем по обыкновенным. | Дивиденды по привилегированным акциям должны быть выплачены раньше, чем по обыкновенным. |
| Дата выплаты дивидендов по привилегированным акциям | До 1 мая. | Не определена. |
| Экс-дивидендная дата | 30 дней до даты определения размера дивидендов. | Не определена. |
В отличие от типового устава закон определяет привилегированные акции не как бумаги, дающие право на долю прибыли, а как бумаги с фиксированным дивидендом. Закон, однако, позволяет акционерам самостоятельно определять порядок выплат по привилегированным акциям и, тем самым, не запрещает существование привилегированных акций приватизационного типа. В то же время, закон не дает владельцам привилегированных акций права блокировать решения, затрагивающие их интересы. Многие общества успели также исключить этот пункт из своих уставов, в настоящее время примерно 40-50 процентов уставов все еще содержат этот пункт.
Как оценивали бы российские привилегированные акции на развитых фондовых рынках ?
Рассмотрим пример, позволяющий увидеть всю экзотичность российских привилегированных акций.
Пусть некая российская компания имеет привилегированные акции, составляющие для простоты 10% уставного капитала. Далее, пусть годовая доходность акционерного капитала (ROE, или Return on Equity) постоянна, и равна 10%. Ставка дисконтирования, равная требуемой акционерами доходности на инвестиции, также постоянна и равна 10%. В начале первого года акционерный капитал составлял 1 рубль. В течение первого года компания заработала 10 копеек чистой прибыли, и вся она остается в распоряжении акционеров. В соответствии с определением российских приватизационных привилегированных акций, их владельцы получают 1 копейку. Предположим, что обыкновенные акционеры решают реинвестировать свою долю прибыли (9 копеек) и отказываются от дивидендов. После реинвестирования этих девяти копеек акционерный капитал общества становится равным 1,09 рублей. Так как владельцам обыкновенных акций принадлежит 90% компании, то после реинвестирования их доля в акционерном капитале стала равна 0,981 рублей (а не 0,99). К концу второго года дивиденд по привилегированным акциям составит 1,09 копеек. Если владельцы обыкновенных акций опять реинвестируют свою часть припыли, стоимость их доли в акционерном капитале станет равна 1,0693 рублей.
Из проведенного анализа следует, что владельцы привилегированных акций получают поток дивидендов, растущий на 9% в год. Стоимость доли обыкновенных акционеров растет на те же 9% в год, но промежуточных дивидендов они не получают. Приведенная стоимость привилегированных акций равна 0.01 рубля/(10%-9%) = 1 рубль. В то же время стоимость компании также равна одному рублю (0.1/10% =1 рубль).
На первый взгляд, получается парадоксальный результат: приведенная стоимость привилегированных акций равна стоимости всей компании. Однако, этот результат легко объясним. Реинвестируя свои дивиденды, владельцы обыкновенных акций не получают требуемой ставки доходности, равной 10% процентам, а получают всего лишь 9%. В то же, время владельцы привилегированных акций получают долю дохода от инвестиций, сделанных обыкновенными акционерами.
Вывод №1. Если компания, часть уставного капитала которой составляют российские привилегированные акции приватизационного типа, не выплачивает дивиденды по обыкновенным акциям, направляя их на инвестиции, весь акционерный капитал компании со временем перейдет к владельцам привилегированных акций.
В этой связи возникает вопрос: "Зачем владельцы обыкновенных акций реинвестируют свои дивиденды, если они при этом не зарабатывают требуемой ставки доходности?" Из этого следует еще один важный вывод:
Вывод №2. Стоимость компании в случае, если она имеет российские привилегированные акции, всегда меньше стоимости такой же компании, не имеющей этих акций.
Этот вывод, (который находится в очевидном противоречии с теоремой Модильяни-Миллера), можно проиллюстрировать следующим примером. Пусть компания с той же структурой акционерного капитала, как и в предыдущем примере, рассматривает инвестиции в проект, который принесет ей доходность 11% годовых. Так как эта ставка выше ставки требуемой доходности (10%), участие в этом проекте увеличит стоимость компании. Однако для его реализации требуется реинвестировать дивиденды по обыкновенным акциям. Как уже было показано, в этом случае владельцы обыкновенных акций получат не 11%, а только 90% от этой доходности или 9.9%, что ниже их ставки требуемой доходности. Поскольку решение принимается владельцами обыкновенных акций, проект будет отклонен, несмотря на то, что он привел бы к росту стоимости компании. Таким образом, наличие российских привилегированных акций в акционерном капитале приводит к известному эффекту недостаточного инвестирования (the underinvestment problem).
Пусть фактическая доходность инвестиций в проект, т.е. доходность для владельцев обыкновенных акций после выплат дивидендов по привилегированным акциям, превосходит требуемую ставку доходности. Тогда владельцам обыкновенных акций становится выгодно реинвестировать свою часть прибыли. Так как компания не может получать доходность выше ставки требуемой доходности неограниченно долго, то наиболее вероятен сценарий, когда компания реинвестирует дивиденды в течение некоторого периода, а затем направляет на выплату дивидендов всю заработанную прибыль. В этом случае ценность привилегированных акций будет превышать ценность обыкновенных акций, так как пока владельцы обыкновенных акций реинвестируют свою прибыль, владельцы привилегированных акций, получая дивиденды, удерживают часть доходов от реинвестированной прибыли обыкновенных акционеров. Например, если компания в течение десяти лет реинвестирует дивиденды по обыкновенным акциям под 15% годовых, а затем распределяет всю прибыль в виде дивидендов (предположим для простоты, что поток свободной наличности позволяет это сделать), то при дисконтной ставке 10% ценность привилегированных акций должна превышать стоимость обыкновенных акций на 45%. Легко увидеть, что чем длиннее период реинвестирования, тем дороже российская привилегированная акция по сравнению с обыкновенной.
В более общем случае необходимо считать чистую прибыль, свободные денежные потоки и потенциал роста случайными переменными. Например, если у компании есть потенциал роста, требующий инвестиций, а свободные денежные потоки меньше чистой прибыли, то компания не сможет выплатить всю чистую прибыль в виде дивидендов. Тем не менее, владельцы привилегированных акций получат, по крайней мере, часть своей доли чистой прибыли. Если в нашем примере компания имеет стандартную структуру акционерного капитала (25% привилегированных акций получают не менее 10% чистой прибыли), то по привилегированным акциям будет получено не менее 40% от максимально возможных дивидендов. Таким образом, владельцы привилегированных акций обладают неким подобием опциона на продажу (put option): если свободные денежные потоки становятся меньше, чем 40% чистой прибыли, привилегированные акционеры получат 40% от своей доли чистой прибыли в виде дивидендов, тогда как обыкновенные акционеры получат меньший дивиденд.
Вывод
№3.
Чем больше
инвестиций
требуется
компании и чем
выше потенциал
ее роста, тем
ценнее ее
привилегированные
акции по сравнению
с