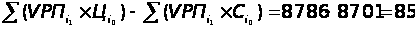Инвестиционный проект мероприятий, направленный на повышение рентабельности производства (на примере КПТУП "Мозырский городской молочный завод")
Проблема конкурентоспособности является сложной комплексной задачей, для решение которой необходимо повышение технического, технологического уровня производства, осуществление мер по повышению заинтересованности работников, в т. ч. формирование интереса производителей через разгосударствление и приватизацию, налаживание внутри- и межотраслевого перелива капитала на основе совершенствования механизмов фондового рынка, осуществления инвестиций в высокодоходные сферы деятельности. С другой стороны, необходимы решительные меры по санации и банкротству неплатежеспособных предприятий и создание на этой основе условий функционирования нормально работающих.
Перечисленные меры должны стать своего рода приводными ремнями для достижения поставленной цели – повышения конкурентоспособности.
Экономика республики относится к категории ресурсозависимых, при этом материало-, энергоемкость производимой продукции оказывается в 4-6 раз выше, чем у зарубежных конкурентов.
Одной из объективных причин такого положения является высокий (80-85%) уровень износа основных фондов. Кроме того, они являются носителями устаревших технологий.
Такое положение негативно сказывается на эффективности производства, качественной и ценовой конкурентоспособности производимой продукции, состоянии и структуре расчетов, использовании неденежных форм расчетов.
Для доведения общегосударственного интереса в экономном расходовании энергоресурсов до товаропроизводителей в Республике Беларусь разработана и применяется система мер по управлению энергосбережением.
Разумеется, перечисленные меры могут быть отнесены к категории исключительно административных, и оценка их действенности спорная. Но необходимо признать факт – в комплексе с существующим порядком распределения выручки эти меры позволили увеличить показатель текущей оплаты энергоносителей в денежной форме.
Для совершенствования существующих механизмов энергосбережения, по нашему мнению, необходимо доводить до предприятий дифференцированные задания по снижению энергоемкости с учетом условий и особенностей работы предприятия, учитывать при установлении заданий параметры предприятий-конкурентов.
Задания по рационализации энергопотребления, на наш взгляд, должны быть ориентированы не только и не столько на совершенствование работы вспомогательных производств, как это происходит в настоящее время, а направляться в первую очередь на совершенствование основного производства.
Заметим, имеются противоречия в установлении тарифов на потребляемые энергоресурсы: при превышении установленных заданий по объемам производства тарифы корректируются, что не позволяет предприятиям получать прибыль от экономии условно-постоянных расходов. Ликвидация этих противоречий позволит активизировать работу по энергосбережению.
Проводимое в рамках мер по реализации новой амортизационной политики форсированное увеличение амортизационных отчислений, относимых на себестоимость продукции, не решает проблему роста объемов капитальных вложений, направляемых на обновление и техническое совершенствование производства. Из-за тяжелого финансового положения, недостатка у предприятий собственных средств реализовать эти задачи не всегда представляется возможным: начисление амортизационного фонда с применением ускоренной амортизации нелинейными методами, как правило, не приводит к увеличению объемов реальных капитальных вложений. Это обстоятельство является одной из причин использования средств амортизационного фонда не по целевому назначению.
Формально завышенные нормы амортизации позволяют предприятиям получать денежные средства для покрытия текущих потребностей, а наряду с фактором завышенной цены и кредитовать потребителей производимой продукции. Однако на деле из-за неконкурентоспособности по ценовому и качественному параметрам значительная часть производимой продукции застревает на складах, замедляется оборачиваемость оборотных средств, усугубляется положение с обеспеченностью ими предприятий.
Кроме того, форсированное наращивание амортизационных отчислений при складывающихся в отраслях чрезмерных затратах на поддержание основных средств в работоспособном состоянии ведет либо к росту цен, либо снижению прибыли и рентабельности, что неблагоприятно воздействует на финансовое положение предприятий, сказывается на величине налоговых поступлений.
Решение проблемы видится в моратории на применение нелинейных методов начисления амортизации для имеющих неудовлетворительное финансовое состояние, осуществление принудительных мер по целевому использованию амортизации вплоть до использования специального субсчета «Амортизация» к расчетному счету для предприятий, которые в силу ряда причин не могут быть ликвидированы и вынуждены поддерживать свое существование.
Важным резервом совершенствования финансовых отношений может быть уточнение применяемой в финансовом менеджменте методики управления оборотными средствами.
При пересмотре подходов к организации управления оборотными средствами во главу угла должно быть поставлено ускорение их оборачиваемости, в том числе за счет предоставления предприятиям права реализовывать продукцию при минимальной рентабельности, совершенствования нормирования потребляемых ресурсов (в идеале – «с колес»), повышения материальной заинтересованности.
Этот раздел финансового менеджмента, на наш взгляд, должен включать управление обеспеченностью важнейших групп активов, ликвидностью, а также поступлением и расходованием денежных средств.
Факторы изменения эффективности использования оборотных средств на уровне предприятия, на наш взгляд, могут быть выявлены на основе применения системы конкретизирующих и уточняющих показателей. К их числу могут быть отнесены обеспеченность единицы произведенной (реализованной) продукции запасами, а также потребление важнейших видов ресурсов при производстве продукции.
Не может быть признана удовлетворительной работа с дебиторской задолженностью, которая требует в случае возникновение неблагоприятных тенденций пересмотра условий договоров, форм платежей и расчетов с неплатежеспособными партнерами, использования права реализации этой задолженности третьим лицам.
По-нашему мнению, при реализации перечисленных мероприятий необходимо принять во внимание опыт полученный в 2002 г. при реализации Программы финансового оздоровления предприятий реального сектора экономики, в частности, новые подходы к управлению финансовыми отношениями: опору на инициативу самих предприятий, учет при оценке работы реальных условий и особенностей коллективов, что создаст условия реального роста прибыли и рентабельности, повышение конкурентоспособности и эффективности производства.
ГЛАВА 2. ТЕХНИКО-ЭКОНОМИЧЕСКАЯ ХАРАКТЕРИСТИКА КПТУП «МОЗЫРСКИЙ ГОРОДСКОЙ МОЛОЧНЫЙ ЗАВОД»
2.1 Характеристика предприятия, технико-экономический уровень производства и стратегия его развития
Мозырский городской молочный завод основан в 1963 году. Производственная мощность созданного предприятия составляла:
по переработке молока 22 т/см;
по цельномолочной продукции 19,1 т/см;
по мороженому 1 т/см.
Общая площадь занимаемой предприятием территории составляла 1,64 га.
В соответствии с решением Госагропрома БССР от 20.07.86 г. на предприятии была начата реконструкция по увеличению его производственной мощности:
по переработке молока до 120 т/см;
по цельномолочной продукции до 50 т/см;
по мороженому до 1 т/см;
по мягким сырам до 1 т/см.
В связи с изменившейся в Гомельской области экологической обстановкой ряд ближайших к г. Мозырю районных центров попали в зону снабжения цельномолочной продукцией. Для обеспечения поставок в эти районы цельномолочной продукции была произведена корректировка рабочего проекта реконструкции гормолзавода и принято решение о доведении установленной мощности предприятия по цельномолочной продукции до 75 т/см. Для этого на предприятии в дополнение к имеющемуся оборудованию была установлена линия по производству стерилизованного молока, изготовленная итальянской фирмой «Фата». Весь комплекс оборудования был введен в эксплуатацию в июне 1991 года.
Коммунальное производственно-торговое унитарное предприятие «Мозырский городской молочный завод» зарегистрировано 19.03.01г. решением Гомельского облисполкома № 189 в Едином государственном регистре юридических лиц и индивидуальных предпринимателей за № 400089008.
В Уставе указано, что КПТУП «МГМЗ» перерегистрировано в связи с присоединением к нему малого предприятия «Ельский молочный завод» и является правопреемником всех прав и обязанностей последнего согласно приемопередаточному акту от 11 сентября 2000г.
Собственником предприятия является Гомельский областной Совет депутатов в лице областного исполнительного комитета.
Предприятие находится по адресу: 247760, Гомельская обл., г. Мозырь, ул. Пролетарская, 114.
КПТУП «МГМЗ» является юридическим лицом, имеет самостоятельный баланс, обособленное имущество, расчетный и другие счета в учреждениях банков, круглую печать со своим наименованием и изображением государственного герба Республики Беларусь, штамп со своим наименованием, фирменные бланки, товарный знак и другие реквизиты юридического лица.
Целью предприятия является хозяйственная деятельность, направленная на выполнение работ по производству молочных продуктов и получение прибыли.
КПТУП «МГМЗ» осуществляет следующие виды деятельности:
15511 – переработка молока, кроме консервирования, и производство сыров;
15520 – производство мороженого;
51330 – оптовая торговля молоком и молочными продуктами, яйцом, пищевыми маслами и жирами;
52270 – розничная торговля молоком, молочными продуктами, яйцом, пищевыми маслами и жирами;
52110 – розничная торговля в неспециализированных магазинах, преимущественно напитками и табачными изделиями.
Предприятие в установленном порядке осуществляет внешнеэкономическую деятельность по согласованию с собственником.
КПТУП «МГМЗ» самостоятельно планирует свою деятельность и определяет перспективы развития исходя из спроса на производимую продукцию, работы и услуги, и необходимости производственного и социального развития предприятия.
К началу 90-х годов Мозырский гормолзавод перерабатывал в год по 35 тыс. т. молока. После распада Советского Союза в 1991г. и разрушения традиционных экономических связей (при сохранении прежних административно-командных методов управления) в мясомолочной отрасли стали наблюдаться кризисные тенденции, повлекшие за собой значительное снижение объемов производства и увеличение себестоимости производимой продукции. Так, к 1995 году объем переработки молока на Мозырском гормолзаводе снизился с 35 до 16 тыс. т. в год. В последующие годы объемы переработки молока постепенно увеличились до 25-27 тыс. т. в год. Это было достигнуто, как благодаря расширению ассортимента производимой на предприятии продукции, так и путем налаживания закупок молока у населения. Объем закупок молока у населения с 1996 по 2001 год увеличился с нулевого значения до 4 тыс. т в г.од.
Динамика изменения объемов производства на Мозырском гормолзаводе 1991-2003 гг. приведена в табл. 2.1.
Таблица 2.1 Объемы производства продукции на Мозырском ГМЗ с 1991г. по 2003г.
| Годы | Поступление сырья |
Цельномолочная продукция |
Нежирная продукция | Сыры | Мороженое | Масло | Казеин |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1991 | 34 797 | 24 400 | 1 419 | 222 | 727 | - | - |
| 1992 | 33 220 | 29 595 | 807 | 4 | - | - | - |
| 1993 | 33 318 | 36 356 | 596 | - | - | - | - |
| 1994 | 26 525 | 31 094 | 283 | - | - | - | - |
| 1995 | 26 300 | 27 631 | 281 | - | - | - | - |
| 1996 | 16 260 | 16 761 | 1 045 | 18 | 20 | - | - |
| 1997 | 19 768 | 20 865 | 1 825 | 16 | 170 | - | - |
| 1998 | 23 852 | 24 382 | 1 379 | 12 | 516 | - | - |
| 1999 | 26 992 | 27 785 | 1 919 | 13 | 802 | - | - |
| 2000 | 25 650 | 23 078 | 1 340 | 35 | 749 | - | - |
| 2001 | 24 422 | 21 850 | 892 | 48 | 602 | - | 9 |
| 2002 | 26 959 | 22 338 | 642 | 64 | 472 | - | 55 |
| 2003 | 27 294 | 22 339 | 777 | 41 | 235 | 90 | 144 |
Данные табл. 2.1 свидетельствуют, что в неблагоприятной экономической ситуации, сложившейся к 1996 г. руководством предприятия ведется работа по совершенствованию технологии, расширению ассортимента выпускаемой продукции и повышению ее качества. Чернобыльский фактор в первую очередь оказал влияние на ограничение сырьевой зоны предприятия, особенно для цеха детского питания. Кроме того, на предприятии организована дополнительная структурная единица – радиологическая лаборатория, численность которой составляет 8 человек, в т.ч. 3 специалиста по проведению радиологических испытаний. Кроме проводимых лабораторией исследований по содержанию цезию-137, которое определяется по каждой партии сырья и готовой продукции, на предприятии на договорной основе проводятся также исследования по содержанию в сырье и готовой продукции стронция-90.
Мозырский гормолзавод выпускает следующий ассортимент продукции:
молоко цельное: пастеризованное, стерилизованное, детское;
кисломолочную продукцию: ряженку, кефир, йогурты и др. кисломолочные продукты;
сыры жирные, сметану, пудинги, творог жирный и нежирный, творожную массу, сыворотку, мороженое, сливочное масло, казеин и др.
Всего ассортимент продукции предприятия составляет свыше 150 наименований различных видов высококачественной молочной продукции.
Производственная мощность предприятия позволяет осуществлять переработку 61 тыс. т. молока в год. Фактически же завод использует только 44% своей производственной мощности, перерабатывая по 25-27 тыс. т. молока в год.
На предприятии используется следующая технологическая последовательность переработки молока:
Поступающее сырье – молоко из хозяйств районов доставляется на завод в автомолцистернах. Перед выгрузкой сырье проходит лабораторный радиологический и химический контроль. Далее сырое молоко подается насосом по зарытой системе молокопроводов на охлаждение, затем поступает в резервуары на накопление.
Следующий процесс переработки сырья – механическая очистка на центробежных сепараторах-молокочистителях с последующей термической обработкой – пастеризацией, а также охлаждением на автоматизированной пастеризационно-охладительной установке. Частично производится сепарирование молока – разделение на 2 фракции: жировую (сливки) и обезжиренное молоко.
Сливки пастеризуются для производства сметаны, масла сливочного, мороженого. Обезжиренное молоко пастеризуется для дальнейшего производства творога и нежирных продуктов, а также нормализуется по жиру и частично отгружается сдатчикам.
Нормализованное пастеризованное молоко поступает на участки производства кефира, ряженки, заквасок для кисломолочных продуктов. Готовые в резервуарах кисломолочные продукты и молоко подаются на розлив и упаковку к автоматам разливочного цеха. Далее продукция, уложенная в транспортную тару, подается для охлаждения в склад готовой продукции и последующей отгрузки.
В настоящее время Мозырский гормолзавод является сравнительно небольшим предприятием, ориентированным на обеспечение молочной продукцией г. Мозыря и близлежащих районов. Основное производство включает в себя следующие участки:
приемно-моечное отделение;
аппаратный цех;
цех стерилизованного молока;
заквасочное отделение;
централизованную моечную;
разливочный цех;
тарный склад;
камеры (склады) готовой продукции;
производственную лабораторию, состоящую из 2 радиологических, 3 химических и бактериологических лабораторий.
Цех детского питания имеет такие же подразделения.
Помимо основного производства имеются также вспомогательные подразделения:
механическая служба;
теплопункт и служба сантехников;
служба КИПиА;
энергоучасток (электрохозяйство и водообеспечение);
ремонтно-строительный участок;
транспортный участок;
компрессорный участок (холодильная установка и установка производства сжатого воздуха).
Фактическое состояние основных производственных фондов предприятия характеризуется (табл. 2.2):
Таблица 2.2 Состав и степень износа основных средств по состоянию на 01.01.04 г.
|
№ п.п. |
Вид основных средств |
Восстановит. стоимость, млн. руб. |
Удельный вес, % | Остаточная стоимость, млн.руб. |
% износа |
| 1 | Здания | 3 070 | 49,5 | 2 561 | 16,6 |
| 2 | Сооружения | 220 | 3,5 | 118 | 46,4 |
| 3 | Передаточные устройства | 133 | 2,1 | 56 | 57,9 |
| 4 | Машины и оборудование, в т.ч.: | 2 703 | 43,6 | 464 | 82,8 |
| - силовые машины и оборуд. | 173 | 2,8 | 107 | 38,2 | |
| - рабочие машины и оборуд. | 2 391 | 38,5 | 336 | 85,9 | |
| - измерит. приборы и устройства | 80 | 1,3 | 12 | 85,0 | |
| - вычислительная техника | 59 | 1,0 | 9 | 84,7 | |
| 5 | Транспортные средства | 65 | 1,0 | 25 | 61,5 |
| 6 | Инструмент, производственный и хозяйственный инвентарь | 13 | 0,2 | 2 | 84,7 |
| Итого: | 6 204 | 100 | 3 226 | 48,0 |
Как видно из табл. 2.2 здания предприятия являются сравнительно новыми, тогда как износ рабочих машин и оборудования достиг 86%. Поэтому эффективность дальнейшей эксплуатации предприятия будет определяться степенью и качеством обновления имеющихся машин и оборудования. Фактические же темпы обновления основных производственных средств предприятия крайне недостаточны, несмотря на значительную их изношенность, крайне низки и необходимо кардинальное изменение этой ситуации.
2.2 Анализ финансово-хозяйственной деятельности предприятия
Результаты производственно-хозяйственной деятельности Мозырского гормолзавода за 2001 - 2003 годы характеризуются следующими показателями:
Как видно из табл. 2.3 объем производства продукции на Мозырском гормолзаводе в 2002 году увеличился в натуральном выражении по сравнению с 2001 годом. В частности производство цельномолочной продукции увеличилось на 2,2%, а количество всего перерабатываемого молока возросло на 10,2% с выработкой из остального прироста полученного (от хозяйств области) молока различной кисломолочной продукции. При этом объем реализации продукции в 2002 году соответствовал объему, ее производства.
В 2003 году объем производства продукции в натуральном выражении сохранился фактически на уровне 2002 года (прирост объема переработки молока составил 1,2%). При этом объем реализации продукции в 2003 году также соответствовал объему ее производства.
Сохранение объема реализации продукции и некоторое ее увеличение свидетельствует о наличии устойчивого спроса на продукцию Мозырского гормолзавода. Вместе с тем в 2003 году доходность осуществляемой предприятием финансово-хозяйственной деятельности предприятия по сравнению с 2002 годом ухудшилась очень значительно (рентабельность произведенной продукции уменьшилась с +2,7% до +0,1%).
Таблица 2.3 Основные показатели финансово-хозяйственной деятельности предприятия за 2001- 2003 гг.
|
№ п.п. |
Наименование показателей | Ед.изм. | 2001 г. | 2002 г. | 2003 г. |
| А | 1 | 2 | 3 | 4 | 5 |
| 1 | Производственная мощность: | ||||
| 1.1 | цельномолочная продукция | т/год | 50 830 | 51 120 | 51 350 |
| 1.2 | мороженое | т/год | 900 | 900 | 900 |
| 1.3 | по переработке молока | т/год | 55 130 | 59 780 | 61 612 |
| 2 |
Использование производств. мощностей: |
||||
| 2.1 | цельномолочная продукция | % | 43,0 | 43,7 | 43,5 |
| 2.2 | мороженое | % | 66,9 | 52,4 | 26,1 |
| 2.3 | по переработке молока | % | 44,3 | 45,1 | 44,3 |
| 3 |
Среднеспис. численность работающих |
чел. | 339 | 351 | 338 |
| 3.1 | в т.ч. численность ППП | чел. | 312 | 325 | 307 |
| 4 |
Годовой объем пр-ва в натуральном выражении |
||||
| 4.1 | цельномолочная продукция | т/год | 21 858 | 22 338 | 22 339 |
| 4.2 | мороженое | т/год | 602 | 472 | 235 |
| 4.3 | по переработке молока | т/год | 24 422 | 26 959 | 27 294 |
| 5 | Темпы изменения к предыдущему году | ||||
| 5.1 | цельномолочная продукция | % | -5,3 | 2,2 | 0,0 |
| 5.2 | мороженое | % | -19,6 | -21,6 | -50,2 |
| 5.3 | по переработке молока | % | -4,8 | 10,4 | 1,2 |
| 6 | Объем произведенной продукции в оптовых ценах (без налогов с реализации) | млн. руб. | 3 340 | 6 029 | 9 651 |
| 7 | Полные издержки на произведенную продукцию, всего | млн. руб. | 3 040 | 6 151 | 9 643 |
| 7.1 | в том числе: | ||||
| 7.2 | сырье | млн.руб. | 1 810 | 3 362 | 5 763 |
| 7.3 | транспортно-заготовит. | млн.руб. | 96 | 192 | 187 |
| 7.4 | вспом. материалы | млн.руб. | 220 | 462 | 668 |
| 7.5 | вода, пар, топливо, эл. энергия технолог. | млн.руб. | 348 | 656 | 818 |
| 7.6 |
зар. плата производственных рабочих |
млн.руб. | 54 | 167 | 288 |
| 7.7 | отч. и налоги по з/пл. пр. рабочих | млн.руб. | 43 | 112 | 130 |
| 7.8 | общепр., общехоз., и др. услувно-постоянные расходы | млн.руб. | 462 | 1 186 | 1 517 |
| 7.9 | отчисления в иннов-ный фонд | млн.руб. | 7 | 14 | 24 |
| 7.10 | внепроизводственные расходы | млн.руб. | 0 | 0 | 248 |
| 8.1 | переменные | % | 84,6 | 80,5 | 81,4 |
| 8.2 | постоянные | % | 15,4 | 19,5 | 18,6 |
| 9 | Выручка от реализации продукции (без налогов с реализации), всего | млн.руб. | 3 536 | 6 869 | 9 583 |
| 9.1 | в т.ч. выручка в СКВ | тыс.USD | 0 | 0 | 0 |
| 10 | Удельный вес в общем объеме выручки: | ||||
| 10.1 | денежных поступлений | % | 89,5 | 76,4 | 71,1 |
| 10.2 | товарообменных операций | % | 0 | 0 | 0 |
| 10.3 | взаиморасчетов и пр. операций | % | 10,5 | 23,6 | 28,9 |
| 11 | Удельный вес реализованной продукции по рынкам сбыта: | ||||
| 11.1 | внутренний рынок | % | 100,0 | 100,0 | 94,1 |
| 11.2 | страны СНГ | % | 0 | 0 | 5,9 |
| 11.3 | дальнее зарубежье | % | 0 | 0 | 0,0 |
| 12 | Рентабельность произведенной продукции | % | 9,9 | 2,7 | 0,1 |
|
Рентабельность реализованной продукции |
% | 6,1 | 2,5 | -2,8 | |
| 13 | Коэффициент текущей ликвидности |
удовлетв. не менее 1,7 |
1,28 | 1,14 | 1,06 |
| 14 |
Коэффициент обеспеченности собственными оборотными средствами |
удовлетв. не менее 0,3 |
0,23 | 0,14 | 0,08 |
| 15 | Коэффициент обеспеченности финансовых обязательств активами |
удовлетв. не более 0,85 |
0,16 | 0,26 | 0,29 |
| 16 | Налоги и др. платежи (без подоходного налога) | млн.руб. | 904 | 1 412 | 2 061 |
| 16.1 | в т.ч. платежи в бюджет | млн.руб. | 676 | 1 120 | 1 715 |
Основной причиной, не позволившей предприятию в 2003 году преодолеть тенденцию к убыточности, явилось сдерживание государством роста цен на продукцию предприятий молочной промышленности в пределах удорожания стоимости закупаемого сырья.
Стоимость же сырья, закупленного Мозырским гормолзаводом в 2003 году (в пересчете на равный с 2002 годом объем переработки) увеличилась на 69%. Эго означает, что реальные цены на сырье в 2003 году выросли на 33,5% по сравнению с 2002 годом. Реальные же цены на продукцию предприятия при этом возросли только на 22,1%. Учитывая же то, что стоимость сырья в себестоимости произведенной в 2002 г. продукции составила 60%, то удорожание в 2003 г. стоимости сырья повлекло за собой увеличение себестоимости продукции предприятия на 20%. В результате доходность предприятия фактически не увеличилась, и его тенденция к убыточности сохранилась.
Удорожание в 2003 г. закупаемого сырья на 33,5% (и соответственно реальных отпускных цен на продукцию завода на 22,1%) повлекли за собой ценовую неконкурентоспособность продукции завода на внешнем рынке.
В условиях весенне-летнего периода, когда предприятию необходимо было реализовывать свою продукцию не только на внутреннем, но и на внешнем рынке (чтобы избежать затоваривания склада готовой продукции), предприятие было вынуждено отгружать свою продукцию в Российскую Федерацию по сниженным ценам (более низким, чем в республике). Поэтому рентабельность фактической реализации продукции в 2003 году существенно ухудшилась. С +2,5% в 2002 году она снизилась до -2,8% в 2003 году.
Следует отметить, что в таких условиях административное ограничение уровня рентабельности производимой продукции фактически потеряло свою регулирующую роль применительно к Мозырскому гормолзаводу. Рыночные механизмы регулирования цен полностью заменили административные. В этих условиях (когда цены и объемы реализации продукции ограничены реальными условиями рынка) дальнейшее простое (при той же себестоимости) увеличение объемов производства на Мозырском гормолзаводе является экономически нецелесообразным, т.к. наращивание объемов производства в условиях снижения спроса на продукцию приведет к остановке производства и финансовому банкротству предприятия. Соответственно выполнение предприятием прогнозных показателей увеличения объемов производства продукции возможно только при условии улучшения ценовой и качественной конкурентоспособности производимой продукции и увеличении за счет этого объемов ее реализации пропорционально росту объемов выпуска.
Усложнившиеся в 2002-2003 годах условия хозяйствования для предприятий молочной промышленности обусловили ухудшение финансово-экономических показателей результатов работы Мозырского гормолзавода и соответствующие изменения в структуре его бухгалтерского баланса.
Коэффициент текущей ликвидности, характеризующий общую обеспеченность предприятия собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия, снизился за 2002-2003 годы с 1,14 до 1,06, тогда как удовлетворительным признается коэффициент не менее 1,7.
Коэффициент обеспеченности собственными оборотными средствами, характеризующий наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости, снизился за этот же период с 0,23 до 0,14, тогда как удовлетворительным признается коэффициент не менее 0,3.
Пунктом 10 «Правил по анализу финансового состояния и платежеспособности субъектов предпринимательской деятельности», утвержденных постановлением Министерства финансов РБ, Министерства экономики РБ, Министерства по управлению государственным имуществом и приватизации РБ, Министерства статистики и анализа РБ от 27.0-1.2000г. № 46/76/1850/20 определено, что снижение любого из двух вышеуказанных показателей предприятия ниже значения, указанного в правилах, является основанием для признания структуры бухгалтерского баланса неудовлетворительной, а предприятия – неплатежеспособным. Таким образом, структура бухгалтерского баланса Мозырского гормолзавода по состоянию на 01.01.04г. считается неудовлетворительной, а предприятие – неплатежеспособным, т.к. коэффициент текущей ликвидности и коэффициент обеспеченности предприятия собственными оборотными средствами ниже требуемых значений.
Вместе с тем следует отметить, что в соответствии с п. 13 вышеуказанного постановления КПТУП «Мозырский гормолзавод» не считается при этом потенциальным банкротом, т.к. коэффициент обеспеченности финансовых обязательств активами предприятия увеличился за 2002-2003гг. пока только до 0,29, тогда как удовлетворительным признается коэффициент, не превышающий 0,85.
2.3 Анализ показателей рентабельности производства предприятия
Основные источники резервов повышения уровня рентабельности – увеличение суммы прибыли от реализации продукции и снижение ее себестоимости. Резервы увеличения суммы прибыли определяются по каждому виду товарной продукции. Основными их источниками являются увеличение объема реализации продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных рынках сбыта и т.д.
Основную часть
прибыли предприятия
получают от
реализации
продукции и
услуг. Прибыль
от реализации
продукции в
целом по предприятию
зависит от
четырех факторов
первого уровня
соподчиненности:
объема реализации
продукции
(VРП); ее структуры
( );
себестоимости
(
 )
и уровня
среднереализационных
цен (
 ):
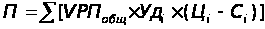 (2.1)
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
Структура товарной продукции может также по-разному влиять на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли, и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает, и наоборот.
Расчет влияния этих факторов на сумму прибыли можно определить способом цепной подстановки, используя данные табл. 2.4.
Таблица 2.4 Исходные данные для факторного анализа прибыли от реализации продукции, млн. руб.
|
Показатель |
2002 г. | Данные 2002 г., пересчитанные на объем продаж 2003 г. | 2003 г. |
| А | 1 | 2 | 3 |
|
Выручка от реализа- ции продукции (без налогов), В |
=6 869 |
=8 786 |
=9 583 |
|
Полная себестоимость реализован- ной продукции, З |
=6 702 |
=8 701 |
=9 848 |
| Прибыль от реализации продукции, П | 167 | 85 | -265 |
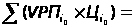
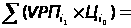
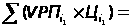
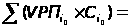
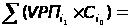
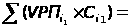
Найдем сумму
прибыли при
фактическом
объеме продаж
и базовой величине
остальных
факторов. Для
этого следует
рассчитать
индекс объема
реализации
продукции ( ),
а затем базовую
сумму прибыли
скорректировать
на его уровень.
На данном предприятии индекс объема продаж составляет:
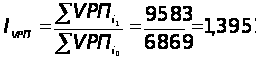
 Если
бы не изменилась
величина остальных
факторов, сумма
прибыли должна
была бы увеличится
на 39,5 % и составить
233 млн. руб. (167
 1,3951).
Определим сумму прибыли при фактическом объеме и структуре реализованной продукции, но при базовом уровне себестоимости и базовом уровне цен. Для этого необходимо от условной выручки вычесть условную сумму затрат: