Оцінка економічної ефективності інвестиційного проекту (на прикладі ВАТ "Дніпропетровський хлібозавод № 9")
8.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
0,221/(1,6018*5/6)*(1-0,25) * 100 % = 12,41 %
8.2. Пекарня «ВОСХОД-1300Р» (на газі):
0,3067/(1,4989*5/6)*(1-0,25) *100 % = 18,4 %
9. Основні витрати (вартість пекарні + додаткове електросилове устаткування + транспортні витрати по доставці + монтаж і пусконаладка устаткування) складають:
9.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
92313,33+916,67+5630,0+1875,5 = 100 735,5 грн.
9.2. Пекарня «ВОСХОД-1300Р» (на газі):
98841,67+916,67+5630,0+1875,5 = 107 263,84 грн.
10. Строк окупності, днів (основні витрати : (чистий прибуток з 1 кг хліба х продуктивність пекарні) складає:
10.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
100 735,5 грн. : (0,221 грн./кг х 1300кг/день) = 351 день чи 0,97 року.
10.2. Пекарня «ВОСХОД-1300Р» (на газі):
107 263,84 грн. : (0,3067 грн./кг х 1300кг/день) = 269 днів чи 0,75 року
Таким чином, зростання реалізаційних цін на хліб до рівня травня 2006 року 1,50 грн. за буханець „Соціального хліба” з рівня 1,20 грн. за той же буханець у травні 2004 року (темп росту + 125%) пов”язане, як із збільшенням собівартості з рівня:
а) для печі на газі 1,4806 грн/кг (2004) та 1,4989 грн/кг(2006), збільшення виробничої собівартості на +1,23%
б) для печі на дизельному пальному 1,5176 грн./кг(2004) та 1,6018 грн./кг(2006) , збільшення виробничої собівартості + 5,54% так і з виходом хлібопекарних підприємств на рентабельну роботу:
а) для печі на газі виробнича рентабельність зросла з 5,04% (2004) до 18,4%(2006), темп росту виробничої рентабельності +365,0%
б) для печі на дизельному пальному виробнича рентабельність зросла з 3,9%(2004) до 12,41%(2006) , темп росту виробничої собівартості + 318,2%
Тобто підвищення ціни на хліб має двоїсту природу саморегуляції інвестиційного капіталу, який потребує нормального рівня прибутковості.
3.2 Бізнес-план зниження собівартості продукції у 2008 році за рахунок впровадження нових типів хлібопекарень «ВОСХОД»
В якості основних шляхів зниження собівартості продукції ВАТ „Дніпропетровський хлібокомбінат № 9” в дипломному проекті пропонуються наступні заходи технічного переобладнання виробництва більш продуктивним та економним обладнанням фірми ЗАТ НПП „Восход” (Росія) останніх серій:
1. Хлібопекарні пічі „Муссонротор” випускаються в трьох варіантах – з електричними нагрівачами, з газовими нагрівачами та нагрівачами на дизельному топливі. Зовнішній вид пічей „Муссон-Ротор” наведений в Додатку Ж.
Оскільки в останній рік зростання цін на газ та дизельне пальне перевищує зростання цін на електроенергію, в розрахунках по обґрунтуванню більш економічних печей були включені варіанти на всіх трьох видах пального.
2. Хлібопекарні пічі „Муссон-ротор” випускаються в декількох варіантах по обсягам змінної випічки хліба – 500 кг/зміну, 700 кг/зміну, 1300 кг/зміну, 2500 кг/зміну, 5000 кг/зміну.
При рості обсягів випуску хліба міняється співвідношення постійних та перемінних витрат, при цьому структурна доля постійних витрат падає, що підвищує рівень рентабельності виробництва.
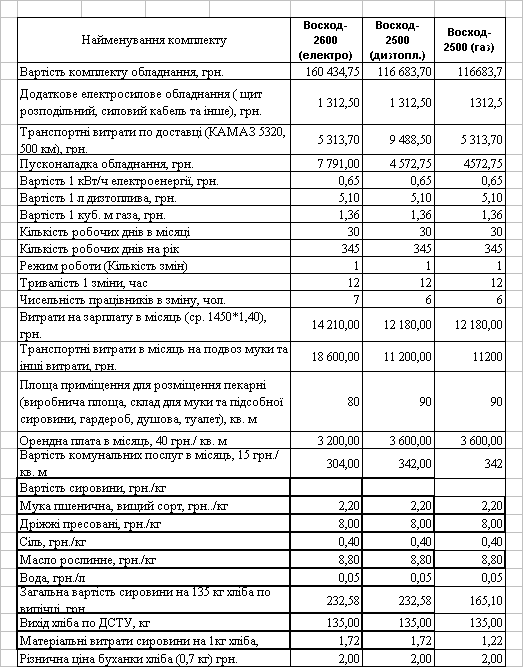
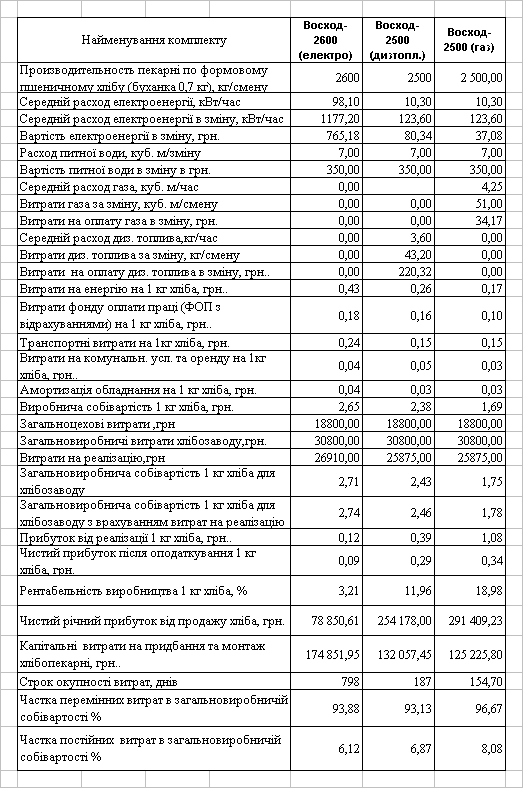
В економічному обґрунтуванні бізнес-плану дипломного проекту проведені калькуляційні розрахунки собівартості для печей на одному виді палива та при різних обсягах продуктивності, а також на різних типах палива при одному обсягу продуктивності (типовий розрахунок наведений в табл.3.10).
Таблиця 3.10
Порівняльний калькуляційний розрахунок собівартості хліба та рентабельності його виробництва у 2008 році на нових печах “ВОСХОД”
Закінчення табл.3.10
В таблицях Додатку К наведені результати розрахунків показників бізнес-планів впровадження нових видів хлібопекарних роторних печей „Муссон-Ротор”, які працюють на електроенергії, на газі та на дизельному пальному. На рис. 3.2 наведені результати розрахунків собівартості 1 кг хліба на різних типах печей з різними рівнями продуктивності. Розраховувалися три види собівартості - виробнича, цехова та загальна по підприємству. Реалізаційна ціна 1 кг хліба у всіх варіантах приймалася на рівні 2008 року – 2,86 грн./кг.
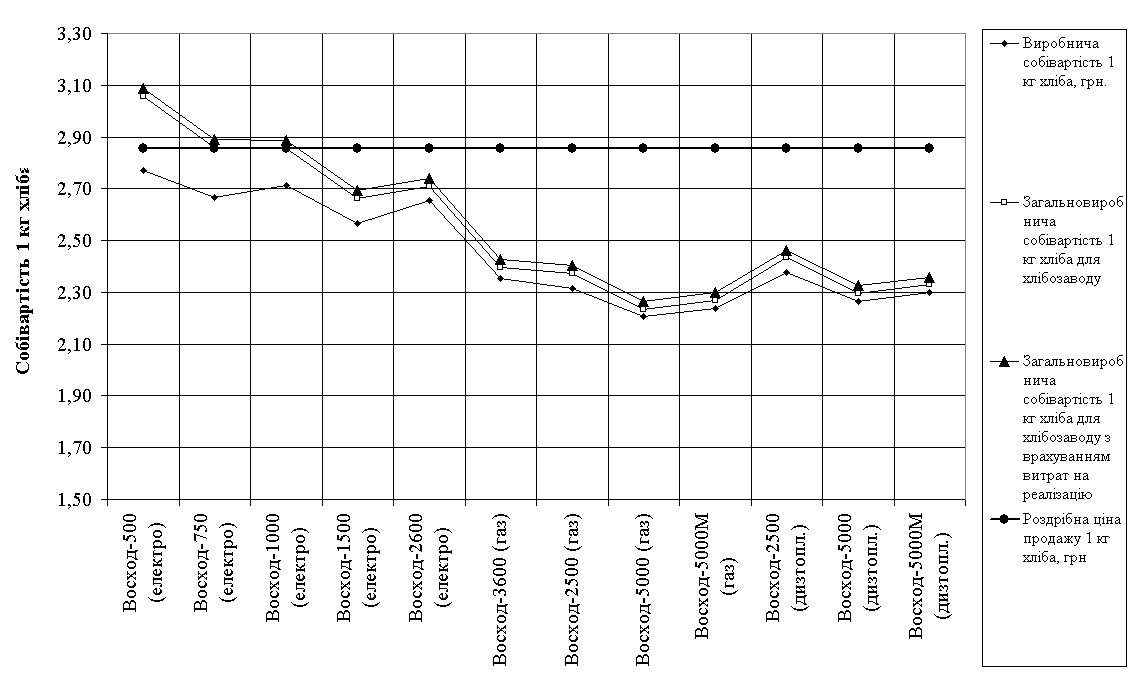
Рис.3.2. Результати розрахунків собівартості для різних варіантів впроваджуємих роторних пічей „Муссон-Ротор” на трьох видах палива при варіації продуктивності від 500 до 5000 кг хліба в зміну
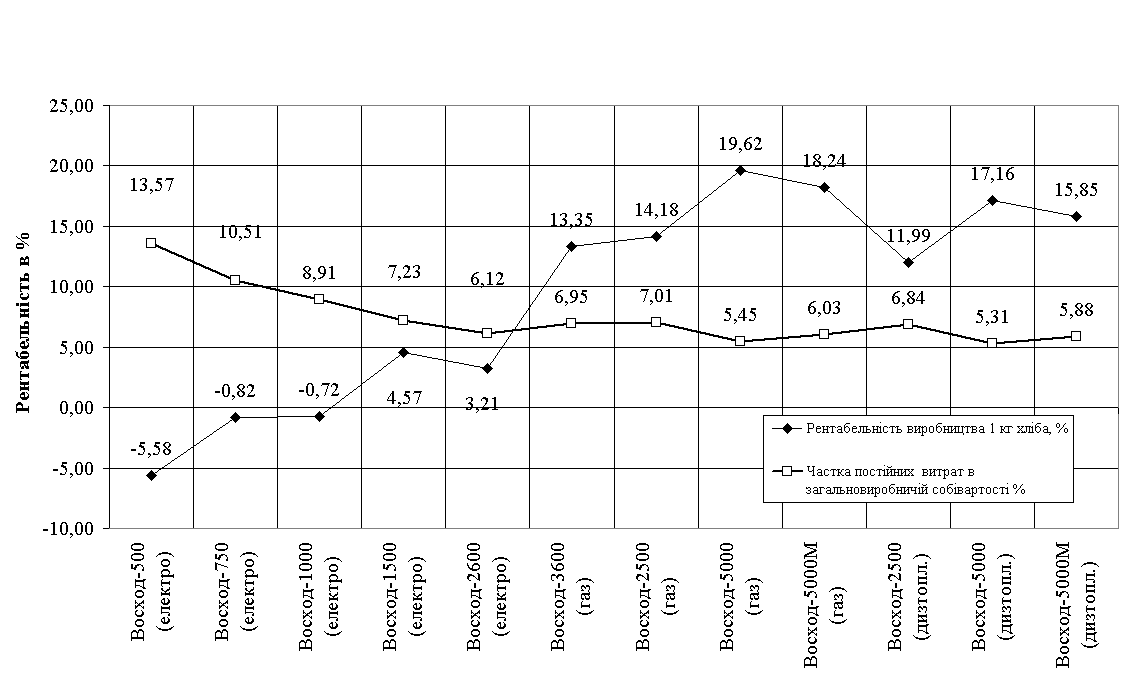
Рис.3.3. Результати розрахунків рівня рентабельності для різних варіантів впроваджуємих роторних пічей „Муссон-Ротор” на трьох видах палива при варіації продуктивності від 500 до 5000 кг хліба в зміну

Рис.3.4. Результати аналізу підвищення рівня рентабельності роботи на печях „Муссон-Ротор” на газі при рості продуктивності пічей від 2500 до 5000 кг хліба в зміну та відповідному зниженні рівня постійних витрат в собівартості
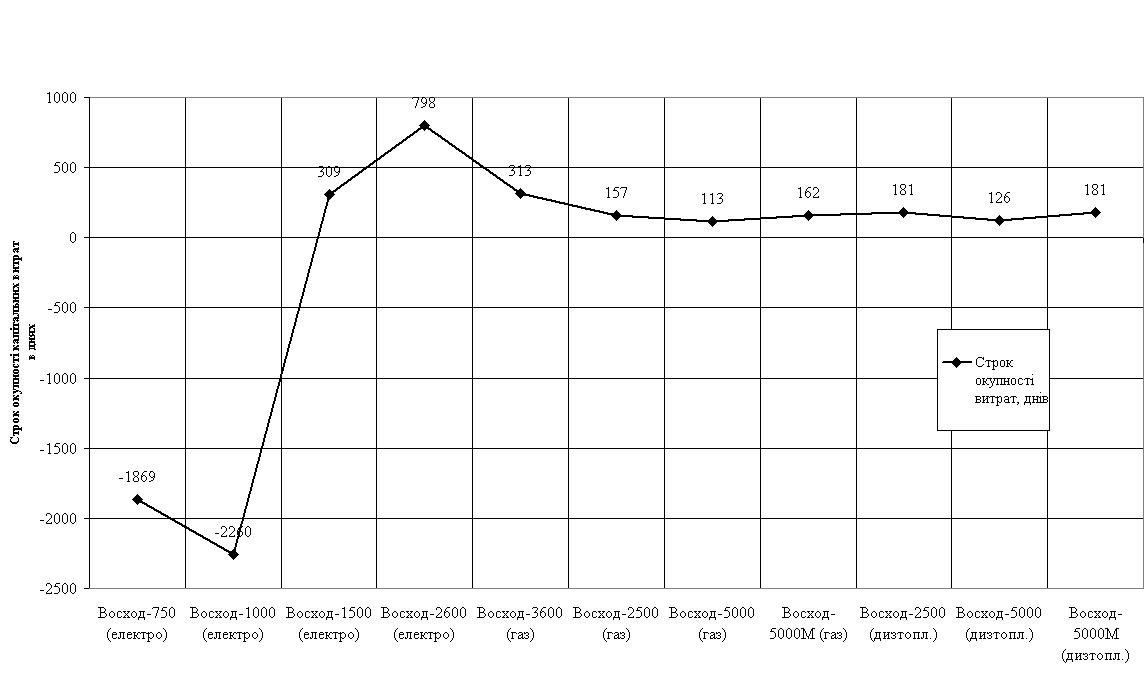
Рис.3.5. Розрахунковий строк окупності витрат на впровадження нових видів роторних пічей „Муссон – ротор”
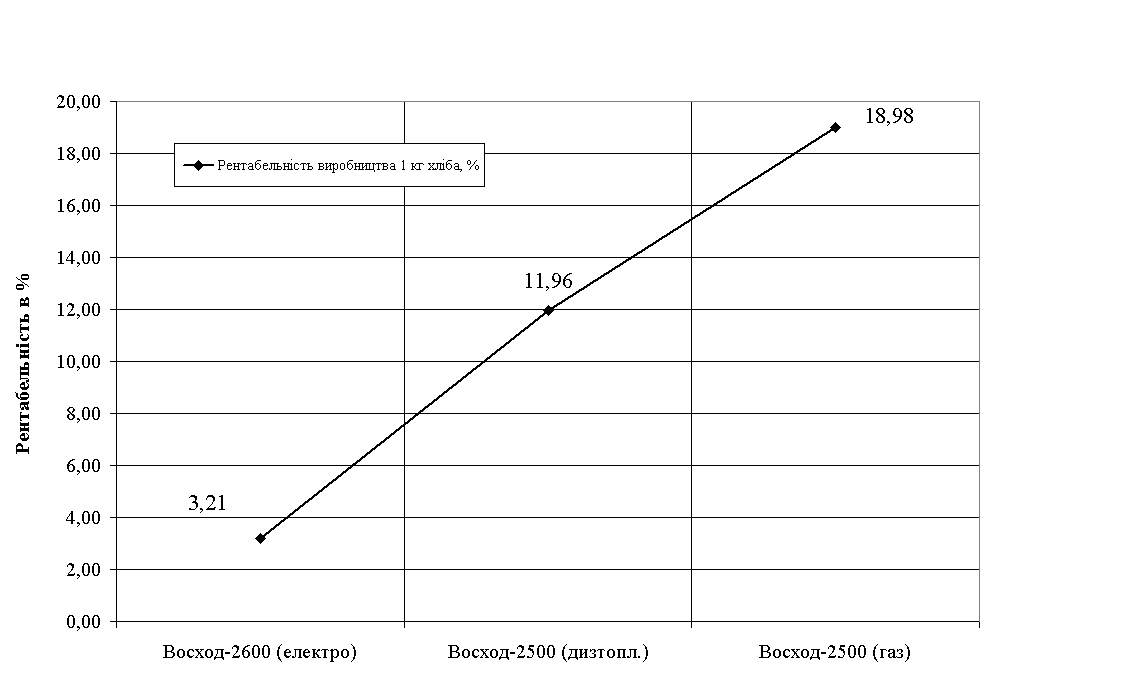
Рис.3.6. Порівняльна ефективність впровадження різних видів палива при рівній продуктивності пічі „Муссон-Ротор -2500” (2500 кг хліба за зміну)
Таким чином, отримані результати калькуляційних розрахунків показників альтернативних бізнес-планів показали, що при рівнях вартості електроенергії, газу та дизельного пального для січня 2008 року рентабельність виробництва хліба для печей з сталим рівнем продуктивності 2500 кг хліба становить:
при використанні електроенергії - 3,21%;
при використанні дизельного пального – 11,96%
при використанні газу - 18,98%
Дисконтована «пренумерандо» чиста рентабельність інвестицій на придбання та монтаж обладнання при коефіцієнті дисконтування на рівні інфляції 2007 року – 17% та сроку окупності проекту 1 рік становитиме:
при використанні електроенергії – (-13,8)%;
при використанні дизельного пального – (-5,0%)%
при використанні газу - (+1,98)%
Отже, навіть при рості ціни на газ з 50 доларів(2004) до 180 доларів(2008) за 1000 м3 найбільш ефективним є використання роторних хлібопекарських печей на природному газі.
Розрахунковий аналіз впливу росту продуктивності роторної пічі на структурне співвідношення перемінних та постійних витрат на прикладі роторних печей „Муссон-Ротор” на природному газі з продуктивністю від 2500 до 5000 кг хліба в зміну показав, що:
при продуктивності пічі 2500 кг/зміну рівень постійних витрат в собівартості становить 7,01%, відповідна загальна для підприємства собівартість 1 кг хліба становить 2,40 грн./кг, що при ціні продажу 2,86 грн./кг відповідає рівню рентабельності 14,18%;
при продуктивності пічі 3600 кг/зміну рівень постійних витрат в собівартості становить 6,95%, відповідна загальна для підприємства собівартість 1 кг хліба становить 2,43 грн./кг, що при ціні продажу 2,86 грн./кг відповідає рівню рентабельності 13,38%;
при продуктивності пічі 5000 кг/зміну рівень постійних витрат в собівартості становить 5,45%, відповідна загальна для підприємства собівартість 1 кг хліба становить 2,26 грн./кг, що при ціні продажу 2,86 грн./кг відповідає рівню рентабельності 19,62%;
ВИСНОВКИ
Основними особливостями роботи хлібопекарських підприємств є :
- ненадійність ринку зерна, який залежить від реалізації кліматичних умов та щорічного врожаю зерна не тільки на Україні, але і в зернових зонах світу;
- необхідність реалізації основного обсягу виробленої продукції на протязі 24 годин, що потребує оперативного керування територіальними ринками збуту продукції та цінами реалізації;
Досліджуємо в дипломному проекті підприємство - ВАТ “Дніпропетровський хлібозавод №9” за обсягами виробництва хлібобулочної продукції є третім в Дніпропетровській області (після ВАТ “Хліб” №8 та хлібозавода №10). У середньому добовий тонаж заводу складає близько 35 тон хлібобулочних виробів, продукція доставляється у власну мережу магазинів та хлібних кіосків реалізації у м.Дніпропетровську власним автотранспортом. Штат підприємства – 682 співробітників, що працюють у 1 – 3 зміни, середньоявочна чисельність зміни – 294 чоловік (коефіцієнт змінності – 2,13).
Аналіз результатів первинної статистичної обробки балансових звітів та звітів про фінансові результати діяльності ВАТ “Дніпропетровський хлібозавод №9” за 2005 – 2007 роки показав:
- валюта активів балансу у 2006 році зросла на + 12,1 % відносно рівня 2005 року, а у 2007 році ще зросла на + 1,4 % відносно рівня 2006 року, таким чином валюта балансу за два роки зросла з 14,9 млн.грн. до 16,9 млн.грн..;
- необоротний капітал (основні фонди) підприємства зросли за два роки з 9,47 млн.грн. до 10, 89 млн.грн., займаючи основну долю 80,0%(у 2005), 78,4% (у 2006), 73,2%(у 2007) % в валюті баланса, тобто підприємство – виробниче, а основні фонди – це основний потенціал виробництва.
- динаміка структурної долі грошових коштів характеризується падінням з рівня 3,1% (2005 рік) до рівня 1,8% у 2007 році;
- динаміка структурної долі виробничих запасів характеризується стабільним рівнем 9,6 %(2005), 10,2%(2006), 9,4%(2007);
- динаміка структурної долі дебіторської заборгованості характеризується зростанням з рівня 7,2%(2005) до 9,2%(2006) та зростанням до рівня 12,4% у 2007 році;
Таким чином, для 2005 - 2007 років для активів підприємства при рості валюти балансу на +13,4% характерні процеси нарощення структурної частки мобільних коштів за рахунок росту рівня дебіторської заборгованості з 2,03 млн.грн. до 2,42 млн.грн. (в 1,18 рази) та зростання рівня готівкових коштів з 74,9 тис.грн. до 196,8 тис.грн., тобто у підприємства можна відмітити появу проблеми з розрахунками за реалізовану продукцію, відпущену у комерційний кредит.
Основними джерелами ресурсів підприємства ВАТ “Дніпропетровський хлібозавод №9” є власний капітал та кредиторська заборгованість за надані товари та послуги:
структурна частка власного капіталу становить 82,4% у 2005 році та 79,9% у 2007 році
структурна частка кредиторської заборгованості наростає з рівня 12,5% у 2005 році до рівня 14,0% у 2007 році;
у 2005 - 2007 роках підприємство не використовувало короткострокові банківські кредити, довгострокові не перевищували рівня 4,9% (2006 рік);
рівень поточних пасивів в розрахунках займає частку 17,1 - 19,6%;
Аналіз динаміки показників звітів про фінансові результати ВАТ “Дніпропетровський хлібозавод №9” показав :
обсяги чистого доходу від реалізації продукції в 2005 – 2007 році поступово нарощуються з рівня 29,13 млн.грн.(2005) до рівня 30,4 млн.грн. у 2006 році та до рівня 34,0 млн.грн. у 2007 році;
ланцюговий темп росту обсягів доходів від реалізації становить +4,35% у 2006 році відносно рівня 2005 року та +11,8 % у 2007 році відносно рівня 2006 року;
- ланцюговий темп росту собівартості випуску та реалізації продукції становить + 1,58 % у 2006 році відносно рівня 2005 року та + 9,7% у 2007 році відносно рівня 2006 року, тобто темп росту обсягів доходів від реалізації при розширенні виробництва є вищим, ніж темп росту собівартості продукції;
- ланцюговий темп росту чистого прибутку після оподаткування становить -96,6 % у 2006 році відносно рівня 2005 року та +987% у 2007 році відносно рівня 2006 року, що свідчить про нестабільний характер розвитку ділової діяльності підприємства;
Аналіз результатів вторинної (коефіцієнтної) статистичної обробки балансових звітів та звітів про фінансові результати діяльності ВАТ “Дніпропетровський хлібозавод №9”за 2005 – 2007 роки показав:
- значення коефіцієнта загальної ліквідності знаходилось в діапазоні 1,56 (2005 рік), 1,44(2006 рік) та 1,41(2007 рік), тобто задовольняє нормативні вимоги (більше 1,0) для рівня загальної ліквідності підприємства;
- значення коефіцієнта строкової ліквідності знаходилось в діапазоні 0,45 (2005 рік), 0,47(2006 рік) та 0,43(2007 рік), тобто не задовольняє нормативні вимоги (0,7-0,8) для рівня строкової ліквідності підприємства;
- значення коефіцієнта абсолютної (моментальної) ліквідності знаходилось у діапазоні 0,029 (2005 рік) - 0,059(2007 рік), тобто у 2005 –2007 роках не задовільнює нормативні вимоги (0,2-0,35) для рівня абсолютної ліквідності підприємства і ідентифікує у підприємства наявність проблем з готівковими розрахунками;
- значення коефіцієнта співвідношення дебіторської та кредиторської заборгованостей зменшилось з рівня 1,5 (2005 рік) до рівней 0,56(2006 рік) та 0,52 (2007 рік), тобто у 2004 –2005 роках не задовільнює нормативні вимоги (більше 1,0) для рівня співідношення дебіторської та кредиторської заборгованостей, тобто у підприємства існують проблеми з джерелом своєчасних розрахунків з кредиторами, особливо при відсутності необхідного рівня готівкових коштів для розрахунків;
Аналіз рентабельності активів та власного капіталу ВАТ “Дніпропетровський хлібозавод №9” показав, що його діяльність може бути охарактеризована наступним рівнем показників:
1. Ресурсовіддача активів в чисту виручку на підприємстві знаходиться на стабільному високому рівні 1,96 (2005), 1,82(2006), 2,02(2007) році, тобто підприємство працює ефективно;
2. Фондовіддача основних засобів в чисту виручку на підприємстві знаходиться на стабільному високому рівні 3,13 (2005), 2,93(2006), 3,30(2007) році, тобто додатково введені основні фонди працюють ефективно;
3. Рентабельність активів по валовому реалізаційному прибутку знизилась з рівня 41,17% у 2005 році до рівня 42,13% у 2006 році та значно зросла до рівня 49,56% у 2007 році;
2. Рентабельність власного капіталу по чистому прибутку після оподаткування знизилась з рівня 2,89% у 2005 році до рівня 0,09% у 2006 році та піднялась до рівня 0,97% у 2007 році. Для акціонерів ВАТ “Дніпропетровський хлібозавод №9” такий рівень дивідендної доходності є замалим при альтернативній ринковій нормі доходності капіталу в Україні 13 –16% річних, що практично робить підприємство інвестиційно непривабливим і не дає можливості нарощувати рівень власного капіталу за рахунок додаткової емісії. Одночасно, для форми відкритого акціонерного товариства існує ризик масового продажу низькорентабельних акцій на біржі та перепорядкування підприємства новим власникам.
Таким чином, підвищення рентабельності власного капіталу є основною задачею розвитку підприємства, а проблеми ідентифікації структури та пошуку шляхів зниження виробничої та повної собівартості виробництва є нагальними і актуальними для успішної конкурентоспроможної роботи підприємства.
Розрахункова імовірність банкрутства підприємства ВАТ “Дніпропет-ровський хлібозавод №9” по Альтману є незначною, при цьому основний внесок в фінансову стійкість підприємства вносить наднормативне значення коефіцієнта автономності (фінансової незалежності) підприємства та високе значення коефіцієнту ресурсовіддачі активів, вплив прибутку підприємства є незначним, що потребує уваги менеджменту підприємства.
Таким чином, за результатами економічної діагностики підприємства ВАТ “Дніпропетровський хлібозавод №9” у 2005 - 2007 роках та аналізу структури його потенціалу, основною проблемою розвитку підприємства є підвищення рентабельності власного капіталу до норми альтернативної доходності інвестиційного капіталу на ринках України (13 –16% річних), оскільки існує загроза масового продажу низькорентабельних (доходність 1,0%) акцій відкритого акціонерного товариства на біржі та зміні власників підприємства.
Основним шляхом вирішення вищеназваної проблеми проблеми з врахуванням обмежень на ціну продажу хліба є зниження собівартості виробництва.
Як показав аналіз змін вагових часток в структурі виробничої собівартості за 2005 – 2007 роки:
частка матеріальних витрат в виробничій собівартості знизилась з рівня
70,23% (2005) до рівня 64,76% у 2007 році;
частка витрат на оплату праці персонала в виробничій собівартості підвищилась з рівня 16,23%+6,17% = 22,4% у 2005 році до рівня 20,53%+6,65% = 27,18% у 2007 році;
Як показує аналіз результатів структур повної собівартості продукції в ВАТ „Дніпропетровський хлібзавод №9”:
- рівень адміністративних витрат зріс з 4,75% (2005 рік) до рівня 4,91% у 2007 році;
- рівень витрат на збут зменшився з 12,35% (2005 рік) до рівня 11,0% у 2007 році;
- рівень позавиробничих операційних витрат зменшився з 3,67% (2005 рік) до рівня 1,09% у 2007 році;
Таким чином, при формуванні як виробничої так і повної собівартості продукції в ВАТ „Дніпропетровський хлібозавод №9” все більшу вагову частку займає складова – оплата праці персоналу + виплата в фонди соціального страхування за рахунок скорочення часток всіх остальних складових собівартості.
В якості основних шляхів зниження собівартості продукції ВАТ „Дніпропетровський хлібокомбінат № 9” в бізнес-плані дипломному проекту пропонуються наступні заходи технічного переобладнання виробництва більш продуктивним та економним обладнанням фірми ЗАТ НПП „Восход” (Росія) останніх серій:
1. Хлібопекарні пічі „Муссон-ротор” випускаються в трьох варіантах – з електричними нагрівачами, з газовими нагрівачами та нагрівачами на дизельному топливі.
Оскільки в останній рік зростання цін на газ та дизельне пальне перевищує зростання цін на електроенергію, в розрахунках по обгрунтуванню більш економічних печей були включені варіанти на всіх трьох видах пального.
2. Хлібопекарні пічі „Муссон-ротор” випускаються в декількох варіантах по обсягам змінної випічки хліба – 500 кг/зміну, 700 кг/зміну, 1300 кг/зміну, 2500 кг/зміну, 5000 кг/зміну.
При рості обсягів випуску хліба змінюється співвідношення постійних та змінних витрат, при цьому структурна частка постійних витрат падає, що підвищує рівень рентабельності виробництва.
Отримані результати калькуляційних розрахунків показників альтернативних бізнес-планів (14 варіантів) показали, що при рівнях вартості електроенергії, газу та дизельного пального для січня 2008 року рентабельність виробництва хліба для печей з сталим рівнем продуктивності 2500 кг хліба становить:
при використанні електроенергії - 3,21%;
при використанні дизельного пального – 11,96%
при використанні газу - 18,98%
Дисконтована «пренумерандо» чиста рентабельність інвестицій на придбання та монтаж обладнання при коефіцієнті дисконтування на рівні інфляції 2007 року – 17% та сроку окупності проекту 1 рік становитиме:
при використанні електроенергії – (-13,8)%;
при використанні дизельного пального – (-5,0%)%
при використанні газу - (+1,98)%
Отже, навіть при рості ціни на газ з 50 доларів(2004) до 180 доларів(2008) за 1000 м3 найбільш ефективним є використання роторних хлібопекарських печей на природному газі.
Розрахунковий аналіз впливу росту продуктивності роторної пічі на структурне співвідношення перемінних та постійних витрат на прикладі роторних печей „Муссон-Ротор” на природному газі з продуктивністю від 2500 до 5000 кг хліба в зміну показав, що:
при продуктивності пічі 2500 кг/зміну рівень постійних витрат в собівартості становить 7,01%, відповідна загальна для підприємства собівартість 1 кг хліба становить 2,40 грн./кг, що при ціні продажу 2,86 грн./кг відповідає рівню рентабельності 14,18%;
при продуктивності пічі 3600 кг/зміну рівень постійних витрат в собівартості становить 6,95%, відповідна загальна для підприємства собівартість 1 кг хліба становить 2,43 грн./кг, що при ціні продажу 2,86 грн./кг відповідає рівню рентабельності 13,38%;
при продуктивності пічі 5000 кг/зміну рівень постійних витрат в собівартості становить 5,45%, відповідна загальна для підприємства собівартість 1 кг хліба становить 2,26 грн./кг, що при ціні продажу 2,86 грн./кг відповідає рівню рентабельності 19,62%;
Таким чином, при впровадженні нового обладнання на підприємстві ВАТ “Дніпропетровський хлібозавод №9” буде досягнутий рівень рентабельності акціонерного капіталу не нижчий рівня альтернативної ставки доходності капіталу в Україні, тобто підприємство стає інвестиційно привабливим і може розширювати обсяги акціонерного капіталу за рахунок додаткових емісій акцій.
Актуальність отриманих в дипломному дослідженні результатів полягає в наданні ВАТ „Дніпропетровський хлібзавод № 9” обґрунтованих рекомендацій по шляхам зниження собівартості випускаємої продукції за рахунок технічного переоснащення виробництва новими високопродуктивними роторними печами „Муссон-Ротор-77/99” виробництва ЗАТ НПП „Восход” (Росія) на газовому паливі з продуктивністю 5000 кг хліба за зміну.
ПЕРЕЛІК ДЖЕРЕЛ ЛІТЕРАТУРИ
1. Господарський кодекс України N 436-ІV від 16 січня 2003 року // Законодавчо-довідкова система законодавства України www.lіga-zakon, квітень 2006 року
2. Закон України „Про оподаткування прибутку підприємств” N 283/97-ВР від 22 травня 1997 року // станом змін від від 7 липня 2005 року N 2771-ІV // Законодавчо-довідкова система законодавства України www.lіga-zakon, квітень 2006 року
3. Закон України “Про господарські товариства” N1576-XІІ від 19 вересня 1991 року // станом змін від 17 травня 2001 року N 2409-ІІІ // Законодавчо-довідкова система законодавства України www.lіga-zakon, квітень 2006 року
4. Положення (стандарт) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000 // Законодавчо-довідкова система законодавства України www.lіga-zakon, квітень 2006 року
5. Положення (стандарт) бухгалтерського обліку 2 "Баланс", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000 // Законодавчо-довідкова система законодавства України www.lіga-zakon, квітень 2006 року
6. Положення (стандарт) бухгалтерського обліку 3 " Звіт про фінансові результати «, Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000 // Законодавчо-довідкова система законодавства України www.lіga-zakon, квітень 2006 року
7. Положення (стандарту) бухгалтерського обліку 9 "Запаси" // Наказ Міністерства фінансів України від 29 листопада 1999 року N 290 (Із змінами і доповненнями, внесеними наказом Мінфіна України від 14 червня 2000 року N 131) // Законодавчо-довідкова система законодавства України www.lіga-zakon, квітень 2006 року
8. Положення (стандарту) бухгалтерського обліку 16 "Витрати" // Наказ Міністерства фінансів України від 29 листопада 1999 року N 290 (Із змінами і доповненнями, внесеними наказом Мінфіна України від 14 червня 2000 року N 131) // Законодавчо-довідкова система законодавства України www.lіga-zakon, квітень 2006 року
9. Типове положення з планування, обліку і калькулювання собівартості продукції (робіт, послуг) у промисловості // КАБІНЕТ МІНІСТРІВ УКРАЇНИ ПОСТАНОВА від 26 квітня 1996 р. N 473 // Законодавчо-довідкова система законодавства України www.lіga-zakon, квітень 2006 року
10. Айвазян С.А. Основы эконометрики. – М.: Юнити–Дана, 2001.–432 с.
11. Азоев Г.Л., Челенков А.П. Конкурентные преимущества фирмы / Гос. ун-т управления, Нац. фонд подготовки фин. и упр. кадров. - М.: ОАО "Тип. "Новости", 2000. - 256 с.
12. Аристов О.В. Конкуренція і конкурентноздатність. – М., 1999
13. Баканов М.И., Шеремет А.Д. Теория экономического анализа: учебник. – М.: Финанси и статистика, 1996.
14. Бартанов А.С. Экономическая диагностика предприятия : организация и методология – М., 1991
15. Бланк И.А. Управление активами. - К.: «Ника-Центр», 2000. - 720 с.
16. Бойчук І.М. Харів П.С., Хопчан М.І. Економіка підприємств. – Львів: В-во “Сполом”, 1998.
17. Гетьман О.О., Шаповал В.М. Економіка підприємства: навчальний посібник для студентів вищих навчальних закладів.- Київ, Центр навчальної літератури, 2006. – 488 с.
18. Горбашко Е.А. Менеджмент качества и конкурентоспособности: Учеб. пособие. - СПб.: Изд-во СПбГУЭФ, 1998. - 207 с.
19. Горемыкин В.А., Прочан О.П. Економічна стратегія підприємства. – М., 2001.
20. Економіка підприємства: Навч.-метод. посібник для самост. вивч. дисц./ І .О.Швиданенко, С.Ф.Покропивний, С.М.Клименко та ін. - К.: КНЕУ, 2000 -248 с
21. Економіка підприємства: Підручник / За заг. ред. С.Ф.Покропивного - Вид 2-ге, перероб. та доп.- К.: КНЕУ, 2000. -528с.
22. Еленева Ю.Я. Обеспечение конкурентоспособности промышленных предприятий. - М.: "Янус-К", 2001. - 296 с.
23. Ефимова М.Р., Ганченко О.И., Петрова Е.В. Практикум по общей теории статистики: Учебное пособие. – Москва: Финансы и статистика, 2000.
24. Ізмайлова К.В. Фінансовий аналіз: Навч. посібник – К.: МАУП,2000.
25. Клебанова Т.С., Дубровина Н.А. и др. Эконометрия на персональном компьютере. Учебное пособие. – Харьков: ИЗД ХГЭУ, 2002. – 208с.
26. Кремер Н.Ш., Путко Б.А. Эконометрика: Учебник для вузов. – М.: ЮНИТИ – ДАНА, 2002. – 311 с.
27. Ковалев В.В. Методы оценки инвестиционных проектов, Москва, “Финансы и статистика”, 1998
28. Ковалев В.В. Финансовый анализ, Москва, “Финансы и статистика”, 1995
29. Коробов М.Я. Фінансово-економічний аналіз діяльності підпри-ємств-Навч посіб. - 3-тє вид., перероб. і доп. - К.: Т-во «Знання», КОО 2002. – 294 с
30. Костіна Н.І., Алексєєв А.А., Василик О.Д. Фінансове прогнозування: методи і моделі. – К.: “Знання”, 1995.
31. Крейнина М.Н. Финансовое состояние предприятия. Методы оценки.- М.: ИКЦ «Дис», 1997.
32.Оценка бизнеса: Учебник / Под ред. А.Г.Грязновой, М.А.Федотовой. - М.: Финансы и статистика, 2000. - 512 с.
33. Попов Е.В. Рыночный потенциал предприятия, М, «Экономика»,2002 – 559с.
34. Ревуцкий Л.Д. Потенциал и стоимость предприятия. – М.: Перспек-тива, 1997. – 124 с.
35.Савицкая Г.А. Анализ хозяйственной деятельности предприятия. - Минск: Нов. знание, 2000. - 688 с.
36.Савчук В.П. Финансовый менеджмент предприятий: прикладные вопросы с анализом деловых ситуаций. - К.: Издательский дом «Максимум», 2001.- 600 с.
37. Статистика підприємництва: навч.посібник / під ред. П.Г.Вашківа – К.: “Слобожанщина”, 1999 – 600 с.
38.Харів П.С. Економіка підприємства: Збірник задач і тестів: Навч. посіб. - К.: Знання-Прес, 2001. - 301 с.
39. Экономика предприятия: Учебник для вузов / Под ред. проф. В.А.Швандера. - 3-є изд., перераб. и доп. - М.: ЮНИТИ-ДАНА, 2001. – 718 с.
40. Экономика предприятия: Учебник для вузов / Под ред. проф. В.Я.Горфинкеля. - 3-є изд., переб. и доп. - М.: ЮНИТИ-ДАНА, 2002. - 718 с
41. Экономика предприятия: Учебник / Под ред. проф. О.И.Волкова. – М. ИНФРА-М, 2002.-601 с.
42. Экономика и статистика фирм: Учебник/ В.Е.Адамов, С.Д.Ильенкова. - 3-е изд., перераб. и доп. - М.: Финансы и статистика, 2000. - 288 с.
43. Фатхутдинов Р.А. Конкурентоспособность: экономика, стратегия, управление: Учеб. пособие для вузов. - М.: ИНФРА-М, 2000. - 312 с.
44. Федонін О.С., Репіна І.М., Олексик О.І. Потенціал підприємства: формування та оцінка: Навч.посібник.- К.:КНЕУ,2004.-316 с.
45. Финансовый менеджмент. Учебник для вузов/ под.ред. Г.Поляка. – Москва, “Финансы”,1997
46. Фінанси підприємств.Підручник /За ред.А.М.Поддєрьогіна –