Оцінка економічної ефективності інвестиційного проекту (на прикладі ВАТ "Дніпропетровський хлібозавод № 9")
Податкове зобов'язання звітного періоду**
(12 - 13)
Сума податку до сплати
(позитивне значення: 14 - 15 - 16)
ДОДАТОК Г
Таблиця Г.1
Алгоритми розрахунку показників рентабельності [ ]
| № п/п | Показник |
Умовн поз-ня |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ | ||||
| 1 | Рентабельність активів за прибутком від звичайної діяльності | Rзв | Прибуток від звичайної діяльності / Валюта активів | Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Фор-ма1 (030+100+120) |
| 5 | Рентабельність реалізо-ваної продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050-070-080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) / Форма 2 (220) |
Таблиця Г.2
Алгоритми розрахунку показників ділової активності [ ]
| № п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ | ||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів ( обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборго-ваності(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) - період обороту коштів | Чфц | Чфц= Чоц - Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
Таблиця Г.3
Алгоритми розрахунку показників майнового стану [ ]
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
| ПОКАЗНИКИ МАЙНОВОГО СТАНУ | ||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вар-тості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)-(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов [16]. Її можна вивчати за минулий період, на якусь певну (звітну) дату або як майбутню можливість розрахувати у необхідні терміни за існуючими короткостроковими зобов’язаннями.
Платоспроможність підприємства визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 , (Г.1)
де :
 - поточні активи
балансу (Форма
1 строка 260);
 - поточні
зобов ' язання
балансу ( Форма
1 строка 620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань. При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [18].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої ліквідності (Алікв) до поточних зобов’язань:
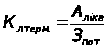 , (Г.2)
де : Алікв - активи високої ліквідності = поточні активи – запаси ( Форма 1 строки (260-100-110-120-130-140-150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
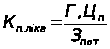 , (Г.3 )
де : Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1 строки (230+240)) ;
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2-0,25 [18].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства:
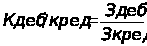 , (Г.4)
де : Здеб – короткострокова дебіторська заборгованість (Форма 1 строки (160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість (Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими , якщо він перевищує 1,25 [18].
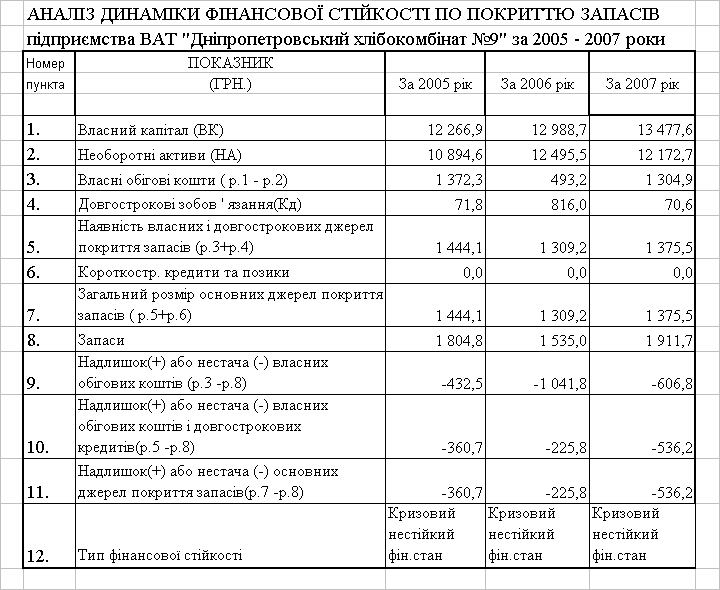
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
Для оперативного розрахунку абсолютних показників фінансової стійкості(коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [23]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго- та короткострокові кредити і позики (НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [18]:
1. Абсолютна стійкість - для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована:
З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити:
З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця Г.4
Алгоритми розрахунку показників фінансової стійкості [ ]
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності | |
| ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ | ||||
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк |
Оборотні активи – короткострокові зобов ' язання |
Форма 1(260+270-620-630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430-080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270-620-630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430-080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430-080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480-080+500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 | Коефіцієнт фінансової незалежності (автономії) | Кавт | Власний капітал / Валюта Пасивів балансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630-080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності (коефіцієнт фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов ' язання / Валюта пасивів | Форма 1(380+430+480+630) /Форма1 (640) |
ДОДАТОК Е
Результати розрахунків показників фінансової діяльності ВАТ „Дніпропетровський хлібокомбінат №9” за 2005 -2007 роки
Таблиця Е.1
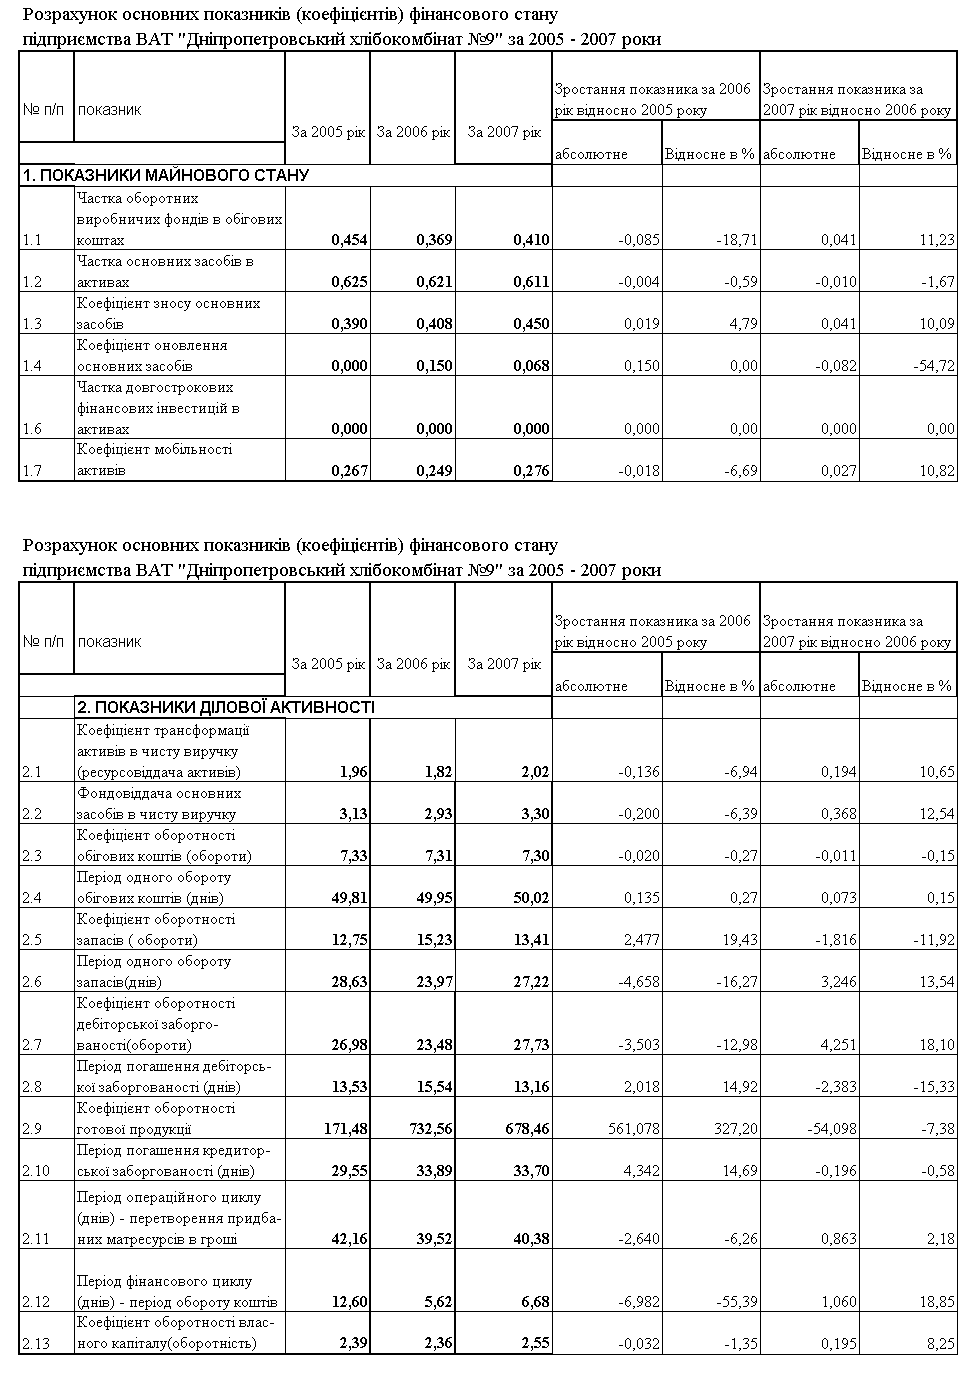
Таблиця Е.2
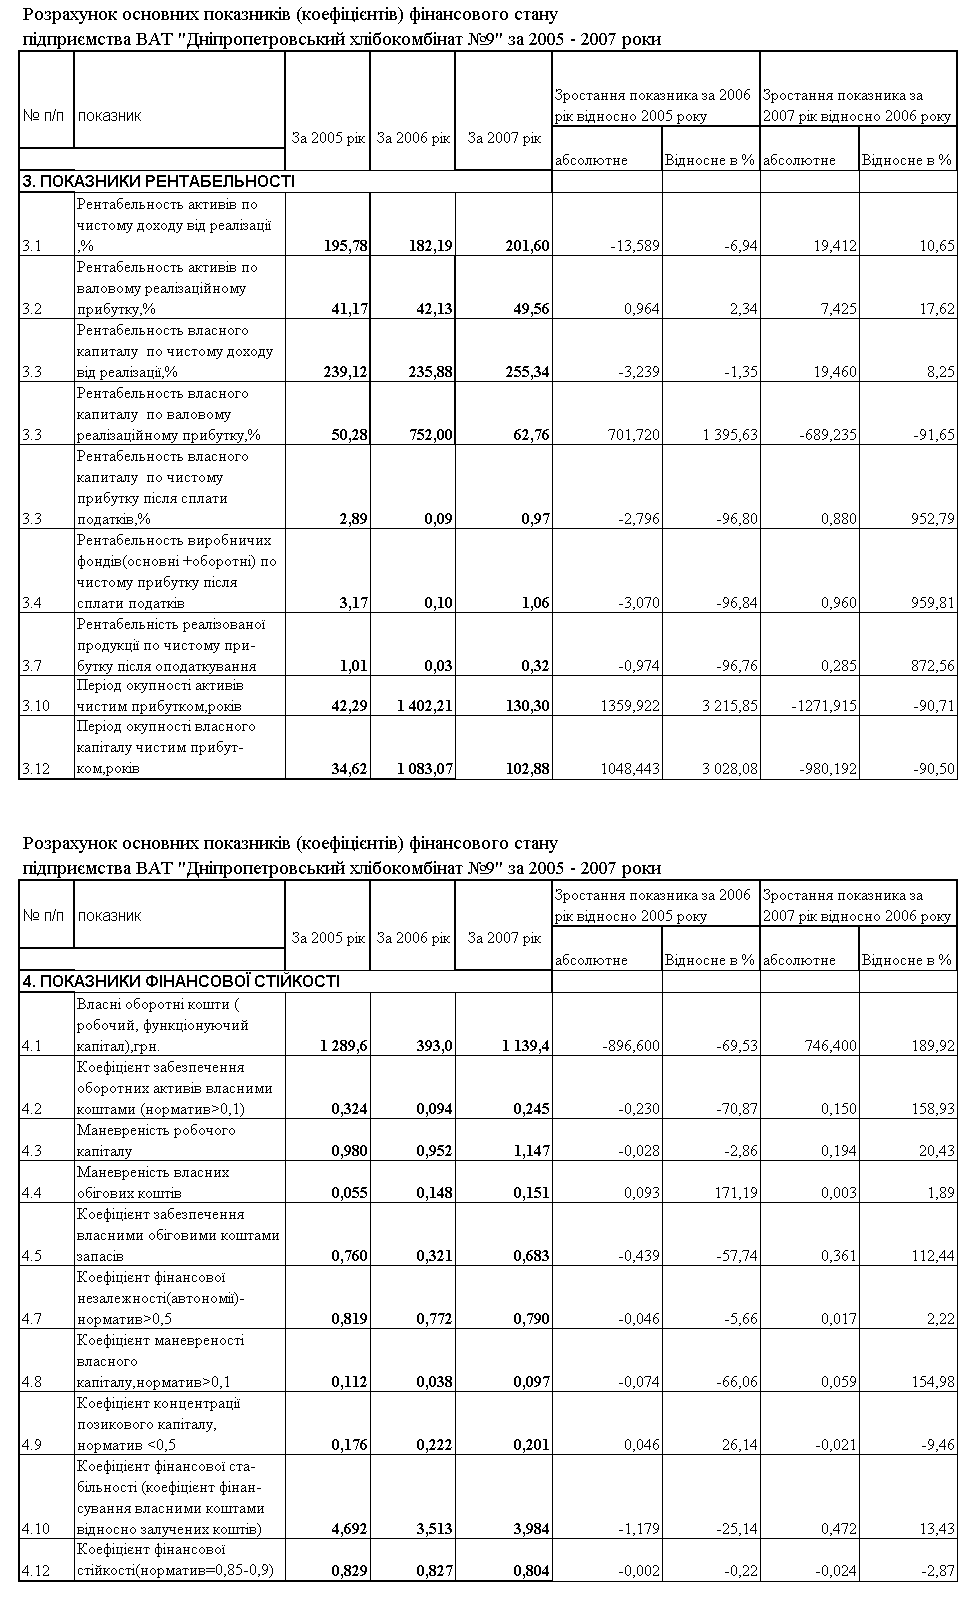
Таблиця Е.3
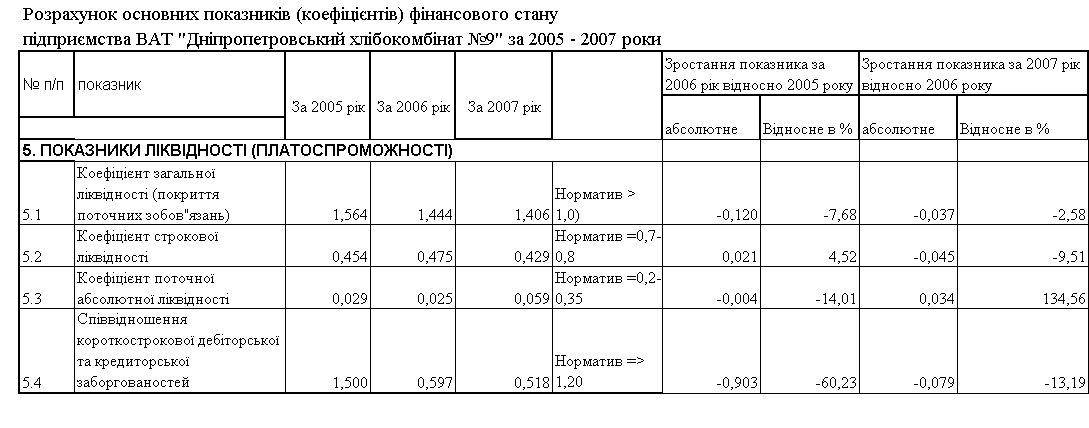
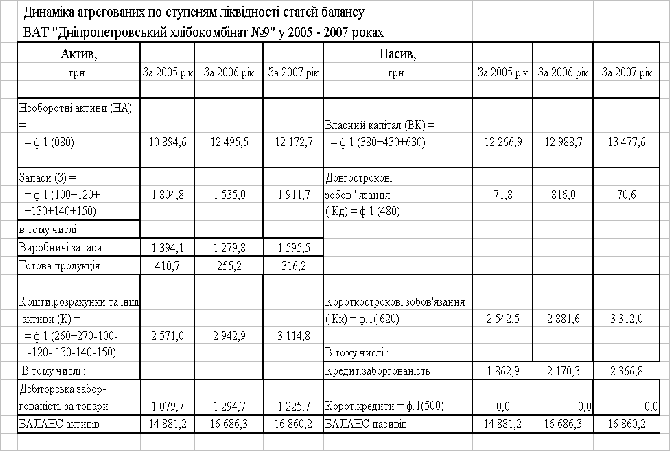
Таблиця
Е.4
Таблиця Е.5
ДОДАТОК Ж
Ротаційні печі та комплекти пекарень ЗАТ НПП „Восход”(Росія)
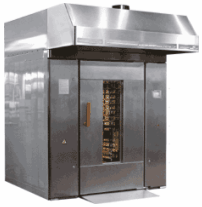
Рис.Ж.1 Ротаційна піч МУССОН-РОТОР" МОДЕЛЬ 250 Супер
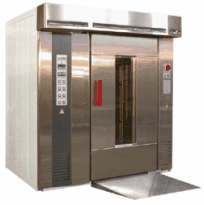
Рис.Ж.2 Ротаційна піч МУССОН-РОТОР" МОДЕЛЬ 77
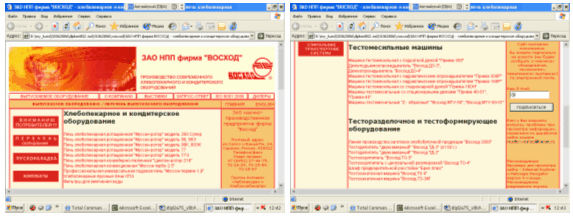
Рис. Ж.3. Перелік хлібопекарного обладнання ЗАТ НПП „Восход”
ДОДАТОК К
Таблиця К.1
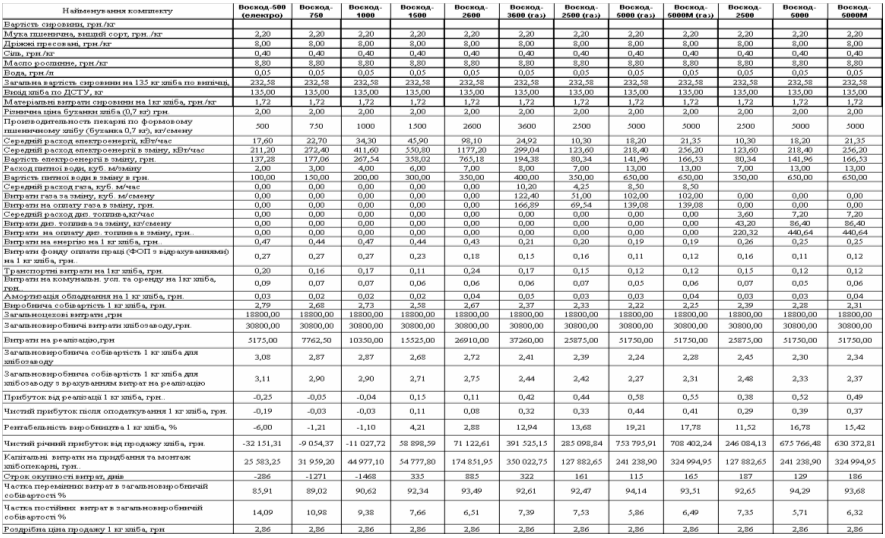
Бізнес-плани розрахунків ВАТ „Дніпропетровський хлібзавод № 9”
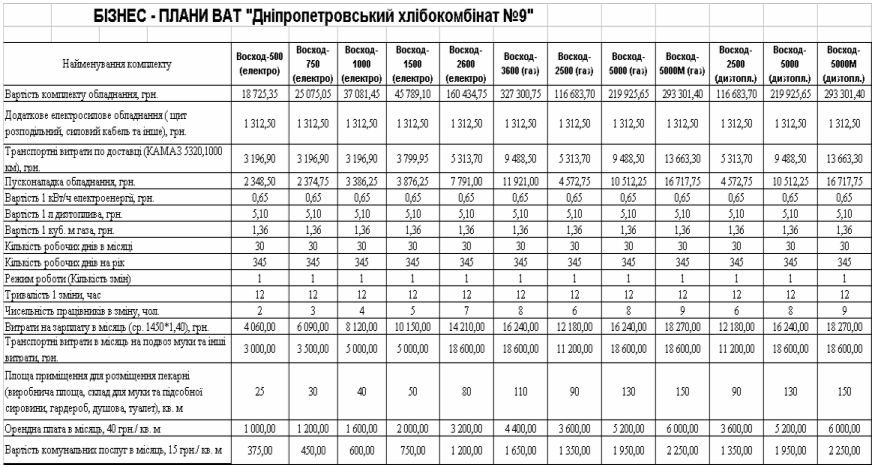
Закінчення табл.К.1