Система управления и эффективность лизинговой деятельности
Сократился не только бизнес. Можно констатировать спад спроса на услуги лизинга. В 2009 году число обращений в лизинговые компании уменьшилось на 9,4%. Число одобренных обращений упало на 38,2%.24
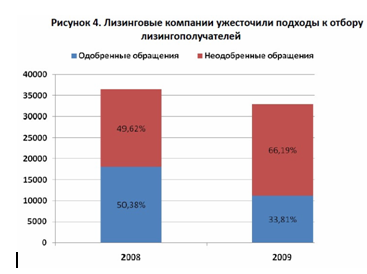
Рисунок 1.4 – Итоги по отбору лизингополучателей за 2008-2009г.
Причинами столь глубокого падения стали нехватка заемных средств для лизингодателей в начале года, рост процентных ставок, снизивший доступность услуги для клиентов, повышение требований к кредитному качеству потенциальных лизингополучателей. Объем лизингового портфеля в целом по рынку сократился на 31% и составил около 960 млрд. руб.25
При сохраняющейся высокой потребности в обновлении основных фондов, объем рынка лизинга, очевидно, будет стремиться к восстановлению достигнутого в 2007-2008 гг. уровня и последующему росту. Однако в 2010 году темпы роста рынка будут невысокими. По оценке "Эксперт РА" объем новых сделок увеличится на 10-15% и составит 350-370 млрд руб. Рост объемов сделок участники рынка ожидают в отраслях пищевой промышленности, телекоммуникационной отрасли, энергетике, торговле, экспортных отраслях, а также в сфере грузоперевозок.
1.4 Изученность специфики лизинга
А.Кадушин, Н.Михайлова в своей работе «Лизинг: экономичный путь привлечения реальных инвестиций» описывают экономические выгоды лизинга как схемы осуществления реальных инвестиций так: «Финансовыми источниками осуществления инвестиционных вложений для производственного предприятия являются собственные средства (нераспределенная прибыль и акционерный капитал) или заемные средства (преимущественно в виде кредитных средств).
На определенном этапе развития рыночных отношений взаимоотношения кредитора и заемщика закономерно вступают в определенное противоречие, которое выражается в высокой рисковости долгосрочного кредитования для кредитора и чрезмерной стоимости заемного капитала - для заемщика, что фактически приводит к сужению рынка долгосрочного кредитования. Возникновение лизинговых схем, представляющих собой во многих случаях некоторый вариант опосредования и защиты кредитной сделки, является закономерным этапом развития форм заимствования долгосрочных инвестиционных ресурсов производственно-хозяйственными субъектами. В настоящее время в условиях существенного сжатия рынка долгосрочного кредитования в России лизинг может рассматриваться в качестве перспективного направления финансового обслуживания инвестиционного процесса.
Лизинг, согласно российским законам является “видом инвестиционной деятельности по приобретению имущества и передаче его на основании договора лизинга физическим или юридическим лицам за определенную плату, на определенный срок и на определенных условиях, обусловленных договором, с правом выкупа имущества лизингополучателем”. В данном случае (для условий инвестирования) имеется ввиду финансовый лизинг, при котором “срок, на который имущество передается лизингополучателю, соизмерим по продолжительности со сроком полной амортизации предмета лизинга или превышает его”.
С момента установления законодательно обусловленных и юридически закрепленных условий лизинг может рассматривается в качестве альтернативной возможности создания (приобретения) имущества (основных фондов) предприятием по отношению к схеме прямого кредитования.
С организационной точки зрения формирование лизинговых отношений означает возникновение промежуточного звена между кредитором и потребителем инвестиций. Поэтому преимущества и недостатки включения лизинговой сделки в цепочку “кредит - лизинг - приобретение основных фондов” должны и могут рассматриваться:
а) с точки зрения интересов кредитора;
б) с точки зрения интересов получателя основных фондов - предмета лизинговой сделки.
Условно назовем агентов экономических интересов в случае организации инвестиционных вложений посредством лизинговой сделки следующим образом: “производственное предприятие”, “лизинговая компания” и “кредитор”.
С точки зрения кредитора появление в кредитной цепочке промежуточного агента в лице лизинговой компании, являющейся собственником предмета лизинга, юридически означает появление дополнительного гаранта эффективного использования кредита, а также звена, контролирующего условия использования предмета лизинга на протяжении всего периода возврата кредитных средств. В том числе одним из условий гарантирования эффективного использования кредита является то, что предприятию предоставляются не денежные средства, а непосредственно средства производства, имеющие технико-экономические характеристики, определенные этим предприятием.
Для производственного предприятия лизинг позволяет в условиях сравнительно меньшего финансового напряжения (т.е. рассредоточения затрат во времени) обновлять основные фонды, формировать техническую базу производства для новых видов продукции, расплачиваясь за арендованное имущество по мере получения дохода от производимой с помощью этого имущества продукции. По сравнению с кредитом лизинг является более доступной формой привлечения инвестиций, поскольку не требует сложного пакета гарантий по кредитной сделке, т.к. предприятие получает фонды в полную собственность лишь при условии полного выкупа (тяжесть бремени по гарантированию кредитной сделки в этом случае перекладывается на лизинговую компанию).
Целесообразность лизинговой сделки для ее участников можно рассматривать в двух направлениях: с точки зрения организационно-правовых интересов; либо экономических интересов. При этом экономические интересы участников лизинга могут рассматриваться как текущие (статические) (например, в разрезе одного лизингового платежа), так и в динамическом аспекте, т.е. на протяжении всего периода использования имущества с учетом фактора стоимости денег во времени».
Дмитрий Миндич в книге «Финансы растущего бизнеса» рассматривал лизинг, как источник финансирования инвестиционного проекта так: «Смысл финансовой аренды заключается в том, что компания, предоставляющая соответствующие услуги, покупает для вашего предприятия имущество, которое затем передает вам в пользование на определенный срок и за определенную плату (лизинговые платежи). Во время действия лизингового договора собственником этого имущества является лизингодатель. При этом переданное в лизинг имущество в зависимости от условий договора может учитываться как на вашем балансе, так и на балансе лизинговой компании. По истечении срока договора лизинга полностью самортизированное имущество может быть выкуплено лизингополучателем по остаточной стоимости за символическую цену (такой вид сделки называется финансовым лизингом).
Существует также оперативный (или операционный лизинг), когда лизинговое оборудование несколько раз в течение срока полезной службы сдается в аренду на короткий срок. По истечении срока аренды это оборудование также можно выкупить, однако его остаточная стоимость в этом случае будет существенно выше, чем при финансовом лизинге, поскольку к этому времени оно не успеет полностью самортизироваться. Российское законодательство дает определение лишь финансовому лизингу. Сделки по оперативному лизингу, который мог бы быть привлекателен для предприятий с ярко выраженным сезонным бизнесом, не предусматривают особого режима налогообложения, предусмотренного для финансового лизинга (о нем мы расскажем ниже). По сути, оперативный лизинг в России — это обычная аренда с правом выкупа, где в роли арендодателя выступает лизинговая компания. Кроме того, такие сделки вызывают большое подозрение у налоговых органов, на сторону которых очень часто встают и арбитражные суды. Поэтому эта форма лизинга в России мало развита.
Наконец, существует еще один вид лизинга — возвратный лизинг, когда предприятие продает лизинговой компании собственное имущество и получает его обратно уже в лизинг. Наиболее распространенным видом финансовой аренды является финансовый лизинг. Лизинг более доступен, чем инвестиционный кредит. Основным обеспечением лизинговой сделки является переданное в лизинг имущество, которое в течение всего срока лизинга принадлежит лизинговой компании, что существенно снижает ее риски. Очень часто банки сами предлагают клиенту вместо получения кредита воспользоваться лизингом (собственные лизинговые компании есть практически у всех банков, правда не все они работают с малым бизнесом), если считают, что предоставление кредита данному заемщику связано со слишком большими рисками. В этом случае риски делятся «на троих» — между банком, лизинговой компанией и предприятием.
По этой же причине лизинг позволяет получить финансирование на более длительный срок, чем при банковском кредитовании. Кроме того, лизинговые компании предъявляют значительно более мягкие требования к дополнительному обеспечению, чем банки.
Лизинг значительно облегчает организацию сделки по приобретению необходимого оборудования и помогает сгладить противоречия, которые неизбежно возникают между ее участниками — предприятием, поставщиком и инвестором. При кредитном финансировании не всегда возможно произвести предоплату, которую зачастую требует поставщик, задержки с получением кредита не позволяют получить оборудование вовремя и т.д. Лизинговая компания берет головную боль по организации своевременного финансирования сделки и логистике поставки оборудования на себя.
Если приобретенное в лизинг оборудование заносится на баланс лизингодателя, то у лизингополучателя оно учитывается в разделе баланса «Забалансовые активы». Поэтому часто можно услышать о том, что при использовании лизинга у предприятия не возникает кредиторская задолженность, что, в свою очередь, повышает его инвестиционную привлекательность. Впрочем, для малого предприятия это преимущество отсутствует. По сравнению с обычной арендой у лизинга есть еще одно преимущество — размер лизинговых платежей зафиксирован в договоре, тогда как арендная плата может изменяться в соответствии с рыночной конъюнктурой (люди, снимающие квартиры в Москве, испытали это на себе в полной мере).
Однако считается, что основное преимущество лизинговых сделок в другом — для них предусмотрен особый режим налогообложения. Среди его главных прелестей обычно называют следующие:
По российскому законодательству, во время действия договора амортизация предмета лизинга рассчитывается с коэффициентом 3, то есть балансовая стоимость приобретенного в лизинг оборудования снижается в три раза быстрее, чем при его обычном использовании. Соответственно, предприятие экономит на налоге на имущество.
Лизинговые платежи, в отличие от платежей по кредиту, можно целиком относить на себестоимость, таким образом, база налога на прибыль снижается ровно на сумму лизингового платежа. При обслуживании кредита на себестоимость можно относить только уплачиваемые проценты, а не тело долга. Основную часть лизингового платежа составляют амортизационные отчисления от стоимости лизингового оборудования. К концу срока лизинга оборудование оказывается полностью самортизированным, хотя использовать его можно еще очень долго. А это означает, что впоследствии вы уже не сможете вычитать амортизационные отчисления из базы налога на прибыль. То есть, фактически, уплата части налога переносится на более поздний срок. В то же время такая отсрочка очень удобна для предприятий, которые решили начать легализацию своего бизнеса. Увеличивая «белую» прибыль ровно на размер лизинговых платежей, предприятие может постепенно выходить из тени без существенного увеличения налоговой нагрузки.
Наконец, лизинг позволяет получить рассрочку в уплате НДС. При покупке оборудования на свои деньги или на привлеченный кредит предприятие должно единовременно заплатить всю сумму НДС. При лизинговой сделке НДС, причитающийся поставщику оборудования, выплачивается частями, которые входят в состав лизинговых платежей. Соответственно, предприятию проще учитывать НДС при расчетах с бюджетом, так как при этом не возникает временнуго разрыва между уплатой НДС и его зачетом. Однако следует учитывать, что при лизинговой сделке общая сумма НДС будет больше, чем при прямой покупке, поскольку в лизинговые платежи входит не только цена оборудования, но и комиссия лизинговой компании, которая также облагается НДС.»
Игонина Л.Л описывает ситуацию, сложившуюся на рынке лизинговых услуг в настоящий момент так: «За период, прошедший с октября 2008 г. — начала острой фазы кризиса в России, инвестиционная активность российских предприятий существенно снизилась. Компании переосмысливали перспективы своего бизнеса, а в связи с этим и свои инвестиционные планы.
Безусловно, остались и остаются определенные категории предприятий, чьи инвестиционные намерения не изменились из-за кризиса. Прежде всего, это компании, работающие по государственным контрактам на уровне федерального, региональных или муниципальных бюджетов. Кроме того, это компании, производящие продукцию, цена которой неэластична, а спрос меняется мало (например, некоторые продукты питания, повседневного потребления и т.д.). Сюда же можно отнести и компании, продукция которых стала более востребованной в связи с кризисом в качестве заменителя дорогих продуктов (услуг) (например, недорогие кафе и точки быстрого питания по отношению к ресторанам).
В настоящий момент мы наблюдаем восстановление инвестиционной активности предприятий. Хотя восстановление экономики и, как следствие, восстановление рентабельности бизнеса еще только ожидается, предприятия начинают инвестировать в приобретение основных средств уже сейчас.
В настоящий момент на первый план выходит не вопрос прибыли, а удержания или увеличения доли рынка при минимальной рентабельности, в расчете на прибыль после кризиса. А для этого необходимо осуществлять инвестиции. Кроме того, обычно инвестиционный проект является достаточно долгосрочным; прибыль от него не всегда ожидается в течение первого года. Поэтому ориентироваться на сегодняшнюю ситуацию при планировании инвестиций на 3–5 лет тоже не совсем корректно. Скорее, ориентироваться необходимо на ожидаемые показатели роста экономики.
Нельзя забывать и о том, что в большинстве отраслей сохраняется крайне высокий уровень износа основных фондов. В среднем по экономике он достигает 50%, а в отдельных отраслях, например в сельском хозяйстве — 80%. В некоторых видах бизнеса, например в такси, полное обновление фондов осуществляется раз в 3–4 года в связи с высокой интенсивностью эксплуатации. Уже только по этим причинам предприятия будут вынуждены продолжать закупать новый транспорт, технику, оборудование — чтобы не произошла остановка бизнеса из-за выбытия имевшихся мощностей.
По действиям ряда компаний можно сделать вывод о том, что уже сейчас начинается борьба за освоение перспективных рынков, при том, что получение прибыли ожидается не раньше второго полугодия 2010 г.
К счастью, в отличие от ситуации в конце 2008 — начале 2009 года, когда большинство лизингодателей остановили финансирование, в настоящий момент предприятия имеют возможность финансирования своих инвестиционных проектов с помощью лизинга».
Существуют различные точки зрения по поводу специфики лизинга, но все эксперты сходятся в одном, что лизинг – выгодный источник финансирования инвестиций и будет развиваться успешно в нашей стране.
Общий вывод по Главе 1: Основными видами лизинга в России, как и во всём мире, являются финансовый, оперативный лизинг и возвратный лизинг. По причине неразвитости лизингового бизнеса и финансовой слабости лизинговых компаний в нашей стране имеется хорошая почва для развития раздельного лизинга.
Проведённый обзор рынка свидетельствуют об «оттаивании» лизинговой отрасли. Объем нового бизнеса без учета НДС составил более 270 млрд рублей. За III и IV кварталы прошлого года прирост составил порядка 330%. В целом в 2009 году наблюдалось двукратное сокращение объемов лизинга. Лизинговые компании значительно ужесточили процесс отбора лизингополучателей. На фоне сокращения числа обращений предприятий к лизинговым компаниям (на 9,5%) была одобрена лишь треть сделок (33,81%). В 2008 году контракты заключались в 50 случаях из 100. «Подушкой безопасности», не допустившей еще более глубокого проседания рынка по итогам года, стал сегмент лизинга авиации. Также в сравнении с прошлым годом выросли объемы лизинга подвижного состава и сельскохозяйственной техники. Автолизинг, как и автопром в целом, сократился двукратно. Основной тенденцией 2009 года можно признать рост степени концентрации бизнеса вокруг крупнейших компаний, в большинстве своем имеющих отношение к государственному капиталу. Промышленное производство за год сократилось на 10,8%, продемонстрировав в июне — декабре положительную динамику (за исключением августовского проседания). В целом сокращение рынка по сравнению с показателями 2008 года составило порядка 330%. Уменьшение объемов нового бизнеса в 2009 году могло было быть более значительным. Удержать вес получилось во многом благодаря крупным контрактам в сегменте big ticket (авиация, железнодорожный транспорт и суда), заключенным тремя крупнейшими компаниями — «Ильюшин Финанс Ко», «Сбербанк Лизинг» и «ВЭБ-Лизинг». В структуре лизинга снова увеличилась доля железнодорожного транспорта, доля авиационной техники продолжила стремительно расти. Сократился не только бизнес. Можно констатировать спад спроса на услуги лизинга. В 2009 году число обращений в лизинговые компании уменьшилось на 9,4%. Число одобренных обращений упало на 38,2%.
2. Лизинговая деятельность в регионе (на примере зао «универсальная лизинговая компания»)
2.1 Основные характеристики деятельности ЗАО «Универсальная лизинговая компания»
ЗАО "Универсальная лизинговая компания" — одна из крупнейших региональных лизинговых компаний, входит в число лидеров дальневосточного лизингового рынка и ТОР-100 лизингового рынка страны. Компания развивается сверхдинамично, на сегодняшний день является одной из крупнейший лизинговых компаний российского Дальнего Востока и готова осуществлять проекты в любой отрасли и с любым имуществом на сумму от 1 млн. руб. и на срок от 1года до 7лет., при этом годовое удорожание предмета лизинга составит 6,5 – 11% с учётом всех расходов по сделке (стоимость финансовых ресурсов, налог на имущество, страхование, НДС и др.).26
ЗАО «Универсальная лизинговая компания» универсально не только по названию, но и по сути. Предоставляются услуги финансовой аренды(лизинга) различного оборудования, транспортных средств, недвижимости предприятиям различных отраслей и регионов Дальнего Востока, Восточной Сибири, Забайкалья, Республики Саха (Якутия).
Являясь динамично развивающейся Компанией и ориентируясь в своей деятельности на самые высокие стандарты, ЗАО «Универсальная лизинговая компания» старается соответствовать международным требованиям ведения финансового бизнеса. Соответствие мировым стандартам, прозрачность и открытость ведения бизнеса являются стратегическим направлением политики Компании.
Основная цель деятельности Компании - удовлетворение потребностей клиентов через предоставление эффективного механизма обновления основных производственных фондов. Приоритетами в политике являются предоставление услуг на высоком качественном уровне и безусловное соблюдение интересов клиентов, акционеров, инвесторов и деловых партнеров.
Основные задачи, стоящие перед Компанией27:
- Занятие доминирующего положения на рынке лизинговых услуг Дальнего Востока, укрепление позиций в других регионах;
- Расширение источников финансирования, привлечение новых долгосрочных и дешёвых источников финансирования;
- Расширение клиентской базы, диверсификация портфеля лизинговых сделок Компании, увеличение спектра предоставляемых услуг.
Направления лизинга Компании:
- Лизинг легкового, грузового, железнодорожного, авиационного и водного транспорта;
- Лизинг строительной и специальной техники;
- Лизинг коммерческой недвижимости;
- Лизинг технологического оборудования для различных отраслей промышленности и т.д.
Сегодня услугами Компании пользуются более 100 предприятий 26-ти различных отраслей экономики в 10 субъектах Российской Федерации.
Большое внимание руководство Компании уделяет развитию отношений с поставщиками, как с отечественными, так и с зарубежными. В частности, в число наших постоянных партнеров по бизнесу входят крупнейшие производители и поставщики строительной техники, автотранспорта и оборудования, такие как восточно-региональный "Автоцентр КАМАЗ", группа компаний "Техсервис", Люберецкий завод мостостроительного оборудования ", СП Аркаим, Путцмайстер-Рус, ЛИБХЕРР-РУСЛАНД, официальный дистрибьютор компании Caterpillar "Амур машинери энд сервисиз", "Строительно-дорожные машины", Metso Minerals Oy, Hasler Deutschland GmbH, Atlas Copco Rock Drills AB, Sumitec International Ltd, John Deere Forestry Oy и др.
Компания является одним из активных участников некоммерческих организаций:
Северо-Западной Лизинговой Ассоциации;
Хабаровского Краевого Объединения Промышленников и Предпринимателей.
ЗАО «Универсальная лизинговая компания» профессионально управляет финансовыми ресурсами, формирует оптимальную по срокам и стоимости структуру привлечённых средств с использованием широкого спектра финансовых инструментов, что гарантирует устойчивое финансирование лизинговых проектов. Кредитные лимиты на Компанию установлены крупнейшими российскими банками ( Сбербанком, банком ВТБ, Промсвязьбанком, Дальневосточным банком и др.) на общую сумму 3,5 млрд. руб. Что позволяет предложить клиентам компании наиболее выгодные условия приобретения имущества в лизинг.
Компания состоит из 6-ти функциональных взаимосвязанных отделов:
- бухгалтерия;
- финансовый отдел;
- клиентский отдел;
- коммерческий отдел;
- юридический отдел;
- административно-хозяйственный отдел.
Каждый из отделов осуществляет возложенные на него функции в соответствии с организационной структурой (Приложение А) и системой менеджмента качества на каждом этапе основного бизнес-процесса – оказания услуги лизинга(Приложение Б).
Штатное расписание компании включает 32 должности, однако. Основные функциональные обязанности отделов и их взаимосвязи изложены ниже.
Основные задачи и функции бухгалтерии
- Учет поступающих денежных средств, товарно-материальных ценностей и основных средств, своевременное отражение на счетах бухгалтерского учета операций, связанных с их движением.
- Учет результатов хозяйственно-финансовой деятельности предприятия, а также финансовых, расчетных и кредитных операций.
- Обеспечение своевременного составления бухгалтерской отчетности на основе данных первичных документов и бухгалтерских записей, представление ее в установленном порядке в соответствующие органы.
- Расчеты по заработной плате с работниками предприятия, правильное начисление и перечисление платежей в бюджет, взносов на социальное страхование.
- Проведение инвентаризации денежных средств, товарно-материальных ценностей и основных фондов, проверка организации бухгалтерского учета и отчетности, а также документальных ревизий в подразделениях Компании.
- Обеспечение строгого соблюдения штатной, финансовой и кассовой дисциплины, смет административно-хозяйственных и других расходов, дебиторской задолженности, сохранности бухгалтерских документов, оформления и сдачи их в установленном порядке в архив.
- Оказание методической помощи работникам подразделений Компании по вопросам бухгалтерского учета, контроля и отчетности.
- Предупреждение нарушений финансового и хозяйственного законодательства РФ.
Основные задачи и функции финансового отдела
- Разработка финансовой стратегии Компании с целью адаптации ее хозяйственной деятельности и системы управления к изменяющимся внешним и внутренним экономическим условиям и обеспечение финансовой устойчивости Компании.
- Экономическое планирование, направленное на организацию рациональной хозяйственной деятельности в соответствии с потребностями рынка.
- Правильное начисление средств на финансирование капитальных вложений, погашение в установленные сроки задолженности банкам по ссудам.
- Предоставление оперативной информации о финансовом состоянии Компании.
- Разработка проектов перспективных и текущих финансовых планов, по всем видам деятельности в соответствии заключенными договорами, а также обоснований и расчетов к ним, прогнозных балансов и бюджетов денежных средств.
- Составлением среднесрочных и долгосрочных бизнес-планов, согласование и увязка всех их разделов.
- Контроль за выполнением подразделениями Компании плановых заданий, а также статистический учет по всем производственным и экономическим показателям работы Компании, подготовка периодической отчетности в установленные сроки, систематизацию статистических материалов.
- Анализ финансово-хозяйственной деятельности предприятия, разработка предложений, направленных на обеспечение платежеспособности, повышение рентабельности, увеличение прибыли, укрепление финансовой дисциплины.
- Осуществление разработки унифицированной плановой документации, экономических стандартов, внедрение средств автоматизированной обработки плановой и учетной информации.
Основные задачи и функции юридического отдела
- Организация правового обеспечения и юридического сопровождения деятельности Компании.
- Разработка и осуществление мероприятий по укреплению договорной, финансовой и трудовой дисциплины, обеспечению сохранности имущества Компании.
- Подготовка и заключение хозяйственных договоров, проведение их правовой экспертизы.
- Защита интересов Компании в суде.
- Изучение, анализ и обобщение результатов рассмотрения претензий, судебных и арбитражных дел, практики заключения и исполнения хозяйственных договоров с целью разработки предложений об устранении выявленных недостатков и улучшении хозяйственно-финансовой деятельности предприятия.
- Разработка документов правового характера (подготовка заключений по правовым вопросам, возникающим в деятельности предприятия, проектам нормативных актов, поступающих на отзыв).
- Оказание правовой помощи структурным подразделениям в подготовке и оформлении различного рода правовых документов.
- Систематический мониторинг законодательной базы, контроль изменений в законодательстве, относящемся к деятельности Компании.
- Информирование и консультирование работников предприятия о действующем законодательстве и изменениях в нем, ознакомление должностных лиц предприятия с нормативными правовыми актами, относящимися к их деятельности.
- Контроль над систематизированным учетом и хранением действующих законодательных нормативных актов, хозяйственных договоров, судебных и арбитражных дел.
Основные задачи и функции клиентского отдела
- Организует изучение мнения потребителей о качестве предоставленных услуг и подготовку предложений по повышению их конкурентоспособности и качества.
- Осуществляет контроль за своевременным устранением недостатков, указанных в поступающих от потребителей рекламациях и претензиях, мотивацией определенного отношения потребителей к предлагаемым услугам.
- Подготовка и реализация сделки лизинга, подготовка проектов договоров лизинга, купли-продажи, поручительства и пр., составление расчета лизинговых платежей, подготовка и направление коммерческого предложения.
- Страхование предметов лизинга.
- Внесение соответствующей информации в информационную базу компании.
- Сбор и анализ документов клиента.
Процесс оказания услуги лизинга подробно изложен в Приложении Б.
В 2007 году завершен проект по внедрению автоматизированной системы управленческого, финансового и бухгалтерского учета на базе «1С: Предприятие 8.0 – ХОМНЕТ Лизинг». В результате в Компании были автоматизированы бухгалтерский, налоговый и управленческий учет, блок управления взаимоотношениями с клиентами (CRM-модуль), что позволило упростить управленческие процессы и существенно сократить длительность процедур оформления и сопровождения сделок от рассмотрения заявок и заканчивая выкупом предмета лизинга.
Программный продукт "ХОМНЕТ Лизинг 8.0" предназначен для автоматизации управленческого, финансового и бухгалтерского учета лизинговой деятельности.
Программный продукт " ХОМНЕТ Лизинг 8.0" разработан на платформе "1С: Предприятие 8.0" и сохраняет все функциональные (штатные и документированные) возможности, реализованные в конфигурации «1С: Бухгалтерия 8.0». Использование конфигурации «ХОМНЕТ Лизинг 8.0» позволяет избавиться от большой части ручных операций при учете лизинговой деятельности в системе «1С: Бухгалтерия 8.0».
Компания оказывает такие виды услуг лизинга как:
- Финансовый лизинг;
- Возвратный лизинг;
- Экспресс лизинг.
Финансовый лизинг — вид лизинга, при котором Лизингодатель обязуется приобрести в собственность указанное Лизингополучателем имущество у определенного продавца и передать его Лизингополучателю за определенную плату, на определенных условиях во временное владение и пользование.28
Основные признаки:
1.Участие третьей стороны (производителя или поставщика лизингового имущества).
2.Право выбора имущества и его продавца принадлежит Лизингодателю.
3. Лизингодатель на условиях, согласованных с Лизингополучателем, заключает договор на поставку лизингового имущества, оплачивает его, организует его поставку.
4. Имущество поставляется непосредственно Лизингополучателю и принимается им в эксплуатацию.
5. Претензии по качеству имущества, его комплектности, исправлению дефектов в гарантийный срок Лизингополучатель направляет непосредственно продавцу имущества.
Возвратный лизинг
Его особенность состоит в том, что продавец, поставщик предмета лизинга, одновременно выступает и как Лизингополучатель. Экономический смысл такой операции для Лизингодателя состоит в том, что он извлекает свой предпринимательский доход за счет инвестирования денежных средств в предмет лизинга, а Лизингополучатель получает дополнительные денежные средства за счет продажи имущества, которое остается в его пользовании. Эти средства могут быть им вложены в другие проекты, что позволяет Лизингополучателю вновь и вновь обновлять производственную базу.
Основные признаки:
1.Лизингополучатель является одновременно и «поставщиком» лизингового имущества, т.е. собственник оборудования продает его лизинговой компании и одновременно заключает с ней договор лизинга на это же оборудование.
2. Возвратный лизинг является наиболее эффективным и относительно дешевым способом улучшения финансового положения предприятия.
3. Обязанности по тех. обслуживанию лежат на предприятии.
Экспресс-лизинг
Программой «Экспресс-лизинг» могут воспользоваться те клиенты, которые уже неоднократно заключали с нашей компанией договоры лизинга и не допускали просрочки по лизинговым платежам.
Стоимость предмета лизинга по данной программе не может превышать 2-х среднемесячных поступлений денежных средств на расчетный счет Лизингополучателя.
Решение о финансировании проекта принимается в течение 30 мин. в первый день обращения клиента в лизинговую компанию.
Лизинговые договоры по программе «Экспресс-лизинг» заключаются на следующий день после обращения клиента в лизинговую компанию.29
2.2 Анализ финансово – хозяйственной деятельности ЗАО «Универсальная лизинговая компания» за 2005-2009годы
Проведём горизонтальный и вертикальный анализ показателей Баланса за период 2005-2009 годы.
На основе аналитического баланса за период 2005-2006г. (Приложение В), проанализируем структуру и динамику основных показателей:
Актив (Таблицы 2.1-2.2)
Таблица 2.1 – Структура внеоборотных активов 2005-2006гг.
| Показатели | Сумма, тыс.р. | Абсолютное отклонение, тыс.р. | Доля актива,% | Отклонение доли,% | Темп прироста, % | ||
| Актив | на конец 2005 года | на конец 2006 года | 2006/2005 | на конец 2005 года | на конец 2006 года | 2006/2005 | 2006/2005 |
| I.ВНЕОБОРОТНЫЕ АКТИВЫ | |||||||
| Доходные вложения в материальные ценности | 349645 | 612553 | 262908 | 58,11 | 54,75 | -3,36 | 75,19 |
| Долгосрочные финансовые вложения | 56174 | 53803 | -2371 | -9,34 | 4,81 | 14,15 | -4,22 |
| Итого по разделу I | 407449 | 668462 | 261013 | 67,72 | 59,75 | -7,97 | 64,06 |
Внеоборотные активы на конец 2005 года составили 407449тыс. руб.(68% валюты баланса), а на конец 2006 года – 668462 тыс. руб.(60%). Доля в валюте баланса сократилась на 8%. За период показатель увеличился на 261013 тыс. руб., прирост составил 64%.Из них Доходные вложения в материальные ценности на конец 2005 года составили 349645 тыс. руб. (58% валюты баланса), а на конец 2006года – 612553 тыс. руб.(55%). Доля в валюте баланса сократилась на 3%. За период показатель увеличился на 262908 тыс. руб., прирост составил 75%; Долгосрочные финансовые вложения на конец 2005 года составили 56174 тыс.руб. .(9% валюты баланса), а на конец 2006 года – 53803 тыс. руб.(5%). Доля в валюте баланса сократилась на 4,53%. За период показатель снизился на 262908 тыс. руб.( - 4%).
Таблица 2.2 – Динамика показателей актива 2005-2006гг.
| Показатели | Сумма, тыс.р. | Абсолютное отклонение, тыс.р. | Доля актива,% | Отклонение доли,% | Темп прироста, % | ||
| Актив | на конец 2005 года | На конец 2006 года | 2006/2005 | на конец 2005 года | на конец 2006 года | 2006/2005 | 2006/2005 |
| ОБОРОТНЫЕ АКТИВЫ | |||||||
| Дебиторская задолженность (платежи по которой | 68378 | 209848 | 141470 | 11,36 | 18,76 | 7,39 | 206,89 |
| ожидаются в течение 12 месяцев после | |||||||
| отчетной даты) | |||||||
| Краткосрочные финансовые вложения | 77612 | 117928 | 40316 | 12,90 | 10,54 | -2,36 | 51,95 |
| Итого по разделу | 194245 | 450271 | 256026 | 32,28 | 40,25 | 7,97 | 131,81 |
| БАЛАНС | 601694 | 1118733 | 517039 | 100 | 100 | 0 | 0 |
Оборотные активы на конец 2005 года составили 194245 тыс. руб.(32% валюты баланса), а на конец 2006 года – 450271 тыс. руб.(40%).Доля в валюте баланса возросла на 8%. За период показатель увеличился на 256026 тыс. руб., прирост составил 132%. Из них Дебиторская задолженность ( платежи по которой ожидаются в течение 12 месяцев после отчётной даты) на конец 2005 года составила 68378 тыс. руб.(11% валюты баланса), а на конец 2006 года – 209848 тыс. руб.(19%).Доля в валюте баланса возросла на 7%. За период показатель увеличился на 141470 тыс. руб., прирост составил 207%; Краткосрочные финансовые вложения на конец 2005 года составили 77612 тыс. руб.(13% валюты баланса), а на конец 2006 года – 26229тыс. руб.(10,5%).Доля в валюте баланса снизилась на 2%. За период показатель увеличился на 40316 тыс. руб., прирост составил 52%.
Пассив (Таблица 2.3)
Таблица 2.3 – Динамика основных показателей пассива за 2005-2006гг.
| Показатели | Сумма, тыс.р. | Абсолютное отклонение, тыс.р. | Доля актива,% | Отклонение доли,% | Темп прироста, % | ||
| Пассив | на конец 2005 года | на конец 2006 года | 2006/2005 | на конец 2005 года | на конец 2006 года | 2006/2005 | 2006/2005 |
| КАПИТАЛ И РЕЗЕРВЫ | |||||||
| Уставный капитал | 4010 | 4010 | 0 | 0,67 | 0,36 | -0,31 | 0 |
| Нераспределенная прибыль (непокрытый убыток) | 54395 | 55991 | 1596 | 9,04 | 5,00 | -4,04 | 2,93 |
| Итого по разделу | 58616 | 60212 | 1596 | 9,74 | 5,38 | -4,36 | 2,72 |
| ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||
| Займы и кредиты | 245701 | 288644 | 42943 | 40,83 | 25,80 | -15,03 | 17,48 |
| Итого по разделу | 245701 | 507823 | 262122 | 40,83 | 45,39 | 4,56 | 106,68 |
| КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||
| Займы и кредиты | 195693 | 402432 | 206739 | 32,52 | 35,97 | 3,45 | 105,64 |
| Кредиторская задолженность | 101684 | 140932 | 39248 | 16,90 | 12,60 | -4,30 | 38,60 |
| Итого по разделу | 297377 | 550698 | 253321 | 49,42 | 49,23 | -0,20 | 85,19 |
| БАЛАНС | 601694 | 1118733 | 517039 | 100 | 100 | 0 | 85,93 |
Капитал и Резервы на конец 2005 года составили 58616 тыс. руб.(10% валюты баланса), а на конец 2006 года – 60212 тыс. руб.(5%).Доля в валюте баланса снизилась на 4%. За период показатель увеличился на 1596тыс. руб., прирост составил 3%. Из них Уставной капитал за период не изменился и составил 4010 тыс. руб.; Нераспределённая прибыль на конец 2005 года составили 54394 тыс. руб.(9% валюты баланса), а на конец 2006 года – 55991 тыс. руб.(5%).Доля в валюте баланса снизилась на 4%. За период показатель увеличился на 1596тыс. руб., прирост составил 3%.
Долгосрочные обязательства на конец 2005 года составили 245701 тыс. руб.(41% валюты баланса), а на конец 2006 года – 507823 тыс. руб.(45%).Доля в валюте баланса возросла на 5%. За период показатель увеличился на 262122тыс. руб., прирост составил 107%.Из них Займы и кредиты на конец 2005 года составили 245701 тыс. руб.(41% валюты баланса), а на конец 2006 года – 288644 тыс. руб.(26%).Доля в валюте баланса снизилась на 15%.