Система управления и эффективность лизинговой деятельности
П от прод (затр) = [374559* ((73,23-71,66)+(6,97-8,52))]/100 =53,98
Совокупное изменение прибыли (убытка) от продаж за исследуемый период = 74173 - 66442 = 7731(тыс. руб.)
Таблица 2.10 - Результаты факторного анализа за 2005 – 2008гг.
| Факторы | 2006 к 2005 | 2007 к 2006 | 2008к2007 | |||
| т.р. | % | т.р. | % | т.р. | % | |
| П от прод (физ объем) | -1243,75 | -16,47 | 31232,01 | 46,90 | 70076,10 | 87,21 |
| П от прод (изм цен) | 9058,43 | 117,17 | 14018,87 | 21,05 | 33523,26 | 41,72 |
| П от прод (затр) | 53,98 | -0,70 | 21339,12 | 32,05 | -23245,36 | -28,93 |
| Итоговое изменение | 7731 | 100 | 66589,00 | 100 | 80354,00 | 100 |
Таблица 2.11- Результаты факторного анализа за 2008-2009г
| Факторы | 2009 к 2008 | |
| т.р. | % | |
| П от прод (физ объем) | 26535,14 | 283,71 |
| П от прод (изм цен) | 39376,53 | 421 |
| П от прод (затр) | - 56558,67 | -604,71 |
| Итоговое изменение | 9353 | 100 |
В результате в 2005-2006гг наибольшее влияние на прибыль от продаж оказала инфляция – 117,17%, в последующие два преида основным фактором был объём предоставляемых услуг – 46,9 и 87,2 % соответственно и в последнем – себестоимость услуг (604,7%).
Вывод: В двух точках исследования из четырёх наибольший удельный вес имел фактор объёма оказываемых услуг. Для повышения эффективности деятельности компании небходимо развивать рынки сбыта, осуществлять эффективную рекламную компанию и предлагать новые виды лизинговых услуг.
Общий вывод по Главе 2: ЗАО "Универсальная лизинговая компания" — одна из крупнейших региональных лизинговых компаний, входит в число лидеров дальневосточного лизингового рынка и ТОР-100 лизингового рынка страны. Компания предоставляет услуги финансовой аренды(лизинга) различного оборудования, транспортных средств, недвижимости предприятиям различных отраслей и регионов Дальнего Востока, Восточной Сибири, Забайкалья, Республики Саха (Якутия). Сегодня услугами Компании пользуются более 100 предприятий 26-ти различных отраслей экономики в 10 субъектах Российской Федерации. ЗАО «Универсальная лизинговая компания» осуществляет такие виды лизинговых услуг как: Финансовый, возвратный и экспресс лизинг. По итогам анализа за период 5 лет были сделаны следующие выводы: Компания является платёжеспособной, так как показатели либо в норме, либо стремятся к нормальному значению. Отрицательные или не нормальные значения объясняются особенностями деятельности компании. Относительно оценки финансовой устойчивости , то практически все показатели в течение периода не достигали нормы. Данная ситуация объясняется высокими значениями внеоборотных активов и заёмных средств, которые в большей степени не принадлежат компании, а относятся к имуществу и обязательствам клиентов. Тем не менее коэффициент финансовой устойчивости в течение периода достиг нормы (2007год) и показал положительную тенденцию, находился в интервале от 0,5-0,66, что свидетельствует о том, что более 50% активов финансируются за счёт устойчивых (надёжных) источников. Эффективность использования имущества компании в целом не достигала и 1 оборота. Наиболее эффективным является использование основных средств (в среднем 14 оборотов). Показатель отдачи собственного капитала имел неустойчивую тенденцию, в результате за период на 1 тыс.руб. вложенных средств приходилось от 6,3 - 2 тыс. руб. Показатели управления активами в большинстве своём имели относительно стабильные значения. Коммерческий кредит в течение периода снижался. Сроки погашения дебиторской задолженности находились в пределах нормы для финансовых компаний (3-4,5месяца). Сроки погашения кредиторской максимально достигали 5месяцев в 2007году. В течение периода высокие значения имела рентабельность продаж, то есть прибыльность каждой реализованной единицы услуг. Менее 1% чистой прибыли приходилось на единицу выручки. Эффективность использования собственного капитала сократилась на 4%. Единственный показатель, низкие значения которого определены особенностями деятельности компании – это экономическая рентабельность, она снизилась до минимального значения (0,05%) в 2008г. В ходе факторного анализа было выявлено,что в исследуемом периоде наибольшьшое воздействие на прибыль компании оказывал фактор объёма оказываемых услуг,следовательно автором предложено для повышения эффективности деятельности развивать рынки сбыта, осуществлять эффективную рекламную компанию и предлагать новые виды лизинговых услуг.
3. Основные направления повышения эффективности лизинговой деятельности
3.1 Проблемы осуществления лизинговой деятельности в России
Среди факторов, которые в наибольшей степени повлияли на рост объемов отечественного лизинга, можно выделить следующие:
- улучшение экономической ситуации в стране;
- рост числа потенциально-реализуемых лизинговых проектов;
- обостренную потребность в обновлении и увеличении основных фондов в ряде ключевых отраслей и, как результат, резкий рост нового лизингового бизнеса в энергетическом оборудовании, машиностроении, строительстве, автотранспорте, железнодорожном транспорте;
- улучшение условий ценообразования лизинговых услуг (по срокам, стоимости, условиям погашения задолженности и др.);
- увеличение объемов и источников финансирования лизинговых операций, в основном, как высокодоходных и с управляемыми рисками;
- рост качества и числа предоставляемых услуг лизингодателями;
- разработку и внедрение новых лизинговых продуктов и программ;
- развитие конкуренции на рынке лизинговых услуг.35
Факторы, которые сдерживают рост объемов лизинга в стране:
- недостатки в администрировании налогообложения;
- большие проблемы с НДС;
- произвол налоговых органов;
- правовые и организационные вопросы по лизингу некоторых видов имущества (например, недвижимость).
Есть менее значимые, но тоже важные факторы, тормозящие развитие лизинга:
- ограничения по использованию предмета лизинга только для предпринимательских целей;
- неурегулированность отдельных законодательных и нормативно-правовых норм по налоговому и бухгалтерскому учету;
- отсутствие законодательных актов, регулирующих развитие отдельных направлений финансирования лизинговых операций, например, по секьюритизации лизинговых активов;
- недостаточная прозрачность, транспорентность лизингодателей и лизингополучателей, ограниченная информация о клиентах;
-проблемы с методологией формирования статистики лизинга в стране.36
Основные стимулы развития рынка и одновременно основные препятствия этому развитию парадоксальным образом сконцентрировались в одной области - в области законодательства и регулирования.
В отсутствие регулятора на рынке лизинга, единственным органом, проявляющим повышенное внимание к лизинговым компаниям, является Федеральная налоговая служба, цель которой - максимальное пополнение государственного бюджета. Повышенное внимание со стороны налоговиков и их подход к лизингу как к виду деятельности, ориентированному на уклонение от налогов, серьезно осложняет развитие рынка.
Невозмещенный НДС остается главной проблемой лизинговых компаний. По мнению самих лизингодателей, при сохранении существующей придирчивости налоговиков к НДС лизинговые компании могут терять 10–15% бизнеса ежегодно.
Существенная доля в потерях рынка приходится на сегмент лизинга недвижимости, который только пытается встать на ноги. Тем временем спрос на услуги в этом сегменте существенно повышается, все больше компаний начинают заниматься лизингом коммерческой недвижимости. Случается даже, что по некоторым сделкам вознаграждение лизинговых компаний равно той ставке, по которой они привлекают финансирование в банке. Лизингодатели идут на это с целью опробовать новый инструмент. Но удовлетворить растущий спрос они пока не могут из-за административных и законодательных преград, а также частого нежелания продавцов указывать в договорах рыночную стоимость офисов и зданий.
Дебиторская задолженность в работе лизинговых компаний была всегда. Инвестиционная деятельность - это риск. Рассчитывать на то, что мы будем только вкладываться и получать маржу, неправильно. Дебиторка существовала и в 2007−м, и в 2008−м: были мошенники и были люди, которые не справились со своим бизнесом. Но сейчас компаний, не способных оплачивать обязательства, стало существенно больше. Уровень дебиторской задолженности вырос с 0,3-1 до 3%. При этом время массовых неплатежей, по прогнозам, еще не пришло. Даже в металлургии и строительстве есть отдельные предприятия, которые продолжают исправно платить: все зависит от качества лизингового портфеля. В этом смысле лизинговые компании оказались лучше готовы к работе с должниками, чем банки, одними из первых столкнувшиеся с неплатежами. Практически все лизинговые компании ведут постоянный автоматизированный учет должников, оперативно реагируют на нарушение договоров. Они лучше отслеживают сохранность предмета лизинга, в то время как далеко не все банки по нашему опыту регулярно выезжают и проверяют свои залоги.37
Работать с должниками можно самостоятельно или через коллекторские агентства. Большинство лизинговых компаний предпочитают первый вариант: их преимущество - знание специфики бизнеса. Cамостоятельно лизинговые компании могут обрабатывать определенное число должников: пока их немного, система работает. Но если число должников возрастет, эффективность не обеспечить: не хватит внутренних ресурсов. Тогда лизинговые компании неизбежно придут к выбору: создать специализированное подразделение, аналог коллекторского отдела банков, либо отдать работу с должниками на аутсорсинг коллекторским агентствам. Главный минус - коллекторы не занимаются поиском предметов лизинга, а они могут быть разбросаны по всей России.
Всех должников можно разделить на два типа: тех, кто платить не хочет, и тех, кто не может. В первом случае помочь может жесткая позиция по отношению к должнику. Зачастую, как только дело доходит до изъятия предмета лизинга, деньги на платежи находятся. Не надо звонить клиенту, нужно идти к нему: личные встречи позволяют выяснить объективную ситуацию и найти выход. Конечно, есть хорошие отношения лизингодателей с клиентами, и их не хочется портить. Но при такой позиции можно долго вести переговоры. Необходимо подходить жестко.38
Изъятие предмета лизинга - радикальный способ решения проблемы. Если техника ликвидна - надо ее забирать и продавать. Если предмет неликвиден, брать на себя ответственность хранения и продажи нет смысла: лучше думать о том, что этот станок будет работать и хоть по копеечке приносить маржу. Некоторые компании уже создают отделы реализации изъятого у дефолтных клиентов имущества.
По оценкам участников рынка, в начале года звонков от желающих приобрести изъятое имущество было больше, чем лизинговых заявок. В ответ на это появилась новая услуга - приобретение изъятой техники одной лизинговой компании через другую.
Работа с плохими долгами — приоритет, но важно при этом сохранить клиентскую базу. Если должник не безнадежен, то лучшим выходом станет реструктуризация. Если изменение графика платежей - всего лишь оттягивание смерти, то реструктуризация - заведомо проигрышный вариант. Но когда клиент знает, как выйти из кризиса, то компания может пойти на это, ради погашения задолженности.
Реструктуризация позволит лизинговой компании создать запас прочности: рано или поздно прежние клиенты возобновят работу. Спрос уже оживает. Как отмечают участники рынка, в феврале и марте было затишье, зато в апреле поступило гораздо больше заявок. Предприниматели осознали: в новых экономических условиях придется жить не один год, нужно развиваться, поэтому закупать новое оборудование стоит, если предприятие сможет обеспечить его заказами. Кроме того, лизинг всегда был альтернативой банковскому кредиту, тем более в условиях ограниченного доступа к денежным ресурсам.
В кризисных и посткризисных условиях необходимо сконцентрировать усилия на качественной работе с неплатежами, сохранить клиентскую базу, более щепетильно относиться к формированию лизингового портфеля и соблюдать финансовую дисциплину: ставить вопросы о нормировании дебиторской и сроке оборота кредиторской задолженности, страховать финансовые риски.39
Одним из факторов, ограничивающим возможности роста рынка, является невысокий уровень кредитоспособности потенциальных лизингополучателей, что вынуждает лизинговые компании отказываться от заключения сделок. Наиболее остро беспокоивший лизингодателей еще полгода назад вопрос, а именно нехватка долгосрочного финансирования в требуемых объемах, сегодня сместился на второй план. Отрицательно на лизинговую деятельность влияют также высокая стоимость лизинговой услуги для потенциальных клиентов и низкий спрос на лизинг со стороны субъектов экономики в связи с неопределенностью перспектив их дальнейшего развития и опасениями осуществлять долгосрочные инвестиции.
Нынешний год стал для российских лизингодателей временем проверки на прочность - как руководства компаний в части умения управлять компанией в неблагоприятное время, так и систем риск-менеджмента в плане качества анализа надежности лизингополучателей в предкризисные годы. Компании, которые использовали более качественные системы управления рисками и более консервативные оценки, сегодня имеют меньшие проблемы с просроченной задолженностью.
Восстановление экономики после кризисных явлений не может быть слишком быстрым, а меры государственной поддержки, если они будут приняты, потребуют некоторого времени на проработку механизмов их реализации. По оценкам, в случае улучшения общеэкономической ситуации в стране объем рынка лизинга составит 230-250 млрд. рублей, в случае же сохранения негативных тенденций - 180-200 млрд. рублей.40
Отдельной группой для лизинговых компаний стоят внутренние проблемы, связанные с обеспечением достаточно высокого уровня устойчивости, адекватного бухгалтерского и управленческого учета, маркетингового анализа и достаточного уровня информационной открытости, а также проблема поиска квалифицированных кадров.
Уровень финансовой устойчивости примерно 80% российских лизингодателей находится на среднем уровне. Многие из них уже в достаточной мере нарастили собственный капитал и готовы к тому, чтобы подтвердить свое состояние внешним рейтингом надежности. Дальнейшему росту финансовой устойчивости лизинговых компаний будет способствовать необходимость привлечения западных источников финансирования, с одной стороны, и развитие страхования финансовых рисков лизингодателей (в настоящее время, по отзывам самих лизинговых компаний, отсутствующего в среднесрочной перспективе, с другой стороны).
Уровень бухгалтерского и управленческого учета в лизинговых компаниях также находится на достаточно высоком уровне. Уже 24% лизинговых компаний составляют отчетность по МСФО, и еще 16% планируют начать составлять ее в ближайшие несколько лет. А вот что касается уровня информационной активности большинства лизинговых компаний – он недостаточно высок. Лишь 10% лизинговых компаний публикует о себе основную информацию - отчетность, годовой отчет, информацию о существенных событиях и крупных сделках, раскрывает структуру собственности. На данном этапе это не препятствует их развитию, однако уже в скором времени может привести к замедлению темпов роста тех или иных игроков.
На достаточно невысоком уровне в большинстве компаний находится и маркетинговый анализ рынка, на котором, по идее, строятся, как минимум, краткосрочные и среднесрочные планы развития, то он у большинства игроков находится в зачаточном состоянии.
В некоторой степени отсутствие детального конкурентного анализа обусловлено невысоким уровнем конкуренции на большинстве сегментов. Однако такая ситуация уже в скором времени должна изменится. А незнание конкурента не освобождает места под солнцем.41
Решение данных проблем, а также устранение иных пробелов в сфере законодательного и налогового регулирования лизинговой деятельности могли бы дать существенный толчок быстро растущему рынку.
Развитие рынка будет связано также с появлением и распространением новых продуктов. Как показывает мировая практика, чем дальше развивается рынок, тем более востребованными становятся оперативный лизинг, а затем и венчурный лизинг. И если первый в России уже существует, то второй только-только зарождается. Развитие венчурного лизинга в России станет закономерным этапом развития подходов проектного финансирования и потребует от лизинговых компаний использования новых для них приемов. И, прежде всего, работа с ценными бумагами лизингополучателей. Новые масштабы потребуют и новых источников финансирования, в том числе активной секьюритизации лизинговых сделок, широко распространенной на Западе. Она заключается в том, что лизинговая компания передает специальной секьюритизационной компании, обладающей более высоким уровнем кредитоспособности, чем лизингодатель, активы, под которые та выпускает ценные бумаги, которые обращаются на рынке. При этом лизинговая компания продолжает обслуживать лизингополучателя и получать свои комиссионные доходы, высвобождая при этом финансирование для работы по новым проектам. Также развитие рынка связано с дальнейшим формированием групп лизинговых компаний и разделением специализации внутри них. Причем, если сейчас оно происходит преимущественно по отраслевому признаку, то в дальнейшем к нему добавится разделение по клиентам. Одни будут работать с малым бизнесом, другие со средним, третьи - с крупными проектами. Сейчас такие цепочки передачи клиентов уже есть, но пока они в основном существуют между группами компаний. При этом в целом деятельность групп будет оставаться достаточно широко диверсифицированной в силу цикличности инвестиционного спроса.42
3.2 Рекомендации по повышению эффективности деятельности ЗАО «Универсальная лизинговая компания»
Методика управления любой компании строится на основе анализа и финансового планирования. В условиях постоянно растущей конкуренции, компании все большее внимание сосредотачивают на разработке различных приемов повышения эффективности своей деятельности. Основным источником дохода для лизинговой компании являются поступающие от лизингополучателей платежи по договорам лизинга. Специфика лизингового бизнеса обуславливает особый подход к анализу деятельности таких компаний. В целях повышения эффективности своей работы лизинговые компании наибольшее внимание уделяют анализу заключаемых договоров финансовой аренды (лизинга), а также формированию лизингового портфеля. Ситуация осложняется отсутствием серьезной теоретической и практической методологической базы комплексного экономического анализа.
Выбранная финансовая стратегия при формировании правил подготовки отдельных лизинговых договоров, а также правил принятия решений по управлению портфелем лизинговых договоров, как правило, определяют дальнейшую судьбу лизинговых компаний. Зачастую аналитиками используется международный опыт. Компании, не уделяющие должного внимания долгосрочному финансовому планированию и правилам заключения отдельных договоров лизинга, как правило, в конечном итоге получают накопившиеся проблемы в будущем и не всегда способны что–либо исправить. 43
Каждая сделка лизинговой компании — отдельный инвестиционный проект со сложной финансовой структурой и комплексом взаимоувязанных долгосрочных договоров, одним из наиболее важных этапов которого является расчет графика лизинговых платежей. Именно он определяет привлекательность лизинга для клиента и в то же время формирует цену лизинга, важную как для лизингодателя, так и для лизингополучателя.
Именно она является предметом экономических интересов субъектов лизинговых отношений. Каждый из них преследует свои экономические интересы.
Для лизингодателя важно учесть и правильно отразить в текущих лизинговых платежах все понесенные им расходы по лизинговой сделке.
В основном все методики расчета лизинговых платежей содержат следующие составные части(Формула 3.1) :
ЛП = СИ + ИИ + Д + Н + С + У – А – ВЦ + (СИ + ИИ + Д + Н + С + У – А – ВЦ) * НДС , где: (3.1)
ЛП — сумма лизинговых платежей за весь срок действия договора лизинга;
СИ — закупочная стоимость имущества;
ИИ — инвестиционные издержки лизингодателя — плата за собственные или привлеченные денежные средства;
Д — доход лизинговой компании включающий: расходы на ведение сделки, затраты на создание резервов лизингодателем, и прочие расходы связанные с деятельностью лизинговой компании, а также прибыль лизинговой компании;
Н — налоги, согласно действующему законодательству уплачиваемые лизингодателем (например: налог на имущество, транспортный налог);
С — страховые премии, уплачиваемые лизингодателем в том случае, если он является страхователем имущества переданного в лизинг;
У — дополнительные услуги оказываемые лизингодателем лизингополучателю;
НДС — налог на добавленную стоимость;
А — аванс от лизингополучателя;
ВЦ — выкупная цена имущества. 44
При наличии аванса и выкупной цены данные платежи также являются обязательными, но не входят в лизинговый платеж.
В структуре лизингового платежа основную часть составляет СИ, переданного в лизинг. Она представляет собой сумму, которую инвестировал лизингодатель в данную сделку на возвратной основе (исключая аванс и выкупную цену имущества). В зависимости от того, каким образом будет распределена во времени в лизинговом платеже погашение СИ, и будет формироваться та или иная форма лизингового платежа (ЛП).
Рассмотрим формы лизинговых платежей наиболее часто применяемых на практике и соответствующие им динамики погашения СИ (Таблица 3.1):
Таблица 3.1 - Соответствие форм лизинговых платежей динамике погашения СИ
| № | Динамика погашения СИ | Форма ЛП |
| 1 | Равномерная | Регрессивная |
| 2 | Регресивно - ступенчатая | Регрессивно - тупенчатая |
| 3 | Прогрессивная | Аннуитетная |
При равномерном погашении СИ (рисунок 3.1) ввиду того, что инвестиционные издержки (проценты по кредиту) начисляются на остаток задолженности, а, следовательно, имеют регрессивный вид, форма лизингового платежа носит также регрессивный характер (рисунок 3.2). Данная форма лизингового расчета наиболее простая и довольно часто применяемая лизингодателями. Уменьшение платежа с течением времени зачастую так же выгодно и лизингополучателю, т.к. эксплуатационные затраты на оборудование, как правило, с течением времени растут, тем самым, снижение лизинговых платежей позволяет сохранить положительный денежный баланс при неизменной выручке.
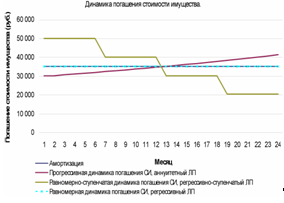
Рисунок 3.1 - Динамика погашения стоимости имущества
При равномерно-ступенчатой динамике погашения СИ (рисунок 3.1), форма лизингового платежа имеет также регрессивно-ступенчатый характер (рисунок 3.2), что, как и в первом случае, определяется особенностями погашения инвестиционных издержек лизингодателя. Данный лизинговый платеж применяется лизингодателями зачастую для искусственного завышения срока действия договора лизинга, а также для уменьшения общей стоимости сделки за счет, прежде всего, уменьшения инвестиционных издержек. Уменьшение инвестиционных издержек в данном случае происходит за счет более раннего погашения задолженности по стоимости имущества лизингополучателем, тем самым, уменьшается база для расчета процентов. Данный расчет может быть интересен лизингополучателю при специфических формах бизнеса, связанных со сверхприбылями на начальных стадиях производства, например, при реализации инновационных проектов.
Как правило, прогрессивная динамика погашения СИ (рисунок 3.1), применяется для формирования равномерного (аннуитетного) лизингового платежа (рисунок 3.2). В данном случае погашение основной суммы задолженности подбирается таким образом, чтобы прогрессивный характер погашения СИ компенсировал регрессивный характер ИИ. Данный лизинговый платеж достаточно часто применяется в российской, а особенно в зарубежной практике (МСФО 17). Данный расчет является наиболее простым для финансового планирования на предприятии лизингополучателя.45
Динамика погашения стоимости имущества не только формирует лизинговый платеж, от нее зависит величина риска, которую принимает на себя лизингодатель. Риск в данном случае связан с тем, что при расторжении договора лизинга и изъятии имущества, рыночная стоимость имущества должна скомпенсировать неполностью оплаченную прошлыми лизинговыми платежами часть СИ. В случае, когда дохода от реализации изъятого имущества не хватает, лизинговая компания терпит убытки.
Для нивелирования данных возможных убытков, лизингодателем должен создаваться резервный фонд, равный разнице между непогашенной частью стоимости имущества и рыночной стоимостью имущества на данный момент времени.
В реальных условиях определение рыночной стоимости каждого вида имущества во времени затруднительно. Но в экономике существует понятие амортизации как переносе части стоимости основного средства на производимую продукцию. В данном случае амортизация фактически означает потерю части стоимости имущества — его износ. Поскольку, согласно действующему законодательству, срок полезного использования для расчета амортизации имущества может быть ограничен сроком аренды [2, Гл. III, п. 20], а срок договора лизинга не превышает, при экономически целесообразном подходе, реального срока эксплуатации имущества, мы можем говорить о том, что начисление амортизации при лизинговых сделках приближено к реальному износу или превышает его. Таким образом, рыночная стоимость имущества будет приближенно равной остаточной стоимости имущества.
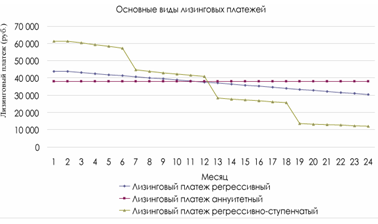
Рисунок 3. 2 - Основные виды лизинговых платежей
В случае применения равномерной методики начисления амортизации мы имеем горизонтальный график амортизации (рисунок 1), ежемесячная амортизация равна отношению СИ к сроку лизинга. Таким образом, резервный фонд, созданный лизинговой компанией, должен быть равен разности непогашенной части стоимости имущества и остаточной стоимости имущества на данный момент времени.
Величина данного резервного фонда для каждой формы лизинговых платежей показана на Рисуноке 3.3.46
В связи с тем, что в мировой практике наиболее распространена аннуитетная форма лизингового расчета (МСФО 17 «Аренда»), необходимость создания такого резерва описана в МСФО 39 «Финансовые инструменты».
Из представленных форм лизинговых платежей создание резерва требуется только для аннуитетной. Данный факт связан с тем, что аннуитетная форма лизинговых платежей предполагает прогрессивную динамику погашения СИ, а амортизация начисляется линейным способом. Таким образом, в течение всего срока действия лизингового договора остаток задолженности лизингодателя превышает остаточную стоимостью имущества, на эту разность и требуется создать резервный фонд. Его величина в каждый момент времени показана на Рисунке 3.3 в виде положительных значений.
Для регрессивной формы лизингового расчета, когда СИ погашается равномерно, создание резервного фонда, не требуется, т.к. погашение СИ фактически совпадает с начисленной амортизацией.
Как видно из Рисунке 3.3, для регрессивно-ступенчатого лизингового расчета нет необходимости формирования резерва, а, напротив, возникает дополнительное обеспечение.47
Следовательно, с точки зрения минимизации описанных рисков формирование лизингового портфеля должно осуществляться с учетом вклада каждой формы лизингового расчета и создания резервов.
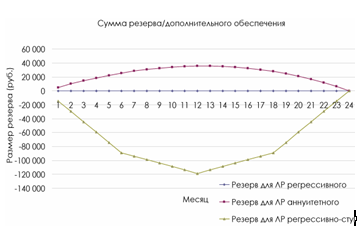
Рисунок 3.3 - Сумма резерва/дополнительного обеспечения
В лизинговой компании, в настоящее время работающей на рынке лизинговых услуг, процентное соотношение различных форм лизинговых расчетов в лизинговом портфеле приведены на Рисунке 3.4.
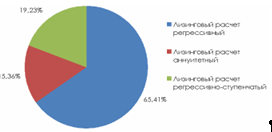
Рисунок 3.4 - Соотношение различных форм лизинговых расчетов (платежей)
Количество аннуитетных лизинговых расчетов в портфеле, как видно из диаграммы, не превышает 16%, что является несущественным по сравнению с числом регрессных и регрессивно-ступенчатых лизинговых расчетов, либо не требующих создания резервов, либо создающих дополнительное обеспечение. Суммарный резерв по всем видам лизинговых расчетов, распределение долей которых представлено на Рисунке 3.4, показан на Рисунке 3.5.
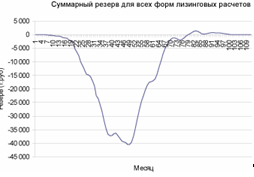
Рисунок 3. 5 - Суммарный резерв для всех форм лизинговых расчетов
Тем не менее, нельзя говорить о полном перекрытии рисков по одним лизинговым расчетам за счет резервов по другим лизинговым расчетам. Это связано с тем, что вероятность изъятия имущества при регрессивно-ступенчатых платежах, продажа имущества по которым может быть связана с получением прибыли, ниже вероятности неплатежей по договорам с аннуитетным лизинговым расчетом, реализация имущества которых связана с убытками.48
Представляется целесообразным создание резерва, равного дополнительному обеспечению, полученному от одних лизинговых расчетов (например, регрессивно-ступенчатых) с учетом статистической вероятности изъятия имущества по данным договорам, за вычетом резервов, необходимых по другим формам расчетов (например, аннуитетным) с учетом статистической вероятности изъятия имущества по ним.
Создание резерва сопряжено с потерями, т.к. происходит частичное или полное омертвление капитала, резерв создается в виде высоколиквидных, а, следовательно, низкодоходных активов.
Предложенная система расчета резерва способствует решению и обратной задачи, т.е. позволяет создать такую систему управления лизинговым портфелем компании на этапе формирования каждого конкретного лизингового расчета, которая позволит минимизировать потери от недополученной прибыли. Принципиально данная система управления должна строиться по следующему алгоритму:
— ретроспективный анализ лизингового портфеля с дифференциацией по типам расчета;
— ретроспективный анализ вероятностей изъятия имущества по типам расчетов;
— определение суммарного текущего объема резервного фонда (как положительного так и отрицательного) в целом по текущему портфелю;
— выстраивание стимулирующей политики менеджерами по продажам лизинговых услуг, нацеленной на увеличение доли лизинговых расчетов в общем объеме лизинговых платежей той или иной формы. Например, в случае необходимости создания резерва по существующему портфелю лизинговых договоров необходимо стимулировать заключение договоров лизинга с регрессивно-ступенчатыми лизинговыми расчетами, что позволит минимизировать омертвление капитала.49
Таким образом, эффективно формируя портфель лизинговых договоров, т.е. соблюдая верный баланс различных по риску форм лизинговых расчетов, лизинговая компания способна во много раз повысить рентабельность своей деятельности.
Итак, имея данные о прибыли ЗАО «Универсальная лизинговая компания» за исследуемый период можно спрогнозировать результат на 2010год без сосвершенствования системы управления, с помощью метода экстрополяции.
Таблица 3.2 – Прибыль от продаж за 2005-2009 гг.(тыс.руб.)
| Показатель | 2005 | 2006 | 2007 | 2008 | 2009 |
| Прибыль от продаж | 66442 | 74173 | 140762 | 221116 | 230469 |
Источник: Данные из Отчёта о Прибылях и убытках за 2005-2009гг.
Рассчитаем средний коэффициент роста (Формула 3.2)
Kp = √yn/y1 , (3.2)
Где y – значение прибыли от продаж, n – число дат.
Kp = √230469/66442 = 1,86
Средний темп роста (Формула 3.3)50
Тр= Кр*100
Тр= 1,86*100= 186% (3.3)
Средний темп прироста (Формула 3.4)
Тпр= Тр – 100 или Тпр = (Кр-1)*100 (3.4)
Тпр = 186-100 = 86 %
Среднее значение показателя (Формула 3.5)
Ср.знач = ∑ показ. /число дат (3.5)
Ср.знач = 732962/5 = 146592,4 (тыс. руб)
Спрогнозируем прибыль от продаж в 2010 году:
Пр 2010 = 146592,4+146592,4*(86%) = 272661,9 тыс.р.
В результате использования величины среднего темпа прироста в данном периоде получаем показатель прибыли от продаж за 2010 год оставит 272661,9 тыс. руб.
Автор считает, что если внедрить новую систему управления лизинговыми платежами прибыль увеличится в среднем на 15%.
В результате, эффективность внедрения видна на Рисунке 3.6.
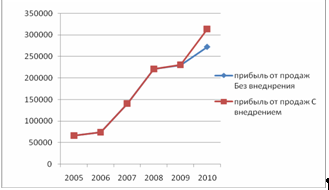
Рисунок 3.6 – Эффективность внедрения новой системы управления лизинговыми платежами.
Вывод по Главе 3: Среди основных проблем рынка лизинга в России можно выделить: неурегулированность отдельных законодательных и нормативно-правовых норм по налоговому и бухгалтерскому учету; отсутствие законодательных актов, регулирующих развитие отдельных направлений финансирования лизинговых операций; низкая кредитоспособность потенциальных клиентов, большие объёмы просроченной дебиторской задолженности, медленное развитие новых видов услуг. Для равития отрасли необходимо:совершенствование законодательства в области лизинга; ведение бухгалтерского учёта по МСФО,что позволит привлекать зарубежные источники финансирования; внедрение новых продуктов, что приведёт к развитию рынка; создание системы борьбы с должниками (реструктуризация, продажа ликвидного имущества и др.), активная работа в области маркетинговых исседований. Предоложение автора в совершенствовании управления лизинговым портфелем. Суть в создании системы резервов равныой дополнительному обеспечению, полученному от одних лизинговых расчетов (например, регрессивно-ступенчатых) с учетом статистической вероятности изъятия имущества по данным договорам, за вычетом резервов, необходимых по другим формам расчетов (например, аннуитетным) с учетом статистической вероятности изъятия имущества по ним. Данная системы позволит минимизировать потери от недополученной прибыли, на этапе формирования каждого конкретного лизингового расчета. В результате, соблюдая верный баланс различных по риску форм лизинговых расчетов, компания способна во много раз повысить эффективность своей деятельности. При внедрении данной системы по мнению автора прибыль увеличится в среднем на15 %. Рост эффективности виден на Рисунке 3.6
Заключение
Цель дипломной работы была: Разработать рекомендации по повышению эффективности деятельности ЗАО «Универсальная лизинговая компания».
Для достижения цели автором решались следующие задачи:
Рассмотреть теоретические основы лизинговой деятельности;
В ходе анализа финансово-хозяйственной деятельности, выявить существующие проблемы в ЗАО «Универсальная лизинговая компания»
Охарактеризовать основные проблемы рынка лизинга в России и предложить возможные пути решения.
Разработать рекомендации по повышению эффективности деятельности ЗАО «Универсальная лизинговая компания».
При написании дипломной работы были рассмотрены теоретические основы