Розміщення та використання фінансових ресурсів підприємства
Маруда Володимир Іванович, 24.10.1959 року народження, паспорт СН 731864 виданий Ірпінським МВ ГУ МВС України в Київській області 17.12.97 р., прописаний: Київська обл., смт. Буча, вул. Тарасівська, 12а, кв.23,ідентифікаційний номер 2184604935.
3. ТОВАРИСТВО є юридичною особою. З моменту державної реєстрації набуває пов'язані з його діяльністю права і несе зобов'язання, має самостійний баланс, основні фонди та оборотні кошти, розрахунковий, валютний та інші рахунки в банківських установах, круглу та інші печатки і штампи з власною назвою, бланки, емблеми, торгові і а фірмові знаки, інші реквізити.
4. ТОВАРИСТВО у встановленому порядку приймає участь у зовнішньоекономічній діяльності і проводить експортно-імпортні операції як на Україні, так і за її межами, включаючи товарообмінні, посередницькі та інші операції.
5. Основною метою ТОВАРИСТВА є формування ринку товарів та послуг, здійснення діяльності, спрямованої на отримання прибутку на вкладений капітал, а також задоволення на основі отриманого прибутку соціально-економічних інтересів Учасників і робітників ТОВАРИСТВА, які не є Учасниками ТОВАРИСТВА
6. Згідно поставлених цілей ТОВАРИСТВО в інтересах Учасників буде вирішувати задачі в наступних напрямках:
насичення ринку України високоякісною продукцією, в тому числі тією, яка виготовляється ТОВАРИСТВОМ;
підвищення ефективності здійснення усіх комерційних операцій за участю ТОВАРИСТВА;
вивчення та коригування ринку України;
встановлення ділових контактів з українськими та закордонними партнерами.
7. Предметом діяльності ТОВАРИСТВА є:
Здійснення оптової, роздрібної та комісійної торгівлі продукцією виробничо технічного призначення та товарами народного споживання.
Здійснення оптової, роздрібної та комісійної торгівлі металом та виробами з металу.
Оптова торгівля промисловим обладнанням.
Організація та проведення спортивних та оздоровчих заходів, змагань.
Здійснення оптової, роздрібної та комісійної торгівлі продовольчими товарами.
Посередницькі послуги в оптовій та роздрібній торгівлі
Створення власних магазинів та торгівельних точок.
Надання всіх видів побутових послуг населенню.
Виготовлення та реалізація алкогольних напоїв, спирту етилового, коньячного і плодового.
Зовнішньоекономічна діяльність.
Виробництво, переробка, закупівля й реалізація (в тому числі у формі бартеру) продукції виробничо-технічного призначення.
Операції з цінними паперами,
Закупівля сільськогосподарської продукції у населення (в т.ч. за готівку).
Надання послуг у галузі маркетингу, менеджменту, пошук ділових партнерів у власних інтересах та інтересах третіх осіб.
Консалтингова, економіко-аналітична, та інформаційна діяльність. Надання консультаційних, брокерських, дилерських, лізингових послуг.
Будівництво, ремонтно-будівельне виробництво, виконання проектних і пошукових, оздоблювальних і сантехнічних робіт, виробництво будівельних матеріалів і конструкцій та супутніх виробів.
Будівництво і комплексна експлуатація готельного господарства, мотелів, станцій технічного обслуговування, автомобільних стоянок, автозаправних станцій, тощо.
Створення і придбання засобів, технологій та устаткування для технічного переобладнання виробництва, інжиніринг, розробка і впровадження винаходів "ноу-хау", екологічних програм, тощо.
Транспортне і транспортно-експедиційне обслуговування. Внутрішні та міжнародні перевезення пасажирів і вантажів повітряним, річковим, морським, залізничним та автомобільним транспортом; агентування і фрахтування морського торговельного флоту.
Ремонтно-механічне виробництво, ремонт технологічного обладнання. Надання послуг по обслуговуванню і ремонту транспортних засобів.
Надання послуг по охороні колективної й приватної власності, монтаж, ремонт та обслуговування засобів охоронної сигналізації, засобів вимірювання й контролю, а також види пусконалагоджувальних робіт.
Виготовлення та реалізація виробів з дерева, металу та полімерних матеріалів, корпусних та м'яких меблів.
Виготовлення, переробка та реалізація хімічних речовин.
Постачання, переробка та реалізація нафти, газу, всіх видів нафтопродуктів, пально-мастильних матеріалів та продукції нафтохімії.
Передача та постачання електроенергії.
Купівля й продаж, оренда й суборенда в юридичних і фізичних осіб будівель, споруд, квартир, землі та іншого нерухомого майна, всі види послуг в цій галузі.
Інші роботи та послуги що не заборонені діючим законодавством.
Якщо певний вид діяльності, можливо здійснювати лише за умови його ліцензування, ТОВАРИСТВО може його здійснювати тільки після одержання ліцензії.
8. ТОВАРИСТВО є власником майна, яке складають основні фонди і оборотні кошти, а також інші цінності, вартість яких відображається в самостійному балансі.
9. Майно ТОВАРИСТВА утворюється за рахунок:
внесків Учасників (будинки, споруди, обладнання та інші матеріальні цінності, цінні папери, права користування водою, землею та іншими природними ресурсами, будинками, спорудами, обладнанням, а також інші майнові права, в тому числі на інтелектуальну власність, грошові кошти);
надходжень від випуску акцій та інших цінних паперів;
доходів від реалізації продукції, робіт, послуг.
доходів від аукціонів;
безплатних чи благодійних внесків, пожертвувань українських та іноземних підприємств, організацій, громадян;
інших джерел, не заборонених діючим законодавством України.
10. Порядок утворення та витрачання амортизаційного й інших фондів визначається директором ТОВАРИСТВА.
11. Вся сума амортизаційних відрахувань, що залишається у відповідності з діючим законодавством у розпорядженні ТОВАРИСТВА, направляється до фонду розвитку ТОВАРИСТВА.
12. Резервний фонд ТОВАРИСТВА створюється шляхом щорічних відрахувань не менше 5% прибутку до досягнення розміру, що дорівнює 25% Статутного фонду, і призначається для покриття збитків за підсумками операційного року.
13. Грошові кошти ТОВАРИСТВА зберігаються па розрахункових та валютних рахунках і використовуються ним самостійно.
14. Майно ТОВАРИСТВА може бути вилучено тільки за рішенням суду чи арбітражного суду.
15. Статутний фонд ТОВАРИСТВА становить 11 800 (одинадцять тисяч вісімсот) гривень.
До моменту державної реєстрації ТОВАРИСТВА Учасники вносять не менше 30% свого внеску, обумовленого в Установчому договорі. Учасник зобов'язаний внести повністю свій вклад не пізніше одного року після проведення державної реєстрації ТОВАРИСТВА.
Порядок внесення коштів та майна до Статутного фонду, а також розмір вкладу кожного Учасника визначається Установчим договором.
2.2 Статистичний аналіз джерел залучення та ефективності майнового розміщення фінансових ресурсів в ТОВ „ГІДРОТЕХНІКА”
Аналіз фінансово-економічного стану підприємства і керування його фінансами проводиться на основі його фінансових звітів [15].
Метою фінансових звітів є структурована економічна інформація про фінансовий стан, результати діяльності і зміни у фінансовому стані підприємства, що є корисної для широкого кола користувачів у прийнятті ними економічних рішень.
З 1 січня 2000 р. на підприємствах України незалежно від форм власності (крім банків і бюджетних установ) впроваджені основні форми фінансової звітності, що відповідають міжнародним стандартам, і використовуються при розрахунках фінансового стану підприємства й акціонерного капіталу:
Форма №1 “Баланс” – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату [16].
Форма №2 “Звіт про фінансові результати”, що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди [17].
У таблицях А.1, А.2 Додатку А наведені баланси підприємства ТОВ „Гідротехніка” за 2002 2004 роки та звіти про фінансові результати за 2002 2004 роки.
В таблицях А.3 А.6 Додатку А представлені результати вертикального та горизонтального розрізу при аналізі динаміки статей балансів підприємства та звітів про фінансові результати. Розрахунки виконані з використанням ”електронних” таблиць EXCEL 2000 згідно наступних статистичних алгоритмів.
Для кращого розуміння і аналізу досліджуваних статистичних даних, їх потрібно систематизувати, побудувавши хронологічні ряди, які називаються рядами динаміки або часовими рядами.
Кожний ряд динаміки складається з двох елементів [41]:
1) періодів або моментів часу, до яких відносяться рівні ряду(t);
2) статистичних показників, які характеризують інтенсивності рівнів ряду (Y).
У процесі аналізу рядів динаміки обчислюють і використовують наступні аналітичні показники динаміки: абсолютний приріст, темп зростання, темп приросту і абсолютне значення одного проценту приросту. Обчислення цих показників ґрунтується на абсолютному або відносному зіставленні між собою рівнів ряду динаміки. Рівень, який зіставляється, називають звітним, а рівень, з яким зіставляють інші рівні – базисним. За базу зіставлення приймають початковий (перший) рівень ряду динаміки. Якщо кожний наступний рівень зіставляють з попереднім, то отримують ланцюгові показники динаміки, а якщо кожний наступний рівень зіставляють з рівнем, що взятий за базу зіставлення, то одержані показники називають базисними.
Абсолютний приріст обчислюється як різниця між звітним і базисним рівнями і показує, на скільки одиниць підвищився чи зменшився рівень порівняно з базисним за певний період часу. Він виражається в тих же одиницях виміру, що й рівні динаміки.
 або
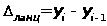 (2.1)
де yi – звітний рівень ряду динаміки; yi1 – попередній рівень ряду динаміки;
y1 – початковий рівень ряду динаміки.
Темп зростання обчислюється як відношення зіставлюваного рівня з рівнем, прийнятого за базу зіставлення, і показує, у скільки разів (процентів) зрівнюваний рівень більший чи менший від базисного.
 або
 (2.2)
Темп приросту визначається як відношення абсолютного приросту до абсолютного попереднього або початкового рівня і показує, на скільки процентів порівнювальний рівень більший або менший від рівня, взятого за базу порівняння.
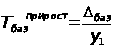 або
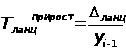 (2.3)
Абсолютне значення одного проценту приросту визначається шляхом ділення абсолютного приросту на темп приросту за один і той же період.
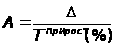 (2.4)
Середній абсолютний приріст визначається як середня арифметична проста з ланцюгових приростів за певні періоди і показує, на скільки одиниць в середньому змінився рівень порівняно з попереднім.
 (2.5)
Середній темп зростання розраховується за формулою середньої геометричної:
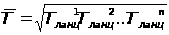 (2.6)
Середній темп приросту визначається як різниця між середнім темпом зростання одиницею (якщо середній темп зростання вигляді коефіцієнта), бо 100 (якщо він у процентах)
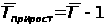 (у вигляді
коефіцієнтів);
(2.7)
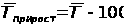 (у вигляді
процентів).
Аналіз результатів первинної статистичної обробки балансових звітів та звітів про фінансові результати діяльності ТОВ “Гідротехніка” за 2002 –2004 роки, наведених в таблицях А.1 – А.6 Додатку А, таблицях аналітичного групування агрегатів 2.1 – 2.2 та на графіках рисунків 2.1 – 2.2, показує:
валюта активів балансу у 2003 році зросла на + 89,12 % відносно рівня 2002 року, а у 2004 році ще зросла на + 55, 75 % відносно рівня 2003 року, таким чином валюта балансу за два роки зросла з 23,9 тис. грн.. до 70,4 тис. грн..;
необоротний капітал (основні фонди) підприємства займають значну долю 20,9 – 24,3 % в валюті балансу, тобто підприємство – виробничо-торгівельне, та має суттєву виробничу базу.
Таблиця 2.1 - Аналіз динаміки та структури майна ТОВ “Гідротехніка”
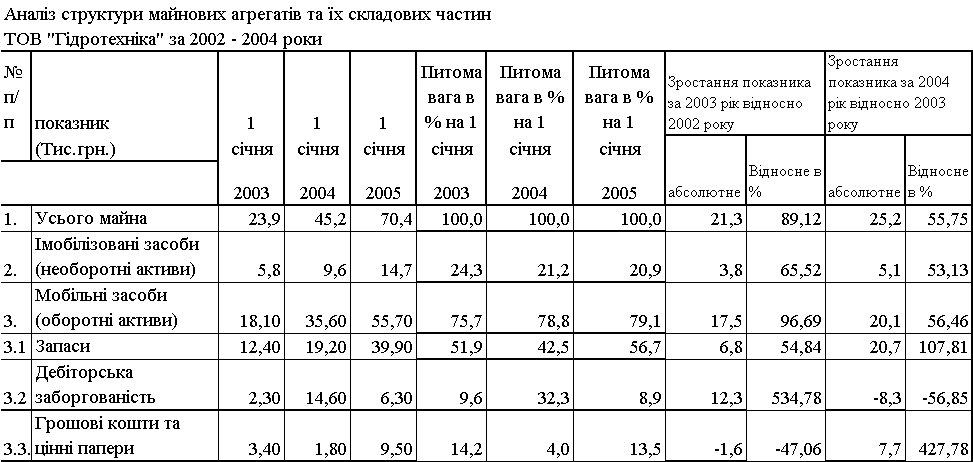
Динаміка структурної долі грошових коштів характеризується падінням з рівня 14,2 % (2002) до 4,0 % (2003) та нарощенням до 13,5% у 2004 році;
динаміка структурної долі запасів характеризується падінням з рівня 51,9 % (2002) до 42,5 % (2003) та нарощенням до 56,7% у 2004 році;
динаміка структурної долі дебіторської заборгованості характеризується нарощенням з рівня 9,6 %(2002) до 32,5%(2003) та падінням до рівня 8,9% у 2004 році;
Таким чином, для 2002 2004 років для активів підприємства характерні процеси відносно нестабільного регулювання структури активів балансу з різкими змінами структурних частин грошових агрегатів в залежності від циклів реалізації продукції та накоплення запасів для наступного цикла виготовлення продукції та її продажу.
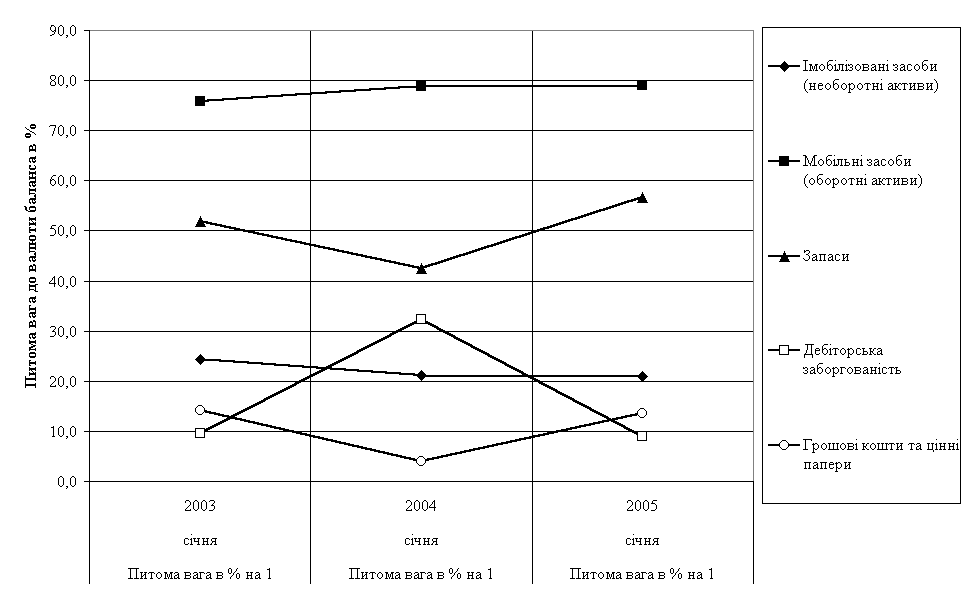
Рисунок 2.1 - Динаміка структури агрегатів майна (активів) ТОВ “Гідротехніка”
Таблиця 2.2 - Динаміка джерел (ресурсів) підприємства ТОВ “Гідротехніка”
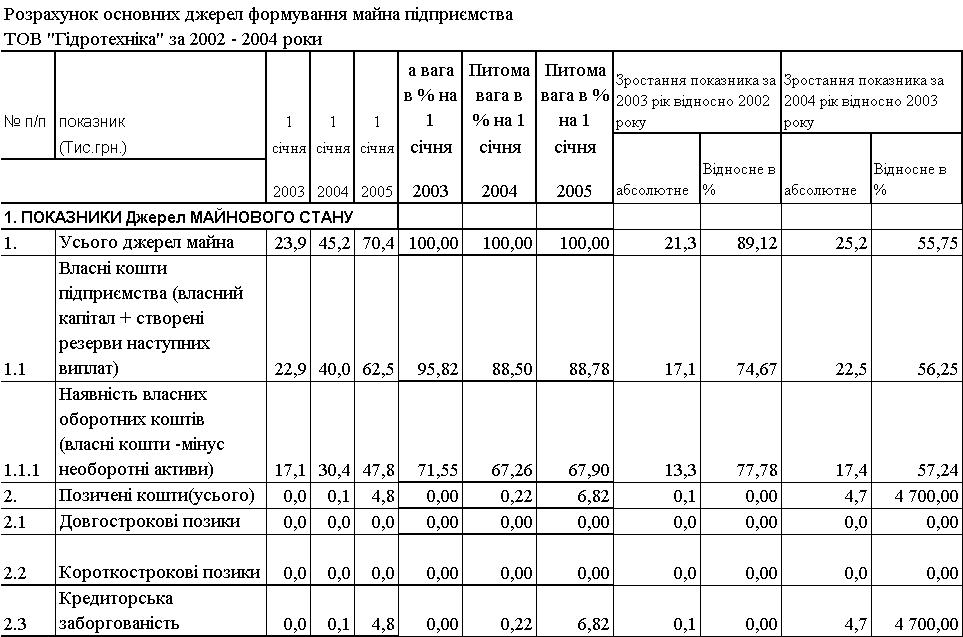
Як видно із даних таблиці 2.2 основними джерелами ресурсів підприємства ТОВ “Гідротехніка” є власний капітал та незначно позичені кошти у вигляді кредиторською заборгованості у 2004 році (рисунок 2.2):
доля власного капіталу поступово знижувалась з рівня 95,8 %(2002) до 88,5%(2003) та 88,8% (2004), при цьому зростання абсолютної суми власного капіталу відбулося з рівня 22,9 тис. грн. до 62,5 тис. грн.., тобто на +74,7% у 2003 році та ще на +56,2 % у 2004 році;
структурна доля власних оборотних коштів (власний капітал – необоротні активи балансу) з рівня 71,5% у 2002 році знизилась до рівня 67,3% у 2003 році та залишилась на рівні 67,9% у 2004 році;
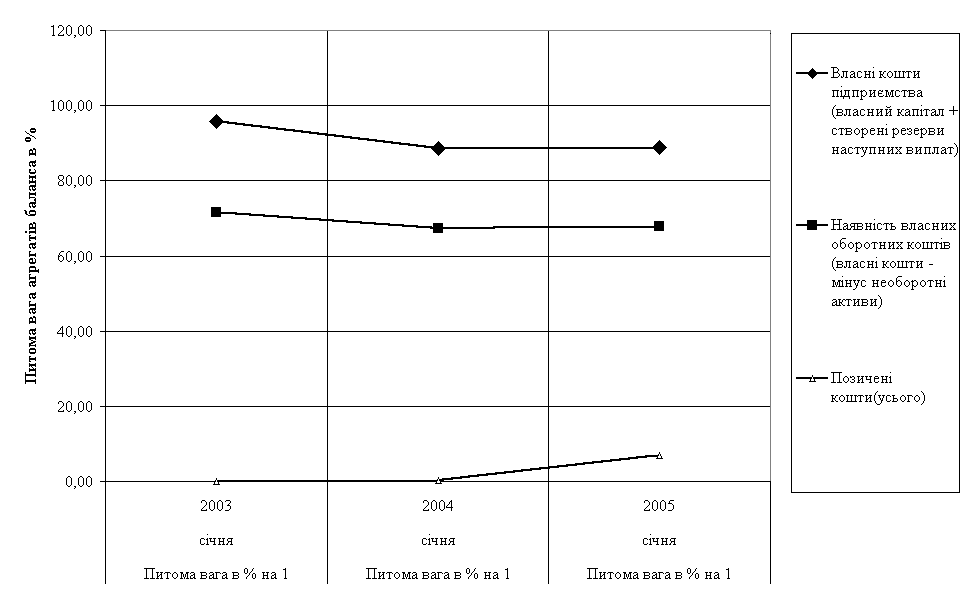
Рисунок 2.2 - Динаміка структурних частин джерел ресурсів ТОВ «Гідротехніка”
Аналіз динаміки показників звітів про фінансові результати ТОВ “Гідротехніка”, наведених на рисунку 2.3 показує:
чисті обсяги реалізації продукції в 2002 – 2004 році нарощуються з рівня 260,9 тис. грн.(2002) до рівня 608,4 тис. грн. у 2003 році (зростання на +133,2 % відносно 2002 року) та до рівня 657,2 тис. грн. у 2004 році (зростання на 8,2% відносно 2003 року);
ланцюговий темп росту собівартості випуску та реалізації продукції становить + 105,4 % у 2003 році відносно 2002 та + 14,9 % у 2004 році відносно рівня 2003 року, що практично відповідає темпам росту обсягів доходів від реалізації;
темп росту фінансових результатів діяльності значно перевищує темпи росту валюти балансу, що свідчить про інтенсивний розвиток ділової діяльності підприємства, а темп росту чистого прибутку – нижче ніж темпу росту валюти балансу;
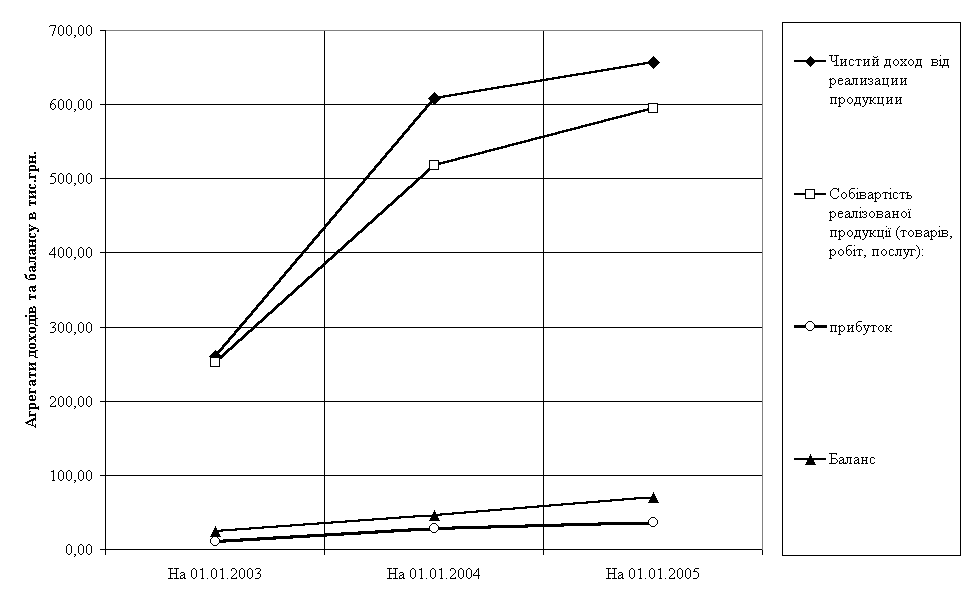
Рисунок 2.3 - Динаміка абсолютного росту валюти балансу та обсягів чистих доходів, витрат, валового прибутку від реалізації продукції в ТОВ “Гідротехніка”
2.3 Коефіцієнтний аналіз показників фінансової діяльності ТОВ “ГІДРОТЕХНИКА”
В таблицях Б.1 – Б.4 додатку В наведені алгоритми розрахунків показників рентабельності діяльності підприємства [48] з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”.
В таблицях В.1 В.5 Додатку В наведені результати розрахунків коефіцієнтів діяльності підприємства ТОВ “Гідротехніка” в 2002 –2004 роках за алгоритмами, наведеними в таблицях Б.1 – Б.4 додатку В.
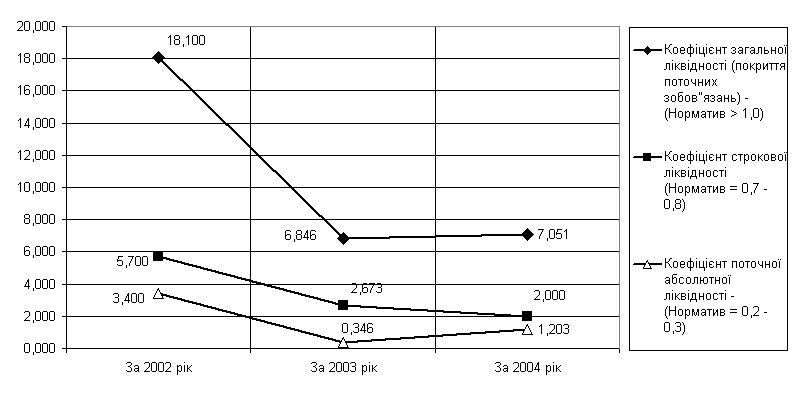
Рисунок 2.4 - Динаміка показників ліквідності балансу підприємства ТОВ „Гідротехніка”
Аналіз результатів вторинної (коефіцієнтної) статистичної обробки балансових звітів та звітів про фінансові результати діяльності ТОВ “Гідротехніка” за 2002 –2004 роки, наведений на рисунках 2.4 – 2.10.
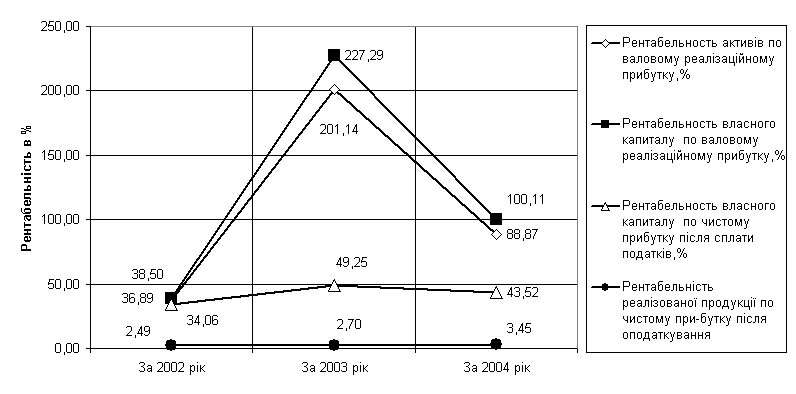
Рисунок 2.5 - Динаміка рентабельності активів та власного капіталу підприємства ТОВ „Гідротехніка”
Аналіз графіків, наведених на рисунку 2.4 показує, що оскільки ТОВ “Гідротехніка” у своїй діяльності спирається тільки на власні джерела фінансових ресурсів – фактичні значення показників ліквідності в декілька разів перевищують нормативні значення (немає боргових залучених ресурсів).
Аналіз рентабельності активів та власного капіталу ТОВ „Гідротехніка” (рисунок 2.5) показує, що діяльність може бути охарактеризована як стабільно-прибуткова:
1. Ресурсо-віддача активів в чисту виручку у 20022004 роках знаходиться на дуже високому рівні 9,33 – 13,46;
2. Рентабельність активів та власного капіталу по валовому прибутку від реалізації (різниця між чистим доходом та собівартістю продукції):
у 2003 році різко зросла до рівня 201227 % у порівнянні з рівнем 2002 року 36,9 38,5 %;
а у 2004 році знизилась в два рази до рівня 88,9100,1%.
3. Рентабельність власного капіталу по чистому прибутку після оподаткування становить 34 – 49 %, що відповідає строку окупності власного капіталу 2,0 – 2,3 роки та є дуже інвестиційно-привабливими показниками на рівні альтернативної ставки депозитної доходності в 12 –14 % річних.
4. Рентабельність продаж по чистому прибутку після оподаткування знаходиться в дуже низькому діапазоні – 2,5 –3,5 %, що свідчить про надто велику собівартість продукції та велику долю торгових операцій по перепродажу товарів з мінімальною націнкою.
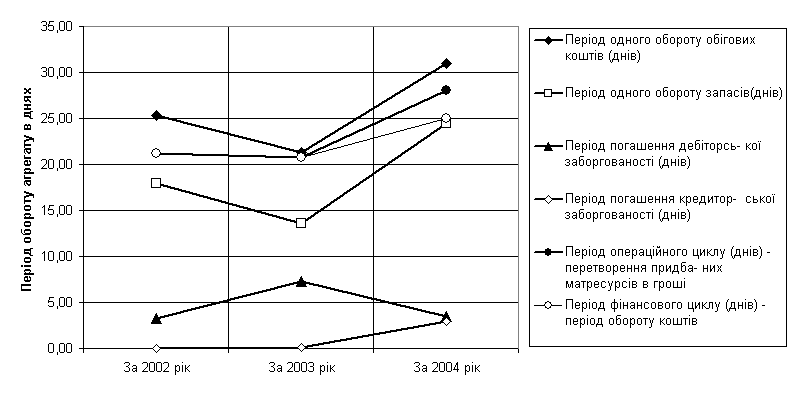
Рисунок 2.6 - Характеристики динаміки показників ділової активності ТОВ „Гідротехніка”
На рисунку 2.6 наведені характеристики ділової активності (швидкості обороту окремих характерних агрегатів активів та пасивів балансу) ТОВ „Гідротехніка”.
Як показано графіками на рисунку 2.6:
1. У 2003 році періоди обороту характерних агрегатів балансу в порівнянні з 2002 роком зменшились на (–15) – (25) %, але строк оборотності операційного та фінансового циклів залишився стабільним та дуже швидким – 20–21 день, що свідчить про пожвавлення ділової активності за рахунок відмічених раніше обсягів реалізації, але операційно-фінансовий процес реалізації залишився практично незмінним.
2. У 2004 році періоди обороту характерних агрегатів балансу в порівнянні з 2003 роком зросли на (+44) – (+80) %, а строк оборотності операційного та фінансового циклів зріс з рівня – 20–21 день (2003) до рівня 25 –28 днів, що свідчить про незначне зниження ділової активності за рахунок відміченого раніше росту обсягів реалізації.
Таким чином, підприємство ТОВ “Гідротехніка” характеризується дуже швидким циклом обороту агрегатів оборотного капіталу, характерним для оптових торгових підприємств.
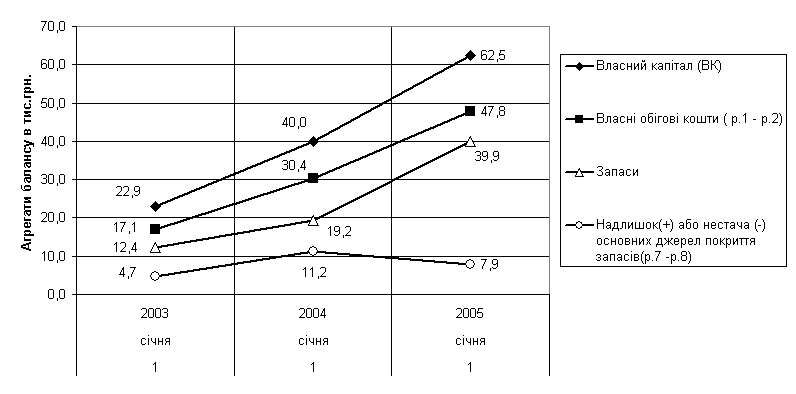
Рисунок 2.7 - Динаміка показників покриття запасів джерелами ресурсів в ТОВ “Гідротехніка”
На рисунку 2.7 наведені результати аналізу джерел покриття запасів в ТОВ “Гідротехніка”. Як видно з графіків рисунку 2.7 ТОВ “Гідротехніка” має абсолютний рівень стійкості по покриттю запасів.
Таким чином, проведений аналіз діяльності та фінансового стану підприємства ТОВ “Гідротехніка” за перші три роки після створення (2002 – 2004 роки) показав, що:
підприємство за обсягами валюти балансу відноситься до малих підприємств, при цьому якості джерел ресурсів використовує власний капітал, який займає частку в 95 %(2002) – 88%(2004) валюти балансу;
джерелом росту власного капіталу з 22,9 тис. грн.(2002) до 62,5 тис. грн.(2004) є тільки зароблений прибуток підприємства (статутний фонд становить 11,8 тис. грн.);
оскільки підприємство практично не використовує залучений позиковий капітал його ліквідність та стійкість по покриттю запасів є абсолютною, при цьому не використовуються фінансові важелі позикового капіталу для нарощування темпів розвитку підприємства;
чисті обсяги реалізації продукції в 2002 – 2004 році нарощуються з рівня 260,9 тис. грн.(2002) до рівня 608,4 тис. грн. у 2003 році (зростання на +133,2 % відносно 2002 року) та до рівня 657,2 тис. грн. у 2004 році (зростання на 8,2% відносно 2003 року);
ланцюговий темп росту собівартості випуску та реалізації продукції становить + 105,4 % у 2003 році відносно 2002 та + 14,9 % у 2004 році відносно рівня 2003 року, що практично відповідає темпам росту обсягів доходів від реалізації;
темп росту фінансових результатів діяльності значно перевищує темпи росту валюти балансу, що свідчить про інтенсивний розвиток ділової діяльності підприємства, а темп росту чистого прибутку – нижче ніж темпу росту валюти балансу;
ресурсовіддача активів в чисту виручку у 2002 2004 роках знаходиться на дуже високому рівні 9,33 – 13,46;
рентабельність активів та власного капіталу по валовому прибутку від реалізації (різниця між чистим доходом та собівартістю продукції):
а) у 2003 році різко зросла до рівня 201227 % у порівнянні з рівнем 2002 року 36,9 38,5 %;
б)у 2004 році знизилась в два рази до рівня 88,9100,1%.
рентабельність власного капіталу по чистому прибутку після оподаткування становить 34 – 49 %, що відповідає строку окупності власного капіталу 2,0 – 2,3 роки та є дуже інвестиційно-привабливими показниками на рівні альтернативної ставки депозитної доходності в 12 –14 %.
рентабельність продаж по чистому прибутку після оподаткування знаходиться в дуже низькому діапазоні – 2,5 –3,5 %, що свідчить про надто велику собівартість продукції та велику долю торгових операцій по перепродажу товарів з мінімальною націнкою.
Як видно з наведених характеристик, подальший ріст підприємства ТОВ “Гідротехніка” стримується відсутністю використання залучених позикових коштів при обмеженій можливості росту власного капіталу тільки за рахунок заробленого прибутку.
Оскільки на початковому етапі становлення підприємства ТОВ “Гідротехніка” в нього відсутні необоротні активи, які можуть бути використанні в якості застави для отримання банківського кредиту, а ставка кредитування банками в обігові кошти дуже велика та потребує витрат на страхування кредиту в страховій компанії, реальним шляхом розвитку є використання міжгосподарських комерційних кредитів, обґрунтування ефективності яких викладено в розділі 3 дипломної роботи.
РОЗДІЛ 3. ШЛЯХИ УДОСКОНАЛЕННЯ ФОРМУВАННЯ ТА РОЗМІЩЕННЯ ФІНАНСОВИХ РЕСУРСІВ В ТОВ „ГІДРОТЕХНІКА”
Одним з найбільш ефективних шляхів удосконалення формування та розміщення фінансових ресурсів підприємства є використання різноманітних видів комерційного кредиту.
Комерційний кредит можна охарактеризувати як кредит, наданий у товарній формі продавцями покупцям у виді відстрочки платежу за продані товари. Він надається під зобов'язання боржника (покупця) погасити у визначений термін як суму основного боргу, так і відсотки, що нараховуються.
Застосування комерційного кредиту вимагає наявності в продавця достатнього резервного капіталу на випадок уповільнення надходжень від боржників [50].
Виділяють наступні основні способи надання комерційного кредиту [38]:
вексельний спосіб кредитування дебіторської заборгованості
відкритий рахунок
знижка за умови оплати у визначений термін
консигнація
факторинг
лізинг
При вексельному способі після постачання товарів продавець виставляє тратту(вексель) на покупця, що, одержавши комерційні документи, акцептує її, тобто дає згоду на оплату в зазначений на ній термін.
Знижка за умови оплати у визначений термін передбачає умову, що якщо платіж буде зроблений покупцем протягом обговореного в контракті періоду після виписки рахунка, то з ціни буде віднята знижка. У противному випадку, уся сума повинна бути виплачена у встановлений термін.
Відповідно до договору про відкритий рахунок, один раз прийнятому обома сторонами, покупець може робити періодичні закупівлі без звертання за кредитом у кожнім окремому випадку. Звичайний порядок здійснення угоди такий: коли покупець замовляє товар, він негайно відвантажується, а платіж за нього виконується у встановлений термін після одержання рахунка.
Консигнація спосіб, при якому роздрібний торговець може просто одержати товарно-матеріальні цінності без зобов'язання. Якщо товари будуть продані, то буде здійснений і платіж виробнику, а якщо ні, то роздрібний торговець може повернути товар виробнику без виплати неустойки. Консигнація звичайно застосовується при реалізації нових, нетипових товарів, попит на який важко припустити.
Факторинг придбання права на стягнення боргів, на перепродаж товарів і послуг з наступним одержанням платежів по них. При цьому мова йде, як правило, про короткострокові вимоги. Іншими словами, факторинг є різновидом посередницької діяльності, при якій фірма-посередник (факторингова компанія) за визначену плату одержує від підприємства право стягувати і зараховувати на його рахунок належні йому від покупців суми грошей (право інкасувати дебіторську заборгованість). Одночасно з цим посередник кредитує оборотний капітал клієнта і приймає на себе його кредитний і валютний ризики.
Факторингові операції виникли на основі комерційного кредиту, що надається продавцями покупцям у виді відстрочки платежу за продані товари. Зміна вимог до розрахунків з погляду прискорення обороту коштів викликали необхідність для постачальників шукати шляхи вирішення проблеми дебіторської заборгованості. Факторинг є порівняно новою ефективною системою поліпшення ліквідності і зменшення фінансового ризику при організації платежів.
Лізинг це підприємницька діяльність, яка спрямована на інвестування власних чи залучених фінансових коштів і полягає в наданні лізингодавцем у виключне користування на визначений строк лізингоодержувачу майна, що є власністю лізингодавця або набувається ним у власність за дорученням і погодженням з лізингоодержувачем у відповідного продавця майна, за умови сплати лізингоодержувачем періодичних лізингових платежів.
3.1 Ефективність використання лізингових схем для скорочення розміщення фінансових ресурсів в основні засоби
ЗАКОН УКРАЇНИ «Про лізинг» [10] визначає правове поняття лізингу в Україні, а також загальні правові та економічні засади його здійснення.
Лізинг це підприємницька діяльність, яка спрямована на інвестування власних чи залучених фінансових коштів і полягає в наданні лізингодавцем у виключне користування на визначений строк лізингоодержувачу майна, що є власністю лізингодавця або набувається ним у власність за дорученням і погодженням з лізингоодержувачем у відповідного продавця майна, за умови сплати лізингоодержувачем періодичних лізингових платежів [52].
Лізинг здійснюється за договором лізингу, який регулює правовідносини між суб'єктами лізингу, і, залежно від особливостей здійснення лізингових операцій, може бути двох видів фінансовий чи оперативний. Залежно від форми здійснення лізинг може бути зворотним, пайовим, міжнародним тощо.
Об'єктом лізингу може бути будь-яке нерухоме і рухоме майно, яке може бути віднесене до основних фондів відповідно до законодавства, в тому числі продукція, вироблена державними підприємствами (машини, устаткування, транспортні засоби, обчислювальна та інша техніка, системи телекомунікацій тощо), не заборонене до вільного обігу на ринку і щодо якого немає обмежень про передачу його в лізинг (оренду).
Суб'єктами лізингу можуть бути:
лізингодавець суб'єкт підприємницької діяльності, у тому числі банківська або небанківська фінансова установа, який передає в користування об'єкти лізингу за договором лізингу;
лізингоодержувач суб'єкт підприємницької діяльності, який одержує в користування об'єкти лізингу за договором лізингу;
продавець лізингового майна (далі продавець) суб'єкт підприємницької діяльності, що виготовляє майно (машини, устаткування тощо) та/або продає власне майно, яке є об'єктом лізингу.
Згідно Закону України “Про оподаткування прибутку підприємств” [4]:
Лізингова (орендна) операція господарська операція фізичної чи юридичної особи (орендодавця), що передбачає надання основних фондів або землі у користування іншим фізичним чи юридичним особам (орендарям) за орендну плату та на визначений строк. Операції з лізингу (оренди) цілісних майнових комплексів державних підприємств регулюються відповідним законодавством.
Лізингові (орендні) операції здійснюються у вигляді оперативного лізингу (оренди), фінансового лізингу (оренди), зворотного лізингу (оренди), оренди землі та оренди жилих приміщень.
Оперативний лізинг (оренда) господарська операція фізичної чи юридичної особи, що передбачає передачу орендарю права користування основними фондами на строк, що не перевищує строку їх повної амортизації, з обов'язковим поверненням таких основних фондів їх власнику після закінчення строку дії лізингової (орендної) угоди.
Основні фонди, передані в оперативний лізинг, залишаються у складі основних фондів орендодавця.
Фінансовий лізинг