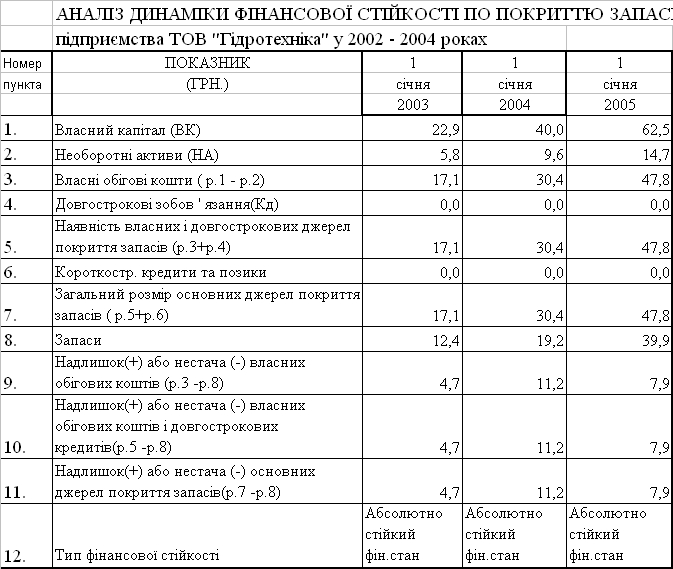
Розміщення та використання фінансових ресурсів підприємства
Таким чином, практичне значення отриманих результатів дипломної роботи – в наданні керівництву малого підприємства ТОВ “Гідротехніка” аудитних висновків про поточний економічний стан та економічно обґрунтовані шляхи розвитку малого підприємства з застосуванням трьох механізмів комерційного кредитування, що дозволяє в два рази підвищити прибуток підприємства та розширити його виробничу базу при обмеженні коштів на інвестування власним капіталом та прибутком підприємства.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
1. Господарський кодекс України // від 16 січня 2003 року N 436IV(діє з 01.01.2004).
2. ЦИВІЛЬНИЙ КОДЕКС УКРАЇНИ // 16 січня 2003 року N 435IV (Із змінами і доповненнями, внесеними законами України станом на 12 травня 2004 року N 1713IV, ОВУ, 2004 р., N 25, ст. 1629).
3. Закон України “Про систему оподаткування в Україні” // від 25.06.1991 N 1251XII (із змінами станом на 5 червня 2003 року N 906IV).
4. Закон України „Про оподаткування прибутку підприємств” // від 22 травня 1997 року N 283/97ВР (станом змін від 20 січня 2005 року N 2377IV).
5. ЗАКОН УКРАЇНИ “Про податок на додану вартість “ // від 3 квітня 1997 року N 168/97ВР (Із змінами і доповненнями, внесеними Законами України станом на 23 грудня 2004 року N 2287IV).
6. ЗАКОН УКРАЇНИ «Про господарські товариства» // від 19 вересня 1991 року N 1576XII (Із змінами і доповненнями, внесеними Законами України станом на 19 лютого 2004 року N 1519IV).
7. Закон України “ Про зовнішньоекономічну діяльність” // від 16 квітня 1991 року N 959XII (від 8 червня 2000 року N 1807III).
8. ЗАКОН УКРАЇНИ „Про іпотечне кредитування, операції з консолідованим іпотечним боргом та іпотечні сертифікати” // від 19 червня 2003 року N 979IV.
9. ЗАКОН УКРАЇНИ „Про іпотеку” // від 5 червня 2003 року N 898IV.
10. ЗАКОН УКРАЇНИ “Про лізинг” від 16 грудня 1997 року N 723/97ВР //Із змінами, внесеними Законом України від 14 січня 1999 року N 394XIV.
11. Закон України “Про фінансові послуги та державне регулювання ринків фінансових послуг”// (від 12 липня 2001 року N 2664III).
12. ЗАКОН УКРАЇНИ – «Про цінні папери і фондову біржу» // від 18.06. 1991 N 1201XII (із змінами на 3.06.1999 N 719XIV).
13. ЗАКОН УКРАЇНИ „Про обіг векселів в Україні” // від 5 квітня 2001 року N 2374III (Із змінами і доповненнями, внесеними Законом України від 25 грудня 2002 року N 364IV).
14. КОНВЕНЦІЯ, якою запроваджено Уніфікований закон про переказні векселі та прості векселі //ДАТА ПІДПИСАННЯ: 07.06.30 р., ДАТА ПРИЄДНАННЯ УКРАЇНОЮ: 06.07.99 р., ДАТА НАБУТТЯ ЧИННОСТІ УКРАЇНОЮ: 06.01.2000 р.
15. Положення (стандарт) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
16. Положення (стандарт) бухгалтерського обліку 2 "Баланс", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
17. Положення (стандарт) бухгалтерського обліку 3 " Звіт про фінансові результати Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
18. Положення (стандарт) бухгалтерського обліку 9 "Запаси" // Наказ Міністерства фінансів України від 20 жовтня 1999 року N 246 (із змінами, внесеними згідно з наказом Міністерства фінансів України від 30.11.2000 р. N 304).
19. Положення (стандарт) бухгалтерського обліку 8 "Нематеріальні активи" // Наказ Міністерства фінансів України від 18 жовтня 1999 року N 242(Із змінами і доповненнями, внесеними наказом Міністерства фінансів України від 30 листопада 2000 року N 304).
20. Положення (стандарту) бухгалтерського обліку 7 "Основні засоби"// Наказ Міністерства фінансів України від 27 квітня 2000 року N 92 (Із змінами і доповненнями, внесеними наказом Міністерства фінансів України від 30 листопада 2000 року N 304).
21. Положення (стандарт) бухгалтерського обліку 9 "Запаси" // Наказ Міністерства фінансів України від 20 жовтня 1999 року N 246 (із змінами, внесеними згідно з наказом Міністерства фінансів України від 30.11.2000 р. N 304).
22. Положення (стандарт) бухгалтерського обліку 10 "Дебіторська заборгованість"// Наказ Міністерства фінансів України від 8 жовтня 1999 року N 237 (Із змінами і доповненнями, внесеними наказом Міністерства фінансів України від 30 листопада 2000 року N 304).
23. Положення (стандарту) бухгалтерського обліку 12 "Фінансові інвестиції" // Наказ Міністерства фінансів України від 26 квітня 2000 року N 91 (Із змінами і доповненнями, внесеними наказом Міністерства фінансів України від 30 листопада 2000 року N 304).
24. Положення про порядок здійснення банками операцій з векселями в національній валюті на території України//Постанова Правління Національного банку України від 16.12.2002 № 508.
25. Балабанов И. Основы финансового менеджмента. Как управлять капиталом? – М.: Финансы и статистика, 1995.
26. Баканов М.И., Шеремет А.Д. Теория экономического анализа: учебник. – М.: Финансы и статистика, 1996.
27. Білуха М.Т. Курс аудиту: підручник. К.: Вища школа. Знання, 1998.
28. Білуха М.Т. Теорія фінансово-господарського контролю і аудиту, Київ, “Манускрипт”+ПП”Влад”, 1996.
29. Бланк И. Инвестиционный менеджмент. – К.: МП «ИТЕМ» ЛТД, 1995.
30. Бойчук І.М. Харів П.С., Хопчан М.І. Економіка підприємств. – Львів: Вво “Сполом”, 1998.
31. Брігхем Є.Ф. Основи фінансового менеджменту. – К.: “Молодь”, 1997.
32. Васильков В.Г. Організація виробництва: Навч. посібник. – К.: КНЕУ, 2003 – 524 с.
33. Газман В.Д. «Лизинг: теория, практика, комментарии». М., 1997 г.
34. Ганна Негода Операції з простим векселем //«Вісник податкової служби України», жовтень 2002 р., № 39 с. 39 35. Грещак М.Г., Гребешкова О.М., Коцюба О.С. Внутрішній економічний механізм підприємства: Навч. посібник. – К.: КНЕУ,2001 – 228 с.
36. Глазунов В.М. Финансовый анализ и оценка риска реальных инвестиций. – М.: «ФинстатИнформ», 1997.
37. Д. Винокуров Вексельний обіг в Україні: нове та узаконене старе // «Податки та бухгалтерський облік», 10 травня 2001 р., № 38 (387), с. 22.
38. Економіка підприємства. Підручник в 2х томах / Під ред. C.Ф. Покропивного К.: КНЕУ, 2000 – 528 с.
39. Євтух О.Т. Іпотека – механізм ефективного використання ресурсів – Луцьк, «Волинська обласна друкарня», 2001, 305 с.
40. Євтух О.Т. Доходна іпотека – Луцьк, «Волинська обласна друкарня», 2000, 304 с.
41. Ефимова М.Р., Ганченко О.И., Петрова Е.В. Практикум по общей теории статистики: Учебное пособие. – Москва: Финансы и статистика, 2000.
42. Ізмайлова К.В. Фінансовий аналіз: Навч. посібник – К.: МАУП,2000.
43. Йолкіна В. Про іпотечне кредитування // «Экспрессанализ законодательных и нормативных актов», 1 грудня 2003 р., № 48 (414), с. 15).
44. Кабатова Е.В «Лизинг: правовое регулирование, практика», М., «Инфра М», 996 г.
45. Калюга Є. Контроль за правильністю складання першого розділу активу бухгалтерського Балансу (відповідно до ПБО 2) //«Вісник податкової служби України», вересень 2000 р., № 33, с. 54
46. Калюга Є. Контроль за правильністю складання другого i третього розділів активу бухгалтерського Балансу (відповідно до ПБО 2)* // «Вісник податкової служби України», вересень 2000 р., № 34, с. 50.
47. Калюга Є. Контроль за правильністю складання розділів пасиву бухгалтерського Балансу (відповідно до ПБО 2) /«Вісник податкової служби України», вересень 2000 р., № 35, с. 19.
48. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчётности. М.: Финансы и статистика, 1996г.
49. Костіна Н.І., Алексєєв А.А., Василик О.Д. Фінансове прогнозування: методи і моделі. – К.: “Знання”, 1995.
50. Крейнина М.Н. Финансовое состояние предприятия. Методы оценки. М.: ИКЦ «Дис», 1997.
51. Коцовська Р., Ричаківська В та інш. Операції комерційних банків – Львів: ЛБІ НБУ, 2001.
52. Лизинговые, факторинговые, форфейтинговые операции банков/под ред. Абалкин Л.И., Аболихина Г.Л., Адибеков М.Г. Москва, "ДеКА" 1995 г.
53. Липсиц И.В., Косов В.В. Инвестиционный проект: методы подготовки и анализа. – М.: «БЕК», 1996.
54. Москвін С.О., Бевз С.М., Дідик В.Г. Проектний аналіз. – К.: Лібра, 1998.
55. Покропивний С. Ф., Новак А.П. Ефективність інноваційно-інвестиційної діяльності. – К. 1997.
56. Статистика підприємництва: навч. посібник / під редакцією Вашківа П.Г. – К.: „Слобожанщина”, 1999.
57. Управління виробничою інфраструктурою / За ред. М.А. Бєлова – К.: КНЕУ, 1997 – 208 с.
58. Фінанси підприємств. Підручник /За ред. А.М. Поддєрьогіна – К.: КНЕУ, 2000.
59. Финансовый менеджмент. Учебник для вузов/ Под. ред. Г. Поляка. – М.: «Финансы», 1997.
60. Шклярук С.Г. Финансовая система – К.: «Нормапринт», 2003.
Додаток А
Таблиця А.1 – Балансові звіти ТОВ „Гідротехніка” за 2002 2004 роки
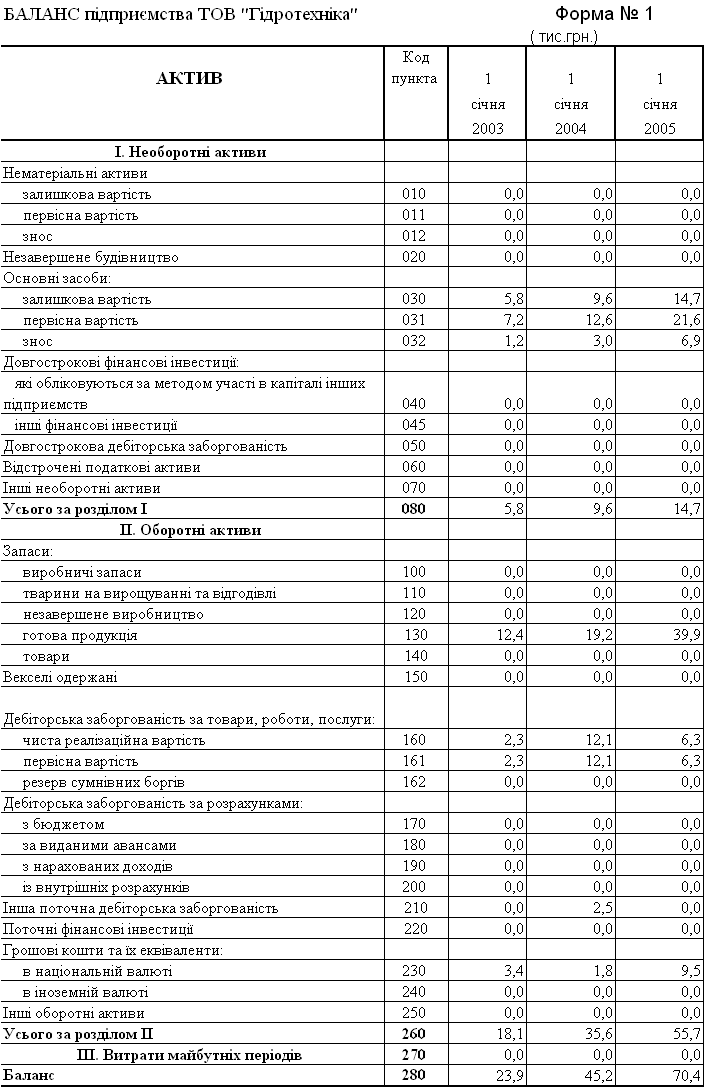
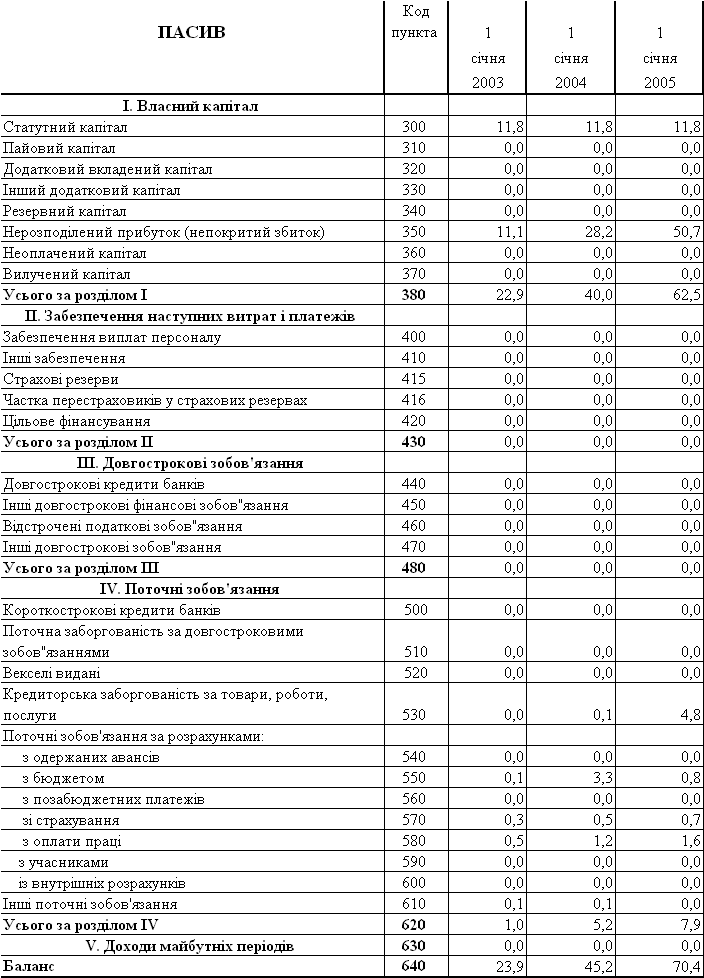
Таблиця А.2 – Звіти про фінансові результати ТОВ „Гідротехніка” за 2002 – 2004 роки
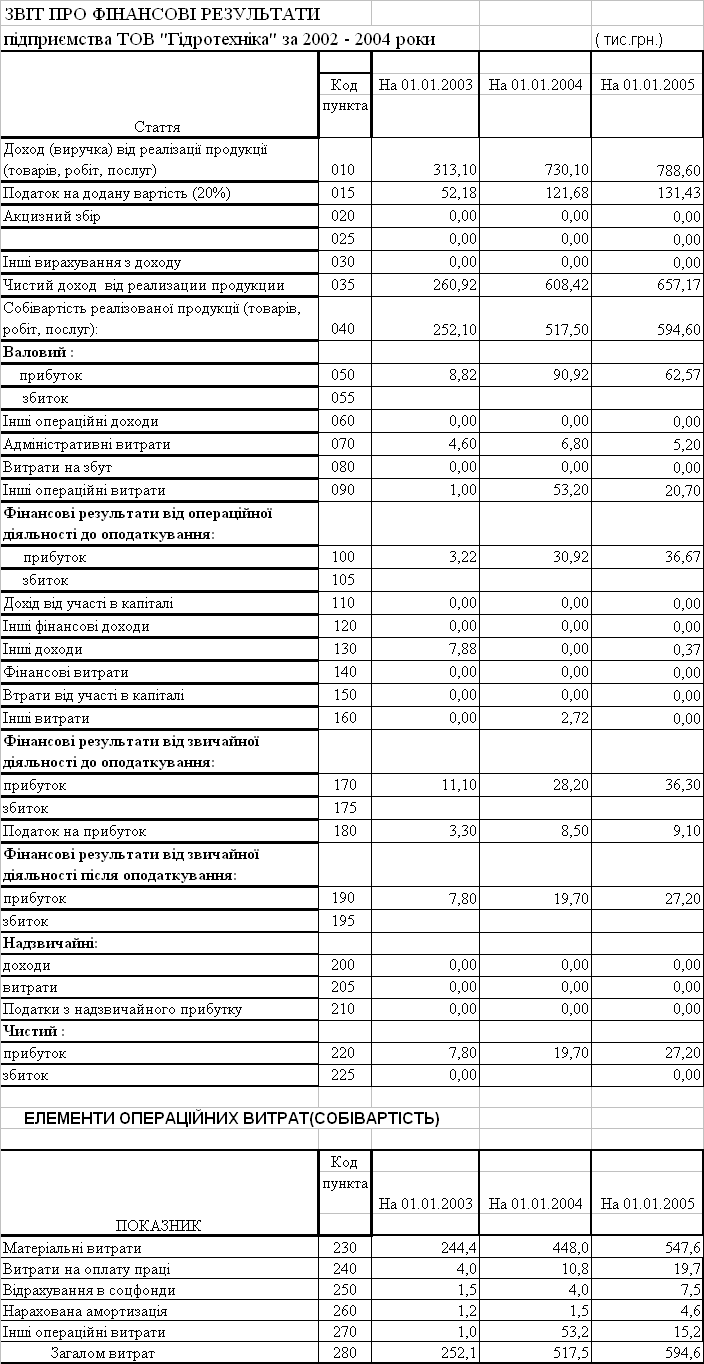
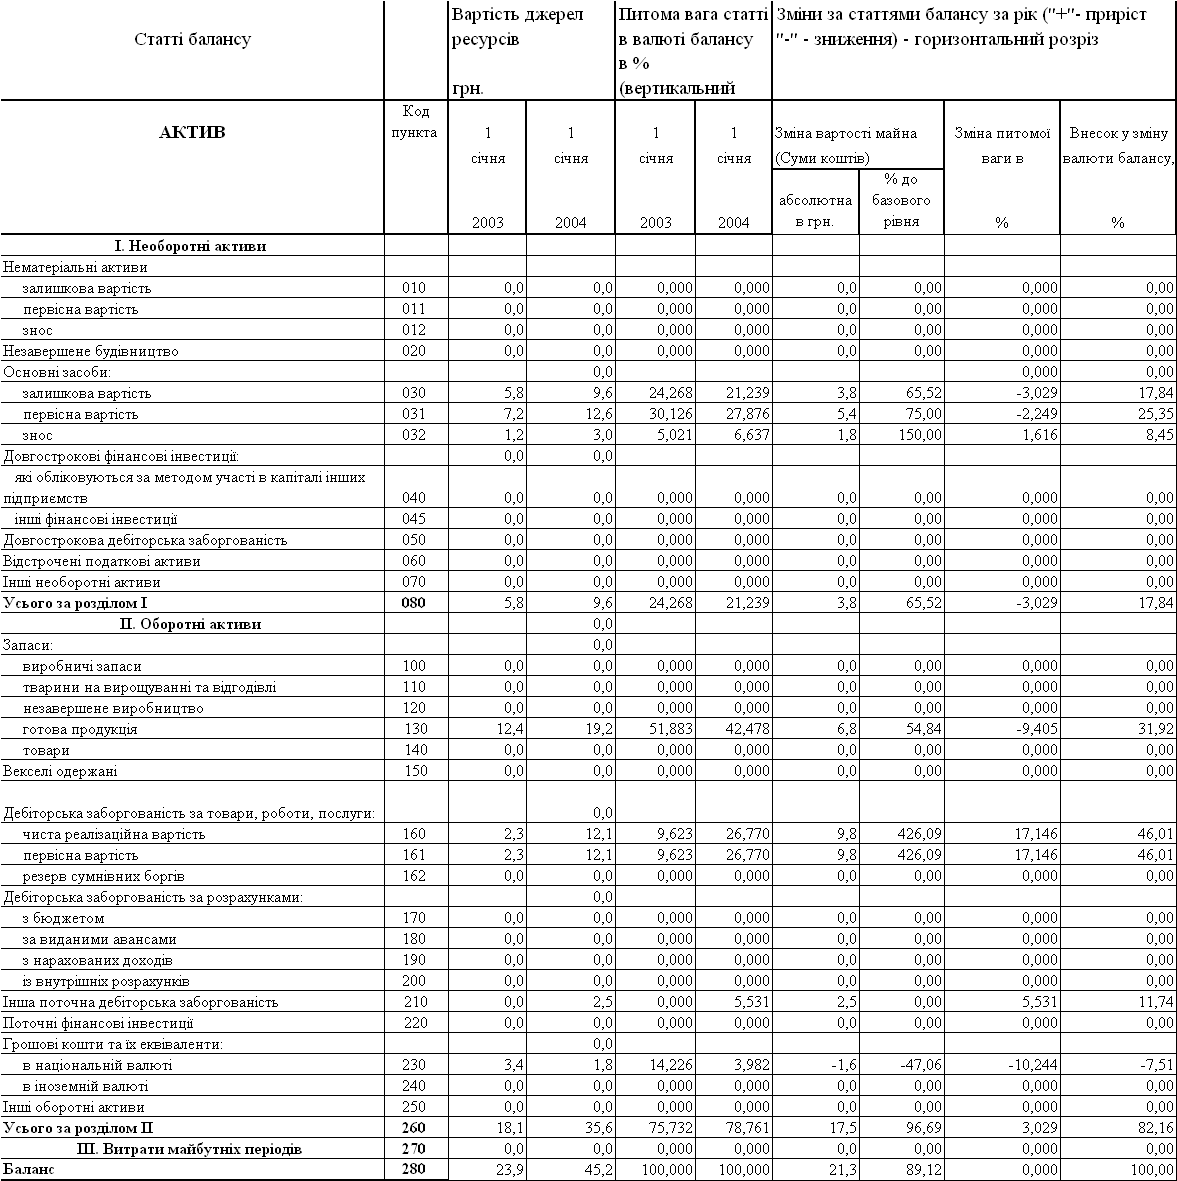
Таблиця А.3 – „Вертикальний” та „горизонтальний” розрізи динаміки балансу ТОВ „Гідротехніка” за 2002 – 2003 роки
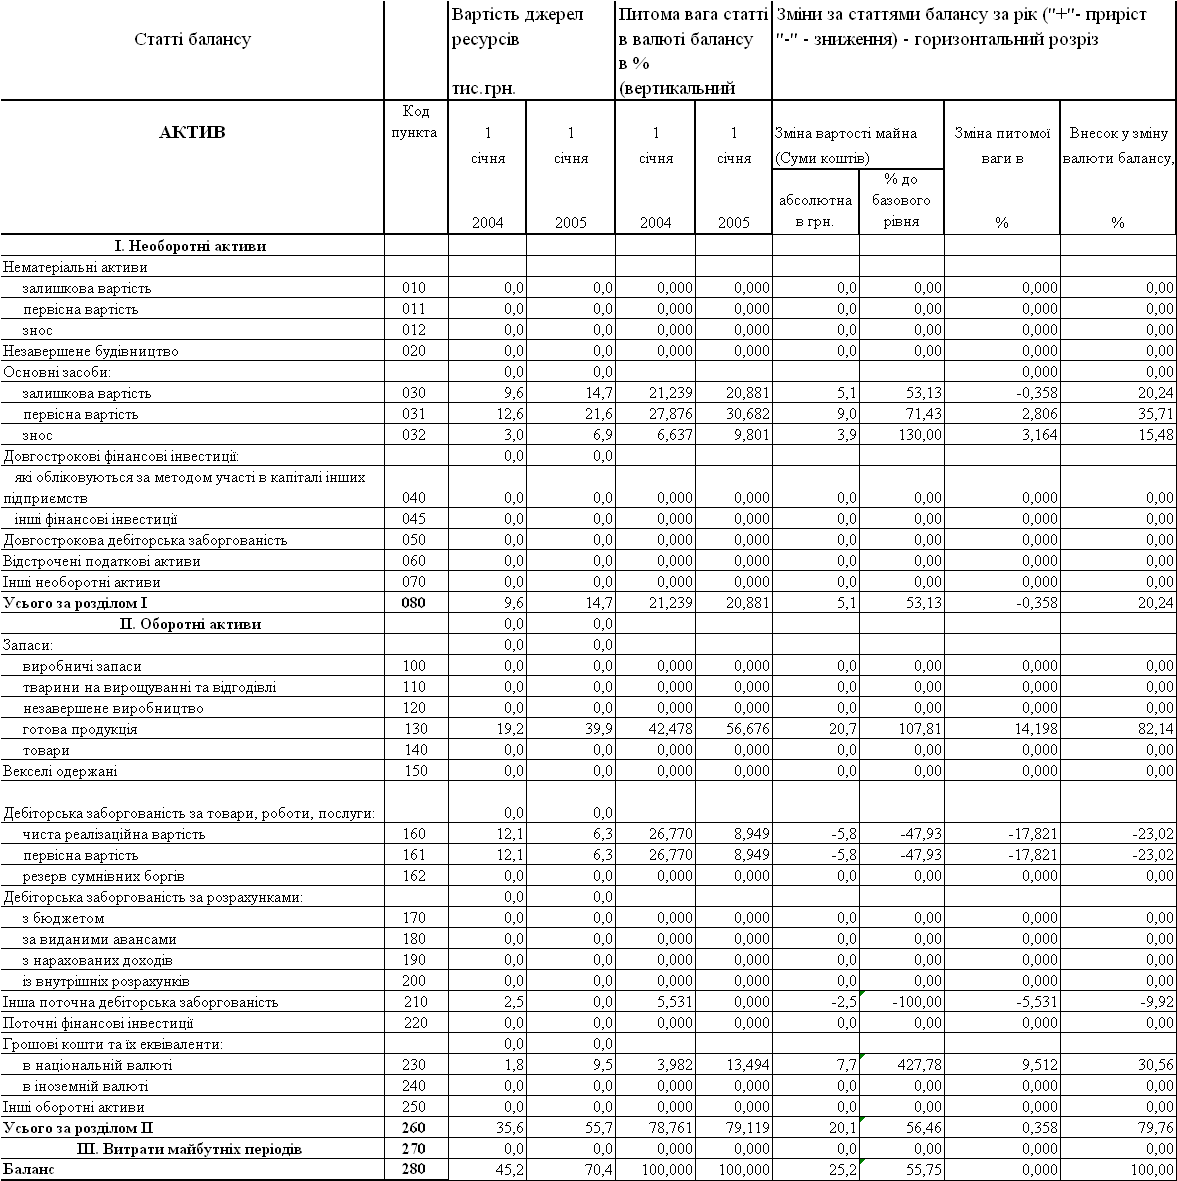
Таблиця А.4 – „Вертикальний” та „горизонтальний” розрізи динаміки балансу ТОВ „Гідротехніка” за 2003 – 2004 роки
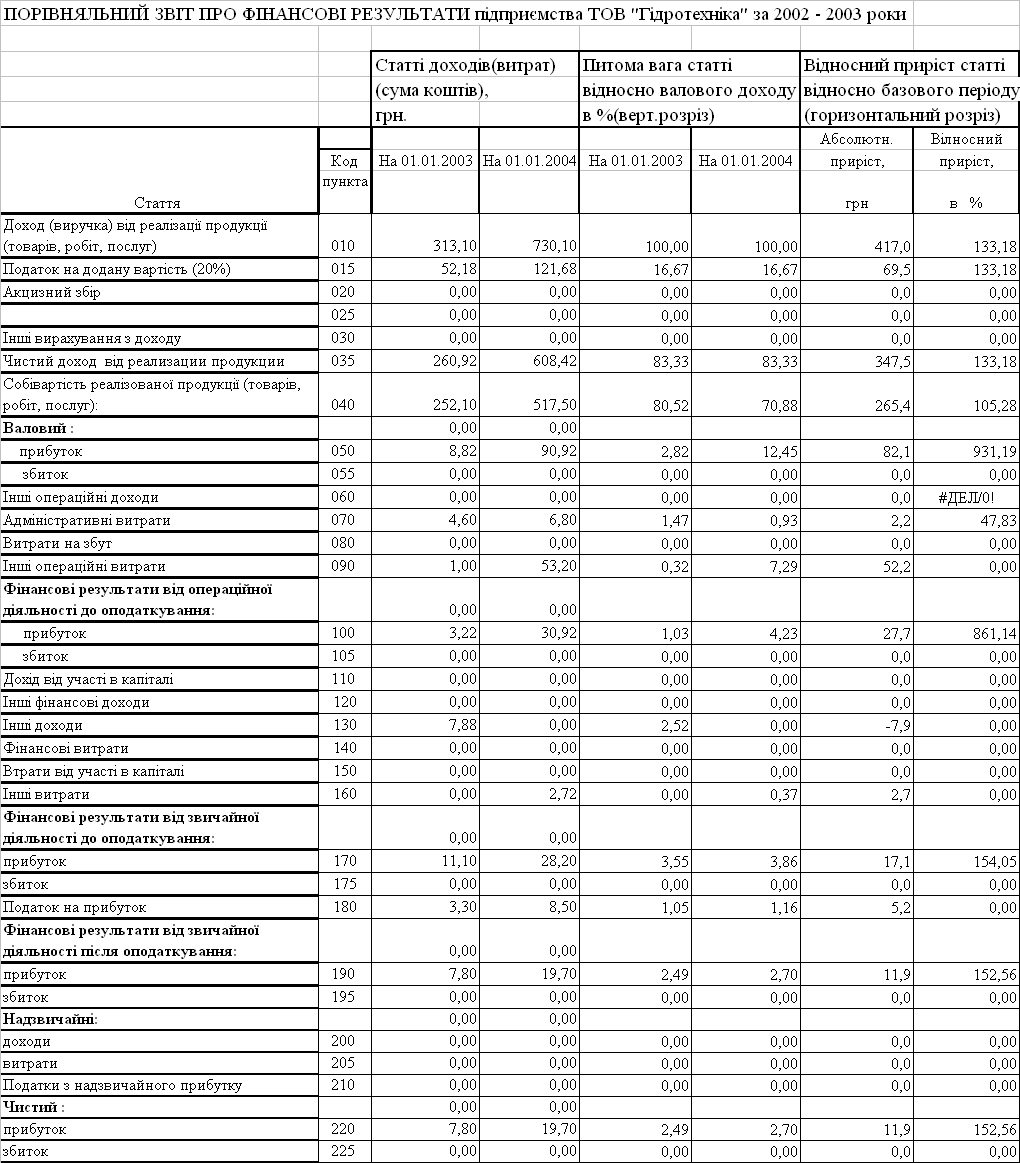
Таблиця А.5 – „Вертикальний” та „горизонтальний” розрізи аналізу динаміки показників звіту про фінансові результати ТОВ „Гідротехніка” за 2002 – 2003 роки
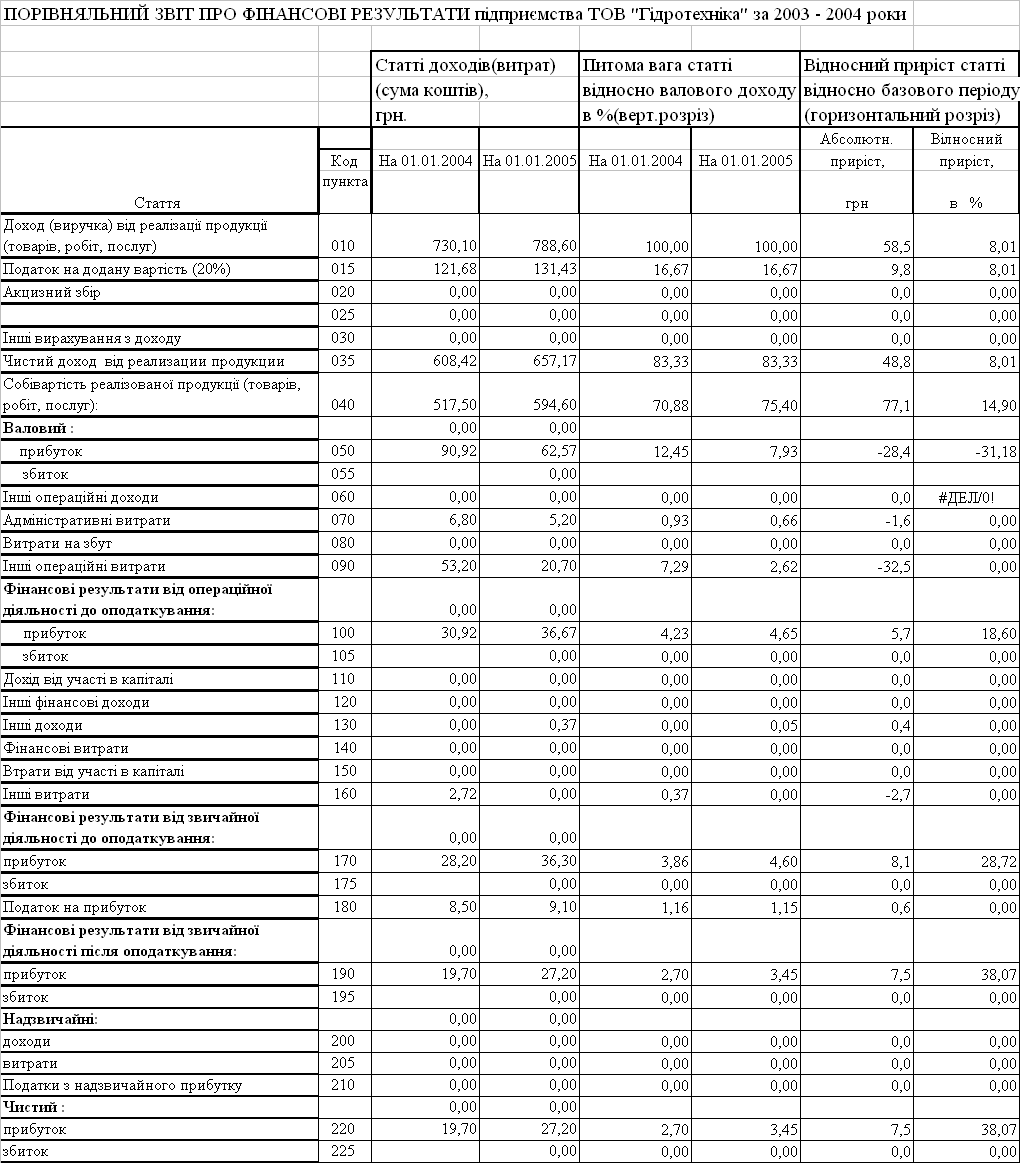
Таблиця А.6 – „Вертикальний” та „горизонтальний” розрізи аналізу динаміки показників звіту про фінансові результати ТОВ „Гідротехніка” за 2003 – 2004 роки
Додаток Б
Алгоритми розрахунків показників фінансового стану підприємства
Таблиця Б.1 - Алгоритми розрахунку показників рентабельності
| № п/п | Показник |
Умовн позня |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ |
||||
| 1 |
Рентабельність активів за прибутком від звичайної діяльності |
Rзв | Прибуток від звичайної діяльності / Валюта активів | Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Форма1 (030+100+120) |
| 5 | Рентабельність реалізованої продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050070080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) / Форма 2 (220) |
Таблиця Б.2 - Алгоритми розрахунку показників ділової активності
|
№ п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ |
||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів (обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборгованості(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) період обороту коштів | Чфц | Чфц= Чоц Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
Таблиця Б.3 - Алгоритми розрахунку показників майнового стану
| № п/п | Показник | Умовне позначення | Формула для розрахунку | Джерела інформації з форм фін звітності |
|
ПОКАЗНИКИ МАЙНОВОГО СТАНУ |
||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вартості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов [13]. Її можна вивчати за минулий період, на якусь певну (звітну) дату або як майбутню можливість розрахувати у необхідні терміни за існуючими короткостроковими зобов’язаннями.
Платоспроможність підприємства визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 ,
(В.1)
де:
 поточні активи
балансу (Форма
1 строка 260);
 поточні зобов
' язання балансу
(Форма 1 строка
620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань.
При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [14].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої ліквідності (Алікв) до поточних зобов’язань:
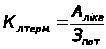 ,
(В.2)
де: Алікв активи високої ліквідності = поточні активи – запаси
(Форма 1строки (260100110120130140150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
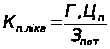 ,
(В.3)
де: Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1 строки (230+240));
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2 – 0,25 [14].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства:
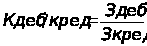 ,
(В.4)
де: Здеб – короткострокова дебіторська заборгованість (Форма 1 строки (160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість(Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими, якщо він перевищує 1,25 [14].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
Для оперативного розрахунку абсолютних показників фінансової стійкості(коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [13]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго та короткострокові кредити і позики
(НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [13]:
1. Абсолютна стійкість для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована:З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити:
З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця Б.4 - Алгоритми розрахунку показників фінансової стійкості
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ |
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк |
Оборотні активи – короткострокові зобов ' язання |
Форма 1(260+270620630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270620630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480080+500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 |
Коефіцієнт фінансової незалежності (автономії) |
Кавт | Власний капітал / Валюта Пасивів балансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності (коефіцієнт фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов ' язання / Валюта пасивів | Форма 1(380+430+480+630) /Форма1 (640) |
Додаток В
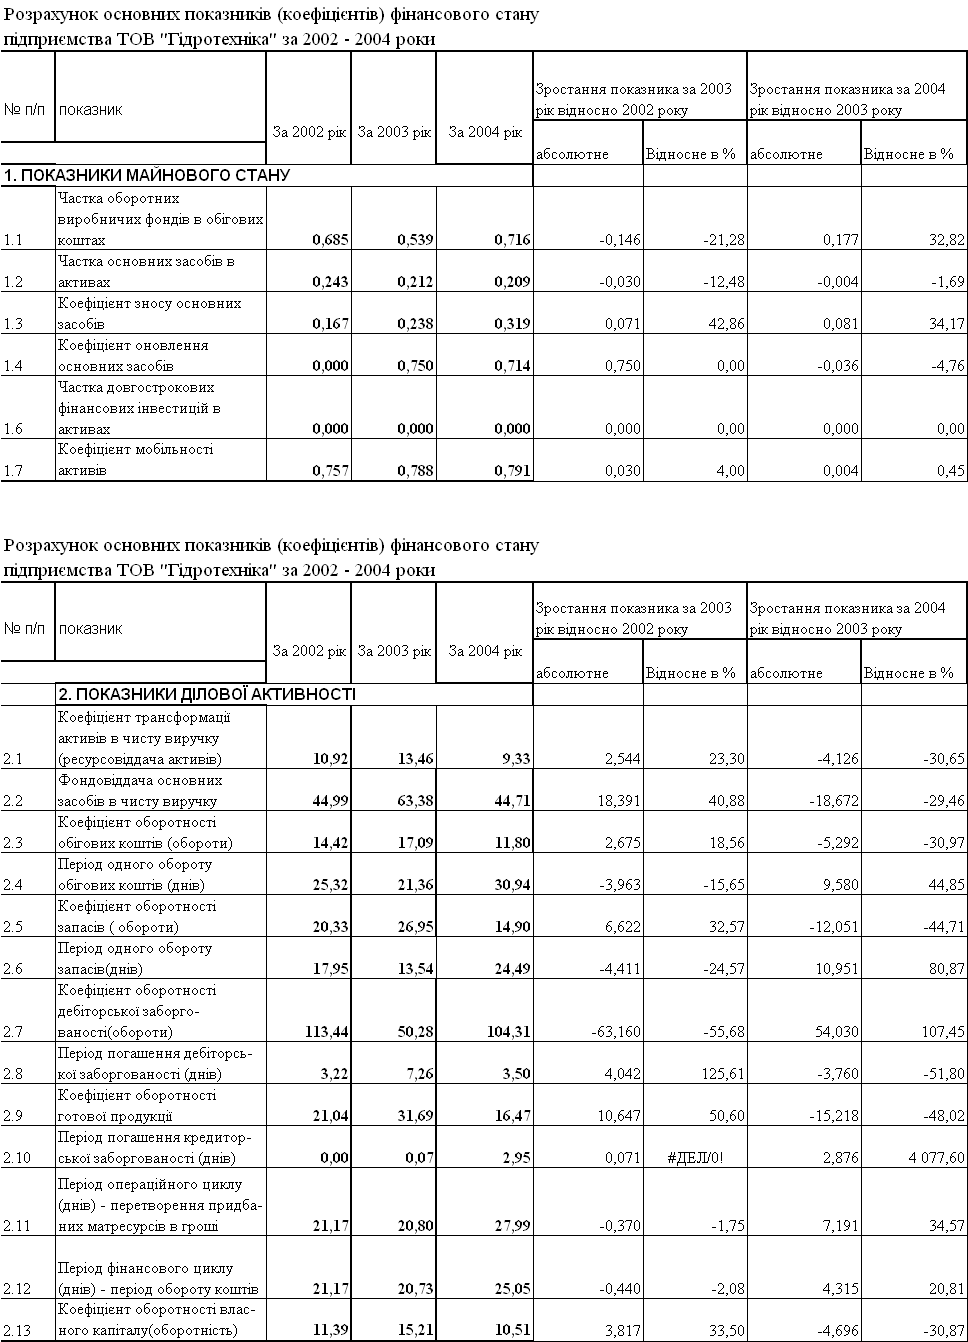
Результати розрахунку динаміки коефіцієнтів фінансового стану ТОВ “Гідротехніка” за 2002 – 2004 роки
Таблиця В.1 – Показники майнового стану та ділової активності
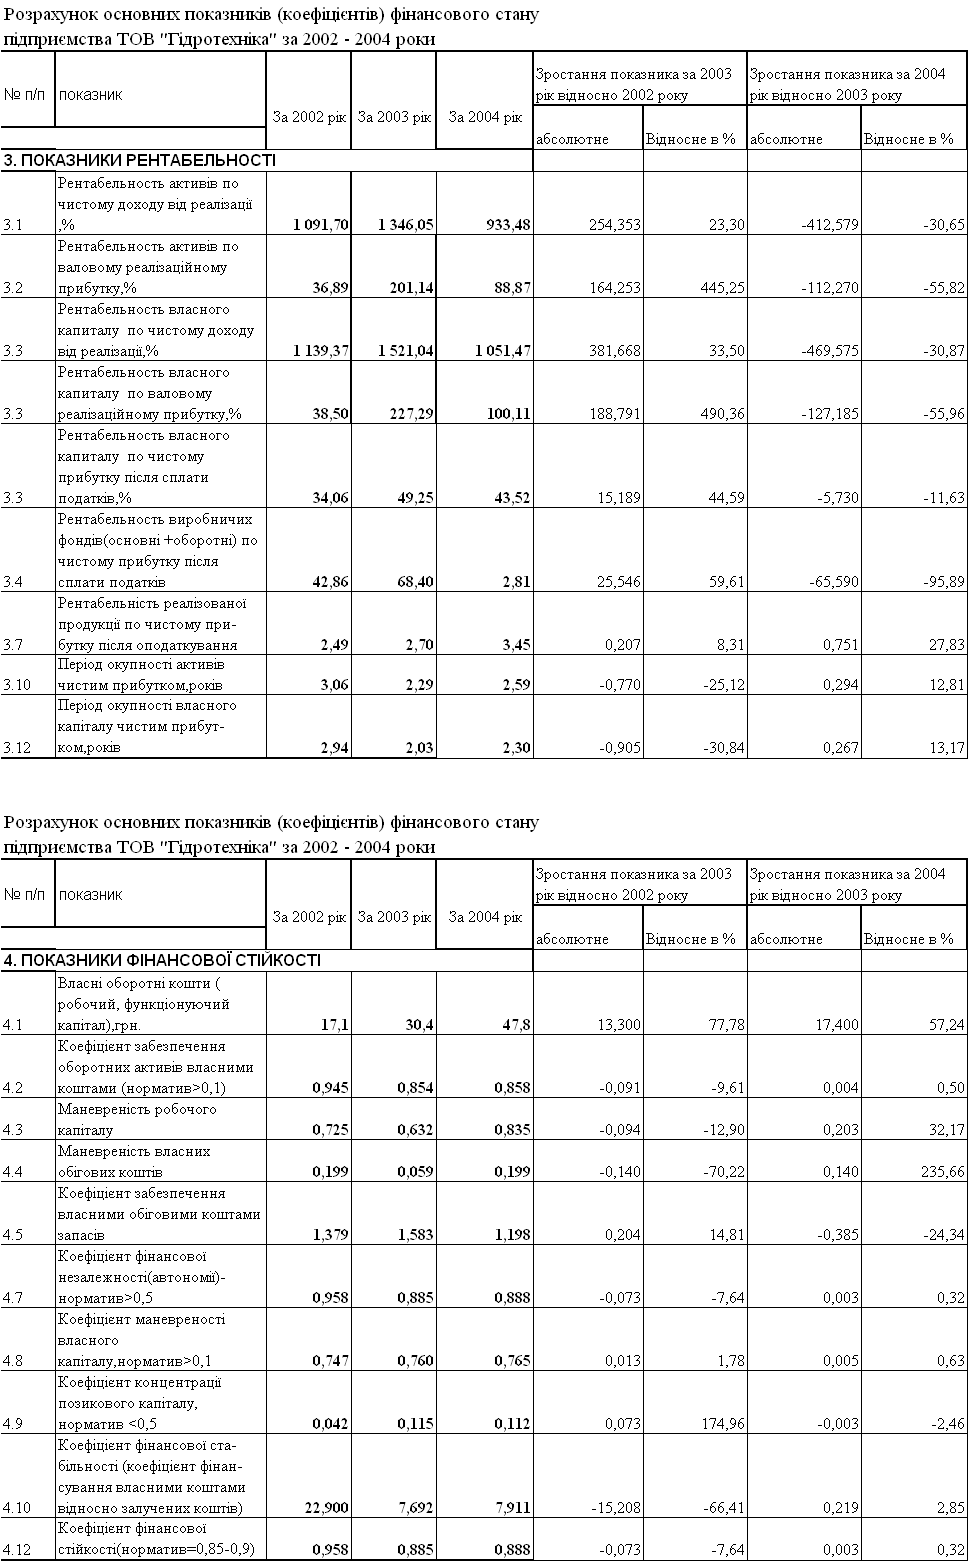
Таблиця В.2 – Показники рентабельності та фінансової стійкості
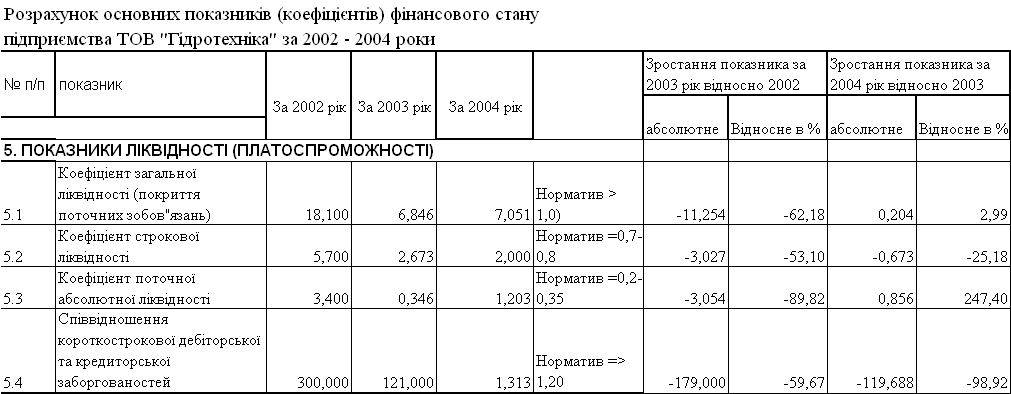
Таблиця В.3 – Показники ліквідності
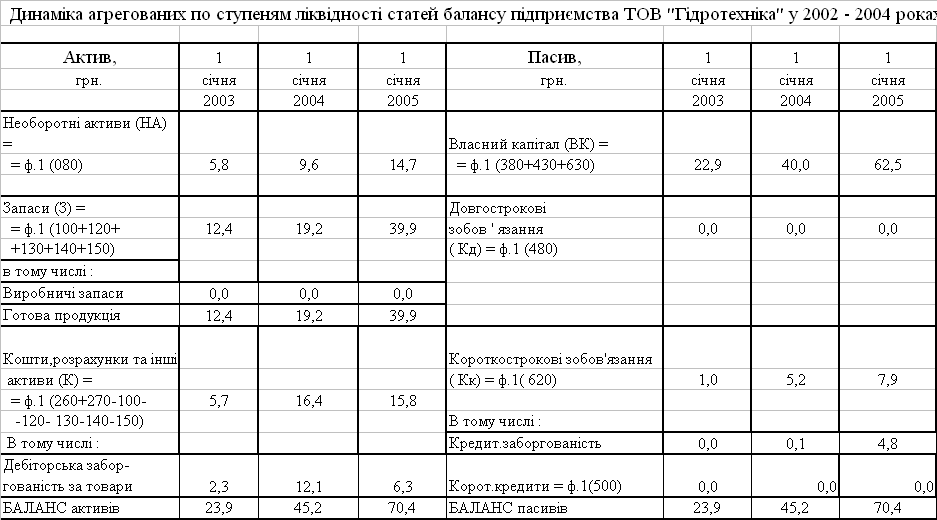
Таблиця В.4 – Агрегований баланс ТОВ „Гідротехніка” в 2002 2004 роках
Таблиця В.5 - Показники фінансової стійкості по покриттю запасів