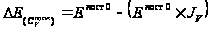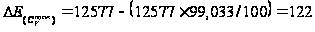Комплексный экономический анализ финансовой деятельности предприятия
изменения цен по типам продукции:
типа А: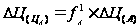
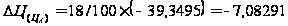
типа Б: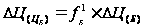
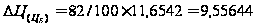
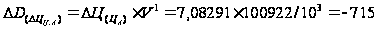
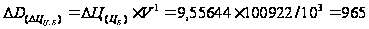
Изменение
средней цены
продукции:
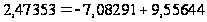
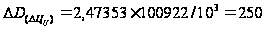
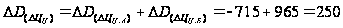
Общее отклонение
средней цены
реализованной
продукции
отчетного
периода по
сравнению с
базовой составит:
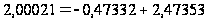
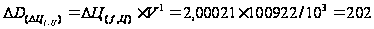
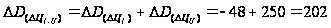
Результаты анализа обобщаем в таблице 6. Расчет относительных отклонений фактических доходов от базисного уровня по любому из факторов и доля его влияния производятся по формулам (где х – любой фактор):
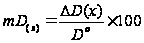
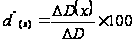 или
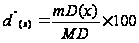

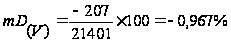
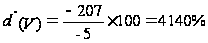
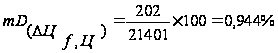
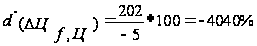
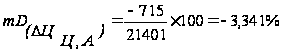
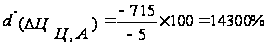
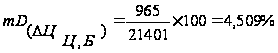
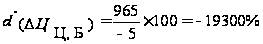
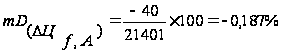
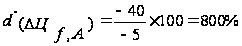
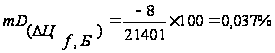
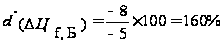
Таблица 6. Баланс отклонений и доля влияния основных факторов на изменение стоимости реализованной продукции
| Показатели |
Результат изменения стоимости реализации |
Доля влияния фактора в общем изменении стоимости реализации | Изменение фактора | ||
| тыс. руб. | % | Абсолютное | % | ||
| 1.Объем продукции, штук | -207 | -0,967 | 4140 | -985 | -0,967 |
| 2. Средняя цена реализованной продукции, руб.в том числе: | 202 | 0,944 | -4040 | 2,0001 | 0,952 |
| 2.1. цена продукции типа А | -715 | -3,341 | 14300 | -39,3495 | -20,697 |
| 2.2. цена продукции типа Б | 965 | 4,509 | -19300 | 11,6542 | 5,451 |
| 2.3. уд. вес продукции типа А | -40 | -0,187 | 800 | 2 | - |
| 2.4. уд. вес продукции типа Б | -8 | -0,037 | 160 | -2 | - |
| 3.Стоимость реализации продукции, тыс. руб. | -5 | -0,023 | 100 | - | - |
По результатам анализа объема и стоимости реализованной продукции можно сделать следующие выводы:
Объем реализации продукции в стоимостном выражении (доход) сократился на 5 тыс. руб. или на 0,023 % и составил 21396 тыс. рублей.
При этом за счет:
снижения объема реализованной продукции и увеличении цены по видам продукции доходы возросли на 43 тыс. руб. или на 0,201 % , что составило 860 % от общей величины изменения доходов (максимальное воздействие оказало рост цены продукции типа Б на 20,697 %, приведший к увеличению доходов на 965 тыс. руб. или на 4,509 %, что составляет -193000 % от общей величины изменения дохода);
изменения структуры производства по типам продукции в сторону увеличения объема выпуска продукции с меньшей ценой доходы упали на 48 тыс. руб. или 0,224 %, что составляет 960 % от общей величины изменения доходов, при чем увеличение удельного веса продукции типа А на 2 % вызвало уменьшение доходов на 40 тыс. руб. или на 0,187 %, что составило 800 % от общей величины изменения.
2. Анализ расходов и себестоимости продукции
Результативным показателем являются расходы на производство и реализацию продукции. Зависимость расходов от важнейших факторов выражается уравнениями:
 ;
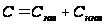 ;

Анализ расходов и себестоимости производства и реализации продукции выполняем способом корректировок.
На основании данных базового варианта и заданных процентных изменений показателей формируется таблица исходной информации.
Таблица 7. Расчет расходов и себестоимости производства продукции с учетом темпов прироста факторов на базисном и отчетном уровнях по отношению к базовому варианту
| Показатели |
Порядок расчета (БВ - базовый вариант, К - коэффициент пересчета) |
База | Отчет | Отклонение |
Темп роста, % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1. Объем продукции (штук), в том числе: | 1. |
|
101907 | 100922 | -985 | 99,033 |
| типа А | 2. |
|
16305 | 18166 | 1861 | 111,414 |
| типа Б | 3. |
|
85602 | 82756 | -2846 | 96,675 |
| 2.Себестоимость производства и реализации продукции (руб.), в том числе | 7. |
|
166,7809 | 298,7965 | - | - |
| 9. |
|
166,7795 | 298,7951 | 132,0156 | 179,156 | |
| типа А | 21. |
|
-1500,0307 | 590,5538 | 2091,5845 | -39,370 |
| типа Б | 22. |
|
484,2644 | 243,7504 | -240,514 | 50,334 |
| 3.Себестоимость единицы продукции в зависящей части (руб.) в том числе: | 18. |
|
43,3631 | 182,2695 | 138,9064 | 420,333 |
| типа А | 17. |
|
-390,0031 | 360,2334 | 750,2365 | 92,367 |
| типа Б | 10. |
|
125,9020 | 143,2076 | - | - |
| 12. |
|
125,9083 | 143,2041 | 17,2958 | 113,737 | |
| 4. Расходы на производство и реализацию продукции (тыс. руб.), в том числе: | 8. |
|
16996 | 30155 | 13159 | 177,424 |
| типа А | 19. |
|
-24458 | 10728 | 35186 | -43,863 |
| типа Б | 20. |
|
41454 | 19427 | -22027 | 46,864 |
| 5. Зависящие расходы (тыс. руб.), в том числе: | 13. |
|
4419 | 18395 | 13976 | 416,271 |
| типа А | 16. |
|
-6359 | 6544 | 12903 | -102,910 |
| типа Б | 11. |
|
10778 | 11851 | 1073 | 109,956 |
 =
табл. 3
 =
табл. 3
 = табл. 3
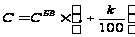
 (пересчет)


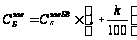
 (пересчет)
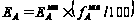

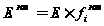
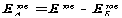
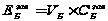
| 6.Постоянные (независящие расходы) (тыс. руб.) | 15. |
|
12577 | 11760 | -817 | 93,504 |
| 7. Удельный вес зависящих расходов, % | 6. |
|
26 | 61 | - | - |
| 14. |
|
26,0002 | 61,0015 | 35,0013 | - | |
| 8.Удельный вес производства продукции по типам, % типа А | 4. |
|
16 | 18 | 2 | - |
| типа Б | 5. |
|
84 | 82 | -2 | - |
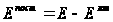

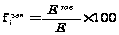 (пересчет)
 =
табл. 3
 =
табл. 3
Порядок расчета
Показатели объема продукции в натуральном выражении, штук, в том числе по типам А и Б и удельный вес производства продукции, в том числе по типам А и Б берем по табл. 3.
Удельный вес зависящих расходов, %
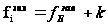
База
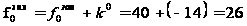
Отчет
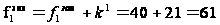
Себестоимость производства и реализации продукции (всего), руб.
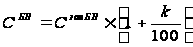
База
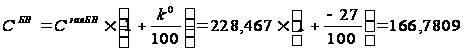
Отчет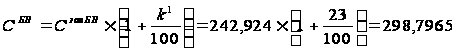
Расходы на производство и реализацию продукции (всего), тыс. руб.

База
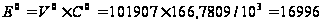
Отчет
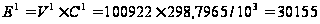
Себестоимость производства и реализации продукции (всего) в пересчете, руб.

пересчет
База
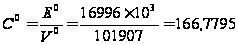
Отчет
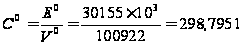
Себестоимость единицы продукции в зависящей части типа Б, руб.
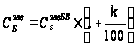
База
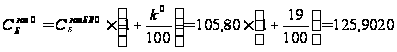
Отчет
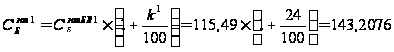
Зависящие расходы типа Б, тыс. руб.
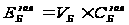 (округл.)
База
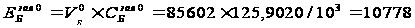
Отчет
Себестоимость единицы продукции в зависящей части (в пересчете) типа Б, руб.

База
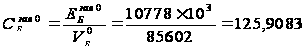
Отчет
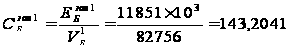
Зависящие расходы (всего), тыс. руб.
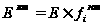
База
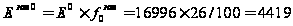
Отчет
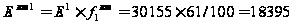
Удельный вес зависящих расходов (пересчет), %
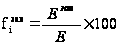
(пересчет)
База
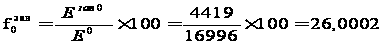
Отчет
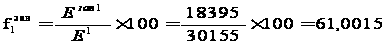
Постоянные (независящие) расходы, тыс. руб.
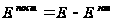
База
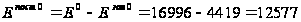
Отчет
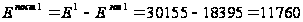
Зависящие расходы типа А, тыс. руб.
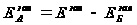
База
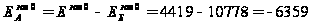
Отчет
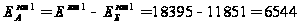
Себестоимость единицы продукции в зависящей части типа А, руб.

База
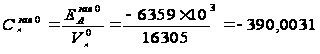
Отчет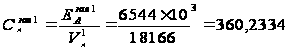
Себестоимость единицы продукции (всего) в зависящей части, руб.

База
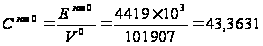
Отчет
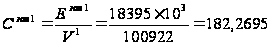
Расходы на производство и реализацию продукции типа А, тыс. руб.
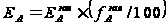
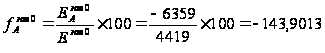
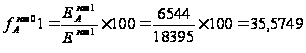
База
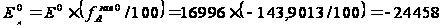
Отчет
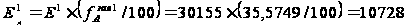
Расходы на производство и реализацию продукции типа Б, тыс. руб.
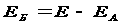
База
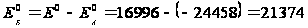
Отчет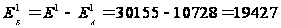
Себестоимость производства и реализации продукции типа А, руб.

База
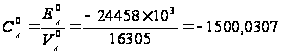
Отчет
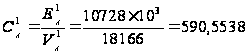
Себестоимость производства и реализации продукции типа Б, руб.

База
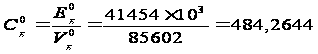
Отчет
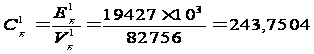
Анализ расходов и себестоимости (способом корректировок)
Общая величина изменения расходов на производство и реализацию продукции
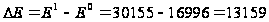
Влияние на изменение расходов снижения объема производства (фактор объема)
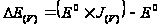
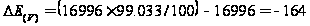 (тыс.
руб.)
Влияние на изменение расходов перераспределения структуры производства
типа А: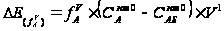
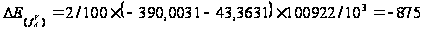 (тыс.
руб.)
типа Б: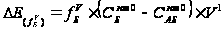
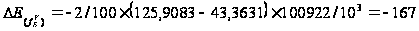 (тыс.
руб.)
общая величина изменения:
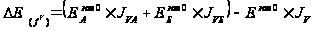
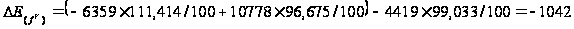
(тыс. руб.)
Влияние на изменение расходов изменения зависящей составляющей себестоимости
типа А: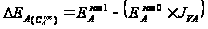
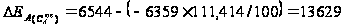 (тыс.
руб.)
типа Б: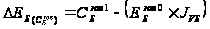
 (тыс.
руб.)
Общая величина изменения:
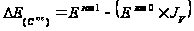
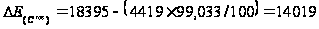 (тыс.
руб.)
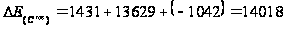 (тыс.
руб.)
Влияние на изменение расходов изменения величины постоянных (независящих расходов)
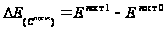
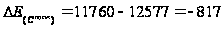 (тыс.
руб.)
Влияние на изменение расходов изменение постоянной составляющей за счет снижения объема производства