Финансовый анализ
Содержание
Часть первая
Часть вторая
Часть третья
Часть 1
Представить диаграмму: «Доля основного и оборотного капитала в структуре активов»
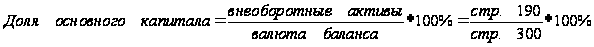
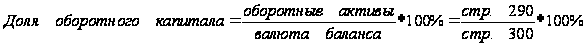
| Показатель | 2003 г | Изме-нения за период | 2004 г. | Изме-нения за период | ||
| На начало года | На конец года | На начало года | На конец года | |||
| Внеоборотные активы | 316 762 | 300 793 | - 15 999 | 300 793 | 335 947 | + 35 154 |
| Оборотные активы | 344 025 | 368 827 | + 24 802 | 368 827 | 345 782 | - 23045 |
| Валюта баланса (стр.300) | 660 787 | 669 620 | + 8 833 | 669 620 | 681 729 | + 12 109 |
| Доля основного капитала | 47,94 % | 44,92 % | - 3,02 % | 44,92 % | 49,28 % | - 4,36 % |
| Доля оборотного капитала | 52,06 % | 55,08 % | + 3,02% | 55,08 % | 50,72 % | + 4,36 % |

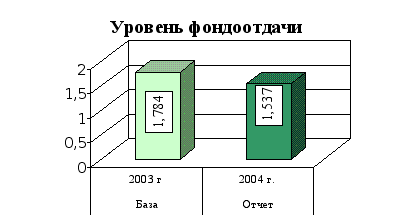
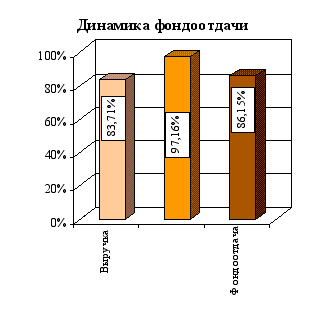
Представить диаграмму: «Уровень и динамика фондоотдачи»
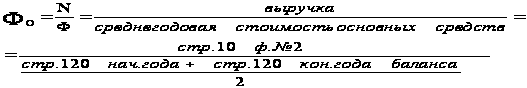
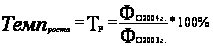
| Показатель |
База 2003 г |
Отчет 2004 г. |
Изменения за период | Темп роста |
| Выручка | 469 065 | 392 657 | - 76 408 | 83,71 % |
| Основные средства (среднегодовая стоимость) | 263 000,5 | 255 531 | - 7 469,5 | 97,16 % |
| Фондоотдача | 1,784 | 1,537 | - 0,247 | 86,15 % |
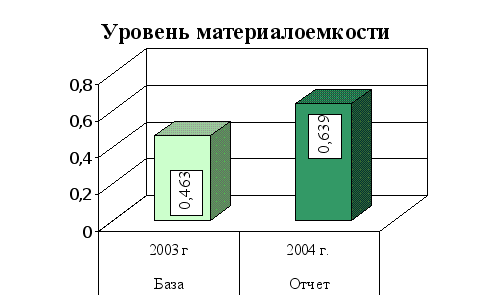
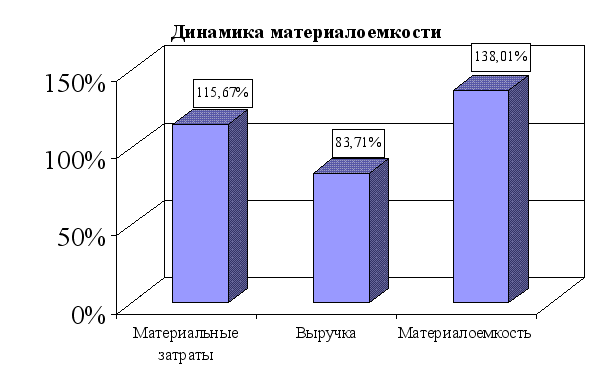
Представить диаграмму: «Уровень и динамика материалоемкости»
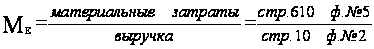
| Показатель |
База 2003 г |
Отчет 2004 г. |
Изменения за период | Темп роста |
| Материальные затраты | 217 084 | 251 103 | + 34 019 | 115,67 % |
| Выручка | 469 065 | 392 657 | - 76 408 | 83,71 % |
| Материалоемкость | 0,463 | 0,639 | + 0,176 | 138,01 % |
Построить различные детерминированные модели объема продаж (оценка использования ресурсов) и определить влияние факторов на изменение объема продаж
Определим влияние факторов методом цепных подстановок:
1) изменение объема продаж за счет изменения суммы фондов


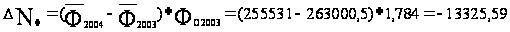
изменение объема продаж за счет изменения фондоотдачи
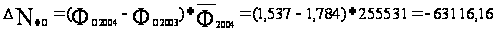
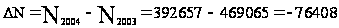
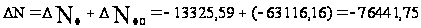
2) изменение объема продаж за счет изменения суммы материальных затрат

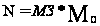
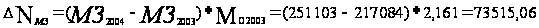
изменение объема продаж за счет изменения материалоотдачи
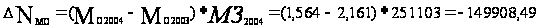
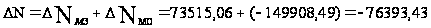
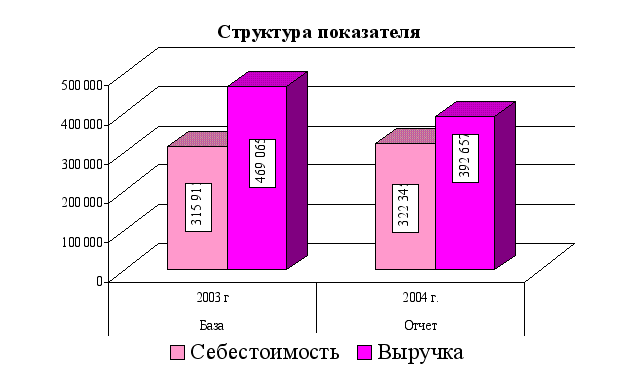
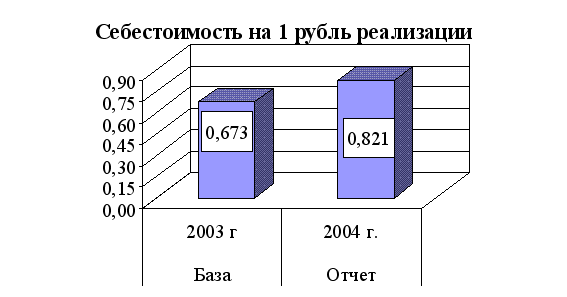
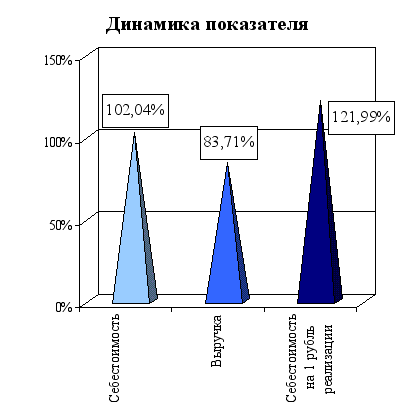
Представить графически информацию о структуре себестоимости на рубль реализации и динамике компонентов данного показателя
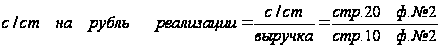
| Показатель |
База 2003 г |
Отчет 2004 г. |
Изменения за период | Темп роста |
| Себестоимость | 315 912 | 322 345 | + 6 433 | 102,04 % |
| Выручка | 469 065 | 392 657 | - 76 408 | 83,71 % |
| Себестоимость на 1 рубль реализации | 0,673 | 0,821 | + 0,148 | 121,99 % |
Сопоставить темпы роста
а) себестоимости и объема продаж;
б) постоянных затрат и объема продаж;
в) активов и объема продаж
а) Темп роста себестоимости продукции увеличился в отчетном 2004 г. и составил 102,04% от уровня 2003 г., а темп роста объема продаж уменьшился и составил 83,71% от уровня 2003 г., т.о. темп роста с/ст продукции уменьшается медленнее, чем темп роста объема продаж;
б) Темп роста постоянных затрат уменьшился до 61,16% и уменьшается быстрее темпа роста объема продаж;
в) Темп роста активов увеличился до 101,57% и также уменьшается быстрее темпа роста объема продаж.
| Показатель |
База 2003 г |
Отчет 2004 г. |
Изменения за период |
| Выручка (объем продаж) | 469 065 | 392 657 | - 76 408 |
| Себестоимость | 315 912 | 322 345 | + 6 433 |
| Постоянные затраты (амортизация и прочие расходы) стр.640, 650 ф. № 5 | 63 871 | 39 065 | - 24 806 |
| Актив баланса (среднегодовая стоимость) | 665 203,5 | 675 674,5 | + 10 471 |
| Темп роста с/с | 322 345 / 315 912 *100% = 102,04 % | ||
| Темп роста объема продаж | 392 657 / 469 065 * 100% = 83,71 % | ||
| Темп роста постоянных затрат | 39 065 / 63 871 * 100% = 61,16 % | ||
| Темп роста активов | 675 674,5 / 665 203,5 * 100% = 101,57 % | ||
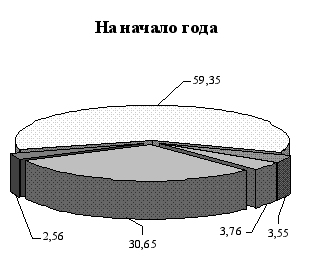
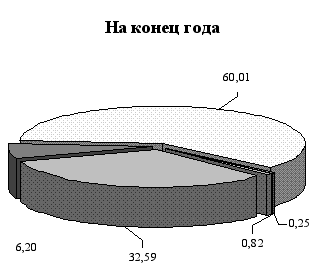
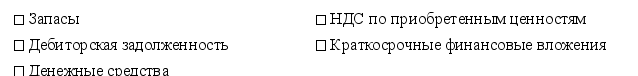
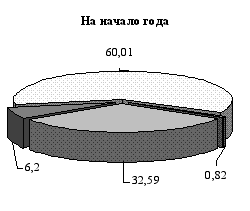
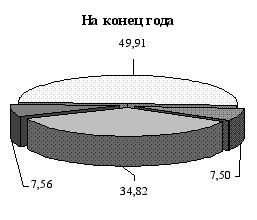
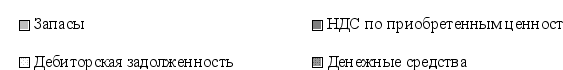
Представить диаграмму: «Структура текущих активов», в %
АНАЛИЗ СТРУКТУРЫ ТЕКУЩИХ (ОБОРОТНЫХ) АКТИВОВ ЗА 2003 г.
| Показатели | Абсолютные величины | Удельные веса (%) в общей величине оборотных активов | Изменения | |||
| на начало года | на конец года | на начало года | на конец года | в абсолют-ных величи-нах | в удельных весах | |
| Запасы | 105 451 | 120 206 | 30,65 | 32,59 | + 14 755 | + 1,94 |
| НДС по приобретенным ценностям | 8 816 | 22 861 | 2,56 | 6,20 | + 14 045 | + 3,64 |
| Дебиторская задол-женность, платежи по которой ожида-ются в течение 12 месяцев после отчетной даты | 204 191 | 221 342 | 59,35 | 60,01 | + 17 151 | + 0,66 |
| Краткосрочные финансовые вложения | 12 199 | 917 | 3,55 | 0,25 | - 11 282 | - 3,30 |
| Денежные средства | 12 948 | 3 024 | 3,76 | 0,82 | - 9 924 | - 2,94 |
| Прочие оборотные активы | 420 | 477 | 0,13 | 0,13 | + 57 | 0 |
|
Итого оборотных активов |
344 025 |
368 827 |
100 |
100 |
+ 24 802 |
0 |
АНАЛИЗ СТРУКТУРЫ ТЕКУЩИХ (ОБОРОТНЫХ) АКТИВОВ ЗА 2004 г.
| Показатели | Абсолютные величины | Удельные веса (%) в общей величине оборотных активов | Изменения | |||
| на начало года | на конец года | на начало года | на конец года | в абсолют-ных величи-нах | в удельных весах | |
| Запасы | 120 206 | 120 412 | 32,59 | 34,82 | + 206 | + 2,23 |
| НДС по приобретенным ценностям | 22 861 | 26 143 | 6,20 | 7,56 | + 3 282 | + 1,36 |
| Дебиторская задол-женность, платежи по которой ожида-ются в течение 12 месяцев после отчетной даты | 221 342 | 172 596 | 60,01 | 49,91 | - 48 746 | - 10,10 |
| Краткосрочные финансовые вложения | 917 | 208 | 0,25 | 0,06 | - 709 | - 0,19 |
| Денежные средства | 3 024 | 25 946 | 0,82 | 7,50 | + 22 922 | 6,68 |
| Прочие оборотные активы | 477 | 477 | 0,13 | 0,15 | 0 | 0,02 |
|
Итого оборотных активов |
368 827 |
345 782 |
100 |
100 |
- 23 045 |
0 |
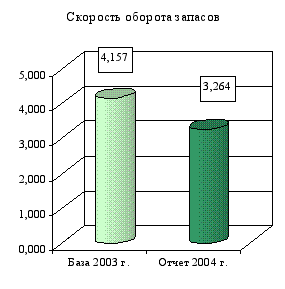
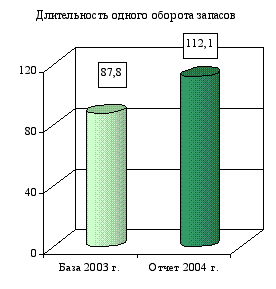
Рассчитать скорость и время оборота запасов. Информацию отразить графически
Скорость оборота запасов рассчитывается по формуле:
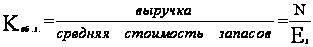
Скорость оборота оборотных средств:
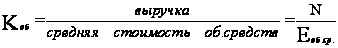
Длительность одного оборота (время оборота) запасов:
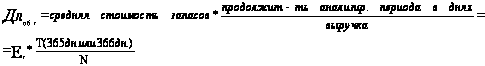
Длительность одного оборота оборотных средств:
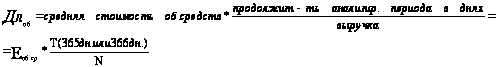
Приведенные данные свидетельствуют о замедлении оборачиваемости запасов. Это произошло за счет накопления излишних, неходовых, залежалых материалов, а также за счет приобретения дополнительных запасов в связи с инфляцией.
| Показатель | Обозна-чение |
База 2003 г. |
Отчет 2004 г. | Измене-ния за период |
| Выручка |
|
469 065 | 392 657 | - 76 408 |
| Средняя стоимость оборотных средств |
|
|
|
+ 878,5 |
| Средняя стоимость запасов |
|
|
|
+ 7 480,5 |
| Скорость оборота оборотных средств |
|
1,316 об. | 1,099 об. | - 0,217 |
| Скорость оборота запасов |
|
4,157 об. | 3,264 об. | - 0,893 |
| Длительность одного оборота оборотных средств |
|
277,4 дней | 333,1 дней | + 55,7 |
| Длительность одного оборота запасов |
|
87,8 дней | 112,1 дней | + 24,3 |


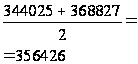
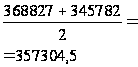

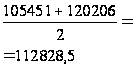
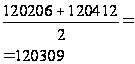


Поэтому следует выяснить, нет ли в составе запасов ненужных материальных ценностей.
Это легко установить по данным складского учета или сальдовым ведомостям. Если по какому-либо материалу остаток большой, а расхода на протяжении года не было или он был незначительным, то его можно отнести к группе неходовых запасов.
Наличие таких материалов говорит о том, что оборотный капитал заморожен на длительное время в производственных запасах, в результате чего замедляется его оборачиваемость.
Рассчитать влияние различных факторов на величину потребности в оборотных средствах и запасах
По результатам оборачиваемости рассчитывают сумму экономии запасов и оборотных средств или сумму их дополнительного привлечения:
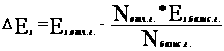 ,
где
 средние
остатки запасов
отчетного года,
 выручка
отчетного года,
 средние
остатки запасов
базисного года,
 выручка
базисного года.
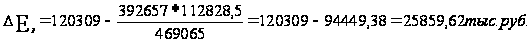
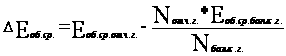 ,
где
 средние
остатки оборотных
средств отчетного
года,
 средние
остатки оборотных
средств базисного
года.
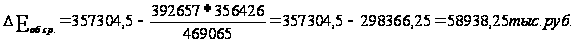
Поскольку
оборачиваемость
запасов увеличилась
в 1,3 раза ( )
в 2004 году по сравнению
с предыдущим,
то имеет место
дополнительное
привлечение
средств в оборот,
что значительно
ухудшает финансовое
состояние
предприятия.
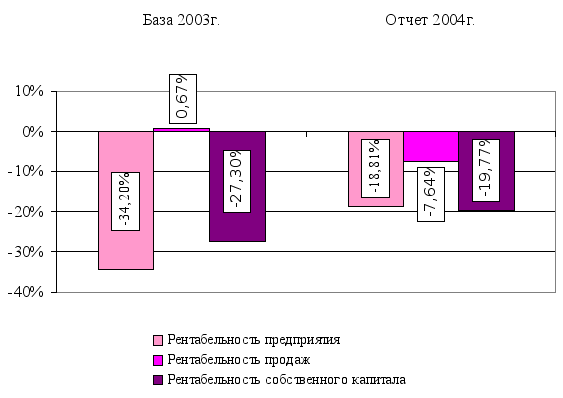
Представить диаграмму: «Уровень рентабельности предприятия, продукции, собственного капитала»
Рентабельность предприятия показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции:

Рентабельность продукции показывает, сколько прибыли имеет предприятие с рубля продаж:
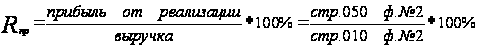
Рентабельность собственного капитала отражает эффективность использования собственного капитала предприятия:
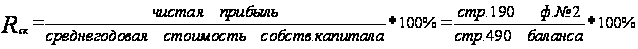
АНАЛИЗ ПОКАЗАТЕЛЕЙ РЕНТАБЕЛЬНОСТИ
| Показатель | База 2003г. | Отчет 2004г. | Изменения |
| Чистая прибыль (убыток) | - 108 044 | - 60 636 | + 47 408 |
| Себестоимость реализованной продукции | 315 912 | 322 345 | + 6 433 |
| Прибыль от реализации | 3 122 | - 29 993 | - 33 115 |
| Выручка | 469 065 | 392 657 | - 76 408 |
| Среднегодовая стоимость собственного капитала |
|
|
- 89 096 |
|
Рентабельность
предприятия
( |
- 34,20 % | - 18,81 % | + 15,39 % |
|
Рентабельность
продаж ( |
0,67 % | - 7,64 % | - 8,31 % |
|
Рентабельность
собственного
капитала ( |
- 27,30 % | - 19,77 % | + 7,53 % |
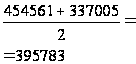
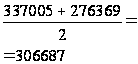
 )
 )
 )
Рассчитать влияние различных факторов на рентабельность активов фирмы: уровень издержек по элементам затрат, фондоемкость основного и оборотного капитала
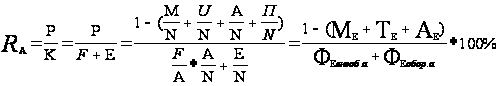
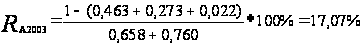
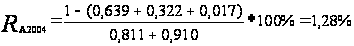
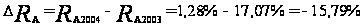
В 2004 г. рентабельность активов уменьшилась на 15,8 % по сравнению с 2003 г.
Методом цепных подстановок рассмотрим, какое влияние на это изменение оказали различные факторы:
ДАННЫЕ ДЛЯ АНАЛИЗА РЕНТАБЕЛЬНОСТИ АКТИВОВ ПРЕДПРИЯТИЯ
| Показатель | Обозначение | База 2003г. | Отчет 2004г. | Изменение за период |
| 1 | 2 | 3 | 4 | 5 |
|
Выручка от реализации (стр.010 ф.№ 2) |
|
469 065 | 392 657 | - 76 408 |
| Затраты на оплату труда (стр.620 ф.№ 5) | U | 128 171 | 126 448 | - 1 723 |
|
Материальные затраты (стр.610 ф.№ 5) |
М | 217 084 | 251 103 | + 34 019 |
| Амортизация основных средств (стр.640 ф.№ 5) | А | 10 279 | 6 712 | - 3567 |
| Материалоемкость |
|
0,463 | 0,639 | + 0,176 |
| Трудоемкость |
|
0,273 | 0,322 | + 0,049 |
| Амортизациоемкость |
|
0,022 | 0,017 | - 0,005 |
| Средняя стоимость внеоборотных активов (стр.190 ф.№ 1) | F |
|
|
+ 9 592,5 |
| Средняя стоимость оборотных активов (стр.290 ф.№ 1) | Е |
|
|
+ 878,5 |
| Фондоемкость продукции по внеоборотным активам |
|
0,658 | 0,811 | + 0,153 |
| Фондоемкость продукции по оборотным активам |
|
0,760 | 0,910 | + 0,150 |


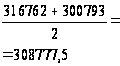
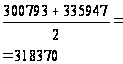
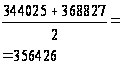
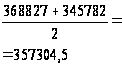


1) Рассчитаем условную рентабельность по материалоемкости продукции, принимая, что изменилась только материалоемкость, а значения всех остальных факторов остались на уровне базисных:
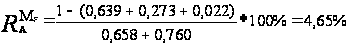
Выделяем
влияние фактора
 :
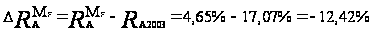
За счет увеличения материалоемкости в 1,4 раза, рентабельность активов уменьшилась на 12,4 %.
2) Рассчитаем условную рентабельность активов по трудоемкости продукции, принимая, что изменились материалоемкость и трудоемкость продукции, а значения всех остальных факторов остались на уровне базисных:
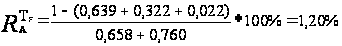
Выделяем
влияние фактора
 :
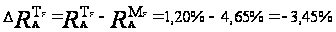
За счет увеличения трудоемкости в 1,2 раза, рентабельность активов уменьшилась на 3,45 %.
3) Рассчитаем условную рентабельность активов по амортизациоемкости продукции, принимая, что изменились материалоемкость, трудоемкость и амортизациоемкость продукции, а значения всех остальных факторов остались на уровне базисных:
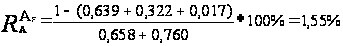
Выделяем
влияние фактора
 :
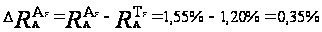
За счет уменьшения амортизациоемкости в 0,7 раза, рентабельность активов увеличилась на 0,35 %.
4) Рассчитаем условную рентабельность по фондоемкости внеоборотных активов, принимая, что изменились материалоемкость, трудоемкость, амортизациоемкость продукции и фондоемкость внеоборотных активов, а значения всех остальных факторов остались на уровне базисных:
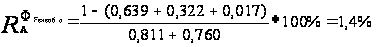
Выделяем
влияние фактора
 :
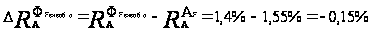
За счет увеличения фондоемкости внеоборотных активов в 1,2 раза, рентабельность активов уменьшилась на 0,15 %.
5) Рентабельность для отчетного периода (2004 г.) можно рассматривать как условную рентабельность, принимая, что изменились значения всех пяти факторов:
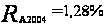
Выделяем
влияние фактора
 :
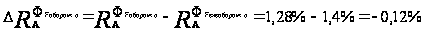
За счет увеличения фондоемкости оборотных активов в 1,2 раза, рентабельность активов уменьшилась на 0,12 %.
Таким образом,
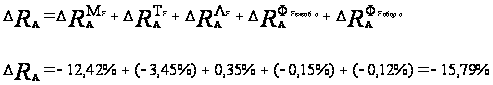
Рассчитать влияние различных факторов на рентабельность собственного капитала фирмы: оценить влияние факторов: рентабельность продаж, скорость оборота активов, коэффициент финансовой зависимости (активы/собственные средства)
Преобразуем исходную модель:
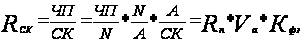
Рентабельность собственного капитала фирмы в базовом и отчетном году и ее изменение:
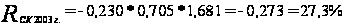
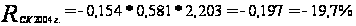 ;
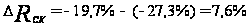 .
Методом цепных подстановок проведем оценку влияния на рентабельность собственного капитала за счет изменения рентабельности продаж: рассчитаем условную рентабельность собственного капитала при условии, что изменилась только рентабельность продаж, а значения всех факторов остались на уровне базисных:
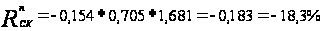 ;
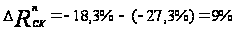 .
За счет изменения рентабельности продаж рентабельность собственного капитала фирмы в течение года увеличилась на 9 %.
ДАННЫЕ ДЛЯ АНАЛИЗА РЕНТАБЕЛЬНОСТИ СОБСТВЕННОГО КАПИТАЛА
| Показатель | Обозначение |
База 2003 г. |
Отчет 2004 г. |
Отклонение |
|
Чистая прибыль (стр.190 ф. № 2) |
ЧП | - 108 044 | - 60 636 | + 47 408 |
| Выручка от реализации продукции (стр.010 ф. № 2) | N | 469 065 | 392 657 | - 76 408 |
|
Активы предприятия, среднегодовая стоимость (стр.300 ф. № 1) |
А |
|
|
+ 10 471 |
|
Собственный капитал, среднегодовая стоимость (стр.490 ф. № 1) |
СК |
|
|
- 89 096 |
| Рентабельность продаж |
|
- 0,230 | - 0,154 | + 0,076 |
| Скорость оборота активов |
|
0,705 | 0,581 | - 0,124 |
| Коэффициент финансовой зависимости |
|
1,681 | 2,203 | + 0,522 |
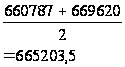
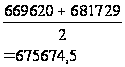
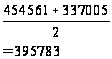
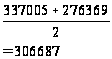


изменения скорости оборота активов: рассчитаем условную рентабельность собственного капитала при условии, что изменилась рентабельность продаж и скорость оборота активов, а значение коэффициента финансовой зависимости осталось на уровне базисного 2003 г.:
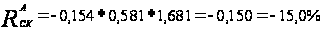 ;
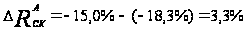 .
За счет изменения скорости оборота активов рентабельность собственного капитала в течение года увеличилась на 3,3 %.
изменения коэффициента финансовой зависимости: рассчитаем рентабельность собственного капитала для отчетного периода (2004г.), ее можно рассматривать как условную рентабельность при условии, что изменились значения всех трех факторов:
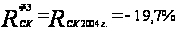 ;
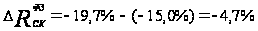 .
За счет изменения коэффициента финансовой зависимости рентабельность собственного капитала уменьшилась на 4,7 %.
Таким образом, в течение года рентабельность собственного капитала предприятия уменьшилась на 7,6 %:
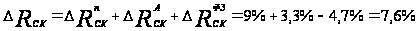 .
Рассчитать критический объем продаж в базовом и отчетном периодах:
а) в стоимостном выражении;
б) в натуральных единицах
Все затраты предприятия, которые связаны с производством и сбытом продукции, можно подразделить на переменные и постоянные.
Переменные затраты зависят от объема производства. В данном случае к переменным затратам отнесены материальные затраты, затраты на оплату труда и отчисления на социальные нужды.
Постоянные затраты не зависят от объема производства, к ним отнесены амортизация основных средств и прочие затраты.
Критический объем продаж (Т) рассчитывается по формуле:
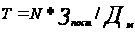
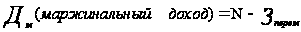
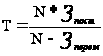
Если заменить объем реализации продукции в денежном измерении (N) на соответствующий объем реализации в натуральных единицах (К), то можно рассчитать критический объем продаж в натуральных единицах:
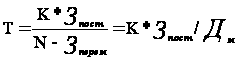
ДАННЫЕ ДЛЯ РАСЧЕТА КРИТИЧЕСКОГО ОБЪЕМА ПРОДАЖ
| Показатель | Обозна-чение |
База 2003 г. |
Отчет 2004 г. |
|
Постоянные затраты (стр.640, 650 ф. №5; стр. 740, 750 ф. № 5) |
|
63 871 | 39 065 |
|
Переменные затраты (стр.610, 620, 630 ф. № 5; стр. 710, 720, 730 ф. № 5) |
|
345 255 | 377 551 |
|
Выручка от реализации (стр. 010 ф. № 2) |
N | 469 065 | 392
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |

