Управление запасами на ОАО "Кондитерский концерн Бабаевский"
1 этап политики включает анализ запасов ТМЦ в предшествующем периоде. Основной задачей этого анализа является выявление уровня обеспеченности производства и реализации продукции соответствующими запасами товарно-материальных ценностей и оценка эффективности их использования. Анализ проводится в разрезе основных видов запасов.
На первой стадии анализа рассматриваются показатели общей суммы запасов товарно-материальных ценностей – темпы ее динамики, удельный вес в объеме оборотных активов и т.п.
На второй стадии анализа изучается структура запасов в разрезе их видов и основных групп, выявляются сезонные колебания их разрезов.
На третьей стадии анализа изучается эффективность использования различных видов и групп запасов, а также их объемы в целом, которая характеризуется показателями их оборачиваемости и рентабельности.
На четвертой стадии анализа изучается объем и структура текущих затрат по обслуживанию запасов в разрезе отдельных видов этих затрат.
2 этап – определение целей формирования запасов. Запасы ТМЦ, включаемых в состав оборотных активов, могут создаться на предприятии с разными целями:
обеспечение текущей производственной деятельности (текущие запасы сырья и материалов);
обеспечение текущей сбытовой деятельности (текущие запасы готовой продукции);
накопление сезонных запасов, обеспечивающих хозяйственный процесс в предстоящем периоде (сезонные запасы сырья, материалов, готовой продукции) и т.п.
3 этап – оптимизация размера основных групп текущих товаров.
Для оптимизации размера текущих запасов товарно-материальных ценностей используется ряд моделей, среди которых наибольшее распространение получила «Модель экономически обоснованного размера заказа – [Economic ordering quantity] EOQ». Она может быть использована для оптимизации размера как производственных запасов, так и запасов готовой продукции.
Расчетный механизм модели EOQ основан на минимизации совокупных операционных затрат по закупке и хранению запасов на предприятии. Эти операционные затраты предварительно разделяются на 2 группы: а) сумма затрат по размещению заказа (включающих расходы по транспортированию и приемке товаров); б) сумма затрат по хранению товаров на складе.
Сумма совокупных операционных затрат по размещению заказов определяется по следующей формуле:
ОЗрз =
 * Срз ;
где ОЗрз – сумма совокупных операционных затрат по размещению заказов;
ОПП – объем производственного потребления товаров (сырья и материалов) в рассматриваемом периоде;
РПП – средний размер одной партии поставки товаров;
Срз – средняя стоимость размещения одного заказа.
Из приведенной формулы видно, что при неизменном объеме производственного потребления и средней стоимости размещения одного заказа общая сумма операционных затрат по размещению заказов минимизируется с ростом среднего размера одной партии поставки товаров.
Сумма операционных затрат по хранению запасов на складе может быть определена по следующей формуле:
ОЗхр =
 * Сх ;
где ОЗхр – сумма операционных затрат по хранению запасов на складе;
РПП – средний размер 1 партии поставки товаров;
Сх – стоимость хранения единицы товара в рассматриваемом периоде.
Из приведенной формулы видно, что при неизменной стоимости хранения единицы товара в рассматриваемом периоде общая сумма операционных затрат по хранению товарных запасов на складе минимизируется при снижении среднего размера одной партии поставки товаров.
Таким образом, с ростом среднего размера одной партии поставки товаров снижаются операционные затраты по размещению заказа и возрастают операционные затраты по хранению товарных запасов на складе предприятия (и наоборот). Модель EOQ позволяет оптимизировать пропорции между этими двумя группами операционных затрат таким образом, чтобы совокупная их сумма была минимальной.
РПП0 =
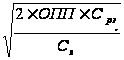
где РПП0 – оптимальный средний размер партии поставки товаров (EOQ);
ОПП – объем производственного потребления товаров (сырья или материалов) в рассматриваемом периоде;
Срз – средняя стоимость размещения одного заказа;
Сх – стоимость хранения единицы товара в рассматриваемом периоде.
Соответственно оптимальный средний размер производственного запаса определяется по следующей формуле
ПЗ0 =
 ,
Где ПЗ0 – оптимальный средний размер производственного запаса (сырья, материалов);
РПП0 – оптимальный средний размер партии поставки товаров (EOQ).
4 этап – оптимизация общей суммы запасов ТМЦ, включаемых в состав оборотных активов. Расчет оптимальной суммы запасов каждого вида (в целом и по основным группам учитываемой их номенклатуры) осуществляется по формуле:
Зп = (Нтх * О0) + Зсх + Зцн ,
где Зп – оптимальная сумма запасов на конец рассматриваемого периода;
Нтх – норматив запасов текущего хранения в днях оборота;
О0 – однодневный объем производства (для запасов сырья и материалов) или реализации (для запасов готовой продукции) в предстоящем периоде;
Зсх – планируемая сумма запасов сезонного хранения;
Зцн – планируемая сумма запасов целевого назначения других видов.
5 этап – обеспечение высокой оборачиваемости и эффективных форм движения запасов. Управление этими процессами осуществляется путем оптимизации материальных потоков всех видов запасов. Оптимизация материальных потоков представляет собой процесс выбора наилучших форм их организации на предприятии с учетом условий и особенностей осуществления технологического цикла его операционной деятельности. Основной целью оптимизации материальных потоков предприятий является обеспечение своевременной доставки различных материальных активов в необходимом количестве в нужные пункты с минимумом затрат на осуществление этого процесса. Методологическую основу оптимизации материальных потоков составляют концепции, методы и приемы логистики.
Интегральная оценка экономической эффективности оптимизации материальных потоков может быть получена путем использования «метода совокупных затрат» – [total distribution cost method; TDS], в основе которого лежит сравнение суммы полных затрат на организацию материальных потов оборотных активов до и после проведения их оптимизации.
ИЭо =
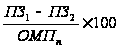 ,
где ИЭ0 – интегральная экономическая эффективность оптимизации материальных потоков оборотных активов предприятия, в %;
ПЗ1 – фактическая сумма полных затрат на организацию материальных потоков до проведения их оптимизации в определенном периоде;
ПЗ2 – ожидаемая сумма полных затрат на организацию материального потока аналогичного объема после проведения его оптимизации в аналогичном периоде.
Результаты оптимизации материальных потоков оборотных активов получают отражение в системе соответствующих текущих и оперативных планов предприятия по операционной деятельности.
6 этап – обоснование учетной политики оценки запасов. Для всех видов и разновидностей запасов, имеющих одинаковое назначение и одинаковые условия использования может применяться только один из методов оценки. Методы оценки запасов были рассмотрены выше (см. пункт 1.4.).
7 этап – построение эффективных систем контроля за движением запасов на предприятии. Основной задачей таких контролирующих систем, которые являются составной частью оперативного финансового контроллинга предприятия, является своевременное размещение заказов на пополнение запасов и вовлечение в операционный оборот излишне сформированных их видов.
Среди систем контроля за движением запасов в странах с развитой экономикой наиболее широкое применение получило «Система АВС». Суть этой контролирующей системы состоит в разделение всей совокупности запасов товарно-материальных ценностей на три категории исходя из их стоимости, объема и частоты расходования отрицательных последствий их нехватки для хода операционной деятельности и финансовых результатов и т.п.
В категорию «А» включают наиболее дорогостоящие виды запасов с продолжительным циклом заказа, которые требуют постоянного мониторинга в связи с серьезностью финансовых последствий, вызываемых их недостатком. Частота завоза этой категории запасов определяется, как правило, на основе «Модели EOQ». Круг конкретных товарно-материальных ценностей, входящих в категорию «А», обычно ограничен и требует еженедельного контроля.
В категорию «В» включают товарно-материальные ценности, имеющие меньшую значимость в обеспечении бесперебойного операционного процесса и формировании конечных результатов финансовой деятельности. Запасы этой группы контролируются обычно 1 раз в месяц.
В категорию «С» включают все остальные товарно-материальные ценности с низкой стоимостью, не играющие значимой роли в формировании конечных финансовых результатов. Объем закупок таких материальных ценностей может быть довольно большим, поэтому контроль за их движением осуществляется с периодичностью один раз в квартал.
Таким образом, основной контроль запасов по «Системе АВС» концентрируется на наиболее важной их категории с позиции обеспечения бесперебойности операционной деятельности предприятия и формирования конечных финансовых результатов.
Определенное распространение в зарубежной практике контроля запасов получила и «Система уровня повторного заказа». Она применяется обычно специализированными предприятиями торговли с относительно узким ассортиментом товаров, но с достаточно обширным контингентом покупателей.
В основе этой системы лежит предварительное установление трех нормативных элементов уровня запаса по определенной товарной позиции:
средний период исполнения заказа, в днях;
страховой запас на возможное нарушение срока поставки товара;
страховой запас на возможное превышение среднего уровня спроса покупателей на товар.
На основе суммирования этих трех нормативных элементов определяется «уровень повторного заказа». При снижении фактического размера запасов до этого уровня, осуществляется повторный заказ данного товара у поставщиков.
Эта система контроля позволяет минимизировать издержки по хранению запасов на предприятии.
В процессе управления запасами должны быть заранее предусмотренной меры по ускорению вовлечения их в непосредственный операционный процесс (производство или реализацию). Это обеспечивает высвобождение части финансовых ресурсов, а также снижение размера потерь товарно-материальных ценностей в процессе их хранения.
ГЛАВА 2. Система управления запасами на ОАО «Кондитерский концерн Бабаевский»
2.1. Характеристика предприятия
ОАО "Кондитерский концерн Бабаевский" - старейшее предприятие России. Их целью является обеспечение потребителей качественной и полезной продукцией. Они выпускают не только хорошо известные сорта конфет и шоколада, такие как: "Белочка", "Мишка на севере", "Петушок - золотой гребешок", но и постоянно расширяют ассортимент. Качество их продукции неоднократно отмечалось на международных конкурсах и выставках. Шоколад, конфеты, карамель, подарочные наборы конфет удовлетворят даже самый изысканный вкус. Их сбытовая сеть торговых домов неоднократно отмечалась как одна из самых развитых на рынке.
3 декабря 2002 года ОАО "Кондитерский концерн Бабаевский", являющаяся производителем более чем 250 видов высококачественного шоколада, конфет, карамели, среди которых бренды "Бабаевский", "Вдохновение", "Визит" получило сертификат системы качества на соответствие требованиям международного стандарта ИСО 9001-2001.
Сертификация системы качества предприятий на соответствие международным стандартам ИСО 9001 получила широкое распространение в мировой практике, поскольку свидетельствует о возможности предприятия обеспечить стабильный выпуск качественной и безопасной продукции. Правительство Российской Федерации (постановление от 2 февраля 1998 года №113) рекомендовало предпочтительное размещение госзаказов на тех предприятиях, которые имеют сертификаты на системы качества.
Настоящий сертификат удостоверяет, что система менеджмента качества применительно к проектированию, разработке и производству кондитерских изделий: шоколада, конфет, карамели, шоколадных полуфабрикатов, какао порошка и этикеток собственного производства соответствует требованиям ГОСТ Р ИСО 9001-2001 (ИСО 9001:2001).
Получив такой сертификат, производитель гарантирует высокое качество сырья, используемого для производства кондитерских изделий, выполнение самых высоких требований на всех производственных и технологических уровнях, и как результат - отличное качество готовой продукции.
Два века качества. Это девиз ОАО "Кондитерский концерн Бабаевский", с которым концерн вошел в XXI век - век качества и высоких технологий.
«Бабаевский» получил ряд наград за период своего существования. Золотой Кубок за высочайшее качество продукции в Женеве. Золотая медаль за конфеты "Золотая Нива" на Нижегородской ярмарке. Золотая медаль за шоколад "Вдохновение" на международной выставке в Москве. На выставке "Продэкспо-2000" шоколад с добавками получил Золотую медаль. Диплом всероссийского конкурса "Лучшие российские предприятия" за наивысшую эффективность использования всех видов ресурсов... А чуть раньше - Гран-при Пардубице за качество на международной выставке в Чехословакии, множество наград из Брюсселя и Братиславы. Еще раньше - почетное звание "Поставщик Двора его Императорского Величества"... Современное предприятие "Кондитерский концерн Бабаевский" держит в арсенале своих наград и это, дореволюционное звание, поскольку является правопреемником "Товарищества А.И.Абрикосова Сыновей".
Секрет успеха и стабильности рыночных позиций концерна, куда входят сегодня, помимо московских фабрик "Бабаевская", Сормовская кондитерская, Новосибирская шоколадная фабрики и "Южуралкондитер" в том, что предприятие, выпускающее качественную продукцию, во главу угла ставит заботу о работающих на нем людях.
На московской "Бабаевской" сейчас свыше 2400 человек. Зарплата выплачивается день в день. Проработавшие более пяти лет получают надбавку в зависимости от стажа. Денежными вознаграждениями отмечаются все, кто "оттрубил" на фабрике 20 лет. Награждаются ко всем праздникам и юбилейным датам.
Какими бы сейчас дорогими не были путевки в дома отдыха, здравницы, на "Бабаевской" их получает каждый, кто решил съездить. Тем, кто не пользуется путевками, оказывается материальная помощь. Коллектив на две трети женский, нельзя забывать о детях. Своего оздоровительного лагеря на фабрике сейчас нет, но нет и проблемы с путевками для ребенка. В прошлом году, к примеру, дети работников концерна отдыхали в Геленджике.
«Своими» считают здесь и учащихся лицея при фабрике. Они получают те же подарки к праздникам, для них организуют экскурсии и поездки - Пушкинские места, например, уже посетили. К лицеистам вообще относятся трепетно: подрастающая смена должна проникнуться гордостью за свое предприятие, а отсюда и той самой честью отечественного производителя, которой так дорожит концерн.
Можно сказать, для них, для того, чтобы воспитывать молодежь, к 195-летию предприятия был открыт музей.
Продукция "Кондитерского концерна Бабаевский" расходится по всей России и ближнему зарубежью, потому что это качественная продукция, в десятках городов концерн открыл торговые дома, фирменные магазины. В Москве, помимо оптовых, на улице Красной сосны с недавних пор работает мелкооптовый магазин, что очень удобно тем, кто торгует небольшими партиями бабаевских сладостей.
Уж сколько наименований конфет и шоколада производит концерн, а все время появляются новые. Недавно пустили линию по производству серии "Шоколад Бабаевский с начинками", "Бабаевский шоколад с крупными добавками". Фундук, цельный миндаль, дробленый арахис, фундук и изюм, цукаты... Словом, на любой вкус. В отличие от других, бабаевский шоколад содержит исключительно какао-масло и не допускает никаких заменителей. Тем не менее, он как был, так и остается дешевле импортного и, стало быть, по карману не слишком-то обеспеченным людям.
В 2004 году в кондитерской отрасли сохранялась тенденция роста производства, которая наблюдается с 1997 года. Объем выпуска кондитерских изделий в прошлом году в целом по России вырос на 8,8 % по сравнению с 2001 годом и составил 1952 тыс. рублей. Самым динамично развивающимся в обществе был сектор производства шоколада.
В планах будущей деятельности предприятия – укрепление позиций на рынке в составе объединения кондитерских предприятий Группы Гута, поддержание высокого качества производимой продукции, выход на товарные рынки Европы и других зарубежных стран, освоение и выпуск новых видов продукции под брэндом «Бабаевский».
2.2. Анализ политики управления запасами
1 этап. Анализ запасов в предшествующем периоде
Основной задачей этого анализа является выявление уровня обеспеченности производства и реализации продукции соответствующими запасами в предшествующем периоде и оценка эффективности их использования.
На первой стадии рассматриваются показатели общей суммы запасов, - а именно: темпы ее динамики, удельный вес в объеме оборотных активов.
Определим удельный все запасов в объеме оборотных активов (по данным баланса).
2003 г 2004 г
на нач. 995184 – 100% на нач. 1254306 – 100%
296886 – Х% 308222 – Х%
Х = 29,8 = 30 % Х = 24,57 = 25%
на кон. 1254306 – 100% на кон. 1393553 – 100%
308222 – Х% 302841 – Х%
Х = 24,57 = 25% Х = 21,7 = 22%
В 2003 г. удельный вес запасов в объеме оборотных активов уменьшился на 5%, а в 2004 г. – на 3%. Это говорит о том, что в 2004 г. у предприятия было больше затруднений со сбытом своей продукции по сравнению с предшествующим периодом.
На второй стадии анализа изучается структура запасов в разрезе их видов и основных групп, выявляются сезонные колебания их размера.
Табл. 2. Структура запасов
| Вид запаса | 2003 г | 2004 г | ||
| На начало, % | На конец, % | На начало, % | На конец, % | |
| 1. Сырье и материалы | 86 | 81 | 81 | 85 |
| 2. Затраты в незавершенном производстве | 9 | 7,5 | 7,5 | 4,5 |
| 3. Готовая продукция | 1,2 | 0,28 | 0,28 | 6,6 |
| 4. Расходы будущих периодов | 3,8 | 11 | 11 | 3,5 |
Самый большой удельный вес в структуре всех запасов занимают запасы сырья, материалов и других аналогичных ценностей (около 80%). Затраты в незавершенном производстве имеют постоянную тенденцию к снижению. Запасы готовой продукции пополняются по мере их остатка менее 1%. Доля расходов будущих периодов постоянно меняется и имеет диапазон колебаний от 3,5% до 11% в структуре запасов.
Табл.3. Сумма запасов на определенную дату
|
Наименование Показателей |
На 01.07.2003 | На 01.10.2003 | На 01.01.2004 | Отклонение (+,-) | Темпы роста, % | |
| Запасы | 296 886 |
347 449 |
308222 | -39227 | -11,29 | |
|
Наименование Показателей |
На 01.07.2003 | На 01.01.2004 | На 01.07.2004 года | Отклонение (+,-) | Темпы роста, % | |
| Запасы | 296 886 | 308222 |
328994 |
+20772 | + 6,74 |
Запасы увеличиваются в 3 – начале 4 квартала каждого года. Это может быть связано с тем, что в этот сезон спрос на продукцию падает, и, тем самым, затрудняется ее сбыт.
На третьей стадии анализа изучается эффективность использования групп запасов, их объема в целом, которая характеризуется показателями их оборачиваемости.
Оборачиваемость запасов характеризуется двумя показателями: временем обращения и скоростью товарооборота.
Время обращения (В) показывает число дней, за которые был реализован средний запас в прошедшем периоде, и вычисляется по формуле:
 ,
где
 - средний запас,
руб.;
Т - фактический однодневный товарооборот этого же периода, руб.
Скорость товарооборота (С) показывает число оборотов среднего товарного запаса и определяется по формуле:
 ,
где О - объем товарооборота, руб.
Средние товарные запасы вычисляются в зависимости от наличия известных данных:
если имеются данные на две даты, это используют среднюю арифметическую простую:
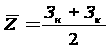 ,
где Зн - запасы на начало периода, руб.;
Зк - запасы на конец периода, руб.
Однодневный товарооборот определяется путем деления общего объема товарооборота на число дней в периоде:
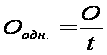 ,
где t – число дней в периоде.
Рассчитаем средние запасы в отчетном и базисном периоде.
03
=
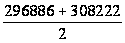 = 302554 р.
04
=
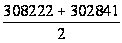 = 305531,5 р.
Определим однодневный фактический товарооборот за год.
Оодн.
03 =

 =
9345,73 р.
Оодн.
04 =
 = 11019,33 р.
Определим время обращения запасов.
В03
=
 = 32,37 (дней)
В04
=
 = 27,72 (дней)
Определим скорость обращения.
С03
=
