Управление запасами на ОАО "Кондитерский концерн Бабаевский"
С04
=
 = 12,98 = 13 (дней)
Табл.4. Показатели оборачиваемости запасов
| Наименование показателя | Базисный период (2003 г.) | Отчетный период (2004 г.) | Отклонение | |
| абсолютное | относительное, % | |||
| Средние запасы | 302554 | 305531,5 | 2977,5 | 0,98 |
| Однодневный ТО | 9345,73 | 11019,33 | 1673,6 | 15 |
| Время обращения | 32,37 | 27,72 | -4,65 | 16,8 |
| Скорость обращения | 11,1 | 12,98 | 1,88 | 14 |
Средние товарные запасы не имеют большой тенденции к возрастанию. Так, в отчетном периоде их величина составила 305531,5 т.р., что больше базисного периода на 2977,5 т.р. или на 0,98%. Это обусловлено возрастанием однодневного товарооборота на 18%. Время обращения товаров составляет 27,72 дня, а скорость обращения в количестве оборотов за год средних запасов – 12,98 дня, т.е. средние запасы за год сделали около 27 оборотов. Скорость увеличилась на 14%. Это связано с тем, что товарные запасы увеличились всего лишь на 1% (0,98%). Каждое предприятие старается ускорить скорость обращения товарных запасов, это влияет на общее состояние и прибыльность деятельности. Анализируемое предприятие хорошо справляется с этой задачей, т.к. запасы не намного увеличиваются, а скорость обращения не снижается.
Политика предприятия направлена на ускорение оборачиваемости всех элементов оборотного капитала.
С целью ускорения оборачиваемости запасов сырья на предприятии разработан нормативный запас в днях, на который в своей работе ориентируется отдел снабжения предприятия.
2 этап. Определение целей формирования запасов
Цель формирования запасов на ОАО «Кондитерский концерн Бабаевский» - обеспечение текущей производственной и сбытовой деятельности.
В процессе управления запасами они соответствующим образом классифицируются для обеспечения последующей дифференциации методов управления ими. Так, при классификации запасов по их видам на данном предприятии выделены:
- сырье, материалы и другие аналогичные ценности;
- затраты в незавершенном производстве;
- готовая продукция и товары для перепродажи;
- расходы будущих периодов.
3 этап. Оптимизация размера основных групп текущих запасов
Годовая потребность использования сырья и материалов на производство кондитерских изделий на 2004 г. составляет 17405620 р.
Средняя стоимость размещения одного заказа на 1 кг сырья – 3000 р.
Средняя стоимость хранения 1 кг сырья – 320 р.
Сумма совокупных операционных затрат по размещению заказов составляет:
ОЗрз =
 * Срз =
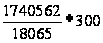 =
28905 р.;
Сумма операционных затрат по хранению запасов на складе составляет:
ОЗхр =
 * Сх =
 = 2890400 р.;
Определим оптимального размера производственного запаса:
ОРпп
=
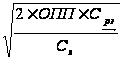 =

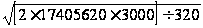 = 18065 р.
ОРпз
=
 =
 = 9032,5 р.
Следовательно, оптимальный размер производственного запаса должен составлять 9023,5 р. При таких показателях среднего размера партии поставки и среднего размера запаса сырья операционные затраты предприятия по обслуживанию запаса будут минимальными.
4 этап. Оптимизация общей суммы запасов, включаемых в состав оборотных активов.
Рассчитаем оптимальную сумму запасов каждого вида:
З п =(Нтх * Оо)+Зсх + Зцн
По молочным продуктам:
Нтх = Тзап в днях + Ттрансп = 2 + 0,5 = 2,5 дн.
Оо = (Овып.пр * Ст за ед.пр)/360 = (89,95 * 55317,4)/360 = 13821 р.
Зсх = 0
Зцн = 0
Змолочных продуктов = 2,5 * 13821 = 34552,5 р.
Наполнители:
Нтх = Тзап в днях + Ттрансп = 5 + 5 = 10 дн.
Оо = (Овып.пр * Ст за ед.пр)/360 = (204,16 * 55317,4)/360 = 31371 р.
Зсх = 7500 р.
Зцн = 6000 р.
Знаполнителей = (10*31371)+7500+6000 = 327210 р.
Мука:
Нтх = Тзап в днях + Ттрансп + Тстрах = 6 + 1,5 + 4 = 11,5 дн.
Оо = (Овып.пр * Ст за ед.пр)/360 = (5,73*55317,4)/360 = 880,5 р.
Зсх = 10000 р.
Зцн = 8000 р.
Змуки = (11,5*880,5)+10000+8000 = 28126 р.
Яйцо:
Нтх = Тзап в днях + Ттрансп + Тстрах = 3,5 +1 + 2 = 6,5дн.
Оо = (Овып.пр * Ст за ед.пр)/360 = (0,95*55317,4)/360 = 146 р.
Зсх = 100 р.
Зцн = 100 р.
Зяйц = (6,5*146)+100+100 = 1149 р.
Сахар:
Нтх = Тзап в днях + Ттрансп + Тстрах = 5 + 2 + 3 = 10 дн.
Оо = (Овып.пр * Ст за ед.пр)/360 = (13,86*55317,4)/360 = 2130 р.
Зсх = 700 р.
Зцн = 550 р.
Зсах= (10*2130)+700+550 = 22550 р.
5 этап. Обеспечение высокой оборачиваемости и эффективных форм движения запасов.
ИЭо =
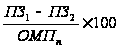
ИЭо =
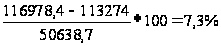
6 этап. Обоснование учетной политики оценки запасов.
При оценке использованных сырья и материалов по стоимости первых в течении отчетного периода закупок (по методу ФИФО) сначала предприятие определяет стоимость неиспользованных на конец отчетного периода сырья и материалов, исходя из их количества и предположения, что их стоимость состоит из затрат на последние закупки материалов. Затем предприятие рассчитывает общую стоимость использованных материалов и сырья, вычитая из суммы остатков на начало отчетного периода (с учетом стоимости поступивших за отчетный период материалов и сырья) их стоимость, приходящуюся на остаток материалов и сырья на конец отчетного периода.
При использовании этого метода материалы и сырье, отпущенное со склада, будут оценены по более низкой цене, чем запасы. Метод ФИФО ведет к расчету более низкой себестоимости реализованной продукции и более высокой прибыли.
ГЛАВА 3. Основные направления совершенствования политики управления запасами
Какой бы метод управления запасами не выбрала ОАО «Кондитерский концерн Бабаевский», существуют минимальные требования, чтобы данная система просто была управляемой и обеспечила возможность реализовать различные методы планирования запасов. Кроме того, их выполнение, как правило, сразу же непосредственно сказывается на уменьшении стоимости доставки и хранению товара. Эти требования касаются налаживания необходимой логистики операций, а также постановки управленческого учета. В этом плане в компании обязательно должны быть решены следующие задачи:
уточнены объемные, пространственные и временные параметры запасов, стоимости хранения единицы запаса;
налажена система информационного мониторинга за состоянием запасов и непрерывного контроля нормируемых параметров;
уточнены реальные стоимости и время выполнения заказов, налажен управленческий учет параметров выполнения заказов и контроль хода их прохождения;
разработаны правила определения момента и объема заказа.
Мониторинг состояния запасов должен обеспечивать непрерывное сравнение нормативных параметров с фактическими, т.е. работать как «следящая система». Определение соответствующих объемных, пространственных и временных параметров запасов позволит перейти к оптимизации размещения товаров на складе, а, следовательно, к минимизации затрат. А расчет нормативных характеристик запасов (в натуральном выражении) позволит после постановки бюджетирования (формирования бюджетов закупок и хранения) перейти к оптимизации издержек, связанных с формированием и поддержанием запасов.
Разработка правил определения момента и объема заказа, определение приоритетов при пополнении запасов позволит получить относительно простые способы регулирования параметров заказа. Другим важным требованием к системе управления запасами является контроль за ходом выполнения заказов, обеспечивающий обратную связь для принятия персоналом фирмы эффективных решений по закупкам.
Данному предприятию можно предложить использовать статистические методы для моделирования спроса и времени пополнения товарных запасов (для производственных компаний – с учетом времени изготовления). Такой подход основан на расчете нормативных характеристик запасов по каждому виду товарного ассортимента исходя из наблюдений за их фактической оборачиваемостью на протяжении достаточно представительного периода. Основными расчетными величинами являются:
Страховой запас по каждой позиции – постоянная, неприкосновенная в нормальных условиях часть запасов, предназначенная для непрерывного снабжения потребителей даже в случае непредвиденных обстоятельств (например, отклонений в периодичности и величине партий поставок от предусмотренных договором; возможных задержек материалов или товаров в пути; непредвиденного возрастания спроса).
Точка заказа определяет нижнюю границу запаса, при достижении которой необходимо организовать очередной заказ на пополнение запаса по данной товарной позиции.
Для определения этих величин используются классические методы логистического анализа.
На основании статистических данных выделяются ассортиментные группы, характеризуемые различной значимостью в общем товарообороте (категории А,В,С) и различной степенью предсказуемостью поведения (X,Y,Z). И для них применяются соответствующие методы планирования, учета и контроля. Категория «А» включает ограниченное количество наиболее существенных в стоимостном отношении позиций, которые требуют тщательного планирования, учета и контроля. Товары категории «В» требуют обычного контроля и налаженного учета. Для категории «С» допустимы упрощенные методы планирования, учета и контроля. Такое разбиение позволяет сосредоточиться на главном, а не мучится планируя позиции, которые составляют 0.001% оборота. Статистические методы регулирования параметров заказа хорошо работает при наличии массивов накопленных данных и стационарности процесса на достаточно длительном интервале времени.
Для данного предприятия также может быть полезно эффективно использовать материальные и энергетические ресурсы, что потребует организации экономии сырья, материалов и энергетических ресурсов, которые должны охватить все сферы деятельности ОАО «Кондитерский концерн Бабаевский». Основой для организации этой экономии является ориентированное на нее технологическое развитие предприятия, которое охватывает четыре комплексные задачи:
1. Экономия сырья, материалов и энергетических ресурсов, заложенная в процессе разработки изделий
2. Экономия сырья и материалов посредством улучшения аппликации изделия
3. Экономия сырья и материалов посредством усовершенствования технологического процесса
4. Экономия сырья и материалов и энергетических ресурсов посредством осуществления исследований и разработок в областях использования сырья и материалов и энергетических ресурсов
- учет всех отходов производства;
- подготовку и обработку отходов производства (во взаимодействии с производственным выпуском готовой продукции);
- складирование отходов производства;
- использование отходов производства в качестве вторичного сырья.
Поскольку вторичное использование отходов производства предписано законом, то затраты, необходимые для осуществления этого мероприятия, тоже следует уменьшать. То же самое следует делать и с точки зрения предпринимательской этики.
С чисто экономической точки зрения нужно, чтобы затраты на учет и перепись отходов производства, на их подготовку и обработку, на складирование, хранение и возвращение отходов в качестве вторичного сырья, включая сюда и затраты на возможные технологические процессы по обработке отходов, должны быть одинаковой величины или ниже, чем затраты на приобретение и обработку первичного сырья и материалов.
Экономическое использование материальных ресурсов может оказать для данного предприятия решающее влияние на снижение издержек производства, себестоимости продукции, а следовательно повышение прибыльности и рентабельности работы предприятия. Доведение материальных запасов до реально необходимого и достаточного уровня способствует высвобождению оборотных средств, вовлечению дополнительных материальных ресурсов в производство, а тем самым и создает условия для выпуска дополнительного количества продукции
ЗАКЛЮЧЕНИЕ
Выбор политики управления запасами практически заключается в ответе на один простой вопрос: «Какая величина запасов является для компании оптимальной?» Что же будет критерием правильности определения такой величины?
Очевидно, что компании запасы нужны для того, чтобы выполнять заказы своих клиентов на товары в нужном количестве и в установленные сроки. Однако запасы требуют расходов на их содержание, пока они не «дождутся своего часа» и не будут реализованы. Причем потери компании возрастают прежде всего за отвлечения из оборота части капитала, инвестированного в запасы.
Поэтому компания должна найти для себя оптимальное сочетание между издержками и выгодами от выбранного уровня товарных запасов, чтобы определить какая величина запасов по каждой товарной группе (или даже позиции) является достаточной. При этом желательно, кроме чисто эмпирических наблюдений за частотой ситуациями типа: «есть заказы – нет товаров» и «есть запасы – не хватает денег» перейти к более объективным критериям.
Какой бы метод управления запасами не выбрала компания, существуют минимальные требования, чтобы данная система просто была управляемой и обеспечила возможность реализовать различные методы планирования запасов. Кроме того, их выполнение, как правило, сразу же непосредственно сказывается на уменьшении стоимости доставки и хранению товара. Эти требования касаются налаживания необходимой логистики операций, а также постановки управленческого учета. В этом плане в компании обязательно должны быть решены следующие задачи:
уточнены объемные, пространственные и временные параметры запасов, стоимости хранения единицы запаса;
налажена система информационного мониторинга за состоянием запасов и непрерывного контроля нормируемых параметров;
уточнены реальные стоимости и время выполнения заказов, налажен управленческий учет параметров выполнения заказов и контроль хода их прохождения;
разработаны правила определения момента и объема заказа.
Мониторинг состояния запасов должен обеспечивать непрерывное сравнение нормативных параметров с фактическими, т.е. работать как «следящая система».
СПИСОК ЛИТЕРАТУРЫ
Бланк И.А. Финансовый менеджмент: Учебный курс. – 2-е изд., перераб. и доп. – К.: Эльга, Ника-Центр, 2005
Бухгалтерская (финансовая) отчетность: Учеб.пособие / Под ред. Проф. В.Д. Новодворского – М.: ИНФРА-М, 2003
Козин Е.Б., Козина Т.А. Бухгалтерский управленческий учет на пищевых предприятиях. – М.: Колос, 2000
Модели и методы управления запасами / В.А. Лотоцкий, А.С. Мандель. – М.: Наука, 1991
Рыжиков Ю.И. Теория очередей и управления запасами. – СПб: Питер, 2001
Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С. Стояновой. – 3-е изд., перераб. и доп. – М.: Изд-во «Перспектива», 1998
babaev/about/report.html
big.spb
Приложение
БУХГАЛТЕРСКИЙ БАЛАНС
| Коды | |||||
| Форма № 1 по ОКУД | 0710001 | ||||
|
За январь - декабрь 2003 г. |
Дата (год, месяц, число) | 2004 | 01 | 01 | |
|
Организация: Открытое акционерное общество "Кондитерский концерн Бабаевский" |
по ОКПО | 00340658 | |||
| Идентификационный номер налогоплательщика |
ИНН КПП |
7708029391 770801001 |
|||
|
Вид деятельности: производство кондитерских изделий |
по ОКВЭД | 15.84 | |||
|
Организационно-правовая форма / форма собственности: частная |
по ОКОПФ/ОКФС |
47 17 |
|||
|
Единица измерения: тыс. руб. |
по ОКЕИ | 384 | |||
|
АКТИВ |
Код стр. |
На начало отчетного периода |
На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 115 | 1176 |
| Основные средства | 120 | 321469 | 370558 |
| Незавершенное строительство | 130 | 52320 | 23653 |
| Доходные вложения в материальные ценности | 135 | - - | - - |
| Долгосрочные финансовые вложения | 140 | 1433051 | 471227 |
| Отложенные налоговые активы | 145 | - - | 4032 |
| Прочие внеоборотные активы | 150 | - - | - - |
| ИТОГО по разделу 1 | 190 | 1806955 | 870646 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 296 886 | 308222 |
| В том числе: сырье, материалы и другие аналогичные ценности | 211 | 255 189 | 250098 |
| животные на выращивании и откорме | 212 | - - | - - |
| затраты в незавершенном производстве | 213 | 26 853 | 23360 |
| готовая продукция и товары для перепродажи | 214 | 3 544 | 863 |
| товары отгруженные | 215 | - - | - - |
| расходы будущих периодов | 216 | 11 300 | 33901 |
| прочие запасы и затраты | 217 | - - | - - |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 76 333 | 67444 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | - - | - - |
| В том числе: покупатели и заказчики | 231 | - - | - - |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 423 379 | 331805 |
| В том числе: покупатели и заказчики | 241 | 163 704 | 169143 |
| Краткосрочные финансовые вложения | 250 | - - | 513371 |
| Денежные средства | 260 | 198 586 | 33464 |
| Прочие оборотные активы | 270 | - - | - - |
| ИТОГО по разделу II | 290 | 995 184 | 1254306 |
| БАЛАНС | 300 | 2 802 139 | 2124952 |
|
ПАССИВ |
Код стр. |
На начало отчетного периода |
На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставный капитал | 410 | 558 | 2788 |
| Собственные акции, выкупленные у акционеров | 411 | - - | - - |
| Добавочный капитал | 420 | 251803 | 253587 |
| Резервный капитал | 430 | 146 | 146 |
| В том числе: резервы, образованные в соответствии с законодательством | 431 | - - | - - |
| Резервы, образованные в соответствии с учредительными документами | 432 | 146 | 146 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 701585 | 745575 |
| ИТОГО по разделу III | 490 | 954 092 | 1002096 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 510 | - - | - - |
| Отложенные налоговые обязательства | 515 | - - | 22171 |
| Прочие долгосрочные обязательства | 520 | - - | - - |
| ИТОГО по разделу IV | 590 | - - | 22171 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 610 | 1 201 873 | 439341 |
| Кредиторская задолженность | 620 | 646 174 | 661337 |
| В том числе: поставщики и подрядчики | 621 | 577 839 | 554512 |
| задолженность перед персоналом организации | 622 | 12 964 | 2600 |
| задолженность перед государственными внебюджетными фондами | 623 | 4 131 | 3535 |
| задолженность по налогам и сборам | 624 | 40123 | 86476 |
| прочие кредиторы | 625 | 11117 | 14214 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | - - | - - |
| Доходы будущих периодов | 640 | - - | 7 |
| Резервы предстоящих расходов | 650 | - - | - - |
| Прочие краткосрочные обязательства | 660 | - - | - - |
| ИТОГО по разделу V | 690 | 1 848 047 | 1100685 |
| БАЛАНС | 700 | 2 802 139 | 2124952 |
СПРАВКА
О
НАЛИЧИИ ЦЕННОСТЕЙ,
УЧИТЫВАЕМЫХ
НА ЗАБАЛАНСОВЫХ
СЧЕТАХ
|
Наименование показателя |
Код стр. |
На начало отчетного периода |
На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| Арендованные основные средства | 710 | 282 372 | 282 372 |
| в том числе по лизингу | 711 | 282 372 | 282 372 |
| Товарно - материальные ценности, принятые на ответственное хранение | 720 | - - | 27749 |
| Товары, принятые на комиссию | 730 | - - | - - |
| Списанная в убыток задолженность неплатежеспособных кредиторов | 740 | - - | 12128 |
| Обеспечения обязательств и платежей полученные | 750 | 522 625 | 666400 |
| Обеспечения обязательств и платежей выданные | 760 | 283 071 | 285775 |
| Износ жилищного фонда | 770 | - - | 1 893 |
| Износ объектов внешнего благоустройства и других аналогичных объектов | 780 | - - | - - |
| Нематериальные активы, полученные в пользование | 790 | - - | 27 |
БУХГАЛТЕРСКИЙ БАЛАНС
| Коды | |||||
| Форма № 1 по ОКУД | 0710001 | ||||
|
На 31 декабря 2004 г. |
Дата (год, месяц, число) | 2004 | 12 | 31 | |
|
Организация: Открытое акционерное общество "Кондитерский концерн Бабаевский" |
по ОКПО | 00340658 | |||
| Идентификационный номер налогоплательщика |
ИНН КПП |
7708029391 770801001 |
|||
|
Вид деятельности: производство кондитерских изделий |
по ОКВЭД | 15.84 | |||
|
Организационно-правовая форма / форма собственности: частная |
по ОКОПФ/ОКФС |
47 17 |
|||
|
Единица измерения: тыс. руб. |
по ОКЕИ | 384 | |||
|
АКТИВ |
Код стр. |
На начало отчетного периода |
На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 1176 | 1005 |
| Основные средства | 120 | 370558 | 362882 |
| Незавершенное строительство | 130 | 23653 | 37028 |
| Доходные вложения в материальные ценности | 135 | - - | - - |
| Долгосрочные финансовые вложения | 140 | 471227 | 279838 |
| Отложенные налоговые активы | 145 | 4032 | - - |
| Прочие внеоборотные активы | 150 | - - | - - |
| ИТОГО по разделу 1 | 190 | 870646 | 680753 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 308222 | 302841 |
| В том числе: сырье, материалы и другие аналогичные ценности | 211 | 250098 | 258473 |
| животные на выращивании и откорме | 212 | - - | - - |
| затраты в незавершенном производстве | 213 | 23360 | 13811 |
| готовая продукция и товары для перепродажи | 214 | 863 | 19978 |
| товары отгруженные | 215 | - - | - - |
| расходы будущих периодов | 216 | 33901 | 10579 |
| прочие запасы и затраты | 217 | - - | - - |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 67444 | 49342 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | - - | - - |
| В том числе: покупатели и заказчики | 231 | - - | - - |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 331805 | 349340 |
| В том числе: покупатели и заказчики | 241 | 169143 | 140639 |
| Краткосрочные финансовые вложения | 250 | 513371 | 594145 |
| Денежные средства | 260 | 33464 | 97885 |
| Прочие оборотные активы | 270 | - - | - - |
| ИТОГО по разделу II | 290 | 1254306 | 1393553 |
| БАЛАНС | 300 | 2124952 | 2074306 |
|
ПАССИВ |
Код стр. |
На начало отчетного периода |
На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставный капитал | 410 | 2788 | 2788 |
| Собственные акции, выкупленные у акционеров | 411 | - - | - - |
| Добавочный капитал | 420 | 253587 | 253587 |
| Резервный капитал | 430 | 146 | 146 |
| В том числе: резервы, образованные в соответствии с законодательством | 431 | - - | - - |
| Резервы, образованные в соответствии с учредительными документами | 432 | 146 | 146 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 778263 | 1067775 |
| ИТОГО по разделу III | 490 | 1034784 | 1324296 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 510 | - - | - - |
| Отложенные налоговые обязательства | 515 | 22171 | 13487 |
| Прочие долгосрочные обязательства | 520 | - - | - - |
| ИТОГО по разделу IV | 590 | 22171 | 13487 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 610 | 439341 | 181064 |
| Кредиторская задолженность | 620 | 628649 | 555458 |
| В том числе: поставщики и подрядчики | 621 | 554512 | 480441 |
| задолженность перед персоналом организации | 622 | 2600 | 6182 |
| задолженность перед государственными внебюджетными фондами | 623 | 3535 | - - |
| задолженность по налогам и сборам | 624 | 53788 | 53545 |
| прочие кредиторы | 625 | 14214 | 15290 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | - - | - - |
| Доходы будущих периодов | 640 | 7 | 1 |
| Резервы предстоящих расходов | 650 | - - | - - |
| Прочие краткосрочные обязательства | 660 | - - | - - |
| ИТОГО по разделу V | 690 | 1067997 | 736523 |
| БАЛАНС | 700 | 2124952 | 2074306 |
СПРАВКА
О
НАЛИЧИИ ЦЕННОСТЕЙ,
УЧИТЫВАЕМЫХ
НА ЗАБАЛАНСОВЫХ
СЧЕТАХ
|
Наименование показателя |
Код стр. |
На начало отчетного периода |
На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| Арендованные основные средства | 910 | 282 372 | 282 372 |
| в том числе по лизингу | 911 | 282 372 | 282 372 |
| Товарно - материальные ценности, принятые на ответственное хранение | 920 | 27749 | 2883 |
| Товары, принятые на комиссию | 930 | - - | - - |
| Списанная в убыток задолженность неплатежеспособных кредиторов | 940 | 12128 | 47308 |
| Обеспечения обязательств и платежей полученные | 950 | 666400 | 683199 |
| Обеспечения обязательств и платежей выданные | 960 | 285775 | 225775 |
| Износ жилищного фонда | 970 | 1 893 | 1960 |
| Износ объектов внешнего благоустройства и других аналогичных объектов | 980 | - - | - - |
| Нематериальные активы, полученные в пользование | 990 | 27 | - - |
Данные по ОАО «Кондитерский концерн Бабаевский»
Таблица 5. Основные виды продукции (работ, услуг)
| Наименование показателя | Кондитерские изделия | |||||
| 2000 г. | 2001 г. | 2002 г. | 2003 г. | 2004 г. | 1 кв. 2005 г | |
| Объем производства продукции, единиц (тонн) | 45 520 |
52 939,6 |
50 602,7 |
50 638,7 |
55317,4 |
12145,2 |
| Среднегодовая цена продукции, руб | 52,63 |
56,8 |
64,88 |
71,28 |
77,0 |
77,63 |
| Объем выручки от продажи продукции (без НДС), тыс.руб. | 2441220,6 |
2823004,8 |
3043414,0 |
3332189,1 |
3935360,2 |
929062,4 |
| Доля от общего объема выручки, % | 100 |
100 |
100 |
100 |
100 |
100 |
| Соответствующий индекс цен, % | 122,9 |
107,8 |
114,4 |
109,9 |
108 |
103 |
Практика деятельности в отношении оборотного капитала и запасов
(на 2003 – 2004 г.)
Таблица 6. Данные об оборачиваемости дебиторской задолженности, запасов сырья и готовой продукции представлены в следующей таблице.
| Показатели | I квартал 2004 года |
| Оборачиваемость дебиторской задолженности | 18 |
| Оборачиваемость запасов сырья (по отношению к себестоимости) | 33 |
| Оборачиваемость запасов готовой продукции (по отношению к себестоимости) | - |
| Показатели | 2 квартал 2004 года |
| Оборачиваемость дебиторской задолженности | 4,88 |
| Оборачиваемость запасов сырья (по отношению к себестоимости) | 5,25 |
| Оборачиваемость запасов готовой продукции (по отношению к себестоимости) | 38,61 |
| Показатели | I квартал 2003 года | II квартал 2003 года | III квартал 2003 года | 9 месяцев 2003 года |
| Оборачиваемость дебиторской задолженности | 15 | 14 | 21 | 19 |
| Оборачиваемость запасов сырья (по отношению к себестоимости) | 44 | 43 | 43 | 44 |
| Оборачиваемость запасов готовой продукции (по отношению к себестоимости) | 10 | 6 | 6 | 9 |
Таблица 7. Сырье
| Виды сырья | Цены на 1.07.2003, руб. за 1 кг | Цены на 1.10.2004, руб. за 1 кг | % роста |
| Сахар | 13,86 | 12,32 | 88,9 |
| Какао-порошок | 88,17 | 88,6 | 100,5 |
| Молоко сухое обезжиренное | 47,27 | 48,18 | 102 |
| Молоко сгущенное цельное | 23,91 | 25,91 | 108,41 |
| Яйцо | 0,95 | 1,41 | 148 |
| Патока | 10,83 | 11,08 | 102,3 |
| Мука в/с | 5,73 | 6,41 | 111,8 |
| Фундук | 67,67 | 73,54 | 108,9 |
| Спирт | 37,49 | 37,49 | 101 |
| Маргарин | 18,77 | 20 | 106,5 |
Таблица 8. Прибыли и убытки
| Наименование показателей | 2000 | 2001 | 2002 | 2003 | 2004 | 1 кв. 2005 г. |
| Выручка, т.руб. | 2460884 | 2838865 | 3069182 | 3364463 | 3966960 | 941028 |
| Валовая прибыль, т.руб. | 411759 | 598471 | 493807 | 605437 | 1272116 | 326203 |
| Чистая прибыль (нераспределенная прибыль, (непокрытый убыток)), т.руб. | 224641 | 329724 | 75053 | 76677 | 289512 | 167560 |
| Производительность труда, т.руб/чел. | 1101 | 1262 | 1360 | 1480 | 1727 | 412,36 |
| Фондоотдача, % | 9,1 | 8,9 | 9,5 | 9,1 | 10,9 | 2,63 |
| Рентабельность активов, % | 16,72 | 18,97 | 2,68 | 3,61 | 13,96 | 7,76 |
| Рентабельность собственного капитала, % | 39,27 | 37,51 | 7,87 | 7,41 | 22,4 | 11,23 |
| Рентабельность продукции (продаж), % | 15,60 | 20,17 | 14,81 | 14,87 | 20,22 | 25,39 |
| Сумма непокрытого убытка | - | - | - | - | - | - |
| Соотношение непокрытого убытка на отчетную дату и валюты баланса | - | - | - | - | - | - |
Таблица 9. Структура и размеры оборотных средств (тыс. руб.)
|
Наименование Показателей |
На 01.07.2003 | На 01.01.2004 | На 01.07.2004 года | Отклонение (+,-) | Темпы роста, % | |
| 1. | Запасы | 296 886 | 308222 | 328994 | +20772 | + 6,74 |
| 2. | НДС по приобретенным ценностям | 76 333 | 67444 | 60013 | - 9946 | - 14,74 |
| 3. | Дебиторская задолженность | 423379 | 331805 | 334159 | - 664 | - 0,20 |
| 4. | Денежные средства | 198 586 | 33464 | 47813 | + 14349 | +42,88 |
| Итого: | 995 184 | 740935 | 770979 |